

الكثير من الناس عندما يرون MACOM (MTSI) لأول مرة، يظنون أنه يعمل في رقائق المحاكاة مثل ADI.
في الحقيقة لا، إذا كان ADI هو "الطبيب العام" في رقائق المحاكاة، يعرف قليلاً عن كل شيء، فإن MACOM يشبه أكثر خبيرًا متخصصًا في الترددات العالية، الاتصالات الضوئية ورادارات الدفاع، حيث يتعامل مع أمور لا يفضلها الآخرون، لكنها تتطلب مهارات عالية جدًا.
ببساطة، البيانات في مراكز الذكاء الاصطناعي مثل وحدات الضوء 800G و1.6T، تأتي العديد من الرقائق الأساسية من MACOM.
في الوقت نفسه، يمكنك رؤية علامته في رادارات الجيش الأمريكي، أنظمة الحرب الإلكترونية، وأجهزة الاتصالات الفضائية.
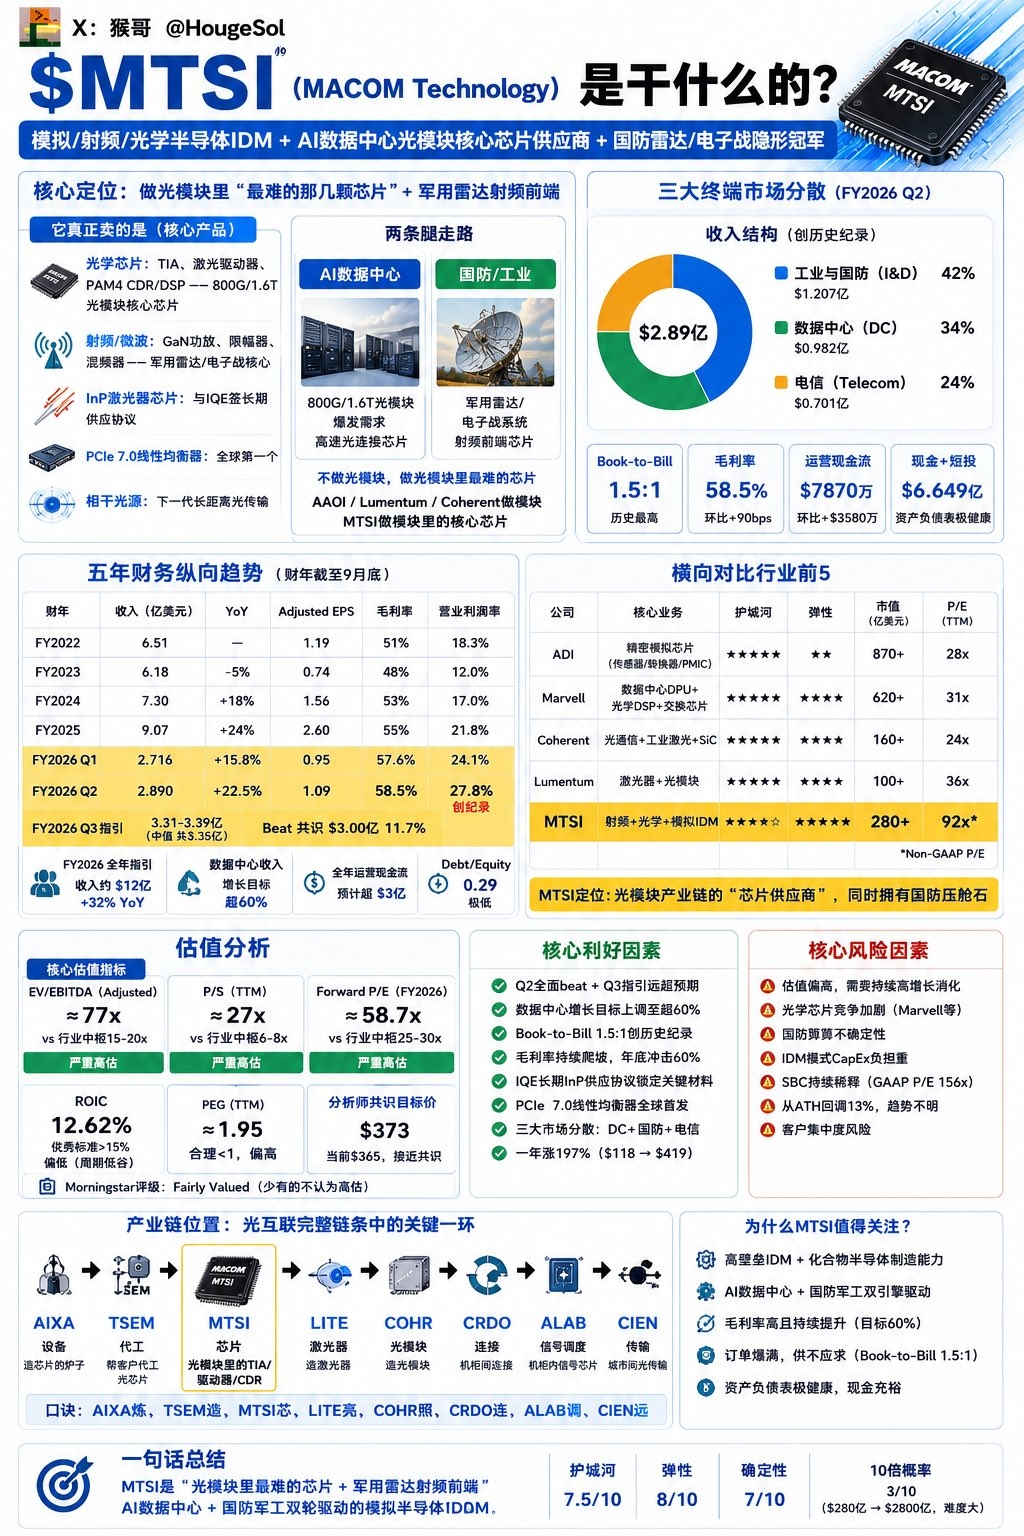
ما تبيعه فعليًا متواضع جدًا، مثل TIA (مضخم التحويلة)، وسائقات الليزر، وCDR، وDSP وغيرها من الشرائح. هذه المصطلحات تبدو غير مألوفة للمستثمرين العاديين، لكنها كلها أعضاء أساسية داخل وحدات الضوء.
بدون هذه الشرائح، لن يصدر الليزر ضوءًا، ولن يستقبل الكاشف إشارة، ولن تعمل البيانات أيضًا.
بعبارة أخرى، مُصنّعو وحدات الضوء مسؤولون عن صنع السيارة، بينما MACOM مسؤولة عن صنع الأجزاء الأساسية في المحرك.
كثير من شركات الاتصالات الضوئية المعروفة، مثل: COHR وAAOI و中际旭创، تعمل في الوحدات الضوئية الكاملة.
بينما تصنع MACOM أصعب وأهم الشرائح ذات أعلى الحواجز التقنية داخل وحدات الضوء، فهي رغم أنها لا تبيع الوحدات مباشرة، تستفيد من كامل نمو سلسلة صناعة الاتصالات الضوئية للذكاء الاصطناعي.
أكبر خندق حماية لدى MACOM هو في الواقع نموذج IDM؛ فمعظم شركات الشرائح تكتفي بالتصميم ثم تعهد التصنيع إلى TSMC، لكن MACOM لا تصمم فقط، بل تصنع أيضًا بنفسها، وتمتلك خطوط إنتاج لأشباه الموصلات المركبة مثل زرنيخيد الغاليوم (GaAs) ونتريد الغاليوم (GaN) وفوسفيد الإنديوم (InP).
هذه المواد لا يمكن للشرائح السيليكونية العادية أن تحل محلها، خصوصًا في مجال الاتصالات الضوئية عالية السرعة ورادارات الصناعات الدفاعية، ففي كثير من الأحيان لا يوجد أصلًا بديل، ولهذا السبب تستطيع الحفاظ على هوامش ربح مرتفعة على المدى الطويل.
حاليًا، لدى MACOM ثلاثة مجالات أعمال رئيسية.
الجزء الأول هو الصناعة والدفاع، ويشكّل حوالي 42% من الإيرادات، ويخدم أساسًا رادارات الجيش والحرب الإلكترونية والاتصالات عبر الأقمار الصناعية.
الجزء الثاني هو مراكز البيانات، ويشكّل حوالي 34% من الإيرادات، ويستفيد أساسًا من الانفجار في الطلب على خوادم الذكاء الاصطناعي ووحدات الضوء 800G و1.6T.
الجزء الثالث هو أعمال الاتصالات، ويشكّل حوالي 24% من الإيرادات، ويغطي بناء محطات 5G وشبكات المدن الحضرية.
هذا الهيكل له ميزة، وهي أنه لا يتعطل مباشرةً مثل أسهم قصص الذكاء الاصطناعي البحتة إذا تباطأت نفقات رأس المال على الذكاء الاصطناعي.
أحدث البيانات الأكثر لفتًا للأنظار جاءت من مراكز بيانات الذكاء الاصطناعي.
في أحدث تقرير مالي للشركة، رفعت توقعات نمو أعمال مراكز البيانات من 35%-40% مباشرةً إلى أكثر من 60%.
وفي الوقت نفسه، بلغت نسبة الطلب إلى الشحنات (Book-to-Bill) 1.5 مرة، مسجلةً أعلى مستوى تاريخي. وببساطة، فهذا يعني أن سرعة طلبات العملاء تفوق كثيرًا سرعة تسليم الشركة، وأن الطلب أكبر بوضوح من العرض، وهذا بالنسبة لشركات أشباه الموصلات عادةً ما يكون إشارة قوية جدًا.
إذا قارنّاه بالشركات النظيرة.
زعيم الشرائح التناظرية ADI (ADI) أكثر استقرارًا، لكن نموه أبطأ.
مارفيل تكنولوجي (MRVL) تنمو بسرعة، لكنها تعتمد أكثر على نفقات رأس المال الخاصة بالذكاء الاصطناعي.
شركة Coherent (COHR) وLumentum (LITE) تعملان أساسًا في الوحدات والليزر.
وMACOM تقف تمامًا في المنتصف، إذ تستفيد من أرباح مراكز بيانات الذكاء الاصطناعي من جهة، ولديها أعمال دفاعية كوسادة أمان من جهة أخرى.
هذا الهيكل نادر فعلًا في سلسلة صناعة الربط الضوئي للذكاء الاصطناعي بأكملها.
لكن المشكلة واضحة أيضًا: فقد ارتفع السهم من حوالي 120 دولارًا إلى 400 دولار، وقد استبقت السوق بالفعل الكثير من التوقعات المستقبلية.
حاليًا، كل من نسبة السعر إلى المبيعات ونسبة السعر إلى الأرباح أعلى بكثير من شركات أشباه الموصلات التناظرية التقليدية، وإذا تباطأ نمو مراكز بيانات الذكاء الاصطناعي مستقبلًا، فسيكون ضغط التقييم واضحًا جدًا.
لذلك فمشكلتها ليست أن الشركة سيئة، بل أن السعر لم يعد رخيصًا.
باختصار، يمكن فهم MACOM Technology (MTSI) على أنها: مورّد للشرائح الأكثر أهمية داخل وحدات الضوء + شركة أمريكية أساسية في شرائح التردد اللاسلكي لرادارات الصناعات الدفاعية + بطل خفي مدفوع بمحركين من مراكز بيانات الذكاء الاصطناعي والدفاع!