

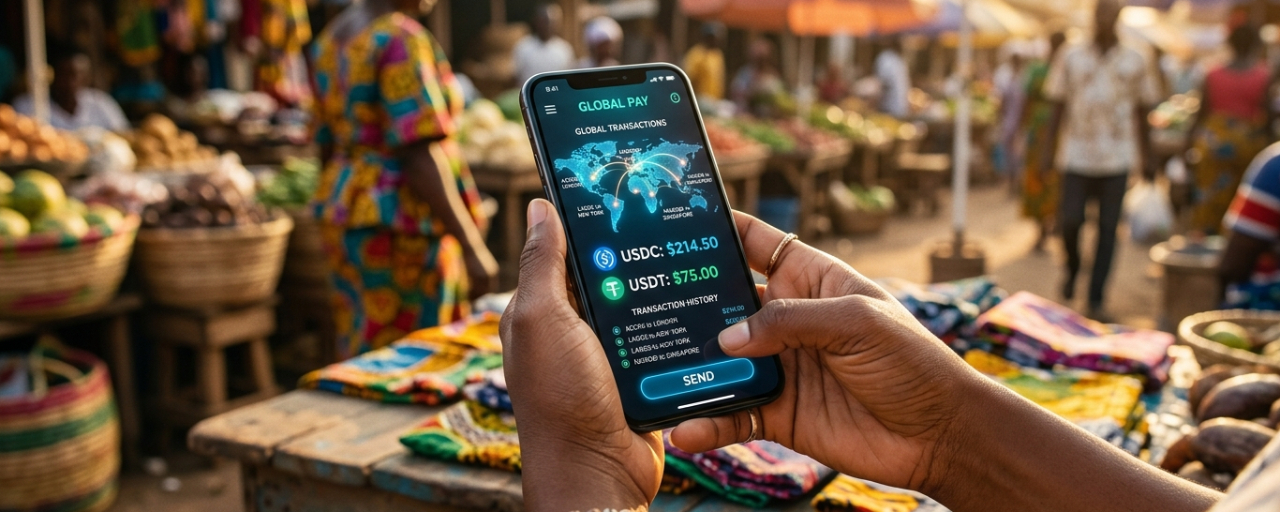
1.3 مليار بالغ حول العالم ليس لديهم حساب مصرفي. ليس لأنهم اختاروا عدم امتلاكه، ولكن لأن النظام لم يُبنَ للوصول إليهم. لا يوجد فرع قريب. لا تاريخ ائتماني للتأهل. لا حد أدنى للرصيد للحفاظ عليه. رسمت بنية التمويل التقليدي خريطة، وتركت معظم العالم خارجها.
تجري إعادة رسم تلك الخريطة. والأداة التي تفعل ذلك هي شيء يرتبط به معظم الناس بالمضاربة بدلاً من البقاء: الكريبتو.
مقياس المشكلة
الرقم الرئيسي لغير المتعاملين مع البنوك مثير للإعجاب. لكن عدد السكان الذين يعانون من نقص الخدمات المصرفية مهم بنفس القدر. في المتوسط، 4.7 مليار بالغ يفتقرون إلى الوصول إلى الائتمان والقروض، 3.6 مليار بالغ في البلدان ذات الدخل المنخفض والمتوسط لا يستخدمون المدفوعات الرقمية أو البطاقات، و1.4 مليار مدخر في نفس البلدان لا يكسبون أي فائدة على ودائعهم.
هذه ليست مشكلة هامشية. إنها الحالة الافتراضية لغالبية سكان العالم. وليست موزعة بشكل متساوٍ. تشير التقديرات إلى أن 73% من البالغين غير المتعاملين مع البنوك يقيمون في بلدان منخفضة ومتوسطة الدخل، وأكثر من نصفهم يتركز في ثمانية بلدان فقط. خمسة من تلك البلدان الثمانية تأتي باستمرار ضمن أفضل 20 في مؤشر باينانس لتبني العملات المشفرة عالميًا (Global Crypto Adoption Index) لدى Chainalysis.
هذا التداخل ليس صدفة. عندما تغيب إمكانية الوصول المالي الرسمية، يبحث الناس عن بدائل. في الوقت الحالي، تُعد العملات المشفرة واحدة من أقوى تلك البدائل المتاحة.
كل ما تحتاجه هو هاتف ذكي
حاجز الدخول إلى الخدمات المصرفية التقليدية مؤسسي. أما حاجز الدخول إلى العملات المشفرة فهو هاتف. فمن بين البالغين غير المتعاملين مع البنوك في العالم، يملك 900 مليون هاتفًا محمولًا و530 مليونًا يملكون هاتفًا ذكيًا. وهذا يعني أن غالبية الأشخاص المستبعدين من الخدمات المصرفية الرسمية يحملون بالفعل الأجهزة اللازمة للوصول إلى بورصة عالمية، وحيازة محفظة عملات مستقرة، وإرسال الأموال عبر الحدود دون وسيط.
إن سابقة ما يمكن أن تحققه هذه الفكرة ليست نظرية. فقد وجدت دراسة أجراها اقتصاديون من معهد ماساتشوستس للتكنولوجيا (MIT) في كينيا أن توسيع الشمول المالي من خلال خدمات المال عبر الهاتف المحمول أخرج 2% من الأسر من براثن الفقر المدقع. كانت الآلية بسيطة: وصول بوساطة الجهاز إلى الإيداعات والتحويلات والمدخرات. تفعل البنية التحتية على السلسلة الأمر نفسه أيضًا—بتكلفة أقل—وبمدى أوسع، وبدون الاعتماد على مشغّل محلي واحد.
العملات المستقرة تحل مشكلة التحويلات المالية
بالنسبة لملايين الأسر في الأسواق الناشئة، لا تمثل التحويلات المالية منتجًا ماليًا. إنها مسألة بقاء. فالمال الذي يُرسل إلى الوطن من أحد أفراد الأسرة يعمل في الخارج قد يعني الفرق بين دفع رسوم المدرسة وتفويت دفعها.
تكلفة إرسال ذلك المال عبر القنوات التقليدية ظلت دائمًا باهظة. معاملات SWIFT عبر الحدود تكلف حدًا أدنى قدره 20 دولارًا وتستغرق أيامًا لتسويتها. يعادل هذا الحد الأدنى رسومًا بنسبة 1% فقط على التحويلات فوق 2000 دولار—وهو عتبة تستبعد غالبية تدفقات التحويلات من البلدان منخفضة ومتوسطة الدخل. في المقابل، تكلف تحويلات العملات المستقرة على شبكات عالية الأداء ما يصل إلى 0.0001 دولار فقط، ويتم تسويتها قريبًا من الفوري.
هذه ليست تحسينًا هامشيًا. إنها تحولٌ بنيوي في من يستطيع إرسال المال إلى بلده، وفي مقدار ما يصل منه فعليًا.
ماذا تُظهر بيانات باينانس فعليًا؟
إن الانتقال من النظرية إلى التطبيق واضح في بيانات المستخدمين لدى باينانس نفسها، والصورة لافتة. ارتفعت الحصة الناشئة من مستخدمي باينانس من 49% في عام 2020 إلى 77% في عام 2026. هؤلاء ليسوا مستخدمين وصلوا للتداول في عملات الميم. إنهم وصلوا للوصول إلى خدمات مالية لم تكن أنظمتهم المحلية قادرة على تقديمها من قبل.
السلوك يؤكد ذلك. 83% من المستخدمين النشطين الذين يتعاملون مع منتجين أو أكثر على المنصة مقيمون في الأسواق الناشئة، وهو نمط يتماشى مع دمج الناس للعملات المشفرة ضمن «حزمة» مالية شخصية أوسع تشمل المدخرات والمدفوعات والاستثمار. ويمتلك نحو 28% من المستخدمين على الأقل نصف محافظهم بالعملات المستقرة، وهو نمط يتماشى مع استخدام موجّه نحو الادخار. وقد ارتفعت هذه النسبة من 4% من المستخدمين في 2020 إلى 28% في 2026، وتكون الأفضلية أوضح في الأسواق الناشئة؛ إذ يُظهر 36% من المستخدمين في تلك الأسواق نفس نمط التخصيص، كما أن 73% من مدخّري العملات المستقرة على مستوى العالم موجودون في الأسواق الناشئة.
هؤلاء الناس لا يتكهنون. إنهم يدّخرون. ويفرق هذا التفريق كثيرًا للغاية في فهم ما الذي تفعله العملات المشفرة فعلاً في العالم.
أسواق رأس المال الآن دون «ضريبة الجغرافيا»
لا يتوقف الاستبعاد عند المدفوعات والمدخرات. فقد ظل الوصول إلى الاستثمار محكومًا دائمًا بالجغرافيا، وحدود الاعتماد، ووجود وسيط محلي يبيع ويشترى الأوراق المالية. إذ يمتلك نحو 630 مليون بالغ حساب وساطة عبر الإنترنت، ولا تزال نسبة من لديهم إمكانية الوصول إلى أسواق الولايات المتحدة أقل بكثير، رغم أن سوق الأسهم الأمريكي يمثل نحو نصف إجمالي القيمة السوقية العالمية.
الأصول المُرمَّزة تُغلق تلك الفجوة. إن الملكية الجزئية للأسهم والسندات والائتمان الخاص، المتاحة 24 ساعة يوميًا، سبعة أيام في الأسبوع، عبر الواجهة نفسها التي يستخدمها شخص ما لحيازة العملات المستقرة وإرسال التحويلات، ليست رؤية بعيدة. لقد توسّعّت القيمة السوقية لسوق الترميز بنحو 180% خلال العام الماضي. ويتم بناء البنية التحتية في الوقت الفعلي.
الصورة الأكبر
ظلّت الرواية حول العملات المشفرة تسيطر عليها لفترة طويلة قضية السعر. وما يوضحه تقرير باينانس للأبحاث بعنوان Finance Without Frontiers (التمويل دون حدود) هو أن السعر ليس سوى بُعد واحد مما يجري. القصة الأكثر أهمية تتعلق بإمكانية الوصول.
السكان الذين تهمهم البنية التحتية على السلسلة أكثر ليسوا متداولين أثرياء يبحثون عن عائد. بل هم أسر ترسل 200 دولار إلى الوطن عبر الحدود. إنهم مدخرون في دول تعاني من تضخم ذي رقمين يحتفظون بالعملات المستقرة لأنها أفضل وأوثق مخزن للقيمة المتاح لهم. إنهم أول المستثمرين في أسواق لم تفتح فيها أي شركة وساطة فرعًا على الإطلاق.
لطالما وعد النظام المالي بالشمولية وحقق الاستبعاد. العملات المشفرة، في أفضل حالاتها، تجعل هذا الوعد حقيقة. ليس عبر الأيديولوجيا، بل عبر بنية تحتية أرخص وأسرع وأكثر إتاحةً من أي شيء سبقها.
لم يصل البنك أبدًا إلى 1.3 مليار شخص. وصل الهاتف الذكي. وعلى هذا الهاتف الذكي، تتطور العملات المشفرة بهدوء لتصبح النظام المالي الذي يعمل أخيرًا للجميع.
اقرأ التقرير الكامل لباينانس للأبحاث
أرسل المال عالميًا مع Binance Pay
استكشف المزيد على منصة باينانس سكوير