

مرحبا، أنا لو哥~
الكثير من الناس اعتادوا على تلخيص السرد الكلي في جملة واحدة:
خفض الفائدة = إيجابي للأصول
رفع الفائدة = سلبي للأصول
مثل هذه الأقوال تنتشر بسرعة، لأنها بسيطة وسلسة وكأنها استنتاج. لكن إذا قمت بتمديد الدورة التاريخية قليلاً، ستكتشف أن الواقع ليس بهذه الخطية.
مؤخراً، قمت بمقارنة تحركات السوق للأصول الصينية (A-shares)، والأسواق الأمريكية، ومؤشر الدولار من 1990 إلى 2026، مع دورات رفع وخفض الفائدة من الاحتياطي الفيدرالي، وكانت أكبر انطباعاتي ليست أن 'القوانين واضحة جداً'، بل:
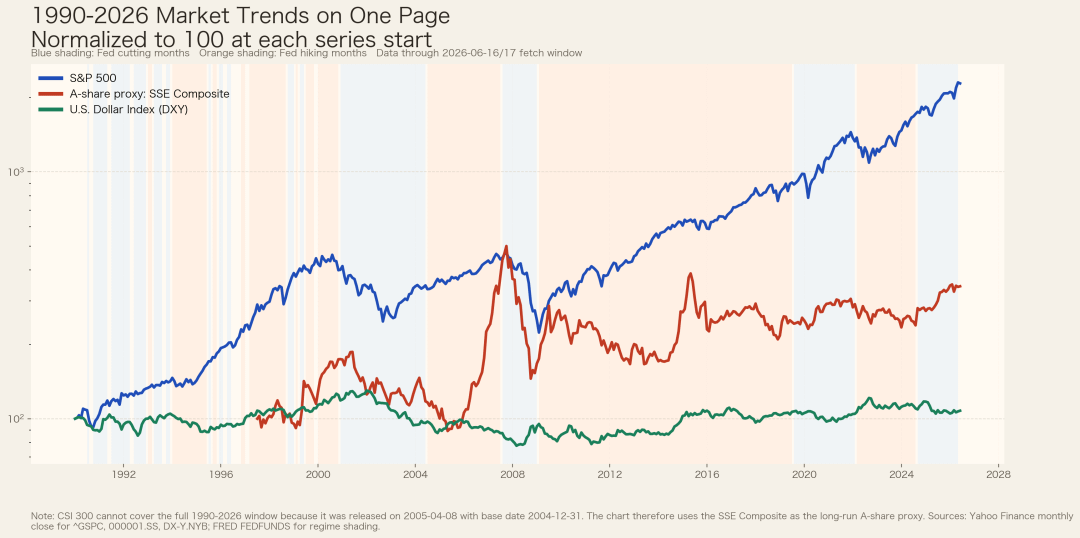
أسواق المال ليست أبداً مدفوعة بعامل واحد، ومعدل الفائدة ليس زر يمكنه تفسير كل شيء.
المشكلة موجودة بالضبط هنا:
إذا كان الهدف من رفع الفائدة تهدئة الاقتصاد وأسواق الأصول، فلماذا تظهر في الواقع غالبًا مثل هذه الحالة:
بعد أن بدأ الاحتياطي الفيدرالي رفع الفائدة، تتقوى قيمة الدولار.
يتدفق رأس المال العالمي من مناطق الفائدة المنخفضة إلى الولايات المتحدة.
تستمر بعض أسعار الأصول في الولايات المتحدة في الارتفاع في بداية دورة رفع الفائدة بدل أن تنخفض.
أليس هذا يبدو متناقضًا؟
على السطح يبدو الأمر كأنه «رفع الفائدة من أجل كبح الفقاعة»، لكن النتيجة تتحول إلى «بسبب رفع الفائدة، يدخل المزيد من المال، فتستمر الفقاعة في الانتفاخ أكثر».
لماذا كان هذا التناقض في أزمة 2008 نموذجياً بشكل خاص؟
غالبًا يختصر الكتاب المدرسي في عام 2008 خلفية الأزمة المالية المهمة على أنها global imbalances، أي الاختلالات العالمية.
هذه القرينة ليست خاطئة، لكن إذا توقفت عند هذه الكلمة فقط، سيظل كثير من الناس يشعرون أنها مجردة. وعندما نفرد التسلسل الزمني، يصبح الأمر أسهل للفهم فعليًا.
انفجار فقاعة الإنترنت وبعد أحداث 11 سبتمبر 2001، من أجل إنقاذ الاقتصاد، واصلت الاحتياطي الفيدرالي خفض الفائدة من 2001 إلى 2003، وخفّضت سعر الفائدة المستهدف على الأموال الفيدرالية تدريجيًا حتى 1%. بيئة الفائدة المنخفضة خفّضت تكلفة الاقتراض، كما رفعت شهية المخاطرة، وبدأ التوسع في سوق العقارات والائتمان يصبح أكثر سخونة.
وفي يونيو 2004، بدأ الاحتياطي الفيدرالي الدخول في دورة جديدة من رفع الفائدة. وبعد ذلك، واصل إجراء 17 مرة متتالية من الرفع، حتى يونيو 2006 عندما وصلت الفائدة المستهدفة إلى 5.25%. وبحسب منطق الكتب المدرسية الأكثر مباشرة، فإن هذه الخطوة كانت لتهدئة فقاعة العقارات والائتمان السخونة الزائدة.
لكن المشكلة تكمن في أن انتقال السياسة النقدية لم يسبق له أن كان قناة واحدة فقط.
من جهة، تقوم الولايات المتحدة برفع الفائدة؛ ومن جهة أخرى، تستمر المدخرات العالمية بالعودة إلى الولايات المتحدة عبر فائض الصادرات في آسيا، وإيرادات النفط في الشرق الأوسط، إلخ. فكمية كبيرة من الأموال لا تدخل فقط لأن الجميع «يأمل في سوق الأسهم الأمريكية»، بل تدخل عبر الاستحواذ على الأصول المقومة بالدولار، وسندات الخزانة الأمريكية، وسندات المؤسسات، والأوراق المالية المرتبطة بالرهون العقارية، وغيرها، وذلك بهدف خفض تكلفة التمويل طويلة الأجل بشكل مستمر. والنتيجة هي:
تم رفع معدلات الفائدة على المدى القصير بواسطة الاحتياطي الفيدرالي، لكن شروط التمويل على المدى الطويل لم تُرفع بنفس السرعة.
وهذا يعني أن الاحتياطي الفيدرالي يريد كبح فقاعة الائتمان، لكن عودة رأس المال العالمي وتوسع الوسطاء الماليين قد خفّضت تأثير التشديد هذا لفترة غير قصيرة.
لذلك، التاريخ الحقيقي ليس «أن رفع الفائدة بلا فائدة تمامًا»، ولا «أن رفع الفائدة سيُسقط الأصول بالتأكيد»، بل هو:
بينما يضغط رفع الفائدة على جزء من الفقاعات، قد يدعم أيضًا أسعار جزء آخر من الأصول بشكل مرحلي عبر قنوات مثل سعر الصرف، وحركة رأس المال، وفروق الفائدة بحسب الآجال.
لا تكمن المشكلة في «رفع الفائدة أم خفضها»، بل في: ما الذي يجعل الفقاعة تنتفخ؟
إذا قسمنا فقاعة الأصول بشكل تقريبي إلى نوعين، فسيتم تسوية كثير من الظواهر التي تبدو متناقضة:
النوع الأول: فقاعة مدفوعة بالائتمان
اللب في هذه الفقاعات هو توسع الرافعة المالية.
بما أن المال رخيص والتمويل سهل، والبنوك مستعدة للإقراض، والسكان والشركات راغبون في زيادة الرافعة المالية، فإن أسعار الأصول يصبح من الأسهل أن ترتفع. وغالبًا ما تكون العقارات هي المثال الأوضح، لأنها تعتمد بطبيعتها على التمويل.
بالنسبة لهذه الفقاعات، يكون رفع الفائدة غالبًا فعالًا، لأنه يرفع مباشرة تكاليف الاقتراض، ويضغط التوسع الائتماني، ويضرب زيادة الرافعة المالية الجديدة.
النوع الثاني: فقاعة مدفوعة بتدفقات رأس المال
قد لا تأتي هذه الفقاعات أولًا من التوسع الائتماني داخل الدولة، بل قد تنشأ أكثر من:
إعادة تخصيص رأس المال عالميًا
توقعات ارتفاع قيمة العملة المحلية
تدفق مركز لرأس المال الباحث عن الأمان ومطاردة العائد
بدل الندرة للأصول الأساسية
في ظل هذه الحالة، حتى عند الدخول في دورة رفع الفائدة، قد لا تنخفض بعض الأصول فورًا. لأن رفع الفائدة يجلب فروق فائدة أعلى، وتوقعات أقوى لقيمة العملة، وجاذبية أكبر لرؤوس الأموال الدولية.
أيًّا يعني:
رفع الفائدة يثبط «اندفاع الاقتراض لشراء الأصول»، لكنه قد لا يوقف فورًا «اندفاع الأموال العالمية لتتسابق لتخصيص الأصول».
وهذا يفسر لماذا، حتى لو كانت «الفقاعة» واحدة، فإن استجابة الأصول المختلفة، والمراحل المختلفة، والدول المختلفة لتغيرات الفائدة ستكون مختلفة جدًا.
إذن، هل رفع الفائدة خبر سار أم سلبي؟
إذا اضطررنا لإجابة بكلمة واحدة، فلا يمكن القول إلا:
ليست خبرًا سارًا مطلقًا ولا خبرًا سيئًا مطلقًا. المهم هو ما هي قوة السوق المهيمنة في الوقت الحالي.
على الأقل يجب النظر إلى أربعة متغيرات معًا:
ارتفاع الأصول حاليًا يعتمد أساسًا على التوسع الائتماني، أم على تدفق رأس المال؟
هل يضرب رفع الفائدة التمويل قصير الأجل فقط، أم أنه انتقل بالفعل إلى أرباح الشركات ومعدل الخصم طويل الأجل؟
بعد تدفق رأس المال الدولي إلى الولايات المتحدة، هل يشترون الأسهم والعقارات أم يشترون النقد والديون القصيرة والسندات الأمريكية؟
هل السوق في بداية دورة رفع الفائدة أم في منتصفها، أم أنه دخل مرحلة متأخرة حيث سحق «توقعات النمو»؟
إذا كانت الأمور في بداية دورة رفع الفائدة، وكانت البيانات الاقتصادية ليست سيئة بعد، وكانت أرباح الشركات مستقرة، وما زالت الأموال العالمية تتدفق إلى الداخل، فقد لا ينخفض سوق الأسهم فحسب، بل قد يستمر حتى في الارتفاع.
لكن عندما يدخل رفع الفائدة مرحلته المتوسطة والمتأخرة، تستمر تكاليف التمويل في الارتفاع، وتتعرض توقعات الأرباح للتخفيض، وتتسع فروق الائتمان؛ عندها، غالبًا ما تبدأ الأصول عالية المرونة مثل الأسهم والرموز المشفرة والسندات عالية المخاطر بالضغط.
في هذه المرحلة، غالبًا ما لا تكون اتجاهات المستفيدين أكثر وضوحًا هي «جميع الأصول الدولارية»، بل هي:
١. الدولار نفسه
٢. الأصول الدولارية عالية الجودة، أو الأقصر أجلًا، أو التي تكون أكثر خصائصها «ملاذًا آمنًا»
أما بالنسبة لمتى ستنعكس الأصول الخطرة، فلا أحد يستطيع التنبؤ بدقة. وغالبًا ما لا تكون «قضية رفع الفائدة نفسها» هي التي تحدد نقطة الانعطاف، بل محفز يظهر فجأة في نقطة زمنية معينة، مثل حدث ائتماني، أو تشديد السيولة، أو مراجعة توقعات الأرباح إلى الأسوأ، أو قيام السوق بتسعير فجوة هشة تم تجاهلها بشكل مركزي.
لماذا العبارة «خفض الفائدة خبر سار» تفشل كثيرًا أيضًا؟
لأن خفض الفائدة ليس أحادي الاتجاه.
من المؤكد أن خفض الفائدة يحرر السيولة ويخفض معدل الخصم ويحسن بيئة التمويل، لذلك غالبًا ما يُنظر إليه على أنه خبر سار لأسعار الأصول.
لكن لا تنسَ أن خفض الفائدة كثيرًا ما يكون في الأساس بسبب أن الاقتصاد يضعف، أو لأن النظام المالي بدأ تظهر فيه شروخ. بمعنى آخر، لا يواجه السوق مجرد «مزيدًا من السيولة»، بل يواجه سؤالًا: «لماذا يجب الآن فتح الصنبور؟».
لهذا السبب، إذا ساءت توقعات الأرباح، وانخفضت شهية المخاطرة، ولم يعد السكان والشركات يرغبون في زيادة الرافعة المالية، فقد لا يتمكن خفض الفائدة من دفع الأصول فورًا إلى الأعلى من جديد.
لذلك فإن شرط «خفض الفائدة خبر سار» هو أن السوق يهتم أكثر بتحسن السيولة؛ أما شرط «خفض الفائدة دون ارتفاع» فهو أن السوق يهتم أكثر بتباطؤ النمو وتعرض المخاطر.
خلاصة أقرب للواقع
التعبير الأقرب للواقع لا ينبغي أن يكون:
١. خفض الفائدة خبر سار بالتأكيد،
٢. رفع الفائدة أمر سلبي بالتأكيد.
بل ينبغي أن يكون:
تغيّر الفائدة سيؤثر في السوق في نفس الوقت عبر عدة قنوات: الائتمان، وسعر الصرف، وحركة رأس المال، ومعدل الخصم، وتوقعات الأرباح، وشهية المخاطرة.
فإن الأداء النهائي للأسعار يعتمد على أي قناة كانت تهيمن في تلك المرحلة.
وهذا أيضًا يفسر لماذا يحب الكثير من «الخبراء» شرح السوق بعلاقات سببية خطية، لكن بمجرد إطالة النظر في التاريخ، لا تصبح العلاقات بين المتغيرات مرتبة جدًا.
السوق لا يجيب على سؤال واحد فقط دائمًا:
«هل أصبح المال أغلى أم أرخص؟»
وهو يجيب أيضًا عن عدة أسئلة أخرى:
«هل ستنخفض وتيرة النمو؟»
«إلى أين سيتجه رأس المال العالمي؟»
«هل ما يزال بإمكان أرباح الشركات تحمّل الأمر؟»
«ما هو أكثر جزء في هذا السوق هشاشة حاليًا؟»
في المرة القادمة التي ترى فيها حكمًا خطيًا جدًا مثل «خفض الفائدة خبر سار، ورفع الفائدة خبر سيئ»، يمكنك على الأقل أن تطرح سؤالًا إضافيًا:
في هذه المرة، ما الذي يتأثر حقًا: هل هو التوسع الائتماني أم حركة رأس المال عبر الحدود؟
إذا فكرت في هذا السؤال بوضوح، فالكثير من الظواهر السوقية التي تبدو متناقضة معًا ليست متناقضة أصلًا.

حول ليوه غي.
حاليًا أعمل على قسم التحليل التجاري الخارجي، وأشارك نموّي الشخصي، وأعيد التفكير وأتمنى أن أساعد المزيد من الناس العاديين الذين يشعرون بالضياع.
إذا كنت تحب كتاباتي ووجدت فيها شيئًا مفيدًا، اضغط على «إعجاب» و«مشاركة» و«متابعة»، فإن دعمك هو أكبر دافع لي~
إذا كنت مهتمًا بالتواصل حول الذكاء الاصطناعي والتشفير، يمكنك أن تتابعني «بالإعجاب» وترك تعليقًا في قسم التعليقات، أو اترك رسالة في الخلفية للعثور عليّ والانضمام إلى مجتمع AIalpha الخاص بي، لنتبادل معًا خبراتنا في مجال العملات المشفرة.
⚠️ تنبيه بالمخاطر: «المحلل التجاري ليوه غي» يقوم فقط بتسجيل التخمينات والأفكار العشوائية للمؤلف يومًا بعد يوم بشكل ميكانيكي، لذلك قد تتحدث كل مقالة عن عدة أمور مختلفة تمامًا في الوقت ذاته. جميع المحتويات تهدف فقط إلى تبادل الأفكار الشخصية ومشاركة المعرفة، ولا تشكل بأي شكل نصيحة استثمارية أو مرجعًا. يرجى من القراء الانتباه لتقدير المخاطر بأنفسهم، وربط ذلك بالأهداف الاستثمارية الشخصية، والحالة المالية، والاحتياجات، والتفكير بشكل مستقل واتخاذ قرارات حذرة. تعتمد هذه المقالة على تحليل السياسات والأمثلة العامة ولا تشكل نصيحة استشارية قانونية. يُرجى الالتزام الصارم بقوانين ولوائح الصين الخاصة بالدخول والخروج وإدارة السجلات العائلية والإقامة الدائمة المؤقتة.