


استوديو خيارات Sober × Derive.XYZ بالتعاون
كتبه محلل استوديو خيارات Sober Jenna @Jenna_w5
أولاً، مؤشر الاتجاه الكلي: تباين السياسة النقدية بين أمريكا واليابان وتحديات السيولة في نهاية العام
هذا الأسبوع، تظهر الصورة الاقتصادية الكلية العالمية إشارات معقدة ومتعارضة. من ناحية، تتضح توقعات خفض أسعار الفائدة من الاحتياطي الفيدرالي، حتى بدأ الحديث عن "توسيع الميزانية" التقنية، مما يضفي بعض الهدوء على السوق؛ من ناحية أخرى، فإن الإجراءات المحتملة لرفع أسعار الفائدة من قبل البنك المركزي الياباني، مثل رمي حجر في الماء، تثير دوامات في الأسواق المالية العالمية، خاصةً فيما يتعلق بالسيولة العالمية الناتجة عن الاعتماد الطويل على تداول الين (Carry Trade). بالإضافة إلى ذلك، فإن الضيق الموسمي في السيولة في نهاية العام، وكذلك الاقتراب من حكم المحكمة العليا الأمريكية بشأن شرعية رسوم ترامب، تجعل السوق تحت تأثير هذه القوى المتعددة، مما يظهر نمط تقلب واضح.
خفض الفائدة من الاحتياطي الفيدرالي و«التوسّع التقني في الميزانية» من التوقعات إلى وضوح المسار
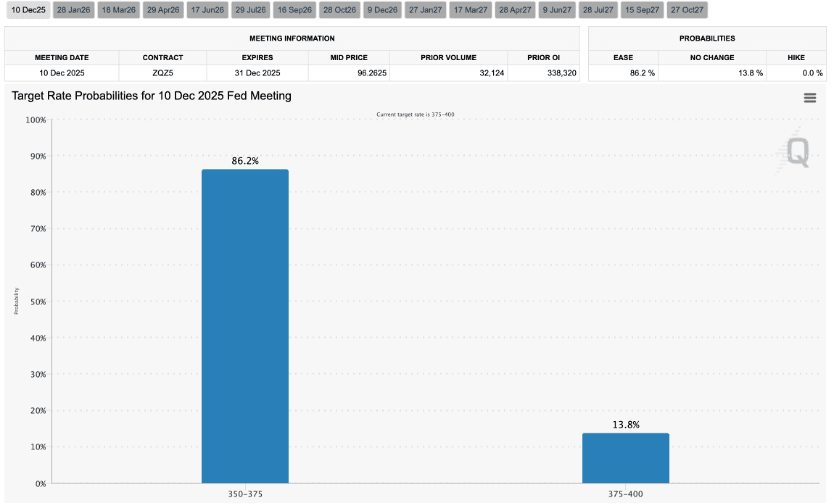
وفقًا لأحدث بيانات CME Group FedWatch، فإن احتمال قيام السوق بخفض الفائدة من قبل الاحتياطي الفيدرالي في 10 ديسمبر كخفض ثالث ضمن العام يبلغ 86%، وهو ما يتماشى مع توقعات الأسبوع الماضي ويكاد يؤكد حدوث خفض الفائدة. هذا اليقين أدى إلى تهدئة التقلبات القصيرة الأجل التي كانت ناجمة عن عدم وضوح آفاق خفض الفائدة.
الأكثر جدارة بالملاحظة هو أن استراتيجية ميزانية الاحتياطي الفيدرالي تشهد تغييرًا دقيقًا. على الرغم من أن تاريخ انتهاء التشدد الكمي (Quantitative Tightening, QT) محدد في 1 ديسمبر 2025، فقد بدأ السوق يناقش احتمال دخول الاحتياطي الفيدرالي إلى «عصر شراء إدارة الاحتياطيات» (Reserve Management Purchase, RMP).
إن RMP ليست برنامج تيسير كمي تقليدي (Quantitative Easing, QE). هدفها الرئيسي هو ضمان وجود احتياطيات مصرفية كافية لدى النظام المالي، لمنع ارتفاع معدلات الفائدة في سوق إعادة الشراء (repo) وتفادي نقص السيولة. من خلال شراء أذون خزانة قصيرة الأجل (T-bills)، يمكن للولايات المتحدة/الاحتياطي الفيدرالي إجراء «توسّع تقني» في الميزانية العمومية دون الضغط مباشرة على الفائدة الطويلة أو تحفيز الاقتصاد بما يؤدي إلى سخونة مفرطة.
تدل هذه العملية على أن الاحتياطي الفيدرالي سيكون أكثر ميلاً للتساهل على مستوى السياسة، بهدف الحفاظ على استقرار الأسواق المالية وتوفر السيولة. وبالنسبة لسوق العملات المشفّرة، غالبًا ما تُفسَّر نزعة الاحتياطي الفيدرالي للتيسير على أنها إيجابية، لأنها تقلل من جاذبية الأصول المالية التقليدية وقد تحفّز الاستثمار في الأصول ذات المخاطر.
اضطراب رفع الفائدة في اليابان وتداولات المراجحة العالمية: مخاطر محتملة لانتكاس تدفق السيولة
في الوقت الذي يتحول فيه الاحتياطي الفيدرالي إلى خط متساهل، يرسل بنك اليابان في المقابل إشارات قد تعني قرب إنهاء عصر الفوائد السالبة، ما يثير توقعات برفع الفائدة في الين. لطالما كانت سياسات اليابان ذات الفائدة الصفرية وحتى السالبة حجر أساس لتداولات المراجحة العالمية (Carry Trade).
تداولات المراجحة (Carry Trade) تعني أن المستثمر يقترض عملة ذات فائدة منخفضة (مثل الين)، ثم يستثمرها في أصول عملات ذات فائدة أعلى أو في أصول ذات مخاطر لتحقيق فارق العائد. ويُعد الين، بوصفه عملة منخفضة الفائدة على المدى الطويل، أحد أهم العملات التمويلية لتداولات المراجحة عالميًا. إذا قام بنك اليابان برفع الفائدة وإنهاء سياسة الفوائد السالبة، فسيؤدي ذلك بشكل كبير إلى رفع تكلفة اقتراض الين، ومن ثم قد يحرّك تسويات/إغلاقًا واسعًا لصفقات المراجحة. عندها سيقوم المستثمرون ببيع الأصول ذات العائد المرتفع والشراء بالين لسداد القروض.
سيؤدي ذلك إلى:
تشدّد السيولة العالمية: سحب كميات كبيرة من الأموال من الأسواق العالمية.
الأصول ذات المخاطر تحت الضغط: عودة الأموال إلى اليابان قد تؤدي إلى ضغوط بيع على الأصول ذات المخاطر، بما في ذلك العملات المشفّرة.
ارتفاع الدولار: مع تصاعد مشاعر الملاذ الآمن وعودة الأموال، قد يرتفع الدولار أيضًا. هذا التباين في السياسة بين «الاحتياطي الفيدرالي المتساهل واليابان بنك اليابان المتشدد» هو القوة الدافعة الأساسية لتذبذب السوق هذا الأسبوع، ويجلب عدم يقينًا بنيويًا إلى الأسواق المالية العالمية.
الموسمية في نهاية العام ورسوم ترامب الجمركية: «عوائق/ألغام» محتملة
في كل عام، في شهر ديسمبر، وبتأثير عطلة عيد الميلاد ورأس السنة، تنخفض بشكل ملحوظ أنشطة التداول المؤسسية، وغالبًا ما تتراجع سيولة السوق بشكل كبير. وفي بيئة تعاني من نقص السيولة، قد يتم تضخيم أي حدث مفاجئ أو صفقة كبيرة، ما يؤدي إلى تذبذب حاد في أسعار الأصول وزيادة عدم استقرار السوق.
إضافة إلى ذلك، من المتوقع أن تصدر المحكمة العليا الأمريكية في ديسمبر حكمًا بشأن شرعية الرسوم/الجمرك الكبيرة المتكافئة في عصر ترامب. إذا خلصت المحكمة إلى أن الرسوم غير قانونية، فسيكون ذلك بمثابة مزيد من الوضوح في سياسات التجارة الدولية، ما قد يعزز معنويات السوق أكثر. أما إذا دعم الحكم السياسات القائمة، فقد تُثار مجددًا مخاوف الحمائية التجارية، مما يزيد عدم اليقين الجيوسياسي والاقتصادي الكلي، ويرفع علاوات المخاطر. حاليًا، يشغل القضاة المحافظون في المحكمة العليا غالبية المقاعد، وكان هناك سابقًا قاضٍ كبير يشكك في قانونية الرسوم؛ لذلك ما يزال من نتائج الحكم عدم يقين كبير.
بشكل إجمالي، استقرت أسواق هذا الأسبوع نسبيًا تحت إشارة الاحتياطي الفيدرالي المتساهلة، لكن احتمال رفع الفائدة في اليابان يشبه سيف ديموقليس معلّق فوق السيولة العالمية. ومع تقييد السيولة في نهاية العام ووجود أحكام قانونية غير محسومة، ما زالت الأسواق في حالة تذبذب وتشابك بين الصعود والهبوط. في ظل هذه البيئة، يحتاج المستثمرون إلى التحوّط ضد مخاطر الهبوط المحتملة مع الحفاظ على يقظة عالية.
ثانيًا، تحليل معمق لبيانات سوق خيارات BTC & ETH
وبالاستناد إلى بيانات الرسوم البيانية التي توفرها Amberdata & Derive.XYZ، ومع تشابك حالة عدم اليقين على المستوى الكلي هذا الأسبوع، يُظهر سوق خيارات BTC وETH بنية تقلبات فريدة. فرغم أن استقرار توقعات خفض الفائدة يوفّر أثرًا إيجابيًا قصير الأجل، فإن الانحراف العميق السالب في Skew وبنية VRP، إضافة إلى «النتوء/الهِبّة» في هيكل الآجال، كلها تشير إلى أن السوق ما يزال يركز بشدة على مخاطر الأحداث قصيرة الأجل، مع استمرار اليقظة تجاه مخاطر الذيل الهبوطي.
الانحراف (Skew): لا تزال معنويات البيع للأجل/البعيد بارزة
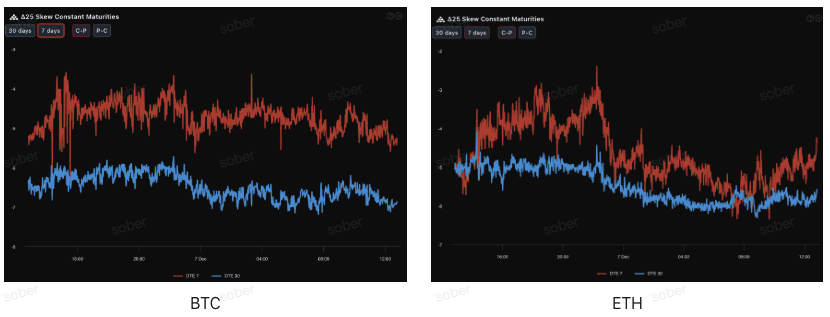
من خلال مراقبة Delta 25 Skew (التقلب الضمني لخيارات الشراء IV - التقلب الضمني لخيارات البيع IV)، يعكس هذا المؤشر مقدار اتساع/عمق السالب حاجة السوق إلى التحوّط ضد مخاطر الذيل الهبوطي.
تطبيع القيم السالبة العميقة: يستمر انحراف BTC وETH لخيارات 25 دلتا في نطاق القيم السالبة، ما يشير إلى أن الطلب على خيارات البيع ما يزال أعلى من طلب خيارات الشراء، وأن السوق يظل متحفّظًا تجاه مخاطر الهبوط في الذيل.
هيكل الآجال: إن مشاعر البيع (put) للأجل البعيد (30 يومًا) أكثر وضوحًا من الأجل القريب (7 أيام). وبمقارنة تحليل الأسبوع الماضي، ورغم أن «تطبيع القيم السالبة» ككل ما يزال قائمًا، إلا أن اتساع/حدة السالب في الأجل القريب قد تكون انخفضت قليلًا مقارنة بما قبل، بما يتسق مع تهدئة المشاعر قصيرة الأجل الناتجة بوضوح عن توقعات خفض الفائدة من الاحتياطي الفيدرالي. غير أن قلق السوق في الأجل البعيد إزاء المخاطر الكلية المحتملة (مثل رفع الفائدة في اليابان، وقرارات الرسوم/الجمرك، وسيولة نهاية العام) لم يتراجع، بل ربما ازدادت حدّته.
هيكل الآجال (Term Structure): شكل «النتوء» بفعل الأحداث
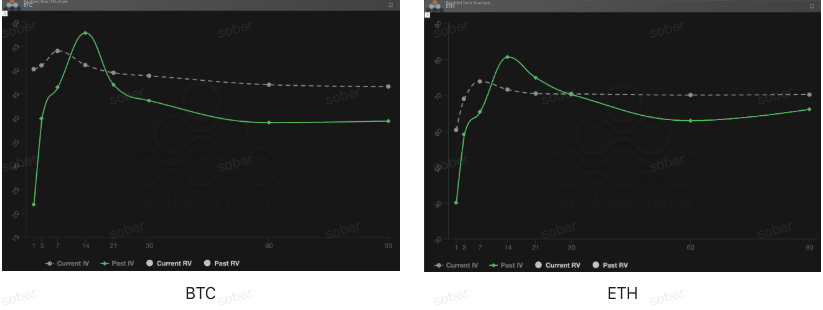
من منظور هيكل الآجال، فإن منحنى التقلبات الضمنية لـ BTC وETH في الأسبوع الماضي لم يكن على شكل Contango نمطي (منخفض قريب وعالٍ بعيد)، بل ظهر «نتوء» على طريقة ارتفاع واضح في IV للجهة القريبة مع بقاء الجزء البعيد عند مستويات مرتفعة.
شكل المنحنى غير طبيعي: إن منحنى التقلبات الضمنية الحالي ليس على هيئة Contango قياسي، بل يظهر «نتوءًا/هبة» واضحة عند موضع يقارب 7 أيام، ما يعكس أن السوق يقوم بتسعير مركز ومكثف لنتائج اجتماع FOMC في ديسمبر.
قفزة IV بفعل الأحداث: إن Current IV مرتفع بشكل ملحوظ في الطرف القصير مقارنةً بـ Past IV (الخط الأخضر المتصل). وهذا ليس وضعًا طبيعيًا في السوق، بل نمط نموذجي لـ«التحوّط/الهروب من المخاطر في مواجهة الأحداث» (event hedging). السوق يقوم بشكل محموم بشراء خيارات قصيرة الأجل قبل اجتماع الولايات المتحدة واليابان في ديسمبر وبعده، ما يرفع IV في الطرف القريب بشكل كبير. عادةً ما يظهر هذا النوع من البنية قبيل الأحداث غير اليقينية الكبيرة مباشرةً.
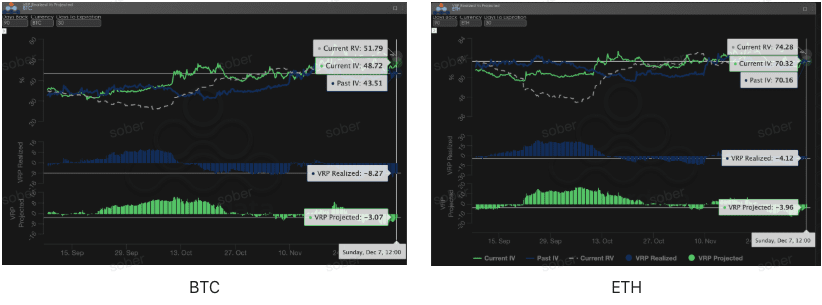
علاوة مخاطر التقلب (VRP): استمرار قيم سالبة عميقة، وما زال يتعين على البائعين توخي الحذر
تمثل VRP (علاوة مخاطر التقلب = IV الضمني - RV المحقق/المتحقق) مؤشرًا مهمًا لقياس ما إذا كان تسعير الخيارات معقولًا. السوق الحالية في مرحلة تعديل.
شهدت تقلبات RV هذا الأسبوع بعض التراجع، ما أدى إلى انكماش طفيف في عمق القيم السالبة لـ VRP. ومع ذلك، فإن بنية VRP السالبة العميقة لم تتغير: كل من Realized VRP وProjected VRP ما زالا في حالة سلبية.
رغم أن الانكماش في القيم السالبة قد حدث، فإن استمرار عمق سالب لـ VRP يوجّه تحذيرًا قويًا لمجرّدي بائعي الخيارات فقط: يبدو القسط مغريًا، لكن قد لا يكون كافيًا لتعويض تذبذبات سعرية محتملة وشديدة في المستقبل. لا سيما في سياق استمرار عدم اليقين الكلي، تظل مخاطر بيع الخيارات بشكل مكشوف مرتفعة للغاية؛ ويوصى باستخدام استراتيجيات مشتري الخيارات أو استراتيجيات فروق تخفف المخاطر للتعامل مع التقلبات المحتملة.
ثالثًا، توصية باستراتيجية الخيارات: Bear Put Spread (سبريد بيع لحماية الهبوط) لقفل مخاطر الجانب السلبي
وبالنظر إلى تعقيد المشهد الكلي الحالي وتشابكه، مع إشارة الاحتياطي الفيدرالي المتبنية لخط متساهل (鸽派) في مقابل احتمال تحرّك ياباني أكثر تشددًا (鹰派)، وإضافة إلى تضييق السيولة في نهاية العام وعدم اليقين بشأن قرار الرسوم/الجمرك، فضلًا عن استمرار Skew في المنطقة السالبة العميقة وبيانات سوق الخيارات التي تُظهر VRP سالبًا باستمرار، نعتقد أن السوق قد يظل عرضة لمخاطر هبوط محتملة. لذلك نواصل التوصية باستخدام Bear Put Spread كخطة دفاعية.
هدف الاستراتيجية:
حماية ضد مخاطر الهبوط المحتملة الناجمة عن تقييد سيولة نهاية العام.
تحديد المخاطر والتكاليف، وتجنب المخاطر التي يتعرض لها البائع المكشوف في ظل VRP السالب بعمق.
الاستفادة الكاملة من علاوات خيارات البيع المرتفعة الناتجة عن Skew العميق السالب، من أجل الدخول بتكلفة منخفضة.
بناء الاستراتيجية (على سبيل المثال BTC/ETH):
شراء Put واحد بسعر تنفيذ أعلى وقيمة خفيفة خارج السعر (Slightly OTM) (Long Put).
بيع Put واحد بسعر تنفيذ أقل وبنفس تاريخ الانتهاء (Short Put).
اختيار تاريخ الاستحقاق:
نظرًا لتأثير حكم المحكمة العليا في ديسمبر وتشدّد السيولة في نهاية العام، يُنصح باختيار عقود متوسطة الأجل على أساس DTE لمدة 30 يومًا أو 60 يومًا لتغطية نافذة عدم اليقين كاملة.
الميزة الأساسية:
من خلال بيع Put بسعر تنفيذ منخفض لتحصيل قسط التأمين (البرميوم)، يمكن خفض تكلفة شراء Put بشكل كبير، مع تثبيت الحد الأقصى للخسارة عند مبلغ صافي قسط التأمين المدفوع. وهذا أكثر كفاءة من حيث التكلفة من شراء خيار البيع مباشرةً (Long Put).
لا يزال Skew الحالي عميقًا في المنطقة السالبة؛ فبيع Put يمنح قسطًا أعلى، ما يحسّن نسبة الربح/الخسارة للفارق بين الأسعار.
رابعًا، إخلاء المسؤولية
تم إعداد هذا التقرير بالاستناد إلى بيانات السوق المتاحة علنًا ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليلي احترافي. جميع المحتويات للأغراض المرجعية ولغرض التبادل فقط، ولا تشكّل أي شكل من أشكال نصائح الاستثمار. تمتلك تداولات العملات المشفّرة والخيارات درجة عالية جدًا من التقلبات والمخاطر، وقد تؤدي إلى خسارة كامل رأس المال. قبل اتخاذ أي استراتيجية تداول، ينبغي على المستثمرين فهم خصائص منتجات الخيارات وسماتها من حيث المخاطر وقدرتهم على تحمّل المخاطر بشكل كامل، ويُرجى التأكد من استشارة مستشار مالي محترف. ولا يتحمّل محللُ هذا التقرير المسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى هذا التقرير. لا تُعد نتائج الأسواق السابقة مؤشرًا على النتائج المستقبلية؛ اتخذ قرارك بعقلانية.
الإنتاج المشترك: Sober Option Studio × Derive.XYZ