
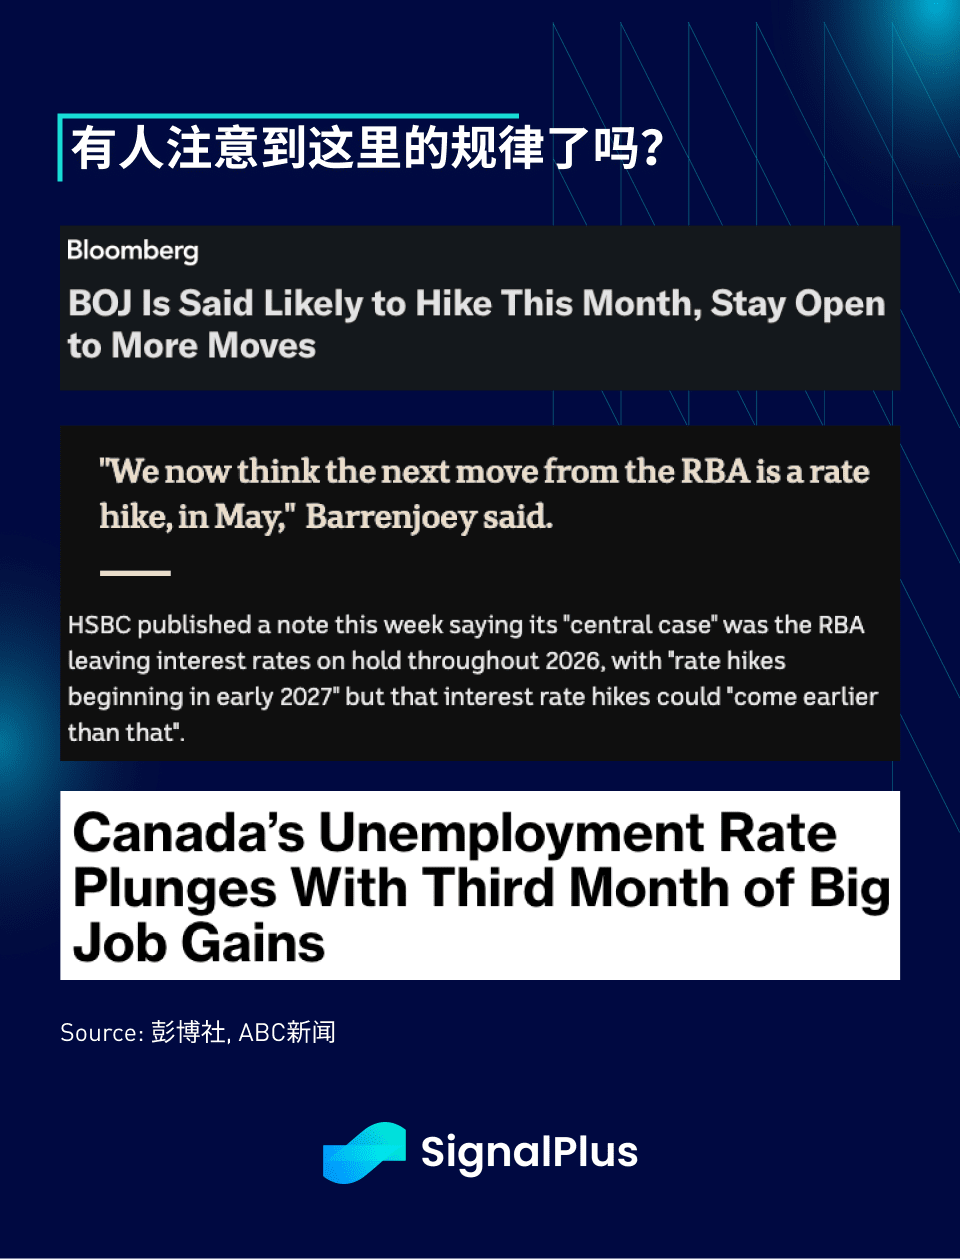
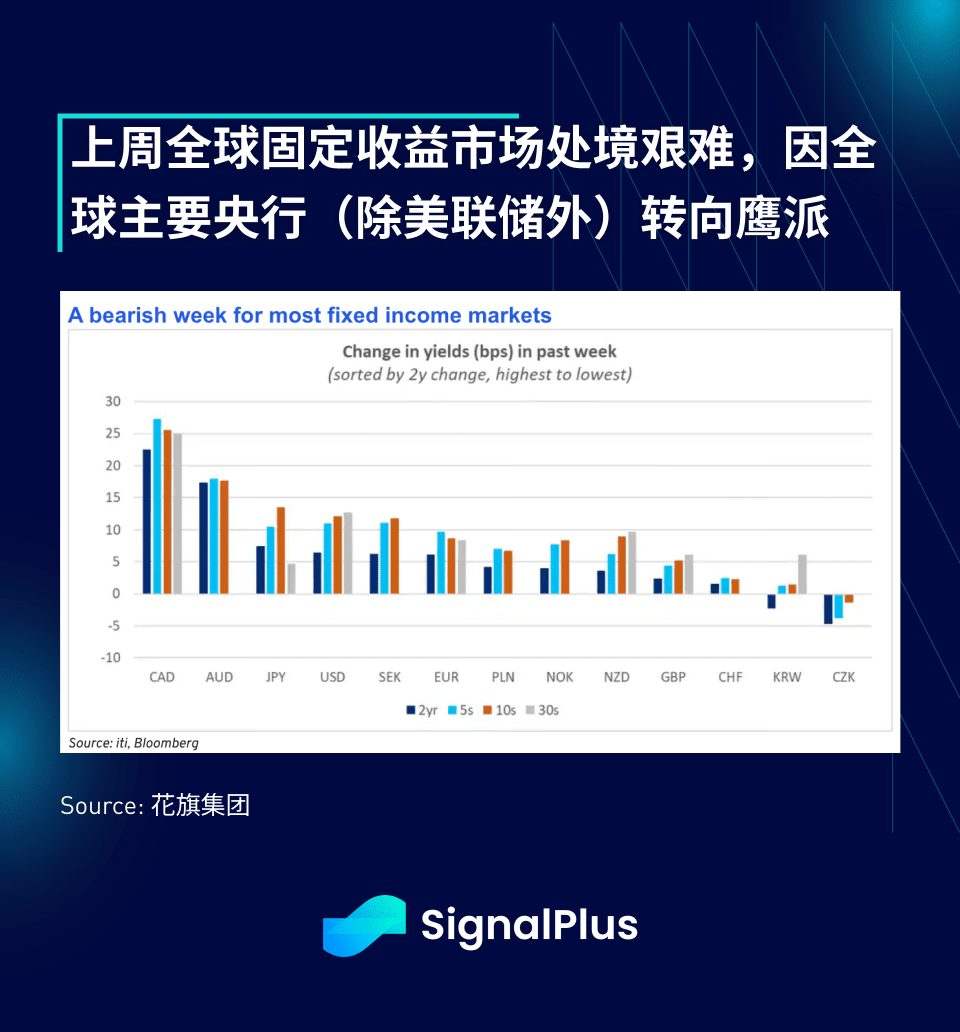
على الرغم من أن شعور المخاطر استقر الأسبوع الماضي، إلا أن سوق الدخل الثابت لمجموعة السبع (G7) شهد أسبوعًا صعبًا، حيث جاءت العديد من البيانات الاقتصادية من الدول الأولى غير الأمريكية بشكل إيجابي بشكل غير متوقع. ارتفع مؤشر أسعار المستهلكين في أستراليا بنسبة 3.8% على أساس سنوي، متجاوزًا التوقعات البالغة 3.6%، مما أدى إلى ارتفاع عوائد السندات الحكومية لمدة 5 سنوات بمقدار 15 نقطة أساس، وارتفع الدولار الأسترالي بنسبة 2.5% مقابل الدولار الأمريكي خلال الشهر. تلا ذلك تقرير التوظيف في كندا، الذي جاء قوياً جداً، متجاوزًا التوقعات (معدل البطالة 6.5% مقابل توقعات بـ 7.0%)، مما أدى إلى أكبر تقلبات يومية في عوائد السندات الحكومية لمدة 5 سنوات في كندا منذ عام 2022 (+20 نقطة أساس)، كما ارتفع الدولار الكندي بنسبة 2%. في اليابان، على الرغم من ضعف الإنفاق الرأسمالي، إلا أن السوق يضع أسعارًا لاحتمالية رفع البنك المركزي الياباني لأسعار الفائدة هذا الشهر، حيث وصلت الاحتمالية إلى 90%، مما جعل موقف بنك الاحتياطي الفيدرالي الذي يتبنى سياسة تيسيرية يبدو غير متناسب في مجموعة السبع.
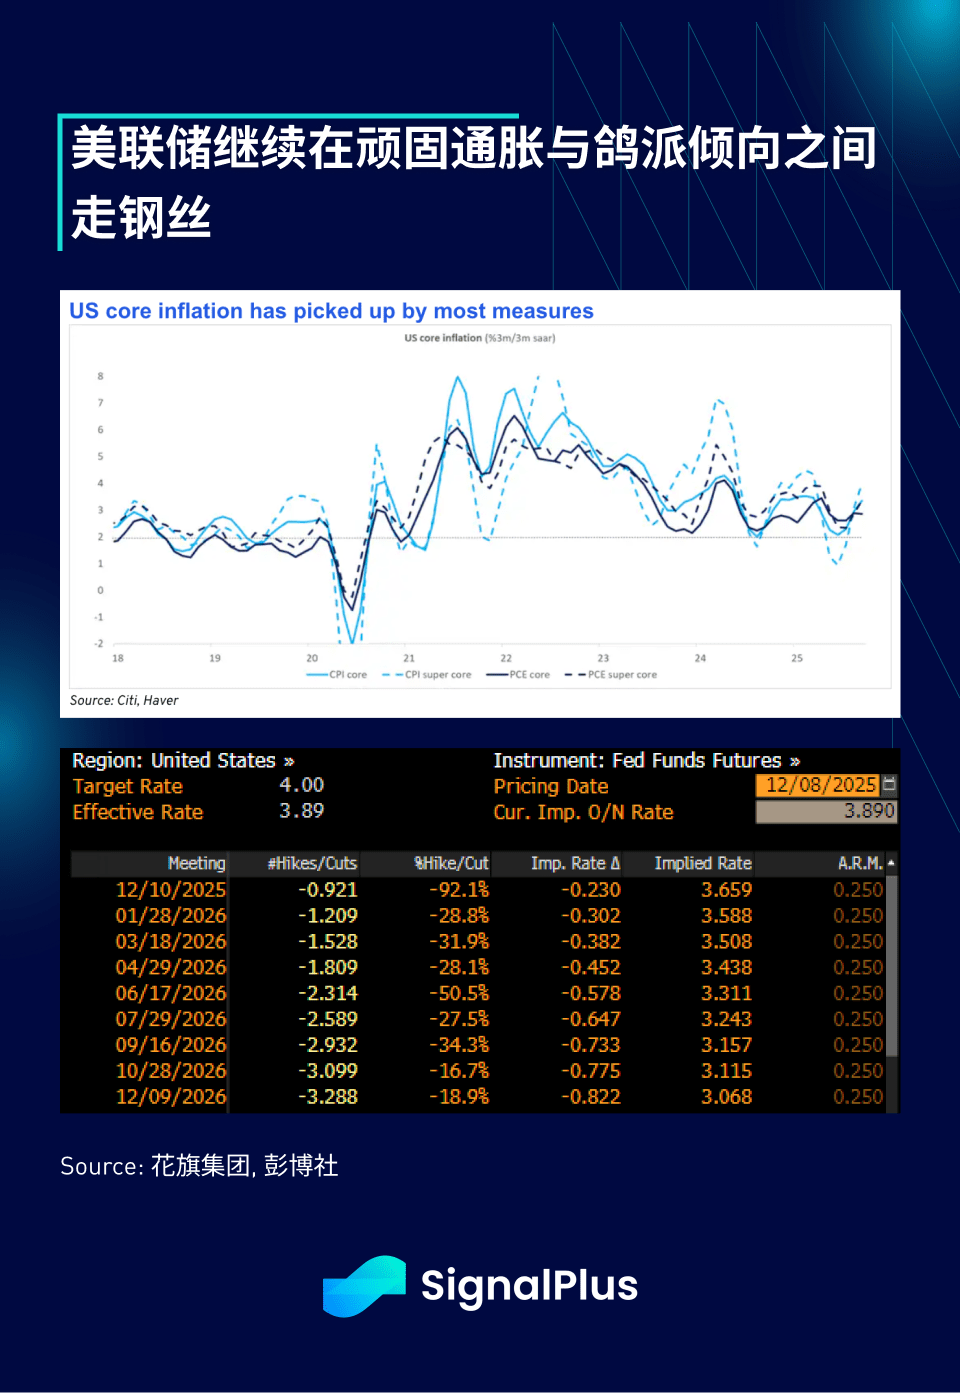
يتوقع السوق على نطاق واسع أن يقوم комитет السوق المفتوحة في الاحتياطي الفيدرالي (FOMC) هذا الأسبوع بخفض الفائدة بمقدار 25 نقطة أساس، ويتوقع أيضًا حدوث خفضين إضافيين خلال عام 2026 بأكمله. ورغم أن التضخم ما زال عنيدًا، فقد أشار الاحتياطي الفيدرالي بالفعل إلى أنه سيتذرع بضعف معدل البطالة (حوالي 4.5%) لتبرير خفض الفائدة الأخير هذا العام. كذلك، وبالنظر إلى أن هناك تقريرين عن التوظيف سيصدران بين اجتماعي ديسمبر ويناير لـFOMC، نتوقع أن يبقي رئيس الاحتياطي الفيدرالي باول خياراته مفتوحة لمزيد من خفض الفائدة في يناير أو مارس، وأن تتشابه توقعات “مصفوفة النقاط” لعام 2026 على الأرجح مع المرة السابقة.
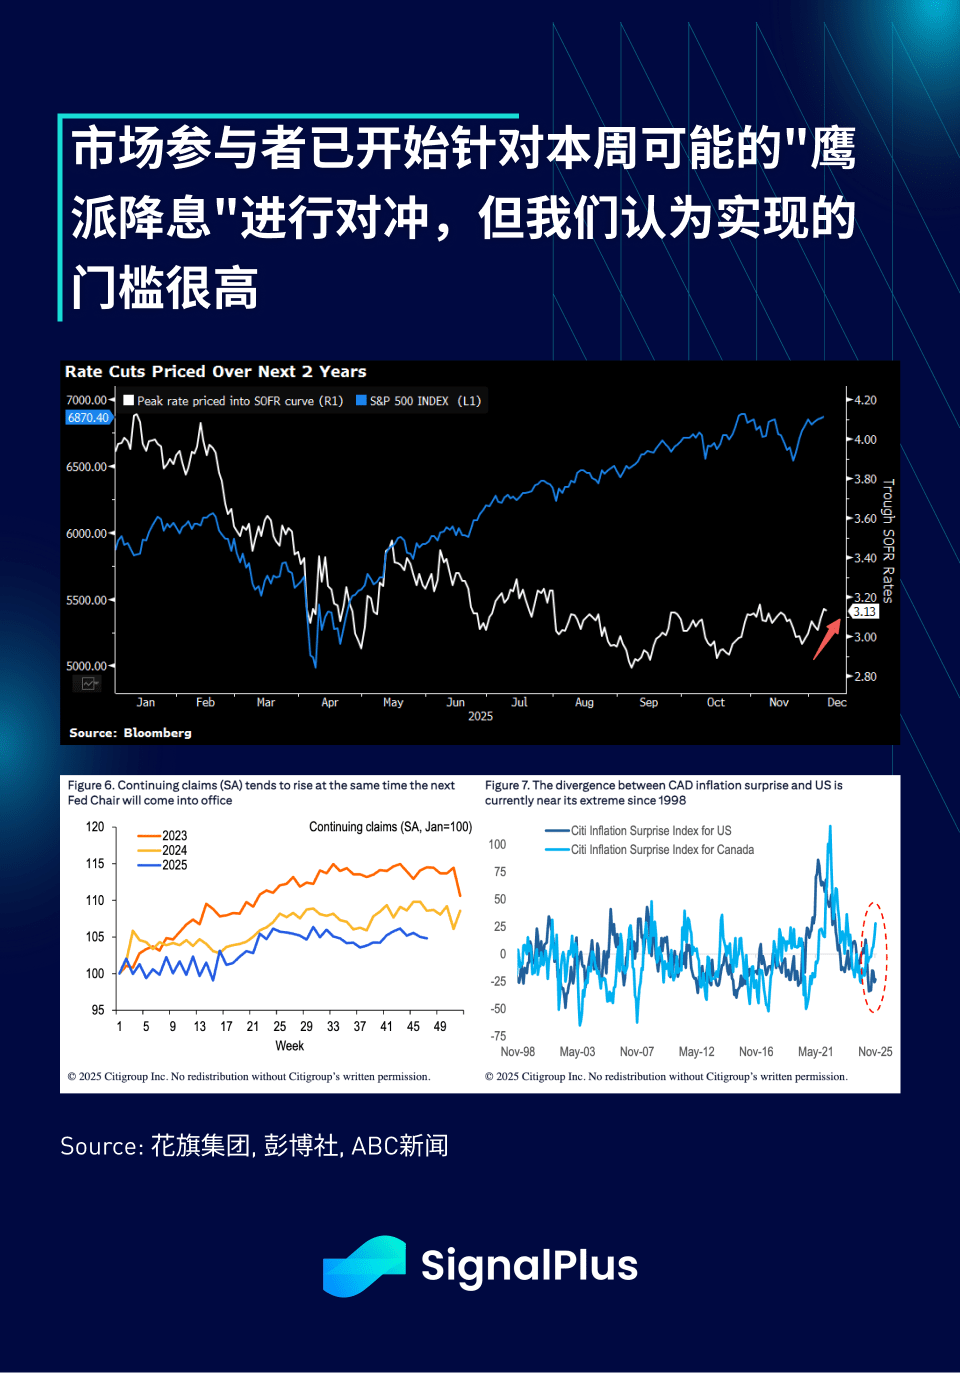
على ما يبدو، بدأ موقف الاحتياطي الفيدرالي المتسم بالميل إلى التيسير (الحمائمي) في مواجهة بعض المقاومة في السوق، إذ بدأ المشاركون في السوق—من خلال توجيهات باول في جلسة الأسئلة والأجوبة أو توقعات بشأن احتمال تغيّر ملخص التوقعات الاقتصادية (SEP)—تسعير احتمال “خفض فائدة أكثر تشددًا” على نحو أشبه بـ”خفض فائدة باتجاه أكثر تشددًا” (أي خفض بميل حمائمي). ولتحقيق ذلك، يحتاج الاحتياطي الفيدرالي إلى أن يكون واضحًا للغاية في توجيهاته على المدى البعيد، مثل تعديل توقعات خفض الفائدة لعام 2026 إلى خفض واحد أو أقل، لكننا نعتقد أن احتمال حدوث ذلك منخفض جدًا.
ومن ناحية أخرى، وبما أن الرئيس ترامب قد لمح بقوة إلى أن كيفن هاسيت قد يكون المرشح التالي لرئاسة الاحتياطي الفيدرالي، فمن المرجح أن تكون هذه نتيجة متوقعة على نطاق واسع من قبل السوق، ما يعني أنه اعتبارًا من يونيو من العام القادم تقريبًا ستتولى قيادة الاحتياطي الفيدرالي شخصية أكثر “تيسيرًا”. وبالنظر إلى الأفق المتوسط، وضمن افتراض عدم حدوث تغير كبير في الظروف الاقتصادية الكلية التي تحققت بالفعل، فمن المحتمل أن تبقى وجهة النظر القائلة بـ1) ضعف الدولار، 2) ارتفاع التضخم، 3) أن منحنى عوائد سندات الخزانة الأمريكية سيصبح أكثر حدة (أشد انحدارًا)، و4) ارتفاع أسعار الأصول دون تغيير.
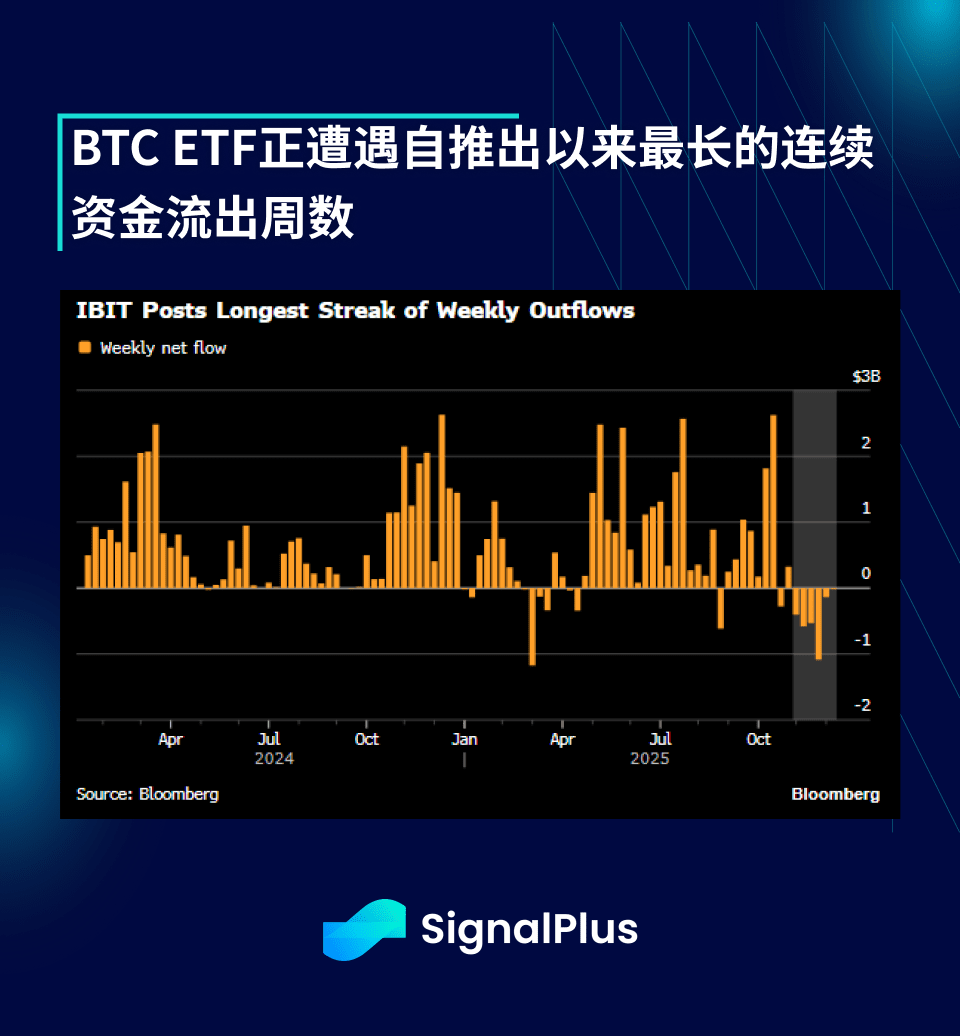
لم تؤثر كل هذه العوامل على سوق العملات المشفرة بشكل كبير؛ فقد ارتد سعر BTC إلى نطاق 86–92 ألف دولار بعد أسبوع تداول فاتِر. لكن للأسف، يبدو أن المشاعر الأساسية في السوق قد تحولت إلى التدهور؛ إذ شهد صندوق iShares Bitcoin Trust الخاص بـBlackRock (IBIT) أطول سلسلة من الأسابيع منذ تأسيسه من حيث تدفقات نقدية خارجة متتالية، وبلغ إجمالي التدفقات الخارجة خلال آخر 6 أسابيع متواصلة قرابة 2.9 مليار دولار.
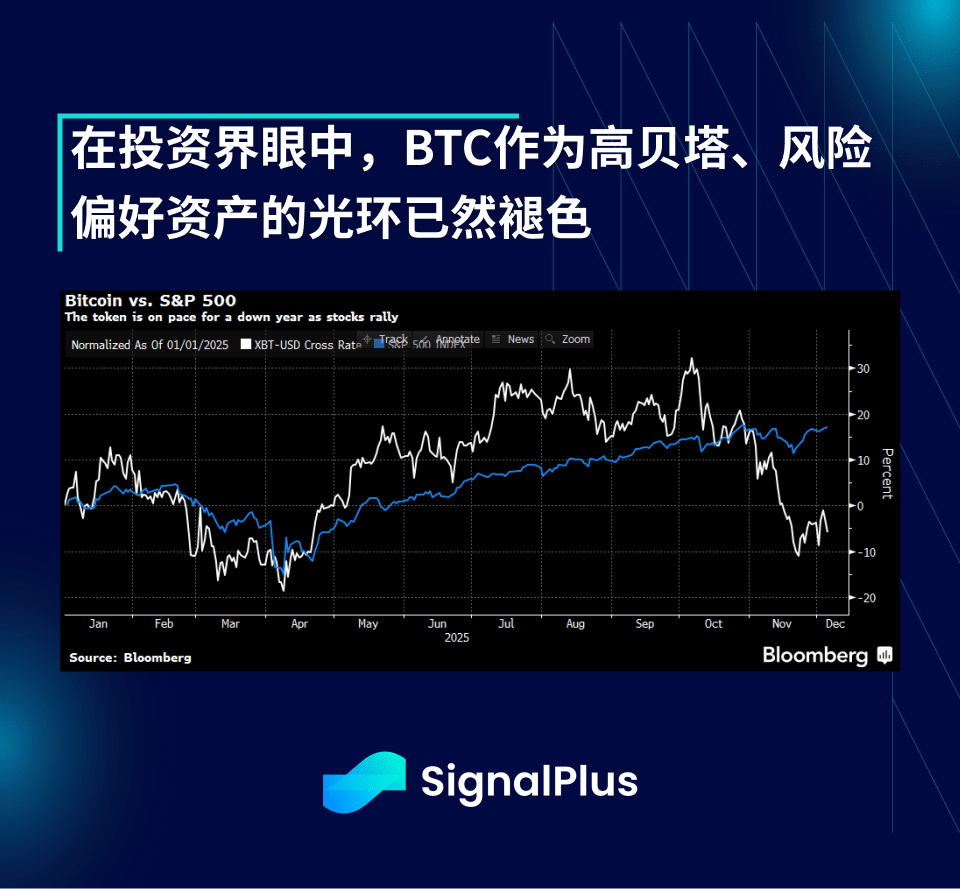
يمكن ملاحظة هذا التحول العاطفي البنيوي من خلال الارتباط (أو غيابه) مع BTC في الفترة الأخيرة. خلال الأسابيع الثمانية الماضية، كان أداء BTC أقل بكثير من فئات الأصول الأخرى ذات الحساسية الأعلى للمخاطر (بيتا مرتفعة) وتفضيل المخاطرة. يحدث هذا الانفصال في الوقت الذي تحوّل فيه تركيز المستثمرين بالكامل إلى الذكاء الاصطناعي والأسهم المرتبطة به، مع عودة المتداولين التجزئة عالميًا إلى سوق تداول الأسهم داخل اليوم (والتوقعات)، بينما لا تزال أسعار الذهب والفضة قريبة من مستوياتها المرتفعة تاريخيًا.
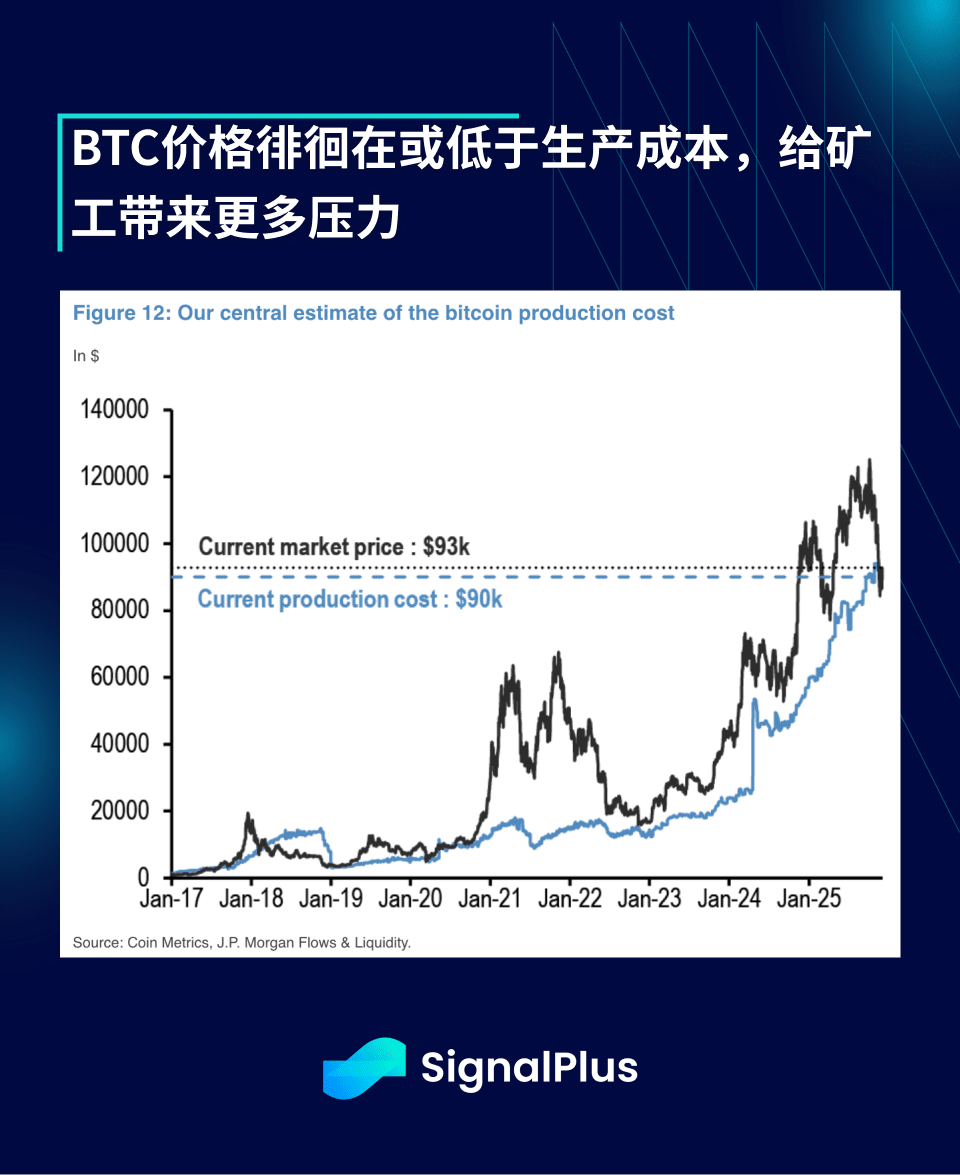
من زاوية الإنتاج، يتأرجح سعر BTC ما يزال دون أغلب مؤشرات تكاليف الإنتاج. وبسبب التحول في الآونة الأخيرة نحو تنظيم أكثر صرامة لأنشطة العملات المشفرة في الصين، وإعادة عمال المناجم توجيه موارد الحوسبة إلى الذكاء الاصطناعي وتقليص أنشطة التعدين الخالص، انخفضت نسبة الهش/الـ”杂凑率” بشكل حاد. إذا ظل السعر منخفضًا لفترة طويلة تحت تكلفة الإنتاج، فسيؤدي ذلك إلى ضغط إضافي على عمال المناجم، ما قد يفضي إلى مزيد من الانخفاض في نسبة الهش وصعوبة التعدين، وبذلك تتشكل حلقة ارتداد سلبية—في المتوسط—تدفع سعر BTC إلى الانخفاض.
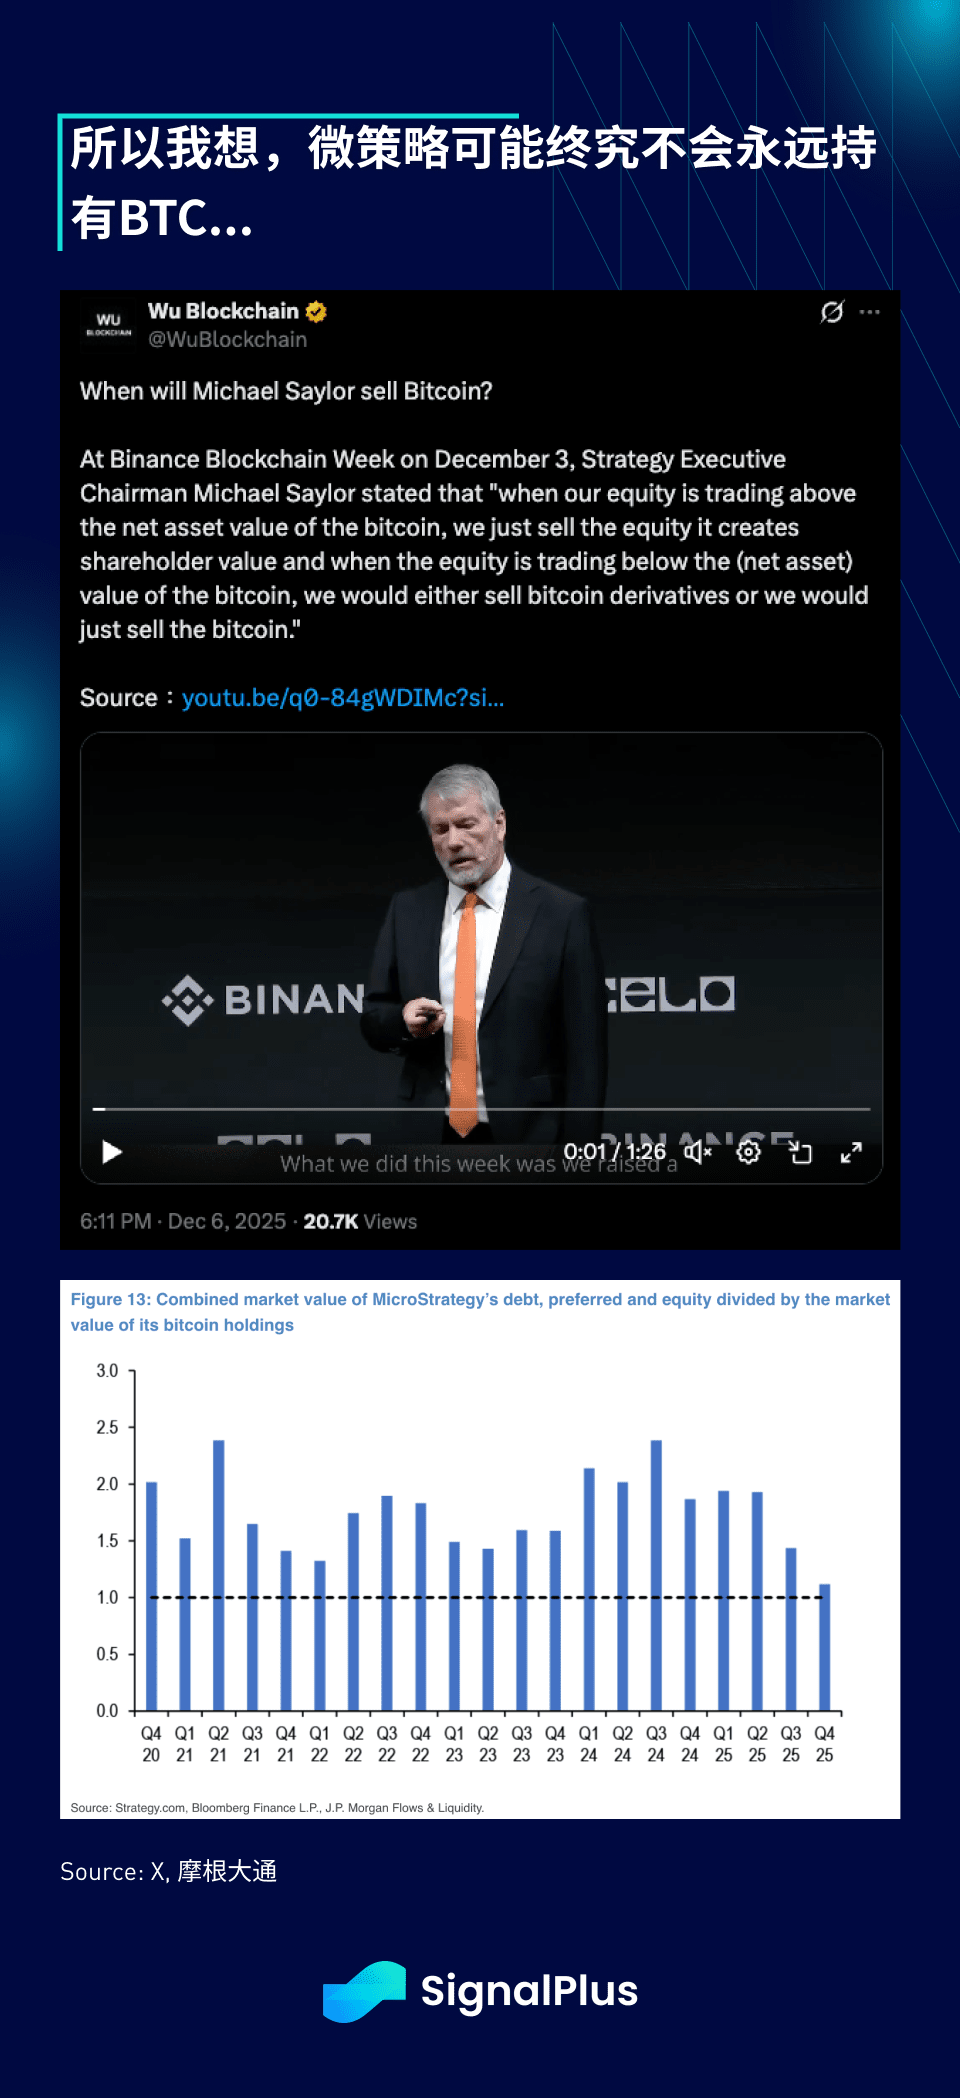
والأكثر تعقيدًا هو أن الانهيار الحاد في DATs على مستوى العالم أثار مخاوف واسعة في السوق بشأن فائض المعروض، وبشأن احتمال اندلاع عمليات بيع قسرية عندما تكون أسعار أسهم هذه الشركات المدرجة أقل بكثير من القيمة التي يمتلكونها من BTC. تواجه شركة MicroStrategy (MSTR) أكبر ضغط حاليًا؛ إذ لا يكاد يوجد أي علاوة بين القيمة الإجمالية للديون مع حقوق الملكية مقارنة بقيمة BTC التي تمتلكها، إذ بلغت العلاوة مبلغًا ضئيلًا للغاية. وعندما سئل عما سيحدث إذا هبطت هذه النسبة إلى أقل من 1، قدّم سيلر ردًا مقلقًا:
“عندما يكون سعر تداول أسهمنا أعلى من القيمة الصافية لبيتكوين، فإننا نبيع الأسهم، وهذا يخلق قيمة للمساهمين؛ أما عندما يكون سعر تداول أسهمنا أقل من القيمة (الصافية لبيتكوين)، فسوف نبيع إما المشتقات المرتبطة ببيتكوين أو نبيع بيتكوين مباشرة.” — مايكل سيلر، أسبوع بلوكتشين بينانس، 3 ديسمبر
نأمل أن يُعفي احتياطي التمويل البالغ 1.4 مليار دولار لشركة MicroStrategy (MSTR) من الاضطرار إلى تصفية احتياطياتها من BTC في المستقبل القريب.
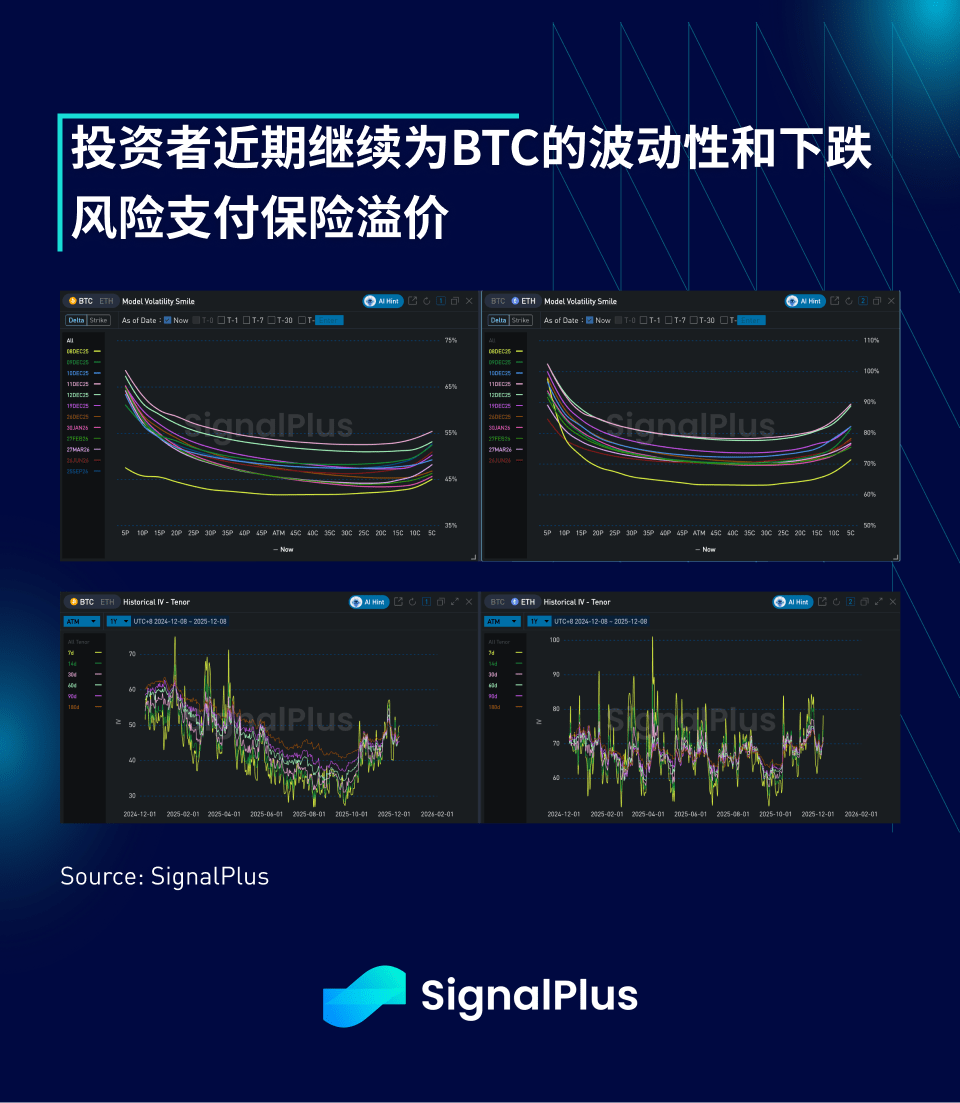
وبالنظر إلى المستقبل، فالأمر يشبه إلى حد كبير ما كان عليه سابقًا—من المتوقع أن تبقى أسواق الأسهم متماسكة حتى نهاية العام، في حين يواجه سوق الدخل الثابت ضغوط تعديل قصيرة الأجل، لأن البنوك المركزية العالمية، إلى جانب الاحتياطي الفيدرالي، تتجه نحو موقف محايد/أكثر تشددًا ما يدفع اتجاه العوائد إلى الارتفاع. يقلقنا أن تبقى العملات الرقمية في سوق هابطة قصيرة الأجل، حتى تثبت العكس، وهو ما ينعكس في سوق التقلبات؛ إذ لا يزال المتداولون يدفعون علاوة للتأمين ضد هبوط الأسعار. وقد يلزم حدوث خفض فائدة شديد النزعة للتيسير (أو إعلان مفاجئ من مؤشر S&P 500 بإدراج BTC) لقلب الاتجاه قصير الأجل؛ لذلك نتوقع أن تظل اهتمامات السوق ومشاعرها فاترة مع قدوم العام الجديد، مع ميل هبوطي بطيء.
حظًا موفقًا، أتمنى لك تداولًا ناجحًا.