
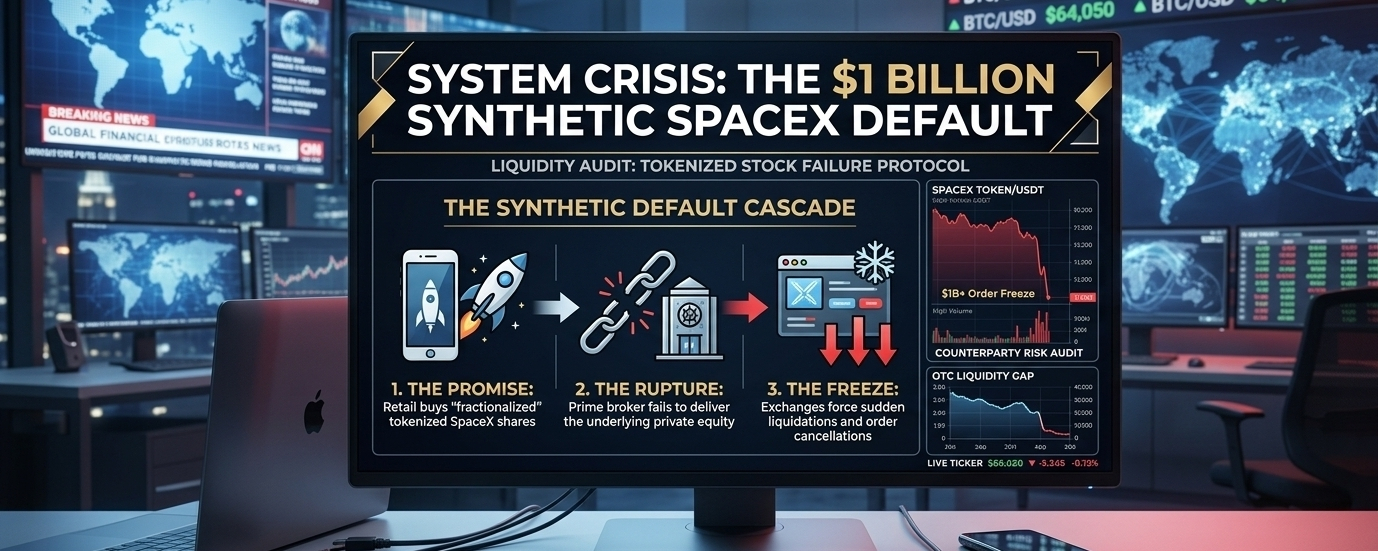
اهتزازات هائلة عبرت مشهد الأصول الرقمية المركزية بعد حدوث تصدع هيكلي ضخم. خلال الـ 24 ساعة الماضية، اضطرت العديد من منصات العملات المشفرة من الفئة الأولى إلى إيقاف وإلغاء عروضها التسويقية بشكل مفاجئ "لأسهم SpaceX المرمّزة" قبل الطرح العام الأولي.
النتائج ضخمة: يُقدّر أن 1 مليار دولار من أوامر شراء العملاء الأفراد قد تم تجميدها أو إلغاؤها أو تصفيتها قسراً مرة أخرى إلى العملات المستقرة.
[ الانهيار الافتراضي الاصطناعي ]
├── 1. الوعد: عمليات شراء الأفراد لأسهم SpaceX "المجزأة" المرمّزة.
├── 2. الانفصال/الانقطاع: يفشل الوسيط الرئيسي (Prime broker) في تسليم الأسهم الخاصة الأساسية.
└── 3. التجميد: تدفع عمليات البورصة إلى تصفيات سريعة قسرية وإلغاء أوامر.
📊 وهم الأسهم الخاصة الاصطناعية
الفكرة الكامنة وراء الأصول الواقعية المُرمّزة (RWA) جذابة للغاية. تقديم وصول مُجزّأ للتجار التجزئة اليوميين إلى شركات Web2 الخاصة فائقة الحصرية مثل SpaceX التابعة لإيلون ماسك يبدو كأنه التمكين المالي الديمقراطي النهائي.
ومع ذلك، تحت واجهات المستخدم المصقولة لسلسلة الكتل، تكمن حقيقة معمارية قاسية: الرموز الاصطناعية (synthetic tokens) تعتمد بالكامل على وسطاء تقليديين شديدي المركزية.
عندما تشتري حصة مُرمّزة (tokenized) على منصة كريبتو، فأنت لا تتفاعل مباشرةً مع SpaceX أو ناسداك. أنت تعتمد على سلسلة حفظ (custody) معقدة تشمل بورصة عملات رقمية، ووسيطًا ثانويًا، وغرفة مقاصة تقليدية تحتفظ بالأسهم المادية الخاصة بالقطاع الخاص داخل خزنة.
إذا فشل الوسيط الرئيسي التقليدي في تأمين/تسليم الأسهم الخاصة الأساسية قانونيًا من المساهمين الأوائل لدى SpaceX، يصبح العقد الذكي على سلسلة الكتل ورقًا بلا قيمة تمامًا. تُجبر البورصة على تفعيل قاطع طوارئ فوري.
⚠️ الضعف البنيوي الجوهري
لم تحدث هذه الإخفاقات بسبب استغلال في سلسلة الكتل، أو خلل في عقد ذكي، أو اختراق في التمويل اللامركزي (DeFi). حدثت لأن البنية التحتية التقليدية التناظرية لخط أنابيب القطاع الخاص مغلقة وبطيئة وغير متوافقة تمامًا مع متطلبات السيولة الفورية على مدار الساعة، 24/7، في سوق العملات المشفرة.
مخاطر الطرف المقابل مكشوفة: إذا كنت تمتلك رموزًا اصطناعية تمثل أصولًا واقعية أو أسهمًا قبل الاكتتاب العام (pre-IPO) على بورصة مركزية، فأنت لا تمتلك الأصل. أنت تمتلك وعدًا رقميًا. أنت تتحمل مخاطر طرف مقابل هائلة من وسطاء طرف ثالث غير مُتحققين.
فخ التسوية: عندما تتعطل المسارات المالية التقليدية خلف الكواليس، لا تحصل على الأسهم التي دفعت ثمنها. بدلًا من ذلك، تتعرض لاستردادات قسرية على شكل عملات مستقرة (stablecoin refunds)، دون أن تحظى إطلاقًا بالارتفاع الكلي (macro upside) للنمو الفعلي في تقييم الأصل.
🧭 حكم النظام
حدث تصفية بقيمة 1 مليار دولار هو تذكير قاسٍ وضروري بالروح الجوهرية للتشفير. الثقة الاصطناعية ما زالت ثقة. إذا لم تتمكن من الحفظ الذاتي للأصل الأساسي، أو إذا لم تتمكن من التحقق من وجوده مباشرةً على دفتر أستاذ (ledger) عام على بلوك تشين عبر Proof of Reserves، فأنت تتاجر بوهم.
مع استمرار اختلاط الخطوط بين أسهم Web2 والسيولة في Web3، لم يعد من الممكن اعتبار إدارة مخاطر الطرف المقابل أمرًا اختياريًا—إنها الفارق بين البقاء والتصفية. راقب المسارات الفعلية، لا ضجيج التسويق. 🧠⚡