SPCX 当前 $160.95(首日涨19.2%),Starlink 是估值最核心支撑
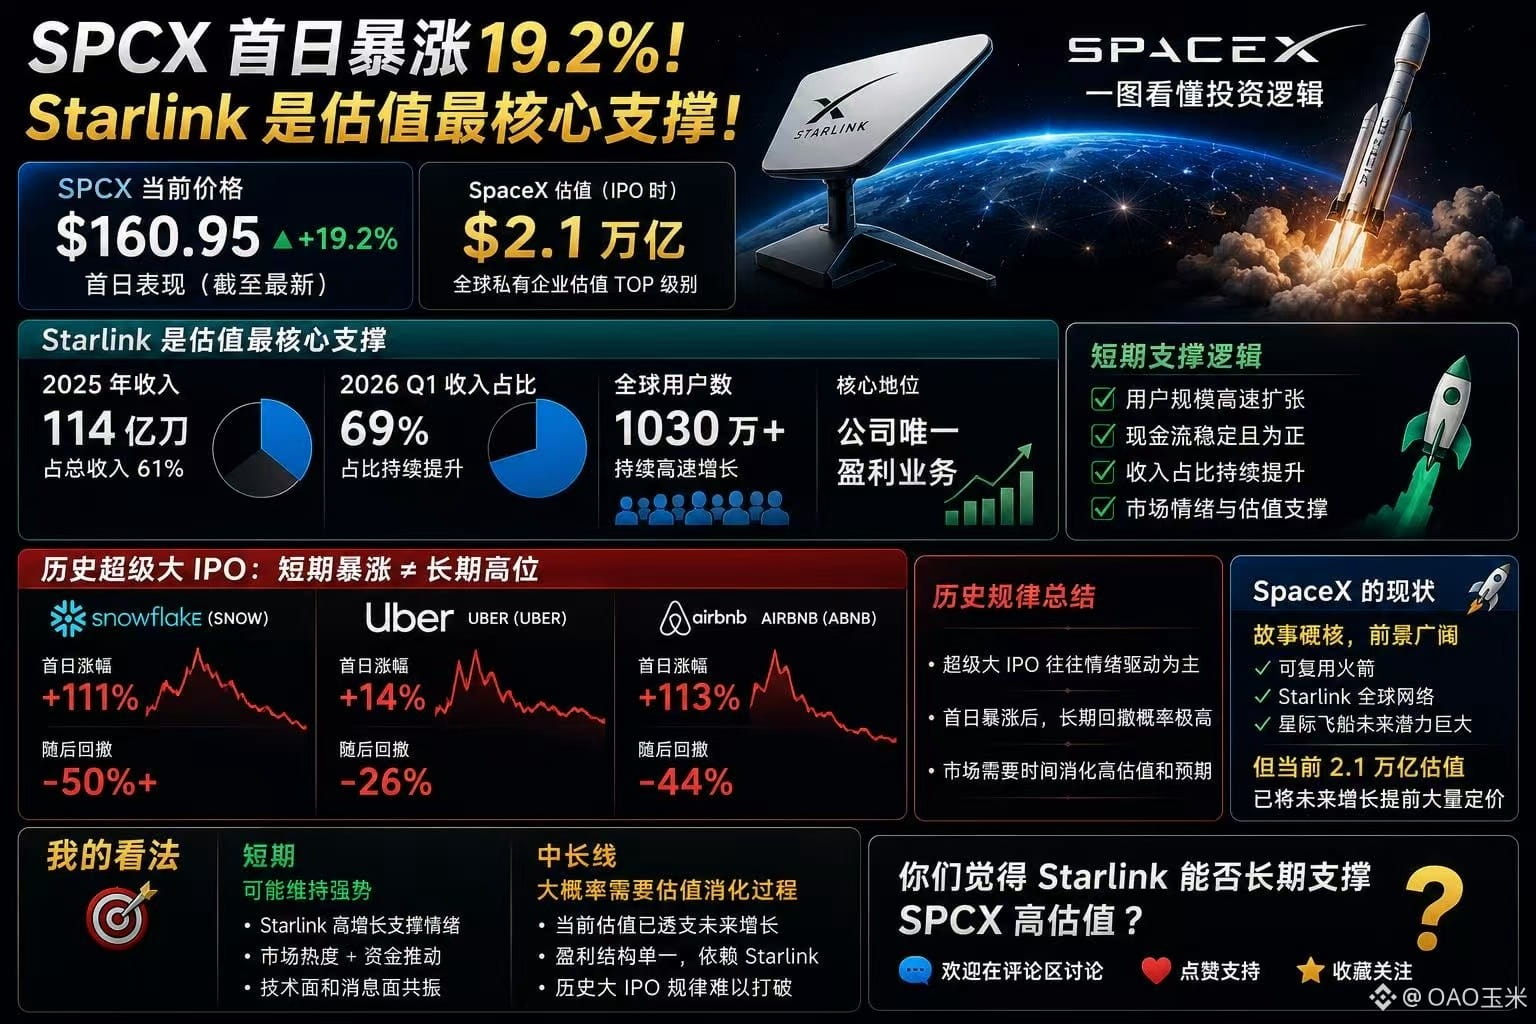
Starlink 2025 年收入114亿刀,占总收入61%,2026 Q1 占比升至69%,用户超1030万,是公司唯一盈利业务。
短期内,这块业务能较好支撑估值和情绪。
但结合历史大IPO(Snowflake首日暴涨111%后回撤超50%、Uber、Airbnb等),超级大IPO情绪驱动短期大涨后,长期站稳高位难度极大。
SpaceX 故事硬核,但当前2.1万亿估值已经把未来增长提前大量定价。
我的看法:短期可能维持强势,中长线大概率需要估值消化过程。
你们觉得 Starlink 能否长期支撑 SPCX 高估值?欢迎讨论 👇#SpaceX上市美股高开
Starlink 2025 年收入114亿刀,占总收入61%,2026 Q1 占比升至69%,用户超1030万,是公司唯一盈利业务。
短期内,这块业务能较好支撑估值和情绪。
但结合历史大IPO(Snowflake首日暴涨111%后回撤超50%、Uber、Airbnb等),超级大IPO情绪驱动短期大涨后,长期站稳高位难度极大。
SpaceX 故事硬核,但当前2.1万亿估值已经把未来增长提前大量定价。
我的看法:短期可能维持强势,中长线大概率需要估值消化过程。
你们觉得 Starlink 能否长期支撑 SPCX 高估值?欢迎讨论 👇#SpaceX上市美股高开