


يانغ جينلونغ يلقي خطابًا خاصًا
في 4 ديسمبر، خلال المؤتمر السنوي لنظام المعلومات المالية لشركة المالية لعام 114، ألقى رئيس البنك المركزي يانغ جينلونغ خطابًا خاصًا بعنوان "ابتكار الرقمنة في الدفع والدور الذي تلعبه البنك المركزي".
في مواجهة التطورات السريعة في التكنولوجيا المالية على مستوى العالم، من انتشار الدفع الإلكتروني إلى ظهور تقنية البلوكشين، حدد يانغ جينلونغ بوضوح موقف البنك المركزي خلال الاجتماع: بغض النظر عن كيفية تقدم التكنولوجيا، فإن "الثقة" ستظل دائمًا حجر الزاوية في نظام العملة.
وأكد أن الابتكارات في الدفع في المستقبل لا تزال بحاجة إلى دعم البنك المركزي كأساس للثقة، واتباع استراتيجية "المسارين المتوازيين"، من جهة تحسين النظام الحالي للدفع، ومن جهة أخرى التقدم بثبات في تطوير العملة الرقمية للبنك المركزي (CBDC)، وخاصة في دمج CBDC بالجملة مع الأصول المرمزة، مما يظهر رؤية البنك المركزي للبنية التحتية المالية المستقبلية.
تثبيت مرساة النظام النقدي والتمسك ببنية الطبقتين
يبدأ يانغ جينلون أولًا من جوهر النقود، مشيرًا إلى أن أي ابتكار في الدفع يجب أن يقوم على نظام نقدي سليم. واستشهد برأي بنك التسويات الدولية BIS، مؤكدًا أن نقود البنك المركزي تمتلك ثلاثة دعائم لا غنى عنها: «الواحدية» (Singleness) و«المرونة» (Elasticity) و«السلامة/التكامل» (Integrity).
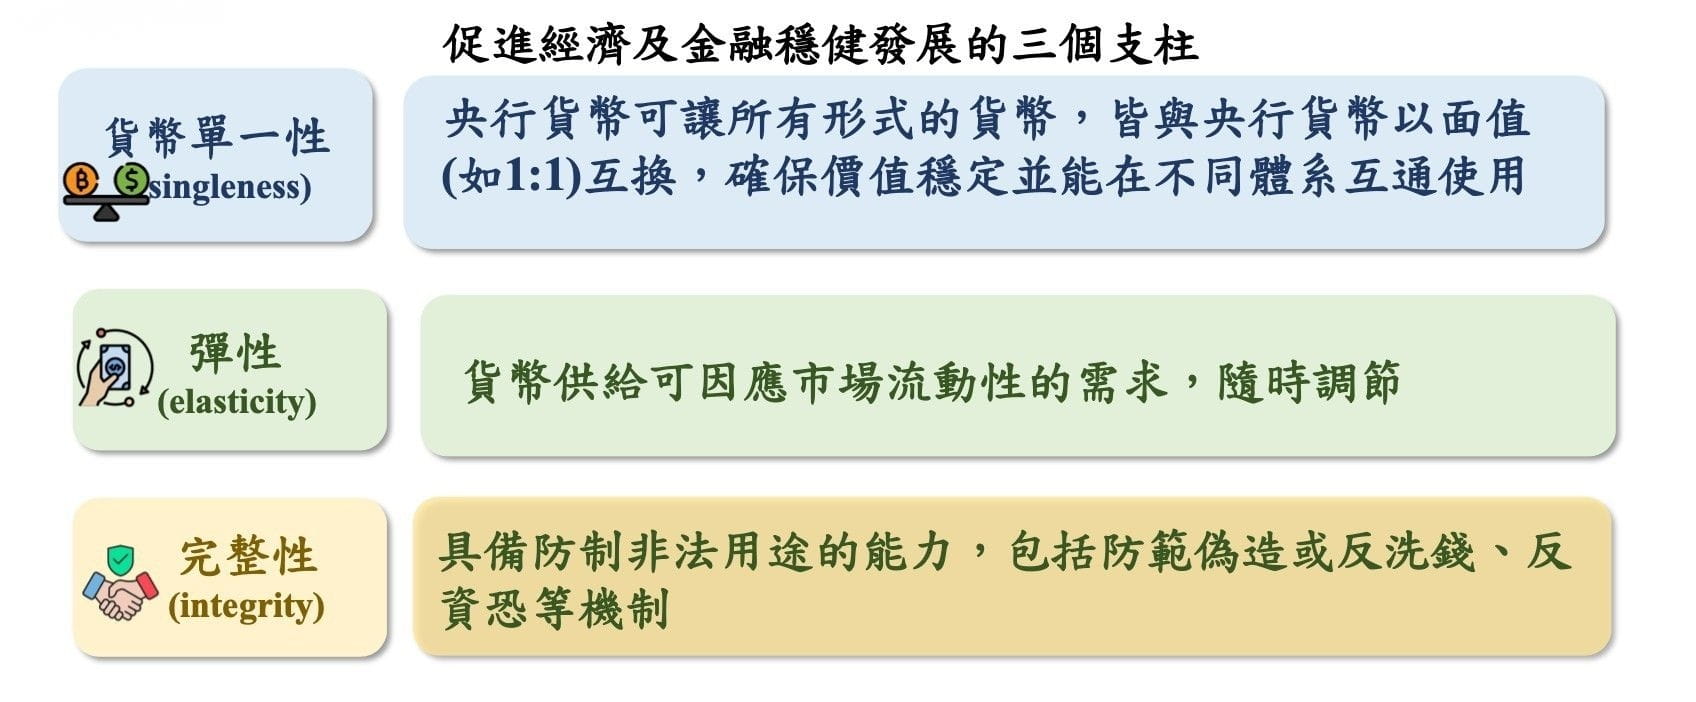 لنقود البنك المركزي ثلاث دعائم لا غنى عنها: «الواحدية» (Singleness) و«المرونة» (Elasticity) و«السلامة/التكامل» (Integrity). البنك المركزي
تشير «الواحدية» إلى أن نقود البنك المركزي قادرة على ضمان أن جميع أشكال النقود (مثل ودائع البنوك التجارية وأرصدة المدفوعات الإلكترونية) يمكن تبادلها بالقيمة الاسمية بنسبة 1:1، وهذا أيضًا مفتاح استقرار النظام النقدي
أما «المرونة» فتشير إلى قدرة البنك المركزي على تعديل عرض النقود في أي وقت للتعامل مع احتياجات سيولة السوق
وتَتعلق «السلامة/التكامل» بقدرة مكافحة غسل الأموال وتمويل الإرهاب
على هذا الأساس، أعاد يانغ جينلون التأكيد على أهمية «نظام الطبقتين» (Two-Tier System). ويرى أن دور البنك المركزي بوصفه الملاذ الأخير للمقرض (آخر مُقرض) ومزوّد أصول التسوية لا يمكن الاستغناء عنه، مهما بلغت لا مركزية تقنية الدفع.
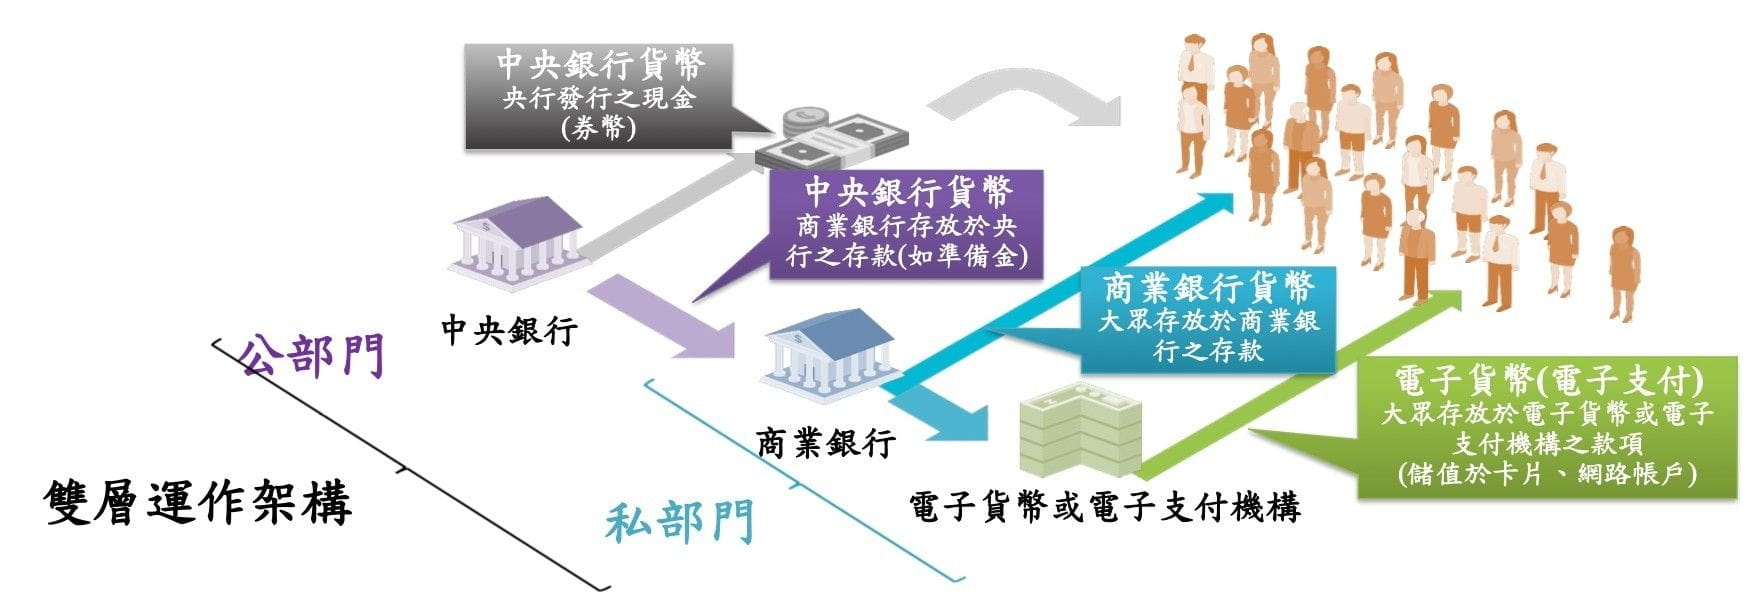 أكد يانغ جينلون أهمية «نظام الطبقتين» (Two-Tier System). البنك المركزي
لا يمكن ضمان أفضل تطور لتعاون القطاعين العام والخاص إلا عبر تصميم هرمي بين البنك المركزي والبنوك التجارية، وبين البنوك التجارية والعملاء، إلى جانب تأمين الودائع والإشراف الاحترازي.
وهذا يعني أنه حتى مع صعود الأصول الرقمية، لا يعتزم البنك المركزي أن يجعل التكنولوجيا تحل محل دور الوساطة المالية التقليدي بالكامل، بل يسعى إلى تعزيز آليات الثقة القائمة عبر الرقمنة.
المضي قدمًا على مسارين: انتشار TWQR والتطبيق العملي لمدفوعات CBDC بالتجزئة
فيما يتعلق بخارطة طريق تطور سوق المدفوعات في تايوان، اقترح يانغ جينلون استراتيجية «النظامين جنبًا إلى جنب». أولًا، وفي تحسين النظام القائم، شدد بشكل خاص على نتائج دفع «TWQR». ولحل مشكلة عدم توافق معايير رموز QR المختلفة في السوق، قامت شركة الخدمات المالية (CFC) منذ عام 2021 بإنشاء «منصة مشاركة عبر المؤسسات للمدفوعات الإلكترونية»، لربط البنوك بمؤسسات المدفوعات الإلكترونية.
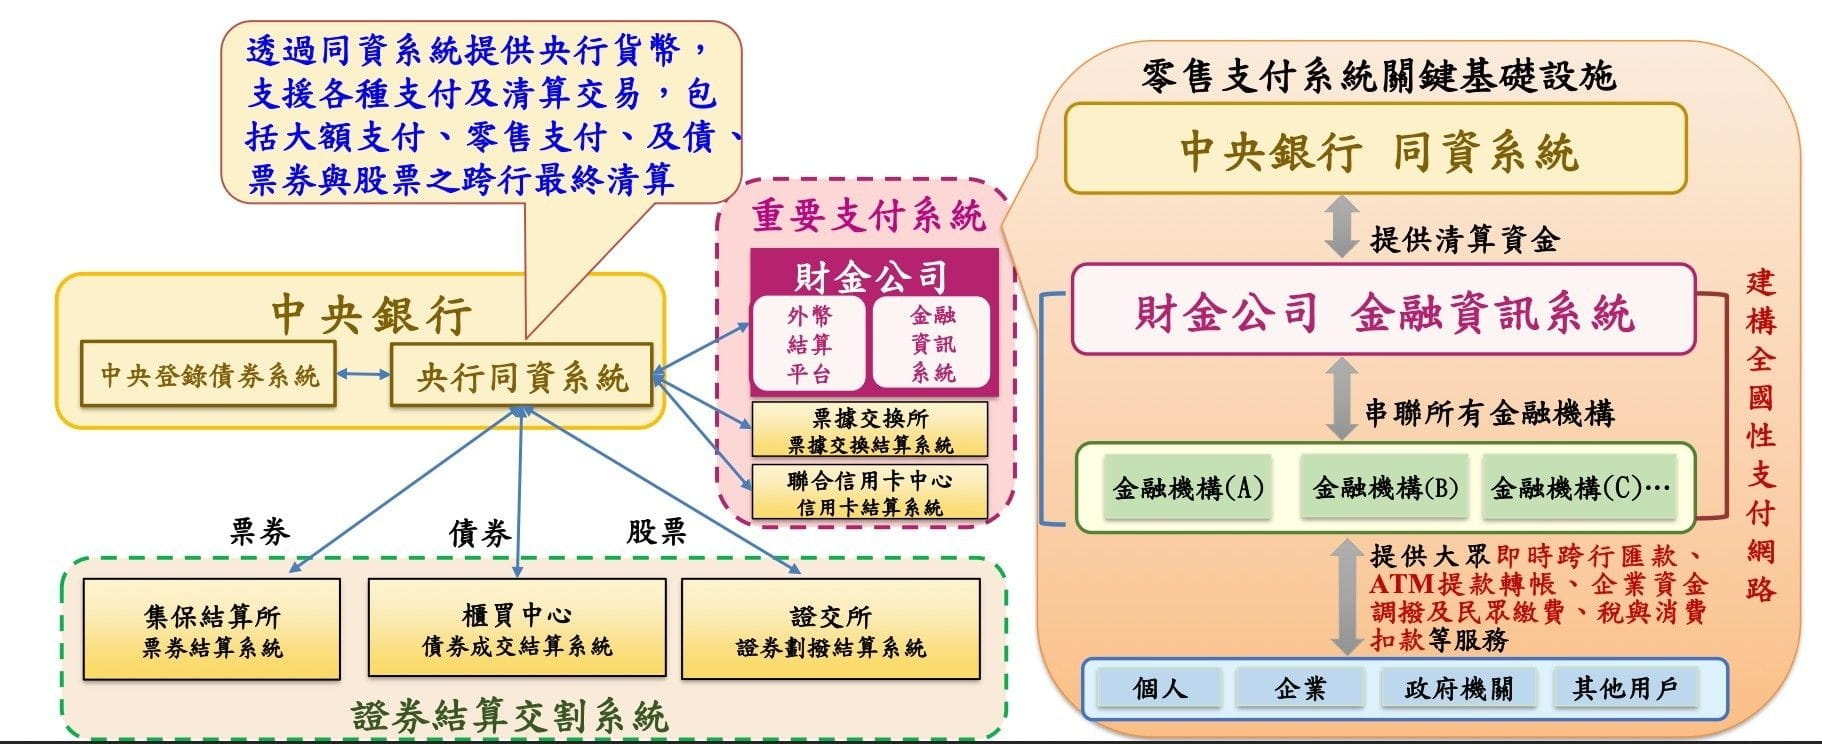 بالنسبة إلى مسار تطوير سوق المدفوعات في تايوان، اقترح يانغ جينلون استراتيجية «النظامين جنبًا إلى جنب». البنك المركزي
وفقًا لبيانات البنك المركزي، ينمو حجم معاملات TWQR عامًا بعد عام، ووصل حجم التشغيل في عام 2024 إلى 582 تريليون دولار تايواني جديد (TWD)، أي 23 ضعفًا لإجمالي الناتج المحلي لذلك العام، ما يوضح نجاح تايوان الكبير في تكامل مدفوعات التجزئة. علاوة على ذلك، ولتحسين كفاءة المدفوعات عبر الحدود، تعمل شركة الخدمات المالية بنشاط على دفع قابلية التبادل ثنائي الاتجاه للمدفوعات مع دول مثل اليابان (PayPay) وكوريا الجنوبية (BCCard) وسنغافورة (NETS)، مع مواصلة متابعة الاتجاهات الدولية بشأن الترابط بين أنظمة الدفع السريع (FPS).
ومع ذلك، لا يعني ذلك أن الخطة متوقفة. تحول البنك المركزي بدلًا من ذلك إلى تطبيق التقنية على «منصة تدفقات البنية التحتية الرقمية العامة»، بالتعاون مع وزارة التنمية الرقمية، لاستخدامها في إصدار القسائم الرقمية وإعانات نقدية للحكومة.
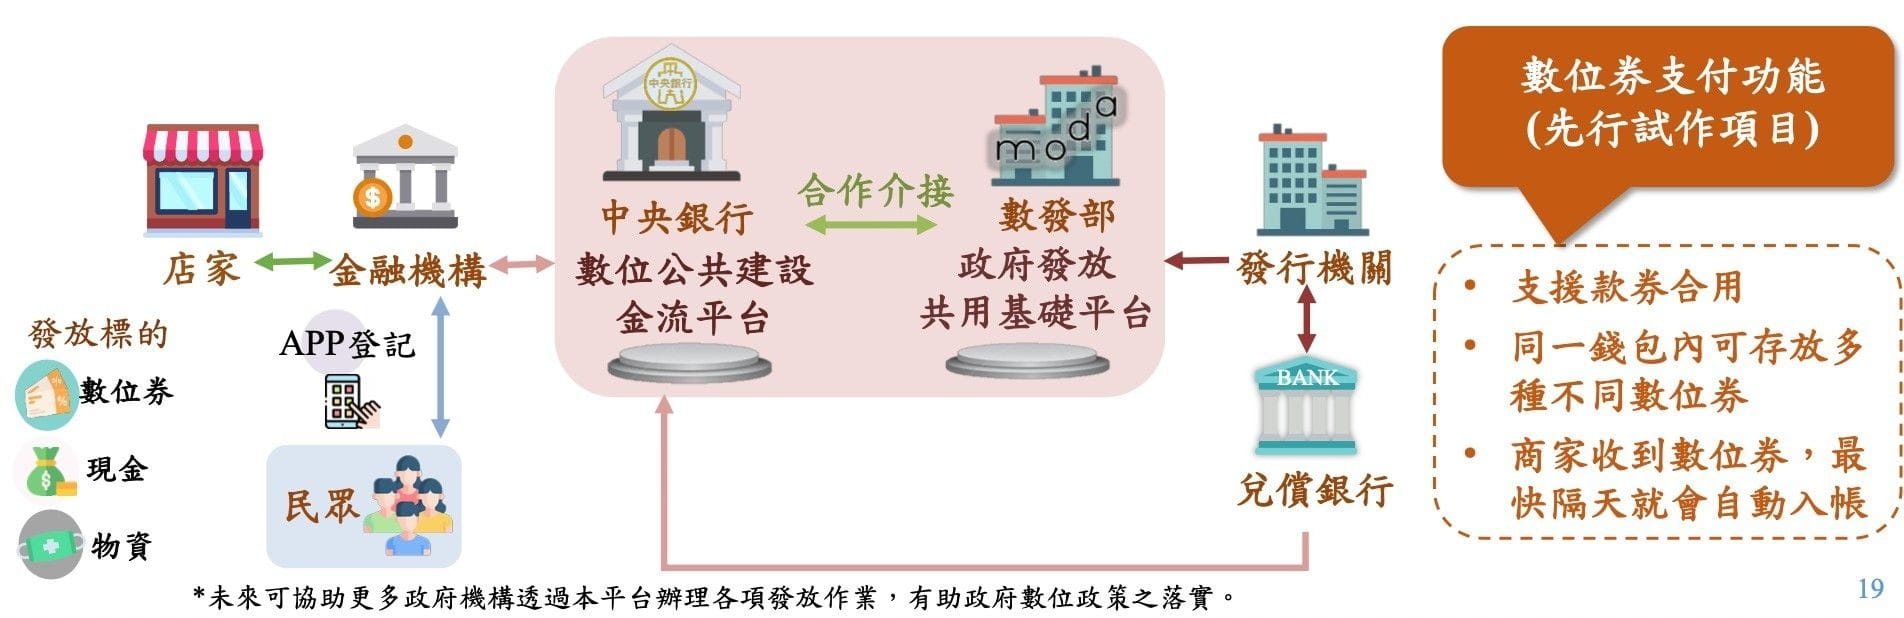 منصة تدفقات البنية التحتية العامة الرقمية. البنك المركزي
على سبيل المثال، في مشروع «عملات هاكا هكيبي» (Hakka coins) الذي أُطلق في أغسطس 2025 من قبل اللجنة المعنية بشؤون العملاء (客委會)، وكذلك في مشروع تجريبي في نوفمبر لتقديم «تعميم النقد 10,000 دولار تايواني جديد» (普發現金 1萬元) عبر التعاون، أظهرت هذه المنصة قدرة استيعابية عالية على معالجة 2,505 معاملة في الثانية، ما يثبت قابلية التقنية ومرونتها. وتُظهر هذه الاستراتيجية من نوع «جرّب أولًا ثم وسّع النطاق» و«تركز على تحسين كفاءة الحكومة»، أن البنك المركزي في جانب التجزئة يميل أكثر إلى معالجة نقاط الألم في سيناريوهات محددة بدلًا من تغيير عادات الدفع لدى الجمهور بشكل متسرع.
CBDC بالجملة: بناء البنية التحتية الأساسية للتمويل المُمثل بالرموز
مقارنةً بالحذر في جانب التجزئة، أظهر يانغ جينلون في خطابه تخطيطًا أكثر استشرافًا عند الحديث عن دمج «CBDC بالجملة» مع «تمثيل الأصول بالرموز» (Tokenization). ومع تزايد اتجاه تمثيل الأصول في العالم الحقيقي (RWA) بالرموز، تستثمر البنوك المركزية الرئيسية عالميًا في أبحاث CBDC بالجملة، مع التركيز بشكل أساسي على المدفوعات عبر الحدود واستخدامه كأداة لتسوية الأصول المُمثلة بالرموز.
يستشهد يانغ جينلون بمفهوم بنك التسويات الدولية BIS «الدليل الموحد» (Unified Ledger)، مشيرًا إلى أن النظام المالي المرقمن بالرموز في المستقبل يحتاج إلى دمج احتياطات البنك المركزي المُمثّلة بالرموز، وودائع البنوك التجارية، وسندات الدين الحكومية على منصة واحدة قابلة للبرمجة، لتحقيق تسوية متزامنة للمدفوعات والأوراق (DvP) أو التسوية المتزامنة بين العملات الأجنبية (PvP).
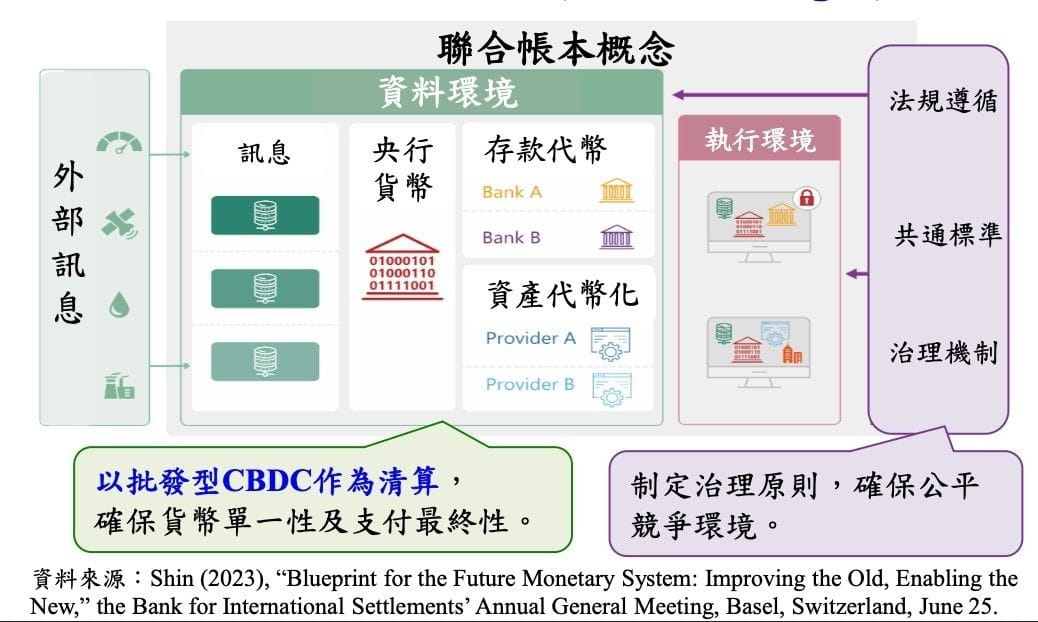 مفهوم BIS «الدليل الموحد» (Unified Ledger). البنك المركزي
لذلك، أنشأ البنك المركزي في عام 2024 بالتعاون مع شركة الخدمات المالية «منصة تجارب لتدفقات المال المُمثلّة بالرموز»، وقد نجح في التحقق عمليًا من إمكانية دعم إصدار رموز الودائع عبر CBDC بالجملة (مُمثل بالرموز).
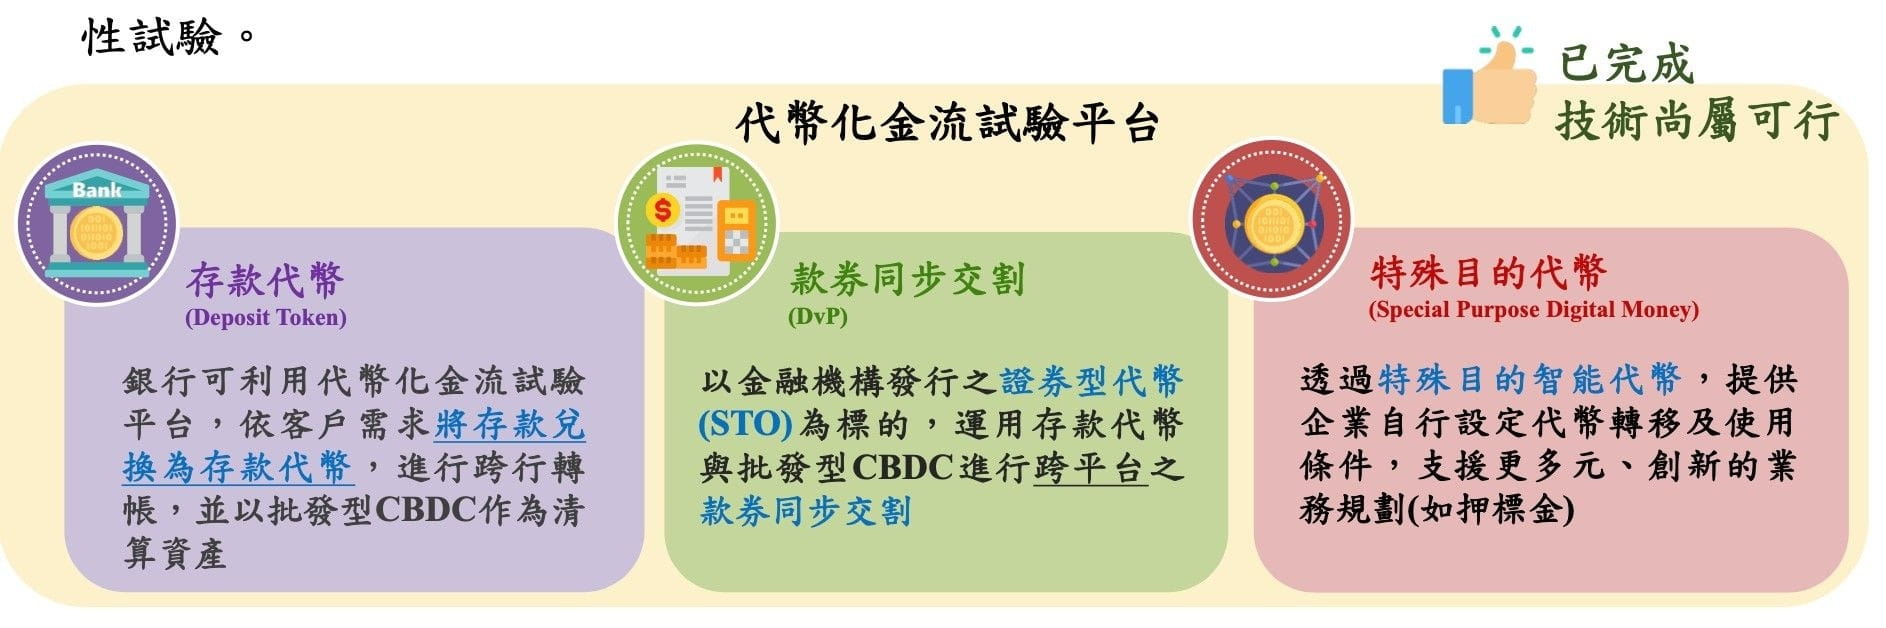 أنشأ البنك المركزي في عام 2024 بالتعاون مع شركة الخدمات المالية منصة تجارب «لتدفقات المال المُمثلة بالرموز». البنك المركزي
وبشكل أعمق، يتعاون البنك المركزي حاليًا مع شركة الإيداع والتسوية (集保結算所) لإجراء تكامل تقني أعمق. تعتمد خطة التجربة على «سندات شركات ممثلة بالرموز» كأصل أساسي، لاختبار كيفية تنفيذ تسوية المدفوعات والأوراق على المنصة نفسها.
إذا نجحت هذه التجربة في التطبيق على أرض الواقع، فستضع أساسًا مهمًا للبنية التحتية المستقبلية للتمويل المُمثل بالرموز في تايوان، بما يرفع بشكل كبير سيولة الأصول المالية وكفاءة التسوية.
تحديات العملة المستقرة: نسخة حديثة من «البنوك الضالة» ومساحة التطوير في تايوان
في الجزء الأخير من خطابه، خصص يانغ جينلون قدرًا كبيرًا من الحديث عن العملات المستقرة (Stablecoin). وقال بوضوح إنه على الرغم من أن العملات المستقرة تلعب حاليًا دورًا مهمًا في تداول الأصول الافتراضية، فإن قيمتها السوقية لا تمثل سوى أقل من 10% من إجمالي الأصول الافتراضية، إلا أن نسبة حجم التداول تصل إلى 80%، ما يبرز أهميتها كأداة للتحوط.
ومع ذلك، ومن زاوية إدارة النقود، توجد مخاطر ملحوظة مرتبطة بالعملة المستقرة.
يشير يانغ جينلون بشكل حاسم إلى أن العملة المستقرة لا تستوفي اختبارات «الواحدية» و«المرونة» و«السلامة/التكامل» الخاصة بالعملة. إذ قد ينحرف سعر العملة المستقرة في السوق الثانوية عن القيمة الاسمية، كما أن مُصدريها غالبًا ما يسجّلون في مناطق ذات رقابة أرخى؛ بل إنه اقتبس رأيًا لعلماء، وجرى تشبيهها بنسخة مكررة من حقبة «البنوك الضالة» (Wildcat Banking) الفوضوية في الولايات المتحدة خلال القرن التاسع عشر.
** ملاحظة: حدثت في الولايات المتحدة خلال الفترة بين 1830 و1860 ظواهر فوضوية لـ«البنوك الضالة»، ولم تتم معالجة فوضى النظام النقدي إلا بعد أن أقرّت الولايات المتحدة قانون البنوك الوطنية (National Bank Act) في عام 1913، وأنشأت نظام الاحتياطي الفيدرالي الأمريكي (Fed)، ليصبح دور «Fed» احتكار إصدار النقود هو الذي أنهى فوضى النظام النقدي **
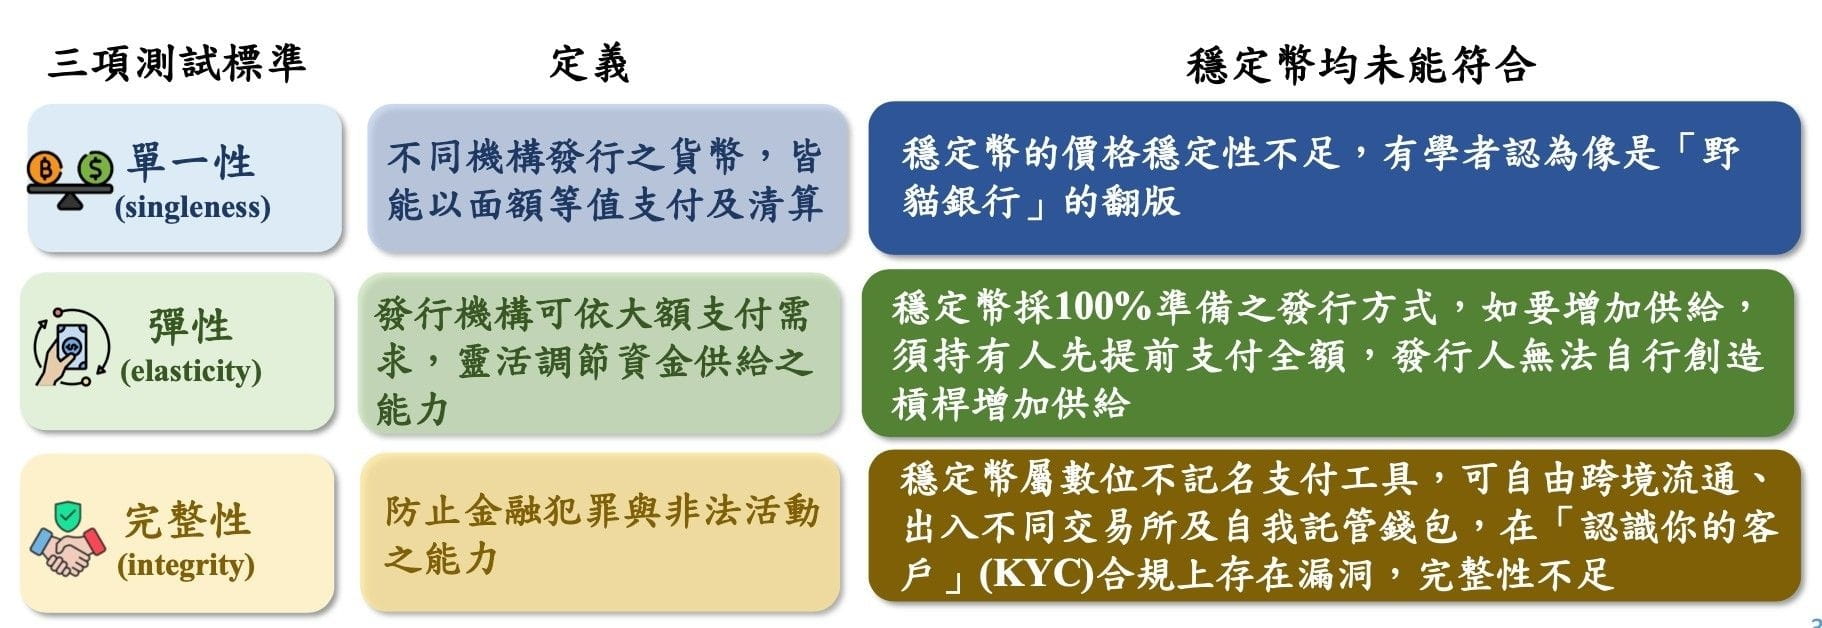 لا تستوفي العملة المستقرة اختبارات «الواحدية» و«المرونة» و«السلامة/التكامل» الخاصة بالنقود. البنك المركزي
إضافةً إلى ذلك، بما أن العملة المستقرة تُصدر باحتياطي 100%، فهي لا تملك المرونة التي يمتلكها البنك المركزي في تعديل عرض السيولة؛ كما توجد ثغرات في الامتثال لقواعد KYC، ما يجعلها عرضة لأن تصبح أداة لغسل الأموال.
وبالنسبة لاتجاهات التنظيم، أشار يانغ جينلون إلى أن الاتحاد الأوروبي (قانون MiCA) والولايات المتحدة (قانون GENIUS) يفرضان قيودًا صارمة على مُصدري العملات المستقرة، وبالأخص حظر دفع فوائد على المدفوعات، وذلك لمنع تطورها إلى «بنوك ظل» تؤدي إلى نزوح الودائع البنكية وارتفاع تكاليف الإقراض.
فيما إذا كانت تايوان بحاجة إلى تطوير عملتها المستقرة الجديدة الخاصة (عملة TWD المستقرة)؟ فإن وجهة نظر يانغ جينلون متحفظة نسبيًا.
وبالنظر إلى أن نظام المدفوعات في تايوان مكتمل نسبيًا ومنخفض التكلفة، فإن الاحتياجات الفعلية لدى جانب المستهلك موضع تساؤل.
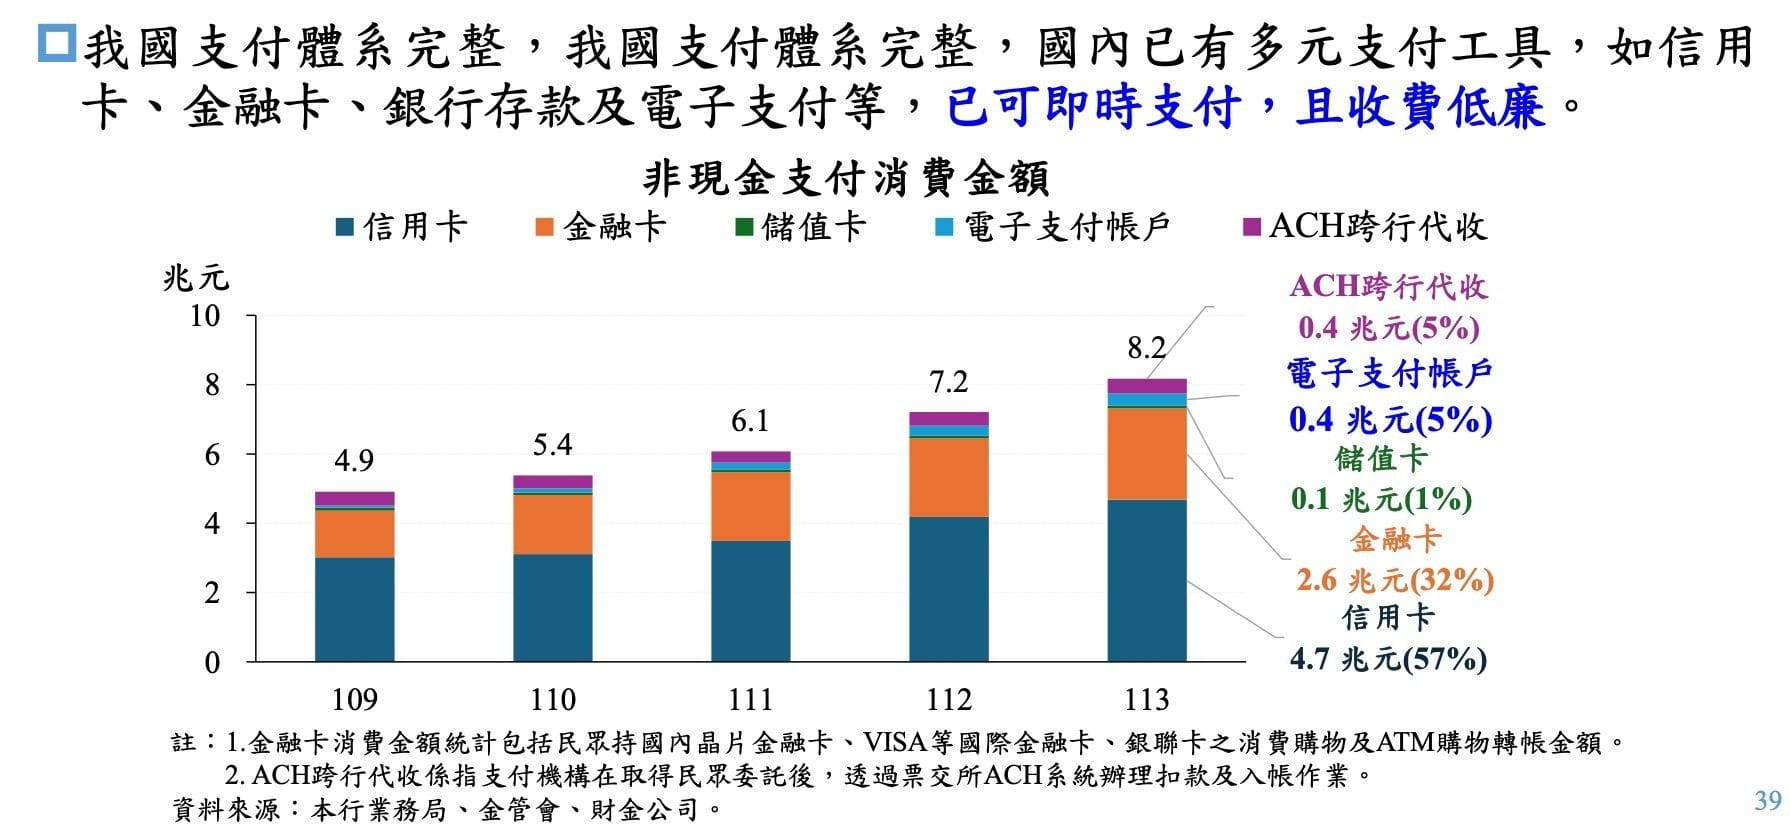 نظام المدفوعات في تايوان مكتمل نسبيًا ومنخفض التكلفة. البنك المركزي
سيتواصل البنك المركزي التعاون مع هيئة الإشراف المالي (FSC) لوضع اللوائح ذات الصلة بحذر، في ظل متطلبات مكافحة غسل الأموال وحماية المستثمرين
هذا النص مرخّص لإعادة النشر من (مدينة التشفير).
المزيد من التقارير
تايوان: العد التنازلي لتشكيل «فريق دولة العملات المستقرة»! من المتوقع أن يبدأ قانون خاص العمل في 2026، والبنوك تقود تجارب رائدة
يكرر كو رو جون طرح «احتياطي استراتيجي للبتكوين»! جرد أمثلة دولية—هل من الضروري أن تلحق تايوان بالركب؟
البنك المركزي يصرّح بأن هناك مجالًا لإصدار عملات مستقرة للتعامل بالدولار التايواني (TWD)! يانغ جينلون: سننظر إلى نموذج الرقابة الأمريكي