
تقرير عميق عن أربعة أصول مشفرة رئيسية SOL و ETH و BNB و OKB في النصف الأول من السنة
ملخص تنفيذي
إذا نظرنا فقط إلى البيانات العامة القابلة للتحقق والتي تعكس القيم المتوسطة والطويلة الأجل في النصف الأول، فإن تصنيفي هو: ETH لا يزال الأنسب ليكون 'أصل أساسي' في 'المحفظة الأساسية'، SOL هو الأكثر مرونة ولكنه يحتاج إلى إدارة مخاطر قوية في 'محفظة النمو'، BNB يعتبر 'عملة منصة/عملة سلسلة ذات أداء قوي'، بينما OKB يشبه أكثر 'انعكاسا لمدى تقلب بيئة البورصة'. لا ينبغي أن يُقارن مع الأصول الثلاثة السابقة بنفس المعايير. المعايير الأساسية خلف هذا التصنيف هي: لا يزال لدى إيثريوم أقوى دعم من صناديق ETF، وأوضح خطة توسيع رسمية، وأعمق تغطية بحثية مؤسسية؛ سولانا تعمل على تعزيز RWA والستيبولز والـ Perps وسرد الـ ETF وتوقعات ترقية البروتوكول، وهي الأكثر سخونة من حيث الأساسيات في النصف الأول؛ BNB Chain قدم نتائج جيدة في ترقية الأداء والتضخم والنشاط على السلسلة، لكن اعتمادها على بيئة Binance/BNB Chain والرقابة لا يزال ملحوظاً؛ OKB بعد أن أكمل عملية حرق كبيرة لمرة واحدة في عام 2025 وحدد إجمالي العرض عند 21 مليون قطعة، لم يكن هناك تقارير جديدة عن الحرق في النصف الأول من 2026، وقد انتقل السرد من 'الشراء المستمر والحرق' إلى 'أصول الغاز الأصلية من X Layer'، وتغطية الأبحاث الخارجية ضعيفة بشكل ملحوظ مقارنة بالأصول الثلاثة السابقة.
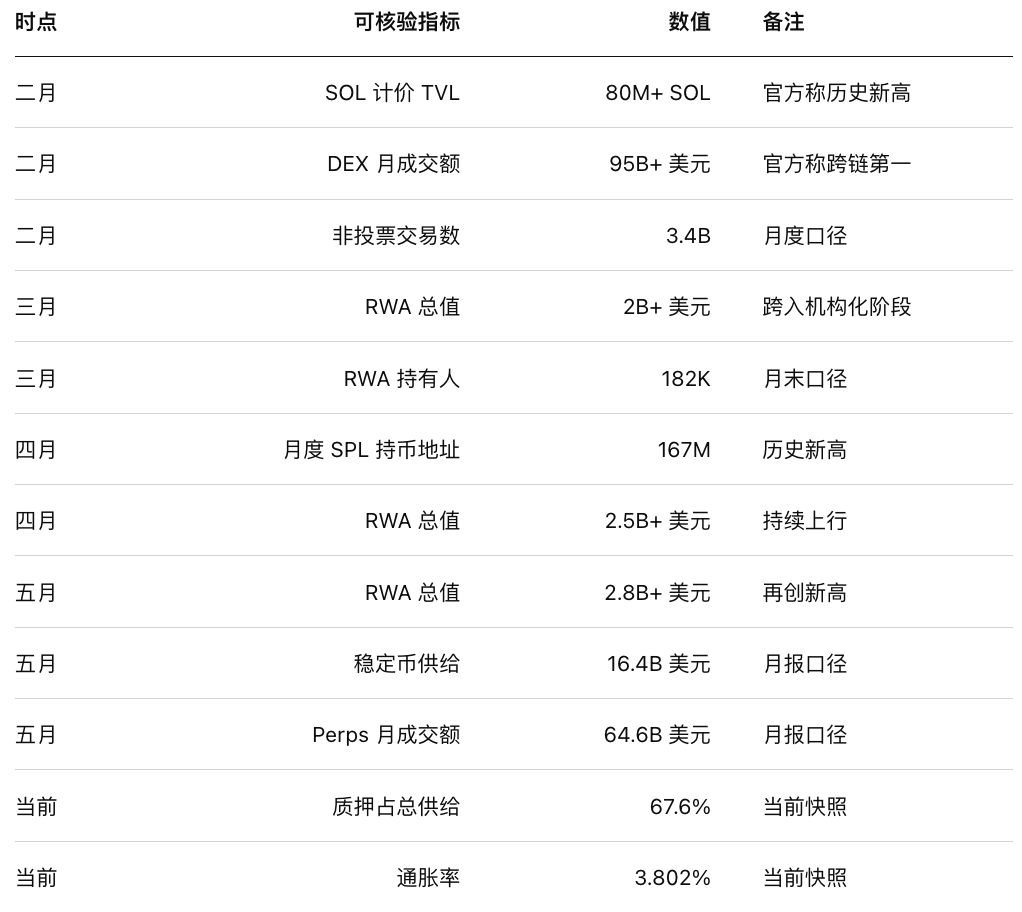
من أساسيات السلسلة: أكثر ما يلفت الانتباه في نقاط SOL الشهرية الرسمية المعلنة ضمن الأربعة هو وضوحها. ففي فبراير، قدم التقرير الرسمي ثلاث أرقام “صلبة” جدًا: TVL المقوم بـ SOL تجاوز 80 مليون SOL وسجل أعلى مستوى تاريخي جديد؛ وDEX شهرية وصلت إلى أكثر من 95 مليار دولار في حجم الصفقات، لتتبوأ المرتبة الأولى على السلسلة؛ وعدد صفقات غير المصوتين بلغ 3.4 مليار عملية. وفي مارس، تجاوزت القيمة الإجمالية لـ RWA لدى Solana 2 مليار دولار، وارتفع عدد حاملي RWA إلى 182 ألفًا؛ وفي أبريل، بلغ عدد عناوين SPL Token Holder على أساس شهري 167 مليون عنوان وهو أعلى مستوى تاريخي؛ وفي مايو، تجاوزت قيمة RWA 2.8 مليار دولار، ووصلت إمدادات العملات المستقرة إلى 16.4 مليار دولار، وسجلت صفقات العقود الدائمة 64.6 مليار دولار، كما بلغ صافي تدفقات ETF الفوري الخاص بـ Solana في الولايات المتحدة خلال شهر واحد 115.3 مليون دولار. أما ETH: ضمن العام، تم تحويل تركيز خريطة الطريق الرسمية إلى Glamsterdam/Hegotá، وتوسعة gas limit والبلوبات (blobs)، لكن النشاط على السلسلة لا يزال قويًا: ففي منتصف يناير تجاوز عدد العناوين النشطة مليونًا في مرحلة ما، وسجلت الصفقات اليومية مستوى قياسيًا عند 2.8 مليون صفقة؛ وسجل Etherscan في 28 أبريل عدد صفقات يومي بلغ 3.627 مليون صفقة وهو أعلى مستوى تاريخي. وبالنسبة لـ BNB Chain: أعطى تقرير الربع الأول (Q1) متوسط عناوين المستخدمين النشطين يوميًا عند 2.71 مليون كقمة جديدة للربع، وفي مارس احتل أعلى مستوى على مستوى الشبكة في حجم نشر وكلاء AI عبر ERC-8004، كما وصلت أحجام RWA إلى نحو 3.4 مليار دولار بنهاية مارس. مشكلة OKB ليست “أن البيانات ناقصة”، بل أن معيار البيانات التشغيلية على السلسلة المعلنة علنًا قليل جدًا: أكثر الاستنتاجات الرسمية قابلية للجزم هي أن OKB بعد اكتمال عملية إعادة شراء تاريخية مُدفوعة مرة واحدة وإتلاف المخزون في أغسطس 2025، أصبح إجمالي الكمية ثابتًا عند 21 مليون OKB، ولم يصدر في النصف الأول من 2026 أي تقرير جديد عن حرق OKB Burn Report.
من زاوية السعر وتدفقات الأموال: لدى ETH وSOL أكثر “مداخل يمكن تتبعها” بوضوح من جانب الأموال المؤسسية. في أوائل أبريل، شهد ETH أقوى أسبوع لتدفقات ETF منذ 2026، حيث بلغ صافي التدفقات الأسبوعي الداخل 187 مليون دولار؛ وبحلول بداية يونيو، رغم توقف الهبوط بعد 17 يوم تداول متتالية من الاستردادات (赎回)، ما زال حجم أصول ETF الفوري الخاص بـ ETH في الولايات المتحدة حوالي 9.78 مليار دولار، أي نحو 4.57% من القيمة السوقية المتداولة، وبصافي تدفقات تراكمي نحو 11.21 مليار دولار. أما SOL: ففي التقرير الشهري الرسمي للنظام البيئي في مايو، تم الإفصاح أن صافي تدفق ETF الفوري Solana في الولايات المتحدة خلال شهر واحد بلغ 115.3 مليون دولار، وأن AUM تجاوز 1 مليار دولار. أما BNB مؤقتًا فما زال في مرحلة توقعات تقديم ETF؛ وذكرت CoinDesk في تقريرها في يناير أن Grayscale قدم طلب ETF لـ BNB، لكن لم يتشكل معيار لتدفق مستمر لأموال ETF الفورية يمكن تتبعه مثل ETH وSOL. أما OKB فلا يوجد له مسار ETF/ETP قابل للمقارنة، لذا يعتمد سعره أكثر على سخونة نظام OKX/X Layer والسيولة وتفضيل المخاطر في السوق.
خلاصة القول: إذا نظرنا إلى إطار البحث “الأساسيات—النمو—الملاحظة” خلال الثلاثة إلى الاثني عشر شهرًا المقبلة، فسنجد أن: ETH مناسب للجزء “الأساسي”، وSOL مناسب لجزء “نمو” تابع، وBNB مناسب لجزء تعزيز عالي إلى متوسط المخاطر، بينما OKB أكثر ملاءمة لمراقبةٍ في نطاق صغير/استراتيجية مدفوعة بالأحداث. الأهم حقًا هو أن نراقب ليس من يروي قصته بشكل أكبر، بل من يستطيع الحفاظ في الوقت نفسه على ترقية البروتوكول، وتدفق الأموال المؤسسية، والطلب الحقيقي على السلسلة، وضبط المخاطر. ضمن هذه الأربع، ETH هو الأكثر توازنًا؛ SOL هو الأقوى من ناحية الطلب والتوقعات لكنه أيضًا الأكبر في التذبذب ومخاطر التنفيذ؛ ترقيات أداء BNB والمنطق الانكماشي تسير بشكل جيد، لكن التنظيم وتركيز المنصات هما خصمان طبيعيان يفرضان خصمًا في التقييم؛ أما OKB فبياناته الخارجية القابلة للتحقق هي الأقل، لذلك تكون درجة الثقة في الدراسة هي الأدنى.
المنهجية والمعايير
في هذا التقرير نعتمد أولًا على المصادر الرسمية/الأولية على السلسلة ومصادر أبحاث من الصف الأول: Solana Foundation وAnza وBNB Chain وBscScan وOKX وEtherscan وCoinGecko وSoSoValue وCoinDesk وReuters وBinance Research وGlassnode. كل ما يمكن تأكيده مباشرة عبر جهة رسمية أو عبر مستكشف بلوكشين، نفضّل عدم الاعتماد على نقل إعلامي ثانوي. وبالنسبة للأسعار: نستخدم قدر الإمكان صفحات CoinGecko التاريخية وصفحات الأسعار اللحظية؛ وبالنسبة لبيانات السلسلة: نعتمد أولًا على التقارير الشهرية الرسمية وصفحات Etherscan/BscScan/تحليل السلسلة؛ وبالنسبة لـ ETF/ETP: نعتمد أولًا على التقارير الشهرية الرسمية للمشاريع وSoSoValue ووسائل الإعلام الرئيسية؛ وبالنسبة لخرائط الطريق الرسمية: نعتمد على النص الأصلي للمؤسسة/فريق تطوير البروتوكول.
يلزم توضيح خاص بأن الفروقات بين العملات الأربعة كبيرة جدًا من حيث “الاتساق العلني” لمؤشرات السلسلة الشهرية. لدى SOL تقرير شهري رسمي أكثر اكتمالًا، لذلك نقاط الفحص الشهرية من فبراير إلى مايو هي الأكثر اكتمالًا؛ لدى ETH خريطة طريق رسمية وإحصاءات Etherscan على السلسلة، لكن معيار “الحرق/الرهن المتتالي للأشهر 1–6” منشور بشكل متفرق؛ لدى BNB Chain خريطة طريق وبإحصاءات BscScan الحالية وتقرير حاملي الربع، لكن معيار “صافي التدفقات إلى البورصات/خارجها” على أساس شهري متتالي و“نسبة الرهن” ليست مرتبة/متسقة؛ أما OKB فهو الأكثر صعوبة في عمل “تتبع شهري موحد” على السلسلة لأنه غالبًا توكن ضمن نظام OKX/X Layer، ومؤشرات تشغيل مستمرة على السلسلة قابلة للنشر/التتبع أقل بوضوح من الأصول الأصلية ضمن السلاسل العامة. أما أي تسلسل لا يمكن الحصول عليه بثبات، فنوسمها موحدًا: “لم يتم العثور/غير منشور”، ولا نقوم بترقيع تعسفي.
Solana
أقوى ما في Solana خلال النصف الأول من العام ليس مؤشرًا واحدًا فقط، بل ثلاث خطوط تتقوى معًا: “توقعات ترقية البروتوكول + اعتماد مؤسسي + طلب حقيقي على السلسلة”. في صفحة الترقية الرسمية، تم تحديد Alpenglow و100M CUs وSIMD-123 وXDP وLarger Transaction Size وغيرها من الترقيات الرئيسية في فبراير. وفي مسار يناير، وضع Anza Alpenglow كخط رئيسي لعام 2026، بهدف دفعه من مجموعات التطوير/الاختبار إلى الشبكة الرئيسية في الربع الثالث. وفي مارس، كشف Anza أيضًا عن تصميم proposer متعدد التزامن (multi-concurrent) في Constellation، وأدرج بشكل واضح “العدالة في الترتيب/الترتيب العادل ومقاومة الرقابة” كجزء من المسار التقني المؤدي إلى Alpenglow. وفي مايو، أعطت مراجعة Accelerate USA إشارتين مهمتين جدًا: تم إطلاق Firedancer 1.0 على الشبكة الرئيسية بالفعل، وAlpenglow قد يكون جاهزًا لأول مرة في الربع التالي. هذا يعني أن النصف الأول من Solana ليس مجرد “قصة أداء”، بل نقل تحسينات الأداء فعليًا إلى مرحلة التسليم الهندسي (engineering delivery).
آراء وسائل الإعلام ومؤسسات البحث حول SOL تتركز إجمالًا حول نقطتين: أولًا، Solana انتقلت من كونها “سلسلة عامة عالية الأداء” إلى “البنية التحتية الأساسية لأسواق رأس المال على الإنترنت”. ثانيًا، بدأت الأموال تعطي هذا السرد تقييمًا. أدرج تقرير Solana الرسمي عن النظام البيئي في فبراير أحداثًا مثل: حيازات SOL التي كشفتها Goldman، وتسوية BlackRock BUIDL على السلسلة، وإنجاز Citi تمويل التجارة عبر Solana ضمن إطار واحد. وفي تقرير Binance Research الشهري في مايو، ذُكر أن SOL تم إدراجه في GSR ضمن ETF Core3. كما قدم التقرير الشهري الرسمي لـ Solana في مايو نتيجة أكثر مباشرة: صافي تدفق ETF فوري سولانا الأمريكي في مايو بلغ 115.3 مليون دولار، وAUM تجاوز 1 مليار دولار. ميزة هذا السرد أنه يوفر مساحة تخيل كبيرة، لكن عيبه أيضًا أنه يصبح أسهل لتصفير التقييم بسرعة عندما ينكمش تفضيل المخاطر.
من حيث مؤشرات السلسلة الجوهرية: بيانات SOL الشهرية الرسمية المتاحة هي الأكثر اكتمالًا بين الأربعة. في فبراير، قدم التقرير الرسمي ثلاث مجموعات أرقام شديدة الصلابة: TVL المقوم بـ SOL تجاوز 80 مليون SOL مسجلًا أعلى مستوى تاريخي، وتجاوزت صفقات DEX الشهرية 95 مليار دولار لتتصدر على السلسلة، ووصل عدد صفقات غير المصوتين إلى 3.4 مليار. في مارس، تجاوز إجمالي قيمة RWA لدى Solana حاجز 2 مليار دولار، وارتفع حاملو RWA إلى 182 ألفًا، ووصلت ودائع RWA Lending إلى 1.2 مليار دولار، وتمت تسوية ما يقارب 94% من جميع صفقات equity الملمّثة المعلّقة على السلسلة (tokenized equity) عبر التاريخ. في أبريل، وصل عدد عناوين SPL شهرية الخاصة بالمستفيدين/حاملي SPL إلى حوالي 167 مليون عند أعلى مستوى تاريخي، وتجاوزت قيمة RWA 2.5 مليار دولار؛ وفي مايو ارتفعت أكثر إلى 2.8 مليار دولار فما فوق، ووصلت إمدادات stablecoins إلى 16.4 مليار دولار، وسجلت صفقات العقود الدائمة رقمًا شهريًا قياسيًا عند 64.6 مليار دولار، وتجاوز عدد حاملي RWA 230 ألفًا. في الوقت نفسه، تُظهر Solana Compass أن إجمالي الإمداد الحالي يبلغ حوالي 628.17 مليون SOL، والمتداول حوالي 579.71 مليون SOL، ونسبة التضخم الحالية تقارب 3.802%، وإجمالي الرهن حوالي 424.86 مليون SOL، أي ما يمثل نحو 67.6% من إجمالي الإمداد؛ وقواعد الرسوم لا تزال: 50% من الرسوم الأصلية يتم حرقها، و50% تُمنح للمُدققين/التحقق.
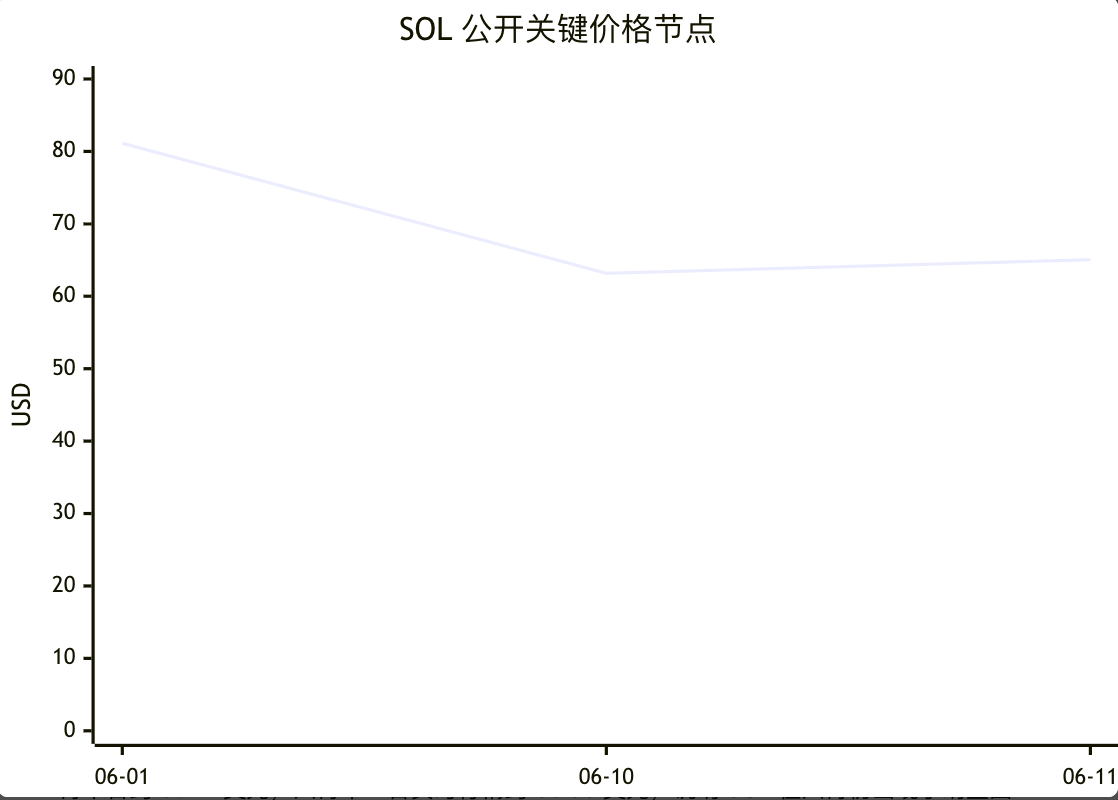
الجزء/الصورة أعلاه استخدمت فقط عقدًا رئيسية قابلة للتحقق علنًا وليس بيانات يومية كاملة على شكل K-line. في الأول من يونيو كان إغلاق CoinGecko حوالي 81.13 دولارًا، وفي العاشر من يونيو حوالي 63.17 دولارًا، وفي 11 يونيو كان السعر لحظيًا حوالي 65.05 دولارًا، ما يشير إلى أن SOL شهد تراجعًا واضحًا في بداية يونيو. ومن زاوية التمويل، الأكثر جدارة بالملاحظة ليس تدفقات الأصول النقدية في البورصات العادية، بل ETF/ETP: تقرير الشهر الرسمي لشهر مايو يذكر أن ETF الفوري الخاص بـ Solana في الولايات المتحدة حقق صافي تدفق داخلي بلغ 115.3 مليون دولار في شهر واحد، وأن الأصول المُدارة (AUM) تجاوزت 1 مليار دولار؛ كما أن تحديثات SoSoValue لشهر يونيو اليومية لا تزال تُظهر أن ETF الفوري لـ SOL في الولايات المتحدة يحافظ على صافي تدفقات داخلية. لم يتم العثور على سلسلة متواصلة قابلة للتحقق علنًا لـ “صافي التدفقات في البورصات/خارجها”، لذلك لن أدرجها في الاستنتاجات الكمية.
خلال الثلاثة إلى الاثني عشر شهرًا المقبلة، أرى أن حكمنا على SOL يميل إلى الإيجابية، لكن يجب أن نتقبل أنه هو أكثر مستوى تقلبًا بين الأربعة. الفرصة تكمن في: Alpenglow/Firedancer/Constellation نقلوا “طبقة التنفيذ الأسرع والأكثر عدلًا” من مستوى العروض (PPT) إلى التطبيق الهندسي؛ كما بدأ RWA والـ stablecoins وtokenized equities وتدفقات أموال ETF في خلق تعزيز متبادل؛ ونسبة الرهن المرتفعة توفر أيضًا هامشًا معينًا ضد ضغط البيع. أما المخاطر فتتمثل في: أحداث الأمان المرتبطة بـ Solana في أبريل تثبت أن ارتفاع النشاط لا يعني تلقائيًا ارتفاع الأمان؛ إضافة إلى ذلك، تقييم Solana شديد الحساسية لتفضيل المخاطر؛ فإذا ضعفت البيئة الكلية أو أسهم الذكاء الاصطناعي أو ظهر ضعف في عامل بيتا التشفير بشكل متزامن، يميل SOL إلى الهبوط أسرع. توصية التشكيل البحثي: إذا اعتبرت ETH هو جزء “أساسي” (core)، فـ SOL أنسب كجزء تابع هجومي (offensive satellite) وليس كبديل لـ ETH كحيازة ثقيلة وحيدة.
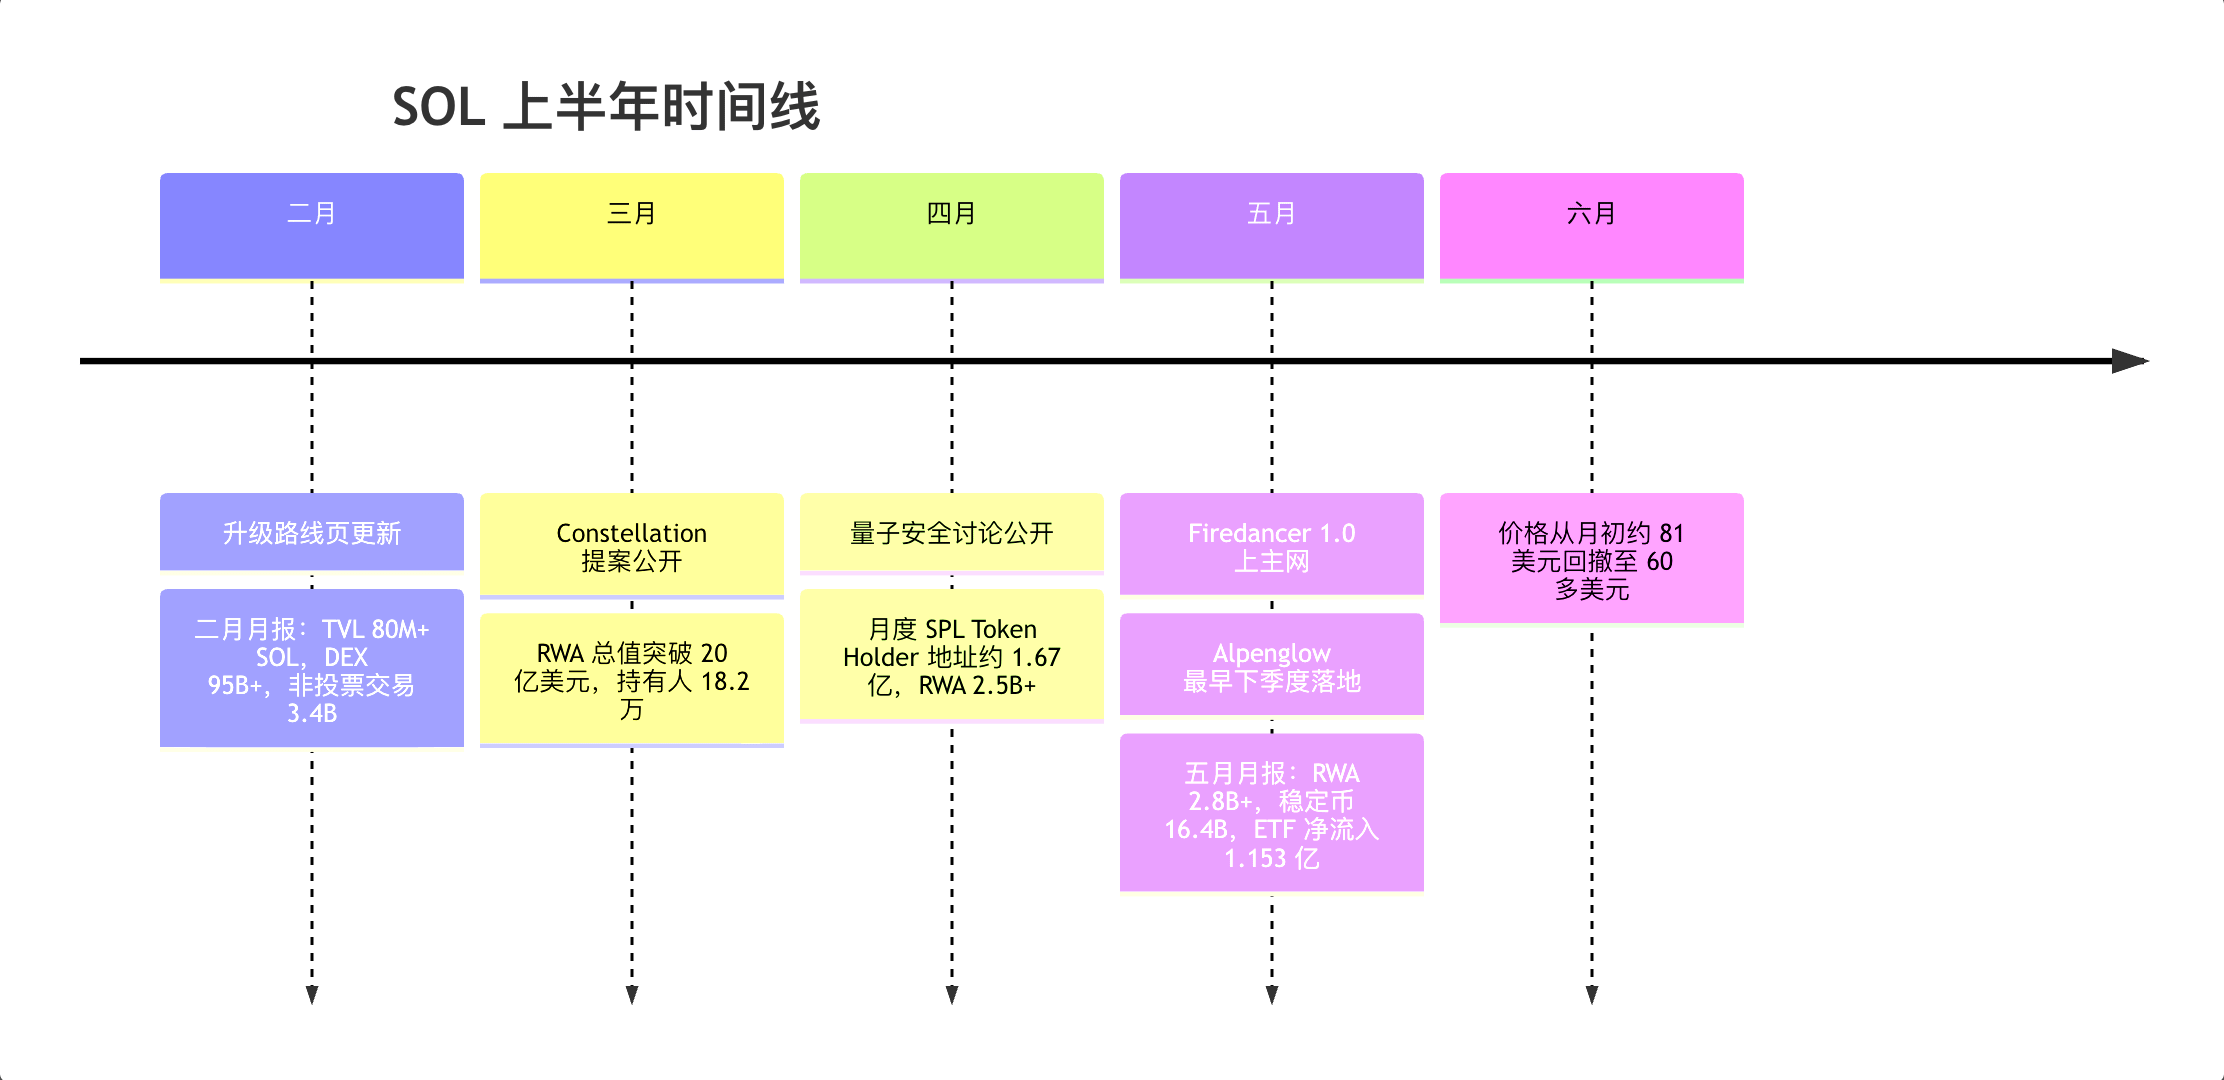
تأتي أحداث خطّ الزمن من صفحة ترقية Solana الرسمية، ومن تدوينة Anza، ومن تقرير Solana الشهري الرسمي، ومن نقاط أسعار منشورة في يونيو.
BNB
مسار النصف الأول لـ BNB واضح جدًا: استمرار دفع ترقية الأداء، واستمرار تنفيذ آلية الانكماش (الحرق). لكن أداء السعر يبدو أكثر كونه “تسوية تقييم بعد تحقيق الإنجازات” بدلًا من كونه نموًا مباشرًا. في خارطة الطريق الرسمية، في نهاية 2025 تم كتابة أهداف 2026 بشكل متحمس جدًا: يجب على BSC مواصلة الحفاظ على استراتيجية ثنائيّة العميل (double-client)، بهدف 20,000 TPS، وتأكيد نهائي بمستوى ثانوي/ثواني، وتقليل gas أكثر، والبدء في بناء إطار عمل AI Agent Framework؛ أما الرؤية الأبعد لعام 2026–2028 فتكتب حتى هدف سلسلة تداول جيل جديد عند حوالي 1 مليون TPS، وفي أفضل الحالات عند 150ms للتأكيد. وبالنسبة لما تم تنفيذه في النصف الأول: قامت شوكة Fermi الصلبة في 14 يناير بخفض زمن إصدار الكتل (block time) في BSC من 0.75 ثانية إلى 0.45 ثانية. ثم لم تعد شوكة Osaka/Mendel الصلبة في 28 أبريل تسعى فقط لوقت كتل أقصر؛ بل انتقلت إلى تنفيذ الاستقرار، وقابلية التنبؤ بالـ gas، وfast finality أكثر موثوقية. هذا الإيقاع يوضح أن BNB Chain لا “تطالب بالسرعة” فقط، بل تقوم بتحسين القدرة على البقاء سريعًا وثابتًا حتى تحت أحمال مرتفعة.
وجهات نظر وسائل الإعلام ومؤسسات البحث حول BNB تميل أكثر إلى إطار “سلسلة تداول/منصة توكن”. في تقرير CoinDesk في يناير، ذُكر شيئان تؤثران على التقييم: التحسين في ترقية Fermi الذي يحسن الإنتاجية والنهائية النهائية (finality)، وتقديم Grayscale طلب ETF لـ BNB. وفي بحث Binance Research عن البنية التحتية لوكلاء AI في أبريل، تم الإشارة إلى أن شبكة BNB Chain في مارس احتلت المرتبة الأولى بين الشبكات الأخرى من حيث عدد تسجيلات وكلاء AI عبر ERC-8004، بعدد 54,467 وبنسبة 33.5%. بمعنى آخر، لم يعد تقييم السوق لـ BNB مجرد “عملة مفهومية لبورصة Binance”، بل “أصل أصلي لسلسلة EVM عالية الأداء لعوامل/وكلاء ومستقرة وRWA”. لكن واضح أيضًا أن لهذا السرد خصمًا: بمجرد ارتفاع حرارة التنظيم أو المخاطر المرتبطة بـ Binance، عادةً ما تكون سرعة تبديل تقييم BNB أسرع أيضًا.
من ناحية مؤشرات السلسلة: درجة إتاحة بيانات BNB ليست منظمة مثل SOL، لكنها كافية لتوضيح الصورة. البيانات الأساسية التي قدمها تقرير Q1 الرسمي لـ Token Holder هي: متوسط عناوين المستخدمين النشطين يوميًا في Q1 بلغ 2.71 مليون، وهو أعلى مستوى للربع. أبحاث Binance Research لشهر أبريل قدمت أيضًا أن إجمالي قيمة RWA لـ BNB Chain بنهاية مارس بلغت نحو 3.4 مليار دولار، بزيادة قدرها 35.8% على أساس ربع سنوي، وأن حصة سندات الخزانة الأمريكية تتجاوز 92%. ويُظهر البحث نفسه كذلك أن وكلاء AI ارتفعوا بسرعة من شبه عدم وجودهم في بداية فبراير إلى 54,467 بعد التفعيل الرسمي لـ ERC-8004 في 4 مارس. تُظهر لقطة BscScan الحالية أن إجمالي العناوين على الشبكة يقارب 853.7 مليون، وإجمالي المعاملات نحو 13.233 مليار معاملة، والمعاملات خلال آخر 24 ساعة حوالي 19.7784 مليون، وإجمالي الرسوم خلال 24 ساعة حوالي 558.04 BNB، وحجم حق التصويت يقارب 25.6577 مليون BNB. الفجوة هي أن الأطر “نسبة الرهن الشهرية” القابلة للنشر والتقاطها بشكل ثابت، و“صافي التدفقات المتتالية” ما زالت غير موحدة، لذلك لا أقدم تمديدًا كميًا قويًا لهذين البندين.
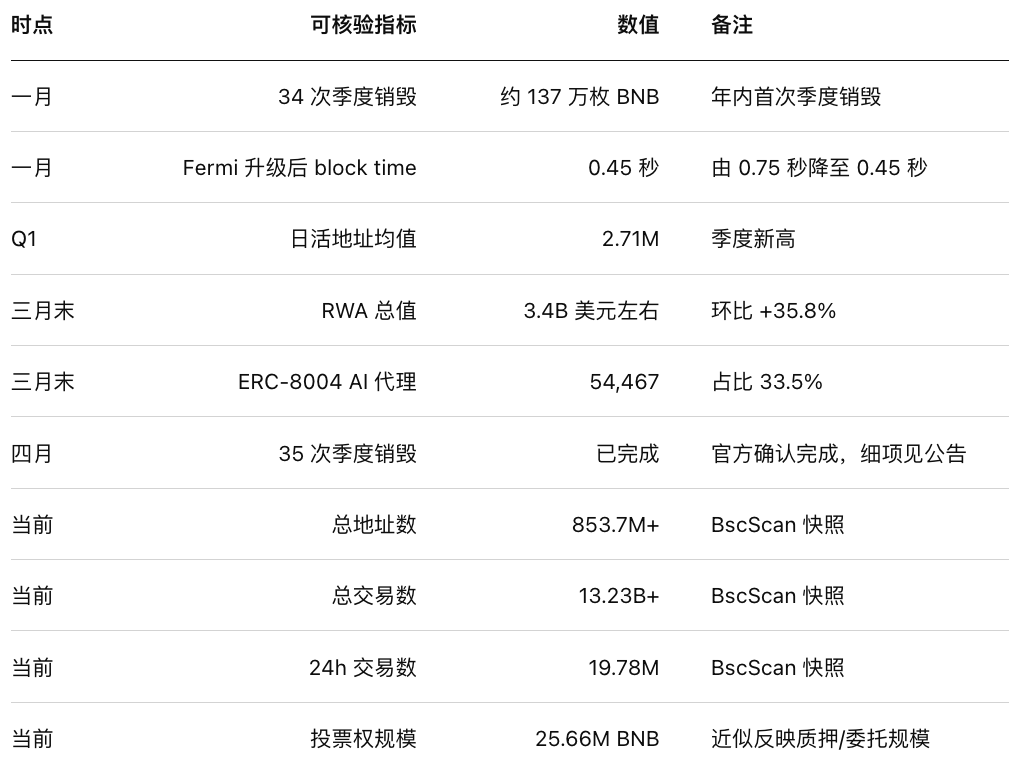
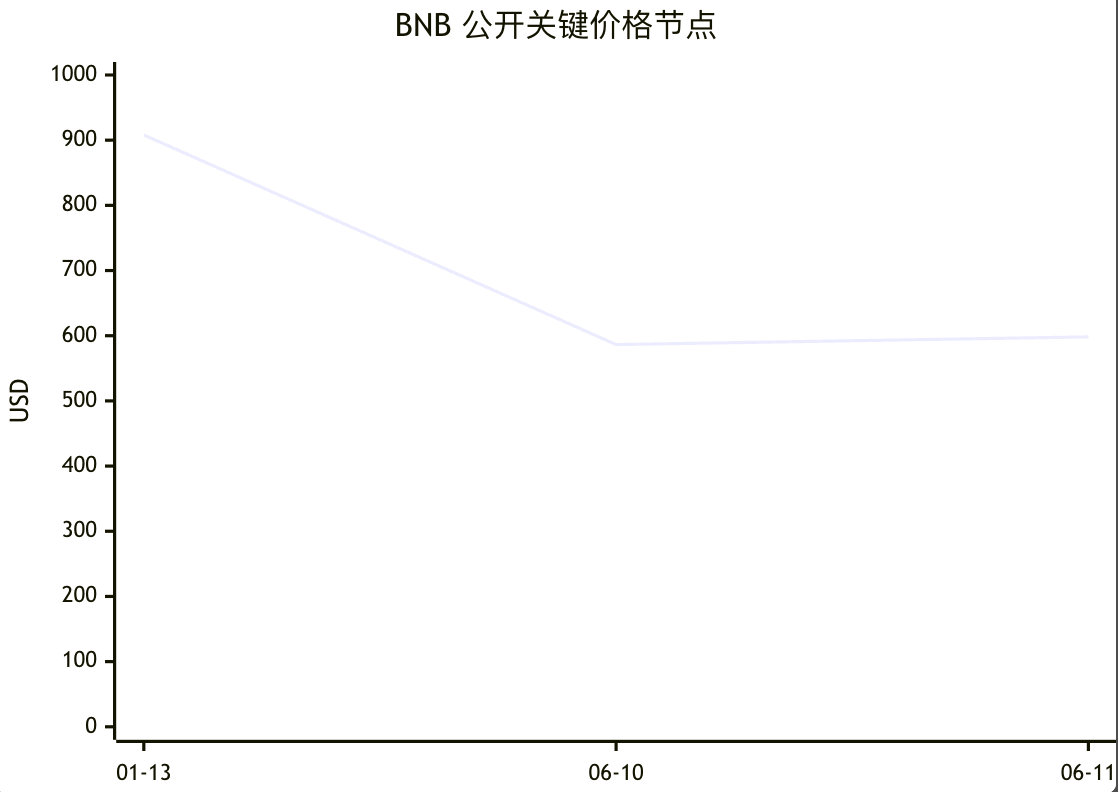
من ناحية السعر: يشبه BNB نمطًا نموذجيًا حيث يتم “تثبيت/تنظيف في أعلى المستويات في النصف الأول ثم اتباع تراجع السوق”. ففي 13 يناير عندما نقلت CoinDesk الخبر، كان BNB قريبًا من 908 دولارات؛ تُظهر صفحة CoinGecko التاريخية أن في 10 يونيو حوالي 586.41 دولارًا؛ وفي 11 يونيو لحظيًا حوالي 598.19 دولارًا. ومن ناحية تدفقات الأموال: المتغير الخاص بـ BNB ليس “كم ETF دخل فعليًا بالفعل”، بل هل يمكن أن تتحول توقعات ETF من مجرد تقديم الطلب إلى تطبيق فعلي. الشيء الوحيد الذي يمكن تأكيده هو أن Grayscale قدم طلب ETF لـ BNB، لكن لم يتشكل تسلسل واضح يمكن تتبعه لتدفقات أموال ETF الفورية مثل ETH وSOL. وهذا يعني، من ناحية السعر، أن BNB يعتمد أكثر على نشاط السلسلة والحرق وتوقعات النظام البيئي، بدلًا من استيعاب مستمر لأموال سلبية من المؤسسات.
خلال الثلاثة إلى الاثني عشر شهرًا المقبلة، أرى BNB محايدًا إلى إيجابي قليلًا، لكن سقف التقييم مقيد بالتنظيم وتركيز المنصات. الفرصة تكمن في: ترقية الأداء مستمرة بالفعل، والغاز منخفض والتأكيد سريع، كما أن مواضيع AI agent وRWA وجدت حالات استخدام حقيقية، وحتى حرق الربع حافظ على سردية انكماشية؛ أما المخاطر فتتمثل في: تداخل علامة BNB التجارية مع Binance/BSC Chain من ناحية التنظيم وحركة التدفقات بدرجة عالية؛ هذا التداخل هو مكبّر في سوق الثور، وهو عامل خصم في حال حدوث اضطراب تنظيمي. توصية التشكيل البحثي هي: إذا كنت تريد عنصر تعزيز يمكن ربط “تدفقات نقدية/استخدام” به بشكل أدق إلى التوكن بعيدًا عن ETH/SOL، يمكن إدراج BNB، لكنه أكثر ملاءمة كتعزيز ضمن محفظة (portfolio enhancement) وليس كبديل لجزء “القاعدة” (bottom) لـ ETH.
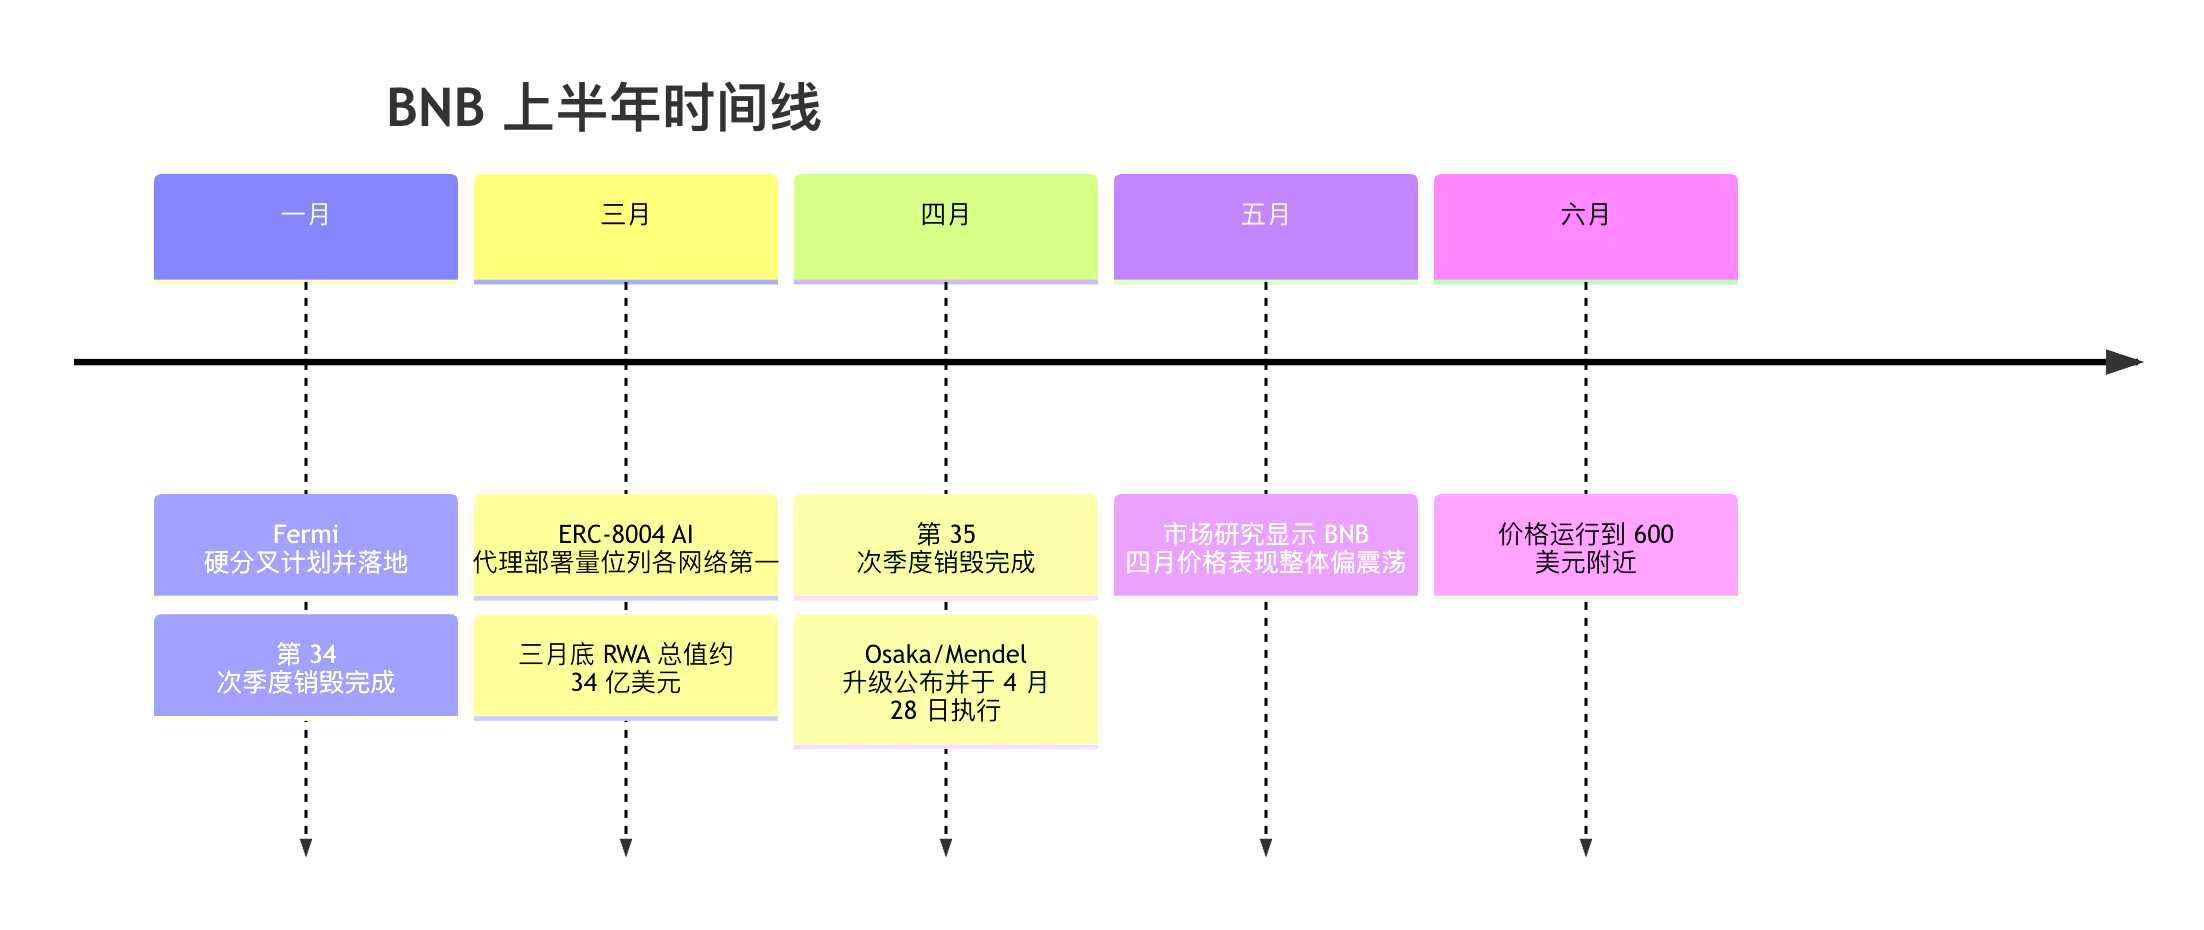
تتوافق أحداث خطّ الزمن على التوالي مع إعلانات ترقية BNB Chain الرسمية، وإعلانات الإتلاف (الحرق)، وBinance Research، وبيانات الأسعار المنشورة.
OKB
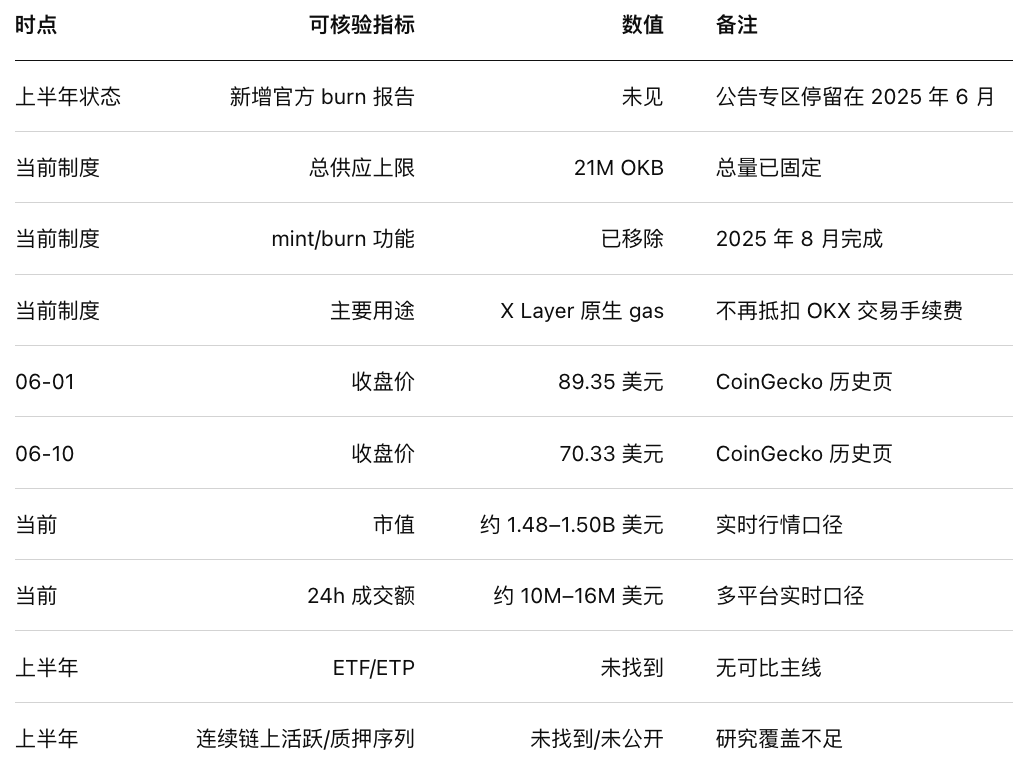
OKB هو الأكثر عرضة لسوء التقييم بين الأصول الأربعة. ليس التغيير الأساسي في النصف الأول هو “كمية حرق جديدة”، بل أن: tokenomics التي كانت مدفوعة بالحرق عبر إعادة شراء مستمرة، وقد تم بالفعل إنهاء/تسوية معالجتها نهائيًا في أغسطس 2025؛ أما في النصف الأول من 2026 فالمطلوب مراقبته هو “اعتماد X Layer الحقيقي”. وفي FAQ من OKX الذي تم تحديثه حتى نهاية مايو 2026، مكتوب بوضوح: في 15 أغسطس 2025 سيتم إتلاف 65,256,712.097 من OKB مرة واحدة عبر التاريخ الخاص بإعادة الشراء والاحتياط؛ وفي 18 أغسطس، تمت ترقية OKB للعقود الذكية مع إزالة وظائف mint وburn؛ وبعد ذلك يصبح إجمالي الكمية ثابتًا عند 21 مليون. كما يوضح الـ FAQ أيضًا أن OKB أصبح الآن هو الغاز الأصلي في X Layer، ولا يمكن استخدامه لتعويض رسوم التداول في البورصات الفورية، وأن امتلاك OKB لم يعد يؤثر في مستويات الرسوم. هذه المعلومة حاسمة جدًا لأنها تعني أن منطق الاستثمار في OKB انتقل بشكل واضح من “توكن منصة مبني على عمولات/إعادة شراء” إلى إطار جديد هو “أصل غاز لسلسلة عامة + صحة نظام OKX/ازدهاره”.
وهذا يفسر أيضًا لماذا كانت تغطية الأبحاث الخارجية لـ OKB في النصف الأول من 2026 أضعف بشكل ملحوظ. يُظهر قسم إعلانات OKB Burn الرسمي في OKX أن آخر تقرير Burn نُشر ما يزال تقريرًا خلال يونيو 2025: التقرير من 2025.03.01–2025.05.31. وحتى النصف الأول من 2026، لا يوجد أي تقرير burn جديد في هذا القسم. بمعنى آخر، لم يعد OKB أصلًا يمكن “تتبعه ربع سنويًا من خلال أرقام burn”. في جانب السوق، ما يمكن الحصول عليه بثبات هو غالبًا السعر وحجم التداول والقيمة السوقية الإجمالية، وليس مثل ETH وSOL حيث يمكنك تتبع تدفقات ETF باستمرار وإيقاع الترقية وكمية وافرة من أبحاث السلسلة الخارجية.
من ناحية بيانات السلسلة/السوق، توجد ثلاث فئات من المعلومات العامة الأكثر يقينًا حاليًا. أولًا: جانب العرض. كل من CoinMarketCap وCoinGecko يبيّنان أن OKB المتداول/الحد الأقصى للمخزون الحالي هو 21 مليون. ثانيًا: الصفقات والسعر. تُظهر CoinGecko الصفحة التاريخية أن OKB أُغلق عند حوالي 89.35 دولارًا في 1 يونيو، وبحجم تداول حوالي 40.4266 مليون دولار، ثم عند حوالي 70.33 دولارًا في 10 يونيو، وبحجم تداول حوالي 16.1441 مليون دولار؛ والقيمة السوقية الحالية ضمن نطاق تقريبي 1.48 إلى 1.50 مليار دولار. ثالثًا: قابلية الوصول للتداول. صفحة تعليمات الشراء الرسمية في Binance تشير إلى أن OKB لم يتم إدراجه في بورصة مركزية ضمن Binance، بل يمكن الحصول عليه فقط عبر Binance Web3 Wallet وDEX؛ وهذا يعكس أن سيولته وقابلية الوصول إليه تعتمد أكثر على OKX نفسها وعلى عدد قليل من المنصات المركزية. أما “العناوين النشطة المتتالية من يناير إلى يونيو”، و“تغيرات حيازة كبار المستثمرين”، و“كمية الحرق المستمر”، و“نسبة الرهن”: لم أجد تسلسلاً علنياً ثابتًا ومتوافقًا، لذلك أشار فقط إلى أنه غير منشور/لم يتم العثور عليه.
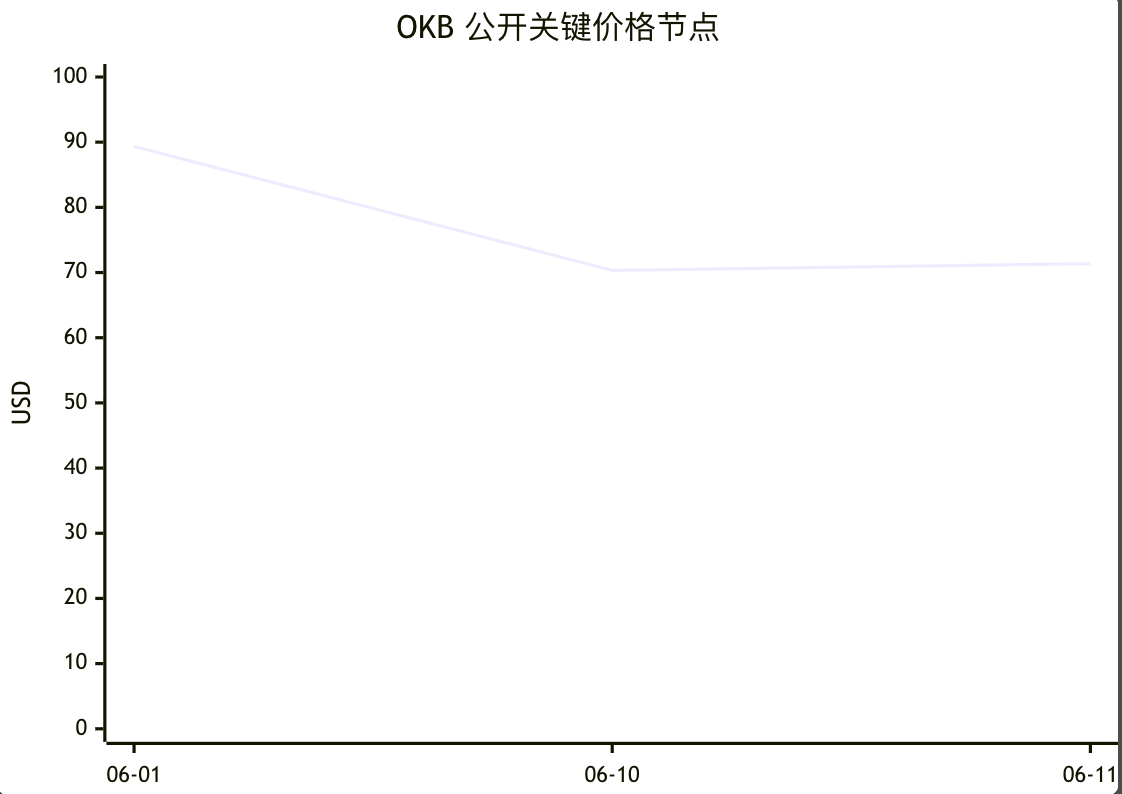
من ناحية السعر: تراجع OKB في بداية يونيو واضح جدًا. إذ انخفض من حوالي 89.35 دولارًا في اليوم الأول من يونيو إلى حوالي 70.33 دولارًا في اليوم العاشر من يونيو، والسعر الحالي قريب من 71 دولارًا. مقارنةً بـ ETH/SOL، لا يوجد لـ OKB احتضان تمويلي من ETF/ETP، ولا توجد زيادات burn متتالية تم الإفصاح عنها بشكل مستمر؛ لذلك يعكس السعر بدرجة أكبر سخونة نظام OKX/طبقة X ككل وتفضيل السوق العام للمخاطر. كذلك لم يتم العثور على سلسلة متاحة للتحقق بشكل مستمر لـ “صافي التدفقات إلى البورصات/خارجها”. citeturn19view2turn21search7
خلال الثلاثة إلى الاثني عشر شهرًا المقبلة، أرى أن حكمنا على OKB محايد إلى حذر. أهم تغيير إيجابي فيه هو أن جانب العرض تم “ترتيبه” مرة واحدة، وأن تثبيت إجمالي الكمية عند 21 مليون يجعل tokenomics أكثر وضوحًا. أما أكبر تغيير سلبي فهو أن محفز “الـ burn المستمر” الذي يفهمه السوق عادةً ويُسعّر بناءً عليه قد أصبح أضعف، ليحل محله ما يصعب قياسه وهو: “استخدام X Layer، وازدهار/حيوية نظام OKX، واحتياج غاز السلسلة على السلسلة”. وهذا يرفع صعوبة البحث وعدم اليقين. توصية التشكيل البحثي: OKB مناسب أكثر لجزء صغير، ومدفوع بالأحداث، وكمحفظة مراقبة/تتبع للنظام البيئي، وليس للمنافسة على وزن التشكيل الأساسي مع ETH أو SOL.
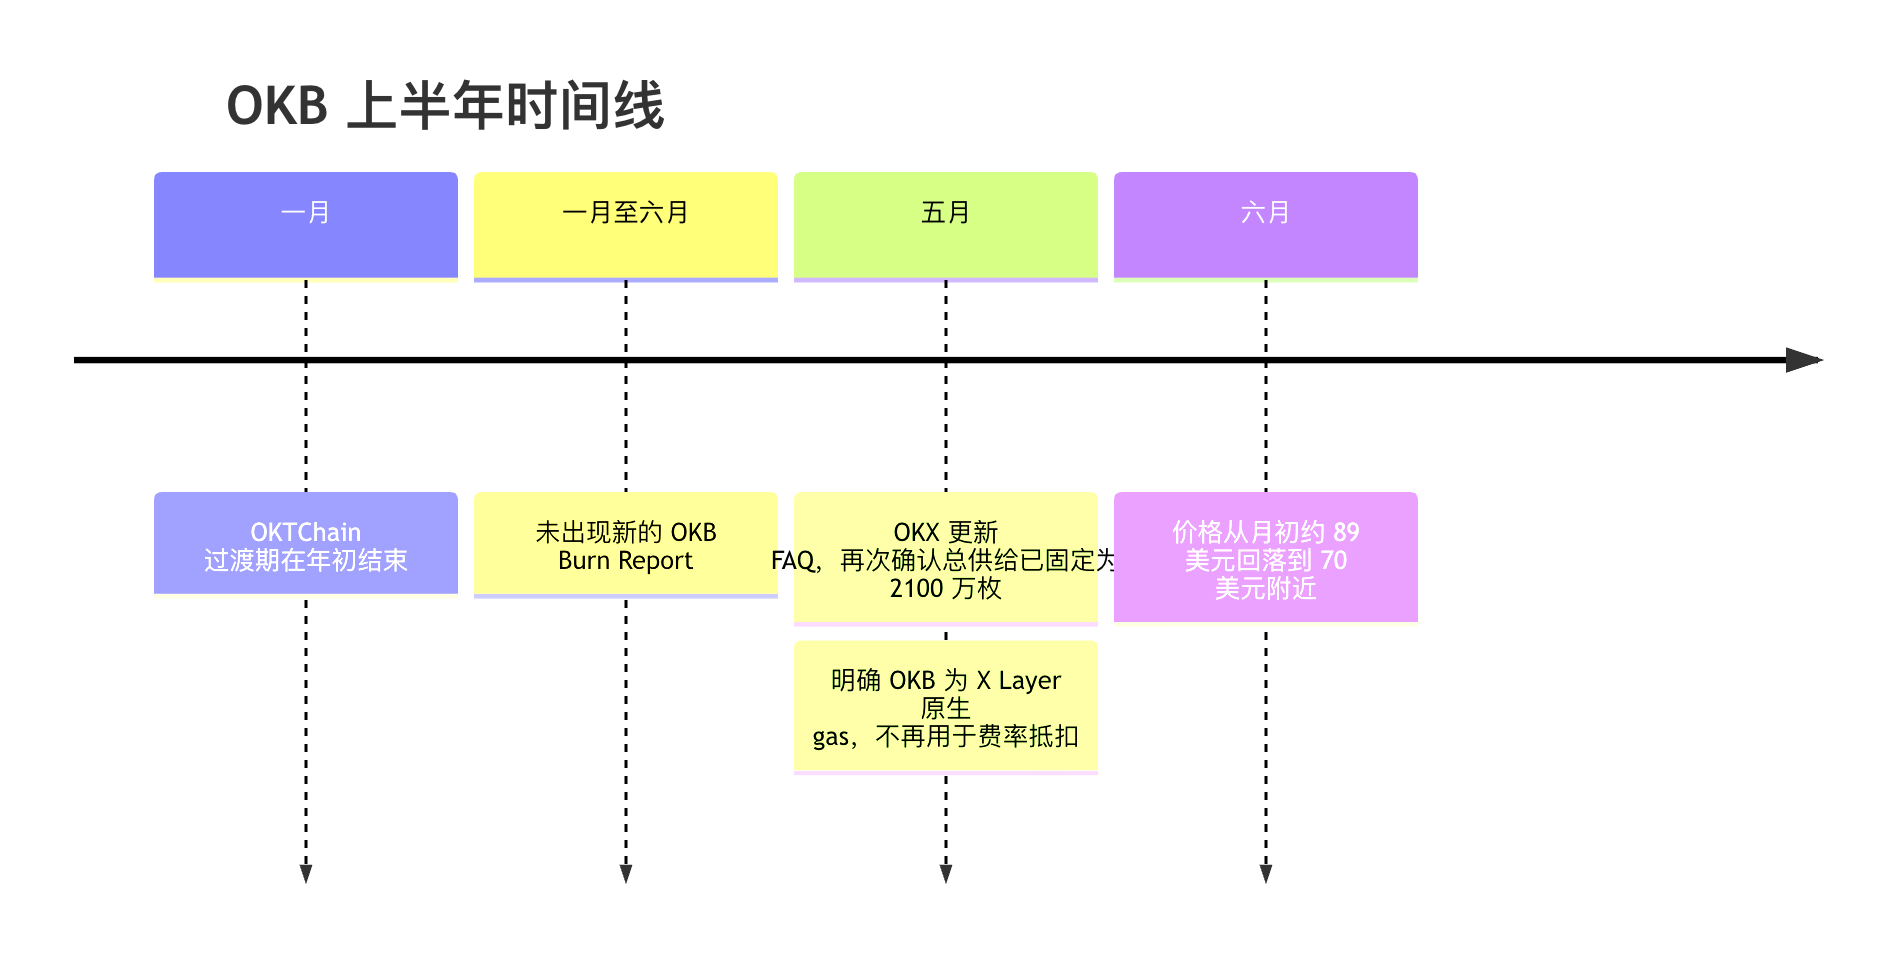
في خطّ الزمن، الأهم ليس أن “هناك أحداثًا جديدة كثيرة في النصف الأول”، بل العكس: عدم وجود تقارير جديدة عن الـ burn؛ وهذا بحد ذاته يوضح أن مركز ثقل سرد OKB قد تغيّر.
Ethereum
الكلمات المفتاحية لنصف العام الأول من ETH ليست “قصة جديدة ثورية”، بل أن احتضان المؤسسات ما يزال الأقوى، وخريطة الطريق الرسمية أوضح، لكن إيقاع ترقية البروتوكول أبطأ من توقعات السوق المتفائلة. في (Protocol Priorities Update for 2026) التي نشرتها مؤسسة Ethereum في فبراير، تمت إعادة تنظيم محور أعمال 2026 إلى ثلاثة اتجاهات: Scale وImprove UX وHarden the L1. كما تم توضيح الاستمرار في رفع gas limit إلى ما يزيد عن 100M، ودفع Glamsterdam عبر ePBS وضبط إضافي لمعاملات blob، وجعل zkEVM attester ينتقل من نموذج أولي إلى قابل للاستخدام في الإنتاج، مع دفع توسعة الحالة (state expansion) عبر repricing وhistory expiry. وتوضح Checkpoint #9 في أبريل كذلك: Glamsterdam يتحقق بالفعل، لكن وتيرته أبطأ مما كان يتوقعه السوق في البداية، وليس من المتفائل أن يتم تسليمه في الربع الثاني. أما Hegotá فقد تم تحديده ليجعل FOCIL ميزة رئيسية في مستوى الإجماع (headline feature). معنى هذه التصريحات الرسمية هو: مسار ETH لم يضطرب، لكن “الترقية بشكل أسرع” لا تعني “أن الترقية ستكون سريعة جدًا”.
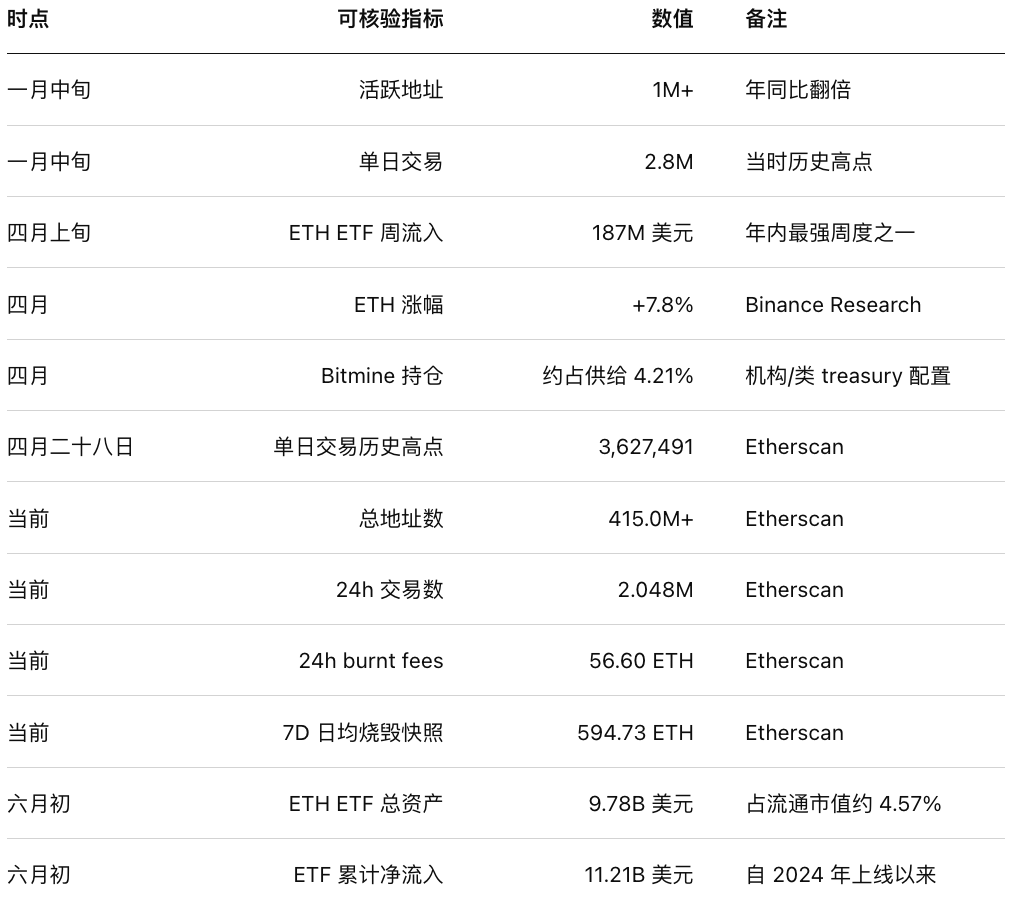
اختلاف وسائل الإعلام ومؤسسات البحث حول ETH يدور أيضًا حول هذه النقطة. الطرف الأكثر تفاؤلًا يرى احتضان الأموال والتبني المؤسسي: ففي تقرير CoinDesk في منتصف أبريل، وصل صافي تدفقات ETF الفوري لـ ETH في الولايات المتحدة خلال أسبوع منتهٍ في 10 أبريل إلى 187 مليون دولار، وهو أقوى أداء أسبوعي في 2026؛ كما بلغ صافي التدفقات التراكمي 11.68 مليار دولار كرقم قياسي جديد. وفي أوائل يونيو، ذكرت CoinDesk أنه بعد 17 يوم تداول متتالية من صافي التدفقات الخارجة، عاد ETF ETH أخيرًا إلى صافي تدفق داخلي يومي قدره 19.3 مليون دولار؛ ورغم أن إجمالي أصول الـ ETF تراجع عن أعلى نقطة خلال العام، فإن الحجم لا يزال يقارب 9.78 مليار دولار، أي ما يعادل نحو 4.57% من القيمة السوقية المتداولة لـ ETH، وبصافي تدفقات تراكمي يقارب 11.21 مليار دولار. الطرف الأكثر حذرًا يركز على سرعة تحقق التوقعات على مستوى الاقتصاد الكلي والتنظيم: استشهد Reuters بتصريحات Citi في مارس بتخفيض السعر المستهدف لـ ETH لمدة 12 شهرًا من 4304 إلى 3175 دولارًا، والسبب هو أن تقدم تشريعات التشفير في الولايات المتحدة ليس سلسًا، وأن المحفزات التي تقودها الأموال المؤسسية أصبحت أبطأ.
من ناحية السلسلة: لا يبدو أن ETH ضعيفًا في النصف الأول. أشار Glassnode/Cointelegraph في منتصف يناير إلى أن العناوين النشطة على الإيثيريوم تضاعفت مقارنةً بالفترة نفسها من العام السابق لتصل إلى أكثر من مليون، وأن حجم المعاملات اليومية بلغ 2.8 مليون معاملة وهو أعلى مستوى تاريخي؛ تُظهر صفحة إحصاءات السلسلة في Etherscan في يونيو أن إجمالي العناوين الحالية حوالي 415 مليون، والمعاملات خلال آخر 24 ساعة حوالي 2.0482 مليون معاملة، وتكلفة الحرق خلال 24 ساعة حوالي 56.60 ETH، ومتوسط الحجم اليومي للحرق ضمن نطاق 7 أيام حوالي 594.73 ETH. وفي الوقت نفسه، يعطي مخطط المعاملات في Etherscan نقطة مهمة لـ H1: في 28 أبريل 2026، وصل عدد المعاملات اليومية على شبكة الإيثيريوم الرئيسية إلى 3,627,491 معاملة، وهو أعلى مستوى تاريخي. بالإضافة إلى ذلك، أشارت ورقة الشهر لـ Binance Research في مايو إلى أن ETH ارتفعت حوالي 7.8% في أبريل، وذكرت أن Bitmine زادت حيازتها بنحو 244 ألف ETH، وأن حصة نهاية الشهر من الحيازة وصلت تقريبًا إلى 4.21% من إجمالي الإمداد، ما يدل على أن الأموال المؤسسية وأموال شبيهة بالـtreasury ما تزال تقوم بتخصيصات متوسطة الأجل. أما بالنسبة لما يهمك تحديدًا مثل “حجم الحرق الشهري، ونسبة الرهن، والتغيرات المتتالية في حيازة كبار المستثمرين”: ما أستطيع تأكيده بثبات هو فقط لقطة الحرق الحالية، وقمة التداول، وتدفقات ETF؛ أما “نسبة الرهن الموحدة للأشهر 1–6” والتغير الصافي لدى كبار المستثمرين وفق معيار متسق، فليس كاملًا في المصادر المجانية العامة.
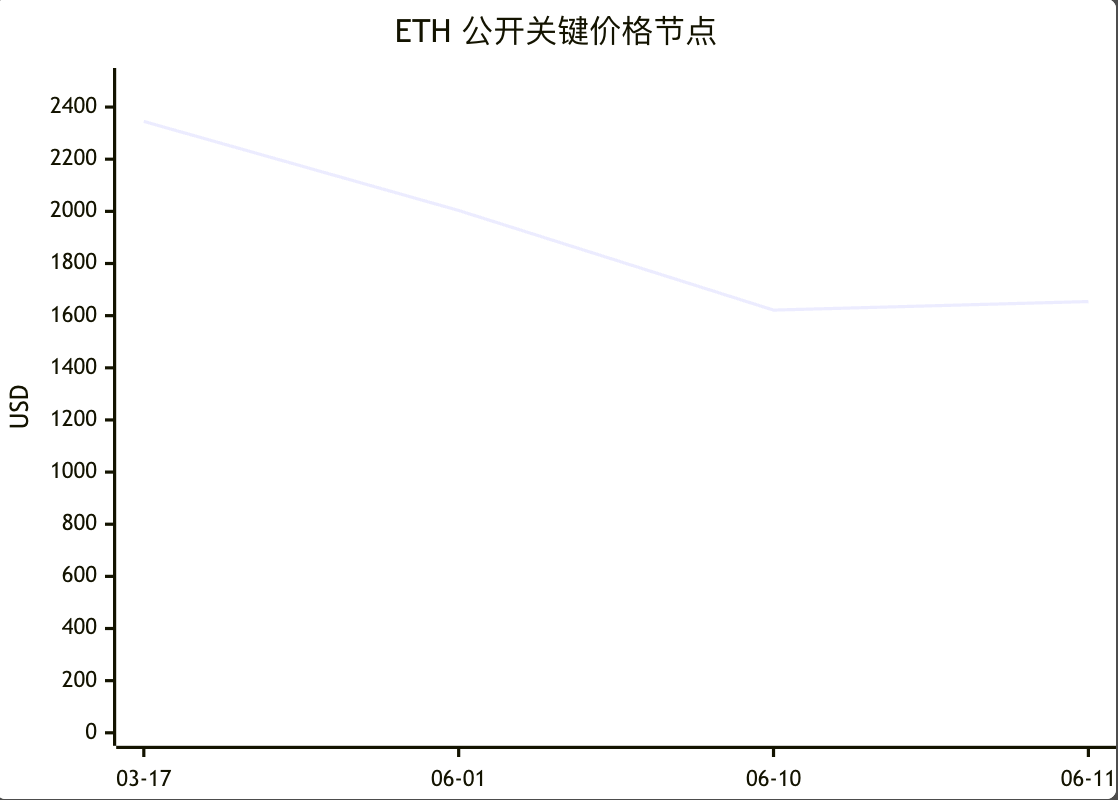
من ناحية السعر: حركة ETH في H1 توضّح بشكل جيد كيف يمكن لفهم “الأساسيات والسعر” أن ينفصلا عن بعضهما. ففي تقرير Reuters في مارس، كانت ETH قرب 2345 دولارًا؛ وبحلول 1 يونيو، ما زال CoinGecko يُظهر 2003.37 دولارًا، لكن في 10 يونيو هبطت إلى حوالي 1621.30 دولارًا، وفي 11 يونيو كان السعر اللحظي حوالي 1654.08 دولارًا. أي أن حتى مع عدم ضعف احتضان أموال ETF ونشاط التداول على السلسلة، قد تظل ETH تحت ضغط العوامل الكلية والتنظيم وتفضيل المخاطر. الخبر الجيد هو أن هبوطها ليس لأن “لا أحد يتولى الشراء”، بل أقرب لأن “هناك من يتولى، لكن ليس بما يكفي لفصل السعر عن المتغيرات الكلية”.
خلال الثلاثة إلى الاثني عشر شهرًا المقبلة، أرى ETH في وضع محايد إلى إيجابي؛ ولا يزال هو الأنسب ضمن الأربعة كخيار لجزء “أساسي”. الفرصة تكمن في: أقوى بوابة دخول مؤسسية، وخريطة الطريق الرسمية الأكثر اكتمالًا، والنشاط على السلسلة لم يتشوه، واستيعاب تمويل ETF هو الأكثر استمرارية. أما المخاطر فتتمثل في: بطء وتيرة الترقيات مثل Glamsterdam مقارنة بتوقعات السوق الأعلى، وتسبب تفرق L2 في جعل مسار “الرسوم—الحرق—السعر” على L1 غير خطي في التقاط قيمته، إضافة إلى أن إيقاع تطبيق التنظيم قد يزعزع التقييم عدة مرات. توصية التشكيل البحثي هي: إذا كان في السنة المقبلة خيارك لاختيار واحد فقط من هذه الأربعة كـ “قاع/قاعدة” (bottom position)، فإن فرص نجاح ETH ما تزال الأعلى؛ وإذا كنت مستعدًا لتقبل تقلبات أعلى مقابل مرونة/عائد أعلى، فاجعل SOL للاندفاع بدلًا من العكس.
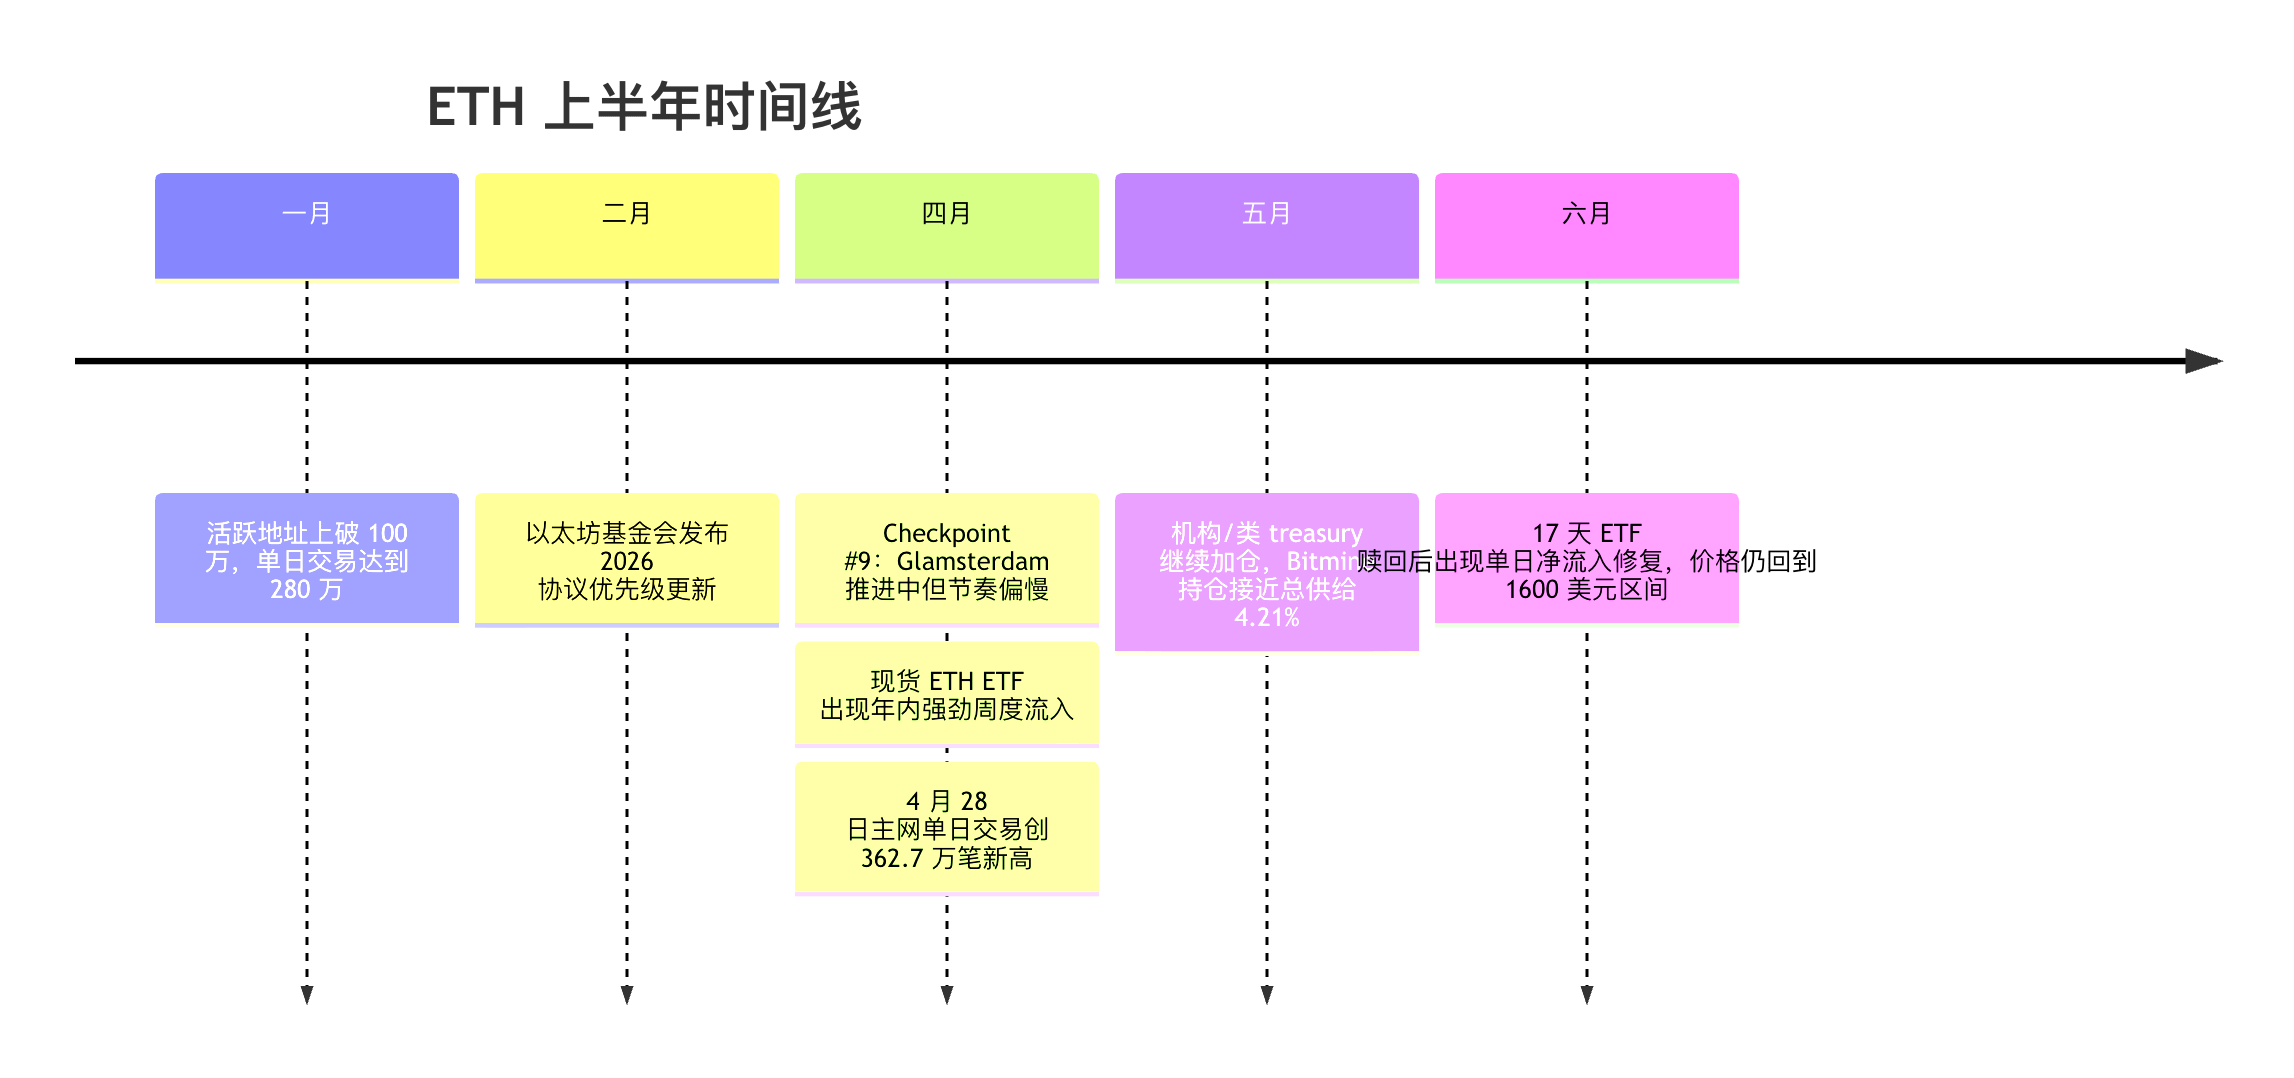
تستند الاستشهادات في خطّ الزمن إلى خارطة طريق المؤسسة، وتقارير تمويل ETF من CoinDesk، والعُقد المعلنة من Reuters وEtherscan.
مقارنة أفقية واستنتاجات
أولًا: انظر إلى المقارنة الأفقية. إذا كان هدفك “ثقة عالية وقابلية للتتبع المستمر واستيعاب الأموال المؤسسية”، فـ ETH ما يزال يتصدر. إذا كان هدفك “أسرع تغيير في الأساسيات، وأكبر فجوة بين التوقعات والواقع، وأعلى مرونة”، فـ SOL أقوى بشكل واضح. إذا كنت تبحث عن “تعزيز يمكن ربطه بشكل أدق باستخدام السلسلة وترقيات الأداء وآلية الانكماش” فـ BNB له مكانه. وإذا كان هدفك “منتجات اشتقاقية عالية المرونة في نظام البورصة”، فـ OKB هو ذلك الدور. الفرق الحقيقي ليس فقط في السعر، بل في أي متغيرات يمكن إثباتها: ETH وSOL هما الأسهل في المتابعة المستمرة، ثم BNB، بينما OKB هو الأضعف.
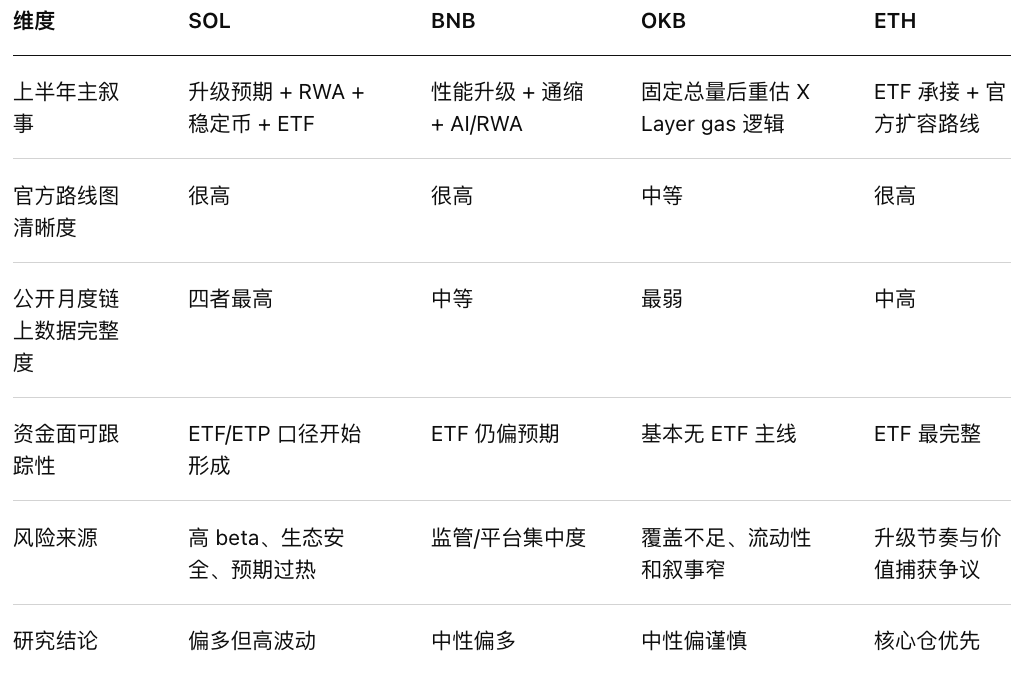
لخّص الخلاصة في جملة واحدة: ETH مثل “أصل أساسي مُؤسسي”، وSOL مثل “سهم تكنولوجيا عالي النمو وعالي التذبذب”، وBNB مثل “أصل هجين بمنطق تدفقات نقدية”، وOKB مثل “أصل مدفوع بأحداث النظام البيئي”. إذا اكتفينا خلال الثلاثة إلى الاثني عشر شهرًا المقبلة بإطار تخصيص بحثي غير اندفاعي (غير مبني على الرهان الانفعالي)، فأنا أميل أكثر إلى: ETH كقاعدة، وSOL كسهم نمو تابع، وBNB كتَعزيز، وOKB للمراقبة. هذا ليس لأن OKB بالضرورة الأسوأ، بل لأن معلوماته القابلة للتحقق أقل وبالتالي تكون ثقة البحث لديه أدنى طبيعيًا. بالمقابل، يمكن التحقق من كثير من تغييرات ETH وSOL عبر الإعلانات الرسمية وبيانات السلسلة وتمويل ETF في نفس الوقت.
تتمثل القضايا المفتوحة وحدود هذا التقرير أساسًا في ثلاث نقاط. أولًا: البيانات الرسمية العامة للأربعة غير متسقة؛ وبالأخص “صافي التدفقات إلى البورصات/خارجها”، و“تغيرات حيازة كبار المستثمرين الرئيسيين”، و“نسبة الرهن الشهرية المتتالية” لا يمكن استخلاصها بالكامل ضمن نفس معيار مجاني وعلني وقابل للتدقيق، لذلك أفضل وضع وسم “لم يتم العثور/غير منشور” بدلًا من إجراء تقديرات مبنية على الدمج. ثانيًا: تغطية الأبحاث الخارجية لـ OKB أقل بشكل واضح من تغطية العملات الثلاث الأخرى، لذا تكون درجة الثقة في حكمنا على OKB منخفضة بطبيعتها. ثالثًا: السعر وتدفقات الأموال عالية التوقيت؛ فإذا تغيرت ETF أو التنظيم أو البيئة الكلية بعد يونيو، فستحتاج النتائج إلى تحديث.
النتيجة البحثية النهائية:
ضمن هذه العملات الأربعة: ETH هو الأنسب ليكون “مركز/وضعية حتمية” (deterministic position)؛ SOL هو الأكثر جدارة بالمتابعة كـ “عنصر نمو عالي المرونة”؛ BNB هو “يمكن عمله لكن يجب قبول خصم التقييم بسبب التنظيم”؛ وOKB هو “مناسب فقط لجزء صغير للمراقبة، ولا يُمكن إعطاؤه ثقة عالية”. طالما كان هدفك هو التراكم على المدى الطويل بدلًا من الرهان على صفقة واحدة، ينبغي أن يكون ترتيب الأولويات وفق شفافية المعلومات وقابلية الاستيعاب من المؤسسات واحتمال تحقيق الترقية، وليس مجرد النظر إلى مرونة الارتداد القصيرة.