

في العامين الماضيين، ظهرت العديد من مشاريع RWA، ولكن القليل منها فقط هو القادر على التوسع الكبير، ويجرؤ على أن تحتضنه الميزانية العمومية للمؤسسات بشكل إيجابي. غالبًا ما تكون العقبات ليست على المستوى الفني، بل في الجوانب المؤسسية الأكثر تكلفة وغموضًا مثل الحفظ، والتسوية النهائية، والقابلية القانونية للتتبع.
أطلق بنك سنغافورة المركزي (MAS) مؤخرًا مجموعة كاملة من إطار توجيه RWA، في محاولة لكسر هذا "الصندوق الأسود المؤسسي"، وتحويل المخاطر القانونية غير المتوقعة إلى تكاليف امتثال يمكن تقديرها وإدارتها.
في إطار هذه الإطار، سأقوم بتوضيح خلفيتها السياسية ومساراتها التنظيمية، وكيفية تنفيذ بعض الوثائق الأساسية بشكل محدد، وسأناقش أيضًا ما يعنيه ذلك للمصدرين، والمؤسسات الحفظ، والمستثمرين المؤسسيين وغيرهم من المشاركين المختلفين، بالإضافة إلى أين قد يكون سقف هذه المسارات تحت قيود التنظيم العالمي وقواعد رأس المال.
أولاً. خلفية السياسات والمسار التنظيمي
1.1 سوق الأصول الواقعية (RWA) عالمياً: نمو سريع ويقين أقل
تشهد الأسواق المالية العالمية تحولاً تقوده عملية ترميز الأصول الواقعية (RWA). وتتوقع المؤسسات البحثية أن يصل حجم سوق الأصول المُرمّزة إلى مستوى عشرة تريليونات دولار بحلول عام 2030 مع تنامي اهتمام المؤسسات، وأن تقود فئات الأصول التقليدية، مثل الدخل الثابت والعقارات، التبني واسع النطاق. وقد أطلقت بعض كبرى شركات إدارة الأصول والبنوك العالمية مشاريع نموذجية في مجالات مثل سندات الخزانة المُرمّزة وصناديق سوق المال، وانتقل وعي السوق تدريجياً من التجارب التقنية المبكرة إلى مرحلة «كيفية التوسع وتعميق النشاط ضمن إطار تنظيمي».
لكن أصعب عقبة أمام دخول الأصول الواقعية فعلياً مرحلة «التبني المؤسسي الواسع النطاق» ليست التقنية، بل تجزؤ البيئة التنظيمية العالمية وما ينجم عنه من عدم يقين مؤسسي. فالوضع القانوني للرموز يختلف اختلافاً كبيراً بين الولايات القضائية: إذ تعدّها بعض الجهات أوراقاً مالية، وبعضها سلعاً، فيما يعتبرها غيرها فئة أصول جديدة. ويؤدي هذا الاختلاف في التصنيف مباشرةً إلى صعوبة تكرار مشاريع الأصول الواقعية عبر البلدان وتوسيع مجمعات السيولة.
وبشكل أكثر تحديداً، لا توجد في أماكن كثيرة إجابات واضحة عن مسائل مثل الأصول التي يجوز ترميزها، والمستثمرين الذين يحق لهم المشاركة، وإمكانية فتح السوق الثانوية. ومن الطبيعي أن تظل تكاليف الآراء القانونية مرتفعة، وأن تقتصر مشاريع كثيرة على «التجارب» والاختبارات الداخلية محدودة النطاق.
تختلف الأولويات التنظيمية بين المراكز المالية الكبرى، لكن المسائل الأساسية المتعلقة بحقوق ملكية الأصول الواقعية وربطها بالأصول، وحفظها، ونهائية تسويتها، لا تزال عموماً غير واضحة بما يكفي. ففي الولايات المتحدة، لا يوجد تشريع اتحادي موحد للأصول الرقمية؛ ويجري التعامل مع مشاريع الترميز إلى حد كبير ضمن أطر قوانين الأوراق المالية القائمة. وباستثناء بعض المجالات، مثل سندات الخزانة المُرمّزة، تواجه حالات استخدام كثيرة للأصول الواقعية علاوة مرتفعة بسبب عدم اليقين القانوني. أما لائحة أسواق الأصول المشفرة في الاتحاد الأوروبي (MiCA)، فعلى الرغم من وضعها إطاراً موحداً لمقدمي الخدمات، لا تزال الترتيبات المؤسسية طويلة الأجل لتوريق الأصول الواقعية في مرحلة التجارب والانتقال.
يتجلى هذا الغموض المؤسسي بوضوح شديد في الحالات القصوى، كالتعرض لاختراق عقد ذكي أو إفلاس الجهة القائمة على المشروع؛ إذ لا تقدم أنظمة قضائية كثيرة إجابات جاهزة بشأن كيفية تحديد العلاقة بين الحقوق في الرمز على السلسلة والأصول خارجها. وبالنسبة إلى المؤسسات الكبرى، غالباً ما تكون المخاطر القانونية التي «لا تتضح فيها الحدود الدنيا» أعلى كلفة من المخاطر التقنية على السلسلة. لذلك، فإن الخطوة الأولى لإطلاق الإمكانات الاقتصادية الحقيقية للأصول الواقعية ليست ابتكار هيكل جديد، بل تقليص عدم اليقين المؤسسي إلى مستوى يمكن إدارته قدر الإمكان.
1.2 من Ubin إلى Guardian: نهج سنغافورة المتواصل
اتسمت استراتيجية هيئة النقد في سنغافورة (MAS) لتنظيم الأصول الرقمية دائماً بالحذر والواقعية والاستعداد لخوض تجارب عملية جادة. ومن المبادئ التي تؤكدها مراراً: «النشاط نفسه، والمخاطر نفسها، والتنظيم نفسه» (Same Activity, Same Risk, Same Regulation). فلا تخفف المتطلبات لمجرد استخدام تقنية السلاسل، ولا تحظر التقنية الجديدة حظراً شاملاً لمجرد أنها جديدة، بل تشترط استيفاء جميع الأنشطة المالية لمتطلبات مكافحة غسل الأموال وسلامة السوق وحماية المستثمرين والاستقرار المالي.
عملياً، تميل MAS إلى نهج «التجربة أولاً، ثم إرساء القواعد»: فتتيح للمؤسسات المالية اختبار نماذج جديدة في بيئة خاضعة للرقابة عبر المختبرات التنظيمية ومشاريع التعاون واسعة النطاق، ثم تُدرج الجوانب التي ثبت نضجها في الإرشادات الرسمية بعد فهم المخاطر.
ويتضح هذا التطور بجلاء في مشروعيها الرئيسيين:
1. Project Ubin (2016-2021): ركزت هذه المرحلة بدرجة أكبر على التحقق التقني، ولا سيما استخدام DLT في المدفوعات والمقاصة الصافية اللامركزية بين البنوك، واختبار جدوى التسوية المتزامنة للتسليم مقابل الدفع باستخدام العملة الرقمية للبنك المركزي والأوراق المالية المُرمّزة. أما Partior، التي ظهرت لاحقاً، فقد انتقلت إلى التسويق التجاري انطلاقاً من هذه الاستكشافات.
2. Project Guardian (2022-): بعد أن أثبت Ubin «الجدوى التقنية»، نقل Guardian تركيزه إلى «كيفية تطبيق الأطر المؤسسية»، مع إيلاء اهتمام أكبر للترتيبات المؤسسية وبروتوكولات التشغيل اللازمة للتبني المؤسسي. ويسعى إلى بناء شبكة مفتوحة قابلة للتشغيل البيني، تجعل المؤسسات المالية الخاضعة للتنظيم «مرتكزاً للثقة» في اختيار المشاركين، كما يتعاون مع البنوك ومديري الأصول لوضع قواعد وإجراءات قابلة للتنفيذ في المسائل الأساسية، مثل الحفظ ونهائية التسوية ومتطلبات الامتثال.
ترى إدارة MAS أن الأصول الواقعية «بدأت مسيرتها»، لكنها لم تبلغ بعد «سرعة الإفلات». ففي غياب ترتيبات مؤسسية أوضح، قد يظل السوق يدور مراراً بين منصات مغلقة مختلفة وتجارب محدودة. لذلك، فإن إطلاق الإطار الإرشادي للأصول الواقعية في هذه المرحلة يستجيب من جهة إلى رغبة المؤسسات في «توضيح القواعد»، ويساعد من جهة أخرى على منع تجزئة السوق إلى حدائق صغيرة محدودة السعة.
1.3 ما الذي يسعى إطار الأصول الواقعية الجديد إلى معالجته، وما موقع سنغافورة؟
يتناول الإطار الإرشادي الذي قدمته MAS هذه المسائل المحددة مباشرةً: عدم اليقين التنظيمي، وعدم وضوح الصلة بين الأصول على السلسلة وخارجها، وغموض معايير الحفظ، وصعوبة قياس مخاطر التسوية على المستوى المؤسسي.
يتمثل الهدف في توضيح الحدود والمتطلبات الأساسية، حتى تتمكن المؤسسات من الاسترشاد بها عند تصميم المنتجات وخطط إدارة المخاطر. وبعبارة أخرى، يجيب هذا الإطار الإرشادي عن السؤال التالي: إلى أي مدى يمكن تطوير الأصول الواقعية في سنغافورة، وما الأمور المحظورة تماماً؟
في المنافسة التنظيمية العالمية، تبدو سنغافورة كأنها اختارت عمداً مساراً وسطاً يتسم «باليقين العالي» بين التساهل والتشدد: فهي لا تسعى إلى جذب نمو إضافي عبر تخفيف القيود، بل تعتمد على قواعد مستقرة وواضحة وقابلة للتكرار لاستقطاب الأموال المؤسسية ذات التوجه طويل الأجل ومتطلبات الامتثال العالية. وقد أكدت سلسلة السياسات المتعلقة بإدارة الأصول ومكاتب إدارة الثروات العائلية خلال السنوات الماضية جدوى هذا المسار نحو مركز مالي «ملائم للقواعد».
في سياق الأصول الواقعية، تسعى MAS إلى ترسيخ دورين لسنغافورة: فمن جهة، أن تكون «نموذجاً للقواعد» ومرتكزاً قانونياً للأصول الواقعية المؤسسية في المنطقة؛ ومن جهة أخرى، أن تكون «مركزاً للبنية التحتية» لأنشطة الترميز المستقبلية عبر سلاسل الكتل والمنصات. وتهدف إلى وضع أساس متين عبر Project Guardian، والتعاون مع مؤسسات عالمية كبرى مثل Citi وHSBC وJ.P. Morgan لصياغة قواعد قابلة للتطبيق في الأعمال الحقيقية وذات قابلية للتعميم إلى حد ما. ثم تضيف مبادرات البنية التحتية مثل Global Layer One (GL1)، لتطوير مكونات أساسية تقنية ومؤسسية قابلة للتشغيل البيني، بما يسهل على الأسواق الأخرى الاستفادة من نهج سنغافورة وتطبيقه، ويعزز مكانتها مركزاً إقليمياً للأصول الواقعية يتسم بمعايير عالية وقابلية للتكرار.
ثانياً. ما القواعد المحددة؟ أبرز نقاط الوثائق الأساسية
لا يشكل الإطار الإرشادي لـMAS بشأن الأصول الواقعية لائحة جديدة معزولة، بل مجموعة متكاملة من الوثائق تستند إلى ممارسات Project Guardian والأساس القانوني القائم، وتوفر بيئة قواعد متكاملة نسبياً لإصدار الأصول الواقعية المؤسسية وحفظها وتداولها.
2.1 تحليل إطار Guardian للدخل الثابت (GFIF)
يُعد (إطار Guardian للدخل الثابت) من النتائج الرئيسية لـProject Guardian في مجال الدخل الثابت. وهدفه مباشر: وضع معيار صناعي عملي للأوراق المالية المُرمّزة ذات الدخل الثابت، والحد من المخاطر التشغيلية، وتمكين المؤسسات من إدارتها على نطاق واسع فعلياً.
يركز GFIF على معالجة ثلاث مسائل:
1. الحفظ والسيطرة القانونية: يُشترط ألا يقتصر دور أمين حفظ الأصول الرقمية على حفظ المفاتيح الخاصة بأمان، بل أن يكون قادراً أيضاً على «إثبات امتلاكه السيطرة على الأصول» قانوناً. وهذا مهم بوجه خاص للسندات المُرمّزة التي تتطلب سنداً قانونياً تقليدياً، إذ يتعلق الأمر بعزل الأصول فعلياً وبإمكانية تنفيذ الإجراءات بسلاسة عند التصفية. كما يقر GFIF بواقعية بأن نماذج الحفظ الجديدة القائمة على المحافظ والمفاتيح الخاصة يصعب أن تحل بالكامل، في الأمد القصير، محل نماذج الحفظ التقليدية القائمة على الحسابات.
2. الحوكمة والعمليات: يشترط توضيح كيفية إعداد شبكات DLT وتشغيلها، ودور الوسطاء الرئيسيين، مع السعي إلى توسيع معايير سندات الدين القائمة لتشمل الأصول المُرمّزة، بدلاً من ابتكار «منظومة قواعد على السلسلة» من الصفر.
3. المقاصة والتسوية: تشجيع النقل الآلي للأصول والمدفوعات عبر العقود الذكية، ودعم تسوية التسليم مقابل الدفع (DVP) شبه الفورية. ويعتمد ذلك على وجود التزامات مصرفية مُرمّزة أو أدوات دفع تتيح المقاصة الفورية.
خلال إعداد GFIF، حافظت MAS على تعاون وثيق مع مؤسسات مثل الرابطة الدولية لأسواق رأس المال، بهدف ضمان عدم ابتعاد قواعد سنغافورة عن الممارسات السائدة في أسواق رأس المال العالمية.
2.2 أبرز النقاط في إرشادات تشغيل الصناديق المُرمّزة
فيما يتعلق بالصناديق المُرمّزة (Tokenised Funds)، تركز إرشادات MAS التشغيلية على إعادة التأكيد على ضرورة أن يفهم مديرو الأصول مخاطر الأنشطة على السلسلة ويديروها فعلياً، بدلاً من اعتبار كل شيء «شأناً يخص القسم التقني».
1). التزامات العناية الواجبة بموجب متطلبات مكافحة غسل الأموال وتمويل الإرهاب (AML/CFT): يجب على مديري الأصول الالتزام الصارم بمتطلبات AML/CFT، ولا سيما عند استخدام العملات المستقرة أداةً للتسوية أو الاستثمار. ويستلزم ذلك إجراء عناية واجبة كافية وموثقة بشأن مُصدري العملات المستقرة، بما في ذلك احتياطياتهم وهياكل الحوكمة والإفصاحات عن المخاطر.
2). القوائم البيضاء للمحافظ وضوابط الامتثال: لضمان موثوقية الأطراف المقابلة، تشترط الإرشادات تطبيق نظام صارم للقوائم البيضاء للمحافظ. وينبغي لمقدمي الخدمات اعتماد إجراءات متكاملة لفحص المشاركين في الشبكة والتحقق منهم، لا الاكتفاء بفتح المجال أمام «أي عنوان كان».
3). الإفصاح عن المعلومات: ينبغي توضيح آليات الاسترداد والحرق، وأدوار الوسطاء على الشبكة ومسؤولياتهم، في وثائق العرض الخاصة بمنتجات أسواق رأس المال المُرمّزة، كي يعرف المستثمرون ما الذي مرّت به أموالهم فعلياً على السلسلة.
2.3 التعريف القانوني لـ(دليل إصدار الرموز الرقمية) ومقدمي خدمات الرموز الرقمية (DTSP)
يظل (دليل إصدار الرموز الرقمية) الأساس القانوني لتنظيم MAS للأصول الواقعية. ويؤكد الدليل مبدأ الحياد التقني: فالتنظيم ينصب على النشاط نفسه، لا على استخدام السلاسل أو نوع السلسلة المستخدمة. فإذا كان الرمز يمثل فعلياً منتجاً من منتجات سوق رأس المال بموجب (قانون الأوراق المالية والعقود الآجلة)، وجب إخضاع الإصدار والتداول لأحكام قانون الأوراق المالية والعقود الآجلة و(قانون المستشارين الماليين).
ملاحظة: يشير DTSP (مقدم خدمات الرموز الرقمية) إلى جهة مرخصة تقدم خدمات مرتبطة بإصدار الرموز الرقمية أو تداولها أو حفظها وغيرها.
فيما يتعلق بمقدمي خدمات الرموز الرقمية، تتبع MAS باستمرار نهجاً متشدداً نسبياً في منح التراخيص، وتتوخى حذراً أكبر، أو تختار عدم منح التراخيص مباشرةً، لنماذج الأعمال التي تستهدف أساساً عملاء ذوي مخاطر مرتفعة في الخارج. فهي تفضل عدداً أقل من المشاركين في السوق، شرط أن يكون مقدمو الخدمات الداخلون إلى المنظومة قادرين على استيفاء معايير الامتثال العالية؛ ويعكس ذلك اهتماماً بالجودة الإجمالية للبيئة المؤسسية.
2.4 البنية التحتية لـProject Guardian وتجارب التسويق التجاري
في أحدث جولات التجارب، اختبر Project Guardian بالفعل إصدار أوراق MAS النقدية المُرمّزة، كما تعاون مع مؤسسات مثل J.P. Morgan لاستخدام الالتزامات المصرفية المُرمّزة في تسوية معاملات الصرف الأجنبي. وتشير هذه التجارب إلى بنية تحتية مالية «متاحة على مدار الساعة».
أما مبادرة Global Layer One (GL1) التي أطلقتها MAS، فتحاول إنشاء طبقة رقمية أساسية يمكن لأطراف متعددة الاتصال بها، تمهيداً لنشر مزيد من الشبكات التجارية لاحقاً. وتشكل شبكة أعمال Guardian المبنية على هذا الأساس خطوة لدفع نتائج التجارب نحو التسويق التجاري والتشغيل البيني بين المنصات، كما أنها وسيلة للتحوط من مخاطر «احتكار عدد قليل من المنصات المغلقة للسوق».
ثالثاً. القواعد القابلة للتوقع هي ما يدفع الأصول الواقعية فعلياً
عرضنا سابقاً خلفية السياسات والمسار التنظيمي، وبيّنا نطاق كل وثيقة من الوثائق الأساسية. وانطلاقاً من ذلك، يبرز سؤال أهم: ما الذي غيّرته هذه القواعد فعلياً، وكيف حولت المواقف التنظيمية التي كانت غامضة إلى حدود سلوكية تستطيع المؤسسات تقييمها وتطبيقها؟
3.1 لم يصبح التنظيم أكثر تساهلاً؛ بل أصبحت حدوده «قابلة للتوقع»
لم تخفف أطر MAS متطلبات الرقابة الاحترازية على المؤسسات المالية، بل قلصت إلى حد كبير مساحة الغموض المؤسسي من خلال توفير إرشادات أوضح وأسهل تطبيقاً.
وتظهر الصرامة في التفاصيل أيضاً: فعلى أمناء الحفظ إثبات امتلاكهم قانوناً «الحيازة والسيطرة» على الأصول الرقمية، وعلى مديري الصناديق إجراء العناية الواجبة المعمقة عند استخدام العملات المستقرة، كما تُفحص نماذج الأعمال وهياكل العملاء بدقة عند إصدار تراخيص DTSP. لا تجعل هذه المتطلبات المشاريع «أسهل»، لكنها تساعد على ضبط المشكلات الأساسية، مثل إخفاق الحفظ ومخاطر التسوية ومخاطر الطرف المقابل.
يكمن الاختلاف في أن كثيراً من الولايات القضائية تتخذ «موقفاً من دون تفاصيل تنفيذية»: فالجميع يدرك وجود مخاطر تنظيمية، لكن لا أحد يستطيع تحديد حدودها بوضوح، ما يضطر المشاريع إلى إضافة علاوة كبيرة من «عدم اليقين القانوني» إلى تسعيرها. أما في سنغافورة، فتوضح وثائق مثل GFIF قوائم الامتثال والمسارات القانونية، ما يتيح للمؤسسات تحويل المخاطر القانونية التي كان يصعب قياسها إلى تكاليف تشغيلية للامتثال يمكن إدراجها في الميزانية. وبالنسبة إلى المؤسسات التي تبني أعمالاً طويلة الأجل، ليس المهم مدى تساهل القواعد، بل إمكانية احتساب التكاليف ومعرفة عواقب تجاوز الحدود.
3.2 لم تعالج MAS المسائل القانونية خارج السلسلة، لكن ذلك لا ينتقص من قيمة إطارها
يظل ترميز الأصول الواقعية، في جوهره، مزيجاً من القانون والتقنية. وكما هو الحال في المراكز المالية الكبرى الأخرى، لم تحاول MAS إحلال السجلات على السلسلة محل منظومة الملكية القانونية خارجها؛ إذ تظل ملكية الأصول والتصفية معتمدتين على شركات ذات غرض خاص (SPV) أو الصناديق الاستئمانية أو أنظمة التسجيل التقليدية. لذلك، لا يقلل الترميز تلقائياً من تعقيد الهياكل القانونية، ولا يلغي تكلفة إنشاء شركات SPV، كما تظل الملكية النهائية محددة ضمن المنظومة القائمة خارج السلسلة.
وهذا بالذات يبرز القيمة الحقيقية لإطار MAS: فهو لا يعيد صياغة الملكية القانونية، بل يوحد المعايير ويوضح «صلة الحقوق بين الرمز على السلسلة والأصل خارجها». وتتيح وثائق مثل GFIF للمؤسسات معرفة كيفية حفظ الرمز ومكانته القانونية ضمن الهيكل التعاقدي، والحقوق الموجودة على السلسلة والمخاطر التي ينبغي معالجتها ضمن العقود خارجها.
لهذا التوحيد نتيجة عملية واضحة: إذ تصبح الحقوق التي تمثلها الرموز، بموجب الترتيبات التعاقدية وترتيبات الحفظ، أسهل في التدقيق والتتبع، وأكثر قابلية للتنفيذ أمام المحاكم. وهذا يخفف كثيراً من «التباعد» بين العقود الذكية والنظام القانوني التقليدي، ويشجع المؤسسات على إدراج الأصول المُرمّزة في ميزانياتها العمومية.
3.3 ما يهم المؤسسات فعلاً هو «القدرة على التوضيح»
من منظور المؤسسات، يحدد مدى اليقين المؤسسي إلى حد كبير ما إذا كانت الأصول الواقعية قادرة على الانتقال من «مفهوم مختبري» إلى نشاط تجاري فعلي.
1. تسعير المخاطر والآراء القانونية: يصعب على المؤسسات المالية تسعير مخاطر الأصول الواقعية وتخصيص رأس المال لها على نحو موثوق في الأسواق التي تفتقر إلى اليقين التنظيمي، كما لا تستطيع فرق الشؤون القانونية والامتثال غالباً تقديم سوى آراء عامة. وتتيح الوثائق التي أصدرتها MAS لفرق الامتثال الداخلية ومكاتب المحاماة الخارجية العمل وفق مجموعة القواعد نفسها، ما يخفض علاوة المخاطر القانونية.
2. قبول المستثمرين المؤسسيين: الأهم بالنسبة إلى المستثمرين المؤسسيين الكبار، مثل البنوك والصناديق السيادية وشركات التأمين، هو مدى إمكانية التنبؤ بالانكشاف للمخاطر ومدى موثوقية آليات التصفية. فعلى سبيل المثال، إذا استوفى منتج صندوق سوق مال مُرمّز متطلبات منتجات السندات التقليدية من حيث الحفظ وإجراءات اعرف عميلك (KYC) والتعامل مع حالات التخلف عن السداد، فستقل العقبات أمام إدراجه ضمن مجمع الأصول المتوافقة.
3.4 كيف تنتقل «معايير سنغافورة» إلى الخارج
على المدى الأطول، لا يقتصر هدف MAS في مجال الأصول الواقعية على «إدارة الأعمال في سوق محلية»؛ بل تسعى، من خلال مشاريع مثل Project Guardian، إلى بناء بروتوكولات وإجراءات قابلة للتشغيل البيني عبر الولايات القضائية والمنصات. كما تمهد مبادرات البنية التحتية مثل GL1 الطريق لتحقيق هذا الهدف.
في مجال تصدير المعايير، تشارك MAS في مناقشات القواعد عبر منظمات دولية مثل IOSCO، وتعتمد في الوقت نفسه على مؤسسات عالمية مثل J.P. Morgan وCiti وHSBC لاختبار إطار سنغافورة عملياً في أنشطة الأعمال الحقيقية. وبالنسبة إلى هذه المؤسسات، إذا ثبتت جدوى نهج ما في سنغافورة، فغالباً ما يشكل نقطة انطلاق لتطبيقه في أسواق أخرى بعد تكييفه محلياً. وهذا مسار عملي محتمل لانتشار «معايير سنغافورة» خارج حدودها.
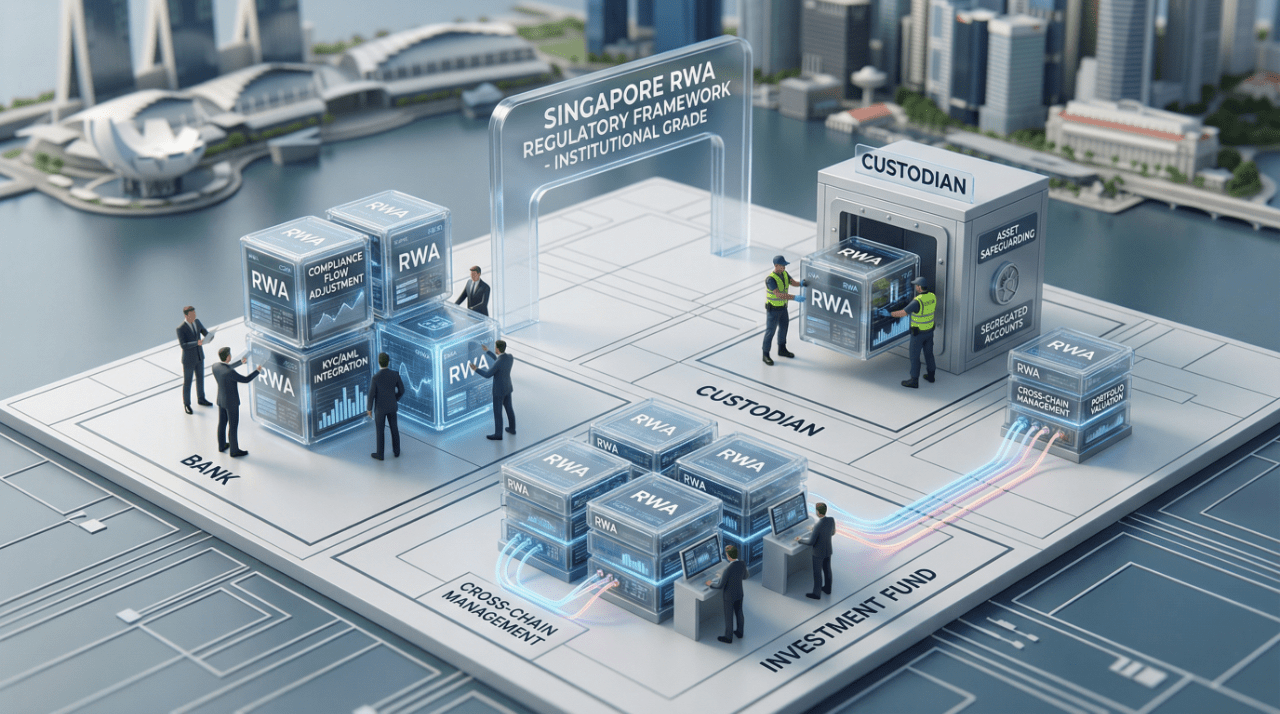
رابعاً. أثر القطاع: التغييرات التي تواجهها مختلف الأطراف
4.1 للمُصدرين: من «تنفيذ تجربة» إلى «إنشاء خط إنتاج»
بالنسبة إلى مُصدري السندات التقليدية والسندات لأمر وصناديق الاستثمار العقاري (REITs) والمنتجات المهيكلة، مثل الأوراق المالية المدعومة بالأصول (ABS)، فإن التغيير الأوضح الذي يطرحه إطار MAS للأصول الواقعية هو أن الترميز لم يعد مجرد «مشروع تجريبي»، بل يمكن أن يصبح جزءاً من خطوط المنتجات الاعتيادية.
من جهة، يقلل توحيد المعايير التي يضعها GFIF للحفظ والحوكمة والتسوية من تكلفة عدم اليقين التي يواجهها المُصدرون عند بناء إطار عمل للمنتجات المُرمّزة من الصفر. إذ يمكنهم الاستناد إلى الهياكل القانونية القائمة لأدوات الدين، وإضافة التمثيل على السلسلة وآليات التسوية إليها، من دون ابتكار حزمة قانونية كاملة ومنطق جديد لإدارة المخاطر. ومن جهة أخرى، تتيح متطلبات الحفظ وDTSP الواضحة للمُصدرين معايير امتثال مرجعية لاختيار شركاء البنية التحتية، ما يقلل مخاطر الامتثال الناجمة عن اختيار شريك تقني غير مناسب.
والأهم أن جولات التجارب المتعددة ضمن Project Guardian أثبتت بالفعل أن أدوات الدين المُرمّزة قادرة على تحسين كفاءة إدارة السيولة ودقة الميزانيات العمومية في السوق، دون الإخلال بالامتثال التنظيمي. وبالنسبة إلى المُصدرين الذين يجرون عمليات تمويل قصيرة الأجل بصورة متكررة، أو يصدرون سندات لأمر أو منتجات مهيكلة بشكل متجدد، فإن أحد المسارات الأكثر واقعية هو إصدار نسخ تقليدية وأخرى على السلسلة في سنغافورة، واستخدام منظومة قانونية وامتثالية واحدة عبر القناتين، بدلاً من الاكتفاء بتجربة رمزية على السلسلة.
4.2 لمديري الأصول: ارتفاع عتبة التشغيل والامتثال
بالنسبة إلى مديري الصناديق، تكمن أهمية إرشادات تشغيل الصناديق المُرمّزة في إعادة وضعها ضمن «أنشطة إدارة الأصول الخاضعة للتنظيم»، بدلاً من التعامل معها باعتبارها «ابتكاراً تقنياً».
تشترط MAS صراحةً على مديري الأصول ما يلي:
- إنشاء منظومة لمكافحة غسل الأموال وتمويل الإرهاب (AML/CFT) تشمل الأنشطة على السلسلة، وإجراء العناية الواجبة المستمرة على مُصدري العملات المستقرة ومقدمي الخدمات على السلسلة.
- استخدام آليات مثل القوائم البيضاء للمحافظ لضمان إمكانية تحديد المشاركين وتتبعهم، بدلاً من العمل في بيئة مجهولة ومفتوحة بالكامل.
- توضيح المخاطر المحددة الناجمة عن الترميز في وثائق الإفصاح، مثل أعطال العقود الذكية ومخاطر أوراكل وتأخر التسوية.
وهذا يعني أن مديري الأصول الذين يمتلكون قدرات كافية في الامتثال والتشغيل وحدهم قد يتمكنون من المشاركة فعلياً في أنشطة ترميز الأصول الواقعية. وعلى المدى القصير، يرفع ذلك عتبة دخول القطاع؛ أما على المديين المتوسط والطويل، فيساعد على استبعاد المشاركين الذين لا يستطيعون مواكبة متطلبات الامتثال، لتصبح المؤسسات الباقية أكثر احترافاً.
4.3 لأمناء الائتمان ومؤسسات الحفظ: من «الحفظ السلبي» إلى «السيطرة الفعلية»
يركز تعريف GFIF لأمين الحفظ على «حيازة الأصول الرقمية والسيطرة عليها»، لا على مجرد حفظ مفاتيحها الخاصة. وسيحفز ذلك مؤسسات الحفظ على تطوير قدراتها في الجوانب التالية:
- القدرة على الربط بين أنظمة الحسابات والعناوين على السلسلة: كيفية ربط العناوين والعقود الذكية على سلاسل متعددة، مع الحفاظ على إدارة الامتثال القائمة على الحسابات.
- العزل عن الإفلاس والآراء القانونية: كيفية ضمان قابلية تنفيذ الملكية القانونية للأصول المُرمّزة وترتيب أولوية استيفاء الحقوق في مختلف حالات الإفلاس.
- قدرات إدارة المخاطر التقنية: تقييم منهجي للمخاطر ومراقبة مستمرة لمجموعة التقنيات، مثل التوقيعات المتعددة وMPC ووحدات أمن الأجهزة.
وبعبارة أخرى، لم تعد مؤسسة الحفظ مجرد «مستودع»، بل أصبحت «حلقة تحكم» أساسية تصل بين العالم القانوني على السلسلة وخارجها. وستشغل المؤسسات القادرة على بناء قدرات موثوقة للحفظ ضمن الإطار التنظيمي السنغافوري موقعاً مهماً في البنية التحتية لأسواق الأصول الواقعية عبر الحدود مستقبلاً.
4.4 لمنصات التداول ومقدمي DTSP: تحول ترخيص الامتثال إلى «ميزة تنافسية يصعب تجاوزها»
تعني المعايير العالية التي تفرضها MAS على DTSP ونهجها الاحترازي في منح التراخيص أن «إنشاء منصة لتداول الأصول الواقعية» لم يعد مسألة تقنية بسيطة، بل أصبح مشروعاً طويل الأجل يتطلب امتثالاً وحوكمة قويين.
بالنسبة إلى منصات التداول ومقدمي الخدمات:
- ستصبح صفة الترخيص بحد ذاتها «أصلاً نادراً» وميزة تنافسية يصعب تجاوزها، ما يساعد على استقطاب الطلبات المؤسسية والمُصدرين ذوي الجودة العالية.
- يتعين على المنصة تحقيق التوازن بين السيولة على السلسلة ومتطلبات اعرف عميلك/مكافحة غسل الأموال (KYC/AML) خارجها ومراقبة السوق، لتجنب تكرار نموذج منصات تداول العملات المشفرة القائم على «تقلبات مرتفعة + شفافية منخفضة».
على المدى القصير، سيرفع ذلك عتبة دخول السوق؛ أما على المدى الطويل، فيسهم في ترسيخ سنغافورة بوصفها «مجمع سيولة متوافقاً للأصول الواقعية» تقوده المؤسسات، بدلاً من أن تكون ساحة للتداول المضاربي.
4.5 للمستثمرين المؤسسيين: من «المراقبين» إلى «المشاركين ضمن القواعد»
بالنسبة إلى المستثمرين المؤسسيين، مثل البنوك وشركات التأمين والصناديق السيادية ومكاتب إدارة الثروات العائلية، لم يكن العائق الأساسي أمام دخول مجال الأصول الواقعية (RWA) في كثير من الأحيان هو العائد، بل مخاطر الامتثال والسمعة التي يصعب تقييمها.
توفر أطر MAS معايير الحفظ وإرشادات التشغيل والتصنيف القانوني، ما يمنح المستثمرين المؤسسيين رؤية أوضح في الجوانب التالية:
- تسعير المخاطر: إمكانية إدراج مخاطر الحفظ والتسوية والطرف المقابل وغيرها في النماذج بدقة أكبر، بدلاً من تقديرها بصورة تقريبية مع علاوة مرتفعة.
- مراجعة الامتثال الداخلي: تتيح الوثائق والأطر التنظيمية الواضحة للأقسام المعنية بالامتثال والشؤون القانونية والمخاطر شرح مبررات الاستثمار في منتجات الأصول الواقعية لمجلس الإدارة.
- استراتيجية تخصيص الأصول: إدراج المنتجات المُرمّزة ضمن محافظ الدخل الثابت أو إدارة السيولة أو الأصول البديلة، من دون زيادة كبيرة في ضغوط رأس المال التنظيمي.
سيدفع ذلك بعض «الأموال الأكثر تشدداً في متطلبات الامتثال» إلى دخول سوق الأصول الواقعية في سنغافورة أولاً. ظاهرياً، لا يتعدى الأمر مشاركة عدد أكبر من المؤسسات الكبرى؛ أما من الداخل، فيعني أن سنغافورة ستسبق غيرها في ترسيخ نموذج أعمال في مجال الأصول الواقعية اختبرته أموال مؤسسية جادة. وعندما تؤيد فرق الامتثال وإدارة المخاطر هذه المنتجات أمام لجان الاستثمار، سيكون لديها ما يدعم موقفها بثقة أكبر.
4.6 للإصدار عبر الحدود والأسواق الإقليمية: سنغافورة «جسر للامتثال»
بالنسبة إلى المُصدرين عبر الحدود الذين يستهدفون مستثمرين في جنوب شرق آسيا وأستراليا والشرق الأوسط ومناطق أخرى، عززت سنغافورة دورها بوصفها «جسراً للامتثال» ضمن إطار الأصول الواقعية الجديد:
- فمن جهة، تساعد معايير سنغافورة المحلية الواضحة المُصدرين على اعتمادها ولايةً قضائية مرجعية للتصميم والامتثال، ثم تكييف نماذجهم بما يلائم الأسواق الأخرى.
- ومن جهة أخرى، تمهد تجارب التشغيل البيني التي تدعمها Project Guardian وGL1 الطريق للاعتراف المتبادل بالتسوية والحفظ عبر السلاسل والمنصات مستقبلاً، وتقلل تكاليف تكرار بناء الأنظمة من جديد عند دخول كل دولة.
في ظل غياب معايير عالمية موحدة، تقدم سنغافورة «نموذجاً تنظيمياً قابلاً للتكرار + مجموعة بنى تحتية قابلة للربط»، ما قد يمكّنها من أداء دور شبيه بمركز إقليمي للمقاصة والتسوية ضمن مشهد الأصول الواقعية؛ وبالنسبة إلى المُصدرين عبر الحدود، قد تكون أشبه «بمنصة انطلاق للامتثال».
ومن الواضح أيضاً من حيث التوقيت من سيبادر بالدخول: المؤسسات التي تولي أهمية قصوى لمخاطر الامتثال والسمعة، وتخشى الوقوع في مشكلات، لا الجهات التي تسعى وراء أعلى عائد وسيولة قصيرة الأجل.
خامساً. القيود والمسائل التي لم تُحل
تركز ما سبق على «ما الذي يمكن لهذا الإطار أن يحققه». لكن لتقدير المدى الذي يمكن أن يصل إليه، لا بد من تناول بعض القيود المؤسسية الصارمة على حدة، والإقرار بأن هذه المتغيرات قد تحدد إلى حد بعيد سقف الأصول الواقعية وإيقاع تطورها على المديين المتوسط والطويل.
5.1 التعارض الجوهري مع معايير احتساب رأس المال المصرفي
من أكبر القيود الخارجية على التبني المؤسسي للأصول الواقعية المعالجة الاحترازية التي تتبعها لجنة بازل للرقابة المصرفية تجاه انكشاف البنوك على مخاطر الأصول المشفرة، وهو ما يؤثر مباشرةً في حساب الأصول المرجحة بالمخاطر للأصول الواقعية. وتفرض المعايير الحالية وزناً عقابياً للمخاطر يصل إلى 1250% على الأصول المنشورة على سلاسل غير مرخصة، حتى إن كانت أصولاً عالية الجودة مثل صناديق سوق المال المُرمّزة؛ وهو ما يعادل تقريباً معاملتها كعملات مشفرة غير مدعومة. في المقابل، يمكن للأصول الواقعية المنشورة على سلاسل مرخصة أن تستفيد من أوزان مخاطر أكثر اعتيادية.
اتبعت MAS نهجاً عملياً نسبياً: فأعلنت تأجيل تطبيق معايير الأصول المشفرة عاماً واحداً، لإتاحة مزيد من الوقت للجهات التنظيمية والقطاع المصرفي لمناقشة كيفية التعامل بصورة أكثر ملاءمة مع سيناريوهات «نشر أصول عالية الجودة على شبكات مفتوحة». وإذا واصلت لجنة بازل للرقابة المصرفية مستقبلاً نهجها القائم على «التصنيف الشامل بحسب نوع السلسلة الأساسية»، فستواجه جميع أمناء الحفظ والمُصدرين المصرفيين الراغبين في نشر الأصول الواقعية على شبكات مفتوحة وقابلة للتشغيل البيني ضغوطاً كبيرة بسبب متطلبات رأس المال. كما قد يُدفع توجه سنغافورة نحو الشبكات المفتوحة قسراً إلى العودة إلى نسخة أكثر تحفظاً.
5.2 استمرار الملكية القانونية والهياكل المعقدة لشركات الغرض الخاص (SPV)
لم يؤدِّ الترميز إلى تبسيط التعقيد الجوهري للهياكل القانونية للأصول الواقعية خارج السلسلة. فما زال إنشاء شركات ذات غرض خاص (SPV) أو صناديق استئمانية أو غيرها من الهياكل القانونية المعقدة ضرورياً لضمان الصلة القانونية بين الرموز على السلسلة والأصول خارجها، كما يظل مكلفاً. كذلك لا تزال عمليات التحقق من الأصول خارج السلسلة وتدقيقها وإجراء العناية الواجبة القانونية بشأنها باهظة الكلفة، ما يحد من قدرة الترميز على خفض التكاليف التشغيلية الإجمالية في بعض فئات الأصول.
إضافةً إلى ذلك، حتى مع وجود متطلبات أوضح للحفظ، لا يزال الوضع القانوني المحدد للرموز في إجراءات إفلاس مؤسسات الحفظ وتصفيتها يفتقر إلى دعم كافٍ من السوابق القضائية في ولايات قضائية كثيرة: فهل تمثل الرموز ملكية مباشرة للأصول أم حق مطالبة تعاقدياً؟ وهذا يعني أن بعض المسائل الجوهرية لن تتضح حدودها عند وقوع أحداث استثنائية فعلية إلا بعد خوض «بعض المعارك القضائية».
5.3 استمرار غياب معايير موحدة للتنسيق عبر الحدود
على الرغم من جهود MAS لتعزيز التشغيل البيني عبر الحدود من خلال مشاريع مثل GL1، لا يزال التوافق بين الولايات القضائية الرئيسية محدوداً فيما يتعلق بالتصنيف القانوني وحماية المستثمرين ومعايير مكافحة غسل الأموال وتمويل الإرهاب (AML/CFT). فعلى سبيل المثال، تختلف المواقف بوضوح بشأن العملات المستقرة ومدى قبول السلاسل المفتوحة. ويتطلب بناء مجمع سيولة عالمي حقيقي للأصول الواقعية تنسيقاً أعمق بشأن هذه الافتراضات الأساسية. لذلك، من شبه المؤكد أن الأصول الواقعية خلال السنوات المقبلة ستظل أقرب إلى مجموعة من «الأسواق الإقليمية متعددة المراكز»، لا إلى مجمع عالمي موحد بالكامل.
5.4 تقييم واقعي: الأصول الواقعية ليست حلاً سحرياً، بل مساراً رئيسياً بطيء التغير
في ضوء هذه القيود، يصعب على الأصول الواقعية معالجة جميع أوجه القصور في النظام المالي خلال فترة قصيرة؛ والأدق أنها تمثل مساراً طويل الأجل وبطيئاً لكنه واضح الاتجاه لتطوير المؤسسات والبنية التحتية. فقد تتطور التقنية عدة مرات خلال عام أو عامين، أما التنسيق التنظيمي وتعديل قواعد رأس المال وتراكم السوابق القضائية، فعادةً ما تُقاس على مدى خمس أو عشر سنوات.
سادساً. الخلاصة
6.1 الفلسفة التنظيمية التي تعكسها خطوة سنغافورة ومكانتها العالمية
يمثل إطار MAS للأصول الواقعية تطبيقاً عملياً لفلسفتها القائمة على «المخاطر نفسها والتنظيم نفسه» في عصر الأصول الرقمية. فمن خلال آليات مثل Project Guardian والتعاون مع القطاع لوضع المعايير، ربطت MAS الابتكار التقني بإدارة المخاطر المؤسسية ومتطلبات الامتثال.
تسعى سنغافورة إلى ترسيخ مكانتها مركزاً للبنية التحتية للتبني المؤسسي للأصول الواقعية: منظومة قواعد عالية المعايير، يمكن توقعها وتشغيلها بينياً، تعيد أسواق أخرى استخدامها بدلاً من أن يعمل كل منها بمعزل عن الآخر. وتمهد مبادرات مثل GL1 الطريق أمام نطاق أوسع من التشغيل البيني وبيئة أقل تجزؤاً في المستقبل.
6.2 الخلاصة: تكمن نقطة التحول الحقيقية للأصول الواقعية في إمكانية التنبؤ بالإطار المؤسسي
حظيت الإمكانات التقنية للأصول الواقعية باعتراف واسع، لكن ما يبطئ دخول المؤسسات فعلياً هو «الغموض المؤسسي» المتعلق بالحفظ ونهائية التسوية وإمكانية التتبع القانوني. ويتمثل جوهر ما تقوم به MAS في تفكيك هذا الغموض وتحويل المخاطر القانونية التي يصعب قياسها إلى تكاليف امتثال يمكن تسعيرها وإدراجها في الميزانية.
بالنسبة إلى المؤسسات التي تسعى إلى بناء أعمال طويلة الأجل، تُعد هذه الخطوة أهم من أي هيكل جديد: فمفتاح التقدم في مجال الأصول الواقعية ليس التقنية، بل إمكانية فهم القواعد وحساب آثارها.
وبعبارة أبسط لوصف هذا التحول: لم تعد الأصول الواقعية تقتصر على سرد قصة تقنية، بل بدأت تطرح منظومة قواعد يمكن للمؤسسات والجهات التنظيمية قبولها.