


استوديو Sober للخيارات × Derive.XYZ إنتاج مشترك
كتبت بواسطة محلل استوديو Sober للخيارات جينا @Jenna_w5
一、宏观风向标:زيادة تأكيد خفض الفائدة، انتعاش العلاقات الصينية الأمريكية وعدم اليقين في نهاية العام
في الأسبوع الماضي، كان الموضوع الرئيسي في السوق هو تحول توقعات خفض الفائدة من "غير مستقرة" إلى "تقريبًا مؤكد". هذه الزيادة في التأكيد، بالإضافة إلى الإشارات الإيجابية للعلاقات التجارية بين الصين وأمريكا، دفعت السوق إلى انتعاش معتدل. ومع ذلك، في مواجهة تشديد السيولة في نهاية ديسمبر ومخاطر الحكم السياسي، لا يزال يتعين على السوق أن تظل حذرة.
زيادة تأكيد خفض الفائدة: من صدمة عدم اليقين إلى انتعاش السوق
شهد السوق الأسبوع الماضي تقلبات ناتجة عن عدم اليقين حول خفض الفائدة، ثم استقرارًا وانتعاشًا بعد وضوح التوقعات.
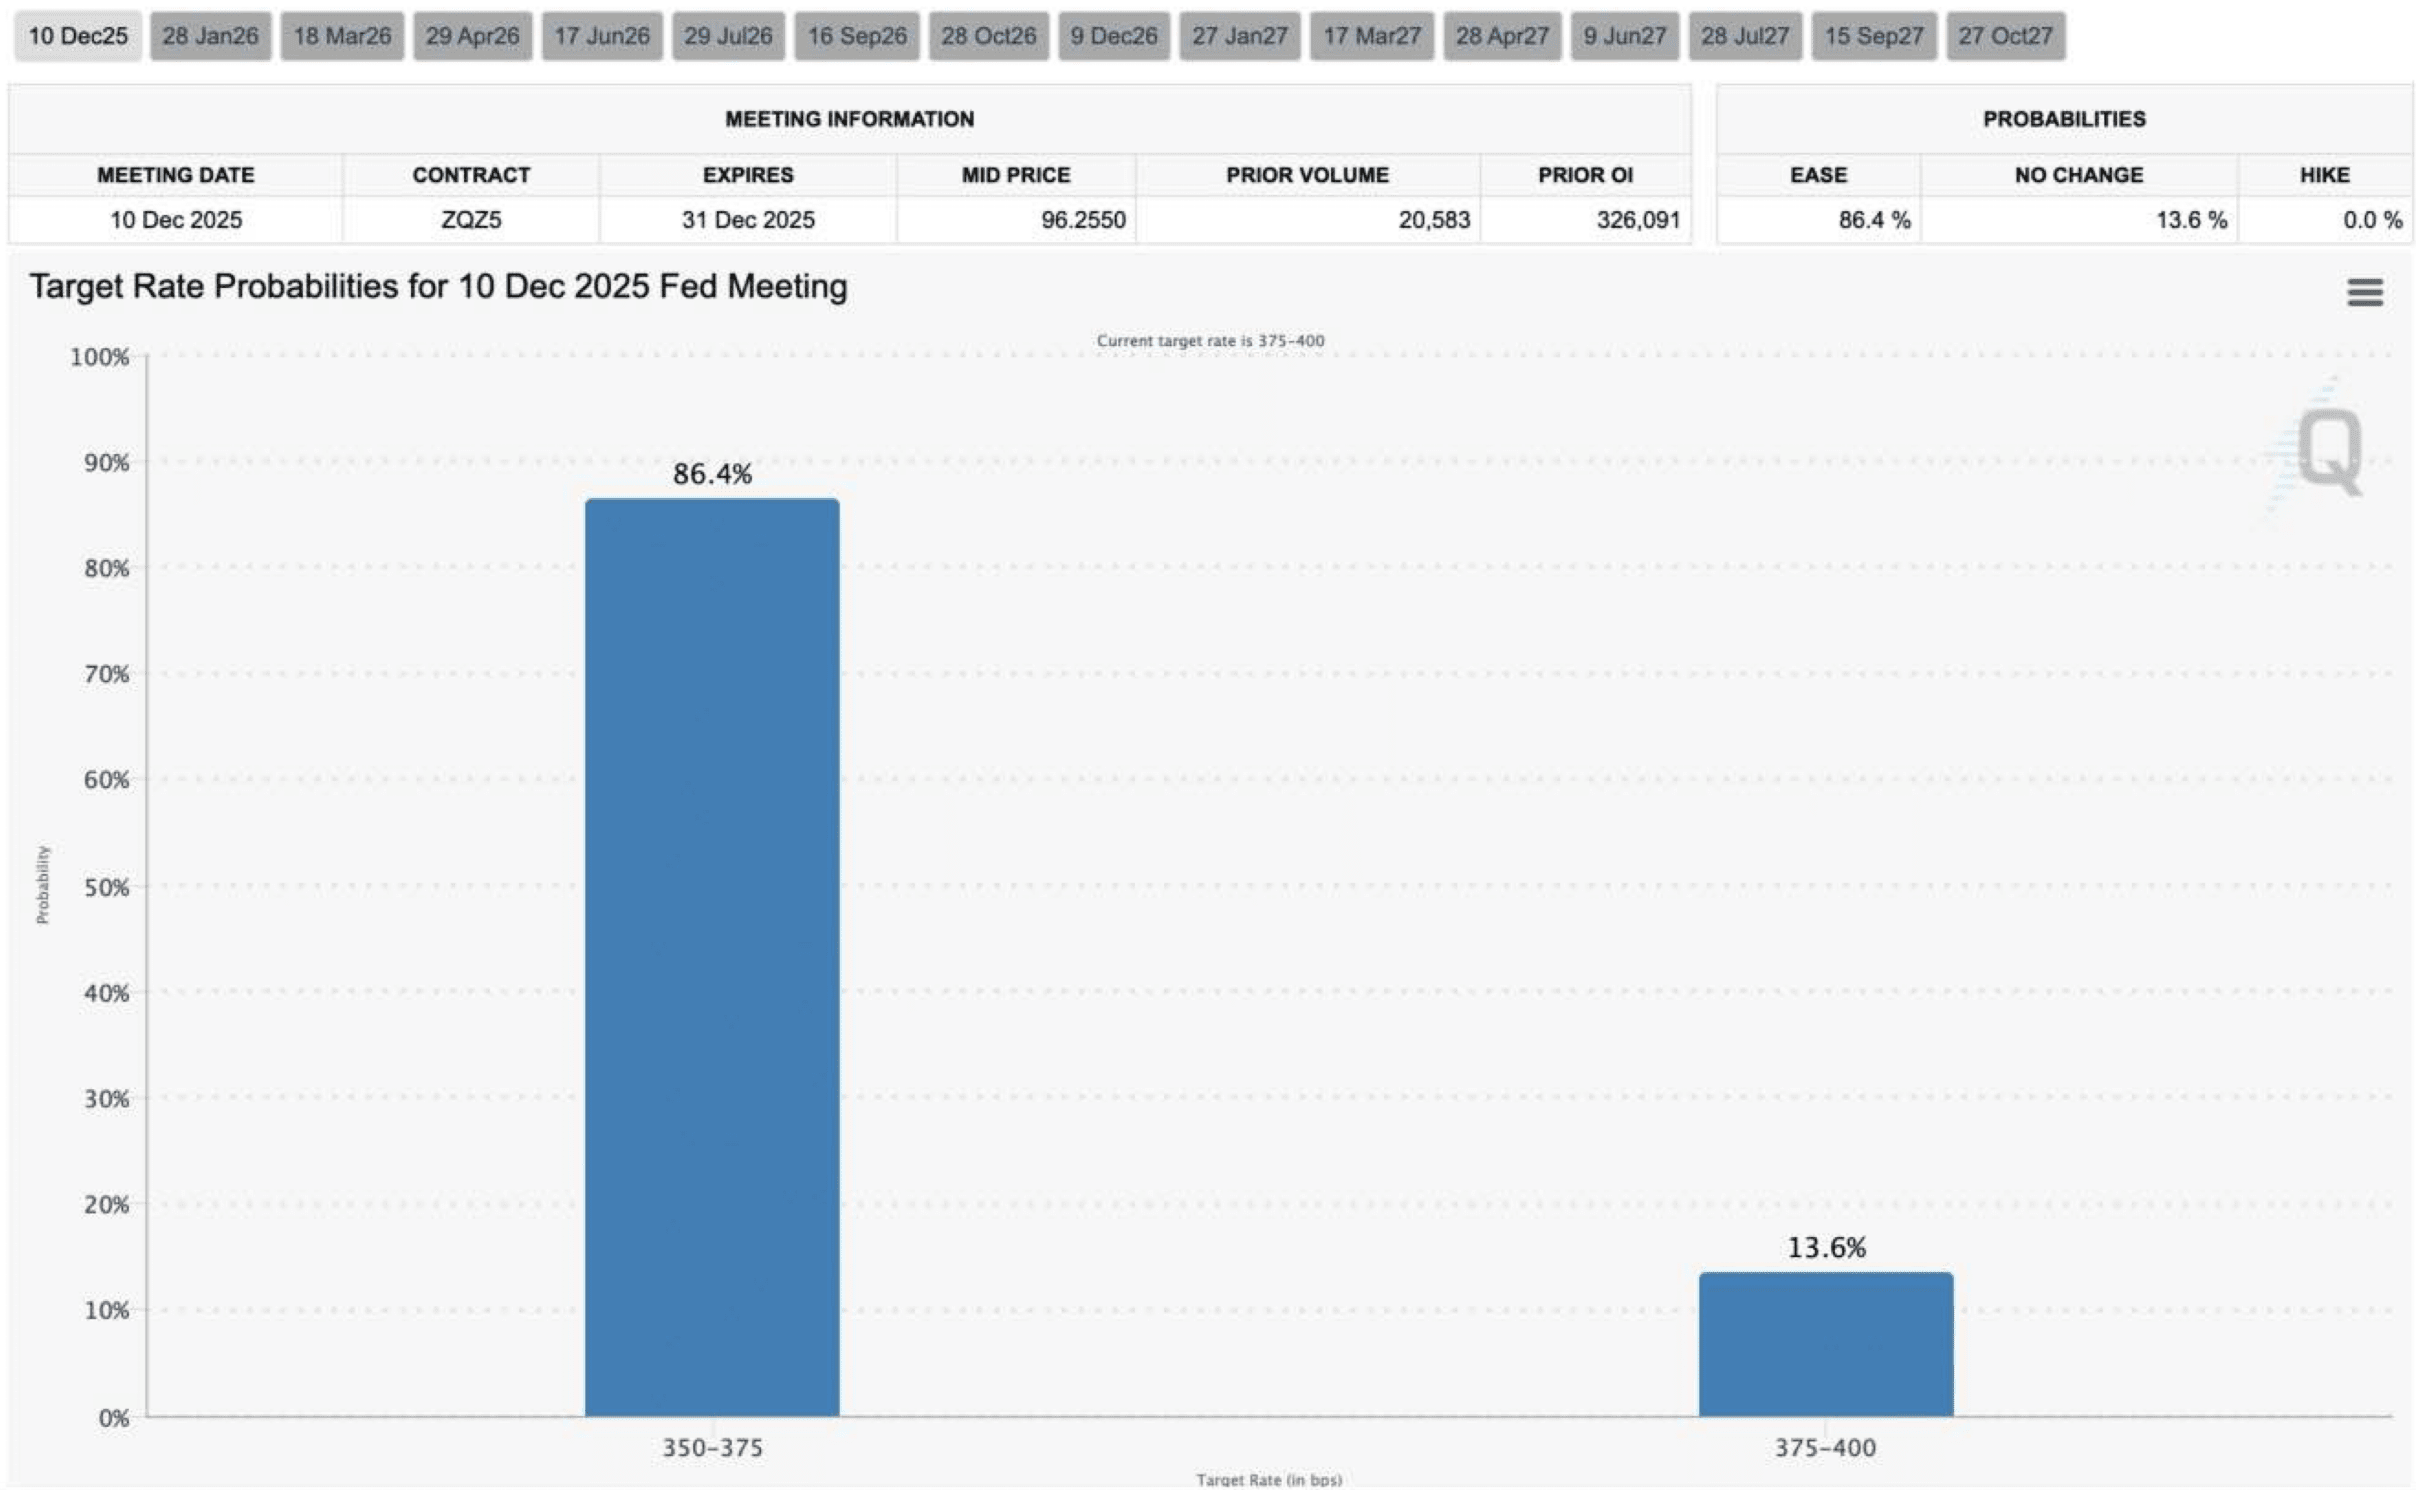
استعراض الخلفية: في السابق، رغم أن الاحتياطي الفيدرالي أنهى عمليتين من خفض الفائدة، كانت احتمالات توقع السوق لـ “خفض الفائدة الثالث خلال العام” تتأرجح بين 50% و70% مرارًا وتكرارًا. وبسبب إغلاق الحكومة الأمريكية دخلت الأمور في “ضباب البيانات”. هذا النوع من عدم اليقين يرفع علاوة المخاطر قصيرة الأجل ويزيد تقلبات السوق. أما الأسبوع الماضي، ووفقًا لبيانات عقود CME Group FedWatch، فقد ارتفعت احتمالات أن يتم خفض الفائدة مرة أخرى في 10 ديسمبر إلى 86% بشكل كبير، بزيادة قدرها 15 نقطة مئوية عن الأسبوع السابق، ما يشير إلى أن توقعات خفض الفائدة قد أصبحت متقاربة بشكل واضح.
أثر السوق: إن ثبات توقعات خفض الفائدة يحقق تأثيرًا إيجابيًا. ومع وضوح مسار السياسة تدريجيًا، تنخفض علاوة عدم اليقين قصيرة الأجل بسرعة، وتعود شهية المخاطرة إلى الارتفاع، كما تستقر أسعار الأصول مثل العملات المشفرة ثم ترتد تدريجيًا. إن تعزيز مستوى اليقين يضع أساس تحسن قصير الأجل للسوق.
استمرار تحسن العلاقات بين الصين والولايات المتحدة: زوال علاوة المخاطر
إن التقدم الإيجابي في العلاقات التجارية بين الصين والولايات المتحدة يُعد دعامة مهمة أخرى لعودة تحسن أصول المخاطر هذا الأسبوع.
التغيرات في السياسة: في 26 نوفمبر، وبعد مكالمة بين قادة الصين والولايات المتحدة، أعلنت مكتب الممثل التجاري الأمريكي تمديد إعفاءات الرسوم الجمركية الخاصة بـ “المادة 301” المتعلقة بنقل التكنولوجيا والملكية الفكرية الصينية حتى 10 نوفمبر 2026.
الأهمية في السوق: إن تمديد إعفاء الرسوم الجمركية يقلل فعليًا من خطر تصاعد نزاعات التجارة العالمية أكثر، وبالتالي يدفع إلى تراجع علاوة المخاطر النظامية على مستوى الاقتصاد الكلي. ولا يقتصر ذلك على تعزيز دعائم تقييم أصول المخاطر عالميًا، بل يساهم أيضًا بشكل إيجابي في استقرار التقلب الضمني في سوق الخيارات على المدى المتوسط والطويل.
مخاطر نهاية العام “كالإعصار الخفي”: تقييد السيولة وقرار المحكمة العليا
على الرغم من تحسن المعنويات على المدى القصير، لا تزال هناك عاملان من عدم اليقين يجب متابعتهما عن كثب حتى نهاية العام:
السيولة تتجه إلى مزيد من الضيق: كل عام، في ديسمبر، وبسبب عطلات عيد الميلاد ورأس السنة، يقل نشاط التداول لدى المؤسسات، فتتراجع السيولة في السوق عادةً. قد يؤدي انخفاض عمق التداول إلى تضخيم أثر الأحداث المفاجئة على الأسعار.
المحكمة العليا ستصدر حكمًا: ستصدر المحكمة العليا الأمريكية في ديسمبر حكمًا بشأن شرعية فرض تعريفة جمركية كبيرة ومتبادلة من قبل الرئيس السابق ترامب. حاليًا، يشكل القضاة المحافظون غالبية، وبعض القضاة سبق أن أبدوا شكوكًا حول شرعية التعريفة. وستؤثر نتيجة الحكم بعمق على مسار السياسات التجارية المستقبلية:
إذا قضت بعدم قانونية التعريفات، فسيؤدي ذلك إلى مزيد من استقرار توقعات السوق؛
وإذا دعمت السياسة القائمة، فقد تُعيد إثارة عدم اليقين على المدى المتوسط والطويل، ما يرفع علاوات المخاطر ذات الصلة.
بشكل شامل، يعود تحسن السوق الحالي بشكل رئيسي إلى عاملين إيجابيين قصيري الأجل: “توقعات خفض الفائدة أصبحت متقاربة” و“العلاقات بين الصين والولايات المتحدة هدأت جزئيًا في هذه المرحلة”. ومع ذلك، فإن التضيّق الطبيعي للسيولة في نهاية العام وقرار التعريفات الجمركية غير الحاسم لدى المحكمة العليا يظلان من المخاطر المحتملة على شكل ذيل. يُنصح المستثمرون بالحفاظ على قدر من الحذر حتى في ظل التفاؤل، وتبني تخطيط استراتيجي يكون ذا طابع دفاعي مع التركيز على التحكم في المخاطر.
ثانيًا: تحليل عميق لبيانات سوق خيارات BTC وETH
بناءً على بيانات الرسوم البيانية المقدمة من Amberdata وDerive.XYZ، يتجلى التغير الواضح في معنويات السوق هذا الأسبوع في انخفاض IV للمدى القصير وعودة بنية الأجل إلى طبيعتها، وهو ما يعود إلى وضوح توقعات خفض الفائدة على مستوى الاقتصاد الكلي. ومع ذلك، فإن استمرار انحناء Skew في العمق السالب والبنية السلبية للغاية لـ VRP، يذكّرنا بأن طلب التحوط من الهبوط لم يختفِ، وأن استراتيجيات البيع الخالص (البائع فقط) لا تزال تحمل مستويات مخاطرة مرتفعة.
الانحراف (Skew): انحسار نطاق القيم السالبة، ما يعكس تحسنًا معتدلًا في المزاج
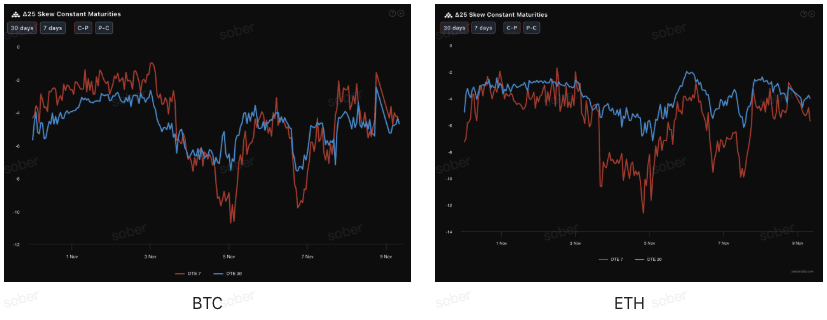
من خلال Delta 25 Skew (التقلب الضمني لخيارات الشراء Call IV - التقلب الضمني لخيارات البيع Put IV)، يعكس مقدار السالب في هذا المؤشر حجم طلب السوق على التحوط ضد مخاطر ذيل الهبوط.
تطبيع القيم السالبة بشكل مستمر: يظل انحراف (Skew) بنسبة 25 Delta لدى BTC وETH في نطاق القيم السالبة باستمرار، ما يشير إلى أن الطلب على خيارات البيع (Put) ما زال أعلى من الطلب على خيارات الشراء (Call)، ويستمر السوق في التحوط من مخاطر هبوط الذيل. مقارنةً بالفترة السابقة، ضاقت فجوة/اتساع القيم السالبة للانحراف، ما يعكس انخفاض علاوة خيارات البيع وتخفف مشاعر الخوف قصيرة الأجل، بما يتسق مع تحسن المزاج العام على مستوى الاقتصاد الكلي.
بنية الأجل: يظل الانحراف في كلٍ من المدى القصير (7 أيام) والمتوسط (30 يومًا) ضمن القيم السالبة. إلا أن نطاق الإصلاح في الانحراف للمدى القصير أكبر، ما يعني أن قلق السوق تجاه المخاطر القريبة من الأجل قد خفّ، غير أن البنية العامة ما زالت تميل إلى الطابع الدفاعي.
بنية الأجل (Term Structure): تُظهر شكل “حدبة”، مع التركيز على مخاطر حدث FOMC
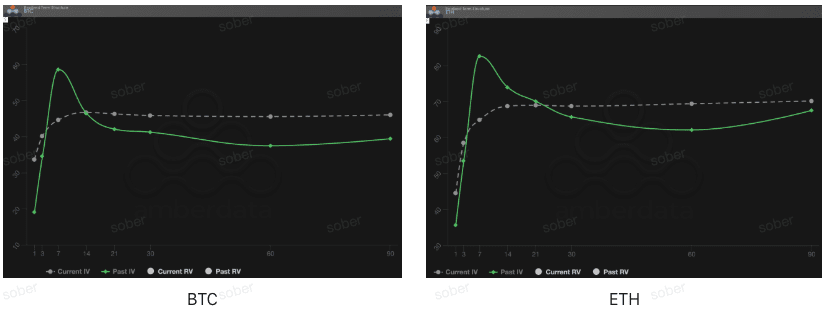
من منظور بنية الأجل، فإن منحنى التقلب الضمني لـ BTC وETH للأسبوع الماضي لم يأتِ على شكل Contango نمطي (قريب منخفض وبعيد مرتفع)، بل ظهر نمط “حدبة” حيث يرتفع IV للمدى القريب بشكل واضح بينما يحافظ IV للمدى البعيد على مستوى مرتفع.
تشوّه شكل المنحنى: لا يمثل منحنى التقلب الضمني الحالي نمط Contango القياسي، بل يظهر “حدبة” واضحة في موضع يقارب 7 أيام، ما يدل على أن السوق يركز تسعير نتـائج اجتماع ديسمبر الخاص بـ FOMC.
قفزة حادة في IV مدفوعة بالأحداث: يكون Current IV أعلى بشكل ملحوظ من Past IV في الطرف القصير (الخط الأخضر المتصل). وهذه ليست حالة سوق طبيعية، بل نمطٌ نموذجي من “التحوّط/تجنّب المخاطر” قبل وقوع حدث. السوق يقوم بشراء الخيارات قصيرة الأجل بشكل محموم حول اجتماع ديسمبر وقرار الفائدة، ما يؤدي إلى رفع IV للمدى القريب بشكل واضح. يظهر هذا النوع من البنية عادةً قبل الأحداث غير اليقينية الكبرى (حيث يكون “صندوق بيانات مجهول” هو اجتماع الفائدة/البيانات).
علاوة مخاطر التقلب (VRP): مستمرة بالسالب، ومخاطر البائع لا تزال مرتفعة
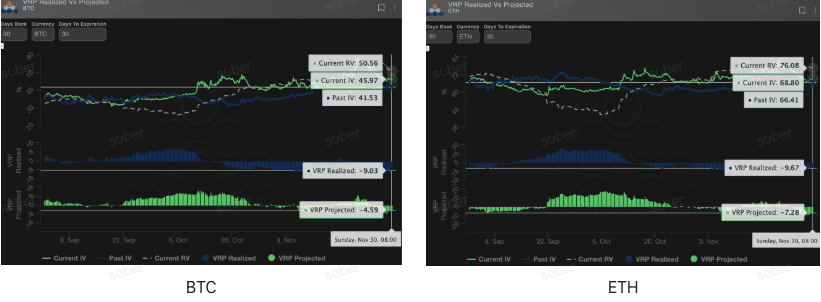
VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المحقق RV) هو مؤشر مهم لقياس ما إذا كان تسعير الخيارات معقولًا. حاليًا، السوق في مرحلة تصحيح. ورغم أن IV قد ارتفع بشكل كبير لإصلاح انحراف التسعير، تكشف الانحرافات الهيكلية في بيانات VRP عن مخاطر كامنة: تقلبات فعلية تاريخيًا تفوق بكثير التوقعات، وبينما تبدو العلاوة المرتفعة مغرية، فقد لا تكون كافية بالفعل لتغطية مخاطر الذيل في المستقبل.
إنذار: VRP محقق (Realized) عميق السالب: يستمر التقلب المحقق (RV) أعلى من التقلب الضمني (IV)، ما يؤدي إلى كون VRP في نطاق سالب عميق، ويعني أن تسعير الخيارات لم يتمكن من تغطية مخاطر التقلب الفعلية بالكامل.
تحول توقع VRP (Projected) من موجب إلى سالب: تحول VRP المتوقع من موجب إلى سالب يشير إلى أن السوق بات أكثر تحفظًا تجاه توقعات تقلبات الـ 30 يومًا المقبلة أيضًا. في بيئة VRP سالبة بشدة، تكون مخاطر استراتيجيات بيع الخيارات عارية (Bare short options) مرتفعة بشكل واضح، لذا يُنصح باستخدام استراتيجيات المشتري أو استراتيجيات الفروق (spreads) مع التحكم بالمخاطر للتعامل مع تقلبات محتملة.
ثالثًا: توصية باستراتيجية الخيارات: فروق بيع هبوطية دفاعية لقفل مخاطر الهبوط (Bear Put Spread)
بناءً على بيئة السوق الحالية التي تراجعت فيها أوجه عدم اليقين على مستوى الاقتصاد الكلي لكن ما يزال خطر السيولة بنهاية العام قائمًا، بالإضافة إلى استمرار Skew عميق السالب وVRP عميق السالب، نوصي باستخدام فروق بيع هبوطية دفاعية (Bear Put Spread) للتخطيط التحوّطي.
هدف الاستراتيجية:
مخاطر هبوط محتملة ناجمة عن تقييد سيولة نهاية العام في وضع دفاعي.
تحديد المخاطر والتكاليف، وتجنب مخاطر البائع العاري (short) ذي VRP سالب بشدة.
استفد بالكامل من ارتفاع علاوة خيارات البيع الناتجة عن Skew سالب بشدة للدخول بتكلفة منخفضة.
بناء الاستراتيجية (كمثال BTC/ETH):
شراء خيار بيع (Put) بسعر تنفيذ أعلى ودرجة انحراف بسيطة خارج المال (Slightly OTM) (Long Put).
بيع خيار بيع (Put) بسعر تنفيذ أقل، ونفس تاريخ الاستحقاق (Short Put).
اختيار تاريخ الاستحقاق:
بالنظر إلى تأثير حكم المحكمة العليا في ديسمبر وتضيّق السيولة في نهاية العام، يُنصح باختيار عقود متوسطة الأجل بمدة DTE 30 يومًا أو DTE 60 يومًا لتغطية نافذة عدم اليقين كاملة.
الميزة الأساسية:
من خلال بيع Put بسعر تنفيذ منخفض لتحصيل العلاوة، يتم تقليل تكلفة شراء Put بشكل كبير، مع تثبيت الحد الأقصى للخسارة على أنه صافي علاوة مدفوعة. وهذا أكثر كفاءة من حيث التكلفة من شراء خيار البيع مباشرة (Long Put).
ما زال Skew عميق السالب: بيع Put يمنحك علاوة أعلى، ما يحسن أكثر نسبة العائد/الخسارة في spread.
رابعًا: إخلاء المسؤولية
تم إعداد هذا التقرير بناءً على بيانات السوق المتاحة للعموم ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليلي احترافي. جميع المحتويات لأغراض مرجعية والتواصل فقط، ولا تشكل أي شكل من أشكال النصيحة الاستثمارية. تتميز تداول العملات المشفرة وتداول الخيارات بتقلبات عالية للغاية ومخاطر كبيرة، وقد يؤدي إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات ومخاطرها بشكل كامل، وتقييم قدرتهم على تحمل المخاطر بدقة، ومن الضروري استشارة مستشار مالي متخصص. لا يتحمل محللو هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى هذا التقرير. لا تشير نتائج السوق السابقة إلى نتائج مستقبلية؛ اتخذوا قراراتكم بعقلانية.
إنتاج مشترك: استوديو Sober للخيارات × Derive.XYZ