

ها شنو صار في المالية التقليدية واللي يهم أكثر مما تتوقع.
الحكم
قالت مجموعة مؤشرات S&P داو جونز، اللي هم الناس اللي يقرروا شنو يدخل في S&P 500، لا لـ SpaceX. مو "يمكن بعدين." مو "رجع لنا بعد ستة أشهر." هم شافوا موجة الاكتتابات العملاقة اللي تعيد كتابة قواعد المؤشرات في كل مكان ثاني، وزادوا الضغط: لا تغييرات في معايير الأهلية. نقطة.
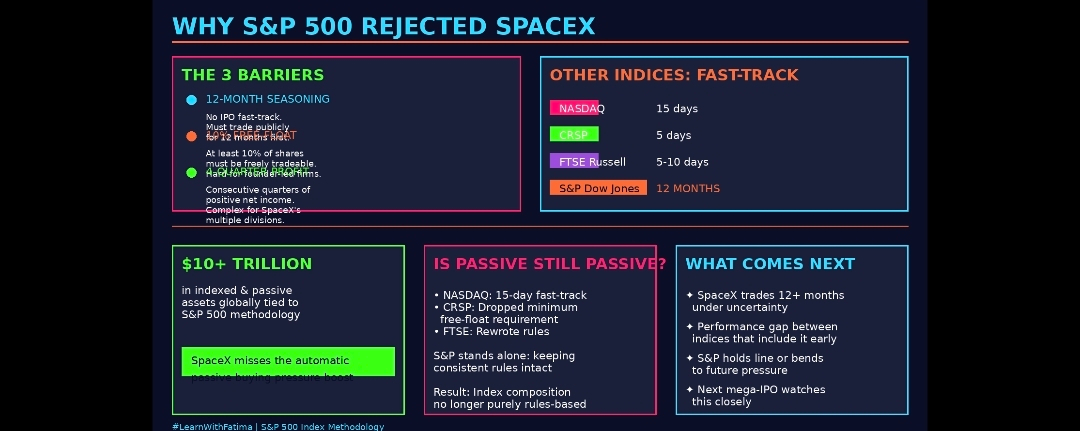
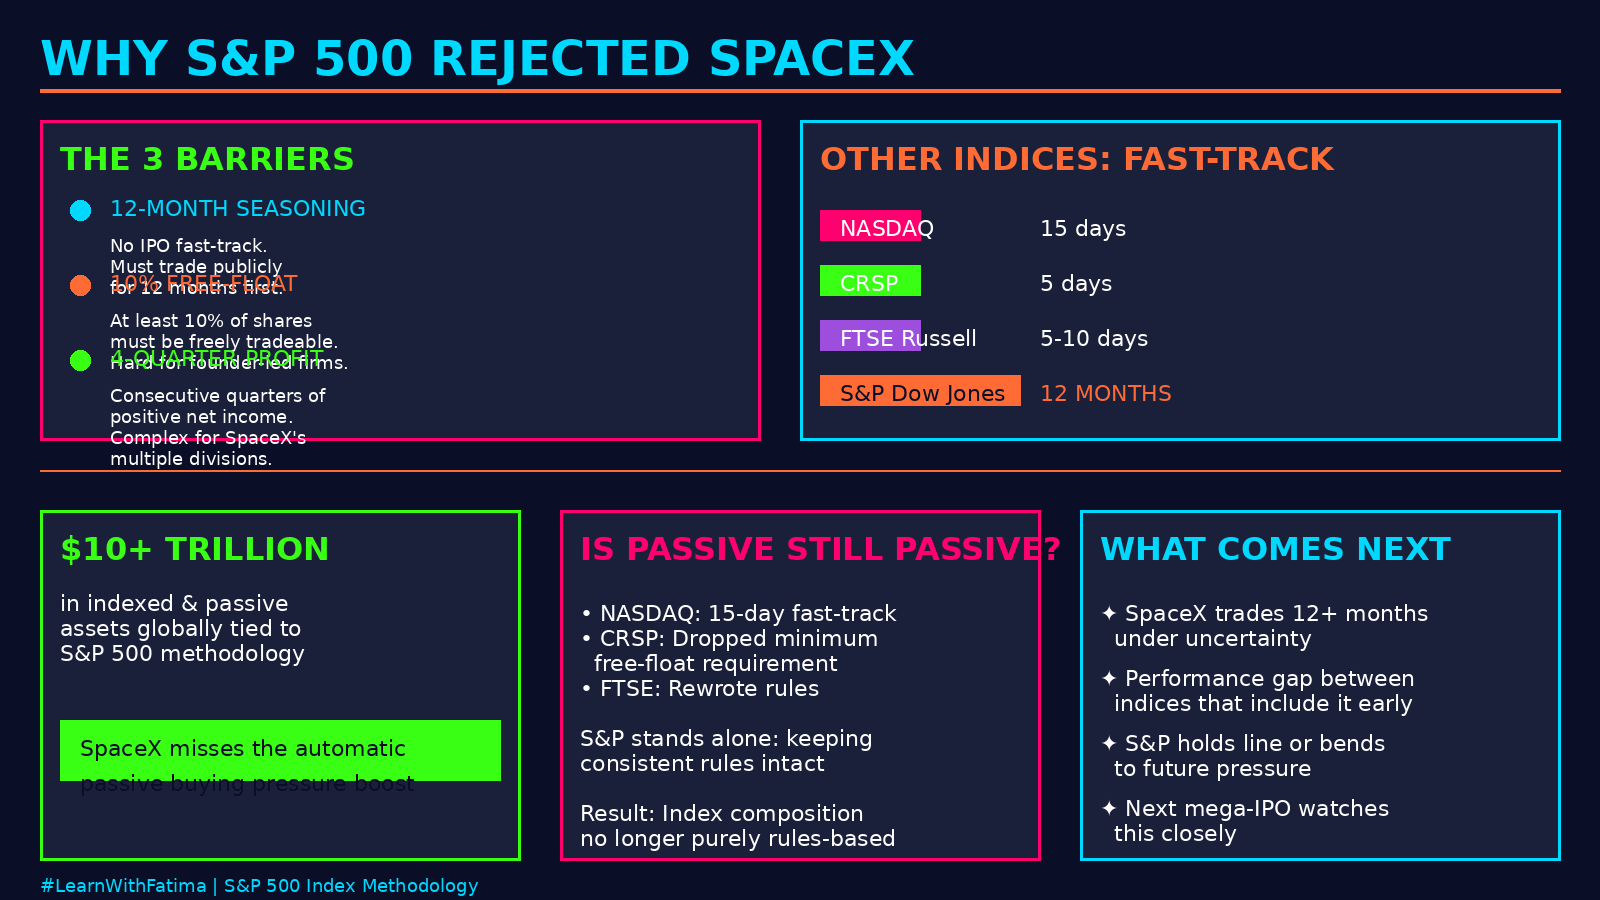
ثلاث جدران الآن بين SpaceX وهذا المؤشر:
متطلبات المدة: 12 شهر من التداول العام كحد أدنى. لا استثناءات. اكتتاب SpaceX + 12 شهر = أقرب وقت ممكن لأي اعتبار يحدث.
قاعدة التعويم الحر: يجب أن تكون على الأقل 10% من الأسهم قابلة للتداول بشكل علني. بالنسبة للشركات التي يقودها المؤسسون وتملك حصة مركزة (فكر في إيلون)، هذا أمر صعب التحقيق.
فحص الربحية: أربعة أرباع متتالية من صافي دخل إيجابي من العمليات المستمرة. لشركة تعمل في إنترنت الأقمار الصناعية وإطلاق الصواريخ وعقود الدفاع وxAI؟ تحليل ذلك عبر القطاعات ليس أمرًا سهلًا.
الجميع غيروا القواعد
وهنا تصبح الأمور مثيرة.
ناسداك: مسار سريع بعد 15 يومًا بوزن ثلاثي
FTSE Russell: أعادت كتابة القواعد لتطابق FTSE Global (تسريع خلال 5-10 أيام)
Morningstar CRSP: ألغت حد الحد الأدنى للتعويم الحر بالكامل. تسريع خلال 5 أيام.
MSCI وFTSE Global: كانت لديها بالفعل آليات مُعدة خصيصًا لهذا الأمر
S&P وقفت وحدها.
لماذا هذا مهم
تستند مؤشرات S&P 500 إلى تقدير بنحو 10+ تريليون دولار من الأصول المُدرجة بالمؤشرات والسلبيّة عالميًا. عندما تتم إضافة شركة عملاقة، تقوم الصناديق السلبية تلقائيًا بشرائها لمطابقة وزنها في المؤشر. هذا شراء ميكانيكي وقابل للتنبؤ—وهو تاريخيًا واحد من أكبر محفزات تقدير القيمة بعد الطرح الأولي.
لن تحصل SpaceX على محفّز من هذا النوع عند الطرح الأولي أو في الأشهر التي تليه. لا موجة سلبية. لا دفعة تلقائية.
كما أن الرهان الأطول أكثر عدم يقينًا أيضًا. يتعين على SpaceX تحقيق أربعة أهداف متحركة (التقادم + التعويم الحر + الربحية عبر تقسيمات معقدة) والنجاة من مراجعة لجنة. وهذا يعني 12+ شهرًا من التداول تحت علامة نجمية.
السؤال الحقيقي
إليك ما الذي يحافظ على حماس خبراء هيكل السوق ليلًا: هل ما يزال الترتيب السلبي للمؤشرات سلبيًا فعلاً؟
عندما يعامل مزوّدو المؤشرات الشركة نفسها بشكل مختلف، ففي حين يسرّعون لبعضها خلال 5 أيام، يفرض آخرون اشتراطات لتقادم 12 شهرًا—تتوقف المؤشرات عن الظهور كمعايير سلبية مبنية على القواعد. وتبدأ في الظهور كاختيارات نشطة مُرتّبة بلباس مؤشر.
CRSP تُسقط شرطًا للحصول على شركة واحدة. وناسداك تخلق وزنًا ثلاثيًّا خصيصًا لإدراج mega-cap. هذا وصول مُنسّق، وليس منهجية سلبية.
قرار S&P يشير إلى أن لاعبًا رئيسيًا واحدًا على الأقل يعتقد أن سلامة القواعد المتسقة تهم أكثر من الضغوط التجارية للتحرك بسرعة.
ما الذي يأتي بعد ذلك
بات لدى مراقبي السوق الآن تجربة غير مقصودة:
سيلاحظ المستثمرون الذين يختارون مؤشرات تتضمن SpaceX مبكرًا عوائد مختلفة عن أولئك الذين لا يفعلون
إذا كان الفارق في الأداء كبيرًا بما يكفي، فإنه يخلق ضغطًا على S&P لإعادة النظر
أو أن S&P تُصرّ على موقفها وتُظهر للسوق أن ليس الجميع ينحني لصالح عمالقة الشركات
على أي حال، أصبحت الحدود بين السلبي والنشط أكثر ضبابية بكثير.
والـ mega-IPO التالي يراقب ذلك.
الخلاصة الرئيسية: إدراج S&P 500 لم يعد تلقائيًا لعمليات الطرح الأولي لعمالقة الشركات. نادي الـ mega-IPO موجود، لكن S&P انسحب من حفلة المسار السريع. طريق SpaceX إلى المؤشر الآن سباق ماراثون وليس سباقًا سريعًا — وهذا يغيّر سرد الاستثمار حول صفقات الـ mega-cap IPO في عام 2026.
#LearnWithFatima #SpaceXIPOBarsMainlandChinaHongKongInvestors