

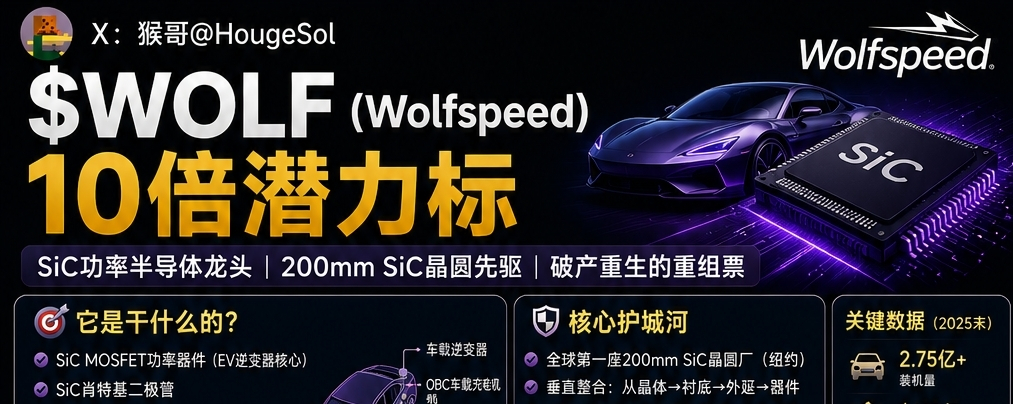
شركة WOLF، دعني أخبرك بأكثر الحقائق دراماتيكية: لقد خرجت من الإفلاس في سبتمبر الماضي، والآن هي مرة أخرى على الطاولة.
الكثير من الناس عندما يسمعون عن الكربيد السيليكون يقولون إن القدرة الإنتاجية زائدة ولا يوجد أمل، لكن قصة Wolfspeed ليست مجرد دورة SiC، بل هي قصة شركة كانت على وشك الانهيار، هل يمكنها أن تستعيد مكانتها بفضل ريادتها التقنية؟ هذا السيناريو إما أن يكون انتعاشًا ملحميًا أو موتًا ثانويًا، ولا يوجد منطقة رمادية.
الشيء الذي تقوم به يمكن أن يُقال ببساطة: تصنيع شرائح الطاقة من الكربيد السيليكون، أكثر شيء أساسي في وحدات التحكم بمحركات السيارات الكهربائية هو SiC MOSFET، السيارة الكهربائية التي تستخدم الكربيد السيليكون يمكن أن تزيد مدى السير من 5% إلى 15%، وWolfspeed هي أول شركة في العالم تنتج SiC بكميات كبيرة، بدأت في عام 1987، قبل معظم المنافسين بعشرين سنة.
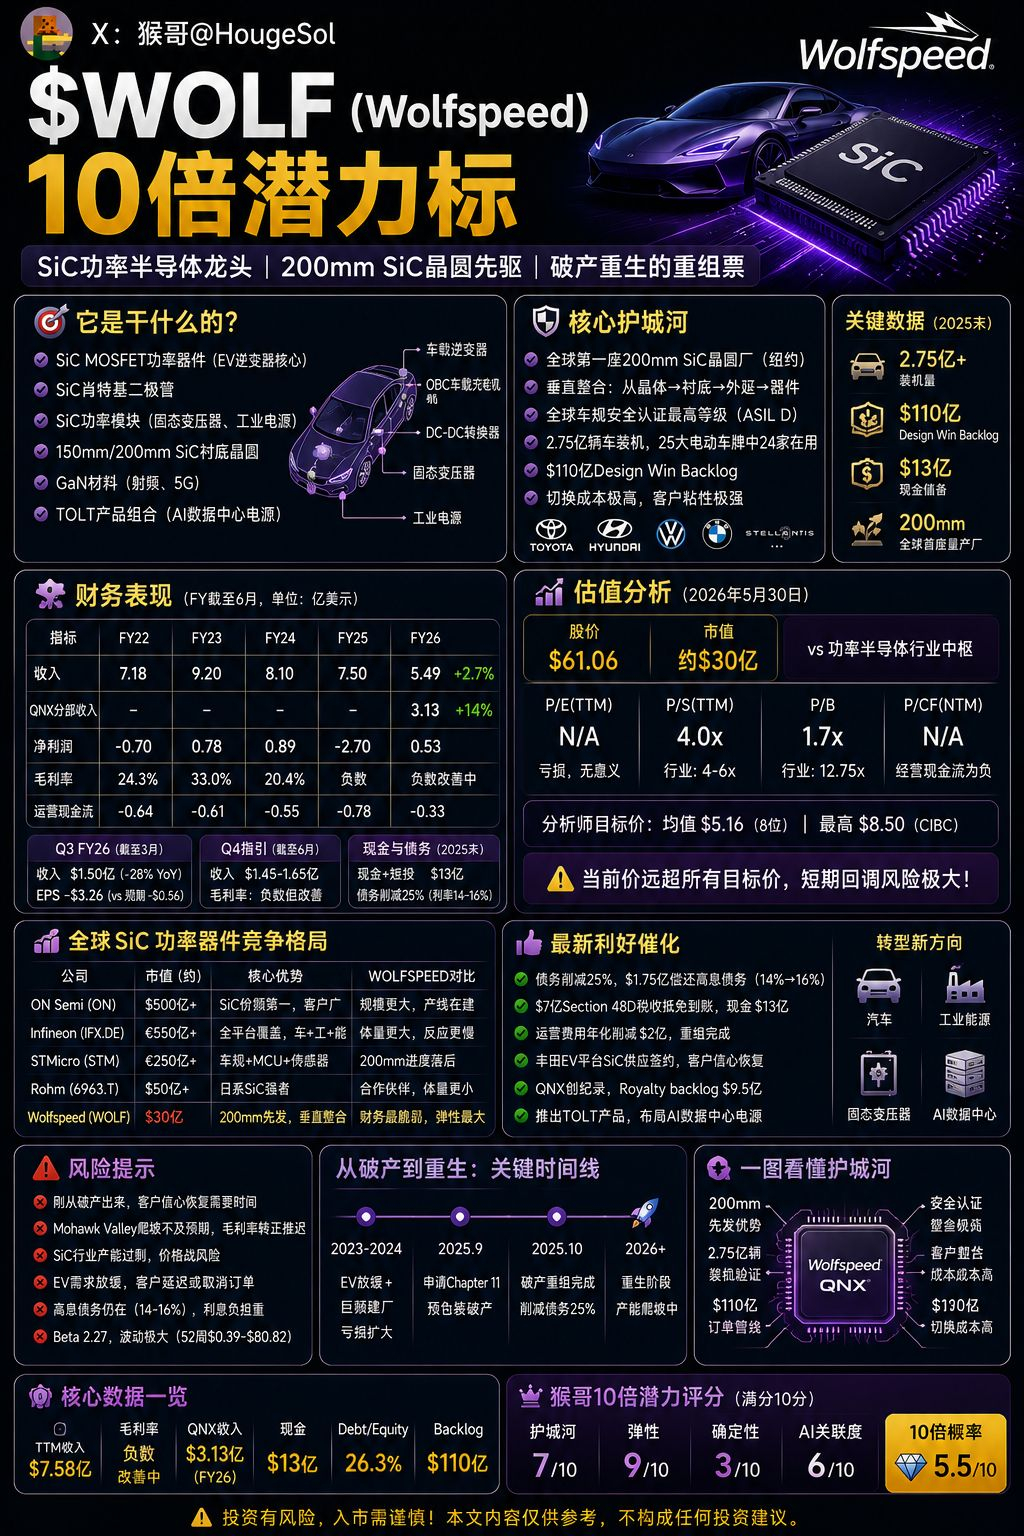
أقوى نقطة فيها أنها تمتلك أول مصنع عالمي لرقائق كربيد السيليكون بحجم 200mm في نيويورك، في Mohawk Valley. حاليًا حجم 150mm هو التيار السائد في الصناعة، لكن مساحة رقائق 200mm أكبر بنسبة 70%. يمكن لكل شريحة أن تُنتج عددًا أكبر من الرقائق/الشيب، وتنخفض تكلفة الوحدة بشكل كبير. خطوط إنتاج 200mm لدى ON Semi وInfineon ما زالت قيد الإنشاء؛ على الأقل سيتأخرون سنة إلى سنتين.
والأهم أنها الشركة الوحيدة عالميًا التي تصنع SiC من النمو البلوري إلى تقطيع شرائح إلى الترسيب epitaxy إلى تصنيع الأجهزة كاملة في السلسلة بنفسها. كل من ON Semi وInfineon يشترون الشرائح من طرف آخر أو يقومون بجزء فقط من السلسلة، بينما Wolfspeed تغطي السلسلة بأكملها.
لكن هذه الأضواء الزاهية لا يمكنها إخفاء حقيقة قاسية واحدة: لقد كادت تموت.
بين 2024 و2025 تباطأ الطلب على السيارات الكهربائية. كانت عملية بناء مصنع Mohawk Valley حرقًا للنقد شديدًا، فانقطع سلسلة التمويل. في سبتمبر 2025 تقدّمت بطلب الحماية من الإفلاس، وخرجت في أكتوبر. عادت إلى الطريق ومعها ديون تم تقليصها بشكل كبير و1.3 مليار دولار نقدًا.
ما وضعها المالي الآن؟ بصراحةٍ قاسية: ما زالت تنزف.
في أحدث ربع سنوي بلغ الدخل 150 مليون دولار، بانخفاض 28% على أساس سنوي. وكان أقل من توقعات وول ستريت بنحو 60 مليون دولار. وخسارة السهم 3.26 دولار. ورغم أن معظم ذلك مرتبط بإعادة هيكلة وأصول/بنود غير نقدية، إلا أن الأرقام تبدو فعلًا مروّعة. ما زال هامش الربح الإجمالي سالبًا لأن نسبة استخدام طاقة Mohawk Valley منخفضة جدًا؛ ولا يمكن توزيع التكاليف الثابتة. تخيّل أنك تستأجر مطعمًا يسع 500 شخص لكن لا يأتيك يوميًا سوى 20 زبونًا، فلن تتمكن من استرداد تكلفة الطعام مقابل الإيجار.
الخبر الجيد: لديها 1.3 مليار دولار نقدًا. منها 700 مليون دولار هي استرداد من اعتمادات ضريبة فيدرالية. ولا توجد ديون بفوائد (صفر)، وتم سداد 43% من الديون بالفعل. تم تقليص المصاريف التشغيلية بمقدار 200 مليون دولار سنويًا (على أساس سنوي). تم تنفيذ عمليات تسريح و/أو إغلاق مصانع بالكامل، وتحسّن هيكل التكلفة كثيرًا مقارنة بما قبل الإفلاس.
لا تزال قائمة «طلب التصميم» (design win backlog) البالغة 11 مليار دولار موجودة. وقّعت تويوتا للتو اتفاق توريد SiC لمنصة سيارات كهربائية، ما يدل أن ثقة العملاء في التعافي. لكن backlog لا يساوي طلبًا مؤكدًا (firm order): يمكن للعملاء تأجيله أو إلغاؤه. لا تجعل هذا الرقم كأنه نص مقدس.
كما بدأت مؤخرًا التحوّل نحو اتجاه الذكاء الاصطناعي، وأطلقت مجموعة منتجات TOLT لإدارة طاقة مراكز البيانات الخاصة بالذكاء الاصطناعي. أنشأت فريق Data Center Solutions في سان فرانسيسكو، وانتقلت من كونها شركة سيارات فقط إلى التوسّع في سلسلة صناعة السيارات والطاقة والذكاء الاصطناعي لتصبح أكثر تنوعًا.
قارنها مع المنافسين: تمتلك ON Semi حصة سوقية رقم 1 في قطاع SiC بقيمة سوقية تزيد عن 50 مليار دولار. وتملك Infineon قيمة سوقية تقارب 55 مليار يورو وتُعد أكبر شركة للدوائر/المعالجات ذات القدرة في العالم. وتملك STM قيمة سوقية تقارب 25 مليار يورو، وهي المورد الرئيسي لـ SiC لشركة تسلا. أما Wolfspeed فحوالي 3 مليارات دولار فقط، أي أقل بـ16 مرة. من ناحية التقنية هي الأكثر تقدّمًا، لكن من ناحية المالية هي الأضعف. كأن الطالب الذي يحصل على أعلى الدرجات في الفصل هو أيضًا أفقر طفل في البيت.
لا بد أن أقول المخاطر بوضوح.
الأول: هامش الربح الإجمالي السلبي هو المشكلة الأساسية. مع إيرادات سنوية قدرها 758 مليون دولار، لا يمكنها حتى تحقيق هامش ربح إجمالي إيجابي. إلى أن تُحل هذه المشكلة، فإن أي نقاشات حول التقييمات ليست إلا كلامًا في الهواء.
ثانيًا: صعود Mohawk Valley هو أول تجربة على مستوى العالم. إنتاج SiC بحجم 200mm بكميات قياسية لم يسبق لأحد أن قام به. معدل العائد (النجاح) واستخدام الطاقة والتحكم في التكلفة: كل ذلك ما زال مجهولًا.
الثالث: خرجت للتو من الإفلاس ولم تستعد سمعتها بالكامل بعد؛ بعض العملاء قد يكونون اتجهوا إلى ON أو Infineon كخيار بديل.
الرابع: توجد وفرة عالمية في سعة إنتاج SiC. تقوم ON وInfineon وSTM وTriac (شركة أون/ثلاث آن للضوء) جميعها بالتوسّع في الطاقة. إذا اندلع في القطاع «حرب أسعار»، فمن المرجّح أن تكون شركة Wolfspeed ذات هيكل التكلفة المرتفع هي أول من لا يستطيع الصمود.
الثاني: معدل فائدة الديون المتبقية بين 14% و16%، ونفقات الفوائد ما زالت تلتهم الأرباح باستمرار. صحيح أنها استردّت جزءًا ما، لكن ما زال ذلك عبئًا ثقيلًا.
السادس: نطاق سعر 52 أسبوعًا بين 0.39 و80.82 دولار. تذبذبها هائل إلى حدٍ غير منطقي، لكن هذا الرقم يمتد عبر تغيّر كامل في هيكل الأسهم قبل الإفلاس وبعده، لذا فإن قابليته للمقارنة محدودة.
الخندق الدفاعي 7 من 10، والمرونة 9 من 10، واليقين 3 من 10، واحتمال تحقيق 10 أضعاف هو 5.5 من 10.
ترتيب مسار SiC: ON > Infineon > STM > Rohm > WOLF. كونها في النهاية لا يعني أن التقنية سيئة، بل يعني أن الوضع المالي هش جدًا.
في الجوهر، هي مقامرة على شيء واحد: هل يمكن للمصنع العالمي الأول من نوع 200mm SiC أن يتحول من «حفرة حرق الأموال» إلى «ماكينة طباعة نقود»؟ إذا استطاعت Mohawk Valley في 2027 أن تقفز بنسبة الاستخدام من 20% إلى أكثر من 60% وأن تعود إلى تحقيق هوامش ربح إجمالية إيجابية، فقد ترتفع قيمتها السوقية من 3 مليارات إلى أكثر من 10 مليارات. توجد هذه المسار لأن ON Semi حققت شيئًا مشابهًا. لكن إذا فشل الرفع التدريجي أو ظل طلب السيارات الكهربائية ضعيفًا باستمرار، فقد تنخفض الـ3 مليارات إلى أقل من 1 مليار.
يناسب الأشخاص الذين لديهم فهم عميق لتقنية SiC وسلسلة صناعة السيارات الكهربائية والذين يستطيعون تحمل تذبذب شديد. لا يُنصح بأن تتجاوز نسبة هذا السهم 2% إلى 3% من إجمالي الأصول. فمثل هذا السهم إذا ركزت عليه بوزن كبير، فهذا ليس استثمارًا بل مقامرة بحياتك.