

إعادة التوازن عبر السلاسل تبدو بسيطة على الورق. تحدد فرصة على سلسلة بلوكتشين أخرى، وتحرك أصولك، وتوزع رأس المال حيث يمكن أن يعمل بجد أكبر.
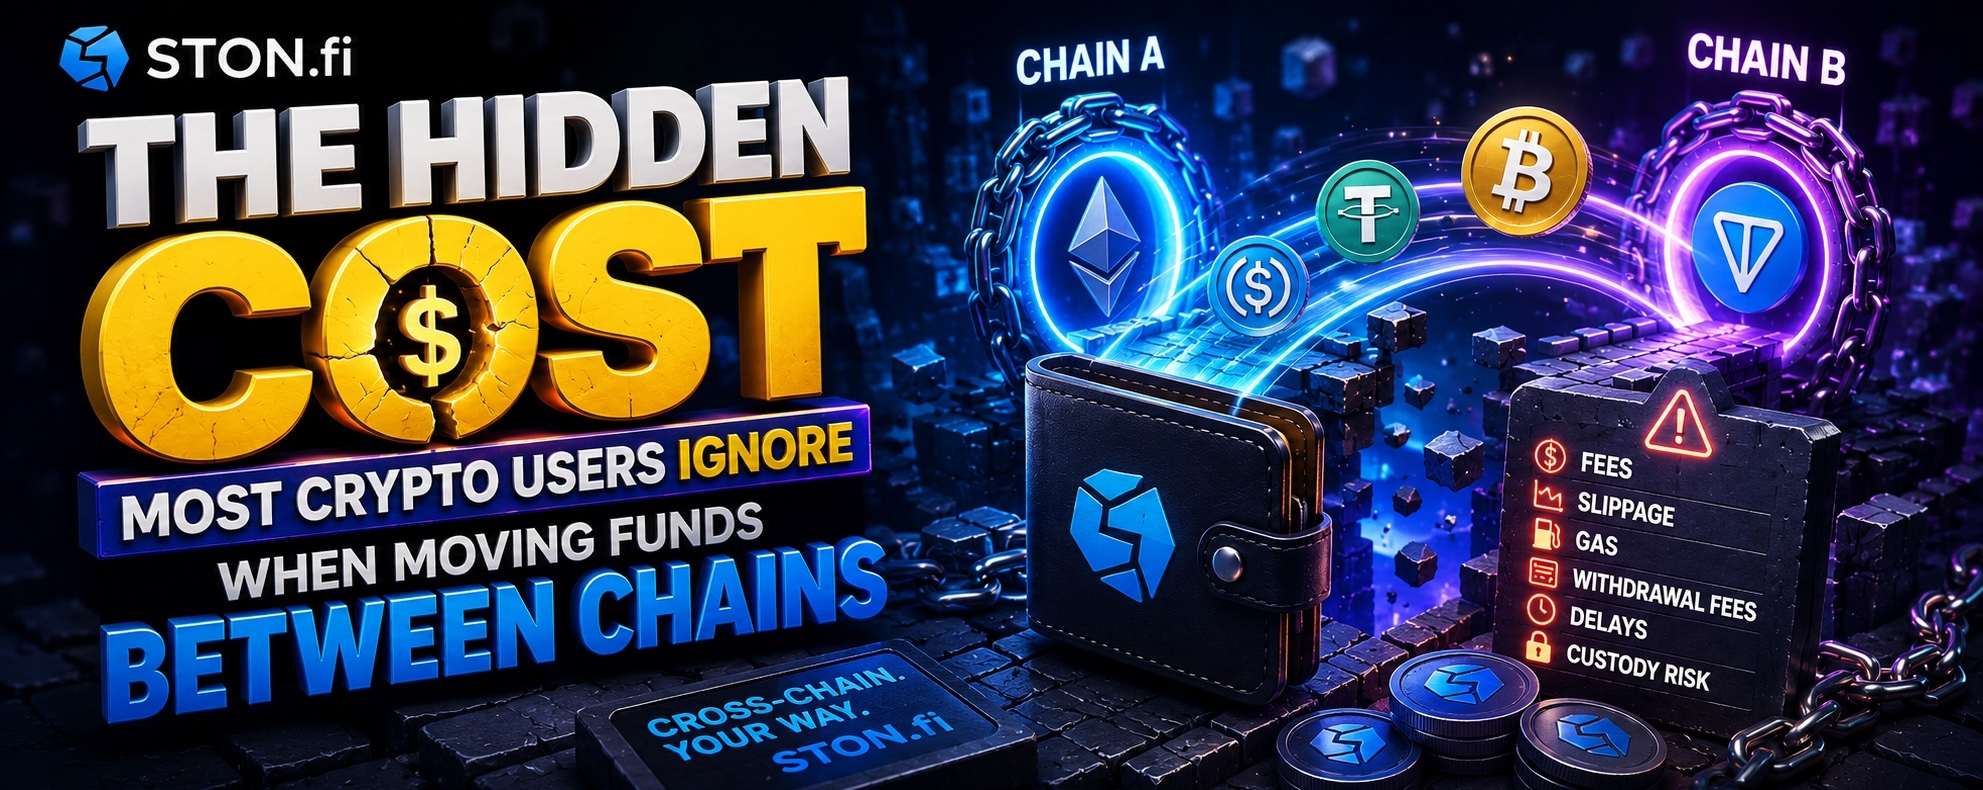
الكثير من الناس يعتقدون أن تكلفة هذه الحركة هي أي رسوم تظهر على الشاشة. ربما هي رسوم تداول على بورصة مركزية، أو ربما هي رسوم جسر، أو ربما هي فقط الغاز المطلوب لإرسال معاملة.
في الواقع، الرسوم المرئية غالبًا ما تكون جزءًا صغيرًا فقط من التكلفة الإجمالية.
كلما نظرت بعمق، كلما اكتشفت المزيد من الطبقات: غاز الإيداع، الفروقات، رسوم السحب، تأخيرات التسوية، وحتى فقدان مؤقت للسيطرة على أصولك. لا تبدو أي من هذه التكاليف كبيرة بشكل خاص بمفردها، ولكن معًا يمكن أن تجعل النقل الذي يُفترض أنه رخيص أكثر تكلفة بكثير مما هو متوقع.
لماذا تظل اختيارات CEX هي الافتراضية
بالنسبة لمعظم المستخدمين، لا تزال البورصات المركزية هي أسهل طريق بين الأنظمة البيئية.
سير العمل مألوف. إيداع الأصول، تنفيذ صفقة، السحب إلى شبكة الوجهة، ثم متابعة العمل من هناك. مقارنةً بالتنقل بين الجسور (bridges) والموجّهات (routers) ومجمّعات السيولة ومحافظ مختلفة، تبدو العملية مباشرة.
تلك الراحة حقيقية، وهي واحدة من الأسباب التي تجعل البورصات المركزية تواصل السيطرة على تدفقات التداول عبر السلاسل.
ومع ذلك، قد تخفي الراحة أحيانًا التعقيد بدلًا من أن تزيله.
حزمة التكلفة المخفية
عندما يحسب المستخدمون تكلفة إعادة التوازن عبر السلاسل، فإنهم غالبًا يركزون على عمولة التداول لأنها أسهل رقم يمكن ملاحظته.
عادةً تكون حزمة التكاليف الفعلية أكبر بكثير.
قبل أن تحدث الصفقة أصلاً، تحتاج الأصول إلى الإيداع. وبحسب سلسلة المصدر، قد يتضمن ذلك بالفعل تكلفة غاز ملحوظة. بمجرد وصول الأموال، تؤدي الصفقة نفسها إلى رسوم ظاهرة وفروقات سعرية مخفية، خصوصًا في الأزواج ذات السيولة الأقل.
بعد إتمام الصفقة تأتي تكاليف السحب. كثير من البورصات تفرض رسوم سحب ثابتة يمكن أن يكون لها تأثير كبير بشكل مفاجئ على التحويلات الأصغر. ثم هناك عامل الوقت. قد تؤدي عمليات التحقق، وقوائم المعالجة، وتأخيرات السحب إلى إبقاء رأس المال غير مستخدم بينما يمكن أن يكون قد تم توظيفه في مكان آخر.
التكلفة النهائية هي واحدة لا يفكر فيها كثير من المستخدمين.
تكلفة لا يحسبها أحد
في أغلب الأحيان، لا يحدث شيء سيئ. تعمل عمليات السحب، وتعمل الأنظمة بشكل طبيعي، ويبدو سير العملية روتينيًا.
وهذا بالضبط هو سبب تجاهل مخاطر الوصاية غالبًا.
لكن منذ لحظة وصول الأصول إلى بورصة ما وحتى لحظة مغادرتها، لم تعد تلك الأصول تحت سيطرة المستخدم بشكل كامل. تعتمد إمكانية الوصول على بنية البورصة التحتية، وأنظمة السحب، والإجراءات التشغيلية، وسياسات الحساب.
في أغلب الأحيان، لا يهم ذلك الاعتماد. لكن عندما يهم، يصبح أحد أهم العوامل في المعاملة برمتها.
لهذا السبب وحده، ينبغي النظر إلى الوصاية باعتبارها جزءًا من التكلفة الإجمالية لأي عملية نقل عبر السلاسل.
لماذا تتضاعف هذه التكاليف؟
قد لا تبدو بضعة دولارات مهمة في معاملة واحدة.
تظهر المشكلة عندما يصبح الإجراء روتينيًا.
يقوم مستخدمو DeFi النشطون بتحريك السيولة باستمرار بين الأنظمة البيئية بحثًا عن فرص أفضل أو عوائد أعلى أو تعرضات سوقية مختلفة. قد تصبح مسارًا يكلف بضعة دولارات إضافية مرة واحدة مكلفًا بشكل مفاجئ عندما يتكرر عشرات المرات خلال سنة واحدة.
هنا تبدأ أهمية الكفاءة.
ليس لأن كل دولار حاسم، بل لأن أوجه عدم الكفاءة المتكررة تصبح مع مرور الوقت ذات معنى.
كيف تغيّر الأنظمة القائمة على HTLC معادلة الحساب؟
من أكثر التطورات إثارة للاهتمام في بنية البنية التحتية عبر السلاسل هو الاستخدام المتزايد لنماذج التسوية القائمة على HTLC.
HTLC تعني عقدًا مُقيَّدًا بالهاش ومربوطًا بوقت (Hash Time-Locked Contract)، لكن الفكرة الأساسية بسيطة بشكل مدهش. يتم قفل جانبي معاملة ما تحت شروط مشتركة. إما أن تكتمل المقايضة بنجاح للجميع المشاركين، أو تُسترد الأصول تلقائيًا.
لا يوجد مجال وسط تصبح فيه الأموال عالقة بشكل دائم.
تزيل هذه المقاربة القائمة على «الكل أو لا شيء» الكثير من أوجه عدم اليقين المرتبطة تقليديًا بنقل الأصول بين الشبكات.
القطعة الناقصة
لطالما وفرت مقايضات HTLC التقليدية ضمانات أمنية قوية، لكنّها كانت تعاني من قيد عملي واحد.
ظل المستخدمون بحاجة إلى طرف ما على الجهة الأخرى من الصفقة.
كان العثور على الطرف المقابل غالبًا أصعب جزء في العملية، ما حدّ من اعتماد الحل رغم قوة التصميم الأساسي.
هنا تُدخل أنظمة تعتمد على الحل بواسطة المُحلِّلات (resolver-based systems) تحسينًا مهمًا.
بدلًا من أن يبحث المستخدمون يدويًا عن أطراف مقابلة، يتنافس مزوّدو السيولة المحترفون على تنفيذ الطلبات. يعبّر المستخدم ببساطة عن النية، بينما يتنافس المُحلِّلون لتقديم أفضل مسار للتنفيذ.
النتيجة هي نظام يحافظ على التسوية الذرّية (atomic settlement) مع جعل التنفيذ عبر السلاسل أكثر عملية بشكل ملحوظ.
الخلاصة النهائية
في المرة التالية التي تقيّم فيها نقلًا عبر السلاسل، انظر إلى ما وراء الرسوم الظاهرة.
اسأل نفسك: ماذا تدفع مقابل الغاز، والفروقات السعرية (spreads)، وتكاليف السحب، والتأخيرات، ودرجة التعرض للوصاية المؤقتة؟ غالبًا ما تكشف هذه الطبقات المخفية صورة مختلفة جدًا عن الصورة التي تُعرض على السطح.
إن أرخص مسار ليس دائمًا هو الذي يمتلك أقل رسوم مُعلنة. وغالبًا ما يكون هو المسار الذي يزيل أكبر قدر من الاحتكاك بين النية والتنفيذ.