

على مدى الـ 100 عام الماضية.
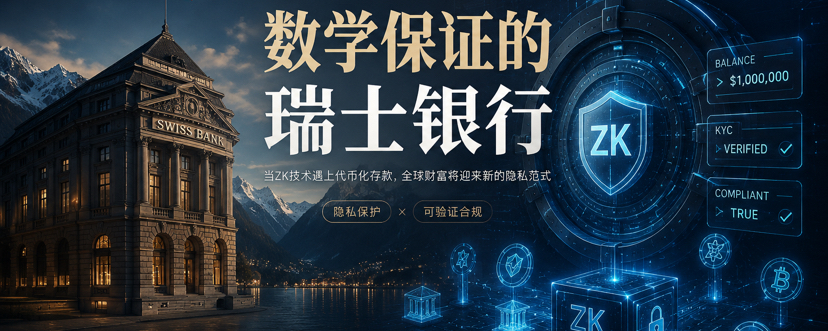
الأثرياء حول العالم يضعون أموالهم في البنوك السويسرية.
ليس بسبب الفوائد العالية.
ليس بسبب جودة الخدمة.
لكن السبب هو شيء واحد:
الخصوصية.
من أنت.
كم تملك من المال.
من أين تأتي أموالك.
أين ذهبت أموالك.
هذه المعلومات لن تظهر أمام العامة.
هذه أيضاً واحدة من الأسباب التي تجعل البنك السويسري مركز ثراء عالمي.
لكن السؤال هو:
خصوصية البنك السويسري، في جوهرها، هي نوع من الثقة.
هل تثق أن البنك لن يكشف المعلومات.
هل تثق أن الموظفين لن يكشفوا المعلومات.
هل تثق أن الحكومة لن تجبر على السحب.
هل تصدق أن المستقبل لن يغيّر القواعد؟
بعبارة أخرى:
خصوصية البنك السويسري تأتي من البشر.
لكن البشر هم أكثر شيء غير موثوق.
⸻
اليوم.
يتشكل نظام جديد الآن.
لا يعتمد على البنك.
لا يعتمد على الدولة.
لا يعتمد على أي مؤسسة.
ما يعتمد عليه هو الرياضيات.
وهذا هو إثبات المعرفة الصفرية (ZK).
يعتقد كثيرون أن ZK مجرد تقنية لتوسيع قدرات البلوكشين.
يعتقدون أن:
ZK يجعل المعاملات أسرع.
رسوم أقل.
TPS أعلى.
لكن إذا كنت تنظر من منظور وول ستريت…
ستجد أن:
TPS ليس هو النقطة الأهم.
الأهم حقاً هو:
كيف تحمي خصوصية الثروة على شبكة عامة؟
⸻
تخيّل ذلك.
في المستقبل ستُرمز كل الأصول كتوكنات.
تسجيل الأسهم على السلسلة.
تسجيل السندات على السلسلة.
تسجيل العقارات على السلسلة.
تسجيل الصناديق على السلسلة.
تسجيل ودائع البنوك على السلسلة.
تعمل عشرات ومئات التريليونات من الدولارات من الأصول العالمية على السلسلة.
ما المشكلة؟
إذا كان بإمكان الجميع رؤية:
رصيدك.
مراكزك.
سجل معاملتك.
سلوك استثمارك.
لذا لا يمكن للجهات والمؤسسات قبول ذلك أصلاً.
لا يوجد بنك واحد مستعد لنشر ميزانيته العمومية.
ولا توجد مؤسسة استثمارية مستعدة لأن يرى المنافسون أوضاعهم (مراكزهم) لحظة بلحظة.
لا توجد شركة ترغب في أن يرى السوق تدفقات أموالها.
لذا.
إن العائق الحقيقي أمام تطوير RWA لم يكن أبداً هو التقنية.
إن النقطة هي الخصوصية.
⸻
إن الطرق التقليدية لحل الخصوصية في التمويل بسيطة جداً.
ضع البيانات في خوادم بنكية.
لكن هذا يطرح مشكلة جديدة أيضاً.
عليك أن تثق في البنك.
عليك أن تثق بالوسيط.
عليك أن تثق في جهة التسوية.
عليك أن تثق في قاعدة بيانات الجهة التنظيمية.
كفاءة النظام بأكمله منخفضة.
التكاليف مرتفعة.
تحتاج التحويلات عبر الحدود إلى أيام.
التصفية العالمية تعتمد على شبكة معقدة من الوسطاء.
كل عام تولّد عشرات/آلاف المليارات من تكاليف الاحتكاك.
⸻
ومن ثم بدأ العالم يبحث عن الطريق الثالث.
ليست علنية بالكامل.
وليست مغلقة تماماً.
بل هي:
خصوصية قابلة للتحقق.
وهذا تحديداً هو أكثر ما يُخيف في ZK.
يمكنك إثبات أنك تملك 1,000,000 دولار.
لكن دون إخبار الآخرين بالمبالغ الدقيقة.
يمكنك إثبات أنك اجتزت KYC.
لكن دون نشر معلومات الهوية.
يمكنك إثبات أن الصفقة قانونية.
لكن دون كشف تفاصيل المعاملة.
يمكنك إثبات ملكية الأصول.
لكن دون نشر مكان الأصول بشكل علني.
⸻
ماذا يعني ذلك؟
يعني أن نظام التمويل في المستقبل للمرة الأولى لديه:
إثبات، لا كشف.
في الماضي:
لإثبات أنها شرعية.
عليك الكشف عن المعلومات.
في المستقبل:
كل ما تحتاجه هو تقديم برهان رياضي.
إنها ترقية على مستوى حضارة التمويل.
⸻
أخيرًا، قامت عدة بنوك إقليمية كبيرة في الولايات المتحدة بتشكيل شبكة Cari Network.
اختيار بناء شبكة ودائع مُرمّزة اعتماداً على تقنية ZK.
كثيرون يظنون أنها مجرد خبر تعاون عادي.
لكن ما يستحق الاهتمام حقاً هو:
تبدأ البنوك باستخدام التشفير لإعادة بناء نظام الودائع.
إنهم لا يختبرون تطبيقاً جديداً فقط.
بل ستكون في اختبار البنوك نفسها المستقبلية.
⸻
يعتقد كثيرون أن أكبر الفائزين في المستقبل هم العملات المستقرة.
ليس بالضرورة.
تعالج العملات المستقرة مسألة رقمنة النقود.
لكن لم يتم حل مشكلة الخصوصية.
وأن الخصوصية هي بالضبط الجزء الذي تكون المؤسسات الأكثر استعداداً لدفع المال مقابله.
إذا تم رقمنة كل الأصول في المستقبل.
إذن ليست أهم مشكلة هي:
أين يتم إصدار الأصول.
بل هذا هو:
أين تتم تسوية الأصول.
كيف تتم تسوية الخصوصية.
كيف تتم التسوية بما يتوافق مع اللوائح.
كيف تتم التسوية عبر المؤسسات؟
⸻
لذلك قد يتشكل نظام التمويل في المستقبل على ثلاث طبقات:
الطبقة الأولى:
البيتكوين.
طبقة احتياطي القيمة العالمية.
الطبقة الثانية:
العملات المستقرة والأصول المرمّزة.
طبقة إصدار الأصول العالمية.
الطبقة الثالثة:
شبكة تسوية خصوصية عبر ZK.
طبقة تدفق القيمة العالمية.
⸻
إذا تحقق هذا الاتجاه.
إذن فالشركة الأكثر قيمة في المستقبل ليست بالضرورة بنكاً.
أغلى بروتوكول ليس بالضرورة بورصة.
قد تكون البنية التحتية الأكثر قيمة هي:
طبقة الخصوصية التي تجعل كل الثروة تتدفق بأمان.
⸻
البنك السويسري يحمي الثروة.
بالاعتماد على القانون.
بالاعتماد على الأنظمة.
بالاعتماد على الثقة.
وZK يحمي الثروة.
بالاعتماد على الرياضيات.
بالاعتماد على التشفير.
بالاعتماد على إثباتات غير قابلة للتلاعب.
وهذه هي أكبر الفروق بينهما.
البنك السويسري هو:
Trust Me(ثق بي).
ZK للتمويل هو:
Verify Me(تحقق مني).
ربما تكون هذه هي أكبر تغييرات منظومة التمويل في العقود العشرين القادمة.
من جهة موثوقة.
إلى رياضيات الثقة.
ضمان الخصوصية من خلال البنك.
إلى ضمانات الخصوصية عبر التشفير.
من البنك السويسري.
إلى بنك سويسري مضمَّن بالرياضيّات.