15WU تجربة الفائدة المركبة| الحلقة 1 استعراض أداء العملات المشفرة لعام 2026 (مايو)
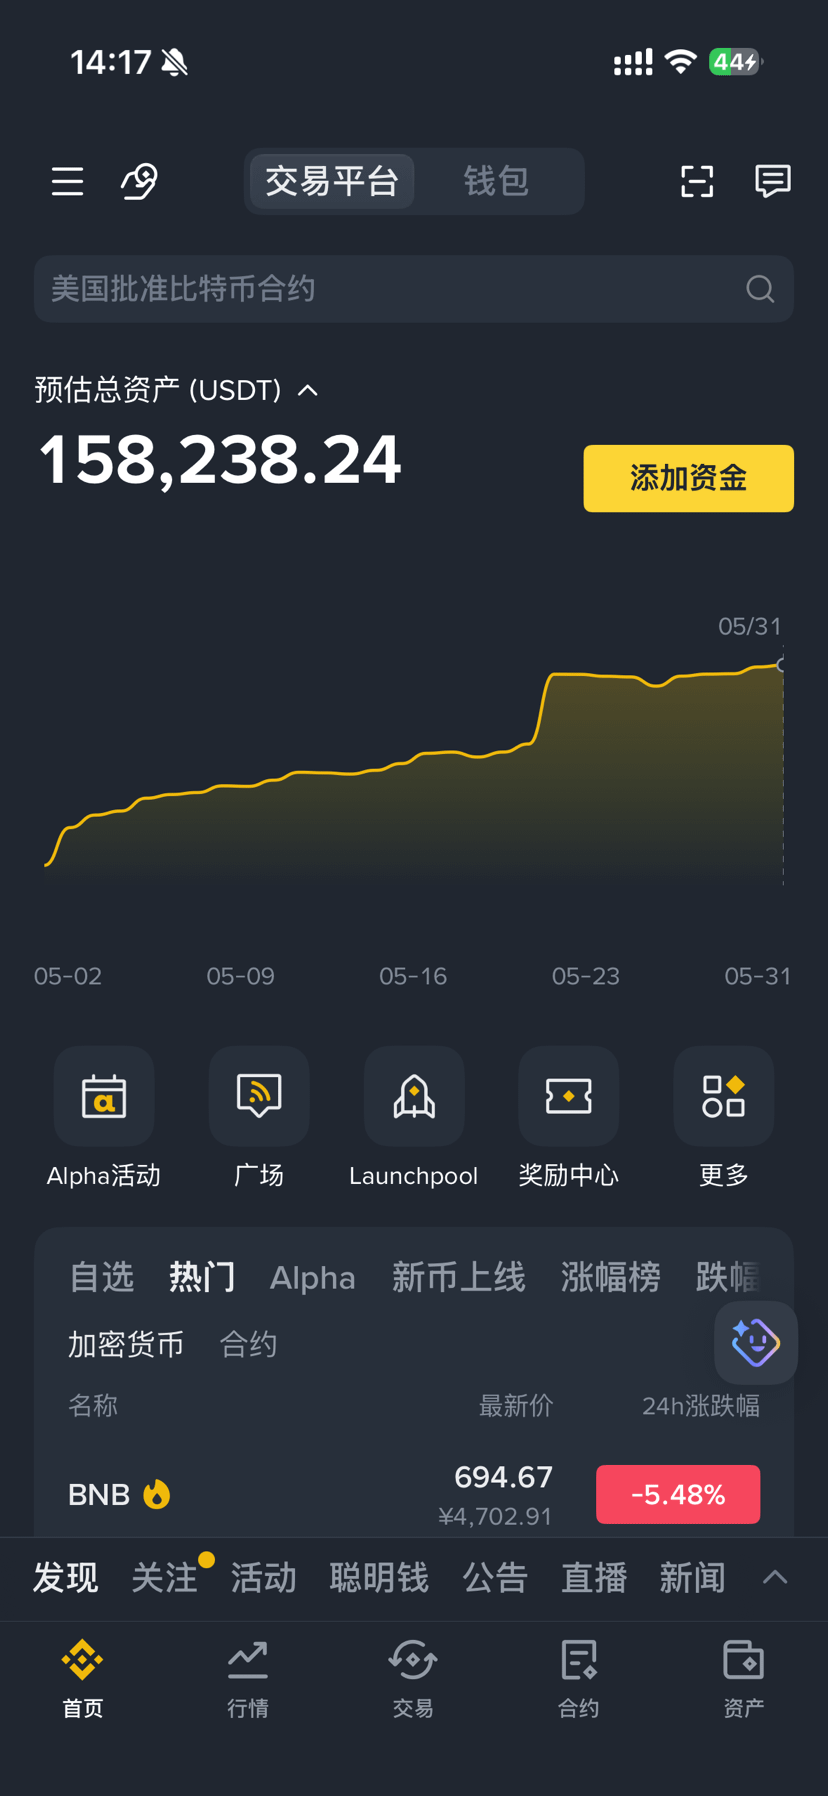
حتى نهاية فترة مايو بلغ الإجمالي 158,238U
إجمالي العائد 8,238U، وإجمالي ROI 5.49%
عائد الشهر 8,238U، وROI الشهر 5.49%
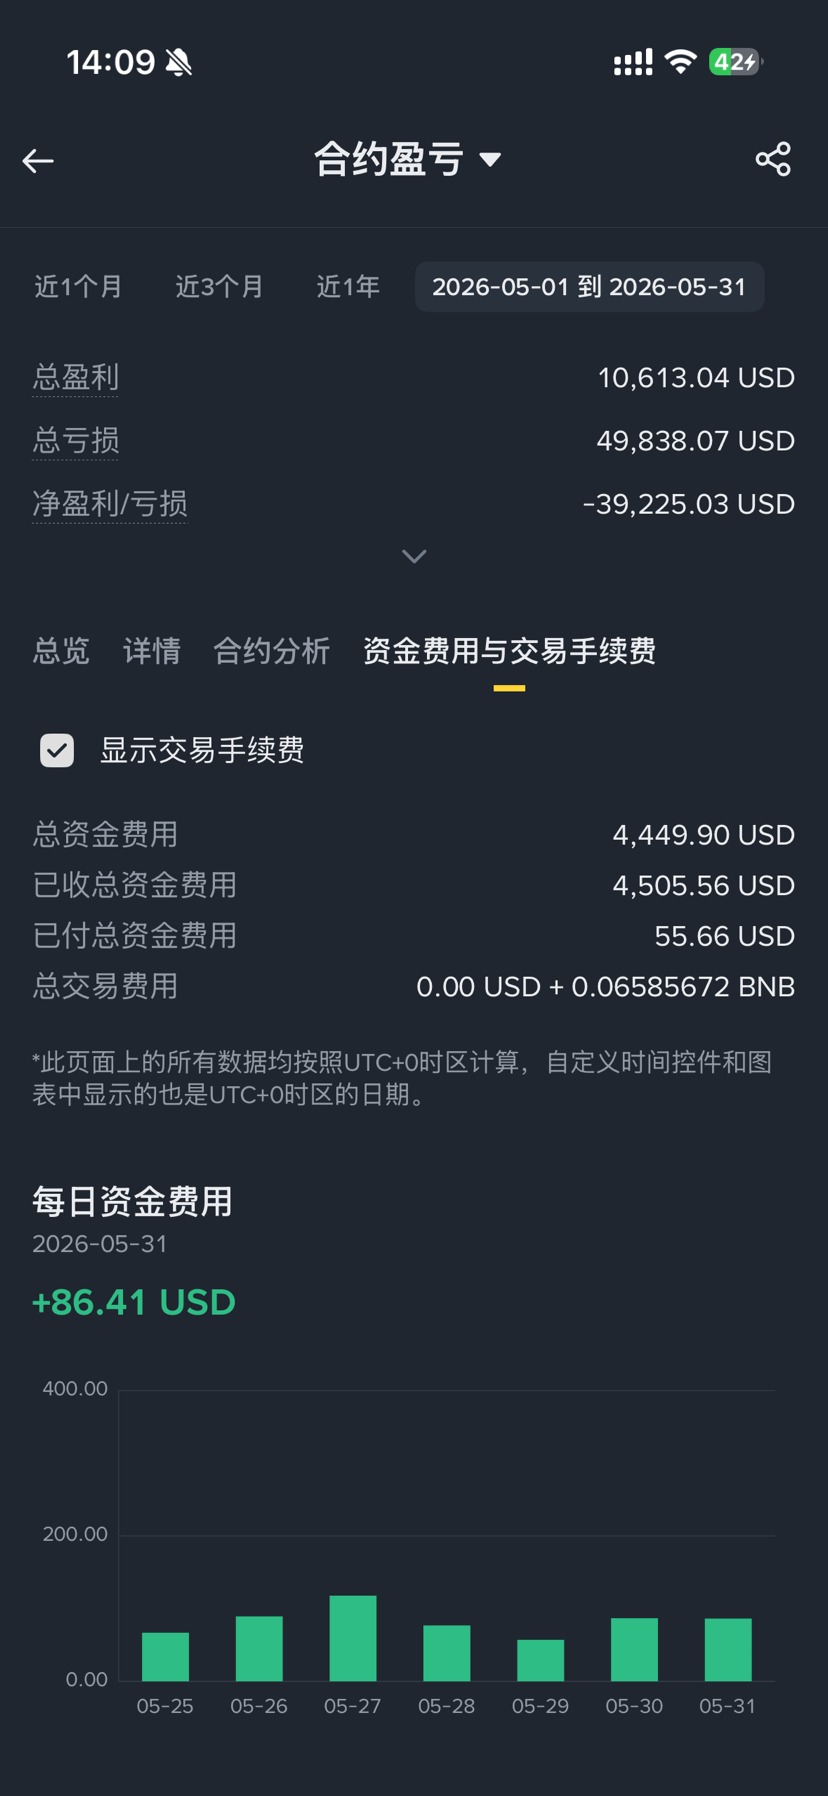
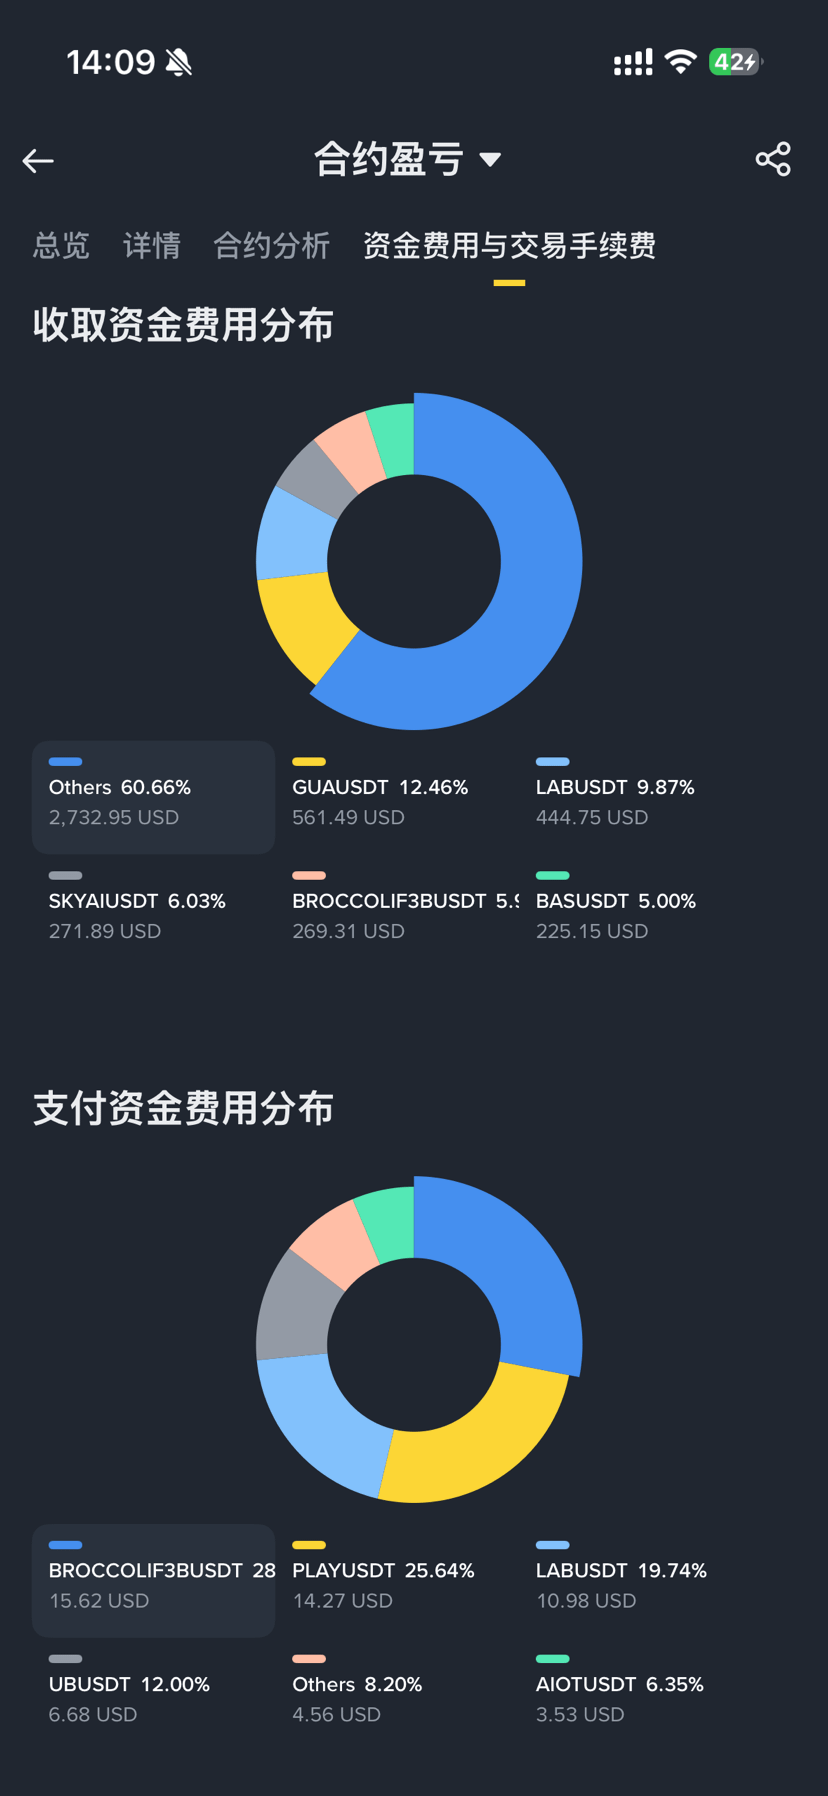
ومن ضمن ذلك دخل رسوم التمويل 4,449U، وأرباح أخرى 3,789U
ظلّت فكرة الاستثمار العامة تتمثل في بناء فائدة مركبة مستقرة، من خلال الجمع بين استراتيجيات متعددة لتوزيع المخاطر. لا يزال التركيز الأساسي على رسوم التمويل، ثم فروقات الأسعار للتحكيم، وتداول العقود، وإدارة الأموال/الاستثمار المالي؛ وبالاستفادة من التحوط، السعي للحصول على عائد مستقر نسبيًا.
أكبر سمة في شهر مايو هي انفجار موسم العملات البديلة (الـ山寨).
تم الحفاظ على معدل رسوم التمويل عند مستويات مرتفعة باستمرار، وتكررت مرات تحديث دخل رسوم التمويل يوميًا خلال العام الحالي. أعلى دخل يومي وصل إلى 396U، وبالطبع كان أدنى دخل يومي 47U فقط.
بالنسبة للتحكيم في رسوم التمويل، فهذا كان أفضل شهر من حيث الأداء هذا العام.
بالإضافة إلى رسوم التمويل، ساهمت فروقات الأسعار كذلك بجزء ملحوظ من الأرباح هذا الشهر.
لأن العملات التي ترتفع فيها رسوم التمويل غالبًا ما تكون أيضًا من الأكثر ارتفاعًا. بالنسبة لهذه المراكز، عادةً ما أتعامل أولًا مع الموجودات في حساب الـ alpha، ثم أبيع على دفعات قدر الإمكان عند مستويات مرتفعة، مع تقليل ضغط الضمانات. وبعد أن ينخفض السعر، أختار توقيتًا مناسبًا لإغلاق مراكز العقود المقابلة.
وبالمقارنة مع مجرد جني أرباح رسوم التمويل، فإن هذه الطريقة تُمكّن من الحصول على أرباح رسوم التمويل وكذلك أرباح التقلبات السعرية.
ذكرت سابقًا مشكلة ADL (الخفض التلقائي) في استعراضات سابقة.
بعد حدث ADL الخاص بـ TAKE، أصبحت الآن كلما ظهر “ضوء أحمر” في أحد المراكز، أبحث عن فرصة لإغلاقه بشكل استباقي ثم إعادة بناء مركز تحوطي، مقابل استخدام العمولات للحصول على ترتيب ADL لاحق أكثر.
كما أنني، بالنسبة للعملات التي يكون فيها معدل العائد على مراكز العقود الأعلى، حتى إذا لم يظهر “ضوء أحمر”، أبحث أيضًا بنشاط عن موقع مناسب لإعادة فتح المراكز. بالإضافة إلى تقليل مخاطر ADL، يمكنني أحيانًا خلال هذه العملية تنفيذ بعض الصفقات القصيرة على مراحل (small波段).
حاليًا، تستمر هذه الطريقة في التطبيق لعدة أشهر دون أن يحدث ADL مرة أخرى.
انطلاقًا من 15WU كنقطة بداية جديدة، ما زلت أُصرّ على الهدف الأصلي:
تحقيق عائد ثابت يقارب 2% كل شهر.
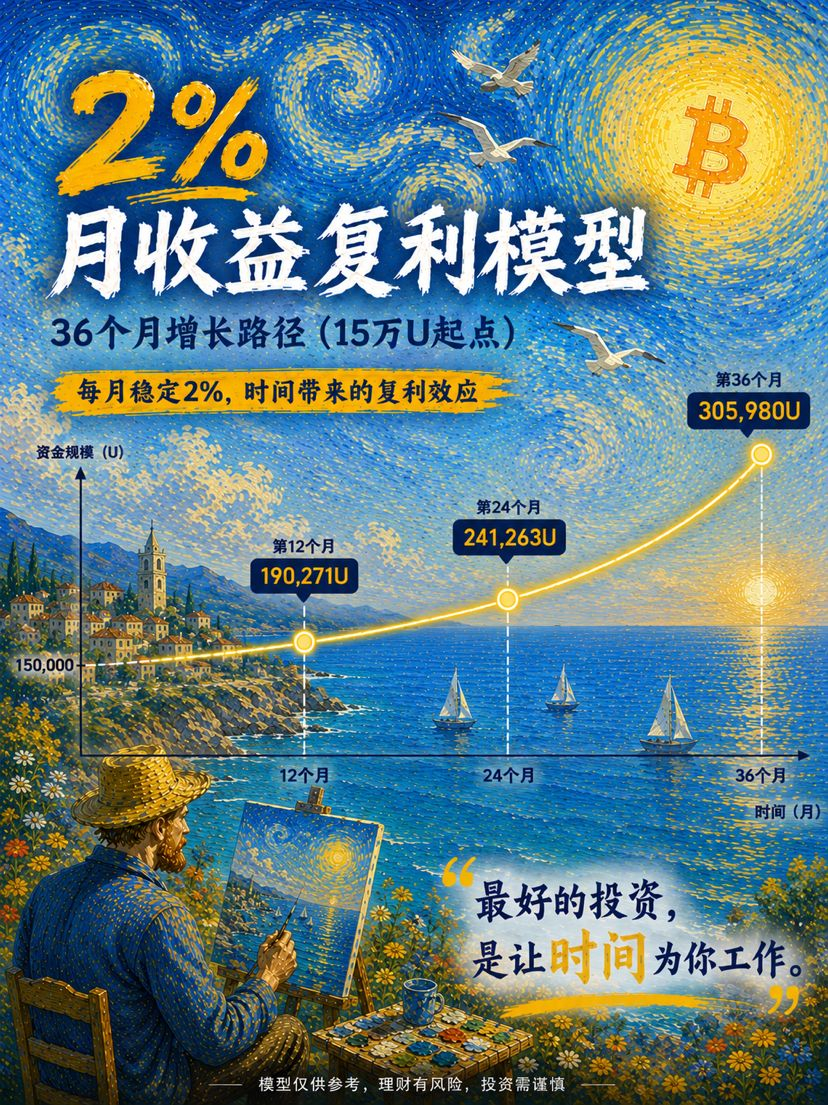
لقد جعلت الذكاء الاصطناعي يرسم 3 مخططات نموذجية:
إذا تم احتساب فائدة مركبة شهرية بنسبة 2%، بعد 36 شهرًا، توجد فرصة لأن ينمو الأصل من 15WU إلى 30WU.
وبالطبع، هذا مجرد نموذج مثالي.
السوق دائمًا يتضمن تقلبات ومخاطر وحالات غير متوقعة.
لكنني باتت أؤمن أكثر فأكثر بأمر واحد:
أنا لا أتنبأ بالمستقبل؛ أنا أستخدم أموالًا حقيقية للتحقق من نظام فائدة مركبة طويل الأجل.
حتى نهاية فترة مايو بلغ الإجمالي 158,238U
إجمالي العائد 8,238U، وإجمالي ROI 5.49%
عائد الشهر 8,238U، وROI الشهر 5.49%
ومن ضمن ذلك دخل رسوم التمويل 4,449U، وأرباح أخرى 3,789U
ظلّت فكرة الاستثمار العامة تتمثل في بناء فائدة مركبة مستقرة، من خلال الجمع بين استراتيجيات متعددة لتوزيع المخاطر. لا يزال التركيز الأساسي على رسوم التمويل، ثم فروقات الأسعار للتحكيم، وتداول العقود، وإدارة الأموال/الاستثمار المالي؛ وبالاستفادة من التحوط، السعي للحصول على عائد مستقر نسبيًا.
أكبر سمة في شهر مايو هي انفجار موسم العملات البديلة (الـ山寨).
تم الحفاظ على معدل رسوم التمويل عند مستويات مرتفعة باستمرار، وتكررت مرات تحديث دخل رسوم التمويل يوميًا خلال العام الحالي. أعلى دخل يومي وصل إلى 396U، وبالطبع كان أدنى دخل يومي 47U فقط.
بالنسبة للتحكيم في رسوم التمويل، فهذا كان أفضل شهر من حيث الأداء هذا العام.
بالإضافة إلى رسوم التمويل، ساهمت فروقات الأسعار كذلك بجزء ملحوظ من الأرباح هذا الشهر.
لأن العملات التي ترتفع فيها رسوم التمويل غالبًا ما تكون أيضًا من الأكثر ارتفاعًا. بالنسبة لهذه المراكز، عادةً ما أتعامل أولًا مع الموجودات في حساب الـ alpha، ثم أبيع على دفعات قدر الإمكان عند مستويات مرتفعة، مع تقليل ضغط الضمانات. وبعد أن ينخفض السعر، أختار توقيتًا مناسبًا لإغلاق مراكز العقود المقابلة.
وبالمقارنة مع مجرد جني أرباح رسوم التمويل، فإن هذه الطريقة تُمكّن من الحصول على أرباح رسوم التمويل وكذلك أرباح التقلبات السعرية.
ذكرت سابقًا مشكلة ADL (الخفض التلقائي) في استعراضات سابقة.
بعد حدث ADL الخاص بـ TAKE، أصبحت الآن كلما ظهر “ضوء أحمر” في أحد المراكز، أبحث عن فرصة لإغلاقه بشكل استباقي ثم إعادة بناء مركز تحوطي، مقابل استخدام العمولات للحصول على ترتيب ADL لاحق أكثر.
كما أنني، بالنسبة للعملات التي يكون فيها معدل العائد على مراكز العقود الأعلى، حتى إذا لم يظهر “ضوء أحمر”، أبحث أيضًا بنشاط عن موقع مناسب لإعادة فتح المراكز. بالإضافة إلى تقليل مخاطر ADL، يمكنني أحيانًا خلال هذه العملية تنفيذ بعض الصفقات القصيرة على مراحل (small波段).
حاليًا، تستمر هذه الطريقة في التطبيق لعدة أشهر دون أن يحدث ADL مرة أخرى.
انطلاقًا من 15WU كنقطة بداية جديدة، ما زلت أُصرّ على الهدف الأصلي:
تحقيق عائد ثابت يقارب 2% كل شهر.
لقد جعلت الذكاء الاصطناعي يرسم 3 مخططات نموذجية:
إذا تم احتساب فائدة مركبة شهرية بنسبة 2%، بعد 36 شهرًا، توجد فرصة لأن ينمو الأصل من 15WU إلى 30WU.
وبالطبع، هذا مجرد نموذج مثالي.
السوق دائمًا يتضمن تقلبات ومخاطر وحالات غير متوقعة.
لكنني باتت أؤمن أكثر فأكثر بأمر واحد:
أنا لا أتنبأ بالمستقبل؛ أنا أستخدم أموالًا حقيقية للتحقق من نظام فائدة مركبة طويل الأجل.