
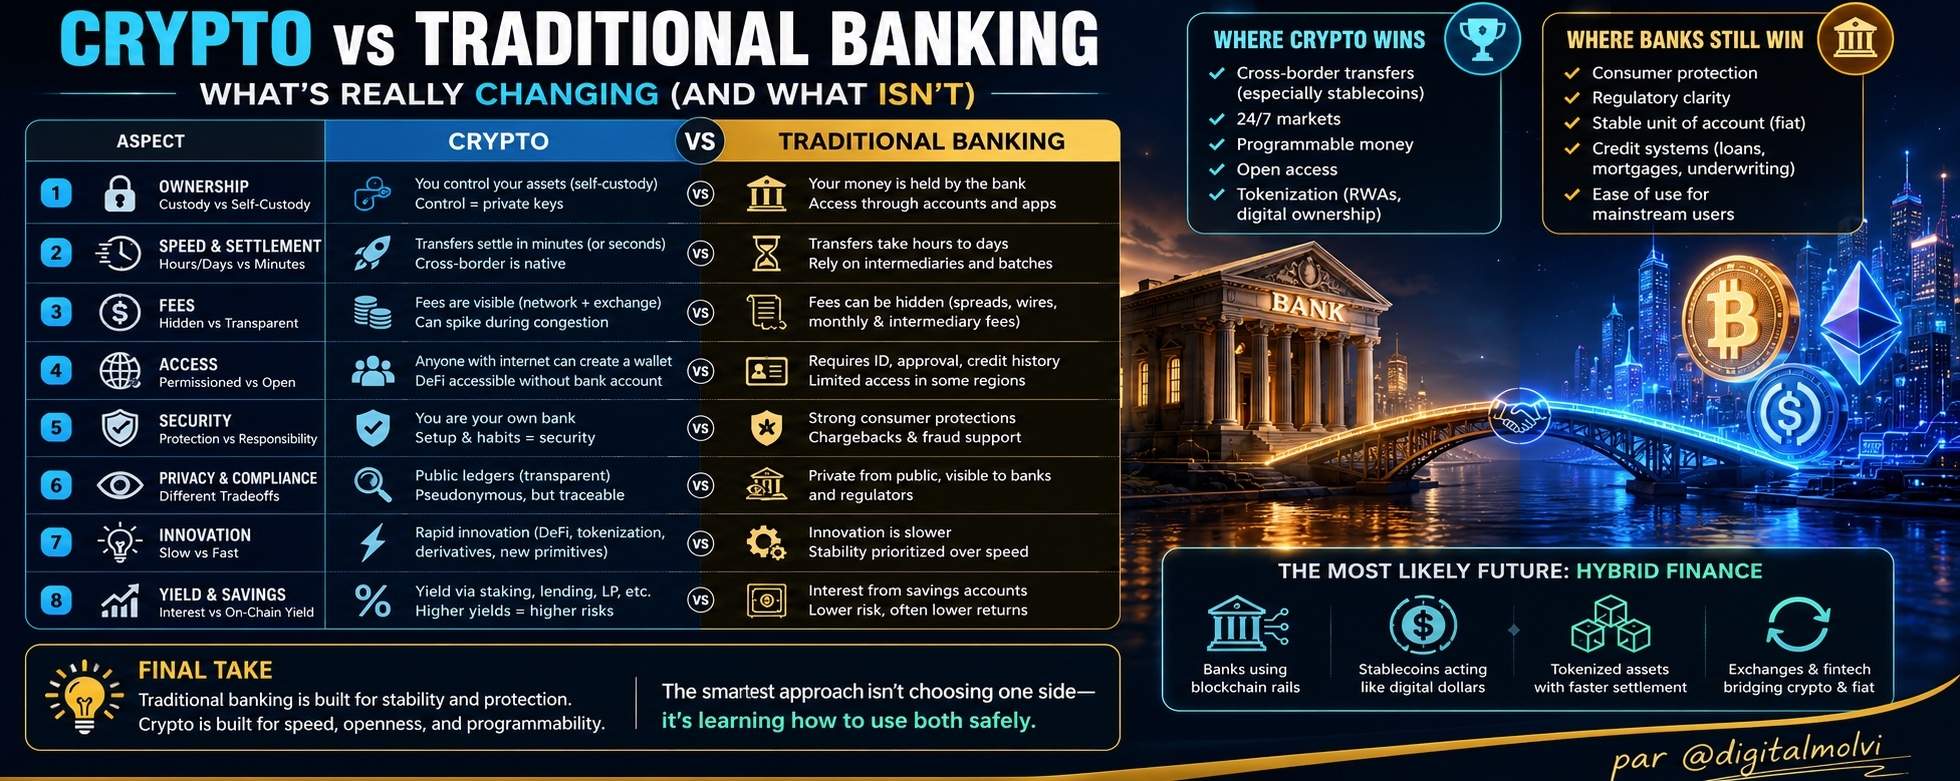
غالبًا ما يتم تصوير العملات المشفرة والبنوك التقليدية كأعداء: "البنوك قديمة، والعملات المشفرة هي المستقبل." الواقع أكثر تعقيدًا. البنوك رائعة في الاستقرار والامتثال، بينما العملات المشفرة رائعة في السرعة، والبرمجة، والوصول المفتوح. من المحتمل أن تبدو العقد القادم أقل مثل "العملات المشفرة تحل محل البنوك" وأكثر مثل دمج البنوك + سكك العملات المشفرة.
ها هي مقارنة واضحة لفهم أين يربح كل منهما، وأين يعاني كل منهما، وكيف يمكن للمستخدمين العاديين الاستفادة.
1) الملكية: الحفظ مقابل الحفظ الذاتي
البنوك التقليدية
أموالك محتفظ بها لدى بنك.
تصل إليها عبر الحسابات وبطاقات الائتمان والتطبيقات.
يمكن للبنوك تجميد الحسابات وفق قواعد قانونية/امتثال.
العملات المشفرة
يمكنك الاحتفاظ بالأصول بنفسك (الاحتفاظ الذاتي) أو استخدام منصة/أمين حفظ.
يعتمد التحكم على من يحتفظ بالمفاتيح الخاصة.
الاحتفاظ الذاتي يمنحك تحكمًا، لكنه يأتي أيضًا مع مسؤولية كاملة.
النقطة الأساسية: توفر العملات المشفرة ملكية حقيقية، لكنها تأتي مع مسؤولية واقعية. إذا فقدت مفاتيحك، ستفقد الوصول.
2) السرعة والتسوية: ساعات/أيام مقابل دقائق
البنوك التقليدية
قد تستغرق التحويلات من ساعات إلى أيام (خصوصًا التحويلات عبر الحدود).
غالبًا ما يحدث التسوية على شكل دفعات ومن خلال وسطاء.
العملات المشفرة
يمكن أن تتم التسويات خلال دقائق (أحيانًا ثوانٍ بحسب الشبكة).
التحويل عبر الحدود أمر أصلي—لا حاجة للبنوك المراسلة.
لماذا هذا مهم: بالنسبة للمدفوعات العالمية والتحويلات، يمكن أن تكون مسارات العملات المشفرة أسرع بكثير وأرخص—خصوصًا باستخدام العملات المستقرة.
3) الرسوم: تكاليف مخفية مقابل شفافة (لكن متغيرة)
البنوك التقليدية
قد تكون الرسوم مخفية: فروق أسعار الصرف، ورسوم التحويل البنكي، ورسوم شهرية، ورسوم الوسطاء.
بعض الخدمات «مجانية» لكن يتم دفع ثمنها عبر الفروق السعرية والقيود.
العملات المشفرة
عادةً ما تكون الرسوم واضحة (رسوم الشبكة + رسوم المنصة/التبادل).
قد تقفز رسوم الشبكة أثناء الازدحام (مثلًا: سلاسل مشغولة).
مراجعة للواقع: قد تكون العملات المشفرة أرخص، لكن ليس دائمًا. الخيار الأفضل يعتمد على السلسلة، والتوقيت، والطريقة.
4) الوصول: مُقيد مقابل مفتوح
البنوك التقليدية
يتطلب مستندات وسجل ائتماني وموافقة.
تواجه بعض المناطق وصولًا محدودًا إلى الخدمات البنكية.
العملات المشفرة
يمكن لأي شخص لديه إنترنت إنشاء محفظة.
يمكن الوصول إلى خدمات DeFi دون حساب بنكي (لكن تختلف اللوائح).
الميزة الكبرى: يمكن للكر يبتو خدمة من هم غير ممولين بنكيًا—لكن الاحتيالات وأخطاء المستخدمين تكون أيضًا أكثر شيوعًا في الأنظمة المفتوحة.
5) الأمان: حماية مؤسسية مقابل مسؤولية شخصية
البنوك التقليدية
حماية قوية للمستهلك في العديد من الدول.
أقسام الاحتيال، والاعتراضات على الرسوم (chargebacks)، وإجراءات نزاع منظَّمة
العملات المشفرة
يعتمد الأمان على إعدادك: سلامة الجهاز، تخزين عبارة/جملة البذور (seed phrase)، والوعي بالتصيد الاحتيالي.
غالبًا ما تكون المعاملات غير قابلة للعكس.
الخلاصة: تحمي البنوك المستخدمين من العديد من الأخطاء. تكافئ العملات المشفرة عادات الأمان الجيدة—وتعاقب الإهمال.
6) الخصوصية والامتثال: مفاضلات مختلفة
البنوك التقليدية
تجمع البنوك بيانات شخصية واسعة النطاق.
المعاملات خاصة عن الجمهور، لكنها مرئية للبنك والجهات التنظيمية.
العملات المشفرة
العديد من سلاسل الكتل شفافة (دفتر عام).
عناوين المحافظ شبه مجهولة، لكنها يمكن ربطها بالهوية عبر البورصات والتحليلات.
مهم: العملات المشفرة ليست «نقودًا غير مرئية». غالبًا ما تكون أكثر قابلية للتتبع مما يعتقد الناس.
7) الابتكار: بطيء ومنظَّم مقابل سريع وتجريبي
البنوك التقليدية
الابتكار أبطأ بسبب التنظيم والأنظمة الموروثة.
يُعطى الاستقرار الأولوية على السرعة.
العملات المشفرة
ابتكار سريع: إقراض DeFi، صناع سوق آليون، التمويل بالرموز، مشتقات على السلسلة.
أكثر تجريبية—مخاطر أعلى للاختراقات والإخفاقات والتقلب.
المقايضة: تتحرك العملات المشفرة بسرعة، لكن يجب على المستخدمين إدارة مخاطرة أعلى.
8) العائد والادخار: حسابات الفائدة مقابل العائد على السلسلة
البنوك التقليدية
تعتمد عوائد الادخار على معدلات البنك المركزي وسياسات البنك.
عادةً مخاطر أقل، لكن العوائد قد تكون متواضعة.
العملات المشفرة
يمكن أن تأتي العوائد من الستيكينغ، أو الإقراض، أو توفير السيولة، أو منتجات مُهيكلة.
غالبًا ما تعني العوائد الأعلى مخاطرة أعلى (مخاطر العقود الذكية، مخاطر التصفية، مخاطر سعر الرمز).
قاعدة عامة: إذا بدت العوائد مرتفعة جدًا لدرجة يصعب تصديقها، فعادةً يكون ذلك غير صحيح.
أين تفوز العملات المشفرة اليوم
تحويلات عبر الحدود (خصوصًا العملات المستقرة)
أسواق على مدار الساعة طوال أيام الأسبوع (بدون ساعات عمل بنكية)
نقود قابلة للبرمجة (عقود ذكية)
وصول مفتوح (يمكن لأي شخص المشاركة)
الترميز (RWAs، ملكية رقمية، بدائيات مالية جديدة)
أين لا تزال البنوك تفوز
حماية المستهلك
وضوح تنظيمي
وحدة قياس مستقرة (العملة الورقية)
أنظمة الائتمان (قروض، رهون عقارية، اكتتاب)
سهولة الاستخدام للمستخدمين في السوق الرئيسي
أكثر المستقبل احتمالًا: التمويل الهجين
بدلًا من «العملات المشفرة مقابل البنوك»، نحن نتجه نحو:
البنوك تستخدم مسارات البلوك تشين للتسوية
العملات المستقرة تعمل مثل الدولارات الرقمية
أصول مُرمَّزة (أسهم وسندات وصناديق) تتداول بتسوية أسرع
المنصات وتطبيقات التكنولوجيا المالية التي تربط بين العملات المشفرة والورقية بسلاسة
باختصار: تصبح العملات المشفرة بنية تحتية، لا مجرد بديل.
الخلاصة النهائية
التقليدية البنكية مبنية على الاستقرار والحماية. العملات المشفرة مبنية على السرعة والانفتاح وقابلية البرمجة. لا يتمثل النهج الأذكى لمعظم الناس في اختيار جهة واحدة—بل تعلم كيفية استخدام الاثنين بأمان.#digitalmolvi #BinanceSquare #cryptovsbanking #Banking #article


