

هذه الشركة IMSR، دعنا نبدأ بأهم شيء: لا دخل، ولم يتم بناء أي مفاعل، حالياً فقط هناك رسومات ومجموعة من اتفاقيات النوايا، يجب فهم هذا قبل المتابعة.
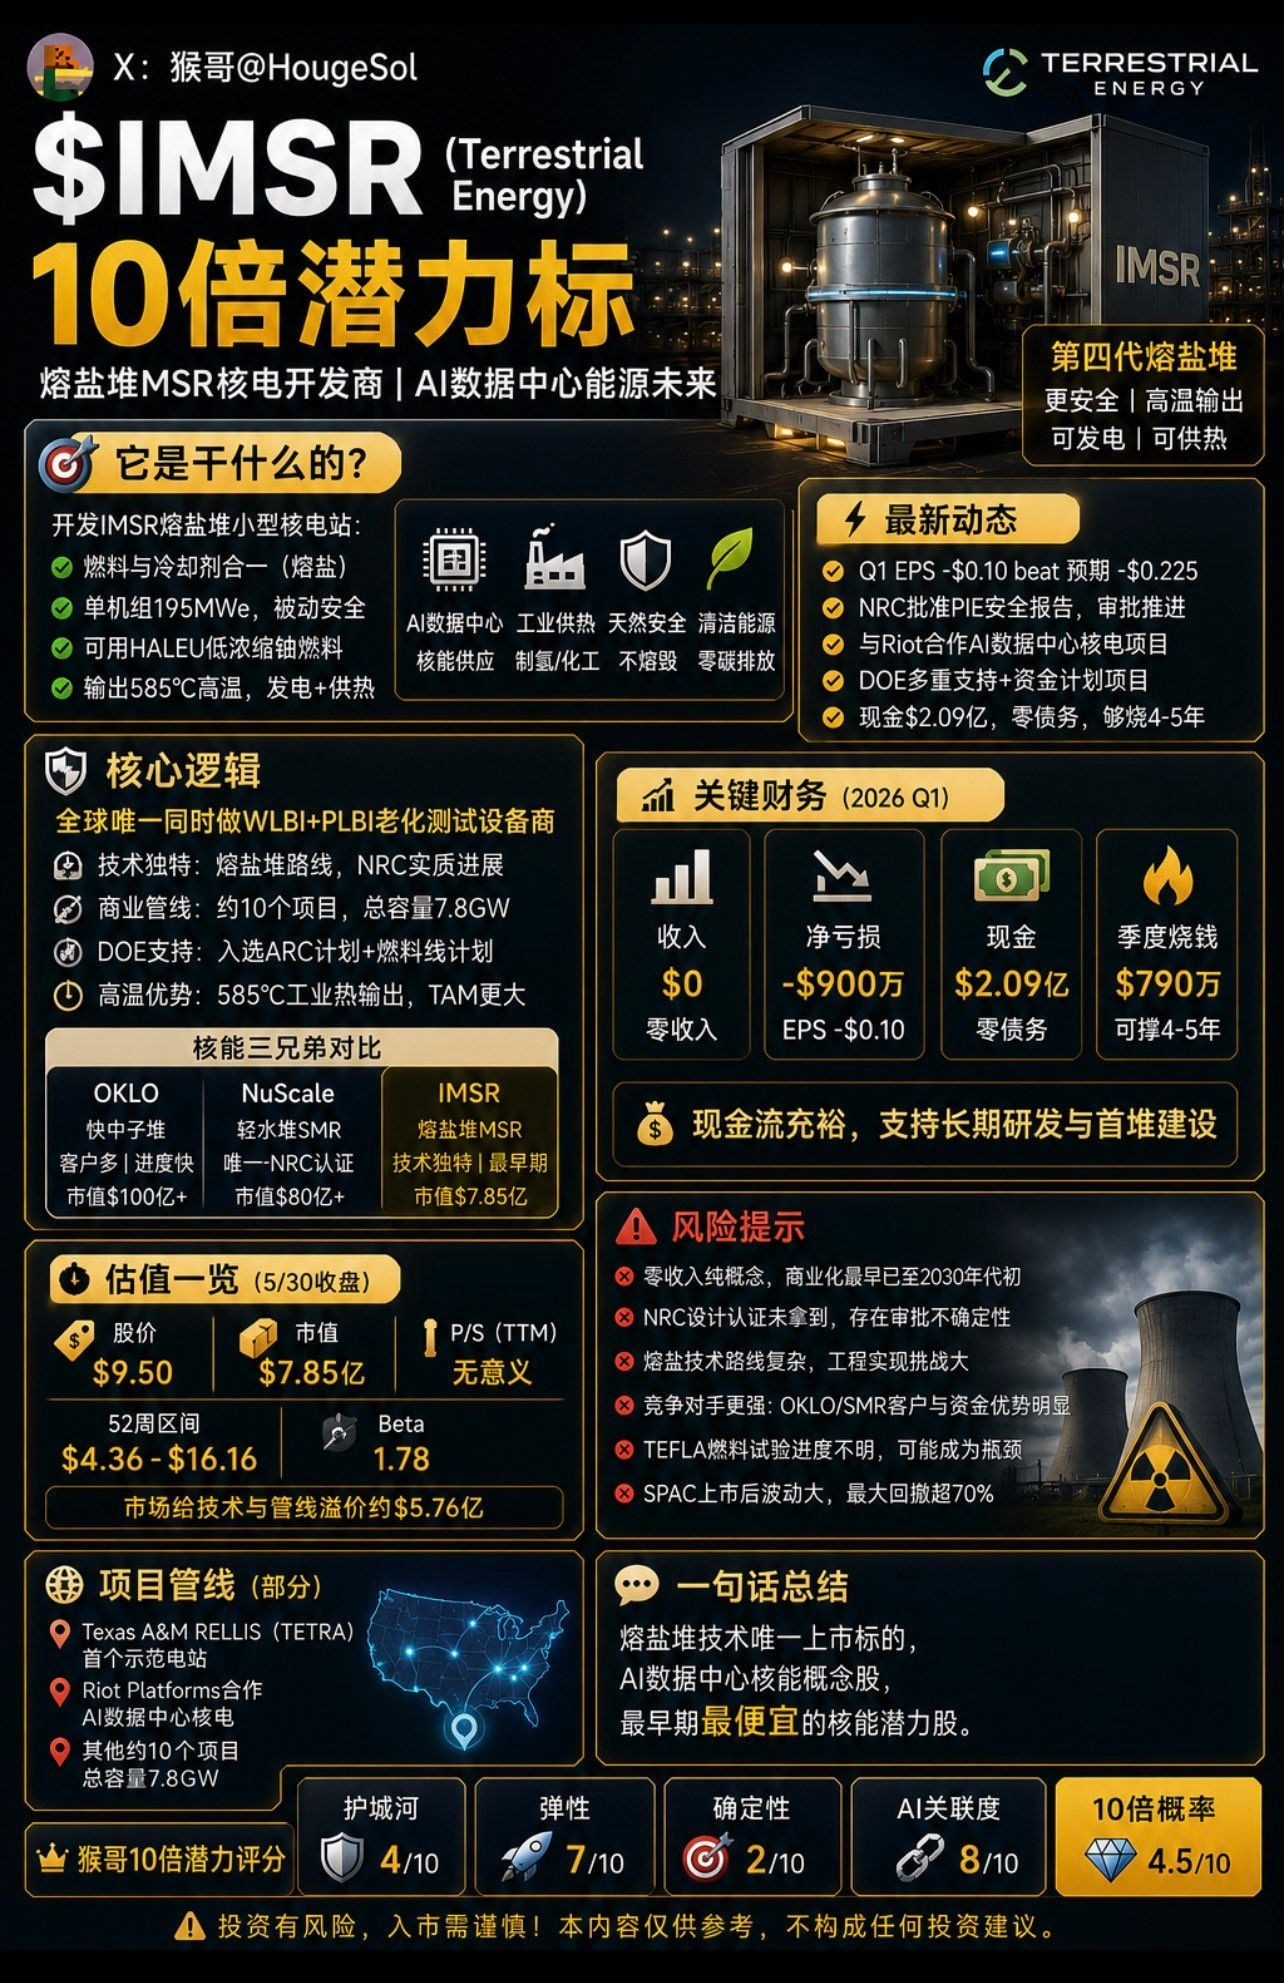
هي تعمل على محطة الطاقة النووية من الجيل الرابع باستخدام الملح المنصهر، وهي ليست على نفس المسار التكنولوجي مثل OKLO وNuScale.
تستخدم محطات الطاقة النووية التقليدية قضبان وقود صلبة ومياه للتبريد، لكن IMSR تذوب الوقود مباشرة في الملح المنصهر، وتدور في درجات حرارة عالية، مما يجعل الوقود والمبرد واحداً، وهو أكثر أمانًا بشكل طبيعي، لأنه بحالة سائلة ولا يوجد خطر من انصهار قلب المفاعل، كما أنه لا يمكنك إعادة ذوبان آيس كريم ذاب بالفعل.
يبدو الأمر رائعًا، أليس كذلك؟ المشكلة أن «رائعًا» لا يعني أنه قريب من بناء محطة كهرباء فعلية.
في بين الأشقاء الثلاثة للطاقة النووية، يأتي في المرتبة الأخيرة.
لدى OKLO دعم من سام ألتمان، صفقة ضخمة بقدرة 12 جيجاوات عبر Switch، دفعات مقدمة من Meta، تعاون مع إنفيديا، وقيمة سوقية تتجاوز 10 مليارات دولار. حصلت NuScale على شهادة التصميم الوحيدة من NRC، لديها 1 مليار دولار نقدًا، وخط أنابيب بقدرة 6 جيجاوات، وقيمة سوقية تتجاوز 8 مليارات دولار.
وماذا عن IMSR؟ قيمة سوقية 785 مليون، لم تحصل بعد على شهادة NRC، ولديها عميل واحد فقط مع اتفاق نوايا من Riot Platforms، والعمليات التجارية للمحطة الأولى لن تكون قبل أوائل ثلاثينيات القرن الحالي.
ذهب الثلاثة الأشقاء معًا للتعارف: OKLO كان يقود بورش، وNuScale يقود مرسيدس، وIMSR ركب دراجة. لكن على الدراجة كانت هناك ورقة تقول: «قد تكون تقنيتي هي المستقبل».
كيف تبدو البيانات المالية؟
الإيرادات: لا شيء، لا تحصل على سنت واحد.
خسارة الربع الأول حوالي 9 ملايين دولار، وخسارة السهم حوالي 0.10 دولار، لكن ذلك كان أفضل بنحو النصف وأكثر من توقعات السوق عند 0.225؛ ما يعني أن التحكم في وتيرة حرق الأموال ما زال مقبولًا.
نقدًا 209 ملايين دولار، بدون أي ديون، وبوتيرة الصرف الحالية يمكنها على الأقل الاستمرار 4 إلى 5 سنوات. تقول الإدارة إنها ستسرّع الصرف هذا العام، وتوسّع الفريق لإجراء اختبارات المواد. حتى لو تضاعف معدل الصرف، ستظل قادرة على الصمود لسنوات. على الأقل لن ينقطع التمويل فجأة.
كيف ننظر إلى التقييم؟
الشركة ذات الإيرادات الصفرية لا يمكن حساب P/E وP/S لها؛ يمكن النظر فقط إلى شيئين: النقد الموجود لديها ومقارنتها بالجهات المنافسة.
نقدًا 209 ملايين دولار، وقيمة سوقية 785 مليون دولار، والفارق 576 مليون دولار هو علاوة السوق على تقنيتها وخطوطها. مقارنةً بـ OKLO التي تبلغ 10 مليارات، وبـ NuScale التي تبلغ 8 مليارات، فإنها رخيصة جدًا!
الرخص له أسبابه: التسويق التجاري الأبطأ، وعدد أقل من العملاء. لكن إذا قلبنا المنظور: إذا كنت تؤمن بأن مكدس الأملاح المنصهرة سيكون أقوى على المدى الطويل من مفاعلات الماء الخفيف والمفاعلات السريعة، وأن 785 مليون مقابل 10 مليارات هي أصلًا فرصة!
سعر الهدف للمحللين 13.5 دولار، الآن 9.5 دولار، نظريًا صعود بنسبة 42%!
بعد الكلام على الأخبار الإيجابية، تعال لنتحدث عن المخاطر:
الأول: مفهوم بحت بدون أي إيرادات.
يعتمد الأمر كله على سرد القصة. وإذا لم تكن هناك تقدُّمات ملموسة من 2027 إلى 2028، فسوف تنفد صبر السوق.
ثانيًا، تعقيد هندسة مكدس الأملاح المنصهرة أكبر بكثير من مفاعلات الماء الخفيف.
تآكل أملاح الوقود السائل، وتوافق المواد، والمعالجة اللاحقة على الإنترنت—كل عنصر منها يمثل صعوبة هندسية شديدة. إذا لم تُحل، فستظل إلى الأبد مجرد رسومات.
ثالثًا: إطار موافقة NRC لتقنية جديدة مثل مكدس الأملاح المنصهرة ما زال في طور الاستكشاف، دون خبرات ناضجة؛ وقد يكون الوقت أطول بكثير مما تتخيل.
الرابع: OKLO وNuScale حجزا تقريبًا الزبائن الكبار بالفعل.
عندما يستعد IMSR، قد تكون أفضل المواقع قد تم احتلالها بالفعل.
كأنك قضيت خمس سنوات تتعلم الطبخ، ثم تكتشف أن كل المحلات في الشارع مستأجرة بالفعل من قبل الآخرين.
خامسًا: أداء أسهم شركات SPAC عمومًا كان سيئًا جدًا.
بعد إدراج IMSR، كان أكبر هبوط أكثر من 70%: من 16 دولارًا إلى أكثر من 4 دولارات. السوق لديه تحيز طبيعي ضد SPAC.
سادسًا: سهم صغير بقيمة 785 مليون. دخول الصفقات الكبيرة وخروجها قد يسبب تقلبات حادة، والسيولة عمومًا ليست جيدة.
خندق الحماية 4 نقاط، المرونة 7 نقاط، اليقين 2 نقطة، واحتمال 10 أضعاف عند 4.5 نقاط.
إذا رتبنا «تذاكر» الطاقة النووية حسب الترتيب:
LEU > OKLO = NuScale > NNE > IMSR
LEU هي الأوفر حظًا من حيث اليقين. أعلى قابلية للتأكد.
لدى OKLO عملاء من الفئة العليا ودعم من سام ألتمان.
لدى NuScale شهادة NRC وحيدة.
NNE صغيرة جدًا لكن فيها إمكانات تخيلية.
IMSR يأتي في الأخير: الأكثر تميزًا تقنيًا، لكن أبعد ما يكون عن التبنّي التجاري، وعدد العملاء الأقل.
يوجد سبب واحد فقط لشراء IMSR:
أنت راهنت بأن تقنية مكدس الأملاح المنصهرة على المدى الطويل ستكون أقوى من كل المسارات الأخرى.
إذا كان هذا التقدير صحيحًا، فجعل 785 مليون مقابل 10 مليارات لـ OKLO يعني أن مساحة إعادة التقييم ضخمة.
لكن هذا الحكم يحتاج 5 إلى 10 سنوات للتحقق!
مناسب لمنطقيًا جدًا: شخص يتحمل جدًا المدى الطويل وبحجم مركز صغير جدًا، ويقبل سيناريو «قد تصبح صفرًا» أو «قد تحقق 20 ضعفًا».
إذا كنت لا تستطيع التمسك بها، فلا تلمس مثل هذا السهم؛ سيستنزف صبرك لدرجة أنك ستشك في حياتك.