

في الآونة الأخيرة، الكثير من الناس يتحدثون عن (التنظيمات المتعلقة بالاستثمار الخارجي) (مرسوم مجلس الدولة رقم 837، سيسري اعتبارًا من 1 يوليو 2026).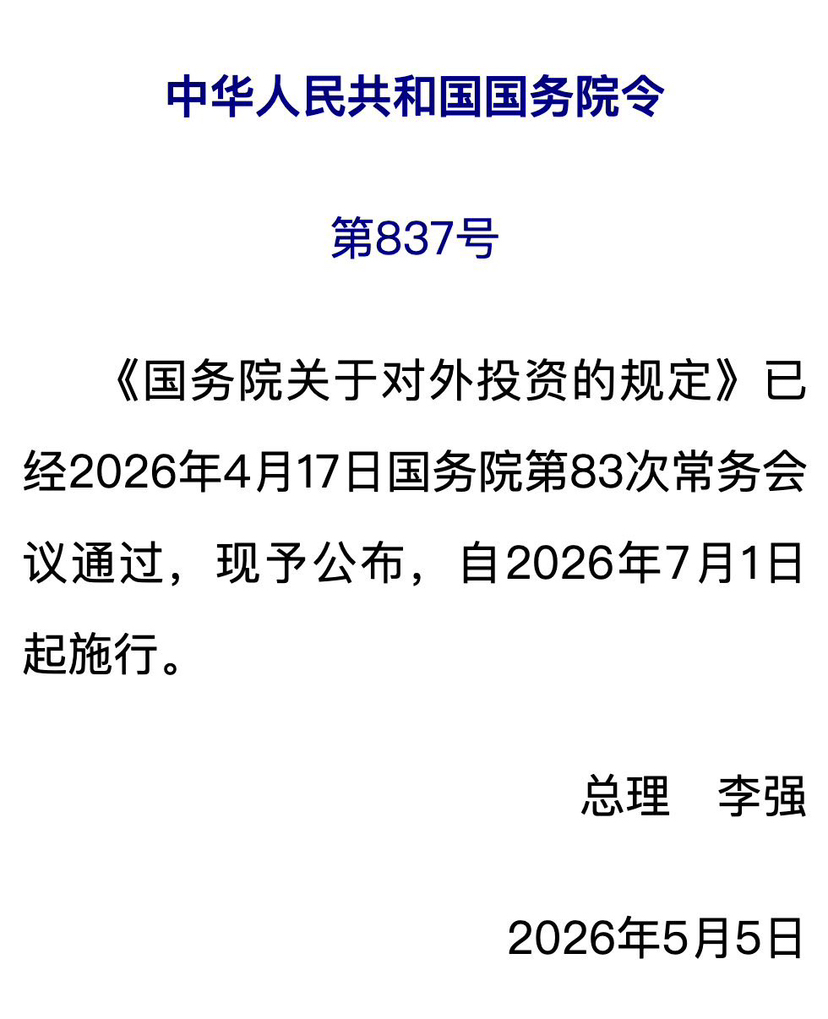
بدلاً من مناقشة "هل توجد هذه الوثيقة"، أعتقد أنه من الأفضل التركيز على: كيف نفهم بشكل صحيح الإشارات التنظيمية التي تنقلها هذه الوثيقة.
1. هذا لا يعني "منع الاستثمار الخارجي"
عند رؤية كلمات مثل "إدارة الاستثمارات الخارجية" و"الاستثمار الخارجي" و"المراجعة الأمنية"، فإن رد فعل الكثيرين هو:
لا يمكن شراء الأسهم الأمريكية؛
لا يمكن شراء الأسهم في هونغ كونغ؛
لا يمكن تخصيص أصول بالدولار؛
لن يتمكن رأس المال من الخروج لاحقًا.
لكن وفقاً للمحتوى العلني المتاح حالياً، فإن هذا النوع من التفسير غير دقيق. هذه اللائحة تشبه أكثر إنشاء إطار رقابي موحد للصيغة الصينية لـ ODI (الاستثمار المباشر في الخارج)، وهي تستهدف بشكل أساسي:
خروج الشركات إلى الخارج (التوسع الخارجي)؛
عمليات الاندماج والاستحواذ في الخارج؛
إنشاء مصانع في الخارج؛
الحصول على حقوق السيطرة على الشركات في الخارج؛
أفعال مثل استثمار الموارد الاستراتيجية وغيرها。
في الوثيقة، يؤكد تعريف «الاستثمار في الخارج» على أن المقصود هو: الحصول مباشرةً أو بشكل غير مباشر على ملكية الشركات أو الأصول في دول (أو مناطق) أخرى، أو حقوق السيطرة عليها، أو حقوق إدارتها التشغيلية، إضافةً إلى أي حقوق أخرى ذات صلة.
الكلمات المفتاحية هنا هي: الملكية، السيطرة، وحقوق الإدارة التشغيلية.
وتختلف نقاط تركيز تنظيمها عن المستوى الذي تتم فيه تجارة الأوراق المالية الخاصة بالمستثمرين العاديين بشكل كامل.
2. قد تصبح الأمن القومي بُعداً تنظيمياً مهماً
أكثر جملة تستحق الاهتمام في المحتوى العلني هي: إجراء مراجعة أمنية للاستثمارات في الخارج التي تؤثر أو قد تؤثر على الأمن القومي。
وهذا يعني أن تركيز الرقابة في المستقبل قد لا يكون «هل يمكن الاستثمار؟»، بل «إلى أين يتم الاستثمار؟ وهل يتضمن مجالات حساسة؟».
على سبيل المثال:
أشباه الموصلات والرقائق؛
الذكاء الاصطناعي؛
الصناعات العسكرية والفضاء؛
الاتصالات عبر الأقمار الصناعية؛
التقنيات النووية؛
موارد المعادن الأرضية النادرة؛
البنية التحتية للبيانات؛
مجالات مثل التكنولوجيا الحيوية وغيرها。
عندما تتضمن سلوكيات الاستثمار قضايا مثل نقل التكنولوجيا، أو تدفق البيانات عبر الحدود، أو السيطرة على الموارد الأساسية، فمن المتوقع أن تكون متطلبات الرقابة أكثر صرامة。
3. منطق متسق مع أحداث تنظيمية مثل تلك المتعلقة بـ «FuTu» و«Tiger» وغيرها
إذا قمنا بملاحظة سلسلة من الأحداث التي حدثت خلال السنوات القليلة الماضية معاً، فسنجد أن هناك وراء ذلك نهجاً رقابياً متسقاً إلى حد كبير。
على سبيل المثال:
إصلاح/تدقيق الأعمال المتعلقة بالأوراق المالية عبر الحدود مثل «FuTu» و«Tiger» وغيرها؛
تنظيم أنشطة تسويق الأعمال المتعلقة بالأوراق المالية وصناديق الاستثمار التي تقوم بها المؤسسات في الخارج داخل الصين؛
إصدار هذه اللائحة (تنظيم الاستثمار في الخارج)。
قد تبدو هذه الأحداث من الناحية السطحية أنها تخص مجالات مختلفة، لكنها جميعاً تشير إلى الاتجاه نفسه: أن تدفقات رأس المال عبر الحدود تدخل مرحلة رقابة أكثر تقنيناً وتفصيلاً。
هدف الرقابة ليس مجرد الحدّ، بل بناء منظومة قواعد أكثر وضوحاً。
4. قد يكون تأثيرها محدوداً على المستثمرين العاديين
بالنسبة لأغلب المستثمرين الأفراد، فإن احتمالية تأثرهم بشكل مباشر فعلي خلال الأجل القصير ليست عالية。
لأن كثيراً من الناس يشاركون في:
منتجات مرتبطة بـ «NASDAQ» ذات الصلة؛
منتجات مرتبطة بـ «S&P 500» ذات الصلة؛
صناديق QDII؛
صناديق موضوعات الإنترنت بين هونغ كونغ والولايات المتحدة؛
استثمار مؤشرات السوق الخارجية وغيرها。
هذه من حيث الأساس تعتبر سلوكيات استثمار في الأوراق المالية. والوثيقة تستهدف بشكل رئيسي:
استثمارات لحقوق السيطرة في الخارج؛
استثمارات لكيانات في الخارج؛
أعمال استثمار مباشرة مثل التخطيط الصناعي في الخارج وغيرها。
الاثنان لا ينتميان إلى مستوى تنظيم واحد. لذلك، لا توجد حالياً أسس كافية لعبارات مثل: «لا يمكن شراء الأسهم الأميركية بدءاً من 1 يوليو».
5. والأكثر جدارة بالتركيز هو اتجاه شفافية الأصول عبر الحدود
بدلاً من سؤال «هل يمكن الشراء أم لا»، قد تكون المسألة الأكثر جدارة بالتركيز في المستقبل هي: أن الأصول عبر الحدود تدخل عصرًا أكثر شفافية وقابلية للتتبع وقابلاً للرقابة。
بما في ذلك:
تبادل المعلومات الضريبي العالمي عبر معيار CRS؛
الإشراف على مكافحة غسل الأموال؛
مراقبة تدفقات الأموال عبر الحدود؛
نفاذ الملكية المستفيدة الفعلية؛
بناء منظومة امتثال ضريبي دولي وغيرها。
هذه الاتجاهات ليست حكراً على الصين، بل هي اتجاهات يدفعها المجتمع الدولي والاقتصادات الرئيسية معاً. لذلك، قد تتحول الأسئلة التي يلزم التفكير فيها في المستقبل تدريجياً من: «كيف أفتح حساباً؟» إلى: «كيف أحتفظ بالأصول الأجنبية على المدى الطويل وبشكل قانوني ومتوافق مع الامتثال؟»
فهمي
إذا نظرنا إلى الأمر 837 مع التغيرات في الرقابة المالية عبر الحدود خلال السنوات القليلة الماضية، فأعتقد أن الإشارة التي يطلقها ليست: «انتهى الاستثمار في الخارج». بل هي: أن الاستثمار عبر الحدود ينتقل تدريجياً من مرحلة تطوير نسبياً أكثر تسيباً/خشونة إلى مرحلة تطوير أكثر تقنيناً وترخيصاً وشفافية وقابلة للرقابة。
في الماضي، اعتمد كثيرون على فجوة المعلومات وعلى مزايا القنوات. وفي المستقبل، قد يصبح الأهم:
قدرة الامتثال؛
قدرة التخطيط الضريبي؛
قدرة توزيع الأصول؛
قدرة بناء نظام الحسابات عبر الحدود؛
قدرة الاحتفاظ طويل الأجل。
بعبارة بسيطة: خلال السنوات العشر الماضية، اعتمد كثيرون على «القنوات» للحصول على الفرص؛ وفي السنوات العشر المقبلة، ما يختبره الأمر أكثر هو «القدرة المنهجية/النظامية».
ربما هذا هو الاتجاه طويل الأجل الحقيقي الذي تستحق الوثيقة الانتباه إليه.