


Sober期权工作室 × Derive.XYZ 联合出品 @DeriveXYZ_CN
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
1. الرؤية الكلية: فراغ البيانات والألعاب السياسية في معضلة السجين
في الأسبوع الماضي، انزلق سوق العملات المشفرة في حالة غريبة من "التباين". على الرغم من أن بيانات CME تظهر أن احتمالية خفض الفائدة في ديسمبر قد ارتفعت بشكل ملحوظ، إلا أن أسعار BTC وETH لم تشهد انتعاشًا، بل أظهرت ضعفًا بعد الانخفاض. على المستوى الكلي، الأزمة الناجمة عن إغلاق الحكومة أدت إلى توقف نشر البيانات، مما يضع غلافًا كثيفًا من "ضباب البيانات" على قرارات الاحتياطي الفيدرالي. سوق الخيارات يعيد تسعير هذا "العدم المعروف" من عدم اليقين: IV (التقلب الضمني) في الطرف القصير يرتفع بشكل ملحوظ، وSkew (الانحراف) بالقيم السلبية العميقة يتجمد، والسوق تتحول من "تجارة خفض الفائدة" إلى "تجارة الركود ومخاطر أخطاء السياسة".
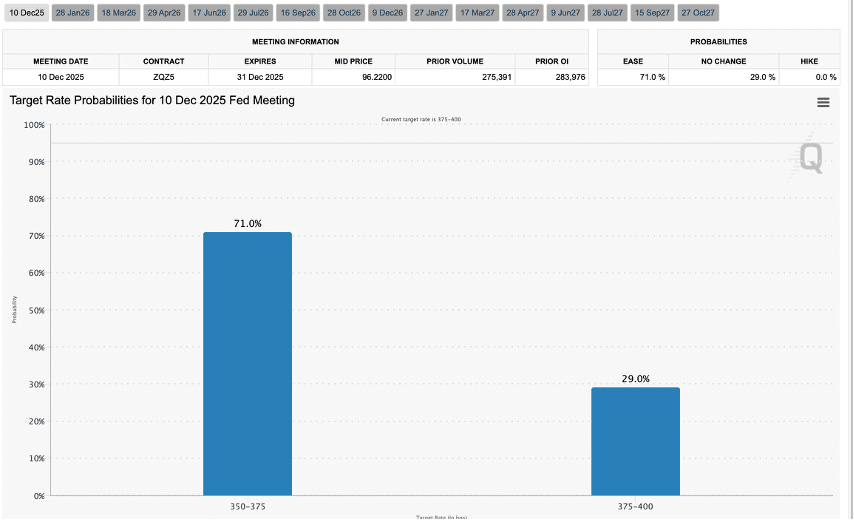
“ضباب البيانات” يؤدي إلى إعادة بناء منطق التسعير
وفقًا لأحدث التقويم، وبسبب انقطاع التمويل الحكومي، تم إلغاء تقرير مؤشر أسعار المستهلك (CPI) الحاسم لشهر أكتوبر، كما أن بيانات CPI لشهر نوفمبر التي كان من المقرر الإعلان عنها في 18 ديسمبر ستأتي في موعد لاحق من اجتماع بنك الاحتياطي الفيدرالي. وهذا يعني أن مجلس الاحتياطي الفيدرالي سيُصدر قرار الفائدة لشهر ديسمبر في ظل نقص بيانات التضخم الرئيسية (Blind Flying).
这种“信息真空”对风险资产是致命的。 即使CME FedWatch显示12月降息概率回升至71%(市场押注年内共降息75bps),资产价格却并未跟随上涨。原因在于,市场担忧在缺乏数据支撑的情况下,美联储的降息可能被视为一种“恐慌性举措”而非“预防性举措”,或者美联储因缺乏数据而选择暂停降息,导致政策失误。市场厌恶的不是坏消息,而是不确定性。当前这种“因数据缺失导致的二阶不确定性”,使得资金更倾向于场外观望,而非入场博弈。
تذبذب توقعات خفض الفائدة وفخ السيولة
كان خفض الفائدة بمقدار 25 نقطة أساس في أكتوبر ضمن التوقعات، لكن نشر بيانات الوظائف غير الزراعية (NFP) وتأخرها، إضافة إلى غياب بيانات CPI، قطع السردية السلسة السابقة لتداول “الهبوط الناعم”. ورغم عودة احتمالات خفض الفائدة إلى الارتفاع، لم يعد ثقة السوق في نفس الوقت. نحن نرى حالة نموذجية من Bearish Divergence (تباعد هبوطي): ترتفع توقعات خفض الفائدة لكن السعر يتراجع. وهذا يدل على أن السوق يقيّم خطرًا أعمق—قد يكون تباطؤ الاقتصاد أسرع من وتيرة خفض الفيدرالي للفائدة (Behind the Curve).
ثانيًا، تحليل عميق لبيانات سوق خيارات BTC و ETH
وبالاعتماد على بيانات الرسوم البيانية التي توفرها Derive.XYZ، فإن سوق الخيارات يعوض هذا الخطر “غير القابل للمعرفة” بعلاوات مرتفعة للغاية.
الانحراف (Skew): تثبيت مشاعر الهبوط، وزيادة الهلع على المدى القصير
باستخدام Delta 25 Skew (التقلب الضمني لخيارات الشراء - التقلب الضمني لخيارات البيع)، يعكس مقدار القيم السالبة مدى احتياج السوق إلى التحوط ضد مخاطر ذيل الهبوط.
تطبيع القيم السلبية العميقة: انخفضت كلتا المنحنيين إلى أقل من -5%. وهذا يعني أن الطلب على Put مرتفع للغاية، وأن المتداولين مستعدون لدفع علاوة مرتفعة جدًا لشراء الحماية من الهبوط. يشير استمرار هذا الـ Skew السلبي إلى أن قوة البائعين/المراكز القصيرة تسيطر بالكامل على عملية التسعير حاليًا.
إشارة عكس هيكل المدد: تجدر الإشارة إلى أن تقلب نطاق DTE 7 (الخط العميق الأحمر) أكبر بكثير من DTE 30، وأحيانًا يكون أكثر “سلبية” من العقود الآجلة. هذا الهبوط الحاد للـ Skew في الطرف القصير يعكس عادةً بشكل مباشر قيام السوق الفوري بعمليات بيع هلع (Panic Selling).
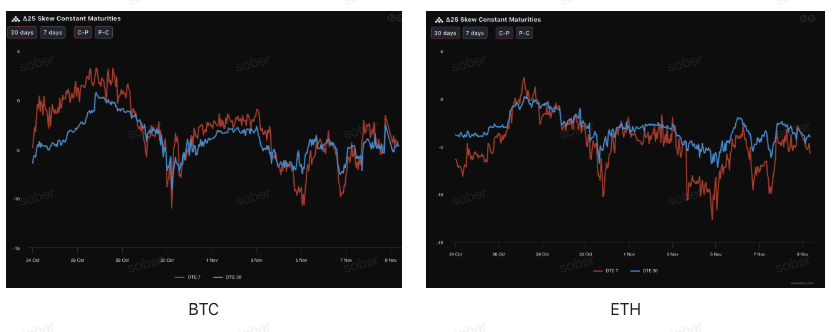
هيكل المدد (Term Structure): ظهور Contango غير نمطي، وانفجار مشاعر الهروب/التحوط في الطرف القريب
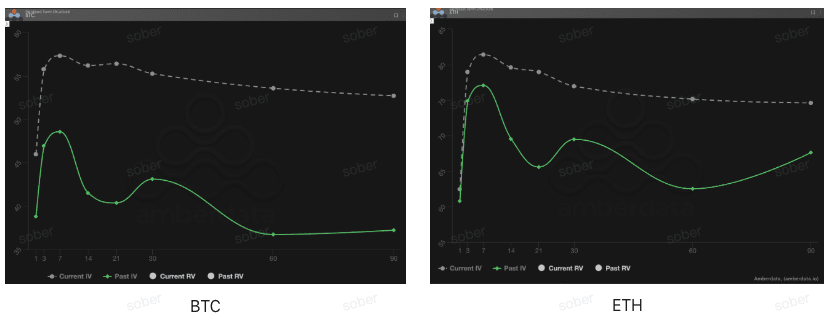
من منظور هيكل المدد، فإن منحنيات التقلب الضمني لـ BTC و ETH الأسبوع الماضي لم تظهر الشكل المعتاد للـ Contango (قريب منخفض وبعيد مرتفع)، بل ظهرت بنية على شكل “حدبة” حيث ترتفع قيمة IV عند الطرف القريب بشكل واضح، بينما تبقى عند الطرف البعيد عند مستوى مرتفع.
شكل المنحنى غير طبيعي: عادةً يجب أن يكون هيكل المدد Contango (يسار منخفض ويمين مرتفع، أي أن IV القريب أقل من البعيد). لكن في الوقت الحالي تظهر الخطوط المتقطعة الرمادية (Current IV) ارتفاعًا حادًا عند الطرف القريب (DTE 1-7)، ما يشكل “حدبة” واضحة.
قفزة IV مدفوعة بالأحداث: الـ Current IV مرتفع بشكل ملحوظ في الطرف القصير مقارنةً بالـ Past IV (الخط الأخضر المتصل). وهذه ليست حالة سوق طبيعية، بل نمط “تجنّب المخاطر” نموذجي. يقوم السوق بشراء خيارات قصيرة الأجل حول اجتماع ديسمبر لخفض الفائدة/الفائدة بشكل محموم، ما يرفع IV القريب بشكل كبير. عادةً يظهر هذا الهيكل قبيل أحداث عالية عدم اليقين (مثل الانتخابات، أو اجتماع “صندوق البيانات العمياء” في هذا التوقيت).
علاوة مخاطر التقلب (VRP): عودة “انتقامية” للتقلب المحقق
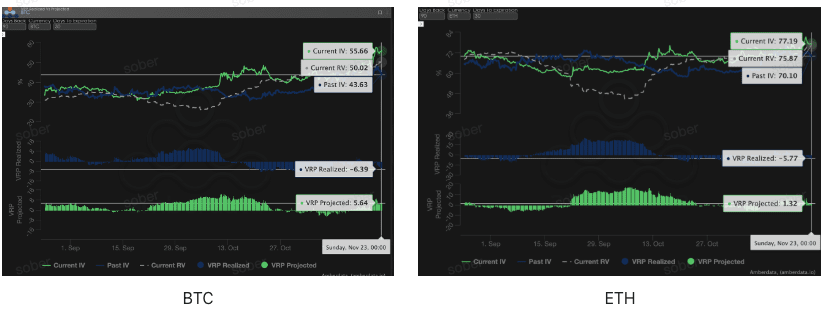
VRP (علاوة مخاطر التقلب = IV التقلب الضمني - RV التقلب المحقق) مؤشر مهم لقياس ما إذا كان تسعير الخيارات منطقيًا. حاليًا السوق في مرحلة تصحيح حادة على طريقة “الرعب وعدم اليقين”. ورغم أن الـ IV ارتفع بشكل كبير لإصلاح انحراف التسعير، تكشف بيانات VRP عن انحراف هيكلي قد يشير إلى مخاطر كامنة: فالتقلبات الفعلية تاريخيًا تفوق التوقعات بكثير، والعلاوات المرتفعة الحالية تبدو مغرية، لكنها قد لا تكون كافية لتغطية مخاطر الذيل السلبية في المستقبل.
إنذار عميق بالقيمة السلبية للـ VRP المحقق (Realized): يقع كل من Realized VRP لـ BTC و ETH في مناطق سلبية للغاية، ما يشير إلى أن التقلبات الفعلية خلال آخر 30 يومًا (RV) تجاوزت التقلبات الضمنية (IV) بشكل كبير. بعد أن تعرض باعة الخيارات لضربة شديدة بسبب “التقليل من تقدير التقلبات المتطرفة”، فإن هشاشة السوق مرتفعة للغاية، وأي خبر مفاجئ قد يؤدي إلى فجوة/قفزة سعرية.
فخ قيمة VRP المتوقعة (Projected) الإيجابية: على الرغم من عودة Projected VRP إلى قيمة موجبة، ما يعني أن الـ IV قد تكون مُبالغًا فيها نسبيًا، إلا أنه ما دام الـ Realized ما يزال عميق السلبية ولم يتم تصحيحه، فإن البيع الأعمى للتقلب (Short Volatility) شديد الخطورة. ينبغي للمستثمرين تجنب البيع المكشوف، والتحول إلى استراتيجيات الفروقات/السبريد (Spreads)، مع قفل صارم لمخاطر ذيل الهبوط بينما يجنون علاوة الـ IV المرتفعة.
ثالثًا، توصيات لاستراتيجيات الخيارات: Bear Put Spread (فارق شراء-بيع هابط على خيارات البيع)
بناءً على التحليل أعلاه: الـ IV في الطرف القصير مرتفع جدًا (الخيارات غالية)، والـ Skew عميق السلبية (Put أغلى)، وVRP Projected عاد إلى القيمة الموجبة (مناسب لمنطق البائع). على الرغم من أننا نعتقد أن دورة خفض الفائدة الطويلة الأجل لم تتغير، إلا أن المخاطر على المدى القصير تتمثل في “ضباب البيانات” ووجود احتمال لإيقاف خفض الفائدة. والمجازفة بالتقاط القاع بشكل أعمى ذات خطورة عالية. ينبغي أن تركز الاستراتيجية على “هبوط مع التحوط لمخاطر Vega”.
الميزة الأساسية: تكاليف منخفضة، وحدٌّ صارم للمخاطر، والاستفادة الكاملة من علاوة الشراء/البيع المرتبطة بالـ Skew السلبي العميق للـ Put. مناسب لسيناريو يتوقع فيه أن يتراجع الأصل المستهدف بشكل معتدل، أو الحفاظ على وضع محايد يميل إلى الهبوط.
بناء الاستراتيجية:
شراء عقد خيار شراء؟ لا، شراء خيار PUT (Long Put) عند قيمة التعادل أو خارجها قليلًا (ATM/Slightly OTM).
بيع خيار PUT بسعر تنفيذ أقل، مع نفس تاريخ الانتهاء (Short Put).
هدف الاستراتيجية: من خلال بيع خيارات PUT بسعر تنفيذ منخفض تحصيل علاوة (Premium)، لتقليل تكلفة الشراء. تهدف هذه الاستراتيجية إلى الاستفادة من علاوة الهبوط الناتجة عن الـ Skew السلبي، لتحقيق أرباح من تراجع معتدل، مع تقييد أقصى خسارة ضمن نطاق صافي علاوة الخيار المدفوعة (صافي Premium المدفوع)، وهي أقل بكثير من تكلفة ومخاطر شراء PUT مباشرة (Long Put).
اختيار تاريخ الانتهاء: بالنظر إلى أن الـ Skew السلبي وفائدة VRP Projected تكون أكثر لزوجة في المدى المتوسط (DTE 30/60 يومًا)، يُنصح باختيار عقود بمدة DTE 30 يومًا أو DTE 60 يومًا لالتقاط علاوة عدم اليقين الممتد.
رابعًا، إخلاء المسؤولية
تمت كتابة هذا التقرير بالاعتماد على بيانات السوق العامة ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل احترافي. جميع المحتويات لأغراض المرجع والتبادل فقط، ولا تشكل بأي شكل من الأشكال نصيحة استثمارية. تمتاز تداول العملات الرقمية والخيارات بتقلبات ومخاطر عالية جدًا، وقد يؤدي إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، ينبغي على المستثمرين فهم خصائص منتجات الخيارات وسمات المخاطر وقدرتهم على تحمل المخاطر بشكل كامل، ويجب عليهم استشارة مستشار مالي متخصص. لا يتحمل محللو هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى هذا التقرير. لا تُعد نتائج السوق السابقة مؤشرًا على النتائج المستقبلية؛ اتخذوا قراراتكم بعقلانية.
إنتاج مشترك: استوديو Sober لخيارات × Derive.XYZ