


 مراجعة هذا الأسبوع
本周从5月18日到5月25日,冰糖橙最高附近$78200,最低接近$74289,震荡幅度达到5% 左右。
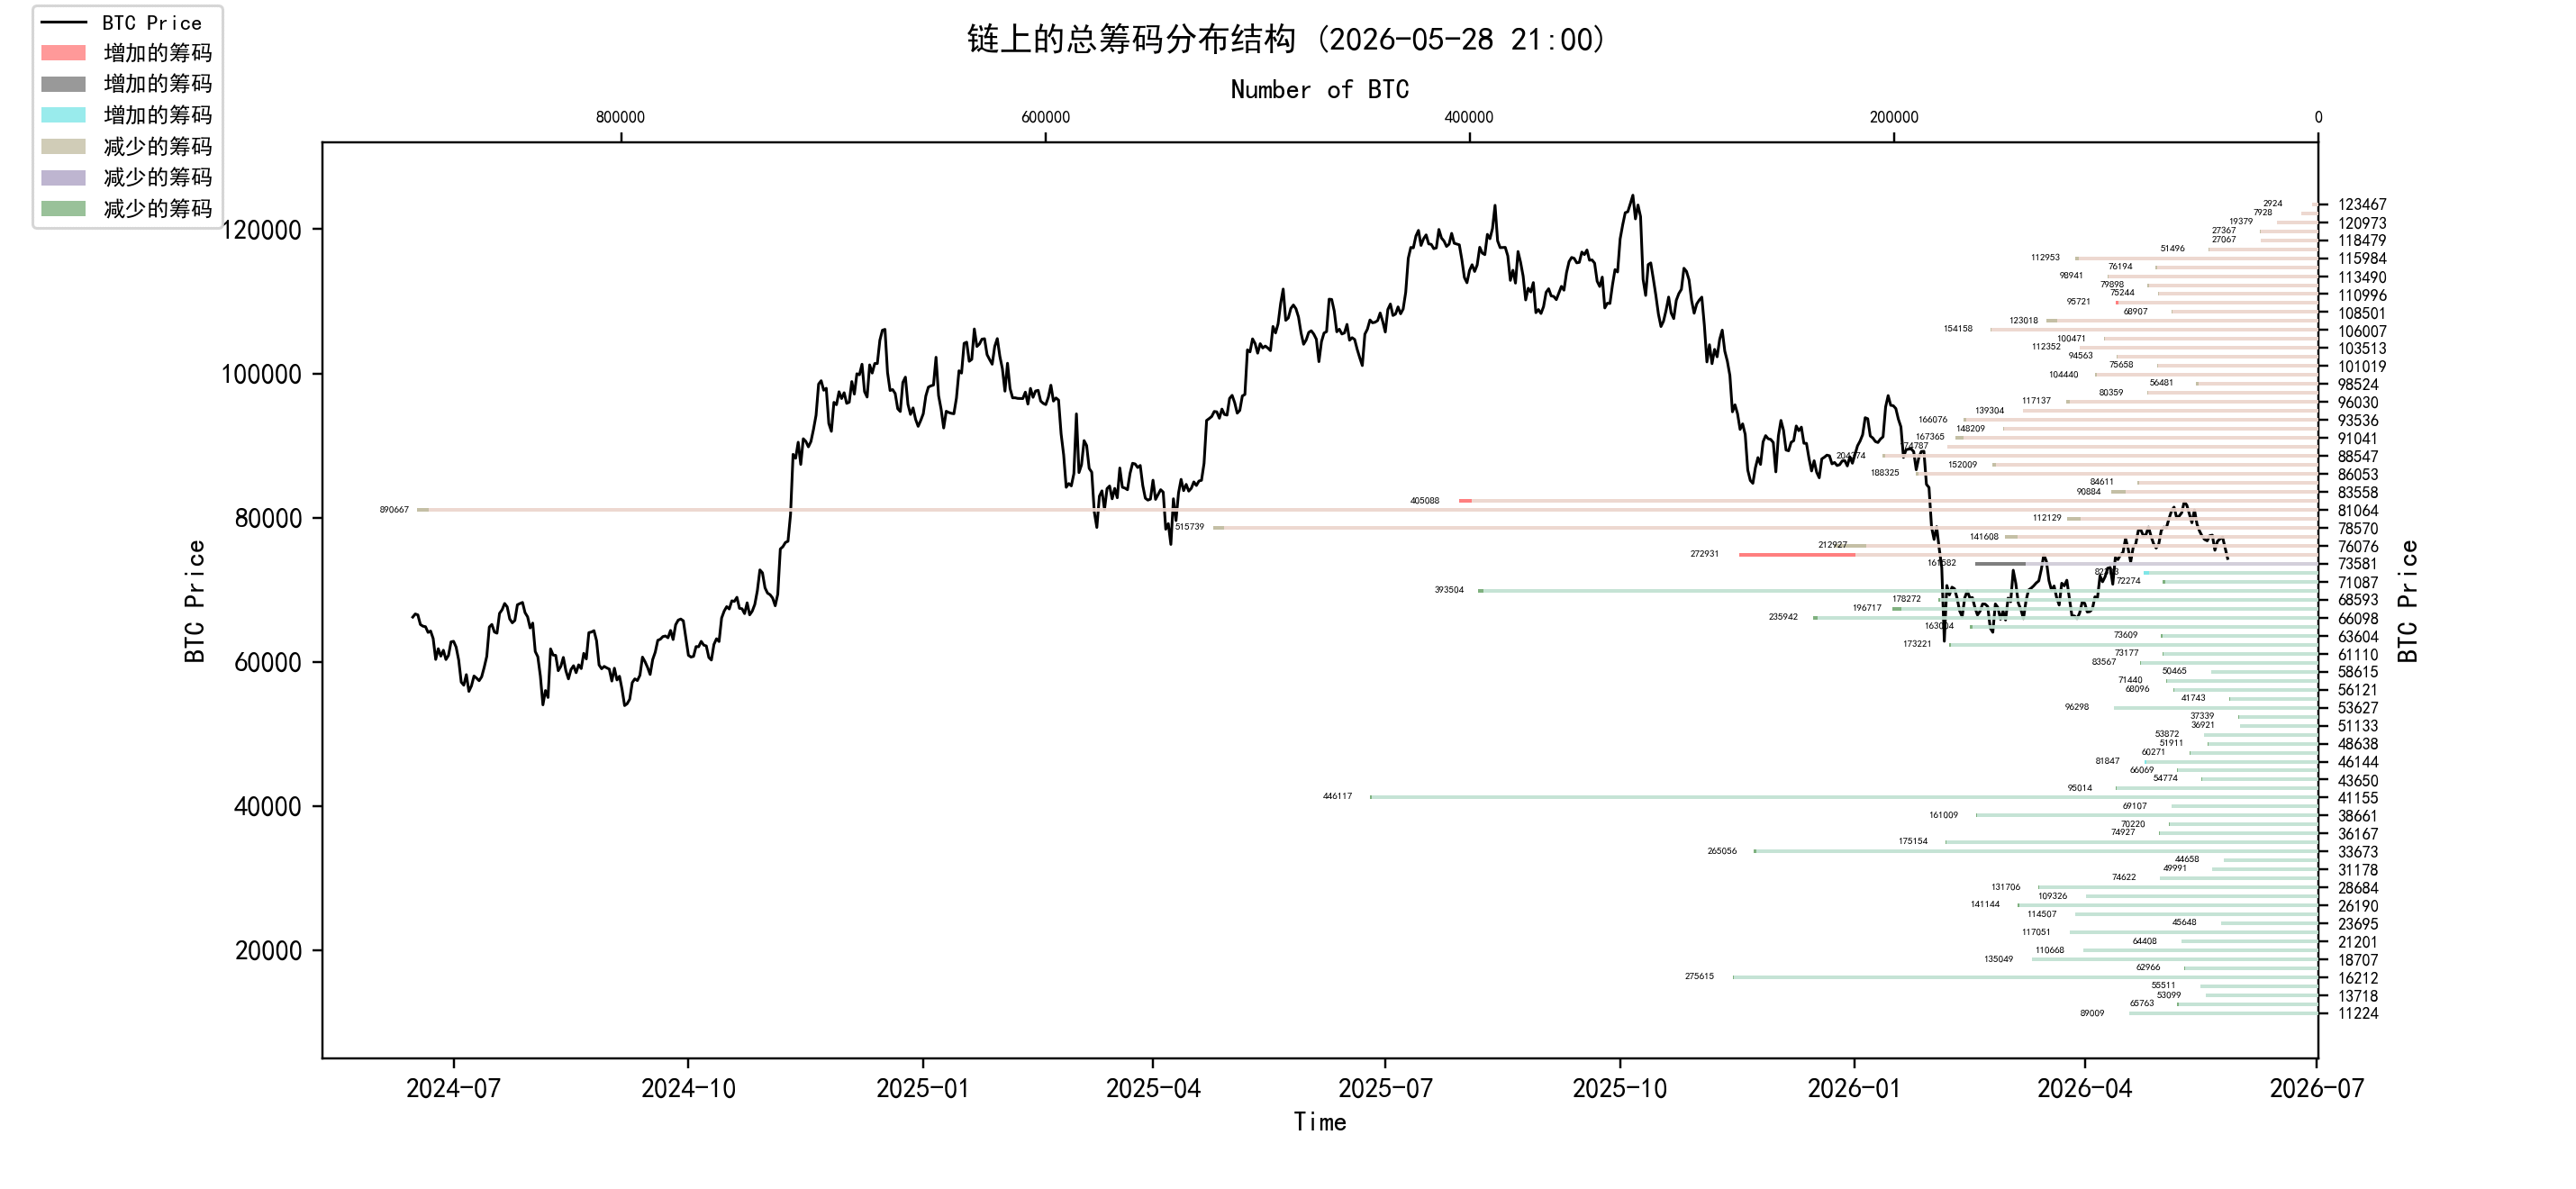
بالنظر إلى مخطط توزيع شرائح التكلفة (التداول)، يوجد عدد كبير من الشرائح المتداولة قرب 80000، ما قد يوفر دعماً أو ضغطاً بدرجة معينة.
تحليل:
60000-68000 حوالي 1.09 مليون وحدة؛
76000-89000 حوالي 2.98 مليون وحدة؛
90000-100000 حوالي 1.15 مليون وحدة؛
أكثر من 100000 حوالي 1.39 مليون وحدة؛
من ناحية الأخبار المهمة
من ناحية الأخبار الاقتصادية
انخفضت أسعار النفط بشكل حاد، لكن مضيق هرمز ما زال المتغير الأهم في السوق العالمية. يتمثل التغير الأكثر أهمية في هذا الأسبوع في أن سعر النفط تراجع بشكل واضح من مستوياته المرتفعة. ففي 27 مايو، بسبب ما ذكرته وسائل إعلام إيرانية من أنها رصدت مسودة أولية لإطار يسمح بإنهاء الصراع بين إيران والولايات المتحدة وإعادة فتح مضيق هرمز، تراجع خام برنت في وقت ما إلى نحو 95 دولاراً، كما انخفض خام غرب تكساس الوسيط (WTI) إلى نحو 89 دولاراً. وذكرت رويترز أن إيران أغلقت فعلياً مضيق هرمز سابقاً، ما أدى إلى تعليق إمدادات النفط من الشرق الأوسط بأكثر من 14 مليون برميل يومياً؛ ولذلك فإن ما إذا كان هذا الممر سيستأنف عمله سيؤثر مباشرة على توقعات التضخم العالمية. وجهات نظر المؤسسات/السوق: يرى المتداول في BOK Financial، Dennis Kissler، أن حالة “نقص الإمدادات شديد التوتر” التي كانت السوق قد تسعّرتها سابقاً آخذة في التراجع؛ لكن تعتقد Wealthspire Advisors أنه حتى استئناف المرور بعد شهر واحد لا يكفي ليشعر السوق بالاطمئنان التام، إذ قد تحدث تقلبات أو تراجع في الفترة بينهما.
تحولت عائدات سندات الخزانة الأمريكية إلى المصدر الرئيسي للضغط على سوق الأسهم وسوق التشفير رغم تراجع عائدات سندات الخزانة الأمريكية خلال هذا الأسبوع بسبب هبوط أسعار النفط، فإنها ما تزال مرتفعة بشكل ملحوظ مقارنة بمستويات ما قبل الحرب. ذكرت رويترز أنه منذ بدء الحرب في إيران في أواخر فبراير، ارتفعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات بنحو 50 نقطة أساس، بينما ارتفعت عوائد لأجل عامين بنحو 70 نقطة أساس. وجهات نظر المؤسسات/السوق: نموذج بنك سوسيتيه جنرال (SocGen) يرى أن عائد سندات 10 سنوات عند نحو 4.5% يشكل مستوى حاسم؛ وإذا واصلت الصعود، فقد تتحول العلاقة بين سوق السندات والأسهم إلى سلبية واضحة، أي «إذا ارتفع العائد مرة أخرى، سيكون ذلك سلبيًا عمومًا للأسهم».
هناك مخاطر بعودة الدولار إلى القوة، وقد تواصل الأموال العالمية تفضيل الأصول الأمريكية. هذا الأسبوع عاد التركيز على الدولار. ذكرت رويترز أن ارتفاع عائدات سندات الخزانة الأمريكية والمرونة الاقتصادية للولايات المتحدة عززت ميزة عائد الدولار مقارنةً بالعملات الأخرى. يرى ماكquarie أنه إذا استمرت أسعار النفط عند مستويات مرتفعة وأطلق الاحتياطي الفيدرالي إشارات تشديد، فقد يقوى الدولار أكثر؛ كما يرى UBS أنه ما دامت الفروق/فجوات العائد تتوسع في اتجاه مصلحة الدولار، فإن المسار الطبيعي للدولار لا يزال يميل إلى الصعود.
تبديل قيادة الاحتياطي الفيدرالي مع تذبذب التضخم، ما يزال السوق يتعامل مع فكرة «فائدة مرتفعة لفترة أطول». كيفن وورش (Kevin Warsh) أدى اليمين كرئيسة للاحتياطي الفيدرالي في 22 مايو، ليتولى منصبه وسط وضع معقد يشمل ارتفاع أسعار البنزين، وارتفاع التضخم، وتراجع ثقة المستهلك. ذكرت رويترز أن وورش تعهد بقيادة احتياطي فيدرالي «موجه بالإصلاحات»، بينما يناقش بعض مسؤولي الاحتياطي الفيدرالي أيضًا ما إذا كان يجب إلغاء الميل نحو التيسير. وجهات نظر المؤسسات/السوق: لم يعد السوق يتعامل فقط مع سيناريو خفض الفائدة، بل بدأ يتعامل مع مخاطر إمكانية زيادات في الفائدة قبل نهاية العام. كما أشارت رويترز في تقريرها عن سوق الرهون العقارية في الولايات المتحدة إلى أن مؤشر CPI لشهر أبريل على أساس سنوي ارتفع إلى 3.8%، أعلى من 2.9% في أغسطس من العام الماضي. ويقلق عدد متزايد من مسؤولي الاحتياطي الفيدرالي أن هذا ليس مجرد صدمة طاقة مؤقتة، بل قد يتحول إلى تضخم أكثر دوامًا.
ارتفاع ضغط المستهلكين في الولايات المتحدة واستمرار تضرر العقارات بسبب الفائدة المرتفعة انخفض مؤشر ثقة المستهلكين لجامعة ميشيغان إلى 44.8 في نهاية مايو، وهو رقم قياسي منخفض، وأقل من 49.8 في أبريل. قال مسؤول الاستطلاع جواين هسو إن 57% من المستهلكين ذكروا من تلقاء أنفسهم أن الأسعار المرتفعة تآكل ميزانياتهم الشخصية، أعلى من 50% في الشهر الماضي.
ما تزال أسهم الولايات المتحدة مدعومة بالذكاء الاصطناعي والأرباح، لكن تركّز التداول مرتفع هذا الأسبوع ما تزال أسهم الولايات المتحدة تتحرك قرب مستويات قياسية مرتفعة. أظهر استطلاع Reuters أن التوقع الوسطي لدى 47 محللًا ومدير صندوق يرى أن S&P 500 ستصل إلى 7620 نقطة بحلول نهاية 2026، أي أعلى بنحو 1.3% فقط من المستوى الحالي. ويتوقعون أيضًا أن قد تصل S&P 500 في منتصف 2027 إلى 8050 نقطة.
البنك المركزي الأوروبي وبنك اليابان يستمران في النبرة الأكثر تشددًا، وتأجيل دورة التيسير العالمي أوروبا: صرّح عضو مجلس إدارة البنك المركزي الأوروبي إيزابيل شنبيل بأن تضخم منطقة اليورو ارتفع إلى 3%، وأن توقعات السوق تشير إلى أنه قد يقترب من 4% بنهاية العام. وترى أن صدمة الطاقة كبيرة جدًا، وأن استمرارها تجاوز افتراضات السيناريوهات السلبية السابقة.
تحسن أرباح الصناعة الصينية، لكن التعافي الهيكلي غير متوازن أظهرت الصين أن أرباح الشركات الصناعية فوق حجمٍ معيّن في أبريل زادت 24.7% على أساس سنوي، وهو أسرع معدل منذ نوفمبر 2023. وبلغ إجمالي الزيادة خلال الفترة من يناير إلى أبريل 18.2%. لكن رويترز أشارت إلى أن جزءًا من التحسن يأتي أساسًا من ارتفاع أسعار السلع في المنابع، وطلب مرتبط بالذكاء الاصطناعي، ودعم الصادرات؛ في حين لا يزال الطلب المحلي ضعيفًا، وما تزال المنافسة في اتجاه المصب حادةً ما يشكل ضغطًا.
دخلت العلاقات التجارية بين الصين والولايات المتحدة مرحلة «تخفيف محدود مع بقاء الضغط» ممثل التجارة الأمريكي جيميسون غرير قال إن الولايات المتحدة ستطلب تعليقات من الجمهور لتحديد أي السلع الصينية يمكن إدراجها ضمن نطاق خفض الضرائب. واتفق الجانبان أيضًا على إنشاء لجنة تجارة مشتركة، مع مناقشات مبدئية حول خفض الضرائب أو إلغاء الرسوم على نحو 30 مليار دولار من السلع غير الاستراتيجية. لكنه في الوقت نفسه أكد أن الولايات المتحدة ستواصل الإبقاء على تعريفتها على الصين، وأن مستوى التعريفة على الصين من المرجح أن يظل أعلى من مستويات الدول الأخرى على المدى الطويل.
سلسلة إمداد الذكاء الاصطناعي تواصل التوسع، وتظل تايوان عقدة محورية لمعدات الذكاء الاصطناعي نيرفدا CEO هير دون-شين (黄仁勋) قال إن الشركة تخطط للاستثمار سنويًا في تايوان بنحو 150 مليار دولار، واصفًا تايوان بأنها المنطقة الأساسية لثورة الذكاء الاصطناعي. وتتوقع المقر الرئيسي لـ Nvidia في تايوان بدء الأعمال هذا العام، والبدء في تشغيله بحلول 2030، كما ستقرب أكثر من شركاء تصنيع السيرفرات المتقدمة مثل TSMC وFoxconn وWistron وQuanta. تأثير السوق: ما تزال الإنفاقات الرأسمالية للذكاء الاصطناعي أحد أقوى الدعامات الهيكلية للأسواق العالمية للأسهم، وهو إيجابي للدوائر شبه الموصلة والتغليف المتقدم والسيرفرات والطاقة ومراكز البيانات وسلاسل الإمداد ذات الصلة. لكن إذا استمرت عوائد سندات الخزانة الأمريكية في الارتفاع، فقد تشهد أصول ذكاء اصطناعي بتقييمات مرتفعة تصحيحًا مؤقتًا على مراحل.
أخبار النظام البيئي للتشفير:
استمرار تراجع BTC وETH وSOL. ما يزال سوق التشفير يتبع التسعير الكلي. حتى 27 مايو، لا يوجد سوق تشفير مستقل بشكل واضح، ويأتي التأثير في الأساس من تفاعل عوائد سندات الخزانة الأمريكية والدولار وتدفقات أموال ETF وتفضيل المخاطر العام.
تأثير السوق: إذا استمر تراجع أسعار النفط وتوقفت أموال ETF عن التدفق إلى الخارج، فهناك فرصة لانتعاش واستقرار سوق التشفير. أما إذا عاد الدولار وعوائد سندات الخزانة إلى الارتفاع، فستبقى BTC وأصول البدائل عالية المرونة تحت ضغط. 2. صناديق ETF المرتبطة بـ Solana أكثر استقرارًا نسبيًا، لكن الحجم لا يزال صغيرًا. وفقًا لـ Farside، بلغت التدفقات الصافية لصناديق ETF المرتبطة بـ Solana حوالي 5.8 مليون دولار في 22 مايو، وكانت تقريبًا صفرًا في 26 مايو. مقارنةً بخروج أموال صناديق ETF الخاصة بـ BTC وETH، يظهر أداء SOL أكثر صمودًا نسبيًا، لكن إجمالي الحجم يظل محدودًا. 3. شركة SoFi تُوجّه العملات المستقرة للمستخدمين التجزئة، ويواصل التمويل التقليدي دخول نظام الدفع على السلسلة. أعلنت SoFi أن نحو 15 مليون مستخدم يمكنهم شراء وبيع وحيازة SoFiUSD داخل تطبيق SoFi. تعمل SoFiUSD على Ethereum وSolana، وهي مربوطة بالدولار 1:1، ويمكن استردادها عبر SoFi Bank.
إجمالي حجم العملات المستقرة ثابت تقريبًا، والعملة المستقرة بالدولار لا تزال تهيمن بشكل مطلق. تُظهر بيانات DefiLlama أن القيمة السوقية الإجمالية للعملات المستقرة تبلغ نحو 3225.7 مليار دولار، وتغير 7 أيام حوالي -0.02%؛ وحصة USDT تبلغ نحو 58.67%؛ يبلغ حجم USDT حوالي 189.2 مليار دولار وUSDC حوالي 76.6 مليار دولار.
البنك المركزي الأوروبي يعارض تخفيف قواعد عملات مستقرة مرتبطة باليورو، وتفترق مسارات العملات المستقرة في أوروبا وأمريكا البنك المركزي الأوروبي حذر وزراء مالية الاتحاد الأوروبي من أن تخفيف قواعد إصدار عملات مستقرة باليورو قد يضعف قدرة البنوك على الإقراض ويزيد صعوبة إدارة البنك المركزي لسعر الفائدة. يقلق رئيس ECB لاغارد ومسؤولون آخرون في البنوك المركزية من أن تجعل العملات المستقرة ودائع البنوك أكثر عدم استقرار، وأن ذلك يزيد مخاطر انفصال/إضعاف البنوك عن التمويل (脱媒).
تواصل دفع مشروع أسهم مُرمّزة وRWA للأمام، لكن مقاومة الجهات التنظيمية لا تزال قائمة قبل ذلك، نقلت رويترز عن بلومبرغ أن الهيئة التنظيمية SEC تستعد لإطلاق «إعفاءات مبتكرة» تسمح بتداول أسهم مُرمّزة وغيرها من الأصول، ما قد يفتح مسارًا تنظيميًا جديدًا لربط الأسهم التقليدية بسلاسل الكتل. لكن التقارير اللاحقة لهذا الأسبوع أظهرت أن الخطة واجهت معارضة من البورصات ومشاركي السوق، وأن SEC أجلت المشروع ذي الصلة. ومن نقاط الجدل ما إذا كانت الأسهم المُرمّزة تتمتع بحقوق توزيع الأرباح والتصويت، وما إذا كانت تملك شركة داعمة، وما إذا كان سيُسمح لطرف ثالث بإصدار رموز مرتبطة دون موافقة الشركة المدرجة.
قانون CLARITY Act ما يزال الخط الرئيسي لتنظيم التشفير في الولايات المتحدة لجنة المصارف في مجلس الشيوخ الأمريكي كانت قد دفعت إلى الأمام مشروع قانون CLARITY Act، والهدف منه هو تحديد حدود الرقابة لدى SEC وCFTC على الأصول الرقمية المختلفة، ومعالجة قضايا مثل تنظيم البورصات والوسطاء ومكافآت العملات المستقرة والامتثال لـ DeFi. ومن أهم نقاط الخلاف ما يزال يتعلق بمكافآت العملات المستقرة: يميل مشروع القانون إلى حظر مكافآت الأرصدة الفائضة من العملات المستقرة المشابهة لِفوائد حسابات المصارف، لكنه يسمح ببعض المكافآت القائمة على نشاط التداول.
رؤية طويلة الأجل: لملاحظة ظروفنا طويلة المدى؛ سيناريوهات: سوق صاعد/هابط/تغير هيكلي/حالة محايدة
استكشاف للمدى المتوسط: لاستخدام تحليل المرحلة التي نحن فيها حاليًا، ومدة استمرارها، وما الظروف التي سنواجهها
مراقبة قصيرة الأجل: لاستخدام تحليل أوضاع السوق على المدى القصير؛ وأيضًا احتمالية ظهور بعض الاتجاهات ووقوع حدث ما في إطار/شرط معيّن
رؤية طويلة الأجل
حيتان عملاقة طويلة الأجل غير سائلة
إجمالي ضغط البيع الفوري على السلسلة
صافي تدفق ETF الفوري لـ BTC
حاملو BTC لمدة أكثر من نصف سنة
تحويلات الحيتان الكبيرة داخل البورصات
حاملو أكثر من سنة مقابل حاملي المدى القصير
عتبة تكلفة المستثمرين على المدى الطويل
تحليل تزامن BTC على السلسلة مع الوضع الكلي: الحصص تصبح أخف، والأموال لم تعد بعد الحالة الأساسية لـ BTC واضحة جدًا: بنية الإمداد على السلسلة تتحسن، لكن جانب الأموال ما يزال باردًا. هذا ليس مجرد مشكلة على السلسلة. على مستوى الاقتصاد الكلي، الفائدة المرتفعة وضغط الدولار وخروج أموال ETF ودخول الحيتان الكبيرة إلى البورصات كلها تضغط على السعر؛ وعلى جانب السلسلة، عودة نسبة الحائزين على المدى الطويل، وتراجع المضاربين على المدى القصير، ونقص الحصص العائمة—تمنح شروطًا لِقاع للمدى المتوسط. الشكل الأكثر واقعية للسوق الآن هو: يتم تشكيل هيكل قاع، لكن الانعكاس لم يُؤكَّد بعد. المشكلة ليست سؤالًا على السلسلة: لماذا تتحسن الحصص طويلة الأجل لكن السعر لا يصبح قويًا؟ لأن الطلب غير كافٍ. لماذا ينخفض ضغط البيع لكن السوق لا يزال ضعيفًا؟ لأن أموال ETF والتمويل الكلي لم تعُد إلى الداخل. لماذا تظهر مؤشرات قاع في الأسفل لكن لا يمكن تأكيد الانعكاس؟ لأن الحيتان والمؤسسات ما تزال بحذر وتنسحب. لماذا يبدو أن الارتداد على المدى القصير سهل ثم يفشل؟ لأن قرب 77,800 دولار يوجد ضغط تكلفة على المدى القصير، وفوقه يوجد عرض بيع خلال الارتداد. هذا هو الوضع الحقيقي للسوق: شروط القاع للمدى المتوسط تتزايد، لكن اتجاه المدى القصير لم يكتمل التحول.
الحيتان العملاقة طويلة الأجل غير السائلة: أقوى الأموال ما تزال لم تُقدِم على خطوة حاسمة
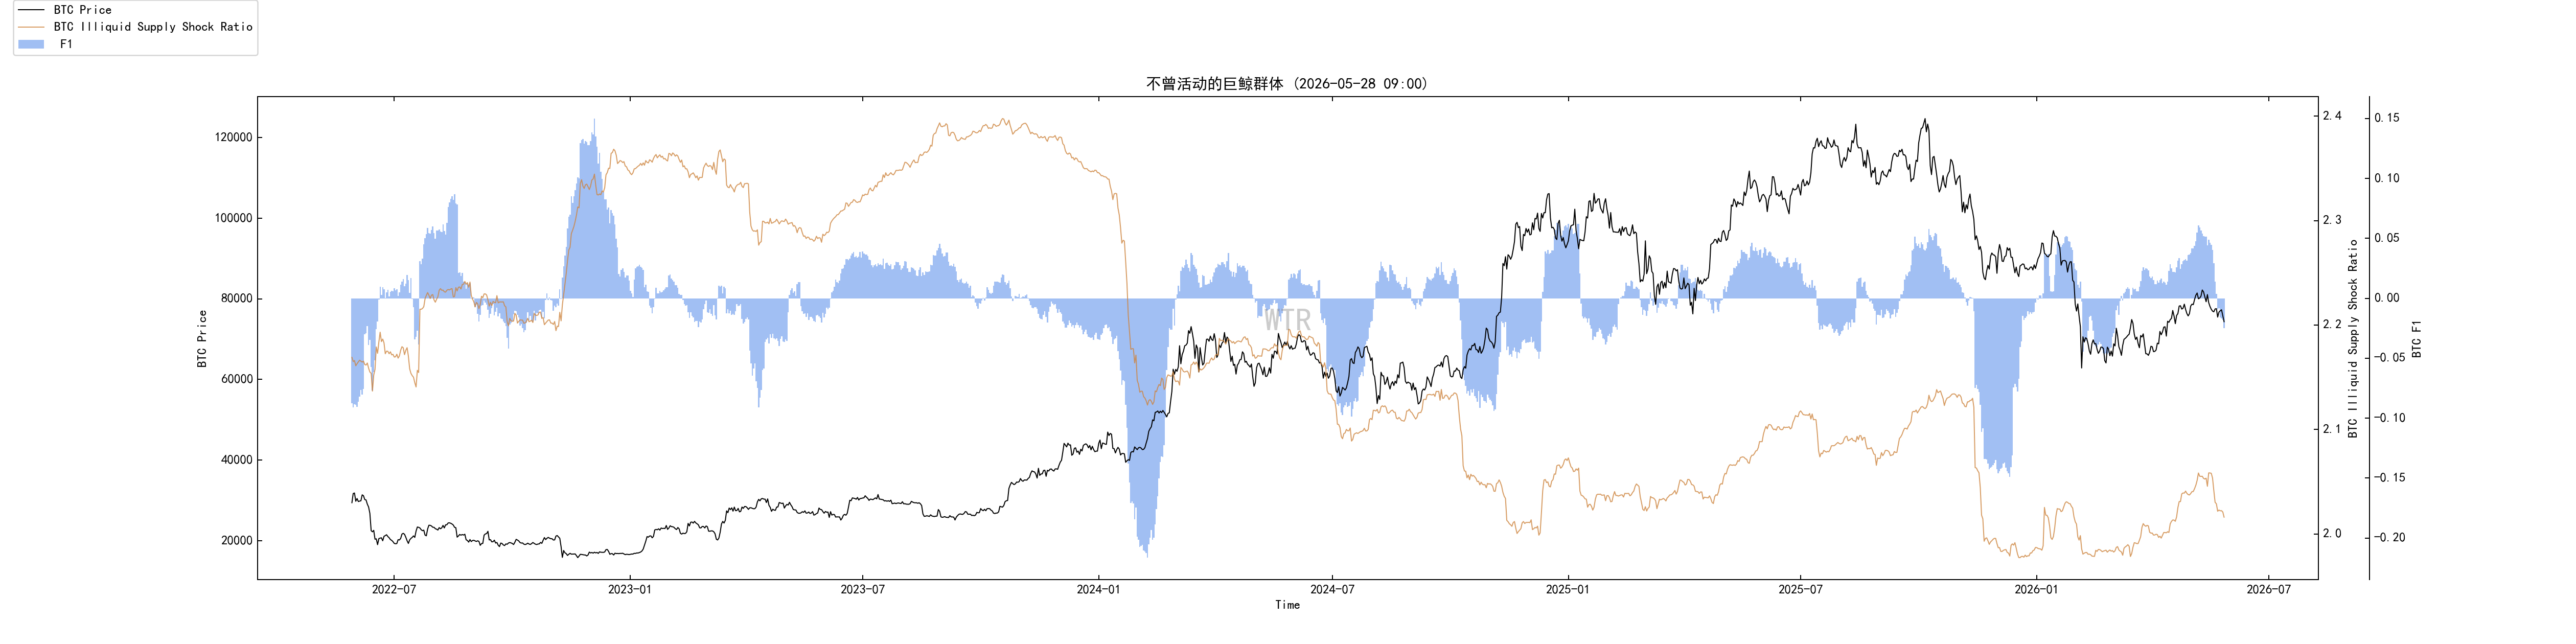 الحيتان الضخمة طويلة الأجل غير السائلة كانت بالفعل قد شهدت نموًا في السابق، ما يعني أن جزءًا من الأموال طويلة الأجل مستعد لامتصاص الكميات. لكن هذا النمو ضعُف بوضوح فوق 81,000 دولار، ولا يظهر أي تحسن في النمو مرة أخرى إلا بعد أن ينخفض السعر مرة أخرى تحت 80,000 دولار.
والأهم: مع استمرار ضعف السعر، تبدأ نسبة هذه الفئة في الانخفاض بسرعة. قرب 72,900 دولار، لا تزال الحيتان طويلة الأجل غير السائلة في انخفاض/تراجع.
هذا يعني أن الأموال الكبيرة لم تُقدِّم دعمًا غير مشروط. ستشتري شرائح أرخص، لكنها لن تستبدلها بشكل أعمى في ظل ضعف السوق. سلوك هذه الفئة أقرب إلى تجميع حساس للسعر، وليس تجميعًا دفاعيًا قويًا.
لذلك فإن الإشارة التي تعطيها هذه البيانات ليست قوية. إنها تثبت أن هناك من ينظر إلى القاع في المستوى المنخفض، لكنها لا تثبت بعد أن هناك من يرغب في الاستمرار بالشراء عند القاع.
إجمالي ضغط بيع السلسلة الفوري: المشكلة ليست أن البيع قوي جدًا، بل أن الشراء ضعيف جدًا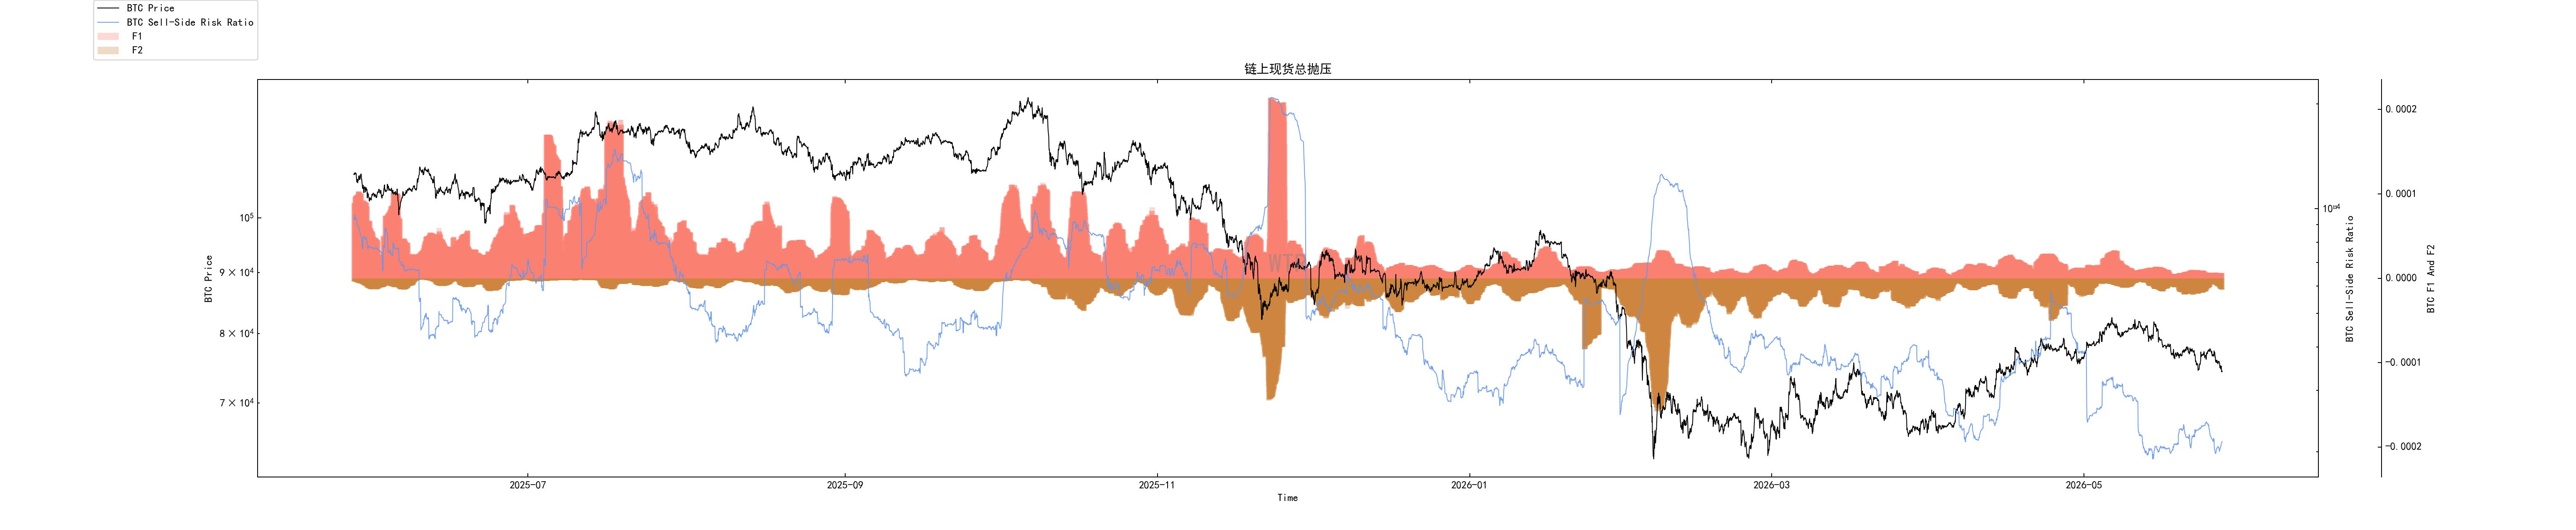 انخفض إجمالي ضغط البيع الفوري على السلسلة بشكل واضح بعد المرة الثانية التي اقتحم فيها السعر مستويات 82,000 دولار، لكن السعر لاحقًا أصبح أضعف على نحو متزايد. هذه الظاهرة مهمة جدًا.
إذا تراجع ضغط البيع لكن السعر ما يزال لا يتحرك، فالمشكلة ليست في البيع بل في الطلب. ما ينقص السوق ليس «بعض الناس الذين يبيعون أقل»، بل «وجود من يرغب في الشراء بشكل مستمر».
عندما ينخفض السعر إلى قرب 78,000 دولار، يبدأ إجمالي ضغط بيع السلسلة الفورية في الارتفاع من جديد، خصوصًا أثناء عملية الارتداد. وهذا يعني أن هناك مجموعة من الأموال فوق تحوّل الارتداد إلى نافذة خروج.
سيجعل ذلك الارتداد أكثر فتورًا/ضعف الحدة. ضغط البيع عند القاع ليس متطرفًا، لكن طالما أن السعر يصعد، سيظهر البائعون من جديد. السوق ليس بلا مجال للارتداد، بل يعني أن كل ارتداد يحتاج أولًا إلى استيعاب رغبة الخروج الموجودة فوق.
تدفقات أموال BTC ETF: جانب المؤسسات ما يزال في الانسحاب، والشراء على المدى القصير لم يعد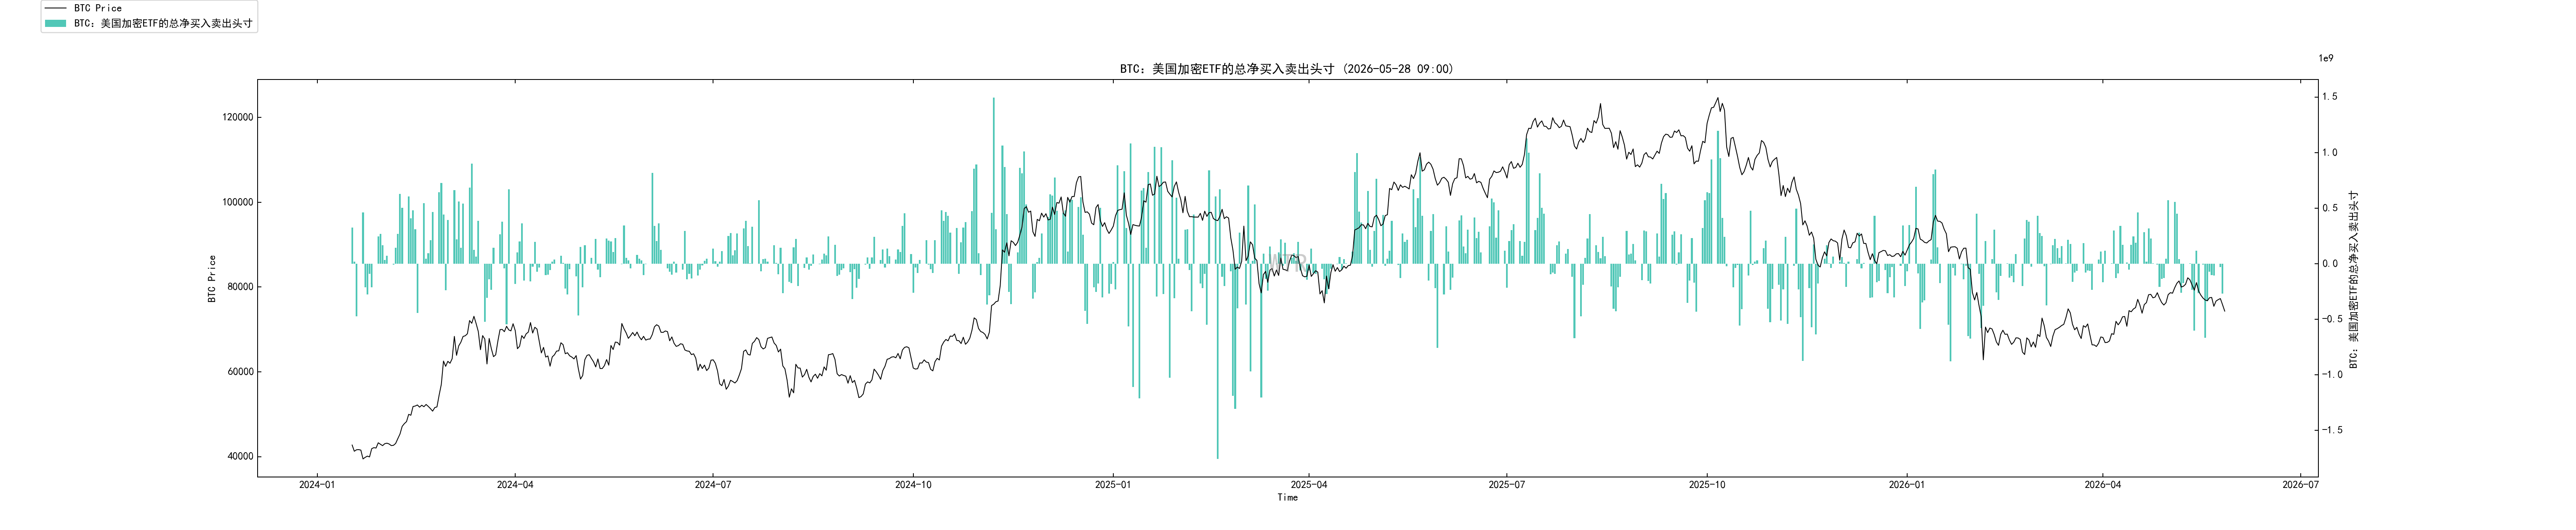 إشارة BTC ETF الأكثر مباشرة الآن هي أنها تنخفض بينما تستمر في الخروج.
والأكثر سوءًا هو أن التدفق الكبير إلى الخارج ظهر أيضًا خلال الارتداد السابق.
هذا يوضح أن أموال التمويل التقليدي لم تعتبر التراجع فرصة لزيادة التكديس بشكل ثابت، بل تعاملت مع الارتداد كونه مخرج سيولة. كانت صناديق ETF أصلًا القناة الأساسية لتسعير المؤسسات لهذه الجولة على BTC. لكن هذه القناة تحولت مؤقتًا من عامل دعم إلى عامل ضغط.
هذا يؤثر كثيرًا على حركة المدى القصير. حتى لو استقرّت العُملات/الحصص طويلة الأجل على السلسلة، طالما أن أموال صناديق ETF ما تزال تتدفق خارجًا، فسيصعب أن تتم عملية إصلاح السعر بسلاسة.
نقص BTC الحالي ليس في «القصص»، بل في الطلب الهامشي. إذا لم يرجع ETF إلى التدفق إلى الداخل من جديد، فسيكون ما يحدث على السلسلة مجرد تحسن في البنية دون أن يتحول اتجاه السعر بسهولة إلى قوة.
هيكل محافظ المشاركين على المدى الطويل: يتم تجميع شروط القاع للمدى المتوسط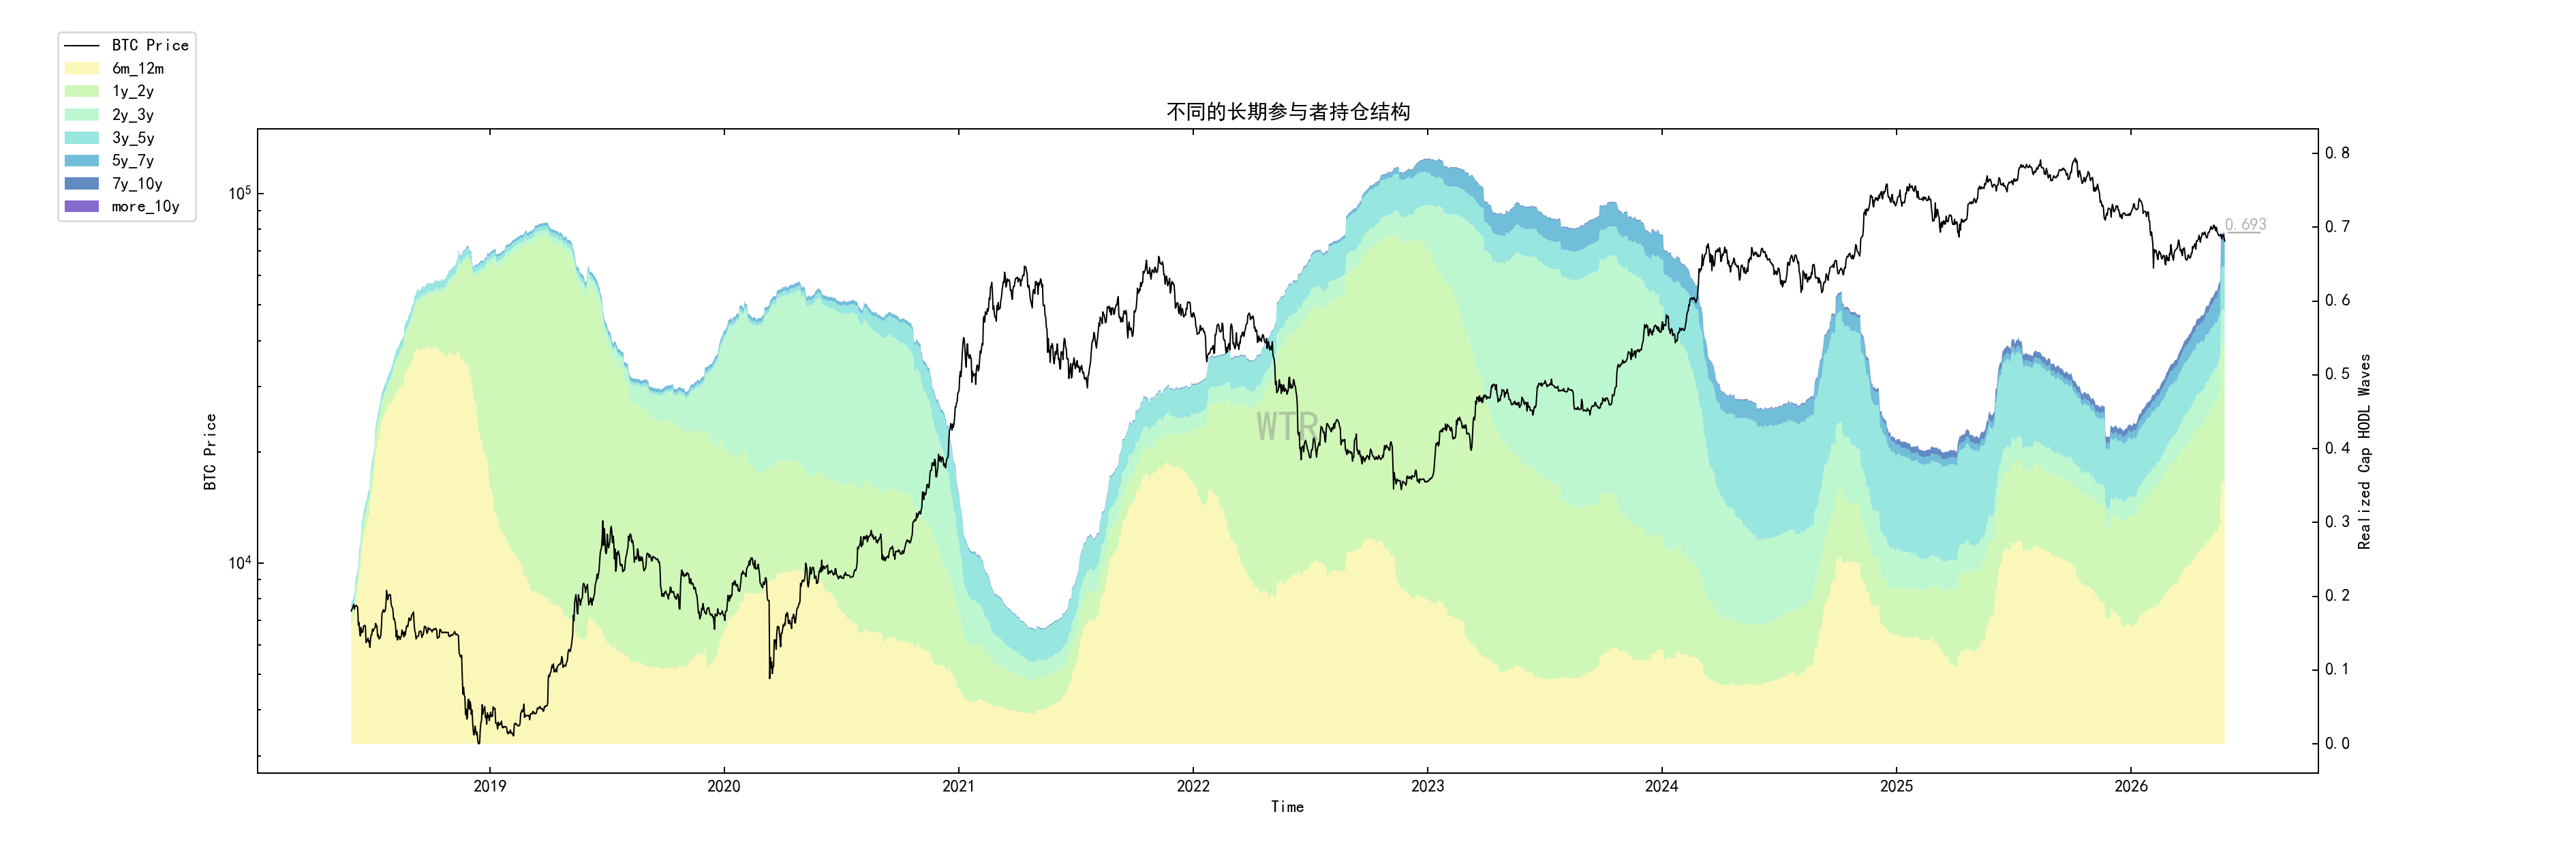 ارتفعت نسبة المشاركين على المدى الطويل لمدة ستة أشهر أو أكثر من نحو 0.527 سابقًا إلى نحو 0.693، وصعودها كان سريعًا جدًا خلال الأسبوع الأخير. وهذه هي أغلى إشارة وسيطة ضمن هذه البيانات على السلسلة.
تاريخيًا، عندما ترتفع نسبة الحصص طويلة الأجل بسرعة وتقترب من مستويات مرتفعة، غالبًا ما تتوافق مع قرب القاع الكبير في السوق. المنطق بسيط: يتم تنظيف حصص المضاربة قصيرة الأجل، ثم تستقر الحصص تدريجيًا بيد من لا يتداول بسهولة؛ وينخفض المعروض العائم. بعد ذلك، بمجرد ظهور مشتريات جديدة، ستزيد مرونة السعر بوضوح.
لكن لا يمكن هنا التنبؤ ميكانيكيًا بالاستمرار. ارتفاع نسبة الحيازات طويلة الأجل يأتي من جزء حقيقي يمتص الشراء، وجزء آخر من شيخوخة طبيعية للحصص وخروج أموال قصيرة الأجل. هذا يعني أن السوق يصبح «أخف»، لكنه لا يعني ارتفاعًا فورًا.
هذا المؤشر يشبه أكثر «هيكل» قاع محتمل، وليس «مقود/بنزين» بدء اتجاه صاعد.
تحويلات كبيرة صافية داخل البورصات: الحيتان الكبيرة ما تزال تدفع الحصص إلى مواقع يمكن تحويلها إلى سيولة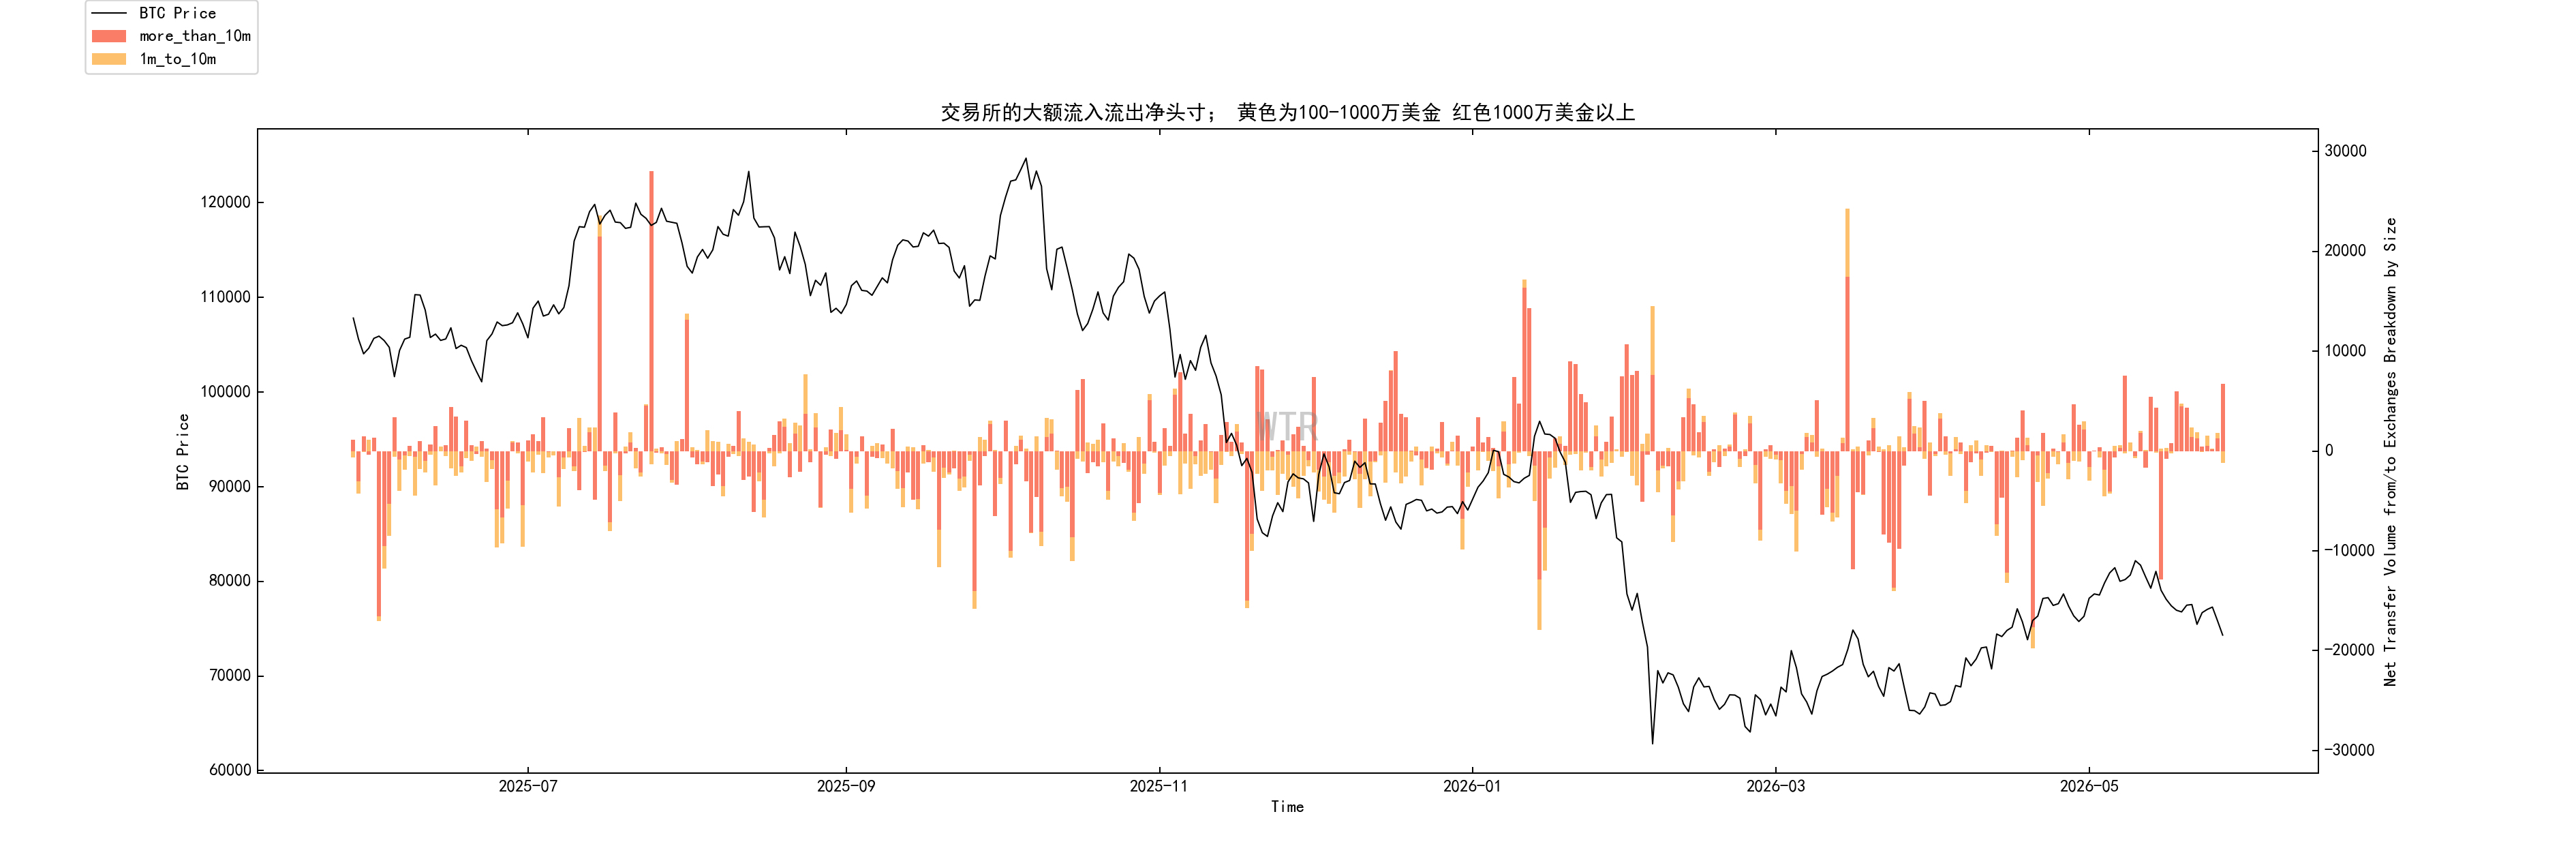 بشكل عام، تحويلات البورصة الكبيرة الصافية تميل إلى التدفق للداخل، ما يعني أن الأموال الكبيرة ما تزال تقوم بإدخال العملات إلى البورصات.
هذا لا يعني بالضرورة البيع فورًا، لكنه يمثل على الأقل ثلاث حركات: جني الأرباح، التحوط، وتقليل التعرض للمخاطر. أيًا كان النوع، فهو ليس إشارة تجميع قوي.
والأكثر إزعاجًا أن هذا البيانات يظهر بالتزامن مع خروج أموال ETF. واحد يمثل انسحاب الأموال من طرف التمويل التقليدي، والآخر يمثل قيام الأموال الكبيرة على السلسلة بوضع الحصص في البورصات. ومع الحذر من الجانبين معًا، يصعب على السوق تشكيل ارتداد قوي.
وهذا أيضًا سبب سهولة فشل الارتداد. بمجرد ارتفاع السعر قليلًا، تظهر احتياجات السيولة من الأموال الكبيرة.
حاملو أكثر من سنة مقابل مضاربين على المدى القصير: الحصص طويلة الأجل مستقرة، والأموال قصيرة الأجل تتراجع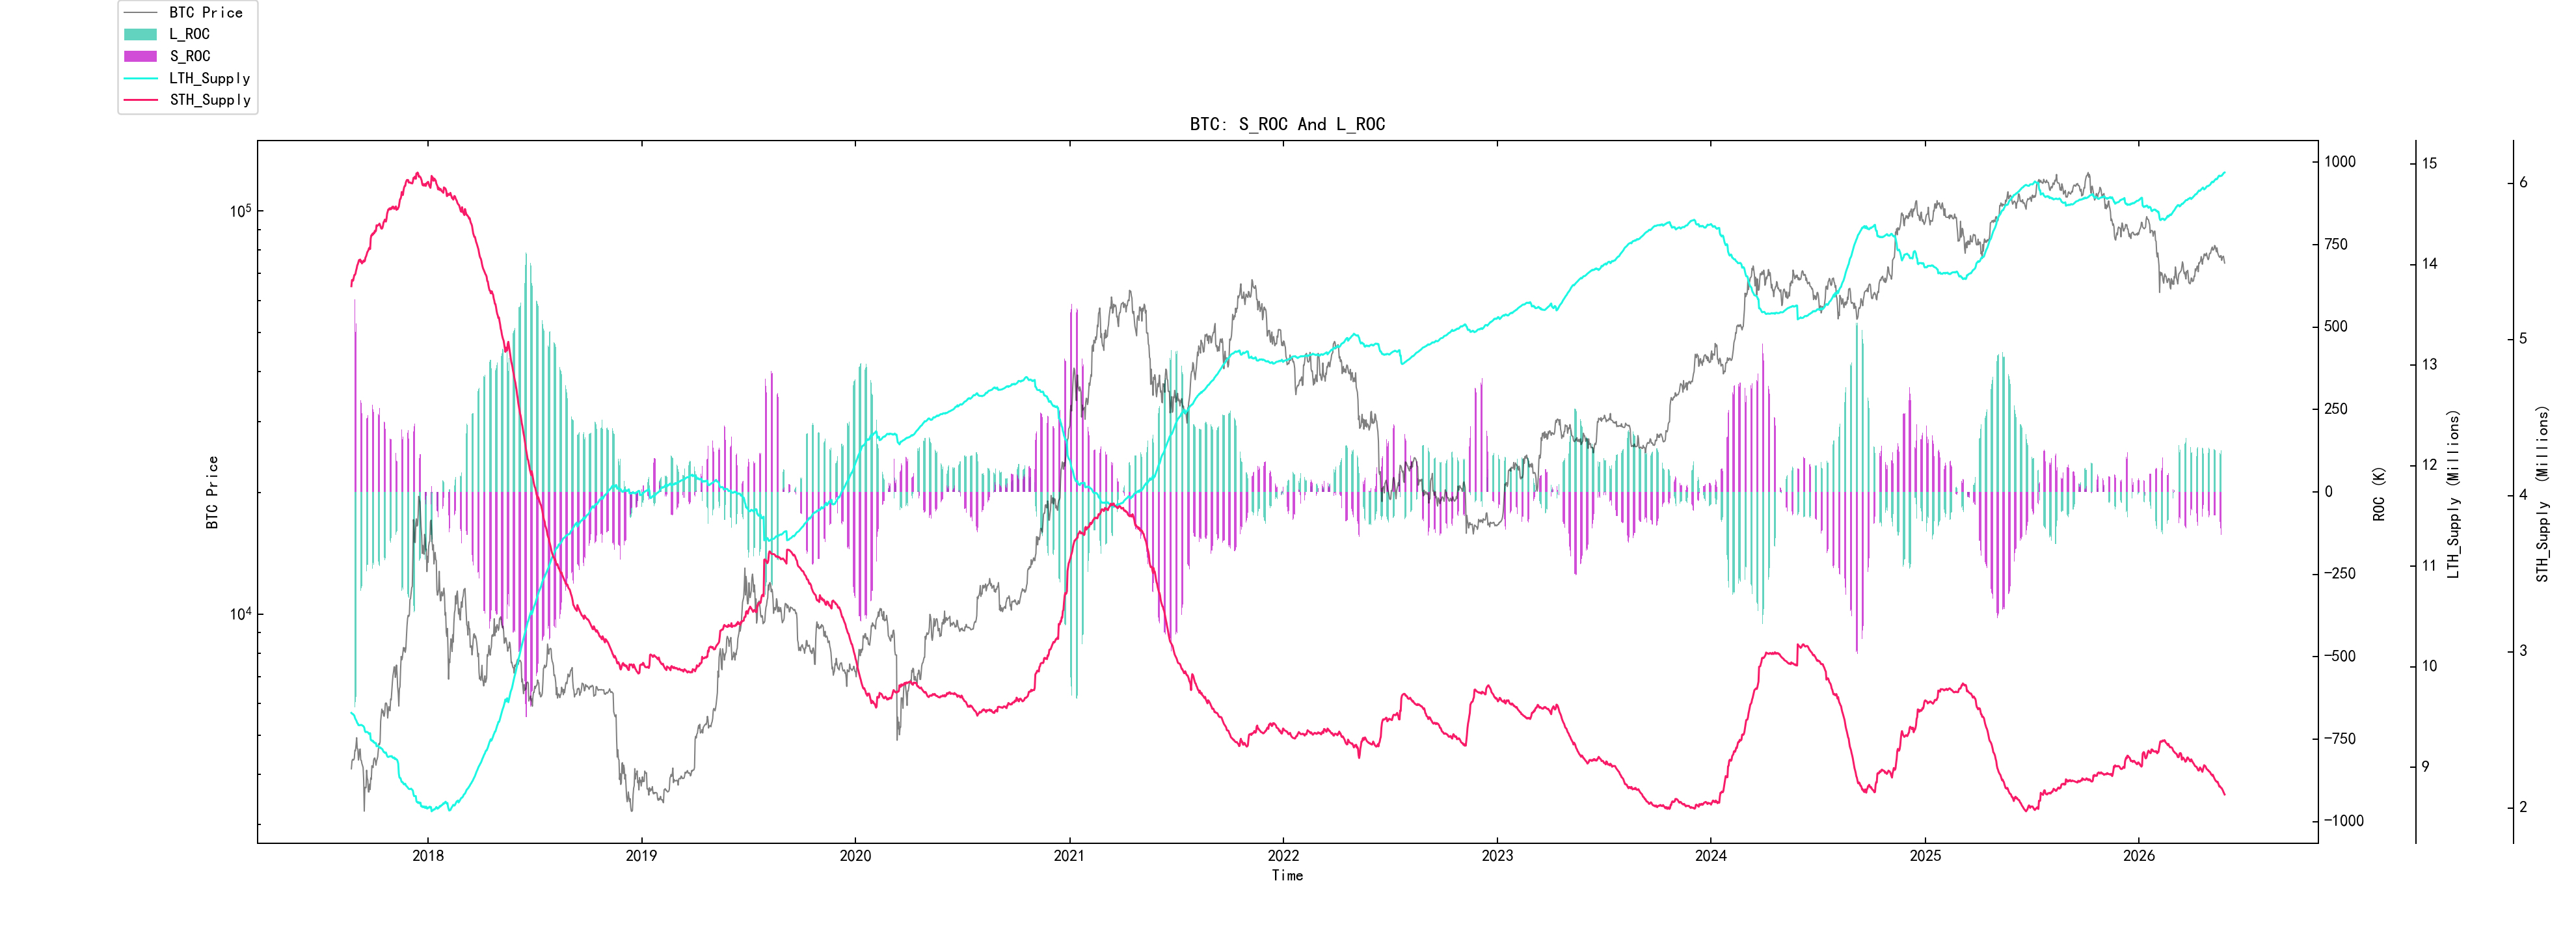 حاملو أكثر من سنة تزيدهم بشكل طفيف، بينما المضاربون على المدى القصير يبدأون في الانخفاض قليلًا.
تاريخيًا، كانت مراحل الارتفاع الأفضل عادة مبنية على استمرار زيادة الحائزين على المدى الطويل، وانكماش حصص المضاربة قصيرة الأجل، وتَشَدُّد التداول/السيولة. الآن يظهر هذا الهيكل.
لكن انخفاض المضاربين على المدى القصير له وجه آخر أيضًا: الأموال النشطة في السوق تقل، وبالتالي يصبح الزخم لدفع السعر على المدى القصير أضعف. الحائزون على المدى الطويل مسؤولون عن تقليل المعروض، والأموال على المدى القصير مسؤولة عن دفع السعر. الآن الأول يتحسن، والثاني ينسحب.
لذلك تشير هذه المجموعة من البيانات إلى أن السوق ينتقل من التوتر إلى الترسيب/التراكم. هذا أمر إيجابي للمدى المتوسط، لكنه ليس بالضرورة مريحًا على المدى القصير فورًا.
خط تكلفة حاملي المدى القصير: 77,800 دولار هو التقسيم الأكثر مباشرة حاليًا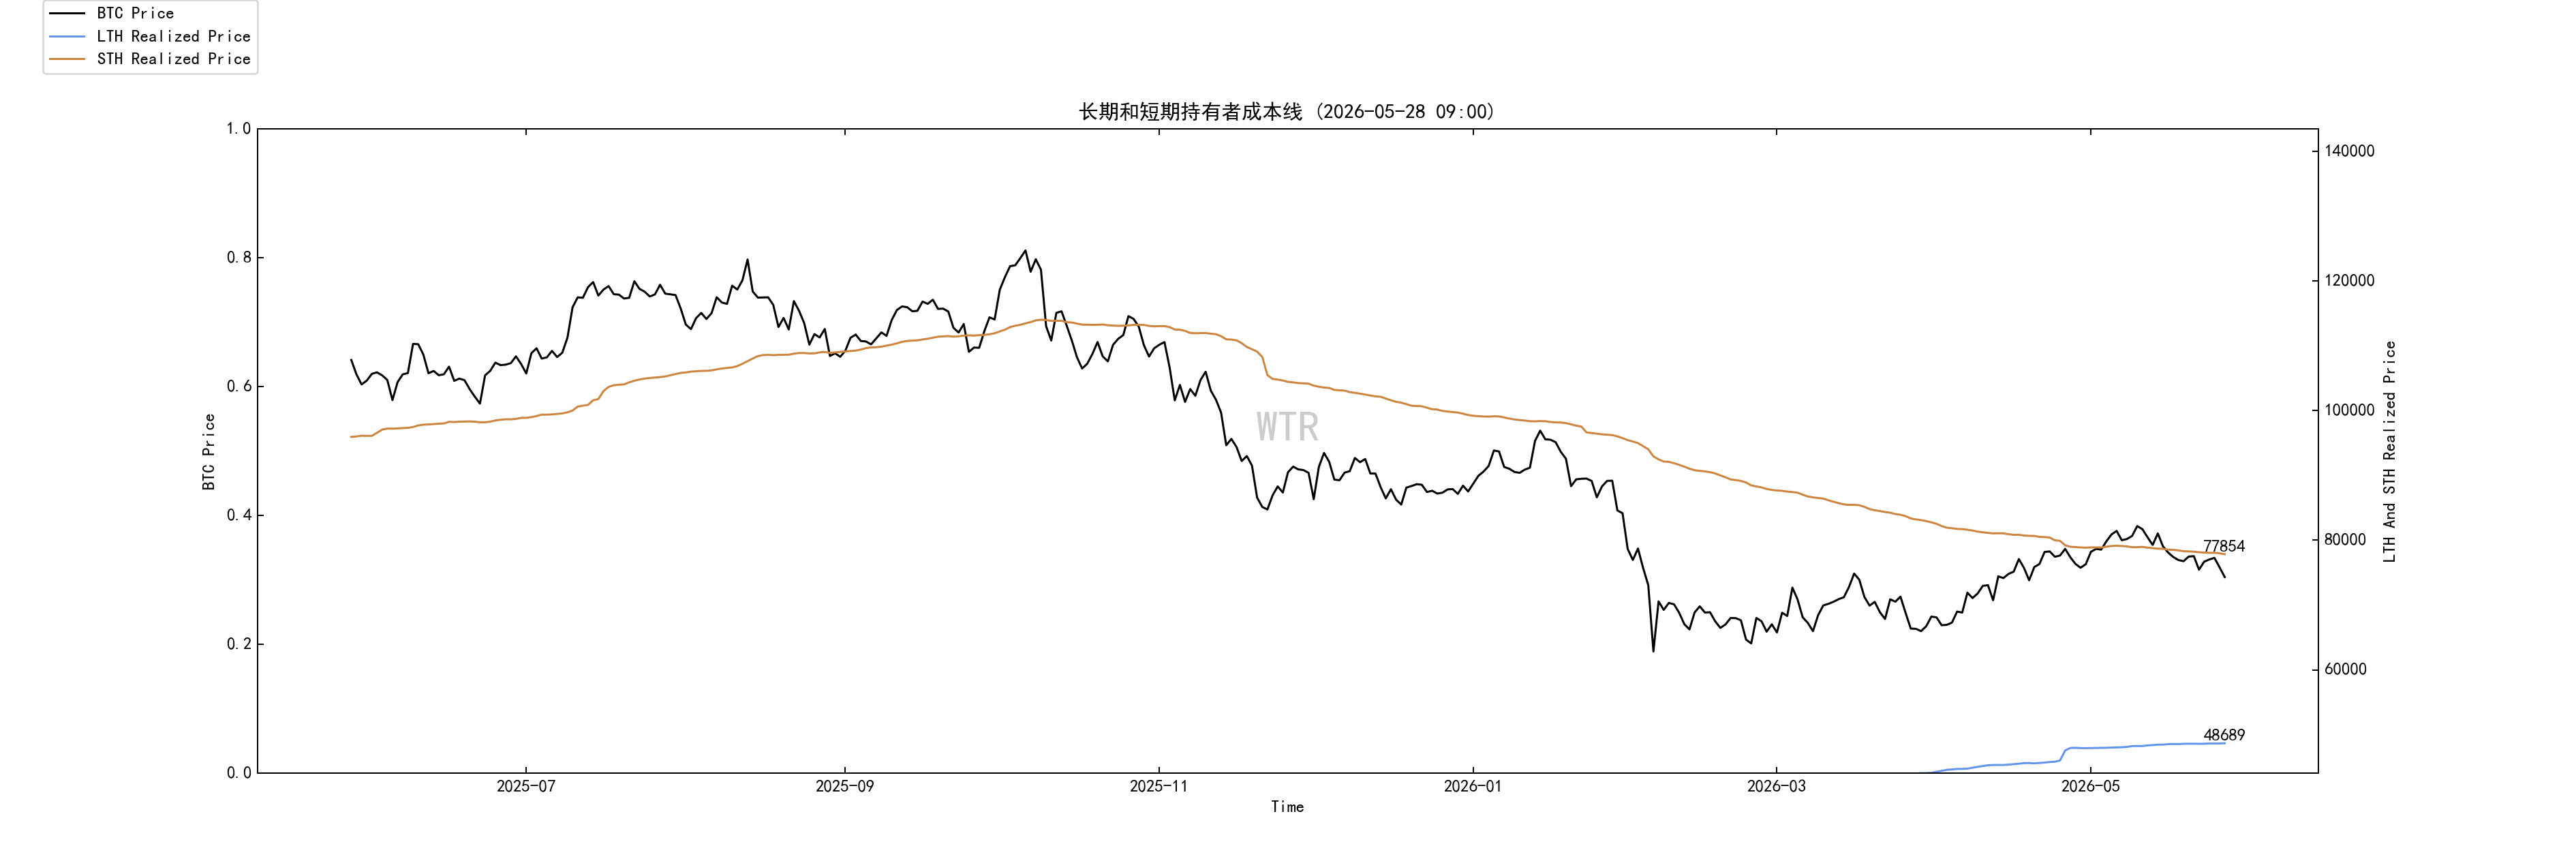
خط تكلفة حاملي المدى القصير يقع تقريبًا قرب 77,800 دولار. هذا الموقع مهم جدًا. إذا كان السعر تحت هذا المستوى، فإن المشاركين على المدى القصير يكونون إجمالًا في حالة خسارة أو ضغط؛ والارتداد إلى هذا القرب قد يؤدي بسهولة إلى فك التعادل/إغلاق مراكز رابحة، وتقليل المراكز، وأوامر بيع لإدارة المخاطر. إذا تمكن السعر من العودة إلى فوق هذا المستوى والاستقرار، ستنخفض الضغوط النفسية على حصص المدى القصير، وسيحصل السوق على فرصة للتحول من «الارتداد يُباع» إلى «العودة إلى الخلف يُستقبل بشراء». لذلك ليست 77,800 دولار نقطة عادية؛ إنها الحد الفاصل لحالة أموال المدى القصير. عدم تجاوزها يعني أن السوق سيظل في بنية ارتداد ضعيف. تجاوزها والثبات عليها هو شرط الحديث عن إصلاح أعلى.
ثانيًا: تحليل شامل: تقوم السلسلة بالبناء على القاع، بينما الاقتصاد الكلي والأموال ما تزال تضغط
عندما نضع بيانات السلسلة مع الأخبار الكلية معًا، تصبح الخط الرئيسي للسوق واضحًا جدًا. من ناحية الاقتصاد الكلي: تراجع أسعار النفط خفف مخاطر التضخم الأكثر تطرفًا، لكنه لم يُعد فعلًا سيناريو تخفيضات الفائدة. عوائد سندات الخزانة الأمريكية ما تزال مرتفعة، والدولار لا يزال يحمل مخاطر تميل إلى القوة؛ ولم تدخل الاحتياطي الفيدرالي وبقية البنوك المركزية الكبرى في حالة تيسير. الأصول عالية المخاطر تواجه الآن قيود تقييم بسبب بيئة عائدات مرتفعة، وليست توسع سيولة. من ناحية صناديق ETF: تدفقات أموال BTC وETH ما تزال ضعيفة. وبالأخص BTC ETF: انخفاض مع خروج من التدفقات يوضح أن الأموال التقليدية لم تشكل استيعابًا ثابتًا. في السابق كان ETF مدخلًا لأموال إضافية، والآن أصبح في الأجل القصير نافذة لسحب الأموال إلى الخارج. على السلسلة: بنية الحيازات طويلة الأجل تحسنت بوضوح. ارتفاع نسبة الحائزين لمدة ستة أشهر أو أكثر ولأكثر من سنة، وانخفاض المضاربين على المدى القصير، يعني أن الحصص تتراكم/تستقر. تقليل المعروض العائم أمر بالغ الأهمية للمدى المتوسط. لكن دخول البورصة بصافي تدفقات كبيرة وانخفاض الحيتان غير السائلة تشير أيضًا إلى أن أقوى الأموال لم تُظهر اتساقًا في التحول إلى الشراء. لديهم ملاحظات ودخول على انخفاضات وامتصاص جزئي، لكنهم لم يكوّنوا دفاعًا حازمًا. لذا جوهر BTC الآن هو: جانب العرض يتحسن، لكن جانب الطلب لم يعد. هذه الجملة يمكن أن تفسر كل التناقضات: لماذا تتحسن الحصص طويلة الأجل لكن السعر ليس قويًا؟ لأن الطلب غير كافٍ. لماذا ينخفض ضغط البيع لكن السوق يظل ضعيفًا؟ لأن أموال ETF والتمويل الكلي لم تعُد. لماذا توجد علامات قاع في الأسفل لكن لا يمكن تأكيد الانعكاس؟ لأن الحيتان والمؤسسات ما تزال تنسحب بحذر. لماذا يبدو أن الارتداد القصير سهل ثم يفشل؟ لأن قرب 77,800 دولار توجد ضغوط تكلفة على المدى القصير، وفوق ذلك يوجد ضغط بيع خلال الارتداد. هذا هو الوضع الحقيقي: شروط القاع للمدى المتوسط تزداد، لكن اتجاه المدى القصير لم يكتمل التحول بعد.
الآفاق قصيرة الأجل: راقب أولًا 77,800 دولار، ثم راقب تدفقات ETF. أهم نقطة على المدى القصير تقع قرب 77,800 دولار. إذا لم يتمكن BTC من العودة إلى ما فوق هذا النطاق، سيظل حاملوه على المدى القصير في وضع ضغط، ومن المرجح أن تستمر عمليات البيع في مواجهة الارتدادات. عندها سيختبر السوق التعهد/الاستناد أسفل، وستصبح منطقة قرب 72,900 دولار مهمة جدًا للمراقبة. إذا عاد السعر إلى ما فوق 77,800 دولار وبطؤ تدفقات ETF إلى الخارج، وانخفضت التدفقات الكبيرة إلى البورصة، سيتحسن «جودة» الارتداد بشكل واضح. عندها فقط سيكون لدى السوق فرصة لمعاودة تحدي منطقة 80,000—82,000 دولار. لكن لا يمكن التركيز على السعر وحده. المطلوب حقًا هو سلوك الأموال خلف السعر. الإصلاح الصحي للمدى القصير يجب أن يتضمن عدة شروط معًا: توقف ETF عن التدفق المستمر إلى الخارج، وانخفاض دخول الحيتان الكبيرة إلى البورصات، واستعادة فعالة لخط تكاليف المدى القصير، وعدم استمرار ضغط عوائد سندات الخزانة والدولار على الأصول عالية المخاطر. إذا كان هناك ارتداد في الأسعار فقط بينما تستمر التدفقات إلى الخارج، فهذا سيكون ارتدادًا وليس إصلاحًا.
آفاق للمدى المتوسط والطويل: يتشكل هيكل القاع، لكن البدء يحتاج عودة أموال خارجية. من منظور طويل الأجل، بدأ الهيكل على السلسلة يظهر سمات قاع. نسبة المشاركين من أصحاب المدة الطويلة ترتفع بسرعة، ويواصل الحائزون على المدى الطويل لأكثر من سنة الزيادة، وتنخفض نسبة المضاربين على المدى القصير. هذه كلها إشارات بأن السوق ينتقل من الفوضى إلى الترسيب. طالما أن هذه العملية تستمر، ستصبح الحصص/العُملات العائمة أقل فأقل. مستقبلًا، بمجرد أن تخفف ضغوط الفائدة الكلية على الاقتصاد، وتعود أموال ETF إلى التدفق للداخل، ستُضخم مرونة السعر. ولهذا السبب لا ينبغي أن يكون السوق شديد التشاؤم حاليًا. تتحرك الحصص نحو أيدي أموال صبورة، وهذا الهيكل غالبًا لا ينعكس فورًا في السعر، لكنه سيغير مرونة المرحلة التالية. المشكلة هي أن تحسن الهيكل للمدى المتوسط والطويل لا يمكنه تعويض تدفق الأموال على المدى القصير إلى الداخل. BTC لم يعد أصلًا على السلسلة فقط؛ بل يتم تسعيره بالتعاون مع ETF والدولار وعوائد سندات الخزانة وتفضيل المخاطرة عالميًا. بدون أموال خارجية، لا يمكن إلا بناء قاع على السلسلة تدريجيًا دون إطلاق سريع. لذلك، المفتاح الحقيقي على المدى المتوسط والطويل ليس نظام التشفير الداخلي أو سرديات المشاريع المختلفة، بل ما إذا كان سوق رأس المال سيعيد السماح/الرغبة في منح BTC علاوة مخاطرة. إذا تراجعت عوائد سندات الخزانة في المستقبل، وضعف الدولار، وتدفق ETF مجددًا بصافي تدفقات داخلي، مع استمرار ترسيب الحصص طويلة الأجل، فسترتفع بشكل ملحوظ احتمالية أن يتشكل قاع كبير على المدى المتوسط بعد هذه الموجة من الهبوط. أما إذا استمر بيئة الفائدة المرتفعة، واستمرت ETF في التدفق إلى الخارج، وبقيت الحيتان الكبيرة في البورصات في حالة تدفق داخلي مستمر، فحتى لو استمرت نسبة الحصص طويلة الأجل في الارتفاع، فقد يظل السوق قادرًا على إتمام عملية التنظيف عبر وقت أطول أو بسعر أقل.
استكشاف للمدى المتوسط
الدرجة الشاملة لقوة شراء USDC
نموذج الزيادة/الزيادة (Incremental Model)
اتجاه صافي مراكز BTC داخل البورصات
صافي أرباح وخسائر محققة
نسبة الأرباح والخسائر المحققة حتى نهاية العام
(الرسم البياني: درجة شاملة لقوة شراء USDC)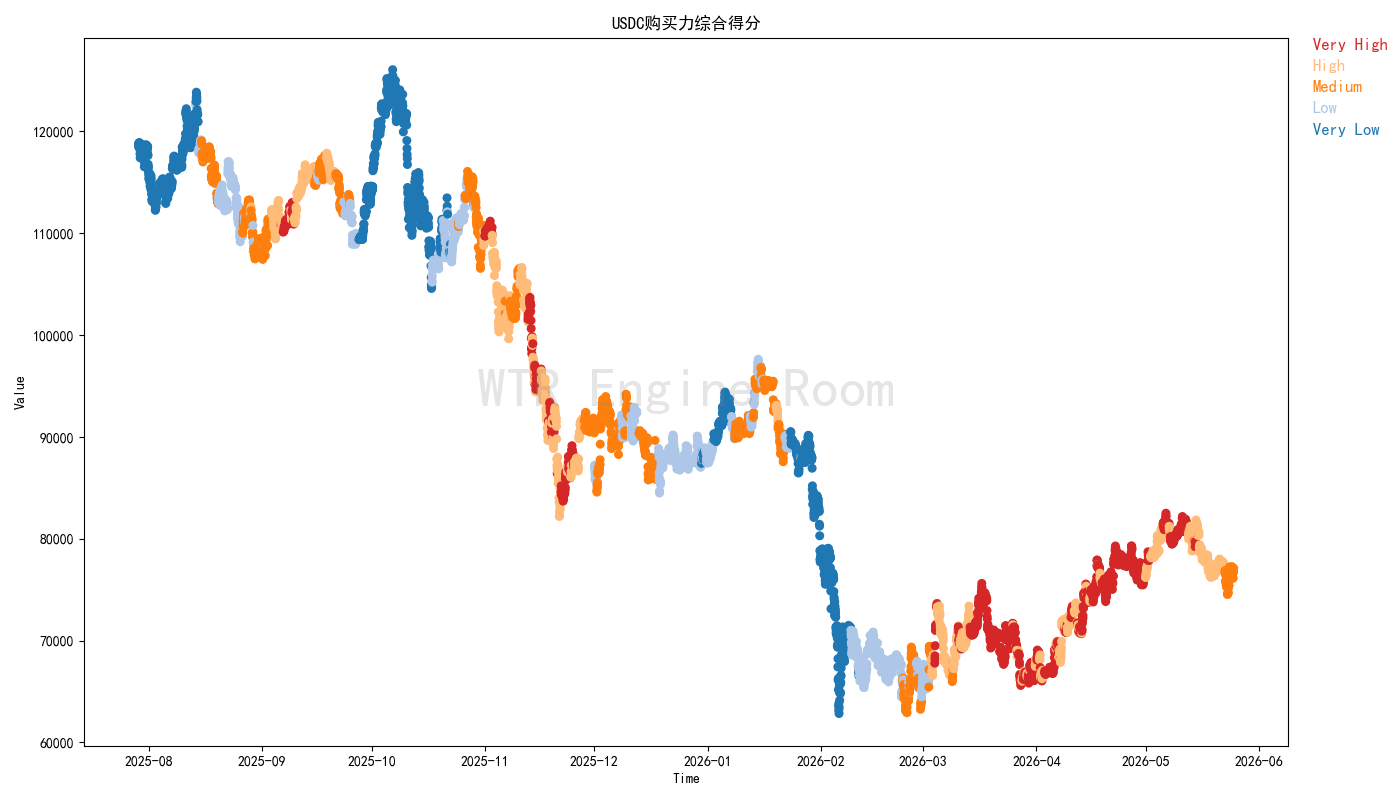 شهدت درجة القوة الشرائية لـ USDC مؤخرًا انكماشًا مرة أخرى، ما يعكس أن أموال القوة/القوة الأساسية في سوق الدولار الأمريكي تتراجع بشكل كلي.
وفقًا للبيانات الحالية، لم تُظهر هذه الأموال نية تخصيص جريئة بشكل واضح؛ وخلال المدى القصير تميل أكثر إلى المراقبة بدل المغامرة.
سيؤدي هذا النوع من المواقف الحذرة إلى إضعاف قوة المشترين في السوق أكثر.
(الرسم البياني: نموذج الزيادة/النمو)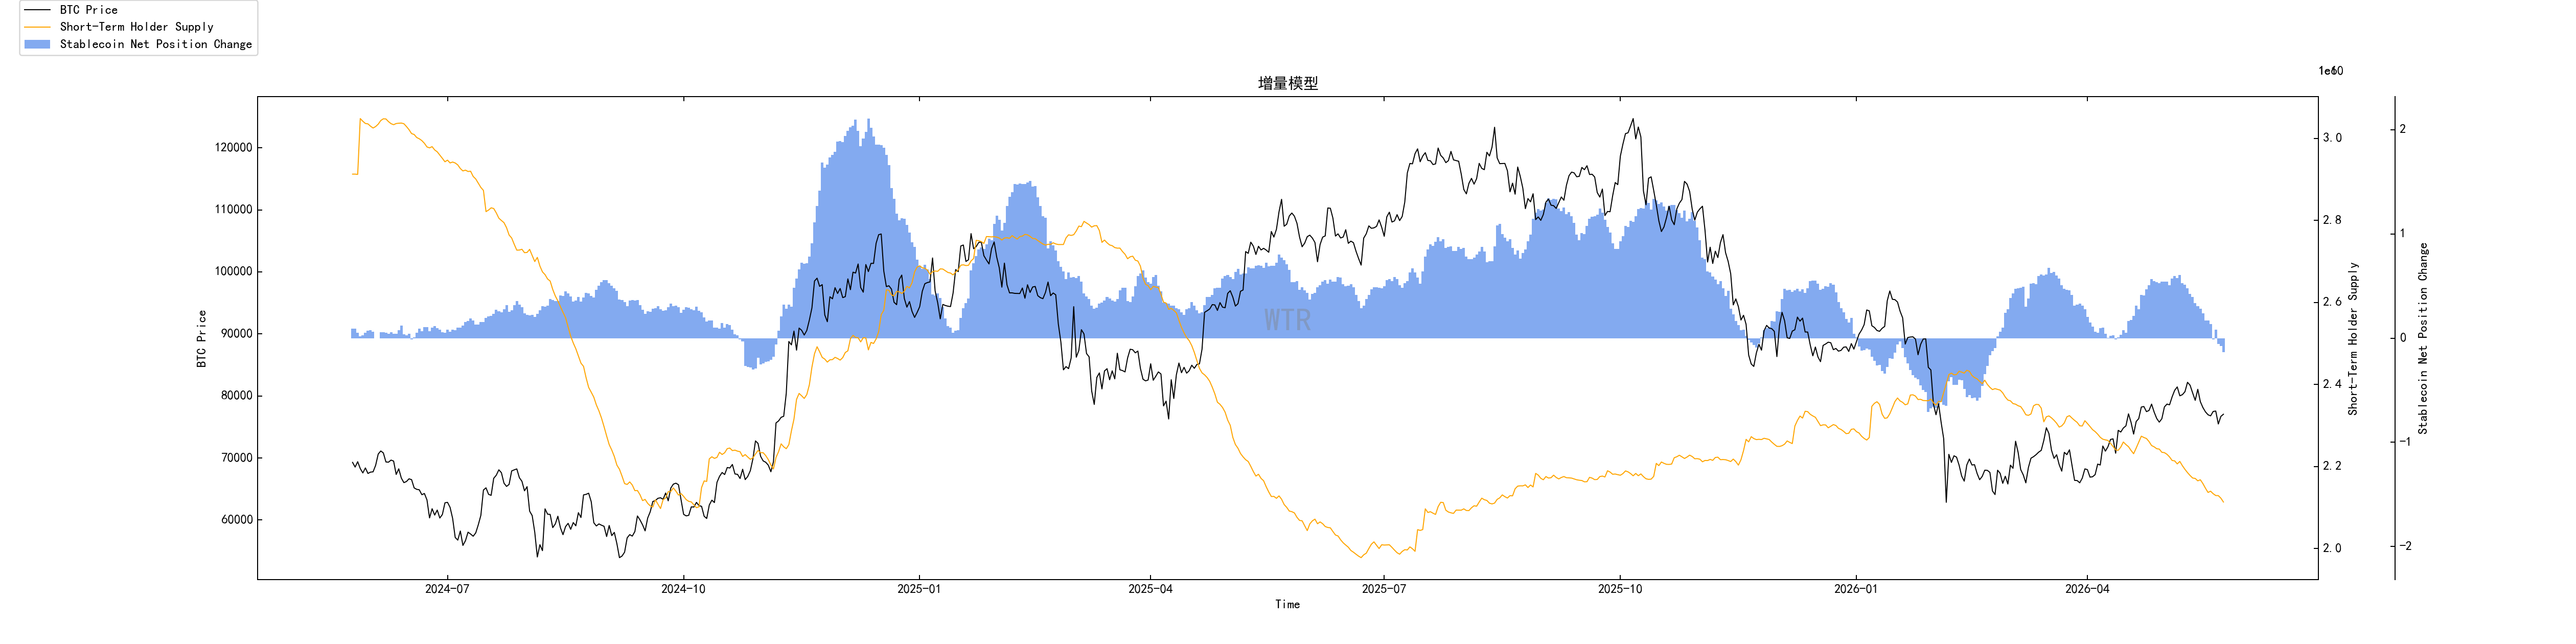 اتجهت مؤخرًا الأموال الإضافية إلى وضعية تراجع جماعي، وقوة المشترين داخل السوق تقلصت بشكل منظم.
انخفضت كمية العملات المستقرة المتاحة مع تقليل متزامن للتدفقات والسيولة قصيرة الأجل.
يشير إلى أن الأمر ليس مجرد تهدئة في المعنويات، بل حالة «انسحاب» منتشرة داخل السوق لا تزال مستمرة.
(الرسم البياني: اتجاه صافي المراكز في بورصة BTC)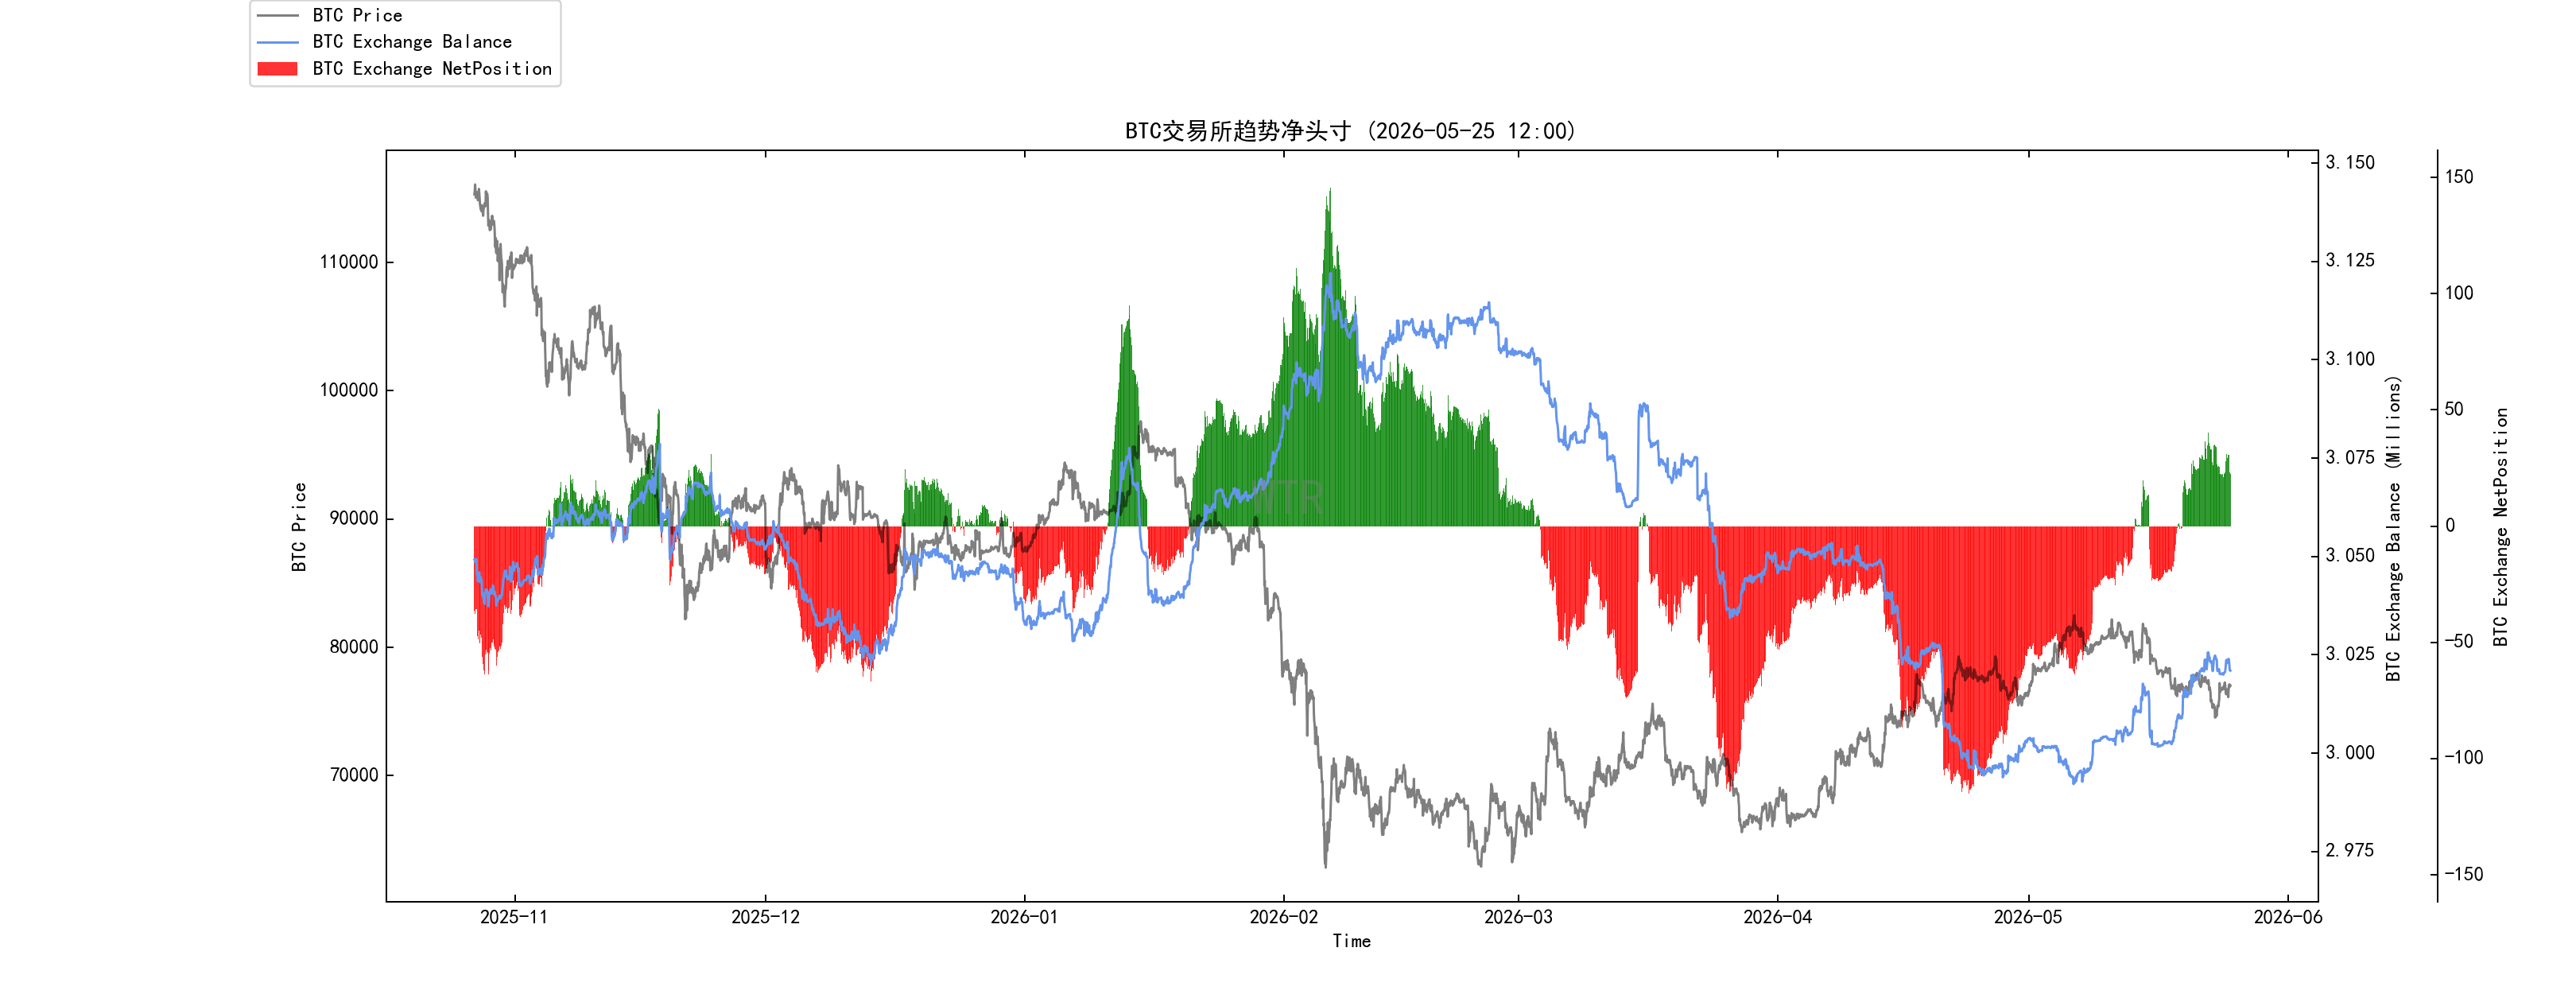 ازدادت كمية الشحن/الإيداع في بورصات BTC مؤخرًا بشكل مستمر. وفي السوق حاليًا لا نمر فقط بعملية انسحاب أموال بسيطة، بل نمر بعملية تطور هيكلية من: «إصلاح—تباطؤ—ضغط».
التسعير الحالي يقع في حالة استيعاب ضغط من الأطراف التي تريد الشراء (المشتريات)، وهذه الحالة من الضغط تتشكل عبر تفاعل جماعي لمشاركين من أنواع مختلفة داخل السوق (الحيتان، صناديق ETF، المتداولون على المدى القصير، إلخ).
السوق ينتقل من مرحلة الإصلاح النشط السابق إلى مرحلة ضغط سلبي/مفروض.
(الرسم البياني: صافي المراكز بالأرباح والخسائر المحققة)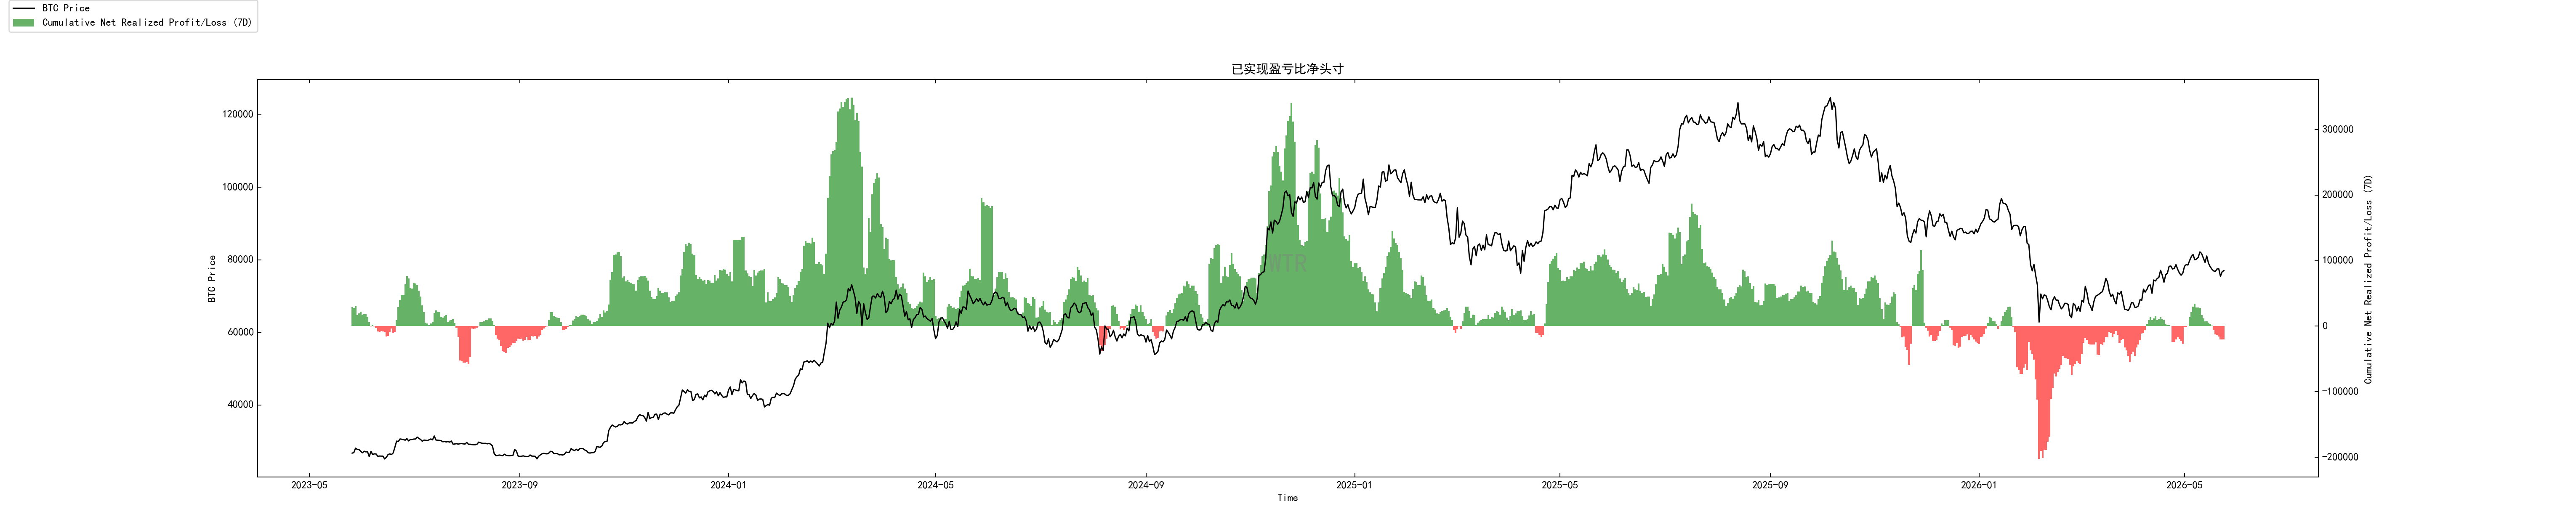 إظهار صافي المراكز بالأرباح والخسائر المحققة مؤخرًا يوضح أن نسبة تحرك حصص الخسارة في السوق اتسعت مرة أخرى، ما يشير إلى أن ضغط الاستسلام والبيع والخروج من السوق داخل البورصة يعود للارتفاع.
يشير هذا التغير الهيكلي إلى ضرورة الحفاظ على تقييم حذر لمدى التراجع الحالي، وعدم الحكم المبكر بأن القاع قد تشكل.
إذا استمرت نسبة الخسارة في الارتفاع، فقد يزداد ضغط الهبوط أكثر.
(الرسم البياني: نسبة الأرباح والخسائر المحققة حتى نهاية العام)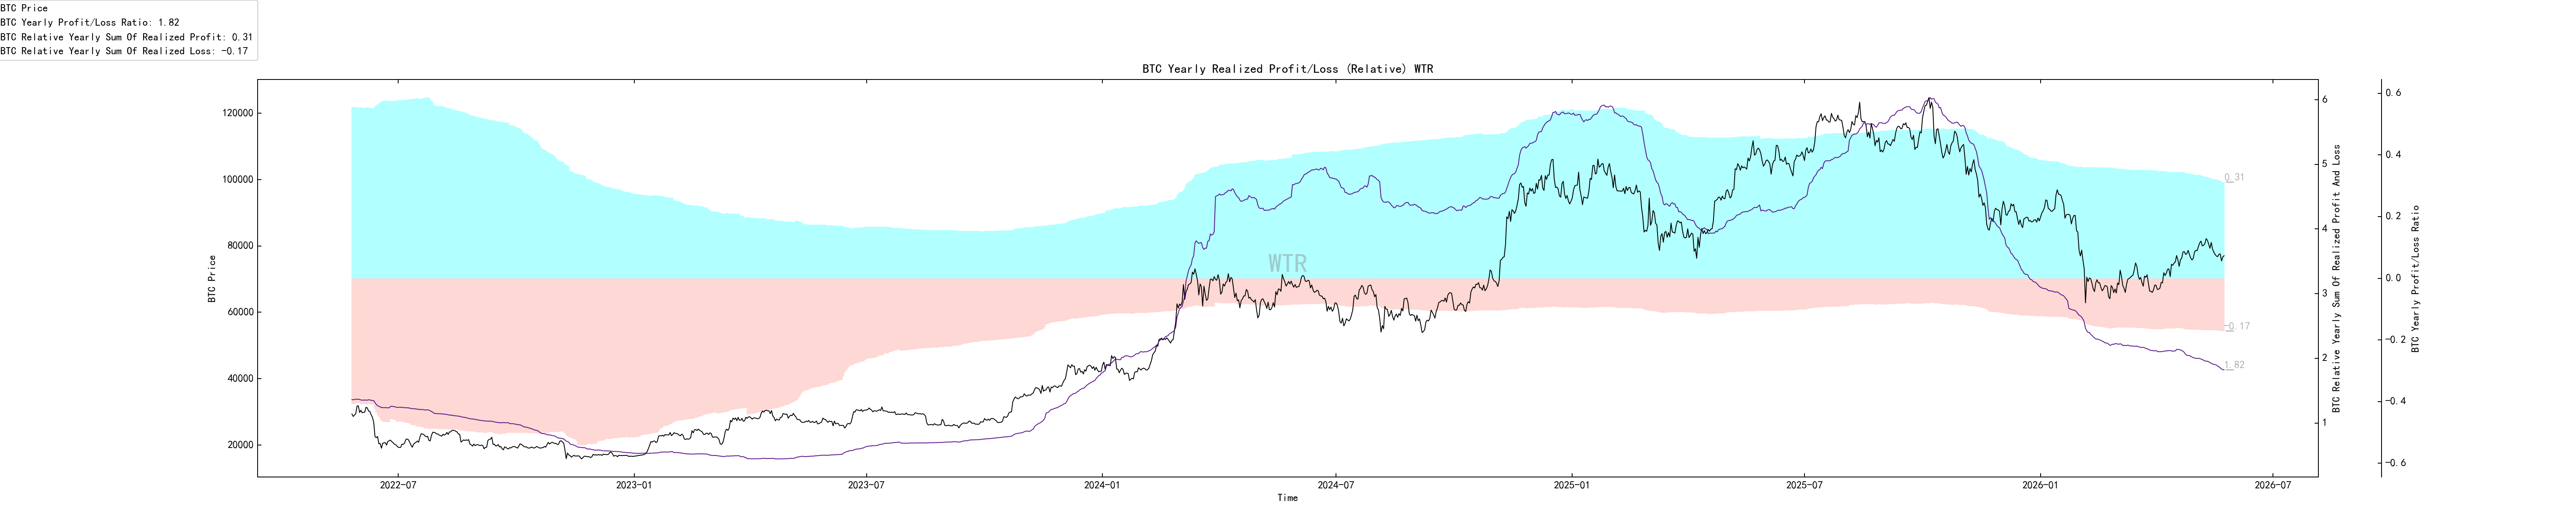
استنادًا إلى نسبة الأرباح والخسائر المحققة حتى نهاية العام، دخل السوق مرة أخرى إلى بنية طرح/تجميع حصص الخسارة بمستويات تاريخية. داخل السوق تمر بعملية تنظيف عميقة للحصص ومرحلة تصفية للمشاعر. بمعنى آخر، ينبغي اعتبار توقعات التراجع البنيوي/الهيكلي كنقطة مراقبة رئيسية في الوقت الحالي، وليس القفز إلى حكم الانعكاس بسهولة، بل انتظار تَباطؤ وتيرة إطلاق حصص الخسارة بصبر.
مراقبة قصيرة الأجل
معامل مخاطر المشتقات
نسبة نية تداول الخيارات إلى حجم التداول
حجم تداول المشتقات
التقلب الضمني للخيارات
كمية تحويل أرباح وخسائر
العناوين الجديدة والعناوين النشطة
صافي مراكز بورصة «إينغ تانغ تشينغ» (برتقالة/كُرة سكرية)
صافي مراكز بورصة إي (姨太)
ضغط بيع مرتفع الترجيح (حجم كبير)
حالة القوة الشرائية العالمية
صافي مراكز تداول العملات المستقرة في البورصات
تقييم المشتقات: معامل المخاطر ضمن المنطقة الخضراء، ومخاطر المشتقات منخفضة. (الرسم البياني: معامل مخاطر المشتقات)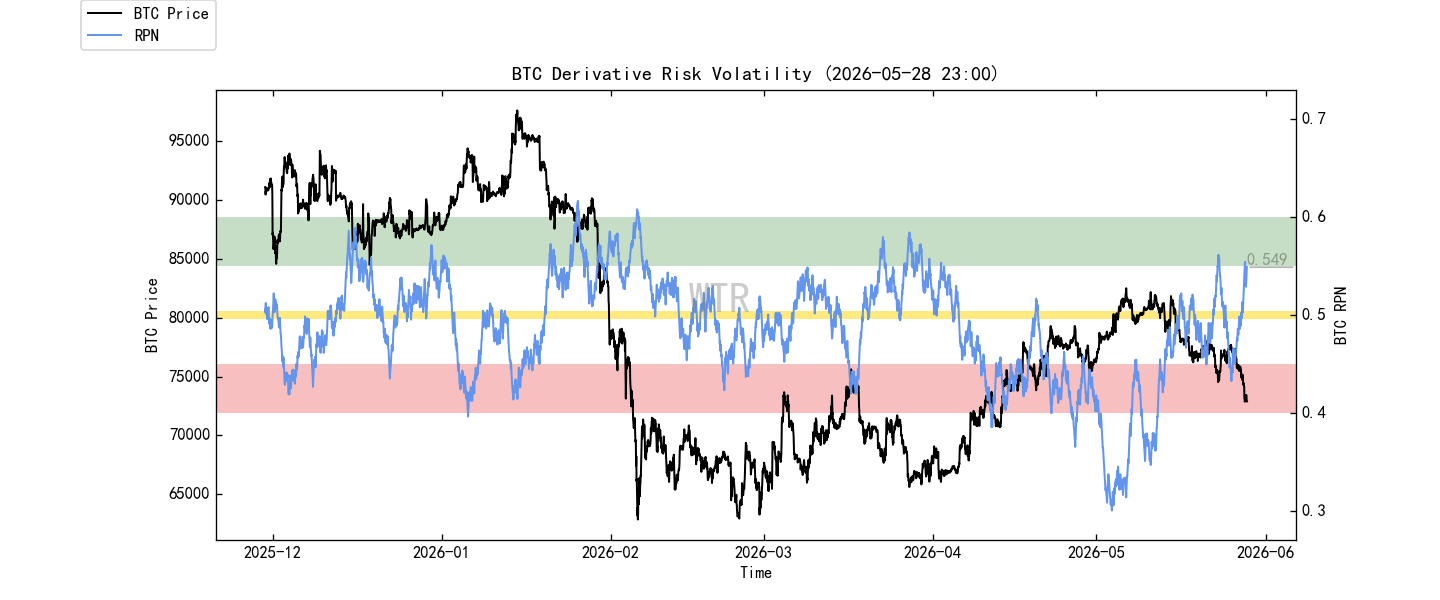 انخفض سعر BTC قليلاً مقارنةً بالأسبوع الماضي، لكن السعر الحالي انخفض إلى ما دون خط المعنويات والدعم المهم في السوق—قرب خط تكلفة حاملي المدى القصير 78K.
بالنسبة للمشتقات: تهدئة مؤقتة، ولا توجد توقعات خاصة هذا الأسبوع.
(الرسم البياني: نسبة نية تداول الخيارات)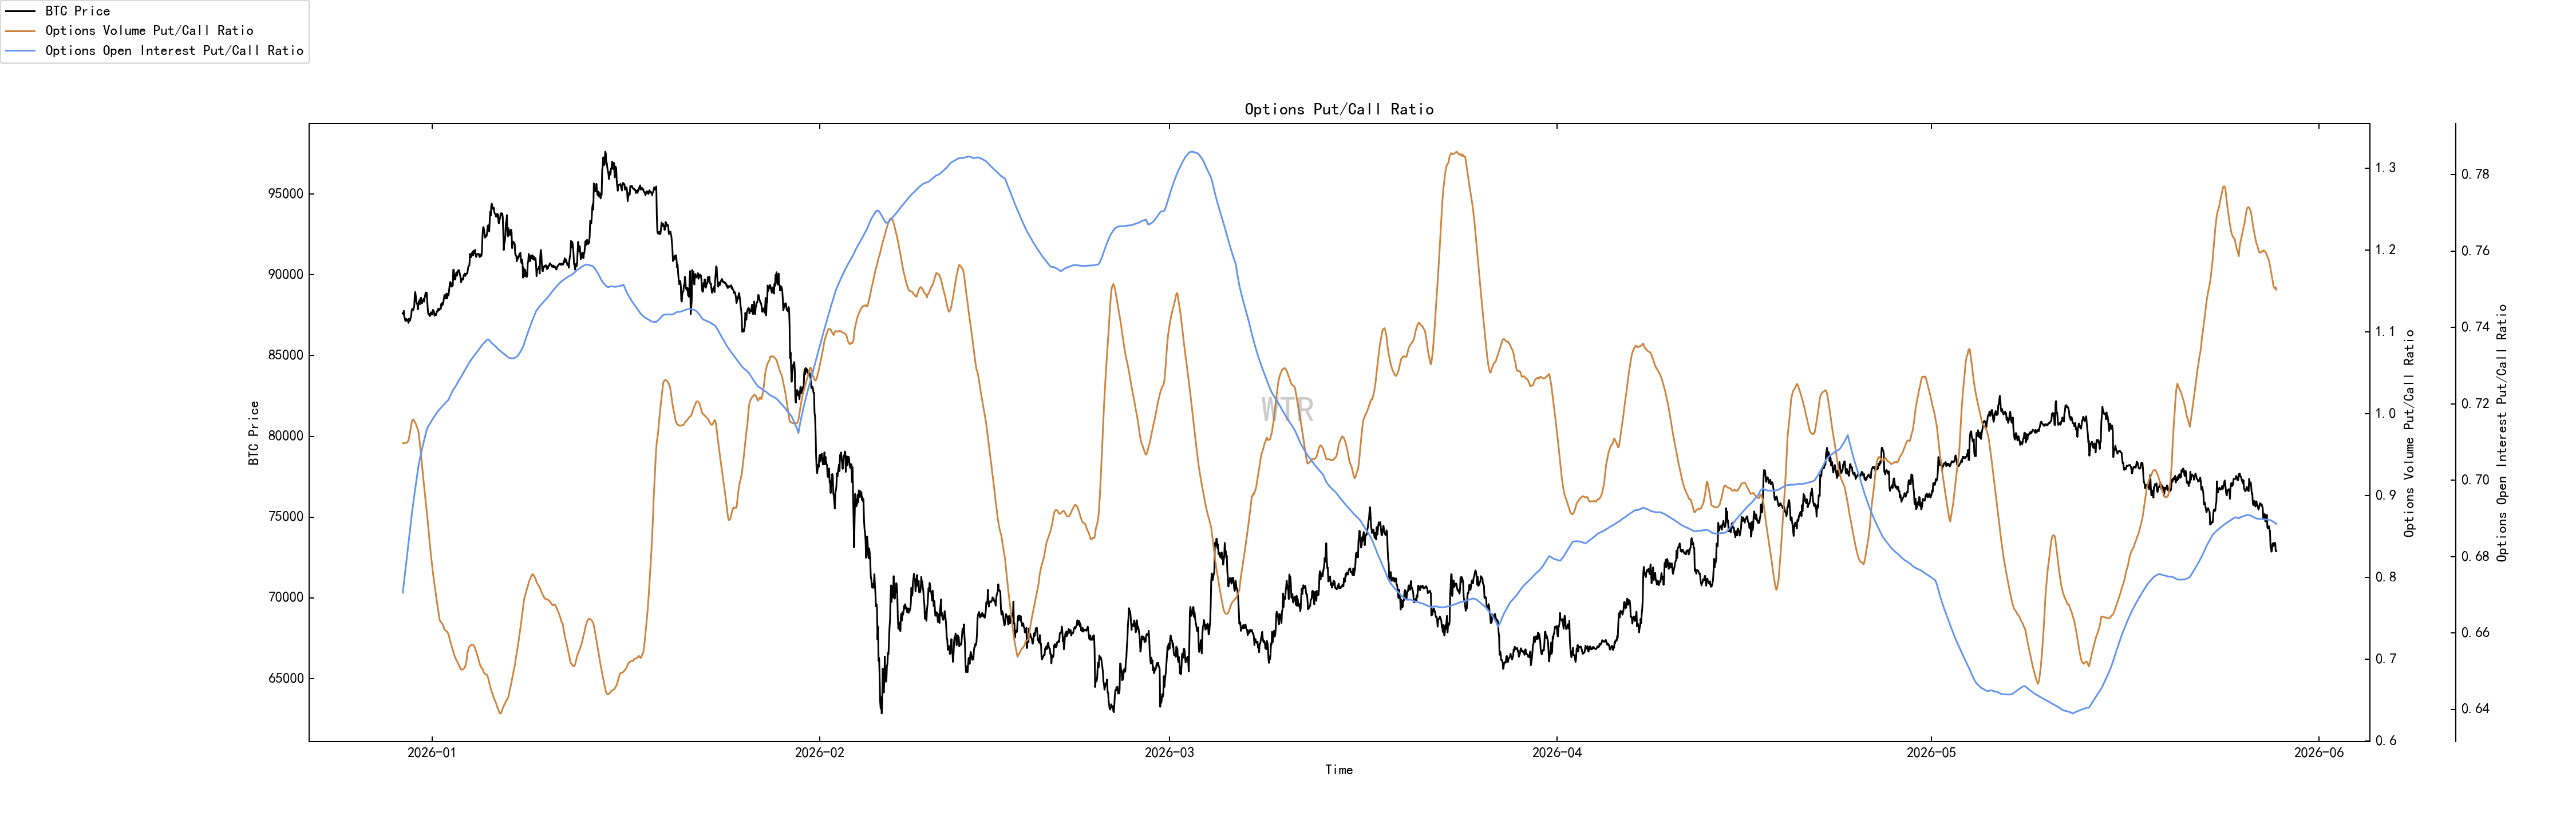 قفز حجم التداول على الخيارات بسرعة، ووصلت نسبة PUT/CALL إلى نحو 1، ومعنويات سوق الخيارات محايدة.
(الرسم البياني: حجم تداول المشتقات)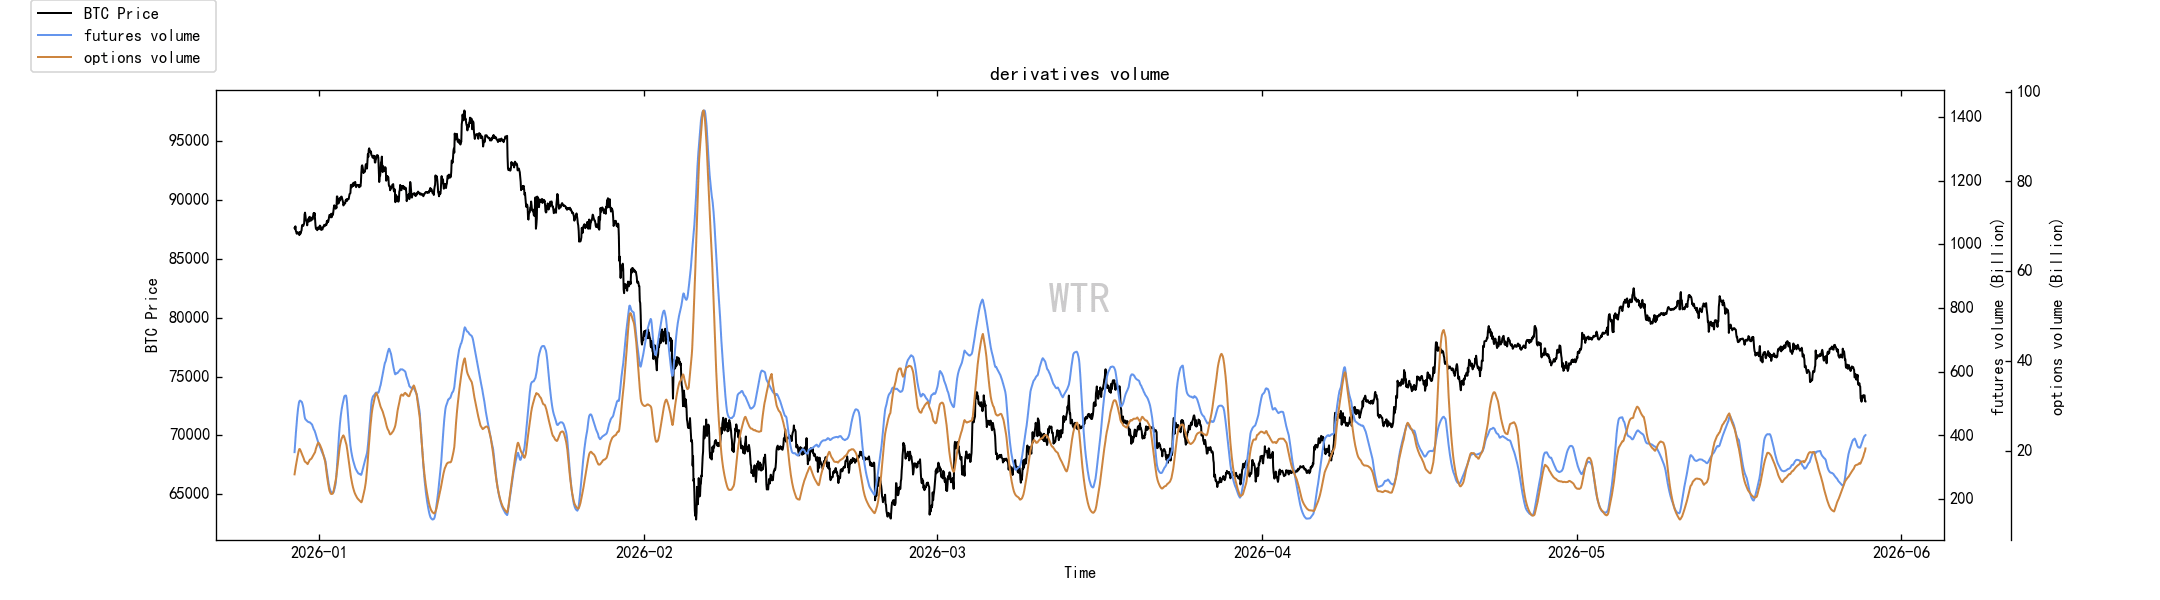 حجم تداول المشتقات حاليًا في نطاق متوسط إلى منخفض.
(الرسم البياني: التقلب الضمني للخيارات)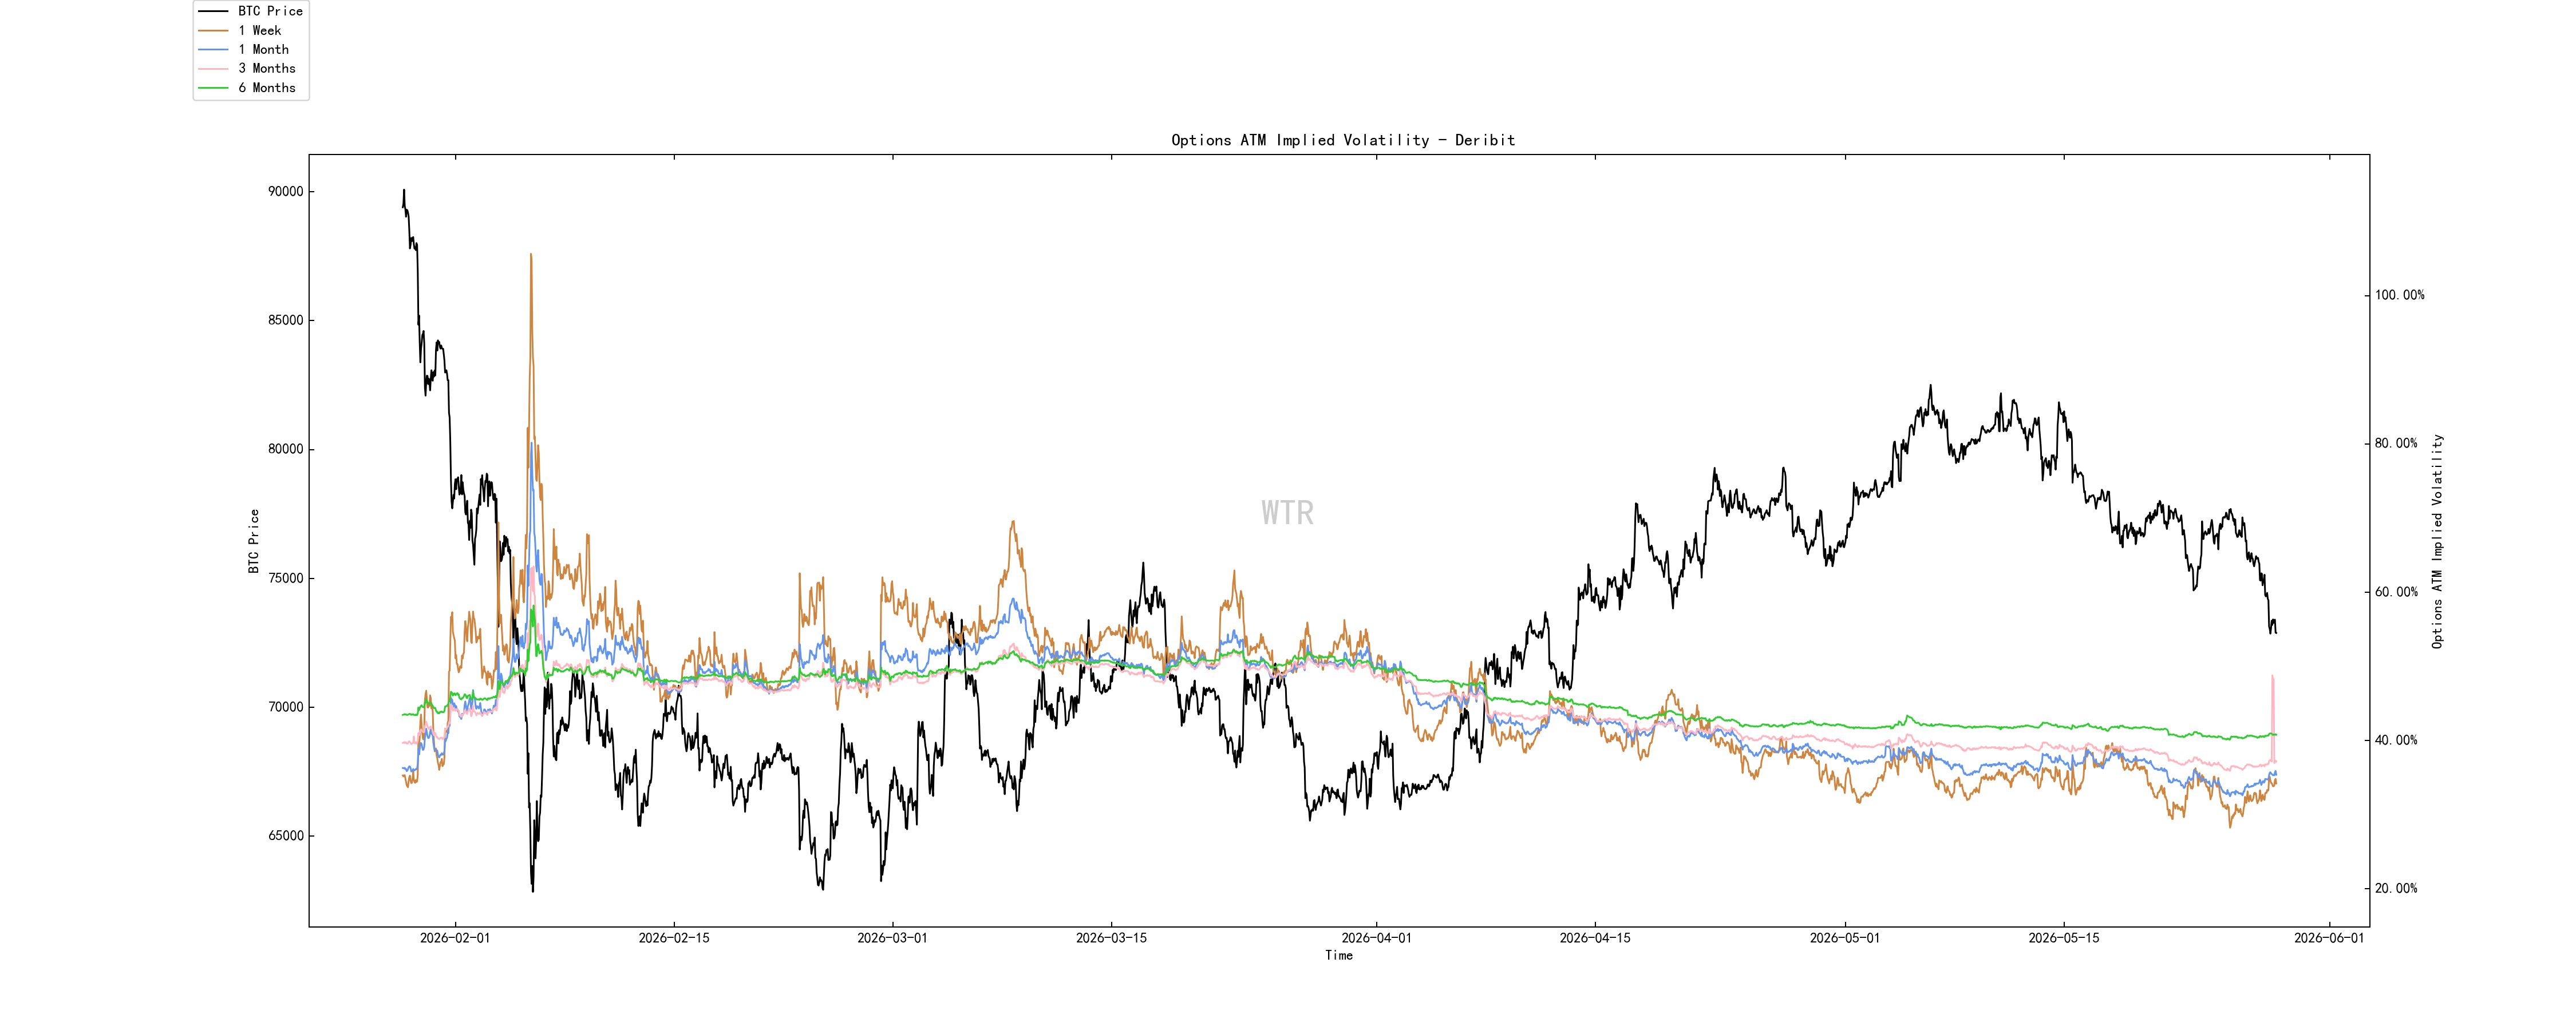 التقلب الضمني للخيارات شهد تذبذبًا مؤقتًا.
تقييم حالة المعنويات: تردد
(الرسم البياني: تحويل كميات الأرباح والخسائر)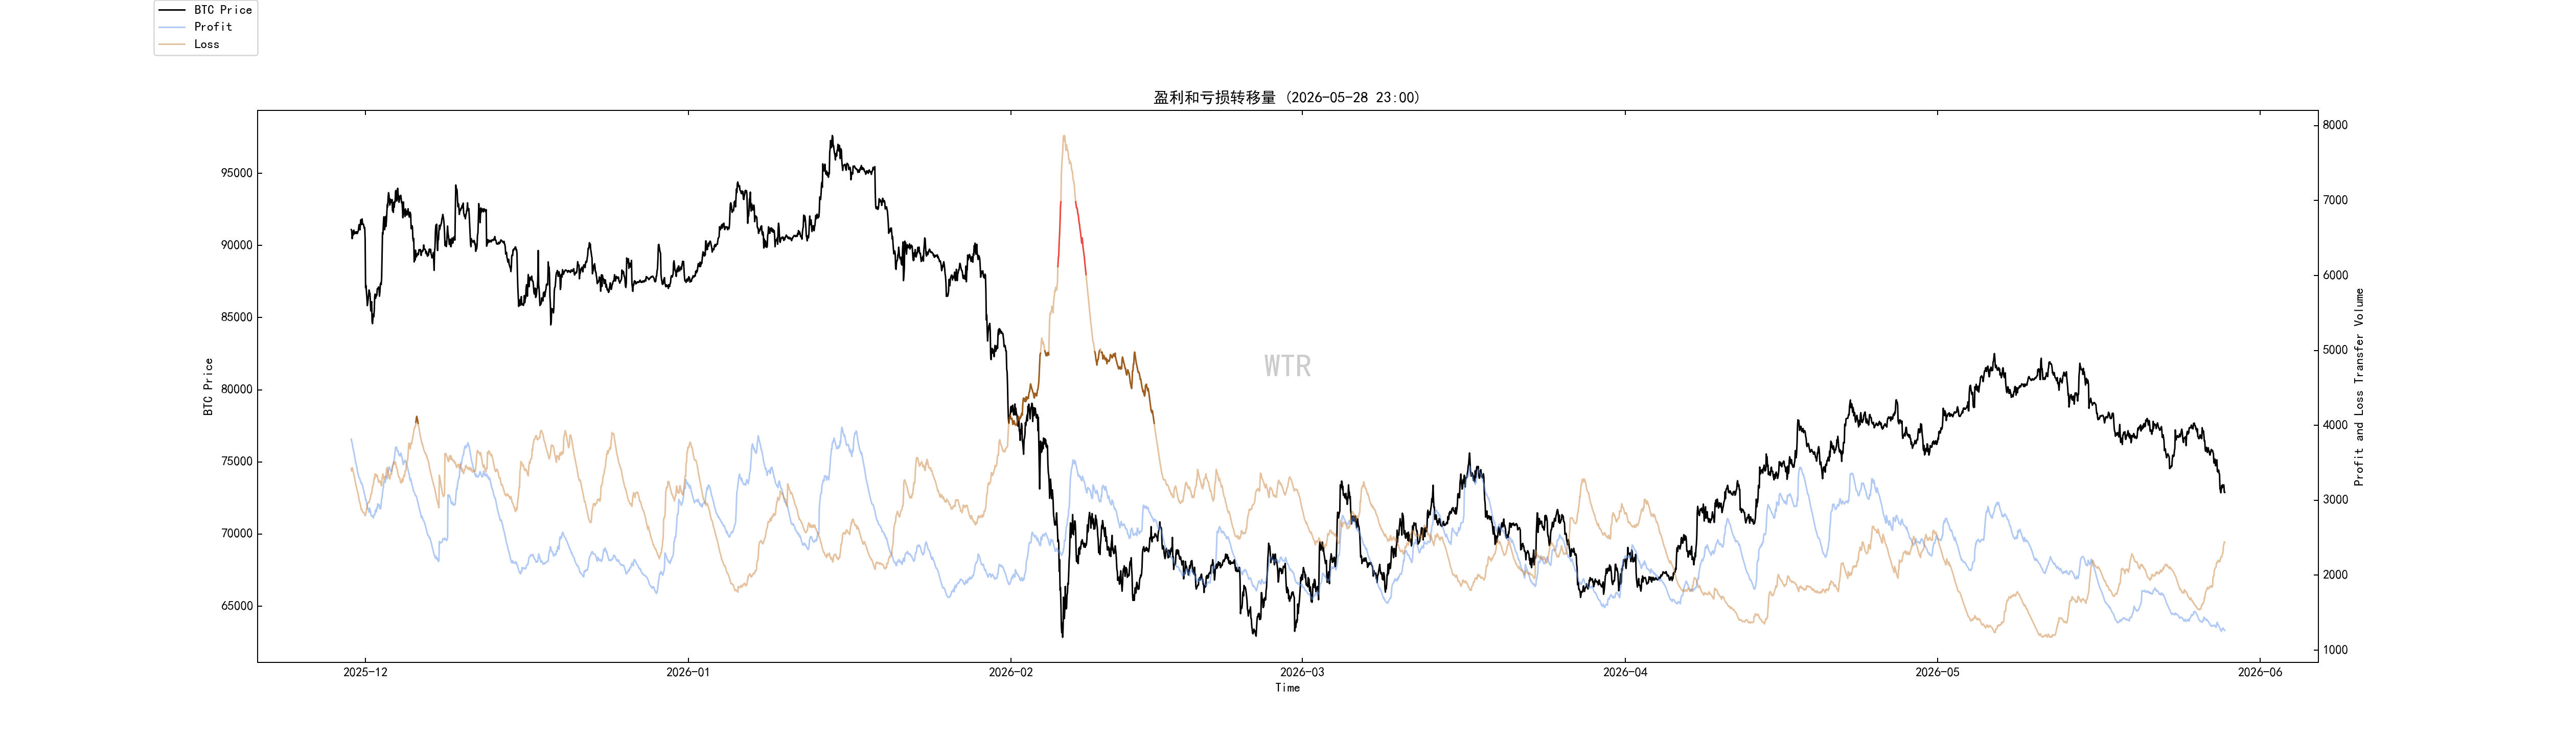 الهبوط الطفيف لم يسبب ذعرًا أكبر ولا عمليات بيع كبيرة، ومزاج السوق الحالي متردد نسبيًا.
(الرسم البياني: العناوين الجديدة والعناوين النشطة)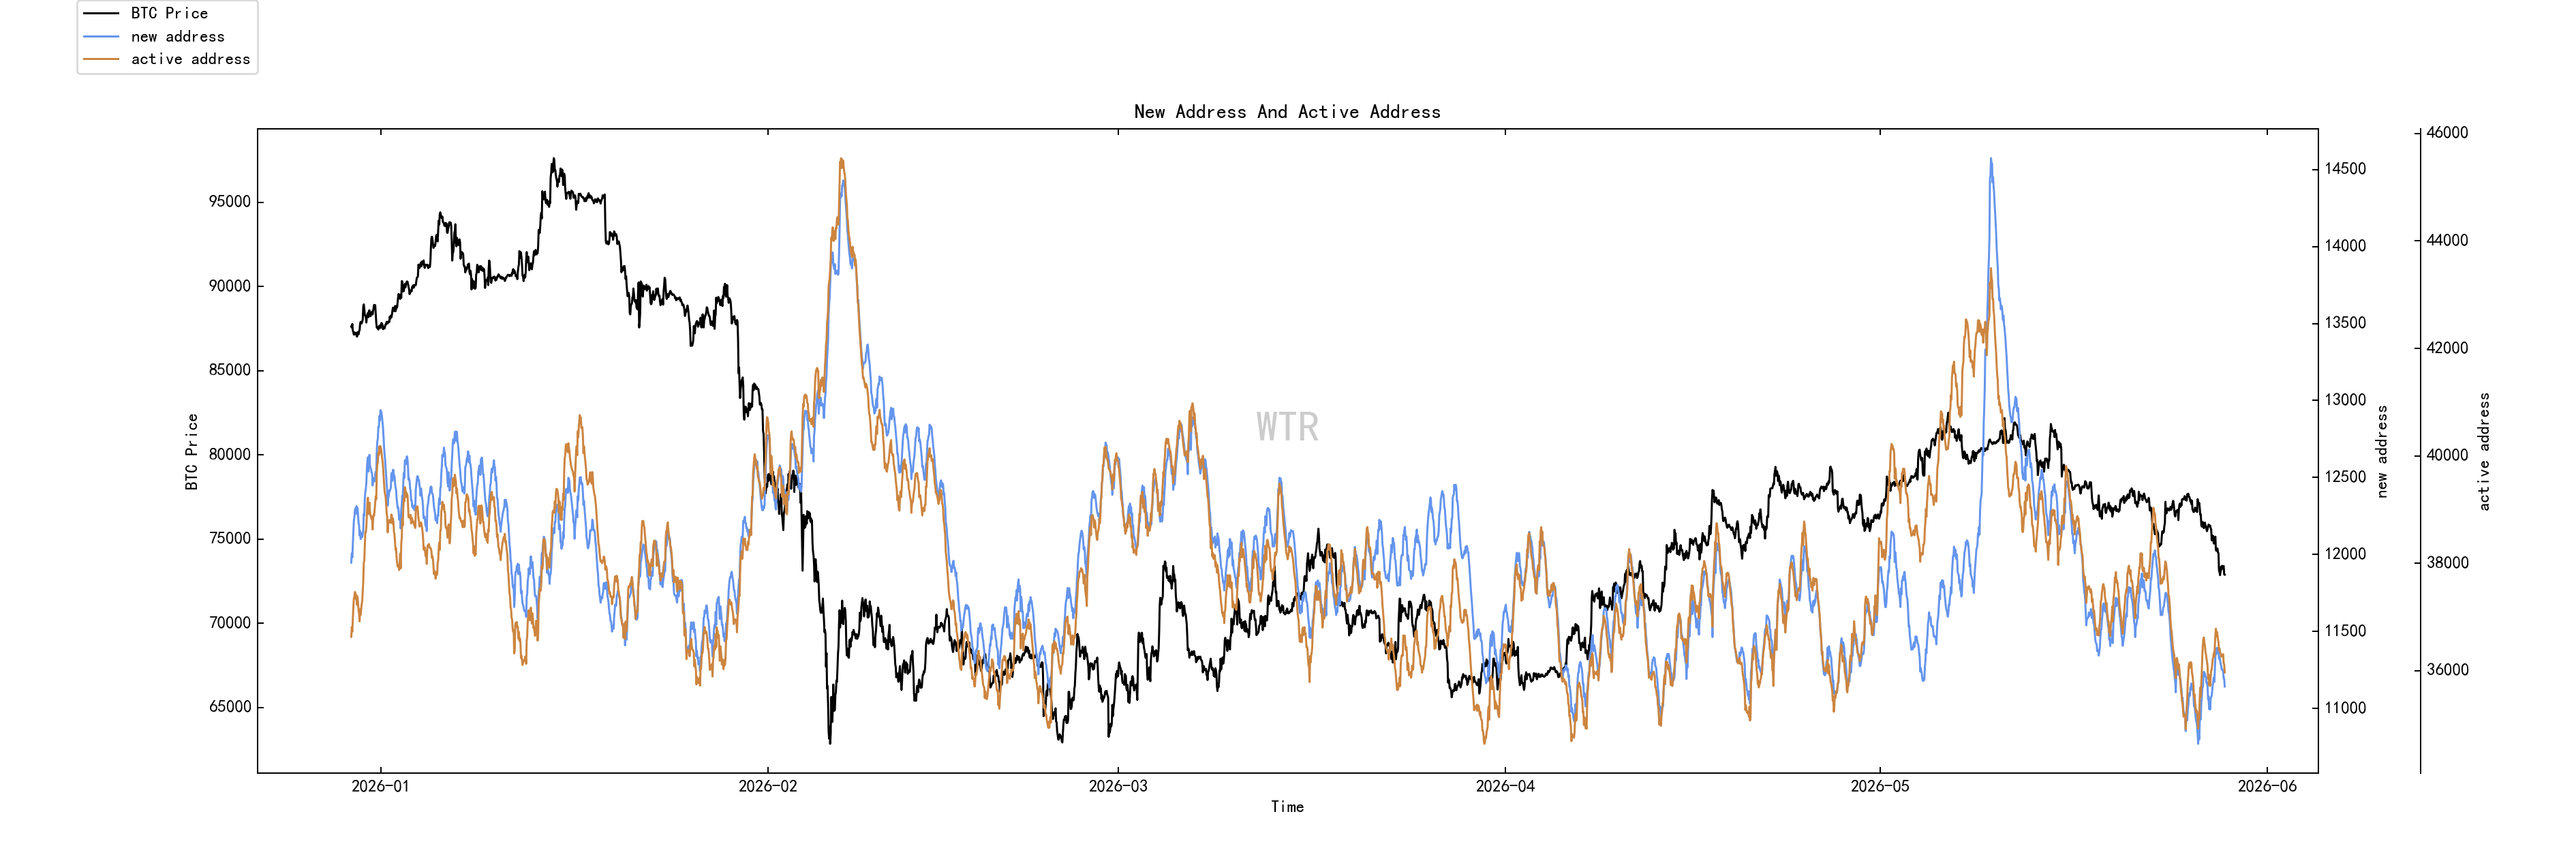 العناوين النشطة الجديدة قريبة من مستوى منخفض.
تقييم هيكل المراكز الفورية والضغط البيعي: المراكز الصافية في BTC وETH داخل البورصات في حالة تدفقات داخلية وتراكمية.
(الرسم البياني: صافي مراكز بورصة «إينغ تانغ تشينغ»)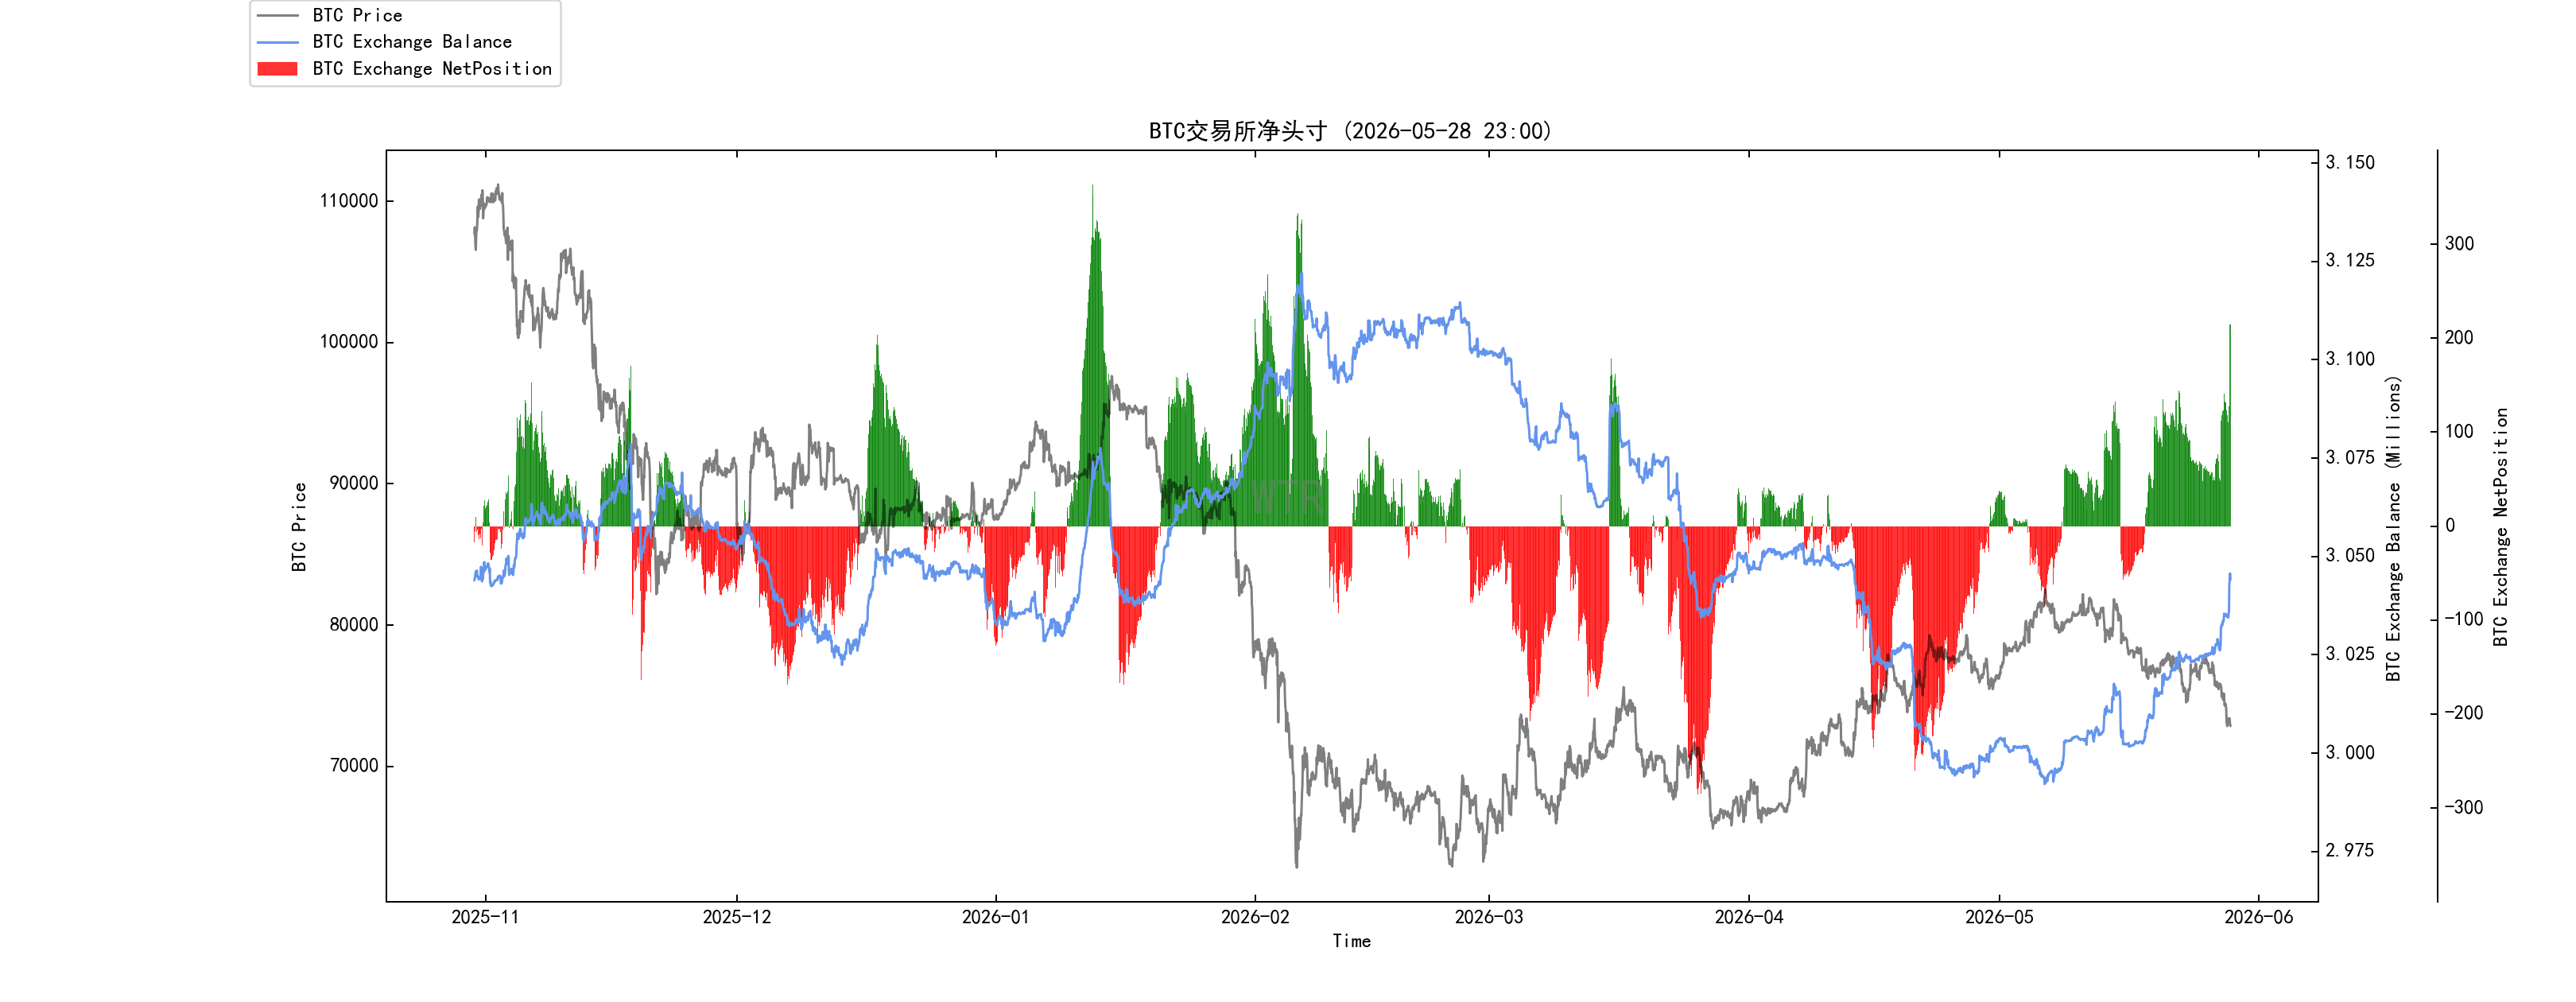 صافي مراكز BTC داخل البورصات كان إجمالًا في حالة تدفق داخلي قليل وتراكم الأسبوع الماضي.
(الرسم البياني: صافي مراكز بورصة E بات)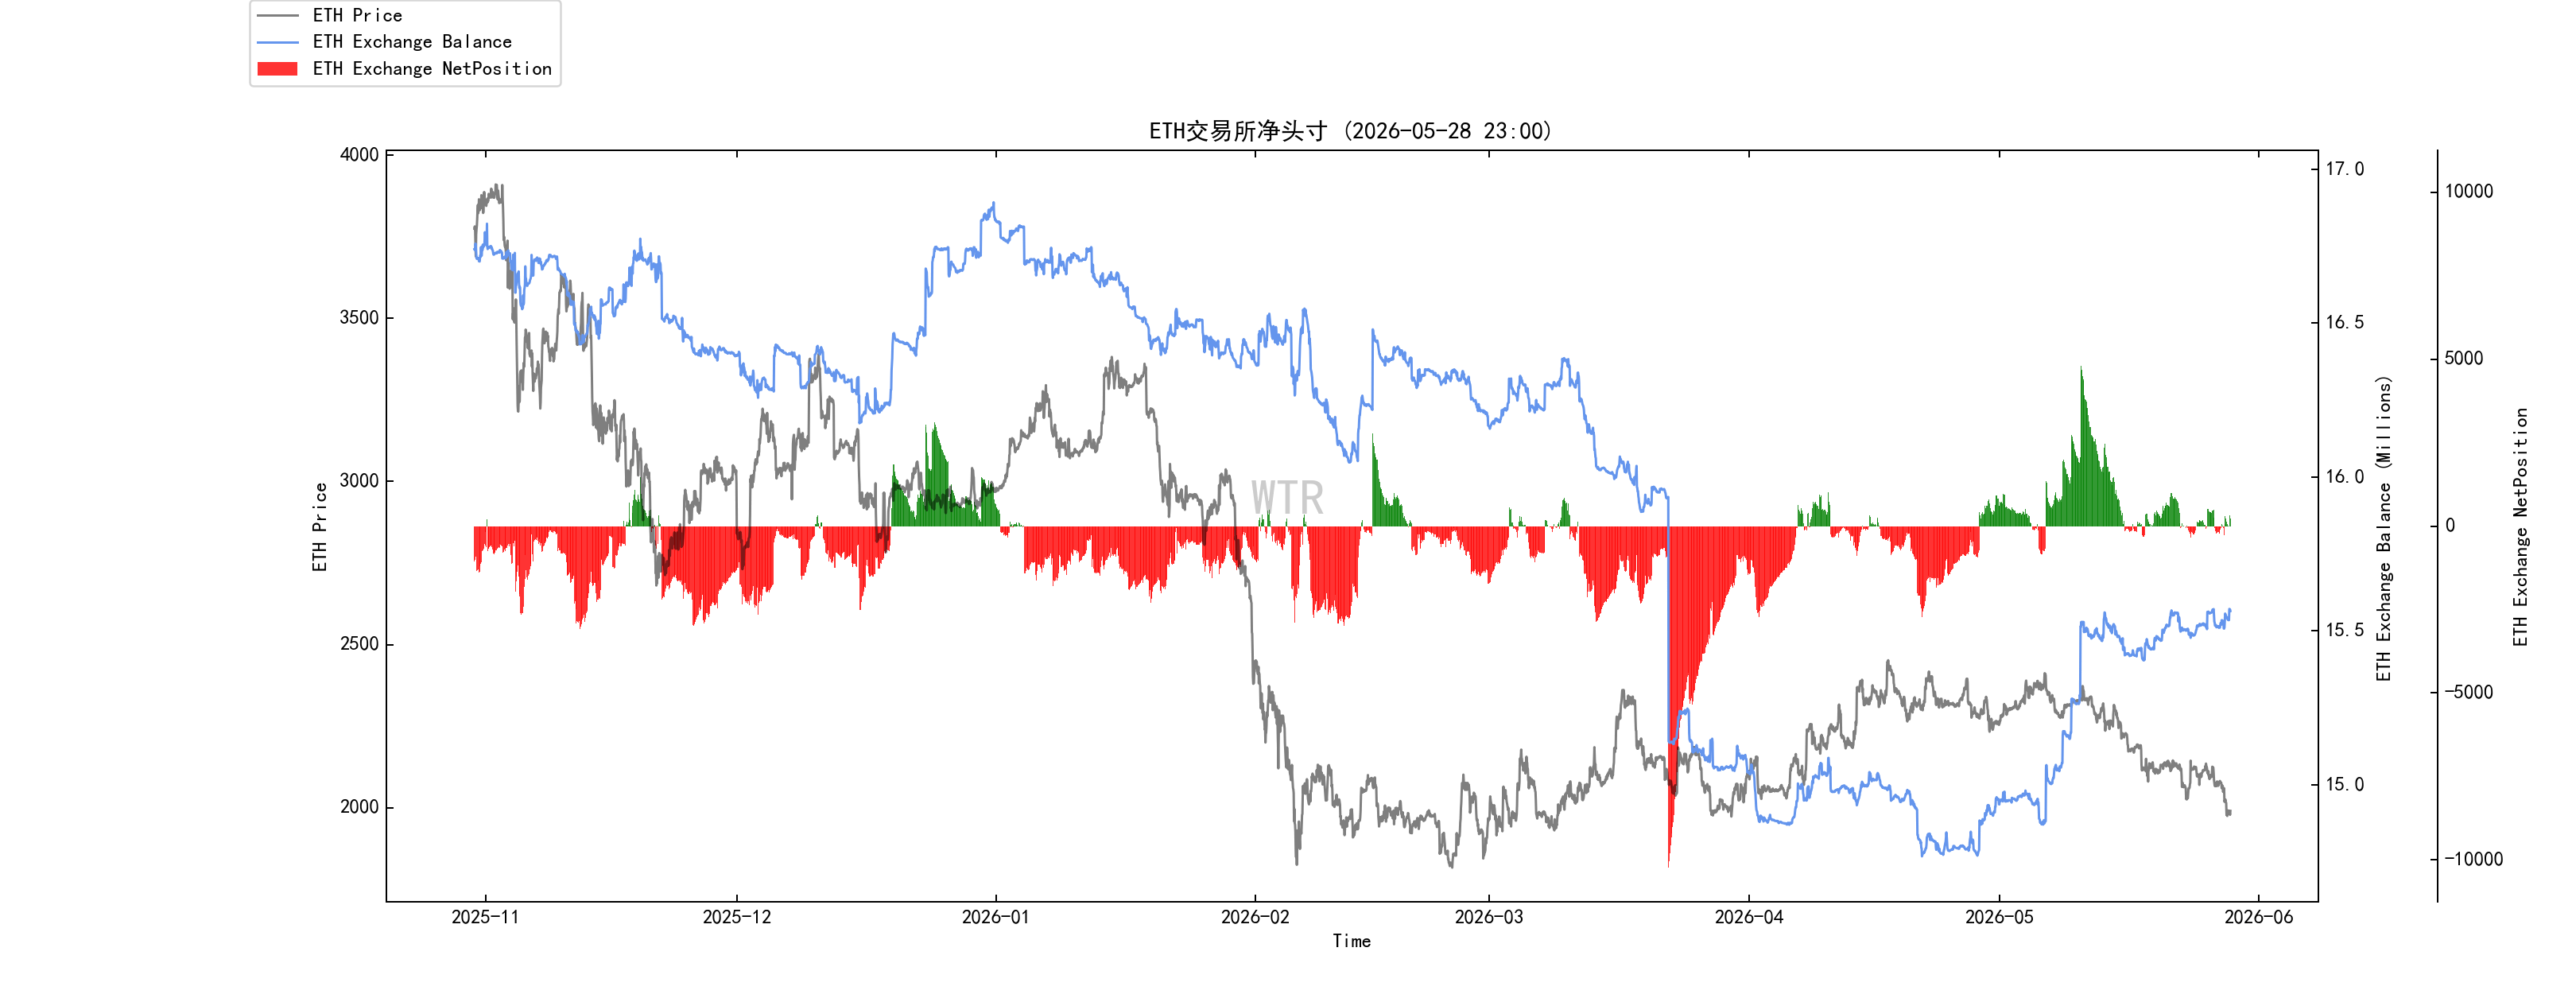 صافي مراكز ETH داخل البورصات كان إجمالًا في حالة تدفق داخلي قليل الأسبوع الماضي، مع تراكم.
(الرسم البياني: ضغط البيع عالي الترجيح)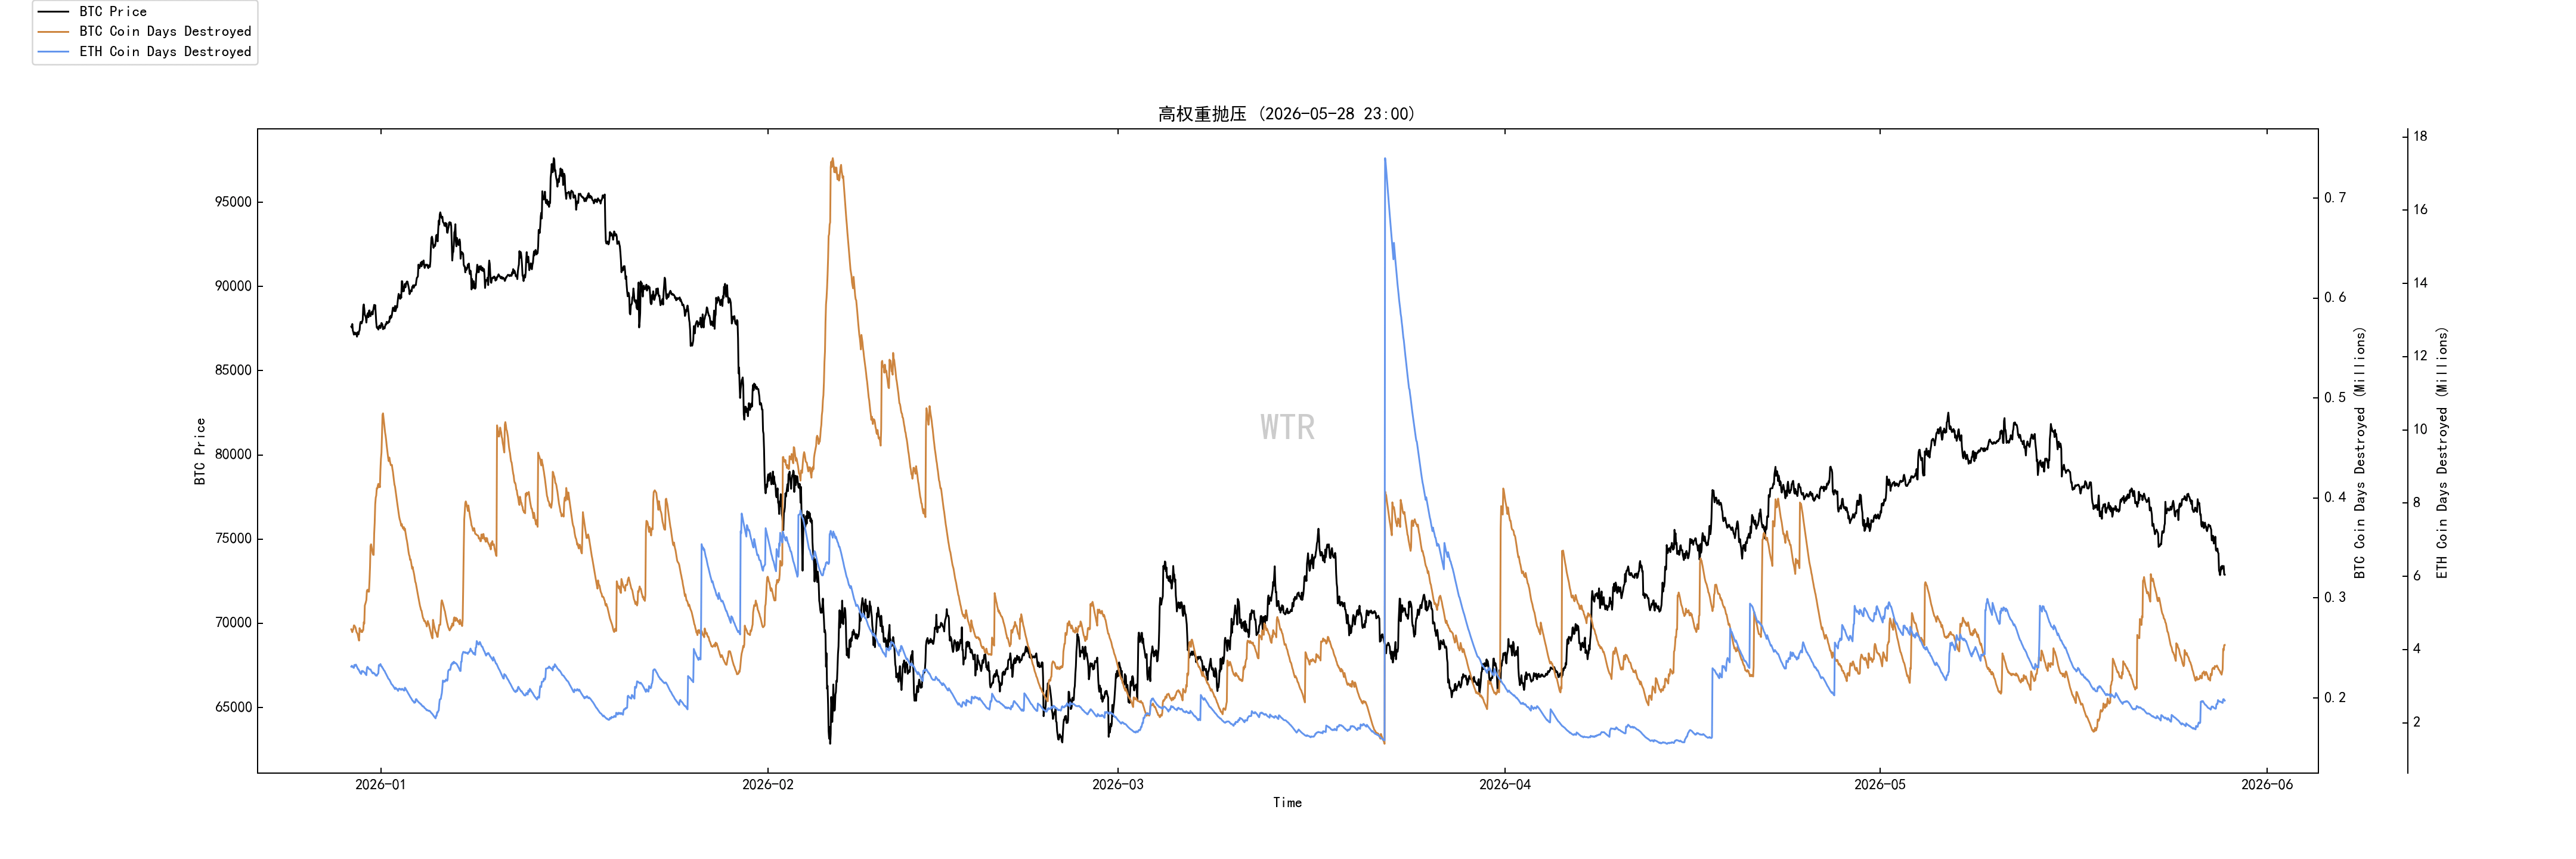 يوجد ضغط بيع عالي الترجيح على BTC بكمية قليلة.
تقييم القوة الشرائية: فقدان القوة الشرائية العالمية وقوة شراء العملات المستقرة.
(الرسم البياني: حالة القوة الشرائية العالمية)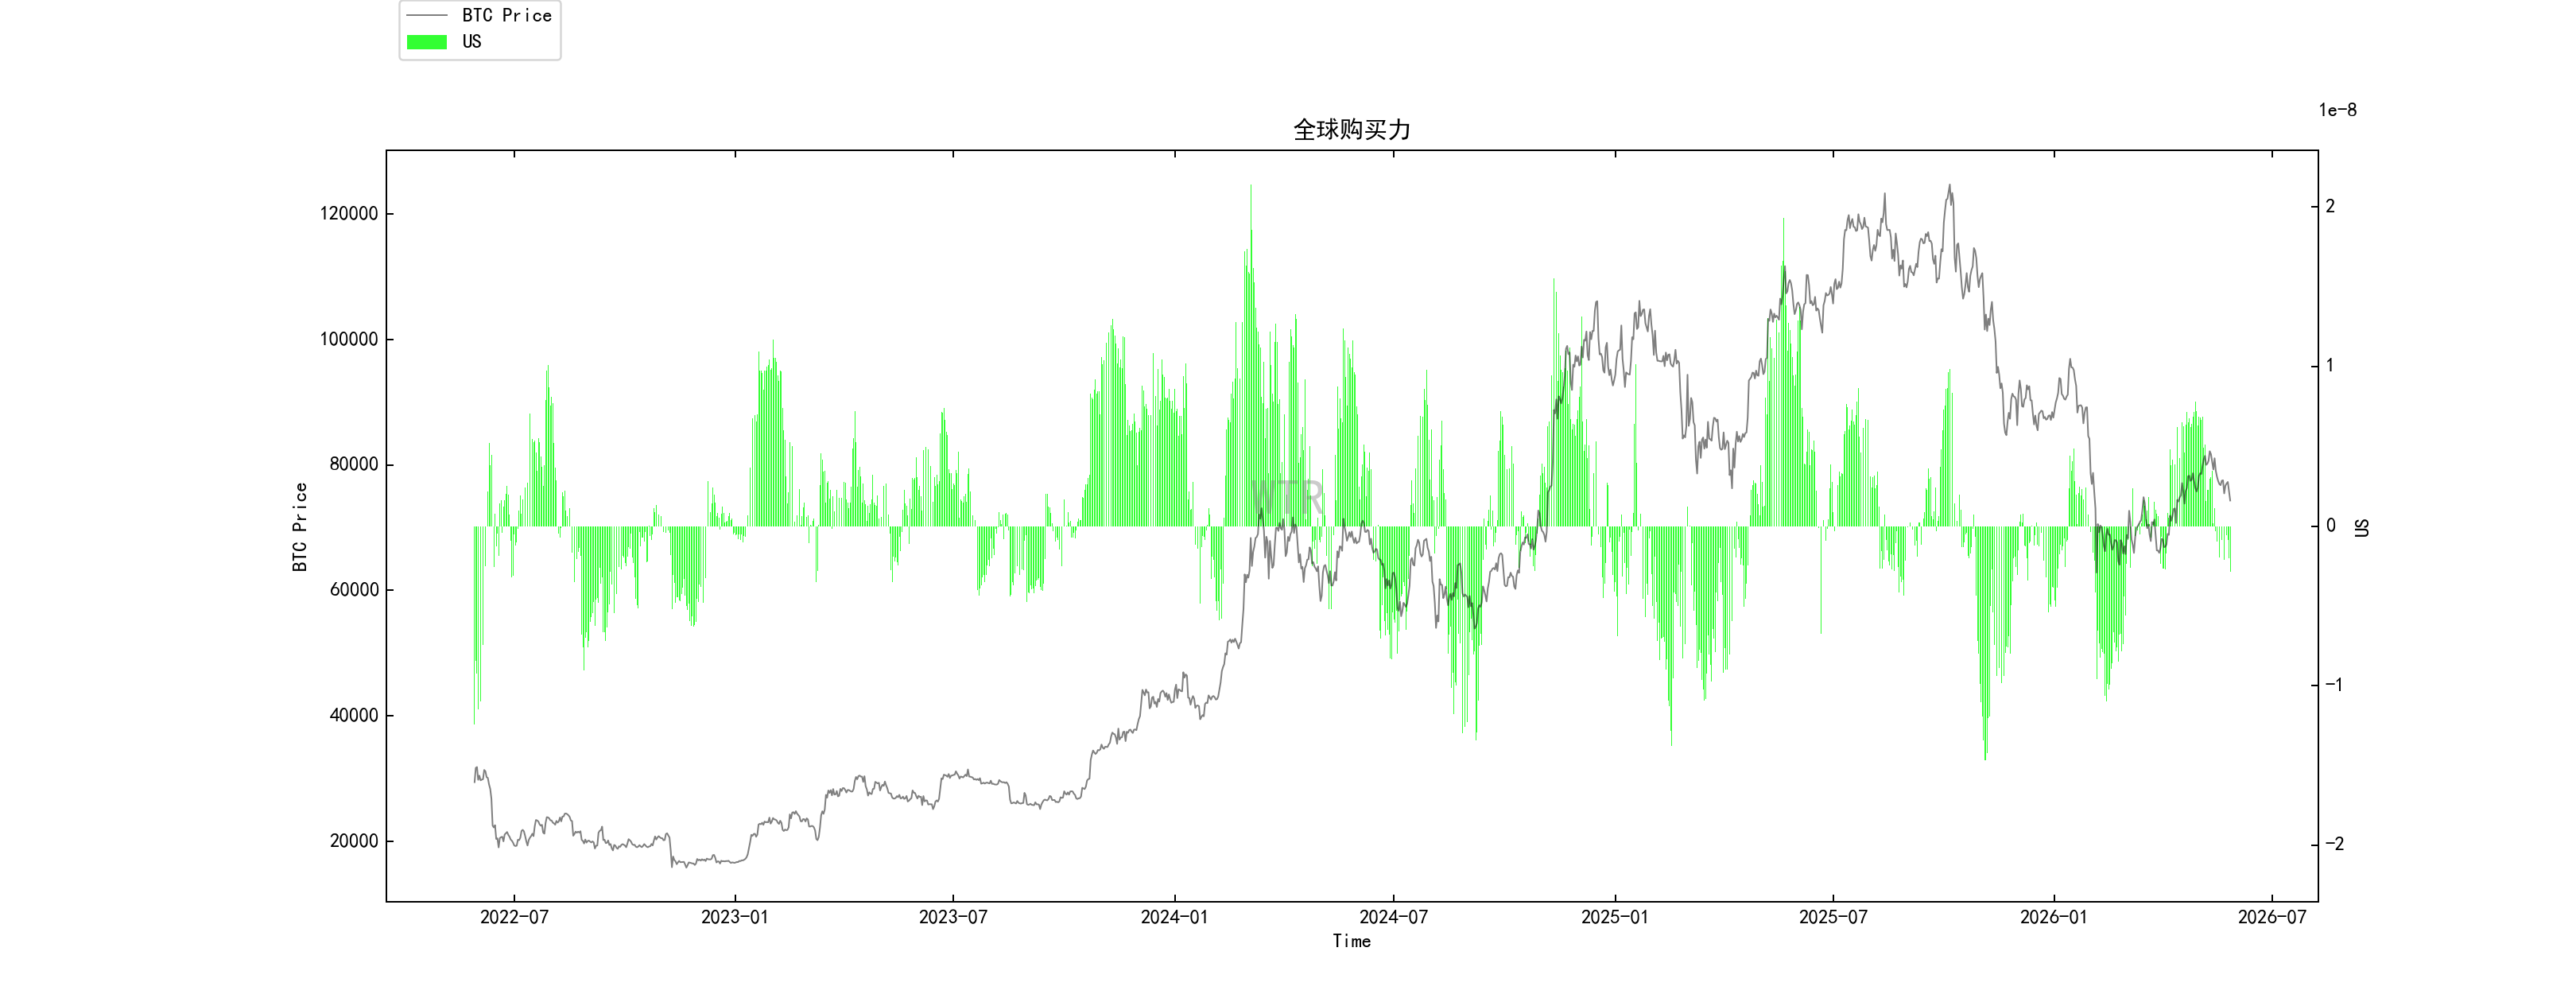 فقدان القوة الشرائية العالمية إلى قيمة سلبية.
(الرسم البياني: صافي مراكز USDC داخل البورصات)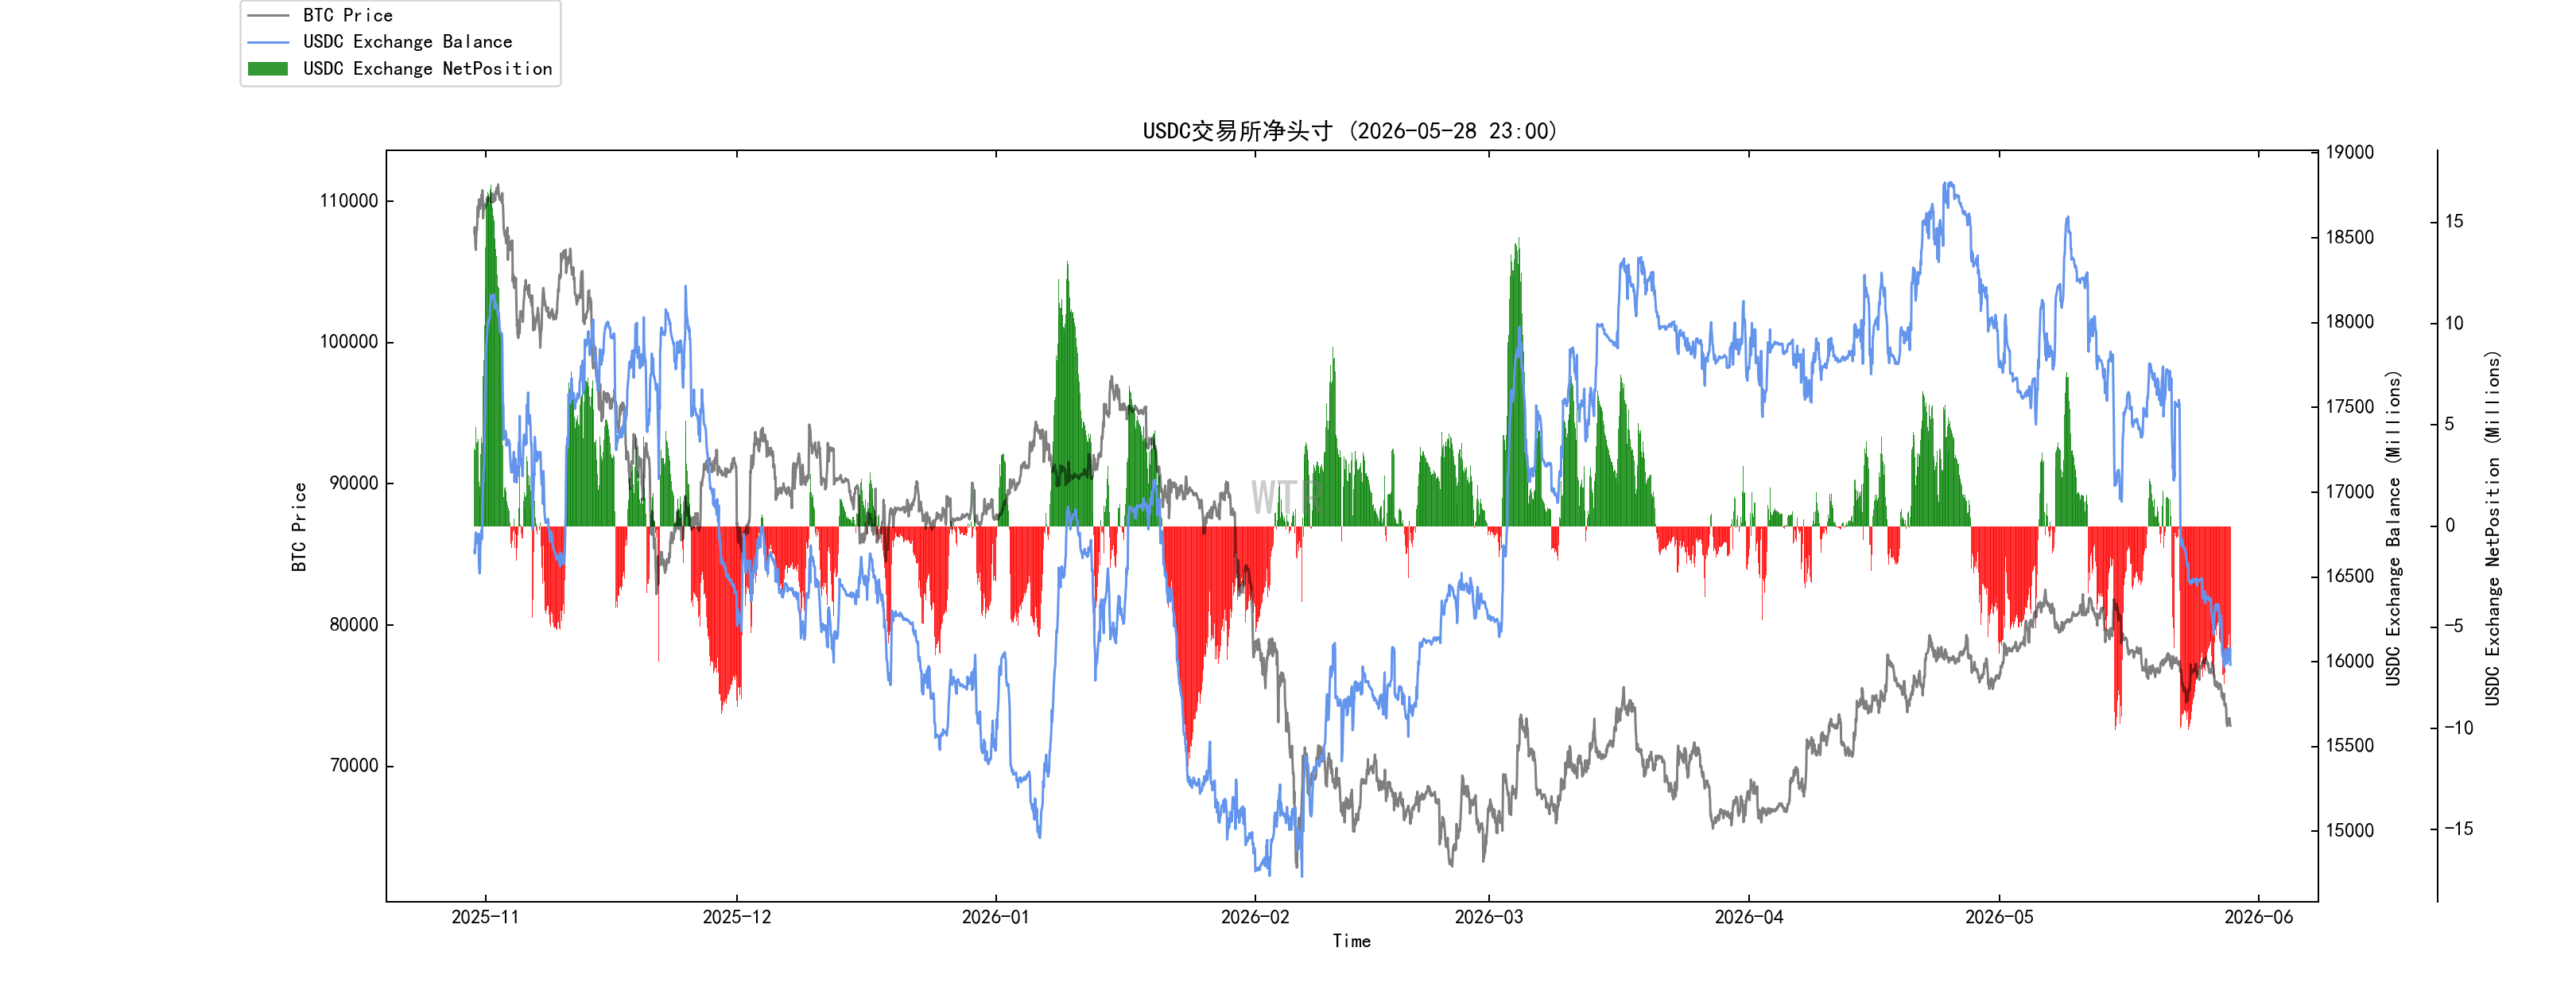
فقدان قليل للقوة الشرائية للعملات المستقرة.
ملخص هذا الأسبوع:
ملخص محور الأخبار:
التغير الأهم في السوق هذا الأسبوع هو أن تراجع أسعار النفط خفف التوتر على المدى القصير، لكن إطار الفائدة المرتفعة لم يتغير.
بعد ظهور أمل إعادة فتح مضيق هرمز، تراجعت أسعار النفط الخام من مستوياتها المرتفعة، ما خفّض قلق السوق من فقدان السيطرة على التضخم ومزيد من الزيادات في الفائدة.
لكن هذا مجرد تهدئة للمخاطر، وليس رفعها. طالما أن ممر الطاقة لم يُستعد بالكامل، سيظل سعر النفط يؤثر في توقعات التضخم، وسيواصل تقييد مساحة سياسات مجلس الاحتياطي الفيدرالي والبنك المركزي الأوروبي وبنك اليابان.
المتغير الأهم في سوق رأس المال حاليًا ما يزال هو عائدات سندات الخزانة الأمريكية والدولار.
إذا واصلت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات الحفاظ على نحو 4.5% أو أعلى، فسيتعرض تقييم أسهم النمو والتكنولوجيا والعقارات والذهب والأصول المشفرة لضغط تقييم.
إذا عاد الدولار إلى القوة، فسيضغط أيضًا على تفضيل المخاطر للأصول غير الأمريكية والسلع المشمولة بالدولار وسوق التشفير.
سوق الأسهم الأمريكية ليس في وضع صعود شامل، بل يتم دعمه من الذكاء الاصطناعي وأرباح الشركات، بينما الفائدة المرتفعة تضغط على الحد الأعلى للتقييمات. سلسلة إمداد الذكاء الاصطناعي لا تزال هي أقوى خط رئيسي، لكن تركّز السوق أعلى، ما يدل على أن الأموال لم تنتشر على نطاق واسع. إذا استمر ارتفاع عوائد سندات الخزانة، فسيتعرض أيضًا ضغط على المدى المرحلي لتصحيح تقييم أسهم التكنولوجيا عالية التقييم.
بالنسبة لسوق التشفير: لا توجد حركة مستقلة حاليًا؛ ما يزال الاتجاه يتبع تغيّر عوائد الفائدة الكلية والدولار وتدفقات أموال ETF. استمرار خروج أموال صناديق ETF الخاصة بـ BTC وETH يعني أن الشراء على المدى القصير غير كافٍ؛
ما يزال BTC أصلًا سيولاتيًا ماكرويًا، وETH يفتقر إلى عودة أموال واضحة. وSOL على الرغم من أنه أكثر مرونة، إلا أن حجمه محدود، وما يزال في جوهره يعتمد على تفضيل المخاطر الإجمالي. في هذه المرحلة لا تحتاج إلى النظر كثيرًا إلى «النظام البيئي» داخل التشفير؛ الاتجاه الذي يحدد السعر هو عوائد سندات الخزانة والدولار وأموال ETF وتفضيل المخاطر عالميًا.
تظل العملات المستقرة وRWA والأصول المُرمّزة جديرة بالمتابعة، لكن معناها ليس في المضاربة على المدى القصير، بل في إمكانية حدوث تغييرات في منظومة المدفوعات والتسوية وتداول الأوراق المالية في التمويل التقليدي. أي أن هذه الاتجاهات أقرب إلى كونها متغيرات في البنية التحتية لسوق رأس المال، وليس محفزات سعرية قصيرة الأجل.
رؤية طويلة الأجل على السلسلة:
بنية BTC على السلسلة حاليًا أفضل من أداء السعر.
الحصص طويلة الأجل في ازدياد، والمضاربون على المدى القصير في انخفاض، والمعروض العائم يتقلص—وهذا يشكل أساس هيكل القاع للمدى المتوسط.
لكن ما تزال أموال ETF في حالة خروج، وما تزال الحيتان الكبيرة داخل البورصات تميل للتدفق إلى الداخل، والحيتان طويلة الأجل غير السائلة لا تقدم دفاعًا حازمًا، وما تزال خطوط تكاليف المدى القصير تضغط على السعر.
لذلك لا يمكننا الآن الاكتفاء بالنظرة الإيجابية البحتة، ولا حاجة أيضًا لتشاؤم شديد. السوق في مرحلة انتقالية نموذجية جدًا: على السلسلة بدأت تتوفر شروط القاع، لكن جانب السيولة لم يقدّم تأكيد الانعكاس بعد.
على المدى القصير: هل يمكن لـ 77,800 دولار أن يُصان/يثبت؟
على المدى المتوسط: هل ستعود صناديق ETF لتدفق الأموال للداخل؟
الاتجاه الأكبر: هل ستتراجع عوائد سندات الخزانة الأمريكية والدولار؟
تحديد مسار السوق: هذا سوق تصبح فيه الحصص أخف تدريجيًا، بينما الأموال ما تزال باردة نسبيًا. لقد ظهرت ملامح القاع، لكن تمويل بدء الاتجاه لم يحضر بعد. قبل أن يتوقف ETF عن التدفق إلى الخارج، وتوقّف الحيتان الكبيرة عن تدفقها إلى البورصة، وقبل أن يستقر BTC فوق خط تكاليف المدى القصير، لا يمكن التعامل مع أي ارتدادات إلا كـ «إصلاح ضعيف».
استكشاف منتصف المدة على السلسلة:
انكماش تقييم USDC، تراجع أموال مساء/أمريكا (美盘) وانخفاض قوة الشراء.
تراجع جماعي للأموال الإضافية، وانخفاض العملات المستقرة والكمية المتاحة للعرض بشكل متزامن.
ارتفاع إيداعات/شحن BTC للبورصات، والسوق حاليًا يميل إلى وضعية ضغط.
توسع تدفق حصص الخسارة، ومن ثم يجب توخي الحذر عند اتخاذ الحكم.
حصص الخسارة تظهر حالة إطلاق هيكلي.
تحديد مسار السوق: ضغط، ثم تصفية. الأموال تتراجع حاليًا، والأوراق الخاسرة تُفرج (عن طريق البيع/التسليم)، والسوق في مرحلة ضغط وتصفية.
مراقبة قصيرة الأجل على السلسلة:
تقييم المشتقات: معامل المخاطر ضمن المنطقة الخضراء، ومخاطر المشتقات منخفضة.
العناوين النشطة الجديدة في مستوى منخفض.
تقييم حالة المعنويات: تردد.
المراكز الصافية لـ BTC وETH داخل البورصات في حالة تدفقات داخلية وتراكمية.
فقدان القوة الشرائية العالمية وقوة شراء العملات المستقرة.
تحديد مسار السوق: اختبر السوق خط تكاليف حاملي المدى القصير (78K) الأسبوع الماضي ثم انعكس إلى الأسفل، لكن عمليًا لم يكن الانخفاض كبيرًا. لهذا تتوقع السوق هذا الأسبوع أن تتذبذب عند الأسعار الحالية مرارًا، واحتمال أن يتقلب الاتجاه فجأة إلى هبوط حاد منخفض.
تنبيه بالمخاطر: ما ورد أعلاه هو مجرد نقاش واستكشاف في السوق ولا يشكل توصية موجهة للاستثمار؛ يُرجى التعامل بحذر والوقاية من مخاطر «البجعة السوداء» في السوق. يقدم هذا التقرير لمعهد «WTR».
مرحبًا بكم في متابعتنا: