
لم أفكر حقًا كثيرًا في رسوم إدارة الأصول.
هذا هو، إذا كان شخص آخر يدير أموالي، فلا بد أن تكون هناك رسوم. لقد انتهيت من ذلك حينها.
لكن مؤخرًا، كنت أنظر في اتجاه DeFAI، خاصةً @OpenLedger وقد بدأت أعيد التفكير في هذا الجانب.
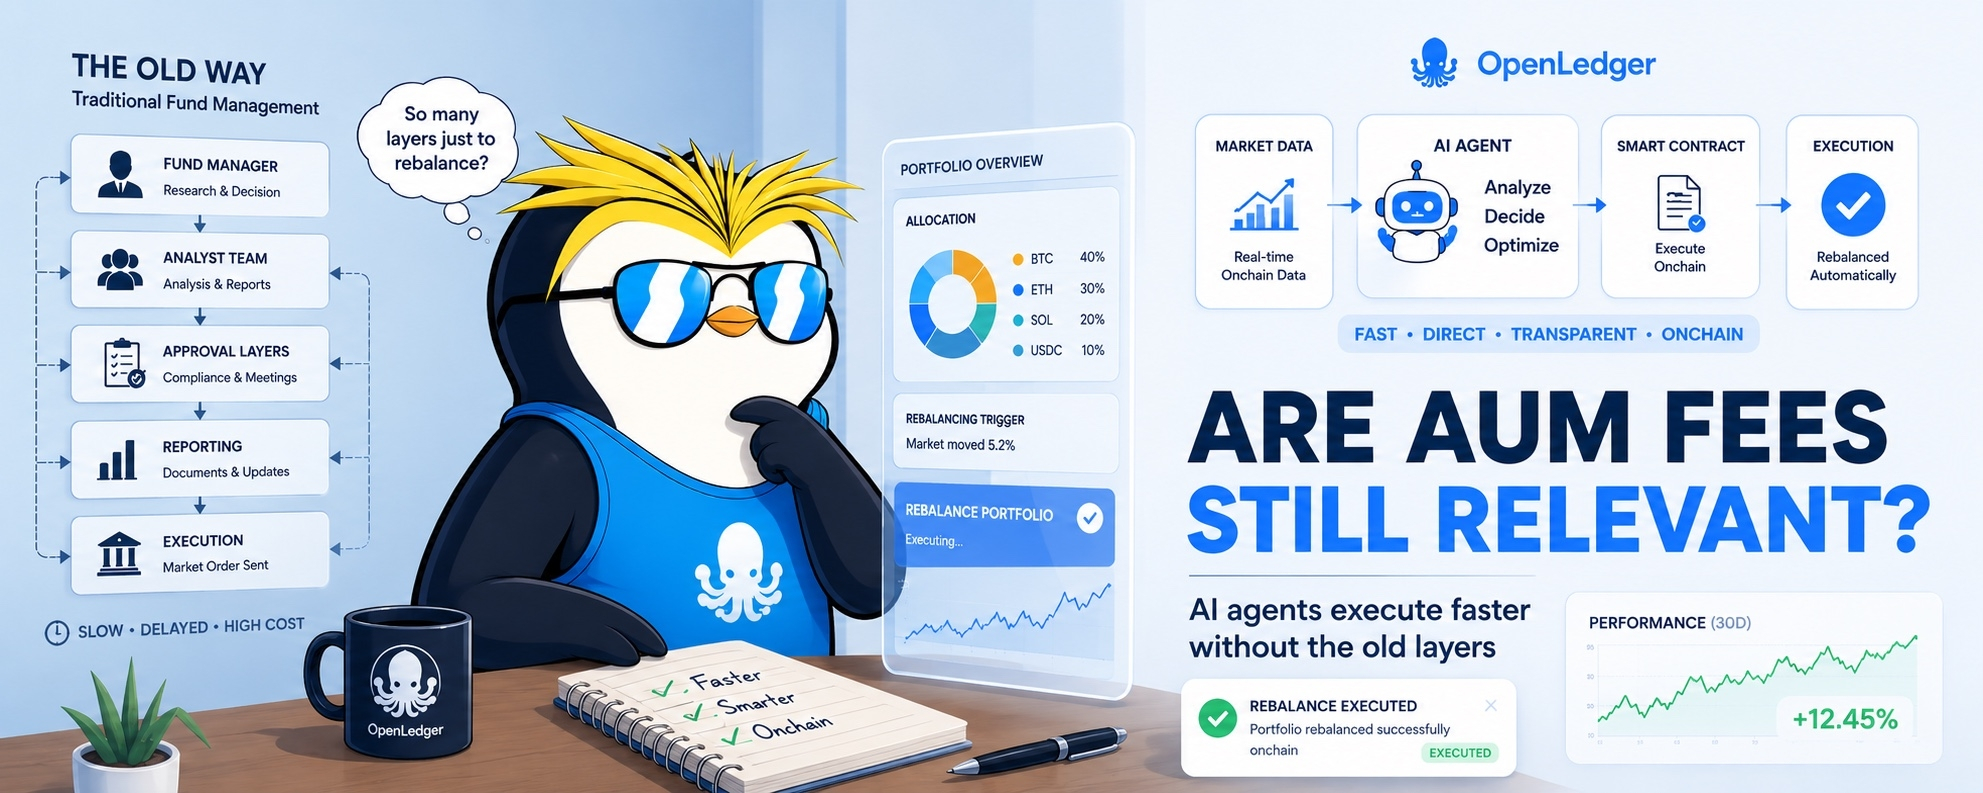
يتضح أن التمويل التقليدي لديه الكثير من الطبقات. مدراء الصناديق، المحللون، الموافقات، التقارير، كل شيء. ثم تصل النتائج إلينا. وكل ذلك له تكلفة، من خلال رسوم إدارة الأصول.
رأيت مثالًا صغيرًا، يتعلق بإعادة توازن الحافظة.
في النظام القديم، كان هناك شعور بالانتظار. لم يكن فوريًا. أحيانًا كانت السوق تتغير، لكن التنفيذ لا يزال متأخرًا.
بحسب ما فهمته من #OpenLedger فهم يدفعون إلى نموذج مختلف.
عوامل ذكاء اصطناعي تعمل فوق العقود الذكية. بحيث يمكنها قراءة الشروط، والالتزام بالقواعد، ثم تنفيذ ذلك على السلسلة بأنفسها. لا توجد حاجة لمجال كبير من الوسطاء.
عندها بدأت أفكر: إذا كان الأمر كذلك، فمقابل ماذا تُدفع رسوم إدارة الأصول (AUM) حقًا؟
السبب هو أن الوظيفة التي كانت تُنتج الرسوم في السابق قد استولى عليها النظام الآن.
وما أعيشه ليس مجرد موضوع الرسوم.
الأمر لا يتعلق فقط بأن كل شيء أسرع وأكثر مباشرة وأكثر وضوحًا لأن ذلك يتم على السلسلة (onchain).
$OPEN يبدو أنه يتحرك في هذا الاتجاه.
ليس الأمر مجرد ذكاء اصطناعي للمساعدة في التحليل، بل إنه يغيّر تدريجيًا الطريقة القديمة التي كنا ننظر بها إلى إدارة الصناديق، بما في ذلك رسوم إدارة الأصول (AUM) التي كانت تبدو في السابق معقولة جدًا.