المستهلكين الأمريكيين في حالة انهيار.
وهذا الرسم البياني يخبرك بكل شيء لا تريد الاحتياطي الفيدرالي قوله بصوت عالٍ.
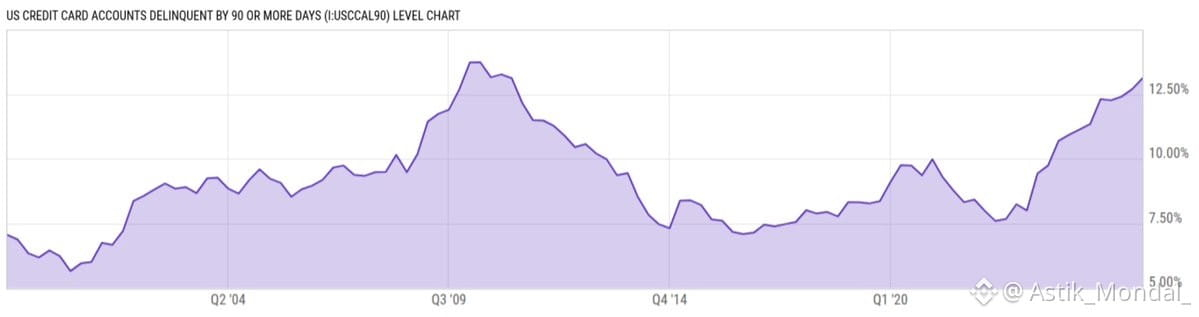
حسابات بطاقات الائتمان المتأخرة لأكثر من 90 يومًا وصلت إلى 13.1%.
هذه أعلى نسبة منذ 15 عامًا.
نحن الآن على بعد خطوات من الرقم القياسي التاريخي الذي تم تسجيله خلال أسوأ أزمة مالية منذ الكساد الكبير.
دع ذلك يتجذر في ذهنك.
ليس تحذيرًا من ركود.
ليس مؤشرًا رائدًا.
هذه رقم متأخر مما يعني أن الضرر قد حدث بالفعل.
هؤلاء الناس فاتتهم الدفعة. ثم فاتتهم دفعة أخرى. ثم فاتتهم دفعة ثالثة.
90 يومًا ليست مجرد زلة. إنها انهيار.
انظر إلى الرسم البياني.
آخر مرة كنا هنا كانت في 2009 عندما كانت البطالة تتزايد، والبنوك كانت تفشل، والحكومة كانت تكتب شيكات إنقاذ بمليارات الدولارات.
ما هو العذر هذه المرة؟
تحتاج رواية "الهبوط الناعم" إلى الإجابة على هذا الرسم البياني.
لأنك لا تحصل على 13.1% تأخر في الدفع في اقتصاد صحي.
تحصل عليه عندما يكون الناس الحقيقيون - وليس نقاط بيانات - قد نفد منهم الطريق تمامًا.
المدخرات انتهت. الحد الائتماني تم الوصول إليه. لا يوجد وسادة متبقية.
هذا ما يحدث عندما يستمر التضخم في الارتفاع لمدة 3 سنوات متتالية
وحل الاحتياطي الفيدرالي هو جعل الاقتراض أكثر تكلفة.
تم ضغط المستهلكين من كلا الجانبين.
الأسعار مرتفعة. الأسعار المرتفعة. الأجور لم تواكب.
كانت المعادلة دائمًا ستنتهي هنا.
سوق الأسهم بالقرب من أعلى المستويات التاريخية.
تأخر بطاقات الائتمان قريب من أعلى المستويات التاريخية.
كلا الأمرين صحيحان في نفس الوقت.
أحدهما يكذب بشأن صحة هذه الاقتصاد.
راقب الإنفاق الاستهلاكي. راقب البنوك الإقليمية التي لديها تعرض كبير لبطاقات الائتمان.
وارقب ما يحدث لأرقام إنفاق التجزئة خلال الربعين القادمين.
الشقوق في الأساس لا تبقى مخفية إلى الأبد.
#CreditCrisis #Recession #MacroEconomics #FederalReserve #Finance
وهذا الرسم البياني يخبرك بكل شيء لا تريد الاحتياطي الفيدرالي قوله بصوت عالٍ.
حسابات بطاقات الائتمان المتأخرة لأكثر من 90 يومًا وصلت إلى 13.1%.
هذه أعلى نسبة منذ 15 عامًا.
نحن الآن على بعد خطوات من الرقم القياسي التاريخي الذي تم تسجيله خلال أسوأ أزمة مالية منذ الكساد الكبير.
دع ذلك يتجذر في ذهنك.
ليس تحذيرًا من ركود.
ليس مؤشرًا رائدًا.
هذه رقم متأخر مما يعني أن الضرر قد حدث بالفعل.
هؤلاء الناس فاتتهم الدفعة. ثم فاتتهم دفعة أخرى. ثم فاتتهم دفعة ثالثة.
90 يومًا ليست مجرد زلة. إنها انهيار.
انظر إلى الرسم البياني.
آخر مرة كنا هنا كانت في 2009 عندما كانت البطالة تتزايد، والبنوك كانت تفشل، والحكومة كانت تكتب شيكات إنقاذ بمليارات الدولارات.
ما هو العذر هذه المرة؟
تحتاج رواية "الهبوط الناعم" إلى الإجابة على هذا الرسم البياني.
لأنك لا تحصل على 13.1% تأخر في الدفع في اقتصاد صحي.
تحصل عليه عندما يكون الناس الحقيقيون - وليس نقاط بيانات - قد نفد منهم الطريق تمامًا.
المدخرات انتهت. الحد الائتماني تم الوصول إليه. لا يوجد وسادة متبقية.
هذا ما يحدث عندما يستمر التضخم في الارتفاع لمدة 3 سنوات متتالية
وحل الاحتياطي الفيدرالي هو جعل الاقتراض أكثر تكلفة.
تم ضغط المستهلكين من كلا الجانبين.
الأسعار مرتفعة. الأسعار المرتفعة. الأجور لم تواكب.
كانت المعادلة دائمًا ستنتهي هنا.
سوق الأسهم بالقرب من أعلى المستويات التاريخية.
تأخر بطاقات الائتمان قريب من أعلى المستويات التاريخية.
كلا الأمرين صحيحان في نفس الوقت.
أحدهما يكذب بشأن صحة هذه الاقتصاد.
راقب الإنفاق الاستهلاكي. راقب البنوك الإقليمية التي لديها تعرض كبير لبطاقات الائتمان.
وارقب ما يحدث لأرقام إنفاق التجزئة خلال الربعين القادمين.
الشقوق في الأساس لا تبقى مخفية إلى الأبد.
#CreditCrisis #Recession #MacroEconomics #FederalReserve #Finance