


لفترة، كان 'اشترِ الماغ 7' يبدو كصفقة واحدة.
لم يعد كذلك.
انظر إلى التقييمات.
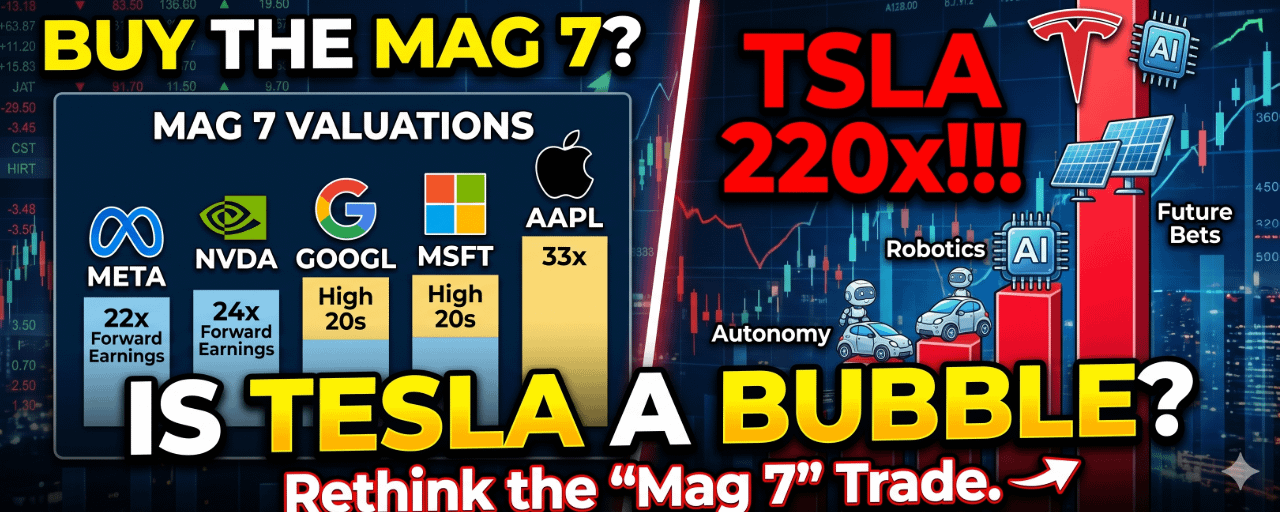
تتداول META حول 22x الأرباح المستقبلية. NVDA بالقرب من 24x. GOOGL و MSFT في العشرينات العليا. حتى AAPL، التي تبلغ تقريبًا 33x، يمكن أن تعتمد على هوامشها ووضعها كآلة نقدية.
ثم هناك تسلا.
حوالي 220x الأرباح المستقبلية.
هذا ليس فقط مكلفًا - إنه في فئة مختلفة تمامًا.
بقية شركات التكنولوجيا الكبرى تتم تسعيرها بناءً على قوة الأرباح الحالية بالإضافة إلى إمكانيات الذكاء الاصطناعي. يتم تسعير تسلا تقريبًا بالكامل بناءً على ما يعتقد المستثمرون أنه قد تصبح عليه.
هذا التمييز يهم.
تقدّر شركة GuruFocus القيمة الجوهرية لتسلا بـ 286.58 دولاراً، بينما كان السهم يتداول مؤخراً فوق 420 دولاراً. هذه فجوة كبيرة إذا كنت تثق بنماذج التقييم التقليدية.
يبدو أن وول ستريت منقسمة أيضاً.
ترى UBS أن هناك جانباً سلبياً. اتخذت مورغان ستانلي موقفاً أكثر حذراً. ما زالت Wedbush متفائلة—لكن حتى سيناريو الصعود يعتمد بدرجة كبيرة على أن تصبح الاستقلالية والروبوتات أعمالاً حقيقية، لا مجرد روايات.
وهناك أيضاً نشاط المطلعين.
باع كبير المسؤولين الماليين في تسلا، فايبهف تانيجا، أسهماً مؤخراً. إن بيع المطلعين وحده لا يعني تلقائياً وجود مشكلة—فالمسؤولون التنفيذيون يبيعون لعدد من الأسباب—لكن عندما يكون السهم بالفعل يتداول عند مضاعفات مرتفعة للغاية، ينتبه الناس.
هذه هي المشكلة الأساسية حقاً.
قد تنمو تسلا بالتأكيد لتواكب تقييم اليوم إذا نجحت الاستقلالية على نطاق واسع.
ولكن ماذا لو لم يحدث ذلك؟
هناك مساحة أقل بكثير للخطأ هنا مقارنة ببقية شركات «الماغ 7».
النقطة الأهم: على المستثمرين التوقف عن التعامل مع «السبعة الكبار» كأصل استثماري واحد.
إنها سبع شركات مختلفة جداً، مع مخاطر تقييم مختلفة جداً.
وجهة نظر جريئة: إذا هدأت صفقة الذكاء الاصطناعي وأُعيد ضبط توقعات النمو، فمن المرجح أن تواجه تسلا أصعب هبوط.
أي اسم من «الماغ 7» يبدو مبالغاً في تقييمه أكثر برأيك الآن؟
#PostonTradFi #MagnificentSeven #stockmarket #TradFi #TSLA