


النقاط الأساسية
تقدم السيولة الحقيقية منظورًا أوضح لفهم سيولة الرموز، مما يساعد على التمييز بين حجم العرض المتاح بشكل سطحي والعرض الفعلي القابل للتداول في السوق.
عندما تكون السيولة الحقيقية منخفضة، إذا لم يتمكن السوق من فهم ديناميكيات العرض الأساسية بشكل كافٍ، قد تحدث تشوهات في اكتشاف الأسعار، والتقلبات، ومؤشرات التقييم مثل القيمة السوقية و FDV.
لذا، دمج تحليل السيولة الحقيقية مع مراجعة نموذج الاقتصاد الرمزي، والبيانات على السلسلة، وخطط الإطلاق يمكن أن يساعد المستخدمين في تقييم الرموز والسلوك في السوق بشكل أكثر شمولية وفاعلية.
أصدرت باينانس ريسيرش سابقاً تقريراً (من انخفاض السيولة إلى FDV المرتفع: كيف وصل سوق العملات المشفرة إلى هذه المرحلة؟)، ولاحظت الأوساط المجتمعية باستمرار وجود سيولة حقيقية منخفضة نسبياً لدى بعض المشاريع عند إدراجها. وهذا لا يعني بالضرورة أنها سلبية في كل الحالات، لكن انخفاض السيولة الحقيقية قد يؤدي إلى اكتشاف سعر غير طبيعي، وتذبذب أعلى، بالإضافة إلى مؤشرات قيمة سوقية أو تقييمات "قابلة للتخفيف بالكامل" قد تكون مضلِّلة.
تشرح هذه المقالة ما هي السيولة الحقيقية، ولماذا هي مهمة، وكيف يمكن للمستخدمين والجهات المطوّرة التعامل مع إدراج الرمز بمزيد من الشفافية والفهم الأكثر اكتمالاً.
ما هي السيولة الحقيقية؟
تشير السيولة الحقيقية إلى الجزء من إمداد الرمز الذي يمكن أن يتم تداولها بنشاط فعلياً في الأسواق العامة.
في الأسواق المالية التقليدية، يشبه ذلك مفهوم الأسهم الحرة التداول أو الأسهم المتداولة للعامة، أي الأسهم المتاحة للتداول العام بعد استبعاد الأسهم المقيدة وحيازة المطلعين وحيازة استراتيجية. وفي أسواق العملات المشفرة، قد توجد تفرقة مماثلة بين الرموز التي تُحسب ضمن العرض المتداول والرموز التي تكون فعلاً قابلة للتداول.
على الرغم من أن كمية العرض المتداول التي يتم الإفصاح عنها تعكس الإمداد المفترض أنه في حالة تداول، فإن السيولة الحقيقية تعكس الإمداد الفعلي القابل للتداول. كلما زادت الفجوة بينهما، زادت احتمالية المبالغة في تقدير سيولة الرمز الحقيقية.
تُعد السيولة الحقيقية أقرب إلى كونها تقديراً وليس معادلة دقيقة. عند تقييم مقدار الإمداد الذي يمكن أن يُستخدم فعلاً للتداول النشط، يمكن للمستخدمين مراعاة عوامل مثل الإمداد المُقيّد، وترتيبات الاستحقاق، والرموز المحتفظ بها في خزائن أو محافظ الجهة المالكة/المشروع، وحالات المشاركة في الرهن، وتركيز الحامليين.
عملياً، يمكن أيضاً اعتبار أرصدة السوق التي يمكن ملاحظتها كمرجع تقريبي:
تقدير السيولة الحقيقية ≈ رصيد مجمعات سيولة DEX + رصيد CEX
هذا ليس أسلوباً مثالياً لقياس السيولة، لأن أرصدة البورصات ومجمعات السيولة والخزائن ومحافظ الرهن وسلوك الحاملين على المدى الطويل تتغير مع مرور الوقت. ومع ذلك، يمكنه أن يساعد المستخدمين على التمييز بشكل أفضل بين كمية العرض المتداول المُفصح عنها ظاهرياً والجزء الفعلي المتاح للتداول النشط.
قد تظهر سيولة حقيقية منخفضة في الحالات التالية:
يحتفظ به جزء كبير من الداخلين أو المؤسسات مثل الجمعيات/المؤسسات الخيرية أو المحافظ الخزنية أو حاملو المدى الطويل
يُستخدم جزء أكبر من الإمداد المتداول في ترتيبات توفير السيولة
يقل عدد الرموز المتاحة للتداول الحر بسبب الرهن، أو فترات الاستحقاق، أو أقفال النظام البيئي، أو خطط الـ airdrop
تتركز السيولة في عدد قليل من منصات التداول أو مجمعات السيولة
يسيطر عدد قليل من الكبار على معظم السيولة المتاحة، وغالباً ما لا يقومون بالتداول
لا يعني انخفاض السيولة الحقيقية بحد ذاته دائماً أمراً سلبياً. فقد يعكس ترتيبات توزيع الرموز في المراحل المبكرة، أو مواءمة الحوافز طويلة الأجل، أو المشاركة في الرهن، أو استراتيجية الخزينة. لكن عندما يقترن ذلك بإفصاحات محدودة، أو تركّز في الحيازة، أو FDV مرتفع، أو قدر كبير من الإطلاق المتوقع قريباً، فقد يتحول إلى عامل مخاطر مهم يحتاجه المستخدمون في حساباتهم.
أثر بيئة السيولة الحقيقية المنخفضة
لفهم ذلك بشكل أكثر حدسية، يمكن تصور سيناريو توضيحي مبسط: يحدث تداول الرمز في مراحله المبكرة في بيئة تكون فيها السيولة الحقيقية أرقّ. في مثل هذه الحالة، حتى لو لم تكن أحجام الشراء كبيرة، قد ترتفع الأسعار بشكل ملحوظ، مما يؤدي إلى تضخيم القيمة السوقية الضمنية أو تقييم FDV (التقييم المخفف بالكامل). ومع ذلك، إذا لم تظهر لاحقاً حاجة/طلب أوسع، أو إذا زادت إتاحة تداول الرمز عبر إطلاق لاحق يرفع المعروض المتداول بشكل ملحوظ، فقد يشهد السعر تراجعاً مع توسع السيولة. سنفكك تأثير بيئة السيولة المنخفضة بالتفصيل أكثر فيما يلي.
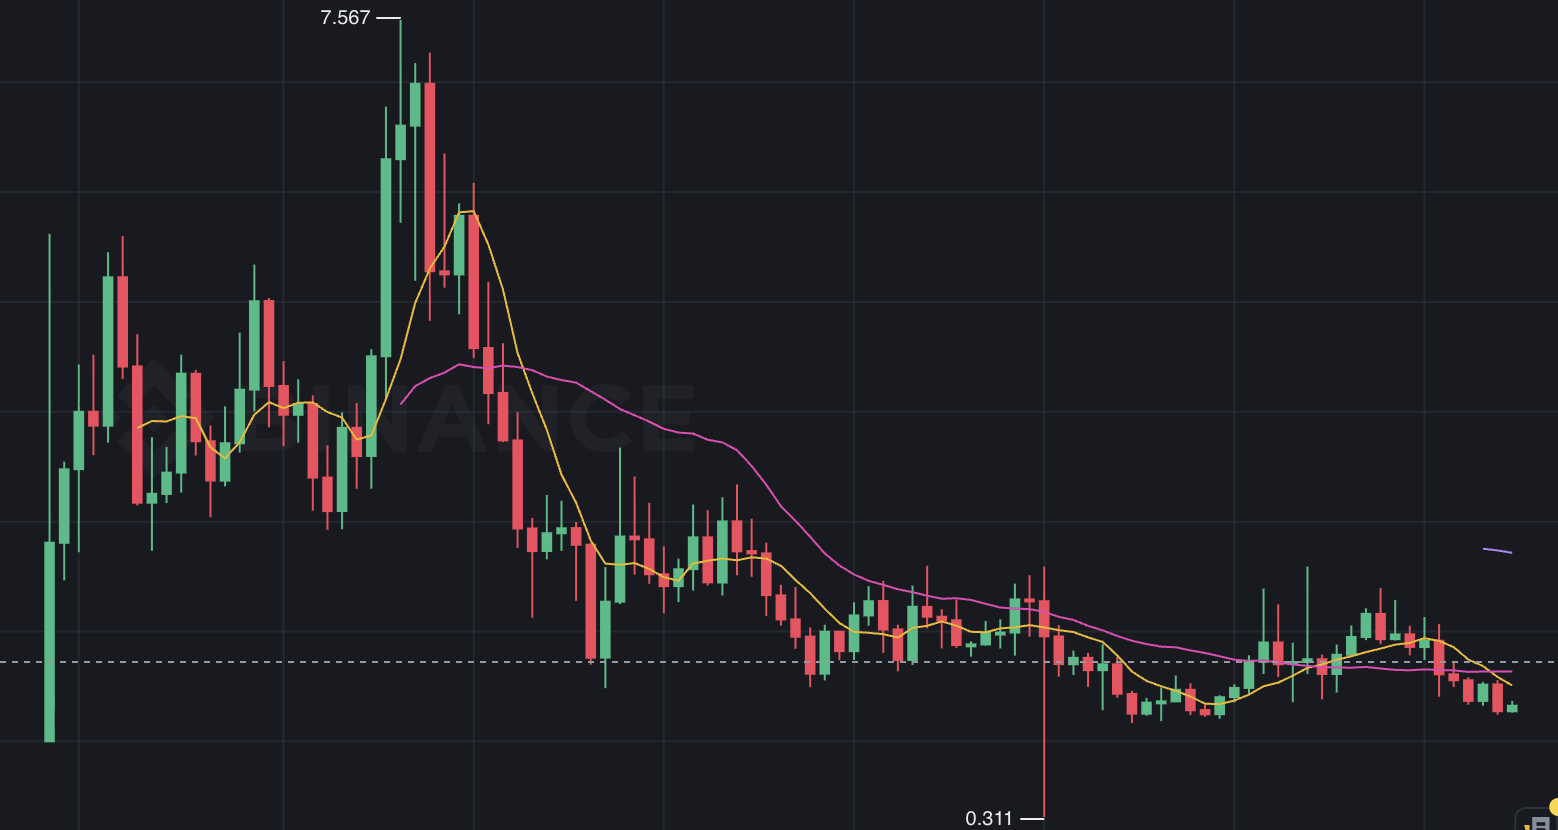
مثال توضيحي: عندما تكون السيولة الحقيقية أرق، قد تتسم حركة أسعار المراحل المبكرة بتذبذب أكبر وقد يكون من الصعب أن تعكس احتياجات السوق الأوسع؛ مع زيادة العرض، قد تكون هناك مخاطر بأن يتراجع السعر.
اكتشاف سعر غير طبيعي
يعتمد اكتشاف السعر العادل على مشاركة واسعة من السوق، وإمداد قابل للتداول كافٍ، ومعلومات شفافة.
عندما يكون لدى السوق جزء صغير فقط من الإمداد في تداول نشط، قد لا يعكس السعر بشكل كافٍ إجمالي طلب السوق. بدلاً من ذلك، قد تتشكل الأسعار تحت تأثير عدد قليل من المحافظ، أو سيولة مركّزة، أو دعم سيولة مقدم من أطراف مشاركة محددة، أو عوامل مرتبطة بعملية الإدراج.
في بيئة سيولة حقيقية منخفضة، قد يؤدي حتى حجم شراء غير كبير إلى رفع السعر بشكل ملحوظ، واستنتاج FDV أكبر دون وجود تحقق واسع من السوق.
تذبذب أعلى
قد تؤدي أيضاً السيولة الحقيقية المتدنية إلى تذبذب أعلى. عندما تكون هناك إتاحة محدودة للمعروض القابل للتداول، قد تؤثر الأوامر الصغيرة نسبياً على السعر بشكل غير متناسب.
عادةً ما يؤدي ذلك إلى فروق أسعار أوسع، وزيادة في الانزلاق، وتذبذبات أشد في الأسعار، واستجابة أقوى للأخبار ومشاعر السوق أو أحداث الإطلاق. لذلك يصبح من الصعب على المستخدمين التمييز بين الطلب المستمر والتغيرات في السعر الناتجة عن سيولة قصيرة الأجل.
أداء القيمة السوقية المُضلِّل
تُعد القيمة السوقية وFDV مؤشرين مفيدين، لكن عندما يتشكل السعر بناءً على سيولة حقيقية أرقّ، قد ينخفض محتوى المعلومات لهذه المؤشرات.
على سبيل المثال، قد يؤدي وجود عدد قليل من أوامر الشراء إلى رفع سعر الرمز، ثم يؤدي هذا السعر لاحقاً إلى تضخيم القيمة السوقية المحسوبة استناداً إلى المعروض المتداول، وكذلك FDV المحسوبة استناداً إلى إجمالي العرض. في هذه الحالة قد تُبالغ التقييمات الظاهرية في تقدير تدفقات الأموال الداخلة الفعلية أو عمق السوق. لذلك ينبغي تفسير القيمة السوقية وFDV جنباً إلى جنب مع السيولة الحقيقية، وعمق السيولة، وتركيز حاملي الرمز، وخطط الإطلاق القادمة.
مخاطر فتح الرمز
عندما تكون السيولة الحقيقية المتدنية ناتجة عن معروض مُقيَّد، يصبح الإطلاق في المستقبل عاملاً ينبغي التركيز عليه.
قد يأتي ضغط بيع محتمل من المستثمرين الأوائل، أو تخصيصات الفريق، أو محافظ الخزينة، أو خطط إصدار/إطلاق الرموز. في بعض الحالات، حتى لو لم تكن الرموز قد دخلت فعلاً حيز التداول بعد، يمكن أن تؤثر توقعات السوق بشأن الإطلاق في السعر، خصوصاً عندما تكون الإفصاحات ذات الصلة محدودة أو غير واضحة.
كيف يقيّم المستخدمون السيولة الحقيقية المتدنية؟
لا ينبغي للمستخدمين الاعتماد فقط على القيمة السوقية الظاهرية أو FDV أو أداء السعر قصير الأجل. قد تشمل التقييمات الأكثر اكتمالاً:
مراجعة نموذج اقتصاديات الرمز، وجدول توزيع الرموز، وترتيبات الاستحقاق، وجدول مواعيد الإطلاق
مقارنة كمية العرض المتداول التي تفصح عنها الجهة مع مؤشرات السيولة الحقيقية، مثل أرصدة البورصات، وأرصدة مجمعات السيولة في DEX، وتوزيع المحافظ على السلسلة، وتركيز الحامليين
تقييم ما إذا كان العرض مُركّزاً في عدد قليل من المحافظ أو منصات التداول أو مجمعات السيولة
التركيز على الرموز ذات التدفقات الواردة الملحوظة إلى البورصات، لأن ذلك قد يؤثر على السيولة قصيرة الأجل وديناميكيات السعر
استخدام منصات بيانات طرف ثالث لفهم أفضل لتوزيع المحافظ، واتجاهات تدفق الرموز، ومخاطر التركّز
الاستناد إلى إفصاحات المشروع، والورقة البيضاء، ومعهد أبحاث باينانس، ومواد DD Hub، وغيرها من المعلومات المتاحة علناً
وكما هو الحال دائماً، يجب على المستخدمين إجراءبحثهم الخاص. قد تكون نماذج اقتصاديات الرمز معقدة، ولا توجد أي مؤشّر واحد يمكنه وحده الإحاطة بجودة أو مخاطر إدراج الرمز بشكل كامل.
نصائح للجهات المشرفة على المشروع
بالنسبة للجهة المطوّرة للمشروع، يمكن أن تساعد الإفصاحات الأكثر وضوحاً المشاركين في السوق على فهم ديناميكيات العرض الكامنة خلف الرمز بشكل أفضل. لذلك يمكن للمشروع النظر في رفع مستوى الشفافية في جوانب مثل: زيادة العرض المتداول الأولي، وافتراضات السيولة الحقيقية، وتوزيع الرموز، وترتيبات الاستحقاق، وجدول الإطلاق، وعدد رموز خزينة التمويل، وترتيبات السيولة، ومشاركة الإقفال/الرهان، وبنية الهدايا/airdrops.
لا تعني الشفافية بالضرورة أن جميع المشاريع يجب أن تعتمد نفس هيكل التداول/السيولة. قد تختار مشاريع مختلفة تصميم رموز مختلفاً وفقاً لمرحلة التطور، وبنية المجتمع، واحتياجات النظام البيئي.
ومع ذلك، عندما يتمكن المستخدمون من التمييز بوضوح بين العرض المتاح للتداول بحرية، والرموز المُقيدة أو المُرهونة أو المرتبطة بالسيولة أو المُخصّصة، يمكنهم تقييم التقييم والملاءة والسيولة وضغوط العرض المستقبلية المحتملة بشكل أفضل، وبالتالي اتخاذ قرارات أكثر استنارة.
خلاصة
تُعد السيولة الحقيقية عاملاً مهماً لتقييم إدراج الرمز وسلوك السوق الثانوي.
رغم أن السيولة الحقيقية المنخفضة ليست بالضرورة أمراً سلبياً بحد ذاتها، إلا أنها عندما تقترن بـ FDV مرتفع، أو إفصاحات محدودة، أو تركّز في العرض، أو إطلاق كبير في المستقبل، فقد تُضعف عملية اكتشاف السعر وتزيد من مخاطر السوق.
في النهاية، تفيد نماذج اقتصاديات الرموز الأكثر شفافية كلا الطرفين في السوق. بالنسبة للمستخدمين، يساعد فهم السيولة الحقيقية على اتخاذ قرارات أكثر استنارة؛ وبالنسبة للجهات المطوّرة، فإن الشفافية الأعلى وتصميم سيولة أكثر تحفظاً يساعدان على بناء المصداقية، ودعم اكتشاف سعر أكثر استدامة، ودفع سوق رموز أكثر صحة.