

استوديو خيارات Sober × Derive.XYZ إنتاج مشترك
كتب بواسطة محللة استوديو خيارات Sober جينا @Jenna_w5
1. تأثير توقعات خفض الفائدة على السوق وتفاعل التسعير
النقطة الجوهرية في موضوع الأسبوع الماضي كانت الانخفاض الملحوظ في توقعات خفض الفائدة والذي أدى إلى تصحيح في السوق. يوم السبت الماضي، أطلق كل من بنك كانساس سيتي الاحتياطي وبنك دالاس الاحتياطي إشارات حذرة بشأن خفض الفائدة في ديسمبر خلال مؤتمر الطاقة السنوي، مما حول تفاؤل السوق السابق بشأن خفض الفائدة في نهاية العام إلى تسعير أكثر حذرًا. تظهر مجموعة CME FedWatch أن احتمال خفض الفائدة للمرة الثالثة في 10 ديسمبر قد انخفض بشكل حاد إلى حوالي 44%، بانخفاض حوالي 20 نقطة مئوية عن الأسبوع السابق، وأصبح السوق الآن يميل أكثر إلى مسار "خفض الفائدة مرتين في العام الحالي، بمجموع 50 نقطة أساس".
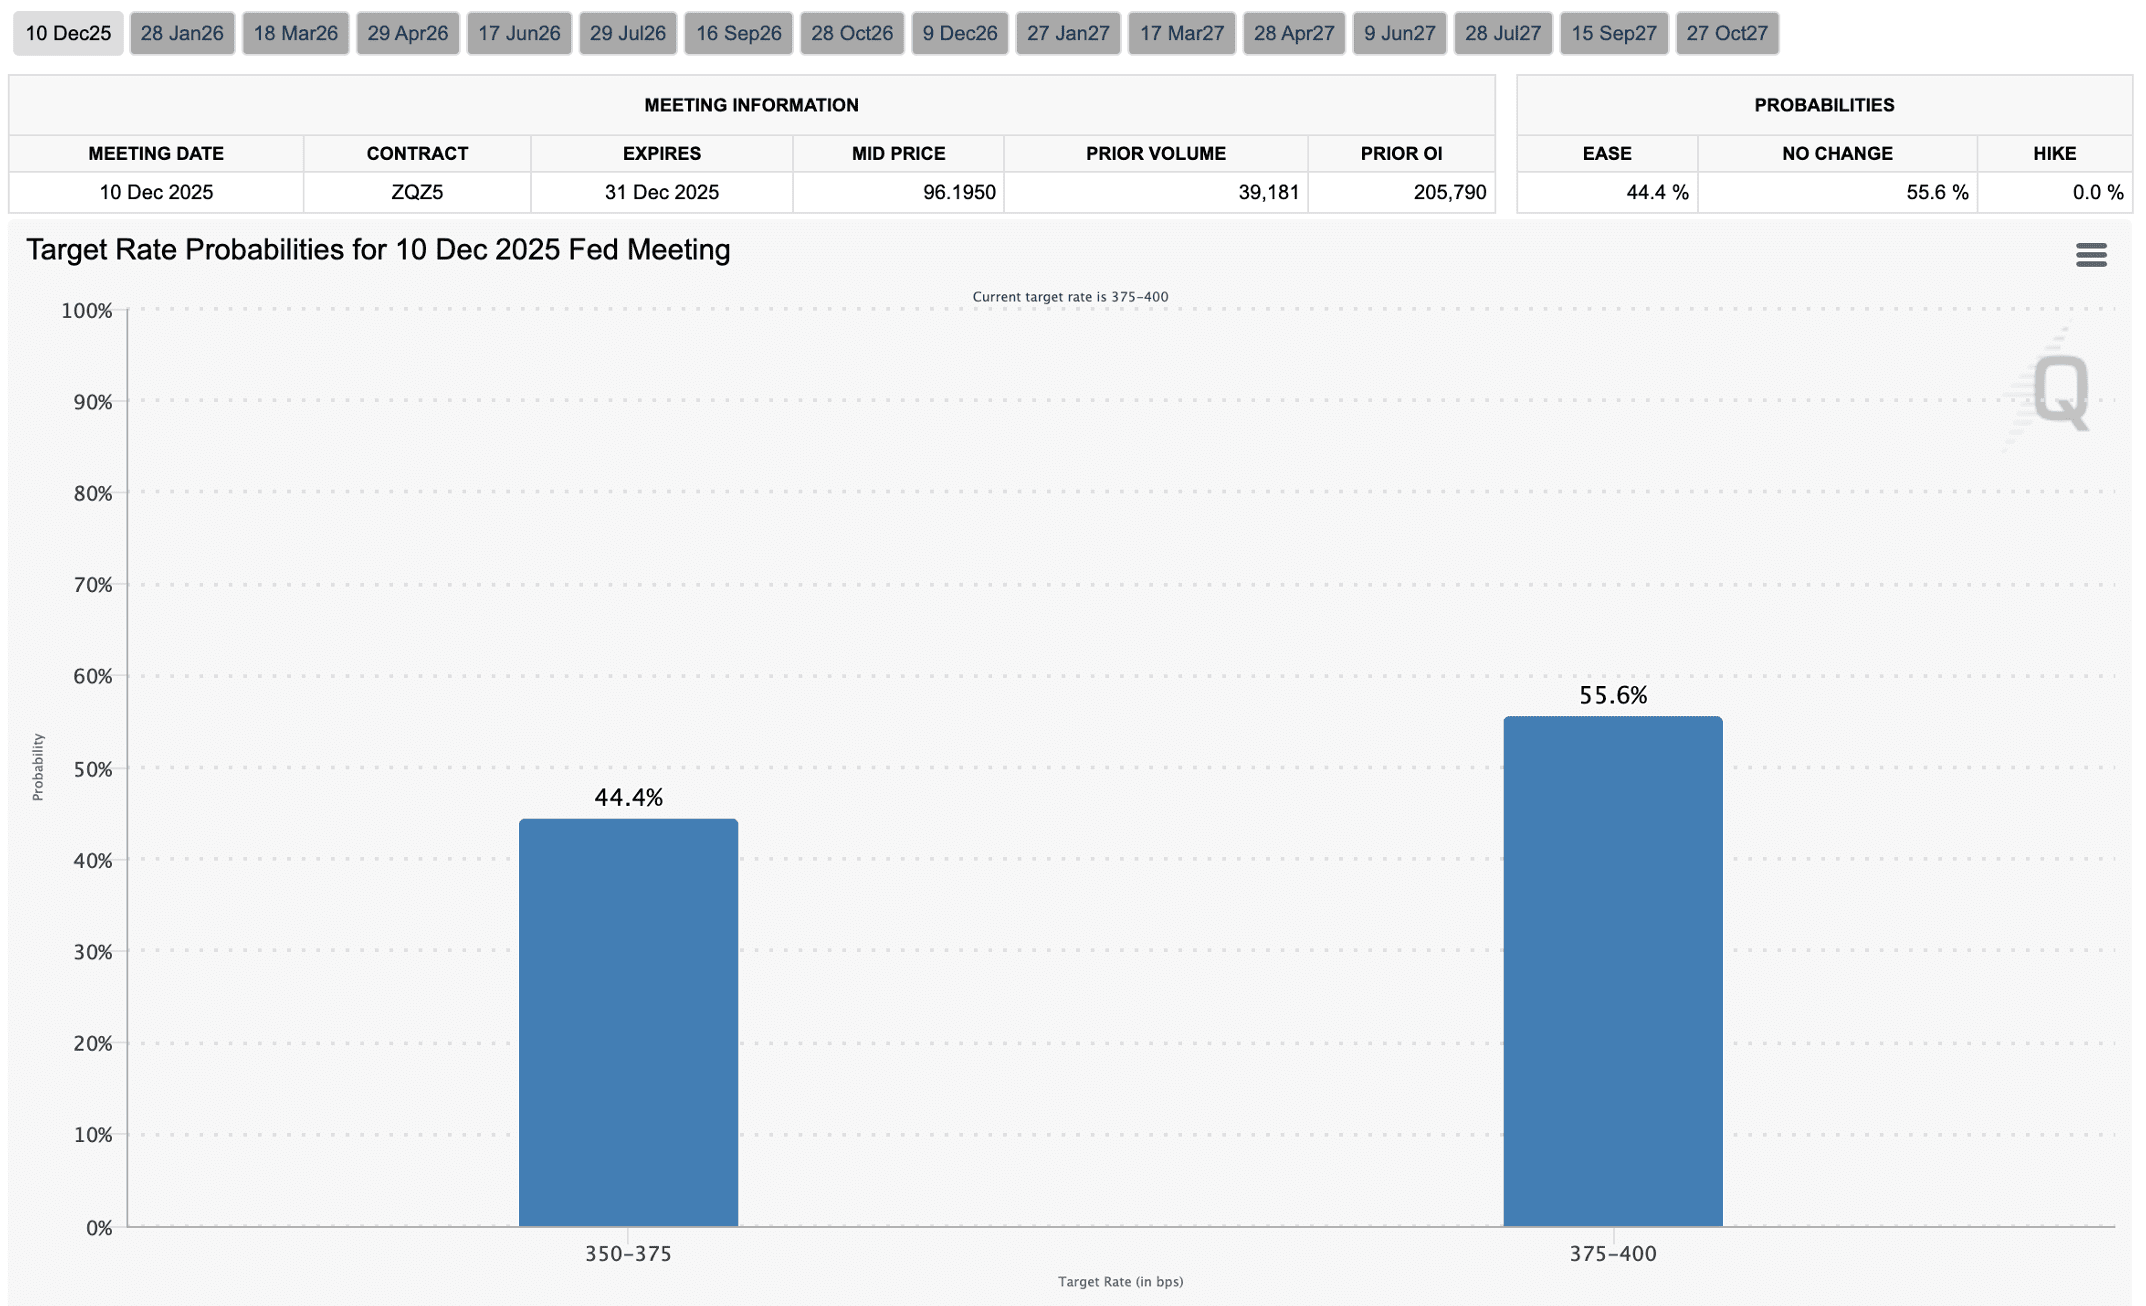
تظهر تأثيرات التراكم لعدة أبعاد للأسباب معاً.
أولاً، تنبع الضغوط من نوعية هيكلية مرتبطة بالضرائب وإعادة ترتيب المراكز على مستوى الولايات المتحدة. تُشير تحليلات السلسلة إلى أن المستثمرين الأمريكيين، تحت ضغوط تحسين الضرائب في نهاية العام، أرسلوا إشارات بيع عبر دورة كاملة من حاملي المدى الطويل (LTH). كما أن ضغط البيع لا يأتي من فئة واحدة بعينها، بل من حاملي المدى الطويل على امتداد 6 أشهر و18 شهراً و3 سنوات وحتى 7 سنوات الذين يفرجون عن البيع في الوقت نفسه. وترتبط هذه الظاهرة ارتباطاً وثيقاً بحجم المستثمرين الأمريكيين وبمواعيد تسوية الضرائب في الولايات المتحدة.
ثانياً، تضيق الهوامش في سيولة السوق. أدى إغلاق الحكومة إلى تعليق الإنفاق الحكومي، وفي سيناريوهات فائض الميزانية يتم سحب الأموال بصورة منهجية، بالتزامن مع تباطؤ تفاؤل خفض الفائدة، وتضعف شهية المخاطر. وتراجع سوق الأسهم عموماً، ما يفرض ضغوطاً متزامنة على الأصول المشفرة ذات الصلة والأسهم المرتبطة بها.
ثالثاً، تتضخم آثار الترابط بين بيئة السيولة العالمية ومعنويات السوق. في الأجل القصير، يؤدي هبوط احتمالية خفض الفائدة إلى رفع التقلب الضمني في تسعير الخيارات وتغيّر الانحراف (الـ skew). ما يدفع السوق إلى ترجيح تسعير مخاطر أعلى في تذبذب الأجل المتوسط إلى القصير، وبالتالي يُفاقم تقلبات سعر BTC/ETH.
على مستوى مسار الأسعار، وعند مراجعة سردية السوق الأسبوع الماضي، يمكن ملاحظة سلسلة الانتقال التالية: انخفاض توقعات خفض الفائدة → انخفاض شهية المخاطرة → تشدد الهوامش في السيولة → انخفاض تدفق الأموال الدورية المرتبطة بالعملات المشفرة → زيادة ضغط البيع على BTC/ETH → تعديل تسعير السوق ككل إلى الأسفل. ورغم إمكانية أن تستعيد السيولة بعض التعافي خلال بضعة أسابيع قادمة، فإن ديناميكيات السوق الأمريكي تظل العامل الأكثر مباشرة في الأجل القصير، كما أن تأثير انتقالها إلى السوق عبر التقلب الضمني في سوق الخيارات (IV) ومعنويات السوق هو الأكثر وضوحاً.
المحور الرئيسي للأسبوع الماضي يتمثل في أن عدم اليقين الكلي تسلل أكثر إلى التمويل الهيكلي وعوامل الضرائب، ما أدى إلى إعادة معايرة توقعات السوق لمسار خفض الفائدة بنهاية العام. تحولت شهية المخاطر بشكل ملحوظ إلى تحفظ، وارتفع في الوقت نفسه تقلب سعر BTC/ETH وضغوط الهبوط. كما تُظهر سوق الخيارات إشارات تسعير دفاعية أكثر وضوحاً في Skew وIV في الوسط.
ثانياً، تحليل بنية تقلبات BTC وETH: إعادة تسعير الطرف القصير مع استمرار القلق الهبوطي
خلال الفترة الأخيرة، تُظهر بنية تقلبات BTC وETH أن تقلبات الطرف القصير ارتفعت بسبب تراجع توقعات خفض الفائدة، بينما بقيت علاوة مخاطر الأجل المتوسط عند مستويات مرتفعة؛ كما تم تثبيت قيمة Skew السلبية وتزايد تقارب الطلب على التحوط من الهبوط. ورغم أن VRP يتقارب إجمالاً، فإن Realized لا يزال أقل من Projected، ولم تختف حذرة/تحفظ معنويات السوق بعد.
الانحراف (Skew): تثبيت ضمن نطاق سلبي، لكن الطلب على التحوط من الهبوط يتقارب تدريجياً
من خلال Delta 25 Skew (تقلب ضمني للخيارات الشراء - تقلب ضمني للخيارات البيع)، يعكس مقدار القيمة السالبة حاجة السوق إلى التحوط من مخاطر ذيل هابط. حالياً، تظل منحنيات Skew لكل من BTC وETH ضمن نطاق القيم السالبة باستمرار، لكن مقدار السالب يواصل الثبات قرب -5، ما يعني استمرار قلق السوق بشأن مخاطر الهبوط. وبالنظر إلى أصول مختلفة، مقارنة بالأسبوع السابق، بدأت قيمة ETH للـ Skew السالبة بالاقتراب المستمر من BTC (توجّه للتقارب).
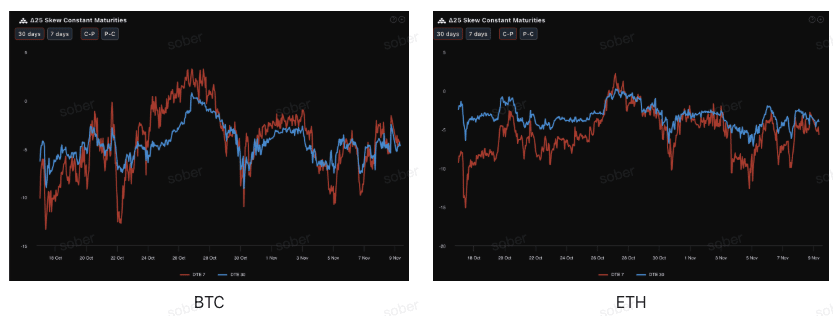
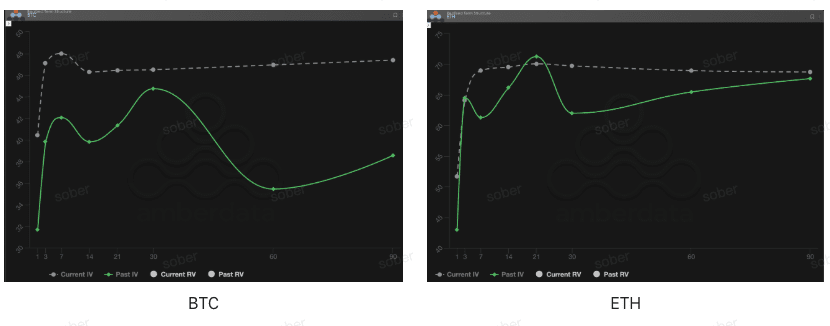
بنية الاستحقاقات (Term Structure): تقلبات الطرف القصير تمت إعادة تسعيرها ودفعها للأعلى، ولا تزال علاوة المخاطر للمدى المتوسط مرتفعة
من منظور بنية الاستحقاقات، فإن منحنى التقلب الضمني لِـ BTC وETH في الأسبوع الماضي لم يكن بالشكل النمطي لـ Contango (قريب أقل وبعيد أعلى)، بل ظهرت بنية “منصة” حيث يرتفع الـ IV القريب بوضوح بينما يحافظ الطرف البعيد على مستوى مرتفع. والسبب الجوهري وراء هذا التغير هو—مع إعادة تخفيض سريع لاحتمالية “خفض الفائدة في ديسمبر”، تمت إعادة تسعير مخاطر الأحداث في الطرف القصير، ما أدى إلى انعطاف الـ IV في الطرف القصير صعوداً.
رفع تقلبات الطرف القصير (DTE 7–30 يوماً): ارتفع الـ IV القريب بوضوح مقارنة بالأسبوع السابق. وليس ذلك ناتجاً عن صدمة أحداث جديدة، بل عن استجابة سريعة للسوق لـ“انخفاض عودة توقعات خفض الفائدة → ارتفاع التقلبات الكلية مجدداً”. رغم أن Past IV بدأ بالهبوط، فإن إعادة ارتفاع Current IV تُظهر أن شهية المخاطر على المدى القصير لم تتحسن، بل دخلت منطقة حساسة.
استمرار التقلبات المرتفعة في الطرفين البعيدين (DTE 60/90 يوماً): ما زال الـ IV في الطرفين الأوسط إلى البعيد عند مستويات مرتفعة ويواصل حالة التذبذب دون أن يتراجع تبعاً لتراجع تقلبات الطرف القصير. وهذا يعكس تسعيراً واضحاً من السوق لعدم اليقين الجوهري خلال 2–3 أشهر (تعثر المسار المالي، مسار بنك الاحتياطي الفيدرالي، ضغوط إعادة التمويل، وغيرها).
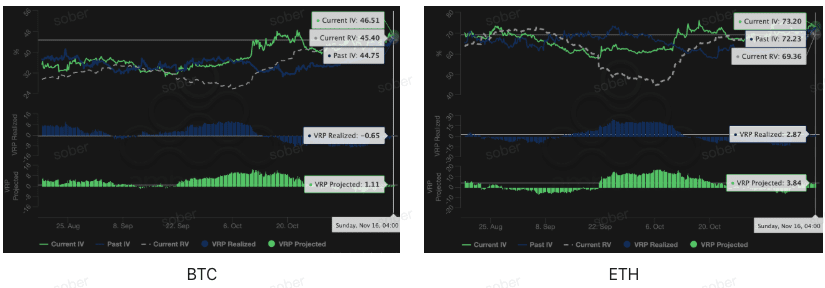
علاوة مخاطر التقلب (VRP): تضييق العلاوة السالبة مدفوع بارتفاع التقلب الضمني، وما زالت المخاطر مرتفعة
يعد VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المحقق RV) مؤشراً مهماً لقياس ما إذا كان تسعير الخيارات معقولاً. حالياً، يتقارب VRP الإيجابي نحو الصفر. إن تضييق VRP لا يعني عودة شهية المخاطر أو حصول البائعين على تعويض أكبر بشكل كافٍ؛ بل على العكس، يعكس توقعاً متسقاً من السوق لـ“تقلبات مرتفعة مستقبلاً”، وأن تسعير الخيارات يتجه إلى اتجاه أكثر تحفظاً، وما زال انكشاف المخاطر وطلب التحوط واضحين على المدى القصير.
ارتفاع IV يدفع VRP إلى التضييق: قام المستثمرون برفع التقلب الضمني استناداً إلى توقعاتهم لعدم اليقين في الأجل المتوسط إلى القصير (المخاطر المرتبطة بالسياسات الكلية أو الجيوسياسية أو السيولة)، ما يؤدي إلى تقليص الفجوة بين IV وRV المرتفعين سابقاً، وبالتالي يصبح VRP أقل سلبية أو يقترب من الصفر.
يظل RV مرتفعاً: لم ينخفض التقلب المحقق بشكل ملحوظ، ما يشير إلى أن التقلب الفعلي خلال الفترة الأخيرة ما زال كبيراً، وأن آثار أحداث المخاطر لا تزال قيد الاستيعاب.
ثالثاً، توصيات استراتيجيات الخيارات: فروق شراء/بيع متباينة لصالح هبوط السوق (Bear Put Spread)
بناءً على بنية السوق الحالية التي يهيمن عليها الـ Skew السلبي العميق مع ارتفاع مركز IV الإجمالي، ينبغي أن تتمحور الاستراتيجية حول تقييد المخاطر والاستعداد لاحتمال هبوط معتدل. وفي بيئة يتعمق فيها الشعور العام بالهبوط وتتشدد فيها السيولة، فإن اتباع استراتيجية دفاعية مع تحديد المخاطر هو الأكثر ثباتاً.
الميزة الأساسية: تكاليف أقل، تحديد المخاطر، والاستفادة الكاملة من علاوة البيع الناتجة عن الـ Skew السلبي العميق. مناسبة للسيناريوهات التي يتوقع فيها أن الأصل الأساسي سيتراجع بشكل معتدل، أو أن يبقى في وضع محايد/يميل إلى الهبوط.
بناء الاستراتيجية:
شراء خيار بيع بسعر تساوي (ATM) أو خارج بسيط (Slightly OTM) (Long Put).
بيع خيار بيع بسعر تنفيذ أقل وبنفس تاريخ الاستحقاق (Short Put).
هدف الاستراتيجية: من خلال بيع خيار بيع بسعر تنفيذ منخفض لتحصيل العلاوة، يتم تقليل تكلفة الشراء. تهدف هذه الاستراتيجية إلى جني الأرباح من التراجع المعتدل والاستفادة من علاوة البيع الناشئة عن الـ Skew السلبي، مع تقييد الخسارة القصوى ضمن صافي المصروف للعلاوة (صافي علاوة الشراء)، وهو أقل بكثير من تكلفة ومخاطر شراء خيار البيع مباشرة (Long Put).
اختيار تاريخ الانتهاء: نظراً لأن الـ Skew السلبي وVRP Projected على المدى المتوسط (DTE 30/60 يوماً) أكثر التصاقاً/استمرارية، يُنصح باختيار عقود بمدة DTE 30 يوماً أو DTE 60 يوماً لالتقاط علاوة عدم اليقين الأطول أمداً.
رابعاً، تنويه قانوني
تم إعداد هذا التقرير بالاستناد إلى بيانات السوق المتاحة علناً ونموذج نظري لأسعار الخيارات. يهدف إلى تزويد المستثمرين بمعلومات السوق ومنظور تحليلي متخصص. جميع المحتويات لأغراض مرجعية وتبادل الآراء فقط، ولا تشكل أي شكل من أشكال نصيحة استثمارية. إن تداول العملات المشفرة والخيارات يتميز بتقلبات شديدة ومخاطر عالية، وقد يؤدي إلى خسارة كامل رأس المال. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات وسماتها المخاطر وقدرتهم الذاتية على تحمل المخاطر بشكل كافٍ، ومن الضروري استشارة مستشار مالي محترف. لا يتحمل محللو هذا التقرير مسؤولية أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى هذا التقرير. لا يُعد الأداء السابق للسوق مؤشراً على النتائج المستقبلية؛ اتخذوا قراراتكم بعقلانية.
إنتاج مشترك: استوديو Sober للخيارات × Derive.XYZ