
كتب بواسطة آدا @adaYen72
تشبع الكريبتو، تحول هيكلي
هذه الدورة أوضحت شيئًا واحدًا: لقد وصلنا إلى نقطة تشبع، ليس فقط في رأس المال، ولكن أيضًا في الانتباه.
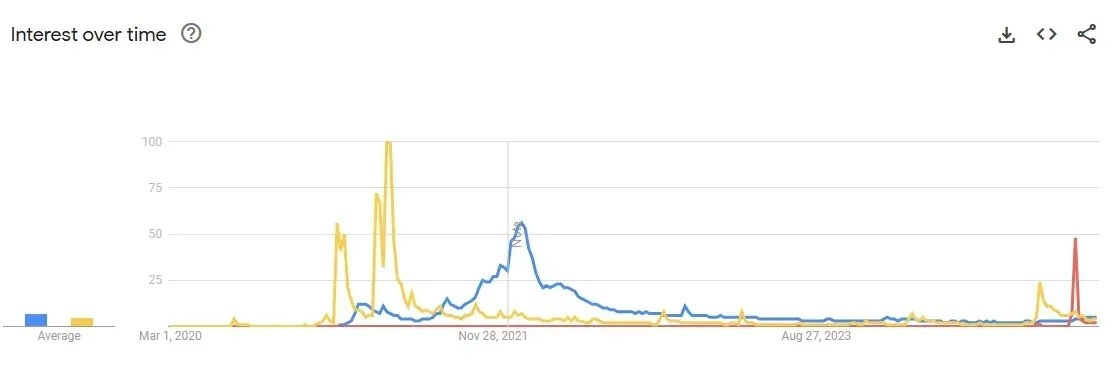
اتجاهات جوجل العالمية تحكي القصة. فقط سولانا تمكنت من تحقيق ارتفاع جديد في اهتمام البحث. بيتكوين، إيثريوم، وحتى دوجكوين، على الرغم من موافقات ETF، و ATH جديد لبيتكوين، وصخب سياسي مدفوع بالميمات، جميعهم فشلوا في استعادة مستويات الاهتمام التي حققوها في 2021.
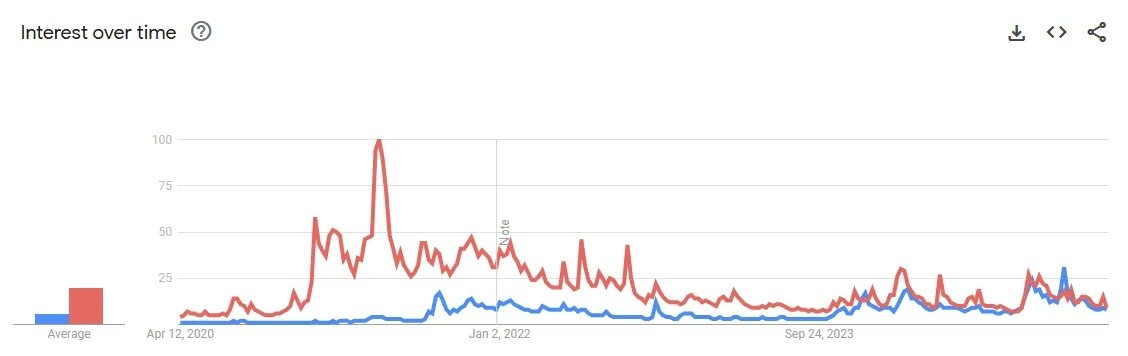
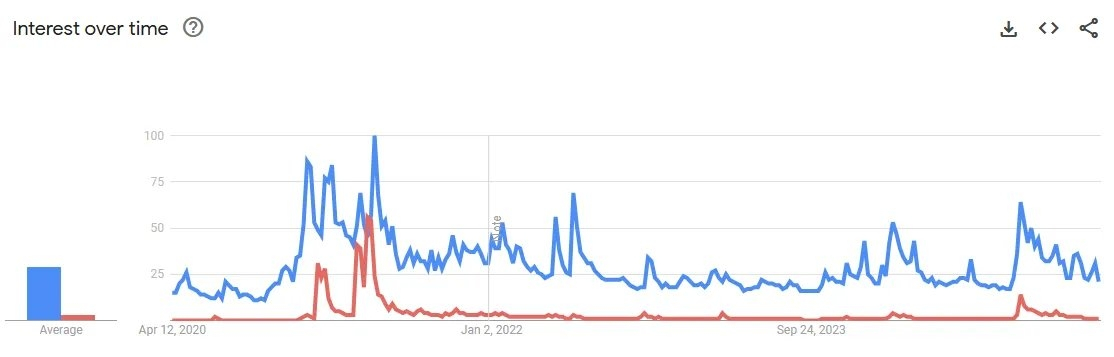
ومع أن الانتباه برد، تباطأ السعر كذلك. لا تزال معظم الأصول الرئيسية تتداول تحت قمم دورتها الأخيرة. والنتيجة قاسية:
تشبّع الوعي العام بالعملات المشفرة كأصل بلغ مرحلة النضج. لكن العملات المشفرة كـ «سكة نقدية» (monetary rail) ما زالت غير متبنّاة إلى حد كبير.
هذا الثنائي يعرّف مكاننا. المضاربة مألوفة؛ لكن المنفعة لا تزال غير مفهومة. قد لا يأتي المشتري الهامشي التالي بحثًا عن أكياس (bags)، بل بحثًا عن البنى التحتية (rails).
بنية اللاعبين: لوحة اللعبة آخذة في التفريغ
لفهم لماذا لا تستطيع حتى السرديات التي تأتي من أعلى أن تحافظ على الزخم، نحتاج إلى تحديد من لا يزال يلعب.
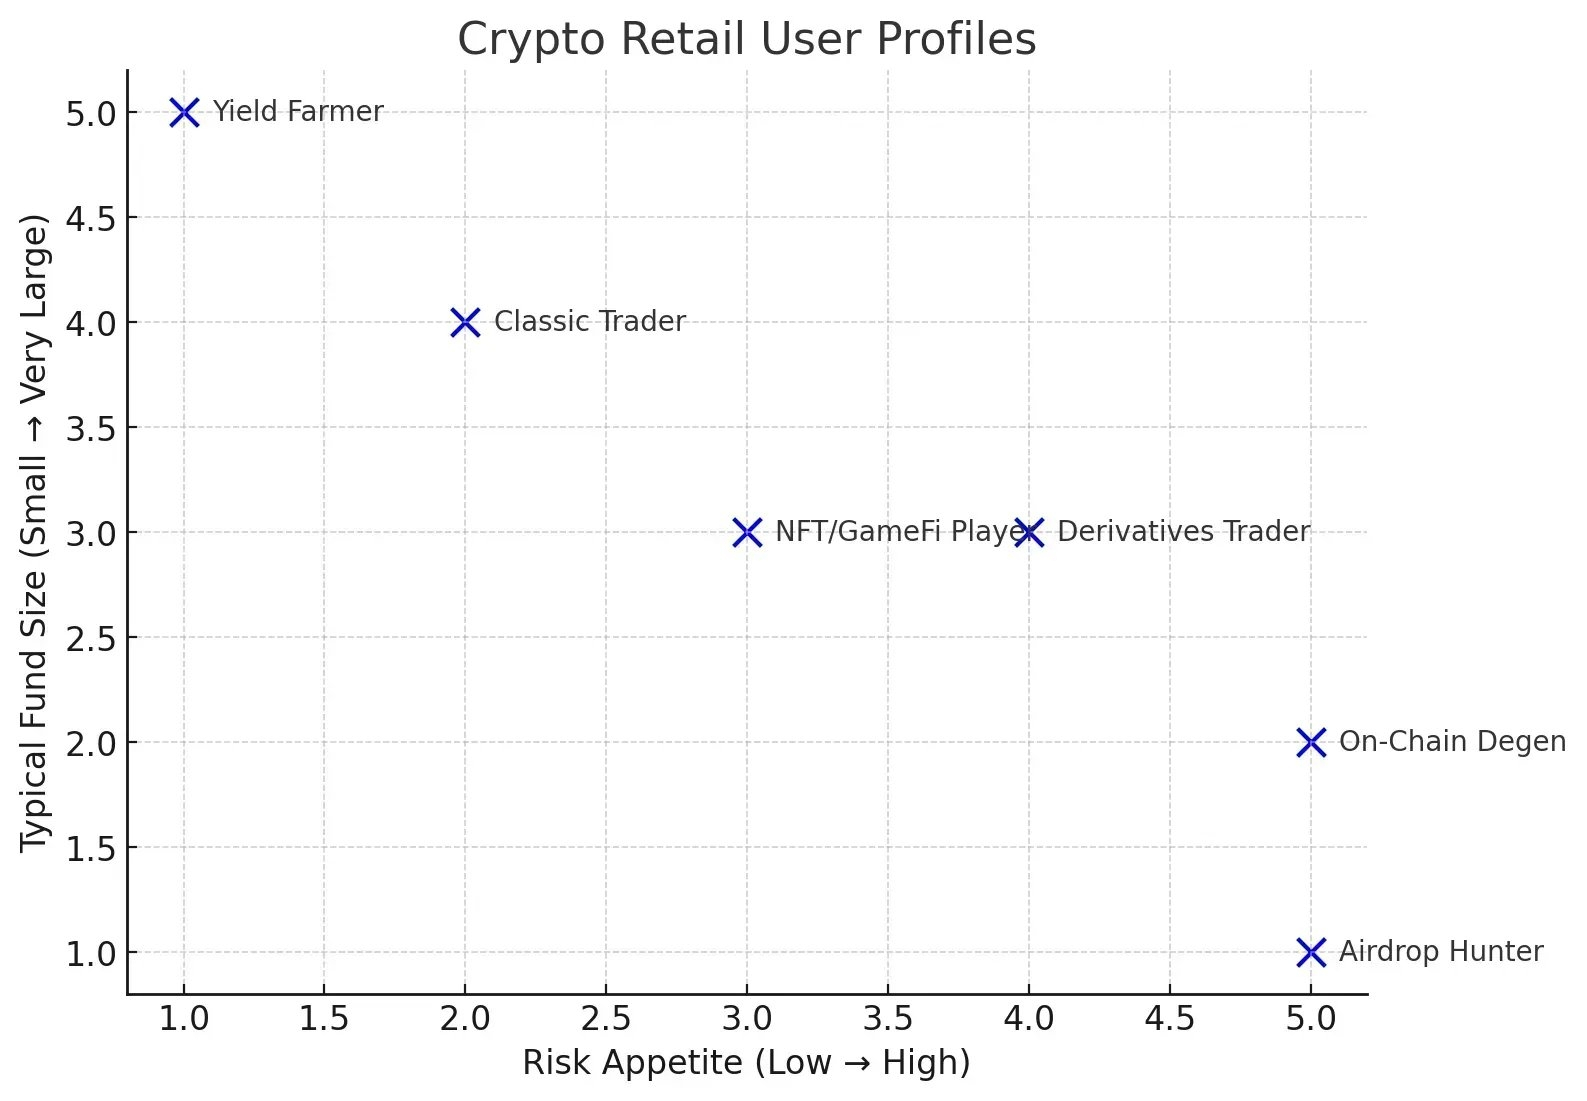
التاجر في منصات CEX التقليدي، الذي كان العمود الفقري لقوة التجزئة في السابق، تلاشى. ومع زوال تأثير «التأثير الذي يثرّي» لدى CEX، توقفت تدفقات الوافدين الجدد. والأسوأ من ذلك أن العديد من المستخدمين الحاليين إما غادروا أو انتقلوا إلى تداول العقود الدائمة الأكثر مخاطرة. وفي الوقت نفسه، أدى صعود صناديق الاستثمار المتداولة الفورية للأسهم (spot ETFs) بهدوء إلى سحب طبقة أخرى من المشترين المحتملين. لم تعد CEX هي البوابة الافتراضية.
يبحث مزارعو العائد، الذين يُعدّون عادةً أكبر مُوزّعين لرأس المال، بشكل متزايد خارج السلسلة. ومع انكماش فرص العائد على السلسلة وتراجع العوائد بعد تعديل المخاطر، يتجه رأس المال نحو تدفقات دخل أكثر استقرارًا في العالم الحقيقي.
مشاركو NFTs وGameFi، الذين كانوا يُعدّون محركات ثقافية لتبنّي العملات المشفرة، تم تهميشهم إلى حد كبير. انتقل بعضهم إلى عملات الميم، لكن يبدو أن موجة ذلك بلغت ذروتها مع هوس ترامب، تاركة أغلب اللاعبين في حالة خيبة أمل.
صائدو الهبات (Airdrop hunters)، الذين يُنظر إليهم غالبًا كأكثر فئة مشارِكة على السلسلة ثباتًا، يتصادمون الآن علنًا مع المشاريع بسبب الوعود المكسورة. كثيرون لم يعودوا حتى يغْطّون التكاليف.
عبر كل شريحة من المستخدمين، الصورة واضحة: المشاركة تتقلص، والاقتناع يتلاشى، والتجزئة تغادر.
عند العتبة: تعثّر التحويل
تتجاوز المشكلة مجرد التعب داخل مجموعات المستخدمين الحالية؛ فقد توقفت عملية التحويل نفسها عند حافة الدخول.
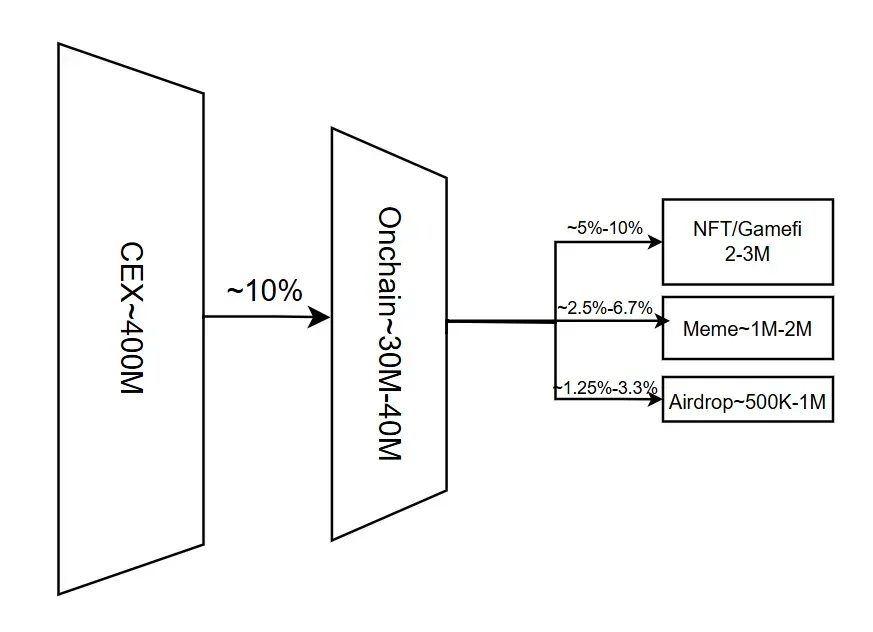
تخدم أكبر منصات CEX ما يقدَّر بنحو 400 مليون مستخدم (مع إزالة التكرار)، لكن فقط ~10% منهم يتجهون إلى مستخدمين على السلسلة (حاملي المحافظ). لم تتغير نسبة الاختراق تقريبًا منذ 2023؛ فالصناعة تكافح لتحويل المستخدمين خارج طبقة الحفظ (custodial layer).
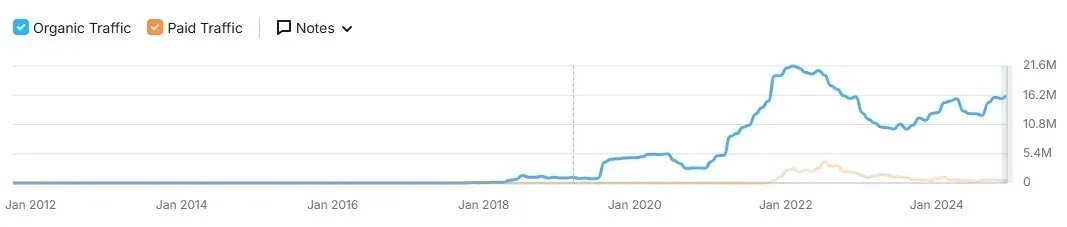
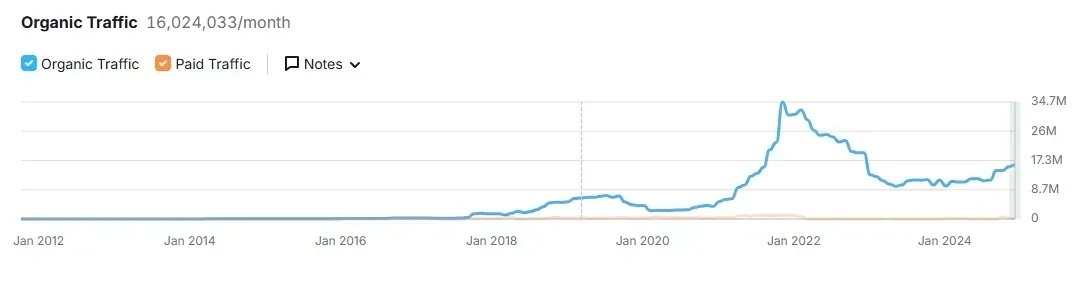
في الوقت نفسه، انخفضت حركة المرور إلى البورصات الرئيسية بشكل مطرد منذ قمة سوق 2021 ولم تتعافَ بعد، حتى مع وصول BTC إلى قمم جديدة. القمع لا ينمو.
والأسوأ أننا ربما وصلنا بالفعل إلى عتبة حتى في مستوى الوعي بالعملات المشفرة نفسها. ووفقًا لـ Consensys، قال 92% من المشاركين في الاستطلاع العالمي إنهم سمعوا عن العملات المشفرة، و50% يزعمون أنهم يفهمونها. لم تعد المشكلة هي الوعي، بل الاهتمام.
ومنعطف حماس التجزئة يتسطح. في الدورة الماضية، جلبت NFTs والدوجكوين الناس إلى السوق. وفي هذه الدورة، حتى ميمات ترامب لم تستطع اختراق التيار الرئيسي. إن الفضول الذي كان يغذي تدفق التجزئة يتلاشى.
التعاليم: سراب الزخم
كان صعود OM سيناريوً مُنفذًا على نحو جيد: تحوّل إلى أكثر RWA سخونة، وتوافق رأس المال في الإمارات، وشراكات على مستوى العناوين، وتضخيم عبر KOL، وإعادة ضبط اقتصاديات الرموز مع ضغط السيولة (float squeezing).
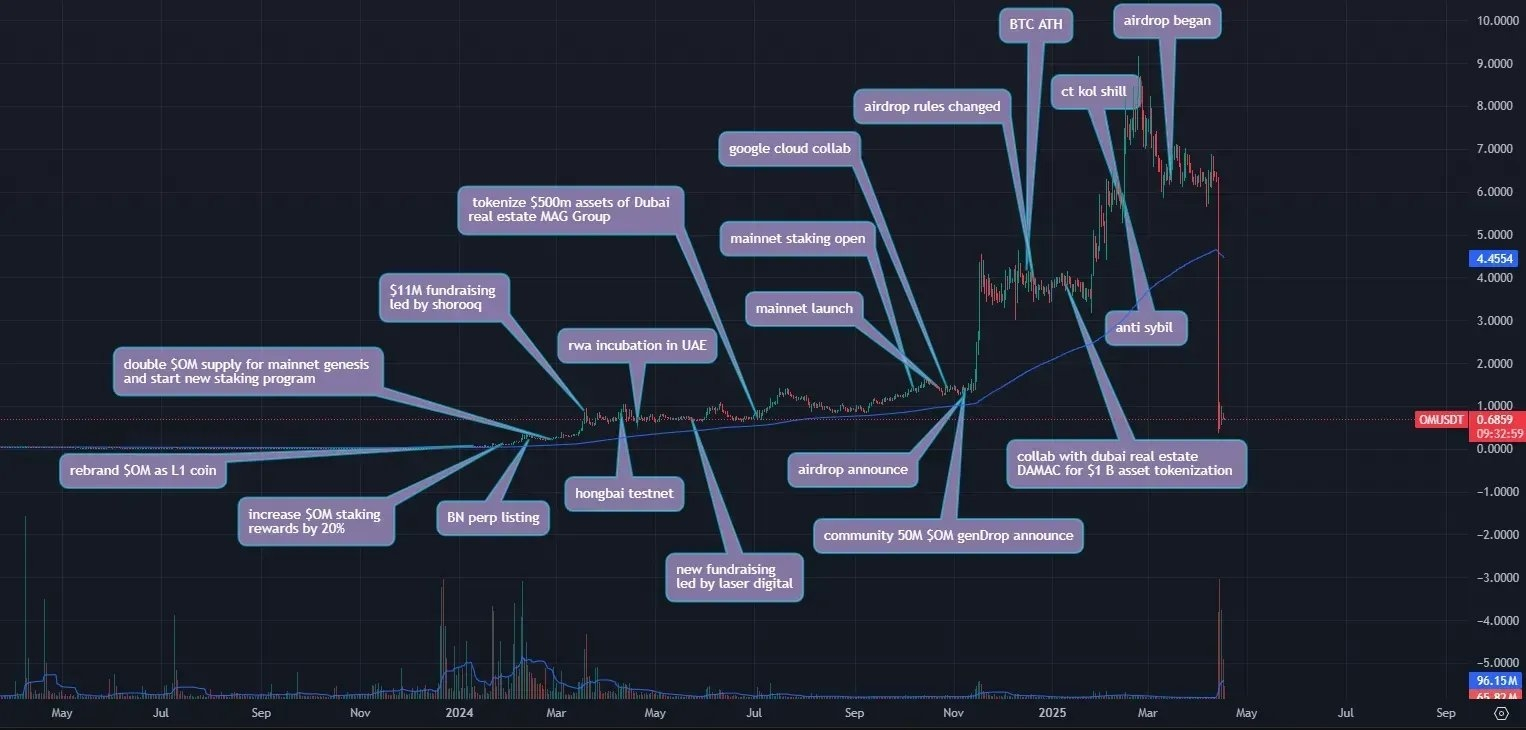
لكن رغم صعود بمقدار 100x، لم توجد أحجام تداول فورية عضوية ذات معنى. افتقرت OM إلى الشيء الوحيد الذي لا يمكن لأي سيناريو مثالي أن يصنعه: مشتريين هامشيين حقيقيين.
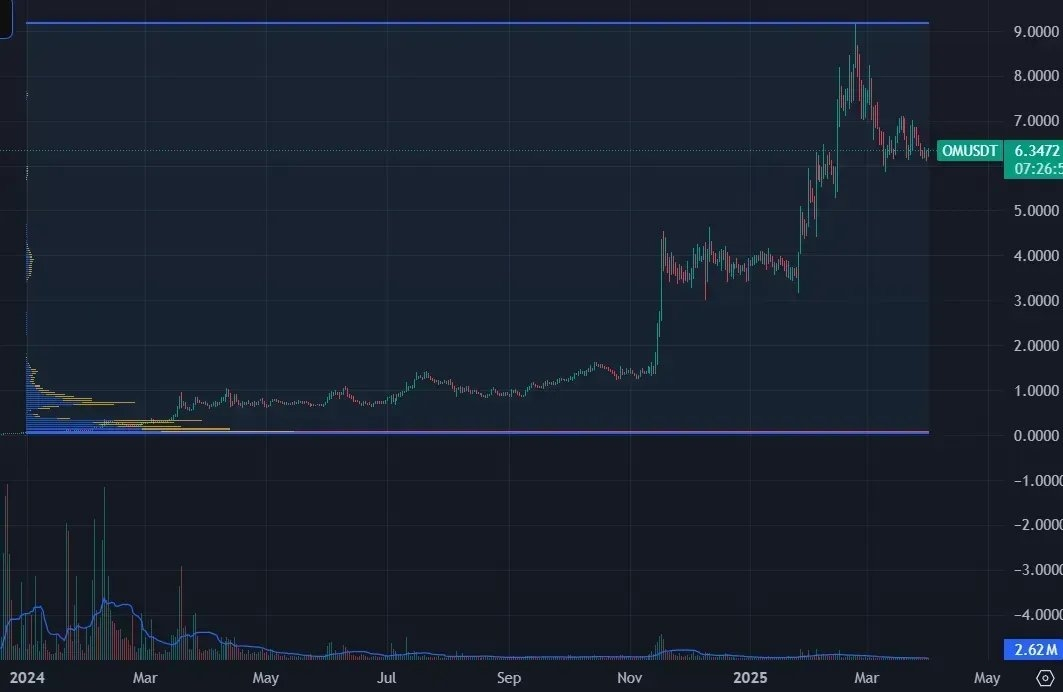
عندما عدّلت CEXs رافعة perp وضربت صانعي السوق احتكاكات داخلية، تفكك النظام بسرعة. أعقب ذلك هبوط بنسبة 95%،ليس بسبب حلقة سكّ (mint) أو خلل (bug)، بل ببساطة لأنه لم يكن هناك عرض (bid).
لم تكن OM فشلًا في التنفيذ. بل كانت انعكاسًا لمشكلة بنيوية: في CEXs اليوم، حتى موجة صعود بمقدار مئة ضعف لا يمكنها إشعال طلب جديد.
QT من الاحتياطي الفيدرالي ونزوح/جفاف الدولار
لا يمكن فهم التحول البنيوي في سلوك المشترين بمعزل عن سيولة الاقتصاد الكلي. منذ 2022، شرع الاحتياطي الفيدرالي الأمريكي في خفض عدواني لحجم الميزانية العمومية، مُطلقًا واحدة من أكثر دورات QT تعمّدًا في التاريخ القريب.
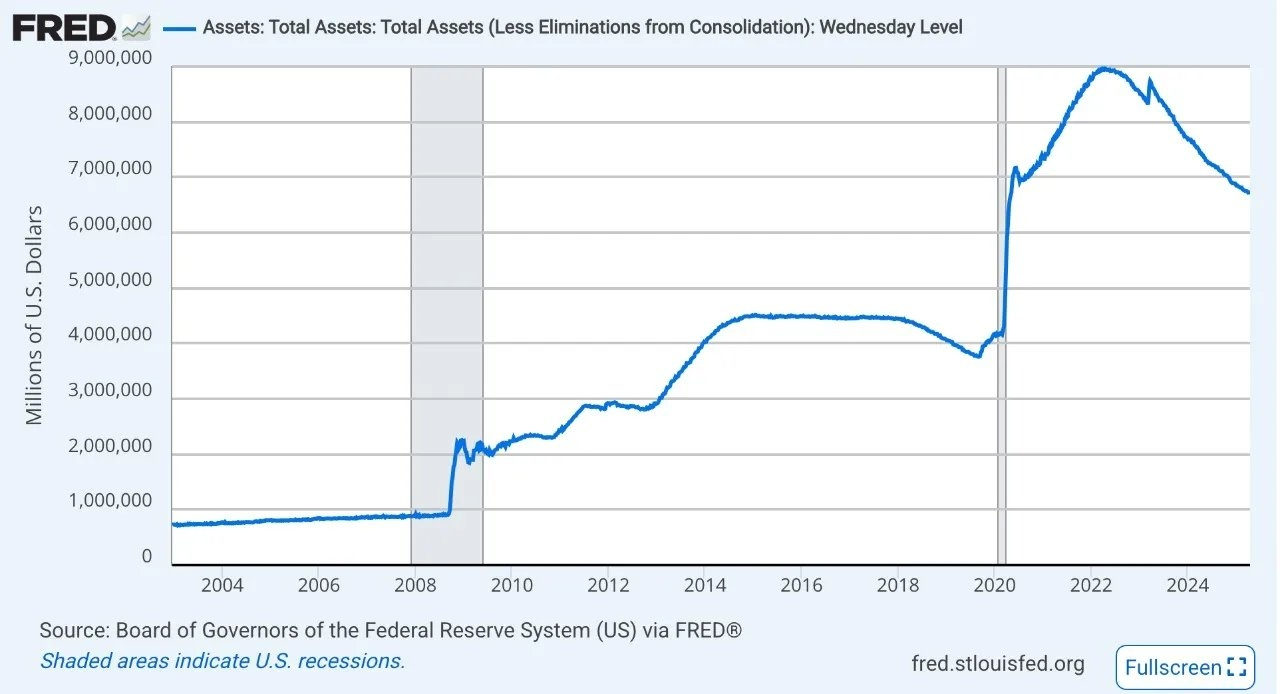
بلغت الميزانية العمومية لمجلس الاحتياطي الفيدرالي ذروتها قرب 9 تريليون دولار خلال حقبة ما بعد كوفيد، ما أدى إلى تسريع شهية المخاطر العالمية عبر السيولة الزائدة. لكن مع ترسخ التضخم، عكس الاحتياطي الفيدرالي مساره عبر سحب الاحتياطيات، وتشديد الأوضاع المالية، وخنق الرافعة السهلة التي كانت تغذي سابقًا النشاط المضاربي عبر أصول المخاطر، بما في ذلك العملات المشفرة.
لم يبطئ هذا التشديد تدفقات رأس المال فحسب، بل قيّد بنيويًا النوع نفسه من المشتري الذي كانت العملات المشفرة تعتمد عليه: المضارب السريع الحركة ذو شهية المخاطر (risk-on punter).
تحوّل البنية: أين قد تنشأ الطلب القادم
إذا لم تكن الدفعة القادمة من المشترين الهامشيين تأتي من المضاربين الأصليين للعملات المشفرة، فقد تظهر نتيجة لتحوّل بنيوي تقوده السياسات والضرورة والطلب في العالم الحقيقي.
قد يؤدي التطبيع التنظيمي للعملات المستقرة إلى إشعال مرحلة جديدة من سيطرة الدولار الرقمي. في عصر ارتفاع الرسوم الجمركية، وضوابط رأس المال، والتشرذم الجيوسياسي، تحتاج رؤوس الأموال عبر الحدود إلى «سكك» أسرع وأكثر هدوءًا. تتموضع العملات المستقرة، خصوصًا تلك المتوافقة مع مصالح الولايات المتحدة، بشكل جيد لتصبح أدوات غير رسمية للتأثير الاقتصادي.
والتبنّي أيضًا يشهد نموًا هادئًا في مناطق كانت الصناعة تتجاوزها لفترة طويلة. ففي أجزاء من أفريقيا وأمريكا اللاتينية وجنوب شرق آسيا، حيث تكون العملات الوطنية غير مستقرة وما تزال قطاعات كبيرة غير مُتعاملَة بنكيًا، توفر العملات المستقرة منفعة حقيقية للتحويلات والادخار والتجارة عبر الحدود. هؤلاء المستخدمون هم الحافة الجديدة في دولرة العالم (global dollarization).
ومع توسع الأصول الممثلة رقميًا (RWAs)، سيتفاعل المزيد من المستخدمين ليس للمضاربة، بل للوصول إلى أصول حقيقية على السلسلة.
عصر الدمبل: ليس انهيارًا، بل إعادة موازنة
إن غياب المشترين الهامشيين ليس مجرد أدنى دورة. إنه نتيجة بنيوية، أثرٌ لاحقٌ لِقوتين:
تشبّع الوعي العالمي بالعملات المشفرة كأصل. حلم الثراء الفوري فقد لمعانه.
نقص الدولارات حقيقي. أدى تشديد QT من الاحتياطي الفيدرالي (Fed) وتشديد السياسة الاقتصادية (macro tightening) إلى إضعاف قاعدة المشترين بنيويًا.
بعد كل الدورات والسرديات وإعادة الاختراع، تتشطر العملات المشفرة إلى مسارين متباعدين، والهوة تتسع فقط.
من جهة، نظام المضاربة الذي كان يعمل يومًا ما بفضل الميمات والرافعة وردّ الفعل السردي، صار يختنق الآن تحت ثقل سحب السيولة. اعتمدت هذه الأسواق على تدفقات مستمرة من الداخلين الهامشيين، وبدونها، لا يمكن حتى لأفضل خطة مُهندسة أن تحافظ على وجود عرض (bid).
ومن ناحية أخرى، هناك ظهور بطيء لكن لا يمكن إنكاره لاعتماد مدفوع بالمنفعة ومتوافق مع السياسات. العملات المستقرة، وسكك الامتثال (compliance rails)، والأصول المُمَثَّلة بالرموز (tokenized assets) كلها في نمو. ليس عبر الضجيج، بل عبر الضرورة. ليس عبر الفقاعات، بل عبر المتانة.
نحن لا نراقب انهيارًا في السوق. نحن نشهد إعادة توازن بنيوية.