
تعتبر تيثر، بفضل تداولها الواسع على مستوى العالم وقاعدة أصولها الكبيرة، الأداة الأكثر أهمية للسيولة في الأسواق الخارجية. ومع ذلك، لا تزال هناك تساؤلات حول تيثر: لماذا نطلق عليها البنك المركزي الفعلي لصناعة العملات الرقمية؟ لماذا تظل التنظيمات الأمريكية غامضة - لا تفرض قيوداً صارمة ولا تقدم دعماً صريحاً؟ ماذا تعني وجود تيثر بالنسبة للأسواق المالية الأمريكية، وأين هو نقطة الانكسار وسط هذا التوتر؟ يهدف هذا المقال إلى تقديم منظور شامل حول أهمية العملات المستقرة، واستكشاف الفرص الهيكلية داخل هذا المجال.
ما الذي يجعل تيثير عملاً تجارياً ممتازاً؟
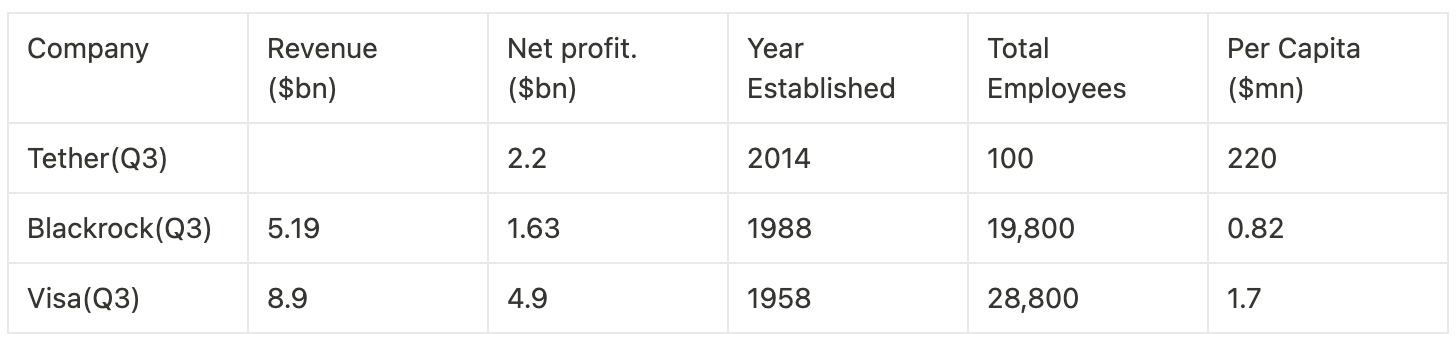
تسلّط بيانات تيثير الأخيرة للربع الثالث الضوء على ربحيتها الاستثنائية. مع إجمالي أصول بلغ 125 مليار دولار، بما في ذلك 102 مليار دولار في سندات الخزانة الأمريكية، وصل صافي ربح تيثير للربع الثالث إلى 2 مليار دولار، ما ساهم في ربح سنوي تراكمي قدره 7.7 مليار دولار. وللمقارنة، أعلنت BlackRock عن ربح للربع الثالث بلغ 1.6 مليار دولار، بينما بلغ ربح Visa 4.9 مليار دولار. والأكثر لفتاً أن تيثير حققت ذلك بموظفين أقل من 1% من حجم قوتهم العاملة، ما يوضح كفاءة للفرد تتجاوز 100 مرة.
بدأت قصة نجاح تيثير بشكل متواضع، معالجةً حاجة بسيطة. في البداية، كانت البورصات تعمل فقط عبر أزواج تداول BTC، ما تسبب بتقلبات سعرية وتحديات في التسوية. استجابت Bitfinex عبر تقديم USDT كعملة حسابية (UoA)، وهي أولى وظائفها. في 2019، أدرك جاستن صن إمكان الـstablecoins في تسهيل عمليات التحويل بين البورصات. وبالاستفادة من فعالية ترون من حيث التكلفة والسرعة مقارنةً بـ ETH، قام صن بدعم TRC20-USDT بملايين من إيرادات عقدة ترون، مقدماً للمستخدمين عوائد بين 16% و30% على المعاملات. وبهذه الخطوة تم ترسيخ USDT كوسيط تبادل (MoE)، وهي وظيفتها الرئيسية الثانية. بعد ذلك، اكتسب USDT قبولاً واسعاً في الأسواق الخارجية، ليعمل كخزينة للقيمة (SoV) في اقتصادات التضخم المرتفع، وليُسهّل المعاملات عبر الحدود في الأسواق الرمادية بوصفه MoE. إن كونه “دولار ظل” هي وظيفته الرئيسية الثالثة. وقد موازت هذه المراحل التطورية الثلاث نمو تيثير، بما يعكس اتساع القيمة السوقية لـUSDT وسيولتها.
لفهم شامل لاستراتيجية تشغيل الـstablecoin، يقدم مقال Dovey دليلاً عميقاً لا يُقدّر بثمن.
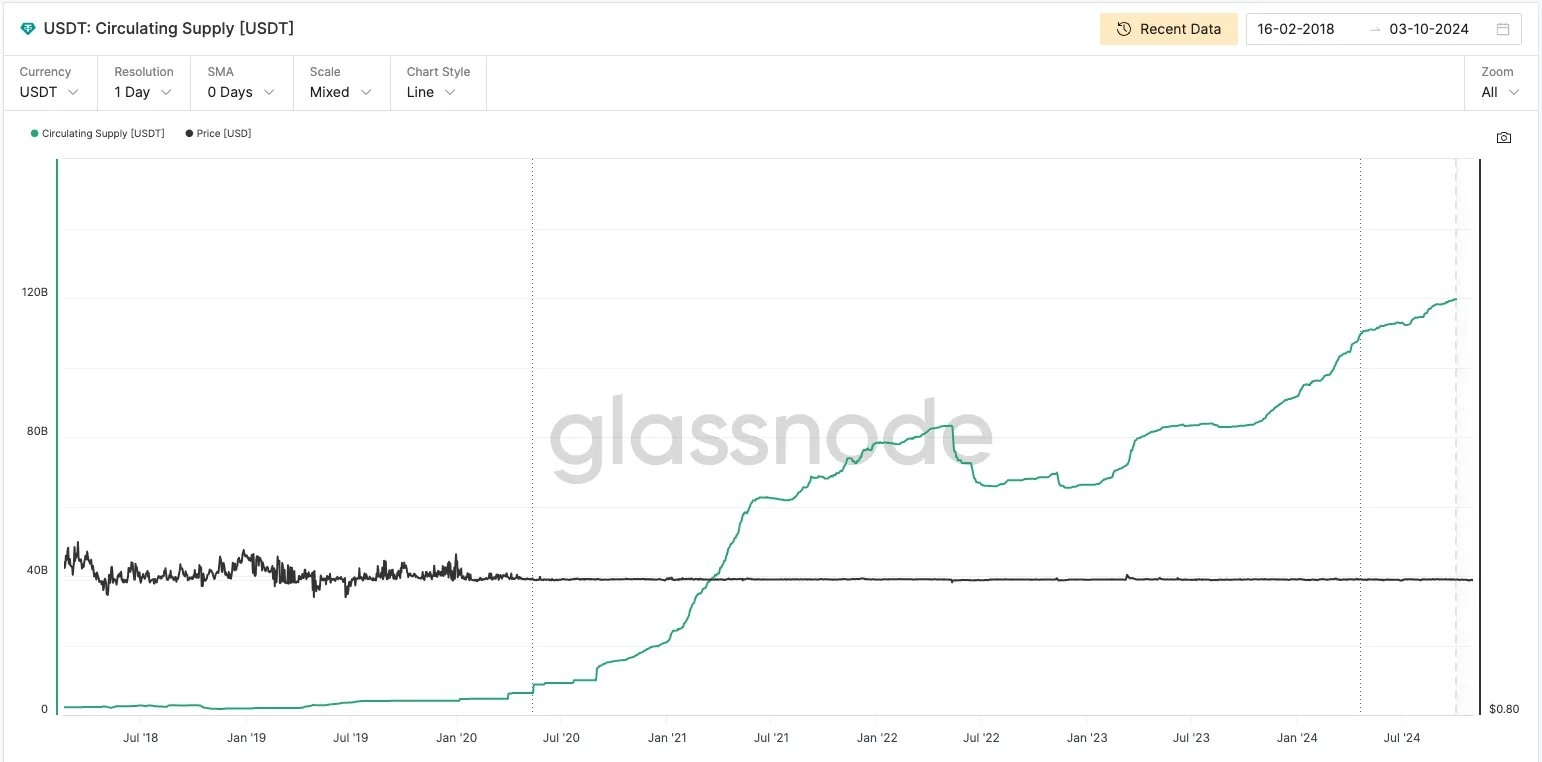
اليوم، يستثمر أكثر من 80% من أصول تيثير في سندات الخزانة الأمريكية، بما يشابه صندوق سوق المال الحكومي—مقدماً الأمان والسيولة العالية. وباعتبارها مخزناً للقيمة (SoV)، تتجاوز تيثير الودائع البنكية التقليدية. لكن الودائع عرضة لمخاطر الأصول (كما يتضح من انهيار Silicon Valley Bank الذي أثر على USDC)، بينما تبرز سندات الخزانة كواحداً من أكثر المنتجات المالية أماناً المتاحة.
تتفوق تيثير أيضاً على صناديق سوق المال من حيث المنفعة، إذ تقدم تسوية العملة. وهذا يفسر كفاءتها الاستثنائية للفرد: إذ تعمل USDT، باعتبارها MoE، على تقليل الاحتكاك في تداول العملات بشكل كبير مقارنةً بقنوات التسوية أو الدفع عبر الحدود القائمة. علاوة على ذلك، وبوصفها الدولار الظل الأكثر شهرة والمدعوم بالإجماع كـUoA، توسعت شبكة تيثير عالمياً عبر قنوات ووساطات متعددة مجاناً.
يبين ذلك قوة عمل العملة. من خلال الجمع بين الدفع والتسوية وإدارة الخزانة، أصبحت تيثير بمثابة الاحتياطي الفيدرالي بحكم الواقع لصناعة التشفير—وإنجاز لا يمكن تصوره دون التشفير. وتعزز التأثيرات الشبكية قوتها مع تزايد السيولة، ولا يمكن تعطيلها ببساطة عبر توزيع عائد 5% على المستخدمين أو عبر هجوم “مصاص عملات” (token vampire attack).
يشرح ذلك أيضاً دخول PayPal إلى عالم الـstablecoin. فمع نمو أعمال PayPal، وإنشاء برك سيولة وتسهيل المدفوعات، يصبح الـstablecoin هو المركبة المثالية. والسؤال يطرح نفسه تلقائياً: هل قد تَشْتهِي البنوك الأمريكية وصناديق سوق المال مشروعاً مربحاً كهذا؟
من “كبيرة جداً على الفشل” إلى “عميقة جداً على الفشل”
سيكون من السهل على الولايات المتحدة إسقاط تيثير، نظراً إلى مركزية الإشراف على الأصول. منذ 2021، كانت تيثير قيد التحقيق من قِبل وزارة العدل، وفي أواخر 2022 تمت إحالة القضية إلى المدعي العام في المنطقة الجنوبية من نيويورك، داميان ويليامز، الذي يشرف على العديد من قضايا التشفير عالية المستوى، بما في ذلك قضية SBF. المشكلة ليست مسألة قابلية التنفيذ بل بالأحرى مسألة النية. لماذا لم تتصرف الولايات المتحدة؟
أولاً، هناك خطر على سيولة سوق الخزانة. وبما أن 80% من أصول تيثير في سندات الخزانة الأمريكية، فقد يؤدي فرض إجراءات تنظيمية شديدة تُجبر تيثير على تصفية ممتلكاتها إلى زعزعة استقرار سوق الخزانة. وهذه هي “كبيرة جداً على الفشل”.
والأهم من ذلك: يتماشى نمو USDT كـ“دولار ظل” في الأسواق الخارجية مع مصالح الولايات المتحدة. ففي المناطق التي تعاني من التضخم، تعمل USDT كمخزن للقيمة؛ وفي المناطق الخاضعة للعقوبات المالية وضوابط رأس المال، تعمل كعملة عابرة للحدود. إن وجودها في المعاملات المرتبطة بالإرهاب والمخدرات والاحتيال وغسيل الأموال يعزز كذلك دورها. وكلما زادت القنوات التي يتم من خلالها اعتماد USDT، زادت مرونته. وهذا هو “عميق جداً على الفشل”.
يرحب الاحتياطي الفيدرالي بهذا التطور. في حين أن تفويض الاحتياطي الفيدرالي الرسمي يتمثل في الحفاظ على استقرار الأسعار والعمالة الكاملة، فإن رسالته الأعمق هي تعزيز الهيمنة الدولارية. إن الدوران الواسع لـ USDT وUSDC يساعد على توسيع الدولار خارجياً. بينما يعمل USDC كمنصة تنظيمية منظمة للدخول/الخروج (on/off-ramp)، يساعد USDT على التغلغل في الأسواق الدولية. تعمل “شبكات” المقرضين المحليين الذين يستخدمون USDT كبنوك ظل للـFed، بينما يعمل موزعو USDT المحليون كخدمات تحويلات ظل للبنك الحافظ لِـUSD. وهذا يعزز التفوق المالي لأمريكا، ما يرسّخ هيمنة الدولار أكثر.
المقاومة والمنافسة: تحدي تيثير
على الرغم من أن تيثير تدعم الهيمنة المالية الأمريكية من نواحٍ كثيرة، فإن احتكاكها مع الهيئات التنظيمية الأمريكية لا يزال قائماً، بما يردد مقولة Hayes بأن “يمكن إغلاق تيثير بين عشية وضحاها من قِبل النظام المصرفي الأمريكي حتى لو فعلت كل شيء وفق القواعد”.
أولاً، لا يمكن لتيثير مساعدة الاحتياطي الفيدرالي في السياسة النقدية. باعتبارها عملة مستقرة مدعومة بالكامل، فهي لا تعدّل السيولة وفق سياسات الاحتياطي الفيدرالي، بخلاف البنوك التجارية التي تنخرط في دورات التيسير الكمي (QE) أو التشديد الكمي (QT). وعلى الرغم من أن هذا الاستقلال يعزز مصداقية تيثير، فإنه أيضاً يعقّد قدرة الاحتياطي الفيدرالي على تحقيق أهدافه النقدية عبر تيثير.
ثانياً، يجب على وزارة الخزانة أن تنظر إلى احتمال قدرتها على تعطيل سوق الخزانة. إذا أُجبرت تيثير على تصفية سندات الخزانة في أزمة، فقد تضع ضغوطاً هائلة على السوق. نوقشت هذه القضية في 29 أكتوبر ضمن لجنة استشارية اقتراض الخزانة (Treasury Borrowing Advisory Committee)، حيث تم استكشاف طرق محتملة لتوريق/ترميز سندات الخزانة للتخفيف من أثر USDT.
أخيراً والأهم: تتحدى تيثير فعلياً البنوك وصناديق سوق المال على حصة السوق. إن السيولة العالية وعائد الـstablecoins يجذبان أعداداً متزايدة من المستخدمين، ما يضعف قدرة البنوك على جذب الودائع ويقلل من جاذبية صناديق سوق المال. وفي الوقت نفسه، فإن عمل تيثير مربح بشكل استثنائي، فلماذا لا تدخل البنوك وصناديق سوق المال هذا المجال؟ إن قانون Lummis-Gillibrand بشأن مدفوعات الـStablecoin الذي قُدّم في أبريل، والذي يشجع المزيد من البنوك والثروستات على إصدار stablecoins، هو دليل واضح على ذلك.
تُعد رحلة تيثير رواية آسرِة عن الصمود والقدرة على التكيّف. لقد وفرت “المراجحة التنظيمية” (والخطأ الأصلي فيها) لتيثير فرصاً هائلة للنمو. والآن، اكتسبت أخيراً من القوة ما يكفي لتحدي القوى الراسخة. ورغم أن مسارها المستقبلي لا يزال غير مؤكد، فإن أي ابتكار مُعطِّل يؤدي حتماً إلى إعادة توزيع القوة والمصالح داخل البنى القائمة.
نظام عملة فوق-سيادية: إمكانية ما يلوح في الأفق
لكي تتجاوز تيثير منظومة الدولار، لا يكمن مستقبلها فقط في الحفاظ على دورها كأداة دفع وسيولة عالمية، بل في ريادة نظام عملة “فوق-سيادية” (super-sovereign). قد تكمن الفكرة في الربط مع BTC. في 2023، خطت تيثير الخطوة الأولى في هذا الاتجاه عبر تخصيص ما يصل إلى 15% من أرباحها للبيتكوين—أكثر من مجرد خطوة تنويع؛ إذ يجعل BTC ركناً أساسياً لبنية تيثير الإيكوسيستم الخاص بالـstablecoin.
في المستقبل، ومع توسع شبكة مدفوعات تيثير، ومع ترسّخ BTC أكثر بوصفها عملة احتياطية، قد نشهد ظهور نظام نقدي جديد.
تبدأ كل ثورة عند الأطراف، تنبت من شقوق المعتقدات القديمة المتراجعة. مثلما كانت هيمنة روما “نبؤة تحقق ذاتها” تستند إلى احترام غير قابل للمساءلة، تنبثق paradigms جديدة من الفجوات داخل الأنظمة الراسخة.
قد يبدو ميلاد آلهة جديدة مصادفة، لكن أفول القوى القديمة أمرٌ حتمي.