سوق الأسهم شهدت تراجعًا مرة أخرى، وتحدثت مع المعلم الكبير @大老师Bugsbunny حول "تحوط أسهم التكنولوجيا" - المشاكل التي تسببها إصدار ديون أسهم التكنولوجيا
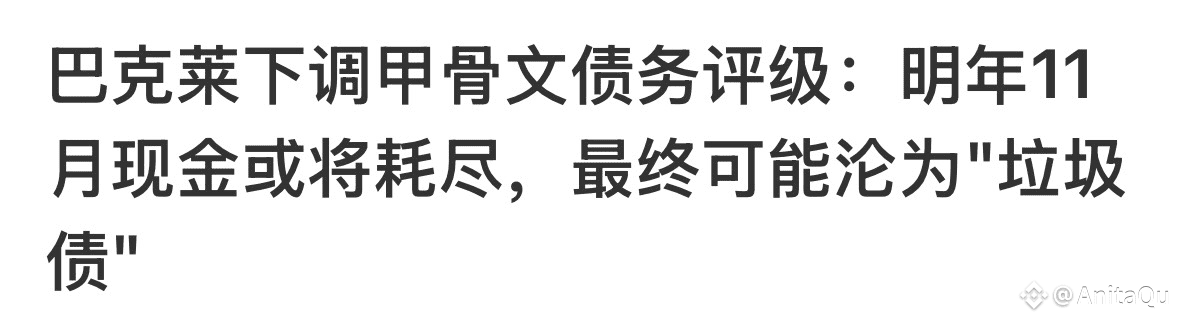
1. خفضت بنك باركليز مؤخرًا تصنيف ديون أوراكل إلى "تحت المستوى المطلوب" (مما يعني بيعها) مشيرًا إلى أن استثماراتها الكبيرة في الذكاء الاصطناعي قد أدت إلى ضغوط مالية، وتوقع أن نفادcash قد يحدث في نوفمبر 2026، وقد يتم خفض تصنيفها الائتماني إلى BBB- (قريب من المستوى غير الاستثمار).
مصدر الإنفاق هو التكاليف العالية لمراكز بيانات الذكاء الاصطناعي، حيث تصل تكاليف البناء إلى ثلاثة أضعاف مراكز البيانات التقليدية. أوراكل، للامتثال لعقود الذكاء الاصطناعي، تنفق رأس المال بعيدًا عن قدرة تدفقها النقدي الحر.
نسبة ديون أوراكل إلى حقوق الملكية تصل إلى 500%، وهي أعلى بكثير من أمازون (50%) ومايكروسوفت (30%) وغيرهما من الشركات المنافسة، مما يجعل وضعها المالي الأضعف بين الشركات الكبرى في مجال التكنولوجيا.
2. هذا في الواقع هو تجسيد لتوجه الشركات التكنولوجية العالمية نحو الاقتراض الكبير للتنافس على قدرة الذكاء الاصطناعي.
تقوم الصناعة التكنولوجية بأكملها بتمويل سباق الذكاء الاصطناعي من خلال إصدار كميات ضخمة من السندات. خلال الأشهر القليلة الماضية، بلغ إجمالي إصدار سندات الشركات الكبرى حوالي 140 مليار دولار، ومن المتوقع أن يصل إلى 160 مليار دولار على مدار العام.
في الماضي، كانت الشركات التكنولوجية الكبرى تعتمد بشكل رئيسي على تدفقها النقدي الكبير لدعم التوسع. لكن الآن، الحاجة الكبيرة للتمويل لمراكز بيانات الذكاء الاصطناعي (توقع أن تتجاوز الاستثمارات في الولايات المتحدة وحدها 20 تريليون دولار في السنوات القليلة المقبلة) تجبرها على التحول جماعيًا إلى سوق الديون. وهذا لا يشمل أوراكل فقط، بل قامت شركات مثل ميتا وجوجل أيضًا بإصدار سندات ضخمة تقدر بمئات المليارات من الدولارات.
3. يخشى السوق أنه إذا كانت عوائد تقنية الذكاء الاصطناعي أو حجمها أقل من المتوقع، فقد يكون التوسع المدعوم بالديون صعب الاستدامة، بل قد يؤدي إلى تراجع كبير في أسعار الأسهم.
يصبح القلق أكبر عند المقارنة بفترة فقاعة الإنترنت في أواخر التسعينيات.