
كل سنة، حوالي 150 تريليون دولار تتنقل بين البنوك حول العالم من خلال شبكات الدفع عبر الحدود. على مدار الـ 50 سنة الماضية، كان هناك نظام واحد يتحكم في معظم ذلك: SWIFT.
هذا الاحتكار الآن تحت هجوم جدي؛ و$XRP هو في قلب التحدي.
ما هو SWIFT بالفعل، ولماذا هو عرضة للخطر
SWIFT ليس بنكاً. لا يحتفظ أو ينقل الأموال. إنه شبكة رسائل: نظام يرسل تعليمات الدفع بين البنوك في أكثر من 200 دولة. الأموال الفعلية تتحرك بشكل منفصل، عبر سلسلة بطيئة من البنوك المراسلة التي تأخذ جزءًا، وتضيف تأخيرات، وتدخل مخاطر التسوية.
يقسم SWIFT المدفوعات إلى مكونات منفصلة: نظام يرسل الرسالة، ونظام آخر يتحكم في تحويل الأموال. هذا الفصل يخلق وقتًا وعوائق إضافية. تعليمات الدفع والتسوية حالتان مختلفتان تمامًا، وأحيانًا تفصل بينهما أيام.
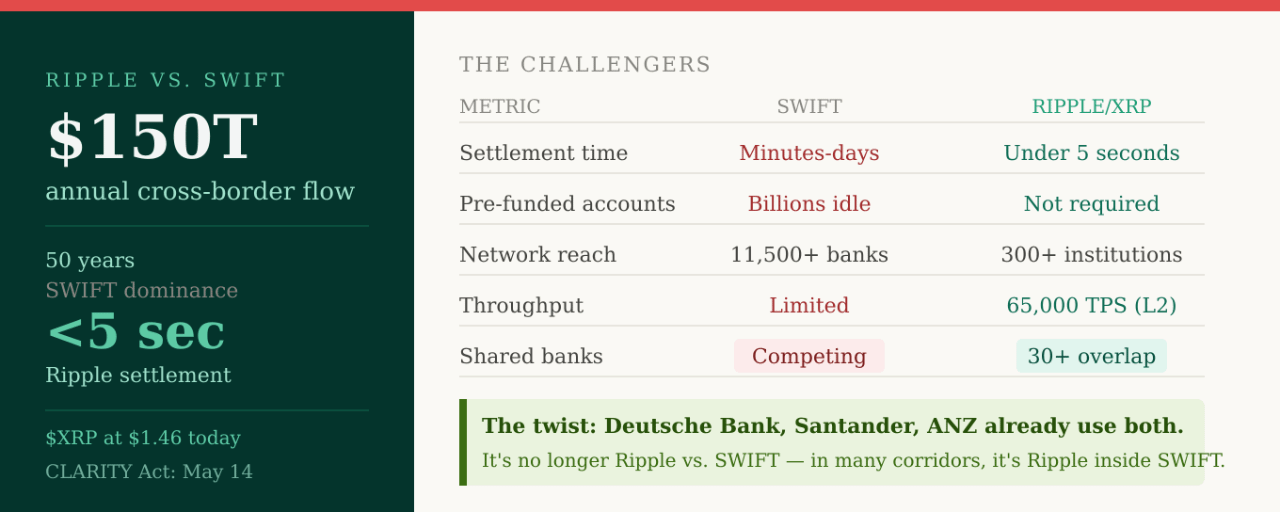
بالنسبة للبنوك في الممرات المتقدمة، تحسن أداء SWIFT. تقول SWIFT إن ما يقرب من 60% من مدفوعات GPI تصل الآن إلى المستفيدين النهائيين خلال 30 دقيقة، وأعند 100% تقريبًا خلال 24 ساعة. يبدو ذلك سريعًا؛ إلى أن تقارن ذلك بما تقدمه Ripple.
ما الذي تفعله Ripple بشكل مختلف
يجمع XRP Ledger بين الرسائل والتسوية في وظيفة واحدة. تكتمل المعاملة خلال ثوانٍ. يعمل النظام دون وسطاء. يأخذ منتج سيولة عند الطلب من Ripple عملة المُرسِل، ويحوّلها إلى $XRP، ويرسلها عبر XRPL، ثم يحوّلها إلى عملة المُستلم على الجانب الآخر: تحويل سلس شبه فوري ورسوم منخفضة لا يتطلب أي حسابات nostro ممولة مسبقًا تبقى خاملة في البنوك الأجنبية.
هذه النقطة الأخيرة هي القاتل الحقيقي. يتطلب العمل البنكي المُراسِل التقليدي من البنوك إيقاف مليارات الدولارات في حسابات "nostro" في كل دولة تريد التسوية فيها. هذا رأس مال لا يدرّ شيئًا. إنه مجرد ضمان للتسوية يبقى في مكانه. تلغي Ripple ذلك بالكامل. يعمل $XRP كأصل جسر عند الطلب، مُحررًا ذلك رأس المال المحبوس.
التداخل بين سويفت الذي لم يتوقعه أحد
إليك التحوّل المفاجئ الذي فات معظم الناس. كشفت SWIFT مؤخرًا عن إطار جديد للمدفوعات بالتجزئة، وعندما مرّت مجتمعات العملات الرقمية على قائمة المشاركين بنكًا بنكًا، وجدوا التداخل مع Ripple. كان Akbank أحد أقدم متبنّي مدفوعات مبنية على Ripple في تركيا. اختبرت ANZ Bank بروتوكول Ripple منذ عام 2015. في الهند، نفّذت Axis Bank مسارات RippleNet مباشرة منذ 2017. استخدمت Bank Alfalah البنية التحتية لـ Ripple لتحويلات الإمارات إلى باكستان منذ 2021. تدعم Santander تحويلاتها الدولية One Pay FX عبر RippleNet. وفي وقت مبكر من 2026، دمجت Deutsche Bank البنية التحتية للبلوكتشين الخاصة بـ Ripple مع SWIFT لبناء دفتر أستاذ محسّن لتسوية المدفوعات عبر الحدود.
يستخدم الآن أكثر من 300 مؤسسة مالية RippleNet. وبحد أدنى، تتداخل بالفعل 30 بنكًا متصلًا بـ SWIFT مع منظومة Ripple. لم تعد القصة مجرد Ripple ضد SWIFT. في كثير من الممرات، تكون Ripple داخل SWIFT.
SWIFT لا تقف مكتوفة الأيدي
هنا تَبرز أهمية التحليل الصادق. في Sibos 2025 في فرانكفورت، أعلن الرئيس التنفيذي لـ SWIFT خافيير بيريز-تاسو أن SWIFT ستضيف دفتر أستاذ مشترك مبني على تقنية بلوكتشين إلى بنيتها التحتية، بالشراكة مع ConsenSys، وبمداخلات تصميمية من أكثر من 30 مؤسسة مالية عالمية، بما في ذلك JPMorgan Chase وBank of America وHSBC وDeutsche Bank وBNP Paribas وCiti.
لن يغادر SWIFT بهدوء. الشبكة التي عمرها 50 عامًا تُجري ترقيات ذاتية عبر تكنولوجيا البلوكتشين. وهذا يُعد في الواقع تأكيدًا على كل ما كانت Ripple تجادِل به: أن التسوية بالبلوكتشين متفوّقة على النموذج القديم. لكن هذا أيضًا يعني أن المنافسة حقيقية.
ميزة Ripple لم تعد مجرد السرعة. العرض الأكبر دائمًا هو التسوية المتاحة طوال الوقت، وعدد أقل من الوسطاء، واحتياجات تمويل مسبق أقل، وتتبع أصيل على مستوى البلوكتشين. لدى SWIFT مدى أوسع بكثير، إذ تضم أكثر من 11,500 مؤسسة في أكثر من 200 دولة. Ripple أصغر، لكنها غالبًا أكثر مباشرة في مسارات محددة.
الممرات التي يفوز فيها $XRP اليوم
إن إنجاز Ripple الحقيقي هو بناء بنية تحتية للتسوية مُنظَّمة وبمستوى مؤسسي تعمل عند أطراف النظام، في الممرات التي لا تزال فيها الرسوم بنسبة 6.5% وأزمنة التسوية متعددة الأيام هي القاعدة. هذه هي الأماكن التي تقدم فيها XRP أقوى حجة.
فكّر في التحويلات من جنوب شرق آسيا إلى الشرق الأوسط. ومن أفريقيا إلى أوروبا. ومن أمريكا اللاتينية إلى الولايات المتحدة. هذه مسارات تكون فيها سلاسل البنوك المراسِلة التابعة لـ SWIFT هي الأطول والأبطأ والأغلى، وفيها يقدّم نموذج التسوية المباشر من Ripple أوضح ميزة.
تتصدر SBI Holdings وSantander وPNC Bank تبنّي XRP المؤسسي عبر آسيا وأوروبا وأمريكا الشمالية، بينما تمثل Zand Bank في الإمارات وCross River Bank أسرع التطورات خلال 2026. ويمكن للتقنية نظريًا أن تتوسع إلى 65,000 معاملة في الثانية عبر حلول الطبقة 2، ما يضع المتبنين الأوائل أمام المنافسين الذين ما زالوا يعتمدون على الأنظمة الإرثية.
ماذا يُشير صفقة JPMorgan فعلًا
إن تجربة الأسبوع الماضي، حيث تقوم Ripple وJPMorgan وMastercard وOndo Finance بمعالجة أول تسوية للخزانة المُرمّزة عبر الحدود على XRPL خلال أقل من خمس ثوانٍ، هي أوضح دليل حتى الآن على أن حالة الاستخدام المؤسسي حقيقية وأنها تُختبر على أعلى مستويات التمويل العالمي.
لا يشغّل JPMorgan تجارب مدفوعات للمجرد التجربة. عندما يقوم JPMorgan بتسوية سندات الخزانة المُرمّزة (tokenized Treasuries) على XRPL، فهو يختبر ما إذا كانت هذه البنية قادرة على التعامل مع حجم مؤسسي حقيقي. وقد نجحت للتو.
قانون CLARITY Act هو مفتاح الانفراج
يتوقع Standard Chartered أن يتيح قانون CLARITY Act تدفق 4 إلى 8 مليارات دولار إلى صناديق XRP ETF، ومع جدول وسم لجنة البنوك في مجلس الشيوخ المحدد في 14 مايو، فهذا الحافز أصبح على بُعد ثلاثة أيام فقط.
عند سعر $XRP البالغ 1.46 دولار، فهي إما أصل بنيوي رخيص جدًا بأقل من قيمته وموجود في قلب صناعة المدفوعات العالمية التي تبلغ 150 تريليون دولار، أو أنها مسعّرة بشكل صحيح تمامًا بالنظر إلى عدم اليقين في الجدول الزمني. تعتمد الإجابة على ما إذا كان التبني المؤسسي ينتقل من مرحلة التجربة إلى مرحلة الإنتاج.
التجارب تمضي بالفعل. الجدول الزمني للإنتاج هو السؤال الوحيد المتبقي.
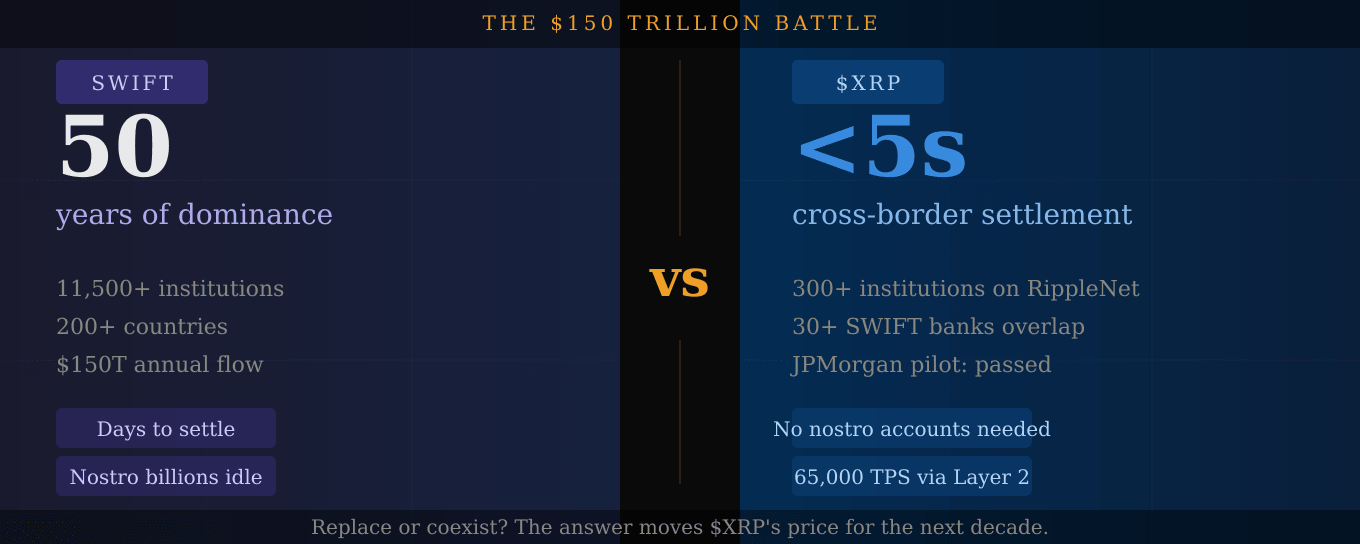
هل تعتقد أن Ripple ستستبدل SWIFT في النهاية، أم أنهما تتعايشان؟ 👇
ليس نصيحة مالية. قم دائمًا بالتحقق بنفسك DYOR.