


استوديو خيارات Sober × Derive.XYZ بالتعاون مع @DeriveXYZ_CN
كتب بواسطة محللة استوديو خيارات Sober جينا @Jenna_w5
أولاً، الثقب الأسود الكلي وتضييق المنصة: كيف يسعر السوق "فقدان البيانات"؟
في الأسبوع الماضي، شهد سوق الأصول المشفرة تصحيحًا عاطفيًا نموذجيًا، حيث لم يكن الدافع الرئيسي مجرد حدث سعري واحد، بل هو تداخل مزدوج من عدم اليقين النظامي الكلي وإزالة الرافعة المالية في السوق الجزئي. كمتداولين في الخيارات، يجب علينا اختراق تقلبات الأسعار لفهم المنطق العميق لتسعير مخاطر السوق.
إغلاق الحكومة الأمريكية: خلق "ثقب أسود للبيانات" وعدم اليقين النظامي
دخل تعطل الحكومة الفيدرالية الأمريكية يومه الـ38. إن سلسلة تداعيات هذا الحدث تعمل على تضخيم المخاوف في السوق، لتصبح مشابهة لتلك الموجودة في الأسواق المالية التقليدية (TradFi).
سبب الحدث ومسار التأثير: ينشأ الإغلاق من خلاف جوهري بين الحزبين في الكونغرس حول قانون اعتمادات السنة المالية الجديدة، ويتمحور جوهره حول صراع الاستقطاب السياسي في الإنفاق على مزايا الرعاية الصحية والإنفاق الحكومي. وبالنسبة للسوق، يتجاوز تأثير ذلك بكثير مجرد الجمود السياسي نفسه؛ فهو يُنشئ “حفرة/ثقبا بيانات” (Data Black Hole):
مأزق بيانات الاحتياطي الفيدرالي: لا يمكن نشر بيانات اقتصادية محورية، بما في ذلك معدل التضخم CPI غير المعدّل لشهر أكتوبر في الولايات المتحدة على أساس سنوي، ومعدل CPI الشهري بعد التعديل، وتقارير التوظيف غير الزراعي، بسبب توقف الإدارات عن العمل (تعطّل وزارتي العمل والتجارة) عن نشرها.
مسار التأثير: تُعد هذه البيانات أساساً لقرارات السياسة النقدية لدى الاحتياطي الفيدرالي ولتقدير مسار الفائدة من قبل السوق. إن الفقد الدائم للبيانات أو تأخر نشرها يدفع الاحتياطي الفيدرالي إلى “مأزق البيانات”، ما يزيد عدم يقين السوق بشأن السيولة المستقبلية وظروف أسعار الفائدة. عندما تفقد القرارات والتوقعات مرساة/مرجعية، تميل الأصول عالية المخاطر—وخاصة الأصول المشفرة شديدة التقلب—بشكل غريزي إلى إجراء تصحيح لتعويض/التحوط من علاوة عدم اليقين.
حالياً يتوقع السوق بشكل عام (تظهر Polymarket احتمالاً 57%) أن يستمر الإغلاق حتى أواخر نوفمبر، ما يعني أن عدم اليقين الكلي سيبقى عاملاً مستمراً في التسعير.
الخفض التدريجي للرافعة في Deribit: مُسرّع للمخاطر على مستوى الميكرو
وفي الوقت الذي ترتفع فيه المخاطر الكلية، اتخذت بورصة المشتقات الكبرى في العملات المشفرة Deribit إجراءات تحكم نشطة في المخاطر، ما أدى إلى زيادة الضغط قصير الأجل على السوق بشكل أكبر:
خفض الرافعة: أعلنت Deribit عن خفض رافعة عقود المستخدمين بهامش قياسي من 50 ضعفاً بشكل كبير إلى 25 ضعفاً.
رفع معلمات الهامش: رفعت المنصة كذلك متغير نطاق تذبذب السعر (Price Range Variable) لكل من BTC وETH وsETH، حيث كان تعديل ETH أكثر وضوحاً (من 14% إلى 18%).
مسار التأثير:
انكماش السيولة: تقليص الرافعة ورفع متطلبات الهامش يؤديان في الجوهر إلى “التحوط القسري من المخاطر” (De-risking)، ما يقلل حجم المراكز الاسمية في السوق. وبالنسبة للمتداولين الذين يعتمدون على الرافعة العالية للتحوط أو تداول الاتجاه، فهذا يتطلب منهم امتلاك ضمانات أعلى، أو قد يضطرون إلى الإغلاق القسري للمراكز.
تضخيم التقلب قصير الأجل: عند ارتداد أسعار السوق/تصحيحها، تُسرّع هذه التعديلات عمليات الإغلاق، ما يفاقم هبوط الأمد القصير.
تحول معنويات السوق في الأسبوع الماضي هو نتيجة دفع عدم اليقين الكلي للمخاطر النظامية، ثم أدى فعل البورصات لإزالة الرافعة إلى تضخيم التصحيح قصير الأجل. وستنعكس كل هذه العوامل بوضوح في تسعير الخيارات عبر هيكل التقلب الضمني (Implied Volatility) والانحياز/الـSkew.
ثانياً: تحليل هيكل تقلب BTC وETH: ارتفاع إجمالي IV مع استمرار مخاوف الهبوط
يُظهر هيكل الخيارات في الأسبوع الماضي أن السوق يقوم بتسعير المخاطر الكلية والسيولة بشكل منهجي. لم تعد السمة الأساسية هي هلعٌ عابر، بل هو تجمّد مشاعر هبوطية عميقة (استمرار الـSkew السلبي) وارتفاع شامل لعلاوة المخاطر النظامية (انتقال هيكل المدة بالكامل إلى أعلى).
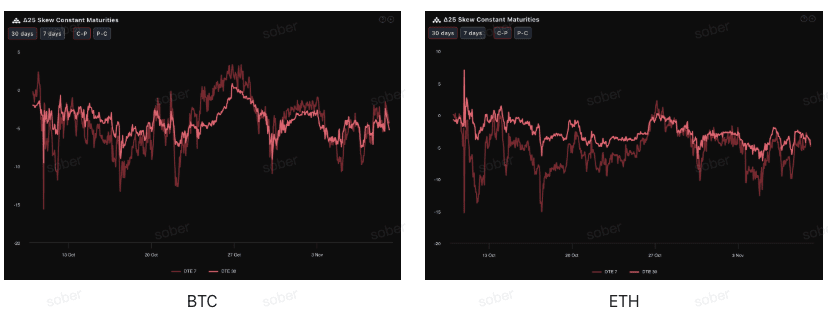
الـSkew (الانحياز): تجمّد عميق للقيم السالبة، وعلاوة البيع في المدى المتوسط أكثر التصاقاً
عبر Delta 25 Skew (تقلب ضمني لخيار الشراء IV ناقص تقلب ضمني لخيار البيع IV)، تعكس قيمة سالبة شدتها حاجة السوق إلى التحوط من مخاطر ذيل هابط. حالياً، تكون منحنيات Skew لكل من BTC وETH ضمن نطاق القيم السالبة، لكن شدة السالب أعلى من الأسبوع الماضي مرة أخرى (تعود قرب -5)، ما يشير إلى أن مخاوف السوق من مخاطر الهبوط بدأت في الارتفاع. ومن منظور أصول مختلفة، مقارنةً بالأسبوع الماضي، يبدأ أن تصبح قيمة الـSkew السالب لدى ETH أقرب باستمرار إلى تلك لدى BTC من حيث الاتجاه.
هيكل المدد (Term Structure): ارتفاع علاوة المخاطر النظامية
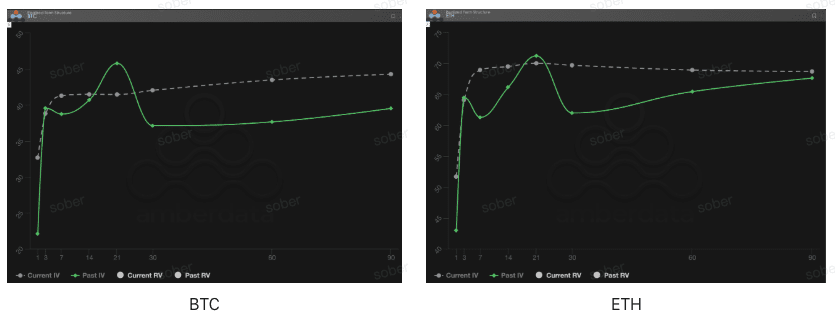
من منظور هيكل المدد، تحافظ منحنيات التقلب الضمني لـ BTC وETH على شكل واضح من الـContango (قريب منخفض وبعيد أعلى)، لكن منطق التسعير الكامن بدأ ينتقل من “استيعاب أحداث الطرف القصير” إلى “رفع شامل للمخاطر النظامية في المدى المتوسط”. بمعنى آخر، رغم أن الصدمة قصيرة الأجل تهدأ، فإن إجمالي علاوة المخاطر لا ينخفض؛ بل يحدث ارتفاع مُركز نحو الأمد المتوسط والطويل.
هبوط قصير الأجل للـIV: سواء بالنسبة لـ BTC أو ETH، فقد انخفض الـCurrent IV للأجل القريب (DTE 7–30 يوماً) مقارنةً بالقمم المسجلة قبل الأحداث السابقة. لكن هذا الهبوط يعكس أكثر “تصفية أثر صدمات الأحداث قصيرة الأجل” وليس إصلاحاً لتفضيل المخاطر. وبالمقارنة مع Past IV، يتضح أن هبوط تقلبات الطرف القصير لم يجرّ منحنى التقلب الضمني بالكامل إلى الأسفل، ما يشير إلى أن قلق السوق من المخاطر النظامية انتقل فقط من “الصدمة الفورية” إلى “عوامل بنيوية”.
ارتفاع IV للأجل الأبعد: ما يزال الـIV للأجل الأبعد (DTE 60/90 يوماً) عند مستويات مرتفعة. كما لم يطرأ تخفيف على تسعير السوق لعدم اليقين النظامي في المدى المتوسط (2–3 أشهر)، مثل تمديد إغلاق الحكومة لفترة طويلة أو مسار خفض الفائدة لدى الاحتياطي الفيدرالي.
علاوة مخاطر التقلب (VRP): تعمّق العجز/التبعات السالبة، وتزايد الإحساس بضغط السوق
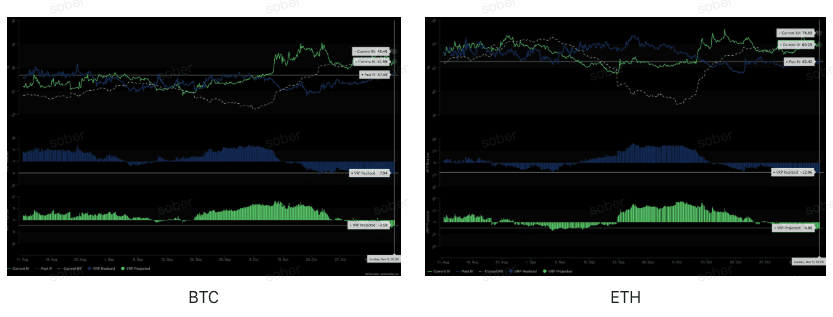
VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المحقق RV) هو مؤشر مهم لقياس ما إذا كان تسعير الخيارات معقولاً. حالياً، وفي بيئة تظل فيها VRP Realized عميقة السلبية باستمرار، وبعد أن تحولت VRP Projected من موجبة إلى سالبة الأسبوع الماضي، ما تزال سالبة، ما يشير إلى أن السوق قد مرّ وتعلم “درس التقلبات القصوى المُقلَّلة” ويتعامل بحذر تجاه تقلبات المستقبل.
اتساع القيمة السالبة لـ VRP Projected: تمت مراجعة توقعات التقلب للـ30 يوماً القادمة إلى الأعلى مرة أخرى، ويتجه المستثمرون إلى تسعير أكثر تحفظاً تجاه الاضطرابات المحتملة.
تعميق القيمة السالبة لـ VRP Realized: ظل التقلب الفعلي خلال الـ30 يوماً الماضية مرتفعاً، ما أدى إلى اتساع الفارق بين التقلب الضمني والفعلي، ويعكس أن امتصاص السوق لصدمة تقلبات قريبة لم يكن كافياً بعد.
ثالثاً: توصية باستراتيجية الخيارات: سبريد خيار بيع هبوطي (Bear Put Spread)
بناءً على هيكل السوق الحالي الذي تسيطر عليه فروقات عميقة سالبة لـSkew بشكل أكبر، مع ارتفاع متوسط IV بصورة عامة، يجب أن يتمحور قلب الاستراتيجية حول تحديد المخاطر والاستعداد لاحتمال هبوط معتدل. وفي بيئة يشيع فيها التوجه الهبوطي وتصبح السيولة أكثر انكماشاً، تُعد الاستراتيجيات الدفاعية المحدِّدة للمخاطر الأكثر رسوخاً.
المزايا الأساسية: تكلفة أقل، تحديد للمخاطر، والاستفادة بشكل كامل من علاوة البيع الناتجة عن الـSkew العميق السالب. مناسبة لسيناريوهات من المتوقع فيها أن يهبط الأصل الأساسي هبوطاً معتدلاً، أو أن يحافظ على وضع محايد يميل إلى الهبوط.
بناء الاستراتيجية:
شراء عقد خيار بيع بسعر إضراب مطابق تقريباً أو خارج قليلاً عن السعر (ATM/خارج قليلاً) (Long Put).
بيع عقد خيار بيع بسعر إضراب أقل من نفس تاريخ الاستحقاق (Short Put).
هدف الاستراتيجية: من خلال بيع خيار البيع بسعر إضراب منخفض يتم تحصيل علاوة الخيار، ما يؤدي إلى خفض تكلفة الشراء. تسعى هذه الاستراتيجية للاستفادة من علاوة البيع الناتجة عن الـSkew السلبي، والربح من هبوط معتدل، مع حصر الخسارة القصوى ضمن صافي علاوة الخيار المدفوعة، أي أقل بكثير من تكلفة ومخاطر شراء خيار بيع مباشر (Long Put).
اختيار تاريخ الاستحقاق: نظراً لأن الـSkew السلبي في المدى المتوسط (DTE 30/60 يوماً) وVRP Projected أكثر “ثباتاً”، يُنصح باختيار عقود بمدى متوسط 30 يوماً أو 60 يوماً، لالتقاط علاوة عدم اليقين الممتدة.
رابعاً: الإخلاء من المسؤولية
تم إعداد هذا التقرير استناداً إلى بيانات السوق المتاحة للجمهور ونماذج نظرية الخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل احترافي. جميع المحتويات لأغراض مرجعية وتبادلية فقط ولا تشكل أي شكل من أشكال نصائح الاستثمار. تتميز تداول العملات المشفرة والخيارات بتقلبات ومخاطر مرتفعة جداً، وقد تؤدي إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات وخصائص المخاطر وقدرتهم على تحمل المخاطر فهماً تاماً، ومن الضروري استشارة مستشار مالي محترف. لا يتحمل المحلل في هذا التقرير أي مسؤولية عن أي خسائر مباشرة أو غير مباشرة تنشأ عن استخدام محتوى هذا التقرير. لا يُعد الأداء السابق للسوق مؤشراً على النتائج المستقبلية؛ لذا يُرجى اتخاذ قرارات عقلانية.
إنتاج مشترك: استوديو Sober لخيارات × Derive.XYZ