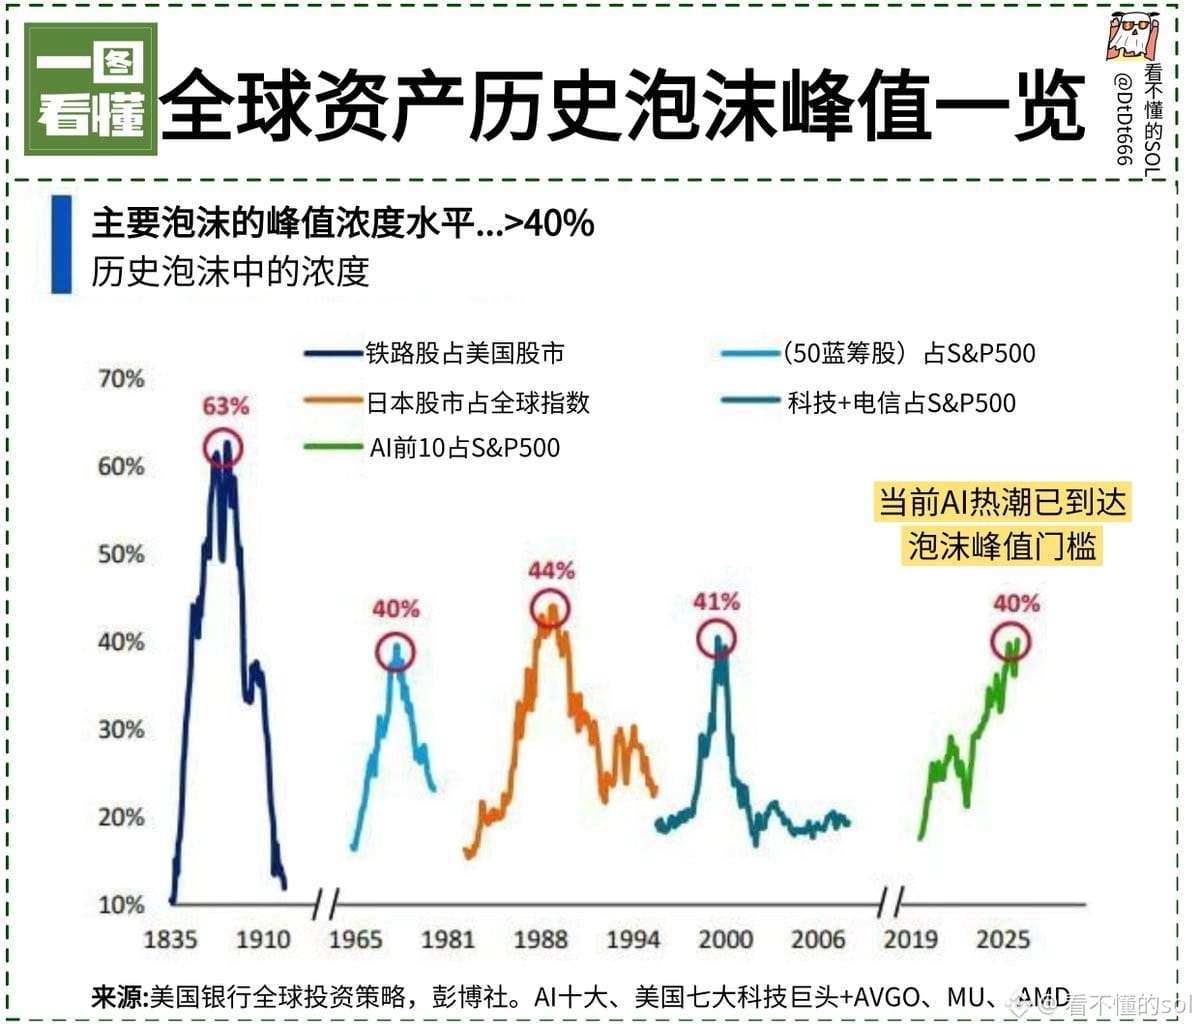
استراتيجية! مكونات الذكاء الاصطناعي تشكل 40% من قيمة سوق الأسهم الأمريكية، ماذا تخبرنا التاريخ؟
وفقًا لبيانات بنك أمريكا، تقترب وزن الأسهم المتعلقة بالذكاء الاصطناعي في مؤشر S&P 500 من 40%.
هذا النسبة، ظهرت تاريخيًا ثلاث مرات.
في عام 1972، فقاعة "الجميلة 50"، كانت الأسهم الرائدة تشكل حوالي 40%، وبعدها انخفضت مؤشرات الأسهم الأمريكية بنحو 50% على مراحل.
في عام 1990، فقاعة سوق الأسهم اليابانية، شكلت حوالي 44%، وبعدها انخفض مؤشر نيكاي بنسبة 63% خلال عامين.
في عام 2000، فقاعة الإنترنت، كانت تشكل حوالي 41%، وبعدها شهدت ناسداك أكبر تراجع بنسبة 78%.
في الثلاث مرات، كانت هناك تركيز عالي، تقييم عالي، وتقلب عالي.
بعد الثلاث مرات، واجه السوق تعديلات طويلة الأمد.
الآن في قطاع الذكاء الاصطناعي، الوزن قريب من 40%، والتقييم ليس منخفضًا، والتقلب ليس بسيطًا.
ليس أن الذكاء الاصطناعي ليس له مستقبل، لكن الهيكل الحالي، تاريخيًا، لم يكن أحد مرتاحًا للدخول والخروج منه.
فماذا نفعل؟
أنا أ建议 بسيط جدًا، هناك طريقتان:
الأولى هي الاستمرار في الاستثمار المنتظم.
مهما كانت القمة أو القاع، اشترِ قليلاً كل أسبوع/شهر، الوقت سيقوم بتقليل التكلفة.
حتى لو كان هناك تراجع لاحق، فإن المستثمرين المنتظمين يكونون أكثر قدرة على تحمل الضغط النفسي مقارنةً بمستثمرين يراهنون دفعة واحدة، مع ضمان عدم تفويت الفرص.
الثانية هي الاحتفاظ بالنقد، وانتظار الفرصة.
عدم الشراء الآن، ليس لأنني متشائم، بل لأنني أنتظر سعرًا أكثر راحة.
السوق لا ينقصه الفرص، بل ينقصه أن يكون لديك نقد عندما تأتي الفرصة.
وارن بافيت الآن لديه حوالي 400 مليار دولار ولا يشعر بالذعر، فلماذا يجب أن نشعر بالذعر؟
التاريخ لن يتكرر، لكنه سيتناغم.
استمر في الاستثمار المنتظم، واحتفظ بالنقد، وانتظر الرياح.
وفقًا لبيانات بنك أمريكا، تقترب وزن الأسهم المتعلقة بالذكاء الاصطناعي في مؤشر S&P 500 من 40%.
هذا النسبة، ظهرت تاريخيًا ثلاث مرات.
في عام 1972، فقاعة "الجميلة 50"، كانت الأسهم الرائدة تشكل حوالي 40%، وبعدها انخفضت مؤشرات الأسهم الأمريكية بنحو 50% على مراحل.
في عام 1990، فقاعة سوق الأسهم اليابانية، شكلت حوالي 44%، وبعدها انخفض مؤشر نيكاي بنسبة 63% خلال عامين.
في عام 2000، فقاعة الإنترنت، كانت تشكل حوالي 41%، وبعدها شهدت ناسداك أكبر تراجع بنسبة 78%.
في الثلاث مرات، كانت هناك تركيز عالي، تقييم عالي، وتقلب عالي.
بعد الثلاث مرات، واجه السوق تعديلات طويلة الأمد.
الآن في قطاع الذكاء الاصطناعي، الوزن قريب من 40%، والتقييم ليس منخفضًا، والتقلب ليس بسيطًا.
ليس أن الذكاء الاصطناعي ليس له مستقبل، لكن الهيكل الحالي، تاريخيًا، لم يكن أحد مرتاحًا للدخول والخروج منه.
فماذا نفعل؟
أنا أ建议 بسيط جدًا، هناك طريقتان:
الأولى هي الاستمرار في الاستثمار المنتظم.
مهما كانت القمة أو القاع، اشترِ قليلاً كل أسبوع/شهر، الوقت سيقوم بتقليل التكلفة.
حتى لو كان هناك تراجع لاحق، فإن المستثمرين المنتظمين يكونون أكثر قدرة على تحمل الضغط النفسي مقارنةً بمستثمرين يراهنون دفعة واحدة، مع ضمان عدم تفويت الفرص.
الثانية هي الاحتفاظ بالنقد، وانتظار الفرصة.
عدم الشراء الآن، ليس لأنني متشائم، بل لأنني أنتظر سعرًا أكثر راحة.
السوق لا ينقصه الفرص، بل ينقصه أن يكون لديك نقد عندما تأتي الفرصة.
وارن بافيت الآن لديه حوالي 400 مليار دولار ولا يشعر بالذعر، فلماذا يجب أن نشعر بالذعر؟
التاريخ لن يتكرر، لكنه سيتناغم.
استمر في الاستثمار المنتظم، واحتفظ بالنقد، وانتظر الرياح.