



في ظروف السوق الحالية، صار الطلب على مشاريع "ابتكار الآلية" في سوق الكريبتو قريب من الجنون. مقارنةً بالماضي، اللي كان يعتمد بشكل أساسي على السرد، أو التأثير من قبل KOL أو مشاعر المجتمع لدفع مشاريع الميم، صارت السيولة في السوق أكثر استعدادًا لدفع ثمن "منطق تشغيل جديد" و"هيكل أصول جديد".
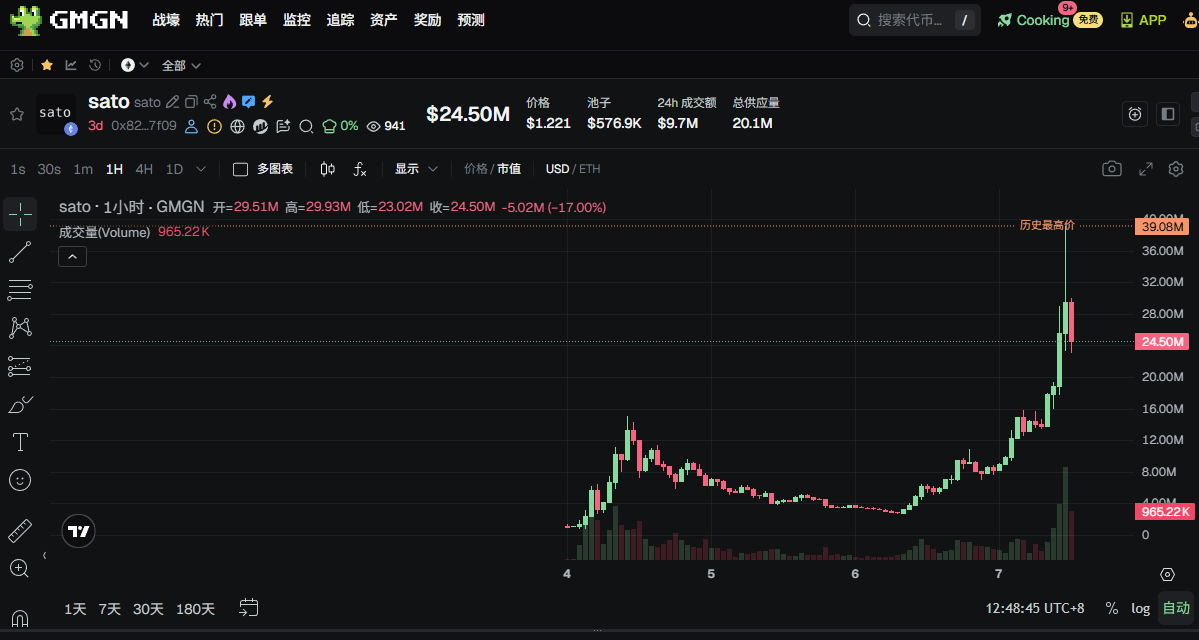
ساتو، اللي ما كان عنده أي تسخين تقريبًا، ويمتلك موقع رسمي واحد بس، صار حديث الساعة في مجتمع الكريبتو خلال الأيام الماضية: بعد أربع أيام من الإطلاق، وصلت قيمة ساتو السوقية لحدود 40 مليون دولار، والآن مستقرة عند 25 مليون دولار. صحيفة Odaily星球日报 بتفصل في المقال هذا آلية تشغيل ساتو.
ما هو ساتو حقًا
ساتو هو توكن من نوع ERC-20 يتم نشره على شبكة الإيثيريوم، وتستند آليته الأساسية إلى Uniswap v4 Hook. لا توجد لدى ساتو عملية pre-mine (سحب مسبق)، ولا تخصيصات للفريق، ولا صلاحيات إدارية، ولا توجد أي إمكانيات للترقية أو الإيقاف المؤقت؛ يعمل النظام بالكامل تلقائيًا عبر كود يعمل على السلسلة (on-chain).
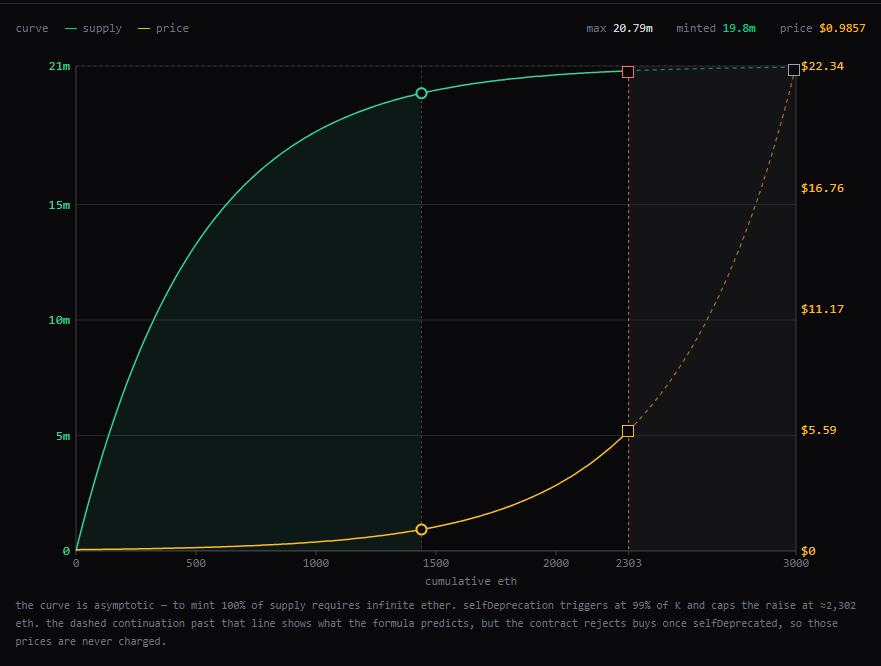
يستخدم ساتو Bonding Curve (المنحنى الترابطي) للإصدار. بعد أن يدفع المستخدمون ETH إلى عقد Hook، يقوم النظام تلقائيًا بعمل mint لتوكنات ساتو الجديدة وفقًا لصيغة رياضية ثابتة؛ ومع زيادة ETH المتراكمة داخل النظام، يصبح سعر عمليات الشراء اللاحقة أعلى تدريجيًا. يتم الاحتفاظ بكل ETH بشكل دائم داخل الـ Hook باعتباره احتياطيًا للنظام.
عند البيع، يمكن للمستخدم إعادة بيع ساتو إلى النظام مقابل الحصول على ETH؛ وبعد وصول كمية توكنات ساتو التي تم إصدارها عبر mint إلى 99% من إجمالي الكمية، سيتم تدمير ساتو المُباع مباشرةً ولن يعود ليتدفق إلى السوق من جديد. يقوم النظام بفرض رسوم بنسبة 0.3% بشكل ثنائي عند الشراء والبيع؛ وتبقى هذه الرسوم بشكل دائم داخل الـ Hook، ولا يمكن لأي شخص استردادها.
إن العرض النظري لـ ساتو هو 21 مليون قطعة، لكن النظام سيتوقف بشكل دائم عن mint عند الوصول إلى 99% من العرض، أي عند 20.79 مليون قطعة. بعد إيقاف الإصدار، لا يستطيع المستخدمون شراء عملات جديدة عبر الـ Curve، لكن ما يزال بإمكانهم بيع ساتو مرة أخرى إلى النظام مقابل ETH. وستستمر الـ Curve في الوجود كـ “حوض إعادة شراء” دائم على السلسلة.
آلية ساتو الأساسية
آلية ساتو تشبه إلى حد ما نسخة مُعدلة من وضع Bonding Curve لدى Pump.fun، لكن بشكل أكثر تطرفًا. في ساتو، يشتري المستخدمون كذلك التوكنات من النظام عبر الـ Curve، لكن على عكس مشاريع Bonding Curve التقليدية، يقوم ساتو بتقسيم النظام بالكامل بشكل واضح إلى “مرحلة الإصدار” و“مرحلة السوق الخارجي”.
المرحلة الأولى: مرحلة الإصدار
في هذه المرحلة، لا يتداول المستخدمون مع حاملي توكنات آخرين، بل يتداولون مباشرةً مع النظام نفسه. عندما يودع المستخدم ETH في النظام، يقوم الـ Curve تلقائيًا بعمل mint لتوكنات ساتو الجديدة وفقًا لصيغة ثابتة؛ ومع تزايد كمية ETH المتراكمة الداخلة إلى النظام، ترتفع أسعار mint اللاحقة تدريجيًا حتى تصبح أعلى مع كل مرة لاحقة.
وبشكل ما، تبدو هذه المرحلة أقرب إلى نظام “داخلي” يعمل تلقائيًا؛ فالـ Curve نفسها مسؤولة عن الإصدار وتحديد السعر في الوقت ذاته.
المرحلة الثانية: “مرحلة السوق الخارجي”
عندما يصل المعروض (Supply) الخاص بساتو إلى حد إجمالي 99% من الكمية المحددة، يقوم النظام بإيقاف mint بشكل دائم، ولا يستطيع المستخدمون الاستمرار في شراء ساتو من النظام عبر الـ Curve. عندها فقط يبدأ ساتو في دخول الأسواق الثانوية مثل Uniswap بشكل حقيقي، ولم يعد السعر يتحدد وفق معادلة الـ Curve، بل يبدأ في أن يتحدد بعلاقة العرض والطلب في السوق.
لكن الـ Curve نفسها لا تختفي. صحيح أن النظام يتوقف عن وظيفة الإصدار، لكنه يحتفظ بوظيفة “الاسترداد (الرجوع/الاسترجاع)”. لا يزال بإمكان المستخدمين بيع ساتو مرة أخرى إلى النظام مقابل ETH، وسيتم تدمير ساتو المُباع مباشرةً ولن يعود إلى السوق من جديد. وبمعنى ما، تتحول الـ Curve من “نظام إصدار” إلى “حوض إعادة شراء” موجود بشكل دائم على السلسلة. يمكن فهم منطق تشغيل ساتو على أنه عملية انتقال تدريجي من “السوق الداخلي” إلى “السوق الخارجي”.
ساتو: إعادة بناء الندرة الرقمية
الشيء الذي يجذب ساتو إليه فعلًا في السوق ليس فقط Bonding Curve أو Hook أو آلية الانكماش (التحميص/الحرق)، بل لأنه يحاول أن يروي مجددًا قصة حول “الندرة الرقمية”.
اعتمد بيتكوين توافق “الذهب الرقمي” من خلال عرض ثابت وتكلفة إنشاء مرتفعة. أما ساتو فيحاول نقل هذه المنطق إلى شبكة الإيثيريوم. والفرق هو أن بيتكوين تُنجز الإصدار عبر استهلاك الطاقة؛ بينما ساتو يختار ترسيخ كل التكاليف مباشرةً في احتياطي النظام. كل قطعة ساتو تقابل ETH حقيقية تم إدخالها إلى النظام.
لهذا السبب يعتقد الكثيرون أن ساتو هو تجربة أون-تشين “مثيرة للغاية”. فهو يجمع بين الندرة الناتجة عن Bonding Curve وخصائص التنافس والتسريع في المرحلة اللاحقة، مع الحفاظ على قابلية التكوين (composability) والسيولة الخاصة بالنظام البيئي للإيثيريوم. لا توجد pre-mine، ولا سيطرة للفريق على السوق، ولا صلاحيات إدارية؛ وحتى منطق التشغيل بعد انتهاء الـ Curve، تمّت كتابته مسبقًا داخل السلسلة.
أما فيما إذا كانت هذه النمطية ستكوّن في النهاية توافقًا طويل الأمد يشبه بيتكوين فعلًا، فقد يحتاج السوق إلى وقت للتحقق. لكن على الأقل حتى الآن، لم يعد ساتو مجرد مشروع بونزي عادي، بل يبدو أكثر كأنه تجربة حول “أصل نادر أصيل على الإيثيريوم”.