

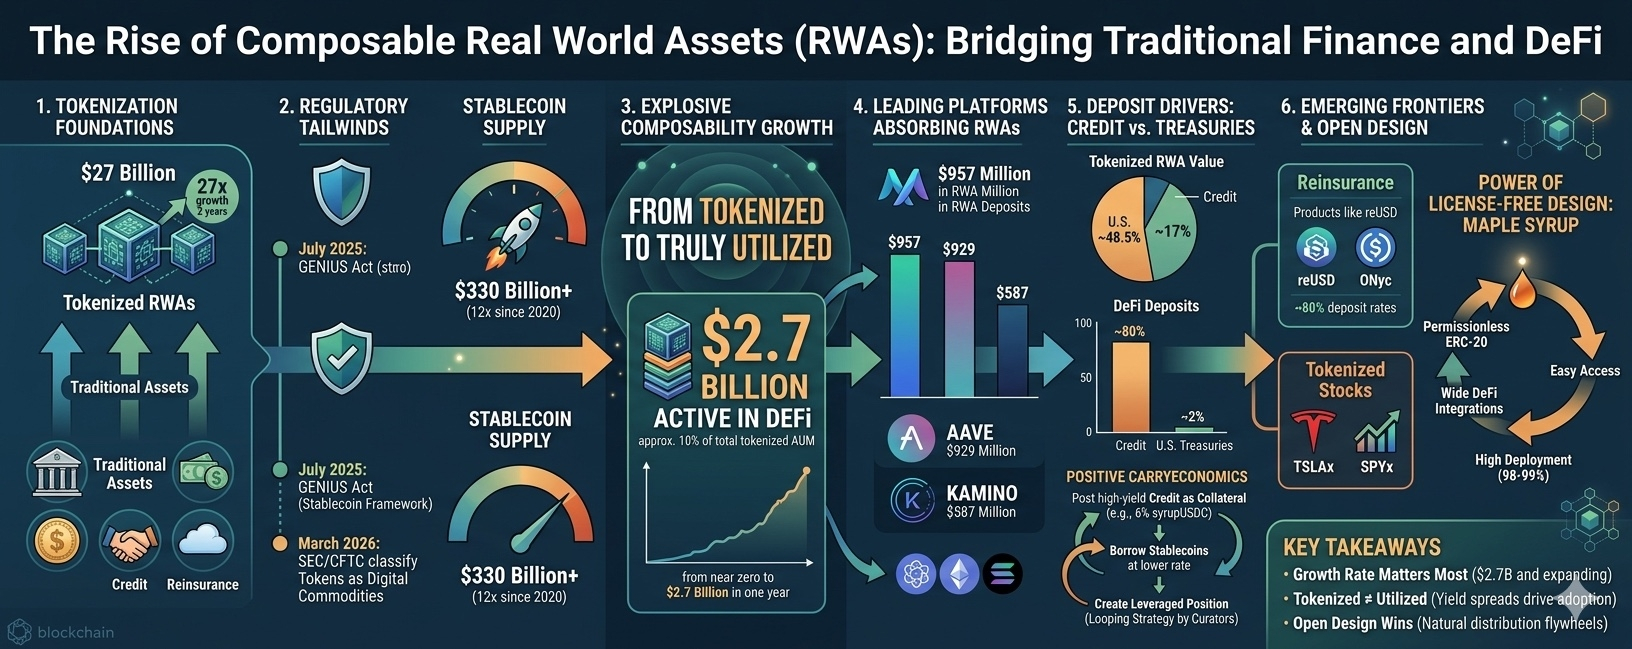
في عالم التمويل اللامركزي المتطور، تجري تحول هادئ لكنه قوي. الأصول من العالم الحقيقي - أو RWAs - هي أصول من الاقتصاد التقليدي، مثل السندات، أدوات الائتمان، وحتى منتجات إعادة التأمين، يتم توكنها على البلوكتشين. هذا يجعلها قابلة للبرمجة، قابلة للتحويل، وقابلة للإندماج مع بروتوكولات DeFi. بينما بلغت القيمة الإجمالية للأصول المرمزة حوالي 27 مليار دولار، ما هو أكثر إثارة هو كيف أن جزءًا متزايدًا منها أصبح "قابلًا للتكوّن" - يُستخدم بنشاط كضمان، يتم نشره في أسواق الإقراض، أو يُرفع باستخدام استراتيجيات العائد عبر منصات وسلاسل مختلفة.
يمثل هذا التحول من الترميز البسيط إلى القابلية الحقيقية للتركيب فصلًا جديدًا. دعونا نفككه خطوة بخطوة.
رياح تنظيمية داعمة تُغذي النمو
شهدت عدة تطورات تنظيمية رئيسية في أواخر 2025 وبداية 2026 توضيحًا وثقة طال انتظارهما في السوق. أنشأ قانون GENIUS في يوليو 2025 إطارًا أمريكيًا واضحًا للـ stablecoins، مع إلزام احتياطيات بنسبة 1:1. ثم، في مارس 2026، صنّفت لجنة الأوراق المالية والبورصات الأمريكية (SEC) ولجنة تداول السلع الآجلة (CFTC) الرموز الرئيسية على سلاسل الكتل كسلع رقمية بدلًا من كونها أوراقًا مالية. بعد فترة قصيرة، وافقت SEC على Nasdaq للتداول والتسوية للأسهم والأسهم المتداولة عبر صناديق ETF المرمّزة مباشرة على سوقها الرئيسي.
دفعت هذه المعالم نظامًا بيئيًا ينمو أصلًا إلى مستوى أعلى بكثير. تتجاوز الـ stablecoins، وهي العمود الفقري لتسوية هذه الأصول المرمّزة، 330 مليار دولار في العرض—زيادة مذهلة بمقدار 12x منذ 2020. نمت RWAs المرمّزة بسرعة أكبر، إذ توسعت 27x خلال عامين فقط إلى 27 مليار دولار الحالية، عبر فئات من سندات الخزانة إلى إعادة التأمين والأسهم.
من الترميز إلى الاستخدام الفعلي: قصة الـ 2.7 مليار دولار
رغم أن 27 مليار دولار تبدو رقمًا مثيرًا للإعجاب، فإن القصة الحقيقية تكمن في مقدار هذا رأس المال الذي يعمل بالفعل داخل DeFi. حوالي 2.7 مليار دولار—أي نحو 10% من إجمالي AUM المرمّز—تم إيداعها في أسواق الإقراض والاقتراض اللامركزية. يشمل ذلك استخدامها كضمان، أو في استراتيجيات الخزانة، أو في صفقات ذات رافعة مالية. قبل عام واحد فقط، كان هذا الرقم قريبًا من الصفر، ما يبرز تبنّيًا مبكرًا سريعًا بشكل مذهل.
هذه القابلية للتركيب—قدرة نقل الأصول بسلاسة عبر البروتوكولات، والاقتراض ضدها، وبناء استراتيجيات—هي ما يميز RWAs المرمّزة عن نظائرها التقليدية.
أين يتدفق رأس المال: منصات رائدة
تتقدم عدة منصات في استيعاب هذه RWAs، موزعة عبر Ethereum وSolana وشبكات الطبقة الثانية المختلفة:
• تبرز Morpho بإيداعات RWA تقارب 957 مليون دولار. يتيح تصميمها غير المصرّح به عبر 10 سلاسل و41 أصل RWA للمُنسّقين مثل Gauntlet وSteakhouse إدارة خزائن وإنشاء استراتيجيات رافعة مالية متقدمة.
• يحتفظ Aave (بما في ذلك الأسواق الأوسع) بحوالي 929 مليون دولار، حيث تتدفق رموز شراب Maple بسلاسة عبر Plasma وBase وEthereum بحثًا عن أفضل فرص الإقراض.
• تدير Kamino على Solana حوالي 587 مليون دولار، ما يجعلها مركزًا رئيسيًا بمنتجات مثل PRIME للإقراض بنمط HELOC، وsyrupUSDC، وأصول إعادة التأمين، وحتى أسهم مرمّزة.
• يضيف Aave Horizon وFluid معًا مبلغًا إضافيًا قدره 270 مليون دولار، لخدمة كل من الاستراتيجيات المؤسسية وأكثر انفتاحًا.
معًا، تُظهر هذه المنصات كيف تعثر RWAs على موائل حيث يمكنها تقديم منفعة حقيقية.
لماذا تهيمن أصول الائتمان على إيداعات DeFi
من أكثر الأنماط إضاءة هي الفجوة الواضحة بين ما يتم ترميزه وبين ما يتم استخدامه فعليًا في DeFi. تشكل سندات خزانة الولايات المتحدة ما يقارب نصف (حوالي 48.5%) جميع RWAs المرمّزة، لكنها تمثل فقط نحو 2% من إيداعات DeFi. في المقابل، تشكل أصول الائتمان—رغم أنها 17% فقط من القيمة الإجمالية المرمّزة—حوالي 80% مما يتم إيداعه في بروتوكولات الإقراض.
السبب بسيط من ناحية الاقتصاديات. يمكن أن يوفر syrupUSDC الخاص بـ Maple، على سبيل المثال، عوائد تقارب 6%، مقارنة بنحو 3.5% لسندات T-Bills. عندما تستطيع تقديم ائتمان بعائد أعلى كضمان والاقتراض بـ stablecoins بمعدلات أقل، فإنك تخلق “حملًا إيجابيًا”—وهي حالة تحقق فيها مراكزك ربحًا أكبر مما تكلفه. هذا يتيح رافعة مالية آمنة ومنظمة عبر استراتيجيات التكرار (باستخدام الأموال المقترضة لشراء المزيد من الأصول)، يديرها مُنسّقون محترفون. تفسر ميزة العائد هذه سبب تدفق الائتمان بكثافة إلى Morpho وAave وKamino.
آفاق ناشئة: إعادة التأمين والأسهم المرمّزة
إلى جانب الائتمان التقليدي، تظهر فئات أصول جديدة وتُظهر قابلية تركيب قوية. تبرز إعادة التأمين، مع منتجات مثل Re Protocol’s reUSD وONyc من OnRe Finance التي تسجل معدلات إيداع مرتفعة—حوالي 80% من إعادة التأمين المرمّزة تُستخدم بنشاط في DeFi. كما تكتسب الأسهم المرمّزة زخمًا، مع أمثلة مثل SPYx وTSLAx وغيرها تظهر على Morpho وKamino، ما يتيح الاقتراض والإقراض حول أسهم مألوفة.
تشير هذه التطورات إلى كيف يمكن للـ RWAs أن تجلب فرصًا جديدة فعلًا للأسواق اللامركزية.
تتطور خلطات الضمانات في الوقت الفعلي
تفضيلات الضمانات ليست ثابتة. على سبيل المثال، في Aave Horizon، هيمن في البداية صندوق ائتماني مشفر بعائد مرتفع (USCC) عندما كان يوفر حوالي 15% APY. ومع انكماش العوائد باتجاه مستويات T-Bill (3-4%)، تنوع السوق بسرعة، حيث قفزت منتجات T-Bill بأكثر من 500% خلال فترة قصيرة. تعزز أدوات مثل Pendle هذا أيضًا من خلال تمكين المستخدمين من تداول شرائح عوائد الدخل الثابت من RWAs عبر tokens للأصل الأساسي.
يوضح ذلك سوقًا أكثر نضجًا حيث تلعب فروقات العائد وملامح المخاطر وسهولة الاستخدام أدوارًا متزايدة.
قوة التصميم الخالي من الترخيص: مثال شراب Maple
ومن الحالات البارزة رموز شراب Maple (syrupUSDC وsyrupUSDT). تم تصميمها من الصفر خصيصًا لقابلية التركيب—tokens ERC-20 غير مُرخّص بها بالكامل ومسنودة بائتمان مؤسسي. لا حاجة إلى KYC أو قوائم السماح. ونتيجة لذلك، شهدت معدلات نشر شبه كاملة (98-99% على سلاسل محددة) عبر Aave وKamino، لتصل إلى أكثر من مليار دولار في الاستخدام عبر شبكات متعددة.
هذه العجلة الدافعة—سهولة الوصول إلى عمليات الدمج، والمزيد من المنفعة، والمزيد من رأس المال—تثبت أنها واحدة من أقوى محركات التبنّي. لا يزال التوزيع تحديًا رئيسيًا في الصناعة، لكن التصميم المفتوح يحلها بشكل عضوي.
التحديات والفرص المقبلة
ليست كل الأصول المرمّزة متساوية في قابلية التركيب بعد. منصات مثل Centrifuge رمّزت أصولًا بقيمة تقارب 2 مليار دولار (غالبًا في شكل سندات خزانة وصناديق ائتمانية)، لكن جزءًا صغيرًا فقط منها نشط حاليًا في التمويل اللامركزي (DeFi). أدت التصاميم المُرخّصة مسبقًا والتوقيت إلى إبطاء عمليات التكامل، إلا أن الأغلفة الجديدة وأدوات الربط عبر السلاسل تُسرّع التقدم. تُظهر التجارب المبكرة مع منتجات مرتبطة بمؤشر S&P 500 أن نشاط التداول والإقراض العضوي واعد.
أهم النقاط للمستقبل
معدل نمو RWAs القابلة للتركيب يهم أكثر من الأرقام المطلقة اليوم. في حين كانت شبه معدومة قبل عام، أصبحت الآن عند 2.7 مليار دولار وتتوسع بسرعة. الرمز المرمّز لا يعني تلقائيًا أنه يُستخدم—فالفروقات في العائد والاقتصاديات الإيجابية هي التي تقود تبنّي DeFi الحقيقي اليوم، بينما تدفع السلامة والاعتياد بتبنّي الترميز في البداية. وأخيرًا، تفوز التصاميم الخالية من الترخيص والتصاميم المفتوحة في التوزيع، ما يخلق عجلات دفع طبيعية يتعين على الأصول المُقيّدة الوصول إليها بأقصى جهد كي تُطابقها.
مع تطور العوائد ونضج البنية التحتية، نتوقع أن تتنوع خلطات الضمانات أكثر، وأن تظهر فئات أصول جديدة، وأن يتدفق المزيد من رأس المال إلى قيمة حقيقية قابلة للبرمجة في العالم الواقعي. الجسر بين التمويل التقليدي وDeFi لا يجري بناؤه فقط—بل إنه ينقل بالفعل حركة مرور ذات معنى.
#ComposableRWAs #TokenizedAssets #DeFiInnovation #RealWorldAssets #ArifAlpha