

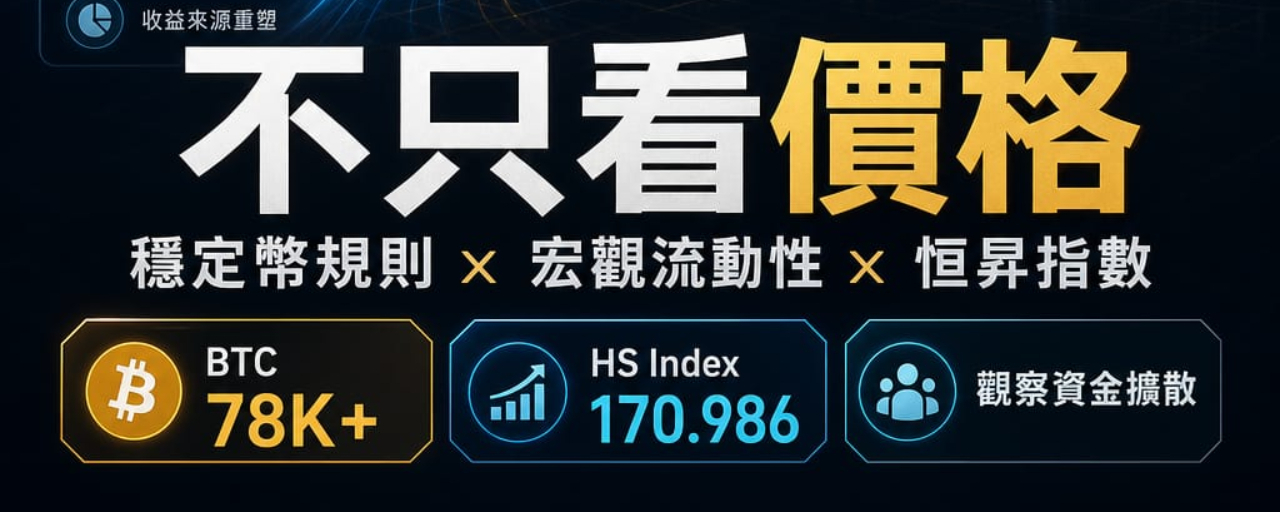

هذه الأيام، كانت نقطة النقاش في ساحة بينانس، ليس فقط لأن BTC ارتفع.
الأهم من ذلك، هناك خطتان خرجتا في نفس الوقت:
واحدة هي السرد الجديد لأرثر هايز:
هو يواصل توقع BTC في نهاية العام 125,000 دولار، والسبب الأساسي ليس مجرد "تقسيم المكافأة" أو "ETF"، بل هو نفقات الحرب، التوسع المالي، ائتمان البنوك، وإعادة توسيع سيولة الدولار.
النقطة الأخرى هي قواعد عائدات العملات المستقرة في قانون CLARITY الأمريكي:
الاتجاه العام للنص الجديد هو عدم تشجيع العملات المستقرة على "تقديم فائدة لمجرد الاحتفاظ بها" مثل الودائع البنكية، ولكن السماح بالمكافآت بناءً على المعاملات الحقيقية، المدفوعات، التحويلات، وأنشطة DeFi.
يبدو أن الأمر متعلق بتفاصيل تنظيمية، لكن تأثيره كبير جدًا.
في الماضي كان كثير من المستخدمين يفهمون عوائد العملات المستقرة بأنها «أضع أموالي، والمنصة تمنحني فائدة».
لكن إذا تحولت القواعد تدريجيًا إلى «لا يمكن فقط الاحتفاظ لكسب عوائد، بل يجب حولها المكافآت إلى استخدام حقيقي»، عندها سيتغير منطق تدفق الأموال:
لم تعد العملات المستقرة مجرد أصول تستلقي لتأكل العائد،
وسيصبح الأمر أقرب إلى بوابة للدفع على السلسلة، والتداول، والسيولة، وأنشطة DeFi.
فما معنى ذلك بالنسبة للسوق؟
أولاً، ستولي الأموال مزيدًا من الاهتمام لحالات الاستخدام الحقيقية.
مستقبلاً، ليس شرطًا أن من يرفع APY يكون بالضرورة من يجذب الأموال.
إذا بدأ التنظيم الرقابي في التمييز بين «العائد على شكل إيداعات» و«المكافآت على شكل أنشطة»، فستحتاج المنصة والبروتوكول والبورصة إلى إثبات: أن المستخدم يحصل على المكافأة لأنه شارك فعلًا في التداول والدفع والسيولة، وليس لأنه فقط ترك أمواله متوقفة في مكانها.
هذا سيجعل السوق ينتقل تدريجيًا من «من يكتب أعلى عائد على الأرباح» إلى «من لديه حقًا حالة استخدام».
ثانيًا، عادت السردية الاقتصادية الكلية لـ BTC لتشتعل من جديد.
لم يكن Arthur Hayes يتحدث في هذه المرة عن الجوانب التقنية قصيرة الأجل، بل عن منطق اقتصادي/اقتصاد كلي أكبر:
زيادة تكاليف الحرب ترفع الضغوط على المالية العامة، وتوسع الائتمان البنكي، وفي النهاية قد يدفع ذلك السوق إلى إعادة الرهان على عودة السيولة.
وهذا هو السبب أيضًا أنه بعد أن تجاوز BTC مستوى 78,000 تقريبًا، أصبحت معنويات السوق أكثر سخونة بشكل واضح.
لأن كثيرين لا يشترون هذه الشمعة (K) اليوم، بل يشترون توقع «أن السيولة المستقبلية قد تصبح أكثر انبساطًا/اتساعًا».
لكن هنا أيضًا توجد مخاطر.
إذا استمر اضطراب أسعار النفط، وحالة هرمز (مضيق هرمز)، والتوترات بين إيران وأمريكا/المنطقة في التأثير على توقعات التضخم، فقد يتم كبح وتيرة خفض الفائدة لدى الاحتياطي الفيدرالي (Fed).
أي أن الأمر ذاته، حين يتعلق بسردية الحرب، يمكن أن يرفع قصة «الأصول المقاومة للتضخم»، كما قد يقوم أيضًا بخنق الأصول ذات المخاطر عبر أسعار النفط وتوقعات الفائدة.
وهذه هي أكثر نقطة حساسة في السوق الآن:
الأخبار الإيجابية والأخبار السلبية ليست منفصلة؛ فهي تنبع من مجموعة واحدة من المتغيرات الاقتصادية الكلية.
ثالثًا، يوضح مؤشر هينغشينغ أن السوق ساخن فعلًا، لكن لم يصل الأمر إلى توسع أعمى.
مؤشر هينغشينغ اليوم هو 170.986.
آخر ثلاث مرات كانت:
120.601 → 117.436 → 170.986
يُظهر هذا التغير أن حرارة السوق تعافت بوضوح، وليست جلسة هادئة بلا نشاط.
ارتفع altcoin_index أيضًا إلى 0.58، ما يعني أن انتشار العملات البديلة أفضل من اليوم السابق.
لكن هناك نقطة رئيسية أخرى:
حالياً المؤشر لم يتجاوز 196.196 من خط ma20 بعد.
لذا الآن يبدو الأمر أقرب إلى:
أولاً، ترفع العملات السائدة المشاعر،
تبدأ السياسات والسردية الاقتصادية الكلية في التوافق معًا،
عاد انتشار العملات البديلة للتعافي إلى حدٍ ما،
لكن لم يتم الدخول بعد إلى مرحلة التأكيد الشامل.
عندها أسهل خطأ هو خلط ثلاثة أشياء معًا:
• يرى Arthur Hayes BTC عند 125K، لكن هذا لا يعني أنه يجب اليوم أن تشتري/تزيد مركزك بالكامل وتسعى خلفه بأعلى نسبة؛
• تقدم في قواعد العملات المستقرة، لكن هذا لا يعني أن كل عوائد DeFi آمنة؛
• يرتفع مؤشر هينغشينغ (Hengsheng) مرة أخرى، وهذا لا يعني أن السوق لم يعد لديه مخاطر تراجع/سحب للوراء.
أنا أميل أكثر إلى النظر إلى الأمر بهذه الطريقة:
معنويات السوق على المدى القصير تتجه إلى الاحماء،
تتجه الأموال على المدى المتوسط مجددًا إلى البحث عن سردية السيولة،
التنظيم الرقابي على المدى الطويل يدفع الصناعة من «قصص عوائد مرتفعة» نحو «حالات استخدام حقيقية».
وبالنسبة للمستثمرين العاديين فهذا بمثابة تذكير:
لا تكتفِ بالنظر إلى من يصرخ بأقوى كلام،
يجب معرفة لماذا دخلت الأموال، وهل الانتشار في الحماس موجود، وهل تغيّرت القواعد.
إذا استطاع من بعد ذلك مؤشر هينغشينغ أن يستقر فوق ma20، وفي الوقت نفسه استمر تحسن انتشار العملات البديلة، فهذا يعني أن سخونة السوق لا تتمركز فقط في BTC والسردية الاقتصادية الكلية.
لكن إذا اندفع المؤشر للأعلى ثم عاد للهبوط، أو إذا كانت الأموال تتركز في عدد قليل من العملات السائدة، فهذا يبين أن ما يحدث الآن هو غالبًا مجرد تعافٍ/ترميم للسردية، وليس دورة سوق شاملة.
السوق لا ينقصه القصص الآن.
الأهم حقًا هو:
ما هي القصص التي يمكنها أن تجلب أموالًا حقيقية؟ وأيّها مجرد أن تجعل صغار المستثمرين يلتقطون المعنويات في القمم؟
