

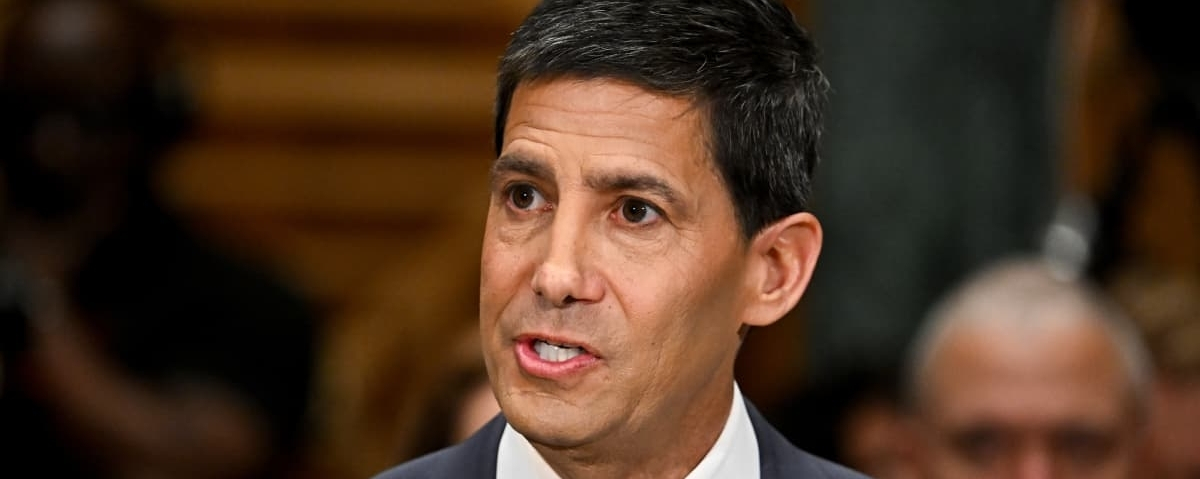

كيفن وارش قاعد ياخذ مقعد القيادة في الفيدرالي… مو رسمي لحد الآن، بس بالواقع، التحول قاعد يصير بالفعل 👀 توماس تيليس أمان صوت التأرجح الأخير، وهذا يخلي التأكيد كأنه مجرد شكل في هالمرحلة.
في نفس الوقت، وزارة العدل هادئة ووقفت تحقيقها في جيروم باول. لا تهمات. لا ضجة. لا اضطراب. بس خروج نظيف، تقريبًا جراحي. هالمزيج لوحده يدل على شيء أكبر من مجرد تغيير قيادي روتيني — هالشي يبدو كأنه انتقال منظم للسلطة.
وعلى الأسواق أن تولي اهتمامًا شديدًا للغاية.
مثّل باول الاستقرار. سياسة يمكن التنبؤ بها. تحركات تدريجية. ذلك النوع من قيادة الاحتياطي الفيدرالي الذي تستطيع الأسواق نمذجته وتسعيره بثقة.
وارش قصة مختلفة تمامًا.
هو محافظ سابق في الاحتياطي الفيدرالي، نعم — لكنه أيضًا مخضرم في مورغان ستانلي، مرتبط بعمق بالأسواق المالية، ومعروف بموقفه المتشدد تجاه التضخم. والأهم من ذلك، أنه يحمل اصطفافًا أيديولوجيًا وسياسيًا أقوى مما كان لدى باول قط. وهذا يضيف طبقة من عدم اليقين لا تسعّرها الأسواق حاليًا.
انظر الآن إلى الخلفية الكلية التي يدخل إليها:
أسعار الفائدة تستقر حول 3.50–3.75%
التضخم يحوم قرب 3.3%
المتوقع خفض واحد فقط للفائدة خلال 2026
طلبات إعانة البطالة تتجه صعودًا بهدوء
تتصاعد التوترات الجيوسياسية عالميًا
موجة إنفاق هائلة على الذكاء الاصطناعي بقيمة 700 مليار دولار تسرّع دورات السيولة
وفرط ديون مذهل بقيمة 39 تريليون دولار
هذا ليس بيئة هادئة. إنه قدر ضغط.
هذه هي المشكلة الحقيقية — الأسواق سعّرت بالفعل «سيناريو باول الآمن». مسار هبوط بطيء ومسيطر عليه.
لكن وارش ليس ذلك السيناريو.
هذا يعني أن أول إشارة فعلية للسياسة، سواء كانت تشديدًا حادًا أو انعطافًا غير متوقع، لديها القدرة على إحداث إعادة تسعير حادة عبر الأصول. السندات، الأسهم، العملات المشفرة — لا شيء محصّن عندما تتغير دالة استجابة الاحتياطي الفيدرالي.
الاتجاه هنا يكاد لا يهم. صعودًا أو هبوطًا، من المرجح أن تكون الحركة سريعة وعنيفة لأن علاوة عدم اليقين عادت فجأة إلى الواجهة.
وتلك الفجوة بين ما تم تسعيره وما هو قادم؟ هناك تكمن الفرصة.
الخلاصة بسيطة. القدرة على التنبؤ تتلاشى. التقلبات تعود من جديد. والاحتياطي الفيدرالي لم يعد يعمل تلقائيًا.
وارش يمسك المقود الآن.
السؤال الوحيد المتبقي هو إلى أي مدى سيقرر أن يكون عدوانيًا في القيادة.