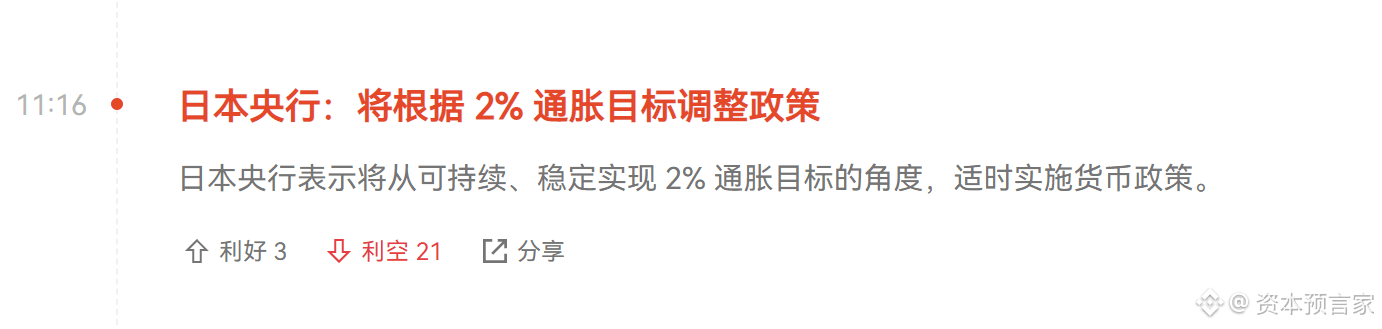
البنك المركزي الياباني هذه المرة حافظ على الوضع، والسوق شهد تصحيحاً قصير المدى، والجوهر هو تصحيح "فجوة التوقعات". كان السوق يتداول طوال الوقت في احتمال رفع اليابان لأسعار الفائدة بشكل مبكر، والآن بعد أن خاب الأمل، من الطبيعي أن يحدث استيعاب.
الكثير من الناس يقللون من أهمية الين. الكثير من الأموال العالمية تتدفق عبر الاقتراض بالين ذي الفائدة المنخفضة، ثم تحويله إلى الدولار لشراء أصول ذات عوائد أعلى، وهذا هو نموذج تداول الفائدة. بمجرد أن تدخل اليابان في دورة رفع أسعار الفائدة، ستبدأ هذه السلسلة في الانكماش بشكل تلقائي، وستعود السيولة بسرعة، والجانب الياباني هو في الحقيقة "صنبور".
الكثير من الناس يركزون فقط على الاحتياطي الفيدرالي، لكن الذي يؤثر فعلياً على مرونة الأصول ذات المخاطر العالمية غالباً ما يكون هذا المصدر ذي الفائدة المنخفضة الذي يتم تجاهله. بمجرد أن يظهر الين اتجاهًا تغييريًا في أسعار الفائدة، سترتفع تكلفة الأموال، وستحتاج أنظمة تقييم السوق إلى إعادة حساب.
التاريخ قد أعطى بالفعل الإجابة: في كل مرة يقوم فيها اليابان بتشديد السيولة، تعاني الأصول ذات المخاطر من ضغط مرحلي، ليس فقط سوق الأسهم، بل إن سوق العملات الرقمية يتفاعل بشكل أسرع وأكثر حدة.
المفتاح في المرحلة القادمة هو مراقبة يونيو، إذا أطلق البنك المركزي الياباني إشارات أكثر وضوحًا لرفع أسعار الفائدة، فقد يشهد السوق جولة من إعادة التسعير، وبالأخص الأصول ذات الرافعة العالية والتقييمات المرتفعة، يجب أن نكون حذرين بشكل خاص.