
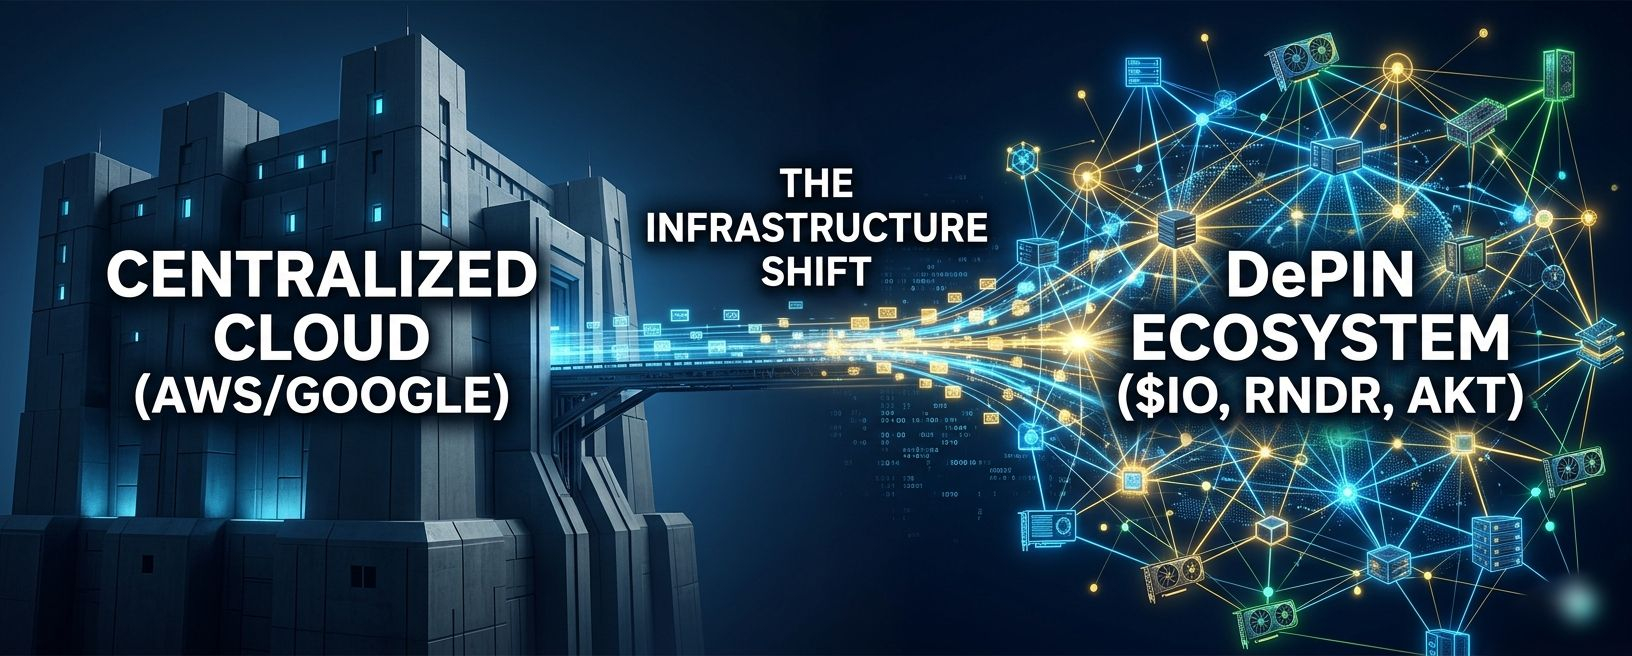

شبكات البنية التحتية الفيزيائية اللامركزية (DePIN) انتقلت من مرحلة "إثبات المفهوم". مع ارتفاع القيمة السوقية المشتركة نحو 10 مليار دولار هذا العام، فإن مشاريع مثل Render وHelium وio.net ($IO) لم تعد مجرد تجارب في عالم الكريبتو—بل أصبحت بنية تحتية تعمل بشكل فعلي. ولكن مع وصول الضجة إلى ذروتها، يبقى سؤال حاسم: هل يمكن لشبكة موزعة من مشغلين مستقلين أن تأخذ حصة من السوق حقًا من العمالقة المركزيين مثل أمازون (AWS) وGoogle Cloud؟
حرب الحوسبة بالذكاء الاصطناعي: الميزة البنيوية لـ DePIN
أكثر جبهة في هذا الصراع حدة هي الحوسبة بالذكاء الاصطناعي. وبينما تتسابق AWS وGoogle للحصول على عدد كافٍ من رقائق Nvidia Blackwell لتلبية الطلب، تستفيد بروتوكولات DePIN من مورد ضخم غير مستغل: وحدات معالجة الرسوميات العالمية الخاملة.
خفض التكلفة: في أوائل 2026، تُظهر البيانات أن شبكات وحدات معالجة الرسوميات اللامركزية يمكنها تقويض AWS وAzure بنسبة تتراوح بين 45% و75% في أحمال الاستدلال. يمكن لجهاز Nvidia H100، الذي قد تكلفه 7.90 دولار/ساعة لدى مزود سحابي تقليدي، الوصول إليه بسعر منخفض يصل إلى 2.56 دولار/ساعة في الأسواق اللامركزية.
الاستدلال مقابل التدريب: بينما ما زالت مراكز الحوسبة العملاقة المركزية تهيمن على مرحلة "التدريب" الضخمة للنماذج المتقدمة بسبب متطلبات الاتصال عالي السرعة، فقد فاز DePIN بسوق الاستدلال. 70% من طلب ذكاء اصطناعي في 2026 سيكون للاستدلال (تشغيل النماذج)، وهو حمل مناسب تمامًا للطبيعة الموزعة لشبكتي io.net وRender.
دراسة حالة: نجحت Leonardo.Ai مؤخرًا في الوصول إلى 19 مليون مستخدم مع خفض تكاليف البنية التحتية بنسبة 50% عبر توجيه أحمال عمل محددة عبر عقد لامركزية بدلًا من مزودي السحابة التقليديين.
"جدار المؤسسة": الاعتمادية وSLAs
على الرغم من مزايا التكلفة، يواجه DePIN عائقًا كبيرًا أمام السيطرة الكاملة على السوق: الاعتمادية بمستوى المؤسسات.
اتفاقيات مستوى الخدمة للجاهزية (SLAs): تقدم Amazon "خمس تسعات" (99.999%) من التوفر مدعومة بعقود قانونية. وعلى الرغم من أن شبكات DePIN تتحسن، فإنها ما زالت تعاني من "تباين الاعتمادية". للحفاظ على جاهزية 100%، غالبًا ما تضطر فرق الهندسة إلى زيادة تزويد الموارد، ما قد يلتهم جزءًا من وفورات التكلفة الأولية.
فجوة التوريد: معظم شركات Fortune 500 ليست مهيأة بعد لشراء الحوسبة عبر معاملات رمزية على السلسلة. لكي يتنافس DePIN حقًا، يجب أن يصبح جزء "الـ crypto" من تجربة المستخدم غير مرئي.
الأمان والامتثال: توفر شركات مراكز الحوسبة العملاقة مثل AWS امتثال SOC-2 وHIPAA جاهزًا من البداية. تعمل مشاريع مثل Mantra ($OM) وAkash على "شبكات فرعية بإذن" لسد هذه الفجوة، لكن العمالقة القدامى ما زالوا يتقدمون من ناحية الثقة المؤسسية.
البنية التحتية اللاسلكية: السرد الخاص بـ Helium/Wireless
في قطاع الاتصالات اللاسلكية، أثبتت شركة Helium ($HNT) أن نموذجًا يقوده المجتمع يمكنه بناء شبكة أسرع وبكلفة أقل من شركات الاتصالات التقليدية.
كفاءة CapEx: من خلال الاستعانة بمصادر خارجية لتجهيزات الأجهزة، تجاوزت Helium المليارات المطلوبة في النفقات الرأسمالية لبناء الأبراج.
المستقبل الهجين: نحن نرى تحولًا نحو "بنية تحتية هجين" حيث تقوم شركات الاتصالات التقليدية بتفريغ البيانات إلى عقد 5G لامركزية في المناطق عالية الكثافة لتقليل الازدحام.
الحكم: تكامل لا منافسة فقط
في عام 2026، تتمثل الحقيقة في أن DePIN لا "تُسقط" AWS؛ بل تعمل على إتاحة الوصول إليه بشكل ديمقراطي. نحن ندخل عصر "الشبكة المتشابكة الكوكبية" حيث:
تظل مراكز الحوسبة العملاقة (AWS/Google) المكان المناسب للتدريب الثقيل للنماذج وللقواعد البيانية المؤسسية الحرجة التي تتطلب مهامًا أساسية.
يصبح DePIN ($IO / $RNDR / $AKT ) الطبقة الأساسية للتوسع مع حساسية التكلفة، والاستدلال في الذكاء الاصطناعي، والحوسبة الطرفية.
الخاتمة: إن "فحص الواقع" الخاص بـ DePIN إيجابي. قد لا يستبدل Google غدًا، لكنه نجح في كسر احتكار العتاد. لأول مرة، يمكن لشركة ناشئة ببطاقة ائتمان ومحفظة الوصول إلى قوة حوسبة فائقة كانت محجوزة سابقًا لصفوة التكنولوجيا.
هل تموضع محفظتك جاهزًا لـ "الهجرة الكبرى" إلى السحابة اللامركزية، أم ما زلت تثق بالعمالقة المركزيين؟ شارك أفكارك أدناه وتابع لمعرفة آخر التطورات في DePIN وبنية الذكاء الاصطناعي التحتية.