


المؤلف الأصلي: Tiger Research
ترجمة النص الأصلي؛ AididiaoJP، أخبار فورا سايت
النقاط الرئيسية
البيئة الكلية لا تزال داعمة، رغم أن الوتيرة قد تباطأت: سجل M2 العالمي أعلى مستوى تاريخي عند 13.44 تريليون دولار، وصندوق ETF للبيتكوين شهد تدفقات صافية إيجابية لأول مرة منذ 14 شهرًا. ومع ذلك، فإن الصراع في إيران أدى إلى صدمة نفطية رفعت CPI لشهر مارس إلى 3.3%، مما قلص من مسار تخفيض الفائدة للاحتياطي الفيدرالي.
مؤشرات البيتكوين على السلسلة تتحول من التقييم المنخفض إلى التوازن المبكر: مؤشرات السلسلة الرئيسية خرجت من منطقة الذعر في الربع الأول. السعر الحالي 70.5 ألف دولار، أقل بحوالي 13% من متوسط تكلفة دخول حاملي المدى الطويل 78 ألف دولار. كسر هذا المستوى سيكون إشارة رئيسية لعكس الاتجاه على المدى القصير.
يبقى سعر الهدف عند 143 ألف دولار مع مساحة صعود تبلغ 2 مرة: انطلاقًا من خط أساس محايد عند 132.5 ألف دولار، مع تعديل -10% على الأساسيات و+20% على الماكرو. رغم أن سعر الهدف انخفض عن 185.5 ألف دولار في الربع الأول، فإن تراجع السعر الفوري بشكل كبير يعني أن مساحة الارتفاع الفعلية المحسوبة من السعر الحالي اتسعت بدلًا من أن تتقلص.
الرياح الخلفية الماكرو ما تزال موجودة، لكن الزخم تباطأ
منذ صدور تقرير الربع الأول، انخفضت بيتكوين بنحو 27%، ولا يزال متوسط الأسعار في بداية أبريل يدور حول 70.5 ألف دولار. أدخل الصراع في إيران متغيرًا جديدًا، لكن بيئة الماكرو الشاملة تظل مواتية. التغيير ليس في الاتجاه بل في السرعة.
السيولة عند مستويات قياسية، لكن لم تتمكن من الانتقال بكفاءة إلى بيتكوين
حتى فبراير 2026، واصل إجمالي M2 العالمي التوسع ليقترب من أعلى مستوى تاريخي عند 13.44 تريليون دولار. ومع ذلك، انخفضت بيتكوين بنسبة 27% مقارنة بالربع الأول. السيولة والسعر يتحركان في اتجاهين متعاكسين.
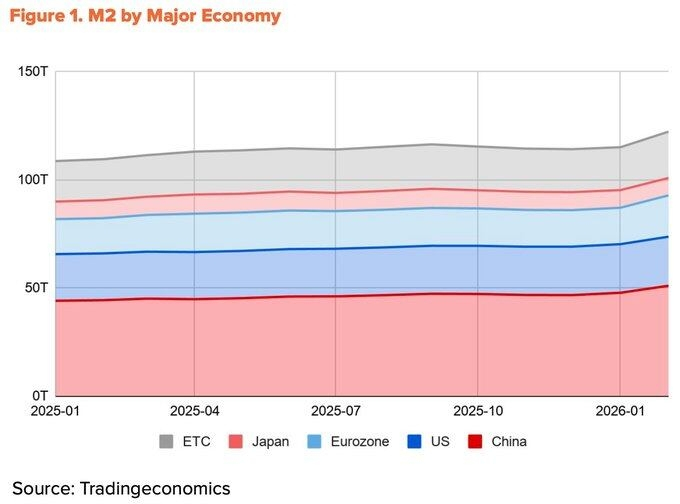
تفسر مصادر السيولة هذا التباين. في نمو M2 خلال العام الماضي للاقتصادات الأربعة الكبرى (الصين والولايات المتحدة ومنطقة اليورو واليابان)، جاء أكثر من 60% من الصين، وذلك بفضل خفض الصين لمعدلات الاحتياطي لدى البنك المركزي الصيني وتحوّلها الرسمي في الربع الأول نحو موقف أكثر تيسيرًا.
مساهمة الولايات المتحدة لا تتجاوز 10%. المشكلة تكمن في أن قنوات دخول السيولة من مصادر صينية إلى سوق بيتكوين محدودة. ما تزال قيود التداول على العملات المشفرة داخل الصين قائمة، بينما تخدم القنوات غير المباشرة عبر هونغ كونغ وسنغافورة غالبًا الأموال المؤسسية فقط. السيولة العالمية عند ذروة تاريخية، لكن الحصة التي يمكنها فعلًا الوصول إلى سوق بيتكوين تتقلص.
الصراع في إيران يُبطّئ خطوات خفض الفائدة لدى الاحتياطي الفيدرالي
بسبب تعطل انتقال السيولة من مصادر صينية، لا تزال سيولة الدولار هي العامل الرئيسي الدافع لبيتكوين. لكن حتى هذه الفئة تم تأجيلها نتيجة الصراع في إيران.
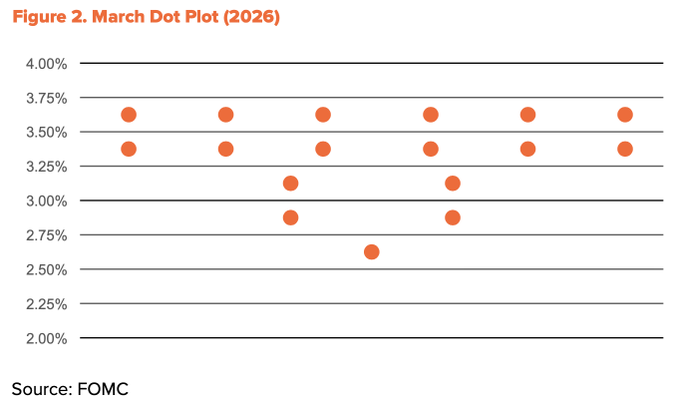
بعد أن نفّذَت الولايات المتحدة ضربة ضد إيران في 28 فبراير، تم إغلاق مضيق هرمز. ارتفع خام برنت في منتصف مارس إلى 118 دولارًا للبرميل، وسجّل خام دبي مستوى قياسيًا جديدًا عند 166 دولارًا للبرميل. أدّى هذا الصدمـة بشكل مباشر إلى دفع التضخم للارتفاع. ارتفع مؤشر أسعار المستهلك الأمريكي (CPI) في مارس من 2.4% في فبراير إلى 3.3%، مسجّلًا أعلى مستوى خلال عامين. تقلّصت تبعًا لذلك مساحة خفض الفائدة لدى الاحتياطي الفيدرالي. وخفّضت “نقاط المخطط” في مارس توقعات خفض الفائدة لعام 2026 إلى مرة واحدة فقط.
ومع ذلك، لم يتغير اتجاه التيسير. في منتصف أبريل، أُعيد فتح جزء من مضيق هرمز، فانخفضت أسعار النفط بشكل حاد إلى نحو 90 دولارًا. ظلت قيمة “CPI” الأساسية مستقرة عند 2.6%، ما يشير إلى أن الصدمة لم تنتشر بشكل كامل إلى الاقتصاد ككل. قام الرئيس ترامب في نهاية يناير بتسمية Kevin Warsh رسميًا لمنصب رئيس الاحتياطي الفيدرالي القادم، وتستمر جلسات الاستماع في مجلس الشيوخ. تنتهي ولاية باول في 15 مايو، ومن المرجح أن يستمر الميل نحو التيسير. قد تقلّ وتيرة خفض الفائدة، لكن الاتجاه سيظل كما هو.
بدء عكس تدفقات الأموال المؤسسية
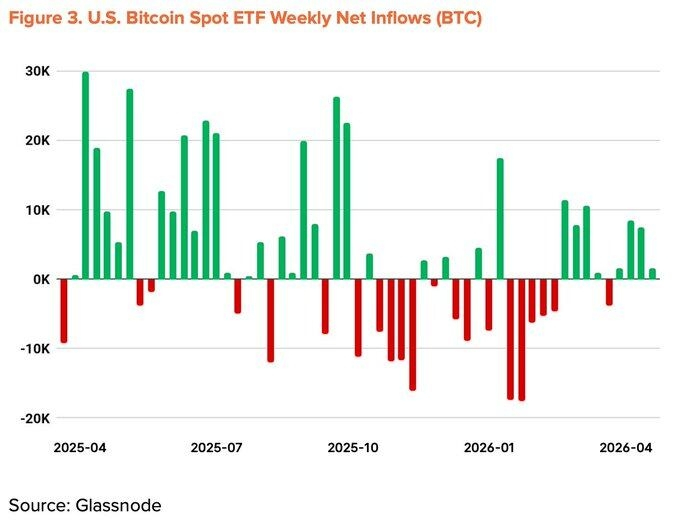
لقد بدأ عكس عمليات خروج الأموال المؤسسية التي دفعت هبوط الربع الأول. فقد سجلت صناديق بيتكوين الفورية المتداولة (ETF) أسوأ تدفقات شهرية خارجة منذ إطلاقها في نوفمبر 2025، وبقيت في حالة صافي تدفقات خارجة لمدة خمسة أشهر متتالية. لكن منذ مارس، تحولت صافي التدفقات الشهرية إلى قيمة موجبة. وحتى منتصف أبريل، أصبح صافي التدفقات التراكمي لهذا العام موجبًا، وعادت أحجام الأصول المُدارة إلى 96.5 مليار دولار.
تسارع أيضًا وتيرة قيام الشركات بتجميع العملات. فقد قامت Strategy في أسبوع واحد (من 13 إلى 19 أبريل) بضخ 2.54 مليار دولار لشراء 34,164 بيتكوين، ليصل إجمالي حيازاتها إلى 815,061 BTC. ومع ذلك، لم يزداد عدد الشركات المشاركة في هذا الاتجاه بشكل ملحوظ.
تم خفض مؤشرات الماكرو إلى +20%
لا يزال عامل “الرياح الخلفية الهيكلية” سليمًا: توسع السيولة، وميل السياسات إلى التيسير، وعودة تدفقات رأس المال المؤسسي إلى المسار الإيجابي، فضلًا عن تقدم مشروع قانون الولايات المتحدة CLARITY. لكن الرياح العكسية الأخيرة—صدمات النفط الناجمة عن إيران وتباطؤ خفض الفائدة لدى الاحتياطي الفيدرالي—تعوض جزئيًا هذه الإيجابيات. لقد تم تخفيض مؤشرات الماكرو بمقدار 5 نقاط مئوية مقارنة بالربع الأول، لتصبح +20%.
من التقييم المنخفض إلى التوازن المبكر
لقد خرجت مؤشرات السلسلة من منطقة الخوف الشديد، وتنتقل الآن نحو حدود التقييم المنخفض والتوازن. فقد ابتعدت مؤشرات رئيسية مثل MVRV-Z وNUPL وaSOPR عن منطقة الذعر التي سادت في الربع الأول، ودخلت مرحلة إصلاح مبكرة. ورغم أنه من غير المرجح حدوث قفزة كبيرة مماثلة لارتداد الذعر، تُظهر البيانات التاريخية أن متوسط العائد السنوي من هذه المنطقة ظل دائمًا في خانة رقمين. وفي هذه المرحلة ما يزال “معدل المخاطرة إلى العائد” في أكثر موضع مواتٍ.
ومن الجدير بالملاحظة أن متوسط أساس التكلفة لحاملي المدى القصير (STH) يتراجع تدريجيًا. وهذا يشير إلى خروج الأموال المضاربية، بينما يقوم المشترون الجدد بالتجميع عند أسعار أقل. يتوافق توقيت ذلك مع إعادة تشغيل صافي تدفقات ETF ومع عمليات الشراء الكبيرة التي قامت بها Strategy، ما يدعم فرضية أن المستثمرين المؤسسيين يواصلون التراكم في نطاق الخصم، وبالتالي يخفضون متوسط تكلفة دخولهم.
المستوى الرئيسي للمخاطر هو 54 ألف دولار، أي متوسط تكلفة الشبكة بالكامل. إذا تم كسر هذا المستوى، سيدخل كامل النظام في حالة خسائر غير مُحققة، ليصبح قاعًا في سيناريوهات متطرفة. أقوى مستوى مقاومة عند 78 ألف دولار، ويتطابق مع متوسط نقطة دخول حاملي المدى الطويل.
السعر الحالي البالغ 70.5 ألف دولار أقل بنحو 13% من مستوى المقاومة هذا؛ ويقع عدد كبير من الأموال قصيرة الأجل التي دخلت مؤخرًا في حالة خسائر غير مُحققة. جدير بالمتابعة عن كثب: الاختراق الحاسم فوق 78 ألف دولار على المدى القريب.
نمو على السطح وتوقف في العمق
في النصف الأول من أبريل، بلغ متوسط عدد المعاملات اليومية لبيتكوين 564 ألف عملية، بزيادة سنوية قدرها 37.9%. تبدو الأرقام على السطح قوية، لكن التفاصيل تروي قصة أخرى.
انخفض عدد العناوين النشطة في نفس الفترة إلى 428 ألفًا، بانخفاض سنوي قدره 13.2%، وبانخفاض على أساس ربع سنوي قدره 4.2%. كما انخفض متوسط حجم التحويل لكل معاملة إلى 1.19 BTC، مقارنة بـ 1.80 BTC في الربع السابق، أي انخفاض بنسبة 34.1%. زادت عدد المعاملات، لكن انخفض عدد المشاركين والقيمة لكل معاملة. تعكس هذه النمطية قيام عدد محدود من المستخدمين بإجراء تحويلات صغيرة بشكل متكرر، وليس استخدامًا واسعًا للاقتصاد الحقيقي للشبكة. قد يكون جزء كبير من نمو حجم التداول ناتجًا عن تدفقات ميكانيكية مثل الإيداعات في البورصات، وليس عن نمو حقيقي.
حافظ تقرير الربع الأول على مؤشرات الأساسيات عند 0%، بناءً على توقعات توسع نظام BTCFi البيئي. لكن مع دخول الربع الثاني، تراجعت هذه الحجة بوضوح. ووفقًا لـ The Block (توقعات الأصول الرقمية لعام 2026)، انخفضت قيمة BTC L2 TVL خلال العام بنسبة 74%، وتراجع إجمالي TVL الخاص بـ BTCFi بنسبة 10%، ليشكّل فقط 0.46% من إجمالي المعروض من بيتكوين (91,332 BTC). ورغم أن بعض البروتوكولات مثل Babylon وLombard شهدت نموًا، فإن النظام البيئي ككل بدأ يتقلص.
تم خفض مؤشرات الأساسيات إلى -10%
لم يتحول النمو على السطح إلى توسع حقيقي في الشبكة، وقد تضعفت البيانات الأساسية الداعمة لأطروحة BTCFi. لقد تم كسر التوازن الذي كانت الإشارات الإيجابية والسلبية قد ألغت تأثيرها فيه في الربع الأول. وخُفضت مؤشرات الأساسيات في الربع الثاني من 0% إلى حد أدنى عند -10%.
سعر الهدف 143 ألف دولار، مع مساحة صعود تصل إلى 2 مرات
اعتماد منهج TVM، وبناءً على خط أساس محايد محسوب بسعر متوسط في أوائل أبريل 2026 عند 132.5 ألف دولار. بعد إضافة تعديل -10% على الأساسيات و+20% على الماكرو، تصبح نقطة السعر المستهدفة لمدة 12 شهرًا عند 143 ألف دولار.
هذا الرقم أقل بحوالي 23% من هدف الربع الأول البالغ 185.5 ألف دولار. لكن في الواقع زادت قابلية الارتفاع. وبحسابها وفق متوسط الأسعار، توسع هامش الصعود من +93% في الربع الأول إلى +103% في الربع الثاني.
تخفيض سعر الهدف لا يعني بالضرورة تشاؤمًا. لا تزال وجهة الماكرو وبنية السلسلة تدعم منطق سوق صاعدة على المدى المتوسط إلى الطويل.
ثلاث نقاط للمراقبة قصيرة الأجل:
اختراق حاسم لمستوى التوازن المتوسط على مستوى الشبكة عند 78 ألف دولار؛
تدفقات صافية مستمرة إلى صناديق ETF؛
بعد تهدئة المخاطر الجيوسياسية، تحول الاحتياطي الفيدرالي إلى سياسة أكثر مرونة؛
إذا تحققت هذه الشروط الثلاثة في الوقت نفسه، فلا يزال هدف 143 ألف دولار قابلًا للتحقيق.