


العنوان الأصلي: هل يمكن أن تفوز السيولة في المعركة ضد المرحلة التالية من حرب إيران؟ لماذا تصبح البيتكوين بوصلة موثوقة للسيولة.
الكاتب الأصلي: جو دوراتي
ترجمة النص الأصلي: بيجي، BlockBeats
تذييل: عندما استعاد السوق الزخم الصاعد بدفع من السيولة، تراكمت عدم اليقين الجديد عند الطرف الآخر. تعود الأوضاع في إيران إلى التكرار، وتظهر مخاطر مضيق هرمز، مما يعيد الصراع الجغرافي إلى المتغيرات الأساسية في تسعير الأصول. خلال أيام قليلة، انتقل السوق من منطق "التمويل المدفوع" الأحادي إلى لعبة مزدوجة بين "السيولة مقابل أحداث المخاطر".
حاليًا، السوق في حالة شد وجذب بين «صعود مدفوع بالسيولة» و«صدمة مخاطر ناتجة عن تصعيد الوضع الإيراني». فمن ناحية، قام الاحتياطي الفيدرالي ووزارة الخزانة الأمريكية خلال فترة قصيرة بضخ قرابة 200 مليار دولار من السيولة في النظام المالي، ما يدفع سوق الأسهم والأصول ذات المخاطر للارتداد بسرعة. ومن ناحية أخرى، فإن عدم اليقين الجيوسياسي، ومخاطر الائتمان الخاص، وارتفاع المعنويات بشكل مفرط تجعل السوق ما زال هشًا.
في هذا البناء، بدأت تتغير دور عملة البيتكوين. وبخلاف الأصول الاستثمارية التقليدية ذات المخاطر، فهي أكثر حساسية لتغيرات السيولة؛ وغالبًا ما تعطي الإشارة أولًا عندما يتحول بيئة الأموال. وبحسب الخبرة التاريخية، سواء في الهبوط المبكر في أكتوبر 2025، أو في أول استقرار أثناء موجة الارتداد الحالية، لعبت البيتكوين إلى حد ما دور «المؤشر الرائد».
لذا لم يعد السؤال هو فقط: «هل سيرتفع السوق أم لا؟»، بل—عندما تستمر السيولة في الإطلاق وتعود مخاطر الحرب للظهور مجددًا، أي قوة ستكون المتحكم في التسعير؟ إذا لم تتمكن الأموال من مواصلة التحوط ضد الصدمات الخارجية، فقد يكون الارتفاع الحالي مجرد عدم اتساق مرحلي. أما إذا استمرت السيولة، فقد يستمر السوق في الصعود وسط التذبذب.
القادم لا يتمثل في متغير واحد بعينه، بل في القوة النسبية فيما بينها. وقد تصبح عملة البيتكوين مرة أخرى هي الأصول التي تقدم الإجابة مبكرًا.
فيما يلي النص الأصلي:
«أوه، فكر مليًا قبل أن تُقدم، لأن اليوم أيضًا هو يومنا جميعًا الذي نقضي فيه «الجنة».» — Phil Collins
بالنسبة للمتداولين والمستثمرين، كان يوم الجمعة يوم تداول غير معتاد. لكن لا يزال هناك بعض الوقت حتى يوم الإثنين، وفي الوقت نفسه كان السوق يتهيأ لمتغيرات جديدة—إذ أفادت الأخبار منذ صباح يوم السبت أن موقف إيران بشأن مسألة مضيق هرمز قد انعكس، ما قد يثير اضطرابًا جديدًا في السوق.
إضافة إلى ذلك، فإن الارتداد يوم الجمعة رفع مؤشرات معنويات السوق (انظر أدناه) إلى مستوى هش نسبيًا، ما يجعل السوق أكثر عرضة للعودة للتصحيح. وهذا يضع السوق في حالة «شد وجذب»: من جهة، ضخ سيولة كبير سيتم ذكره أدناه؛ ومن جهة أخرى، حالة عدم اليقين الناتجة عن احتمال انعكاس جديد لمشهد الحرب الإيرانية.
ما الذي حدث للتو؟
تأثير السيولة على السوق يخضع لاختبار مرة أخرى—خصم هذا الاختبار هو تقلبات الحرب الإيرانية التي قد تتفاقم أكثر.
سؤال: إذا كانت هناك تدفقات بحجم يقارب 200 مليار دولار إلى النظام المالي في الوقت نفسه تقريبًا، فماذا سيحدث؟
答:资产价格会出现剧烈的「逼空式上涨」(melt-up)。
في الآونة الأخيرة، كنت أركز على أربعة عوامل مشتركة كانت تضغط على سوق الأسهم: الحرب الإيرانية، وتقلص سيولة النظام المالي المستمر منذ بداية هذا العام وحتى الآن، والمشاعر السلبية السائدة في السوق، إضافةً إلى عدم كفاية الفهم للوضع الحقيقي في سوق الائتمان الخاص.
لكن في الأسبوع الماضي، تم عمليًا «تقويض» هذه العوامل جميعها تقريبًا: حدث انعكاس لتقلّص السيولة، ويبدو أن الموقف الإيراني قد يهدأ، كما ثبت مرة أخرى أن مشاعر التشاؤم في السوق—غالبًا ما تكون مؤشرًا استباقيًا لانعكاس/ارتداد محتمل في سوق الأسهم.
هل نحن خارج دائرة الخطر بالفعل؟ لا أحد يستطيع التأكد، لأن المشهد الإيراني يتأجج مرة أخرى. إضافة إلى ذلك، إذا عاد المستثمرون إلى «نمط الهلع»، فقد تجف السيولة مرة أخرى. أما ما الذي يحدث تحديدًا في سوق الائتمان الخاص، فما زلنا يفتقر لدينا فهم واضح.
لكن في الوقت الحالي، سنركز أولًا على متغير يمكن ملاحظته نسبيًا: السيولة.
عاصفتان مزدوجتان من السيولة
إذا كنت تتساءل من أين جاءت الأموال التي دفعت سوق الأسهم للأعلى خلال الأسبوعين الماضيين—ففكر مليًا: الجواب هو مجلس الاحتياطي الفيدرالي ووزارة الخزانة الأمريكية. في الفترة حول 15 أبريل، ضخت الجهتان مجتمعتين نحو 200 مليار دولار في النظام المالي، لتمنح المتداولين نوعًا من «وسادة تخفيف عبء ضريبة» يومية.
首先来看第一支「枪管」——美联储。
في 15 أبريل، ضخ بنك الاحتياطي الفيدرالي ما يقارب 11 مليار دولار في السوق عبر عمليات إعادة الشراء (Repo) (من خلال سندات الخزانة والأوراق المالية المدعومة بالرهن العقاري). وهذا بحد ذاته ليس قليلًا، لكن الأهم أن الاحتياطي الفيدرالي لا يزال يواصل، عبر برنامج شراء إدارة الاحتياطيات (RMP)، ضخ نحو 40 مليار دولار شهريًا بشكل مستمر إلى السوق.
الأمر الذي يستحق الاهتمام حقًا هو السلاح الثاني—وزارة الخزانة الأمريكية.
بالاستناد إلى تحليل Garret Baldwin، ضخت وزارة الخزانة الأمريكية في الفترة نفسها نحو 140 إلى 200 مليار دولار في الأسواق. وبعبارة أخرى، وبحساب تقريبي، وبدون أي إعلان رسمي عن التيسير الكمي (QE)، يكون الاحتياطي الفيدرالي ووزارة الخزانة قد ضخّا معًا ما يقارب 2400 مليار دولار من السيولة بشكلٍ خفي في السوق.
ومن السهل فهم سبب ظهور صعود انفجاري في سوق الأسهم.
الجزء الأكثر خفاءً: عمليات وزارة الخزانة
كيف تمكنت وزارة الخزانة من تنفيذ هذه «العملية الخفية»؟
العبرة تكمن في حساب واحد—وهو «الحساب العام لوزارة الخزانة الأمريكية» (TGA) الموجود لدى بنك الاحتياطي الفيدرالي. عندما يرتفع رصيد هذا الحساب، فهذا يعني عادةً تشديدًا في السيولة؛ وعندما ينخفض الرصيد، فهذا يعني إطلاق السيولة.
وفقًا لحسابات Garret، انخفض رصيد «حساب الشيكات» الحكومي لدى الاحتياطي الفيدرالي في الولايات المتحدة من نحو 837 مليار دولار إلى نحو 697 مليار دولار حول موعد يوم الضريبة. ثم عاد إلى الارتفاع إلى حوالي 924 مليار دولار في 15 أبريل.
العقدة هنا أن نحو 140 مليار دولار من هذا المبلغ كان قد تدفق إلى النظام المصرفي قبل يوم الضريبة بالفعل، ما يعني أن النظام المالي كان عمليًا في حالة «سيولة وفيرة».
والأكثر إثارة للاهتمام هو أن مؤشر الأوضاع المالية الوطنية في الولايات المتحدة (NFCI، الذي نتابعه أسبوعيًا في هذا التقرير) قد قلب اتجاه التشديد السابق بالفعل في أحدث بياناته (10 أبريل).
لقد أشرنا في التقرير اليومي لـ (Smart Money Passport) إلى هذا التغير: «قام الاحتياطي الفيدرالي في ذلك اليوم بضخ حوالي 10.5 مليار دولار في النظام المالي، وفي الوقت نفسه انخفض مؤشر NFCI لأول مرة منذ 23 يناير 2026. إن تراكب هذين الإشارتين قد يعني أن الاحتياطي الفيدرالي عدّل موقفه من تشديد السيولة».
أكبر غموض قادم هو: هل ستتمكن السيولة من الهيمنة، أم أن جولة جديدة من التصعيد في الحرب الإيرانية ستعود لتصبح المتغير الرئيسي في السوق؟
بدأت عملة البيتكوين بالتحرك «بنشاط»: لماذا تُعد مؤشرًا لاتجاه السيولة
مسار البيتكوين القادم بالغ الأهمية للغاية.
والسبب أن البيتكوين أكثر حساسية للتغيرات في السيولة مقارنةً بالأسهم. لذا فإن أدائها بعد اختراقه مؤخرًا لـ 75,000 دولار، وما إذا كان قادرًا على تحدي نطاق 80,000–85,000 دولار، يستحق اهتمامًا خاصًا.
من الناحية الفنية، لا تعد منطقة المقاومة بين 80,000 و85,000 دولار قوية. توزيع حجم التداول داخل هذا النطاق (VBP) خفيف نسبيًا، ما يدل على أنه لم يتشكل دعم فعّال خلال موجة الهبوط السابقة. لذلك، وبدون وجود ظروف استثنائية، عند عودة السعر للارتفاع، لا ينبغي أن تشكل هذه المنطقة مقاومة قوية.
إذا فشل مسار السوق هنا، فهذا يعني نقطتين: أولًا، أن السوق يفتقر إلى الثقة في هذا الارتداد؛ ثانيًا، قد تكون هناك مشكلة في السيولة نفسها. والأهم أنه إذا لم تستطع عملة البيتكوين اختراق هذا النطاق الحاسم، فقد يعني ذلك أيضًا أن «عاصفة السيولة» التي صنعتها لجنة الاحتياطي الفيدرالي ووزارة الخزانة تتلاشى بسرعة.
إذا استهلك السوق احتياطيًا بنكيًا قدره 200 مليار دولار خلال أسابيع قليلة فقط، فسيكون ذلك إشارة خطرة. وقد يعني هذا أن سوق الائتمان الخاص أو مخاطر خارجية أخرى تتجمع.
لا تنسَ أن هبوط البيتكوين في أكتوبر 2025 كان قد تنبأ بدقة بمأزق سوق الأسهم في 2026. وفي الوقت نفسه، استقرت البيتكوين قبل أسبوعين/أسابيع من القاع في سوق الأسهم، ثم ارتدت مبكرًا عندما أطلق الاحتياطي الفيدرالي ووزارة الخزانة السيولة.
في ظل استمرار تطور الوضع الإيراني وعدم زوال المخاطر العالمية، لا ينبغي إغفال تراجع البيتكوين عندما تضعف.
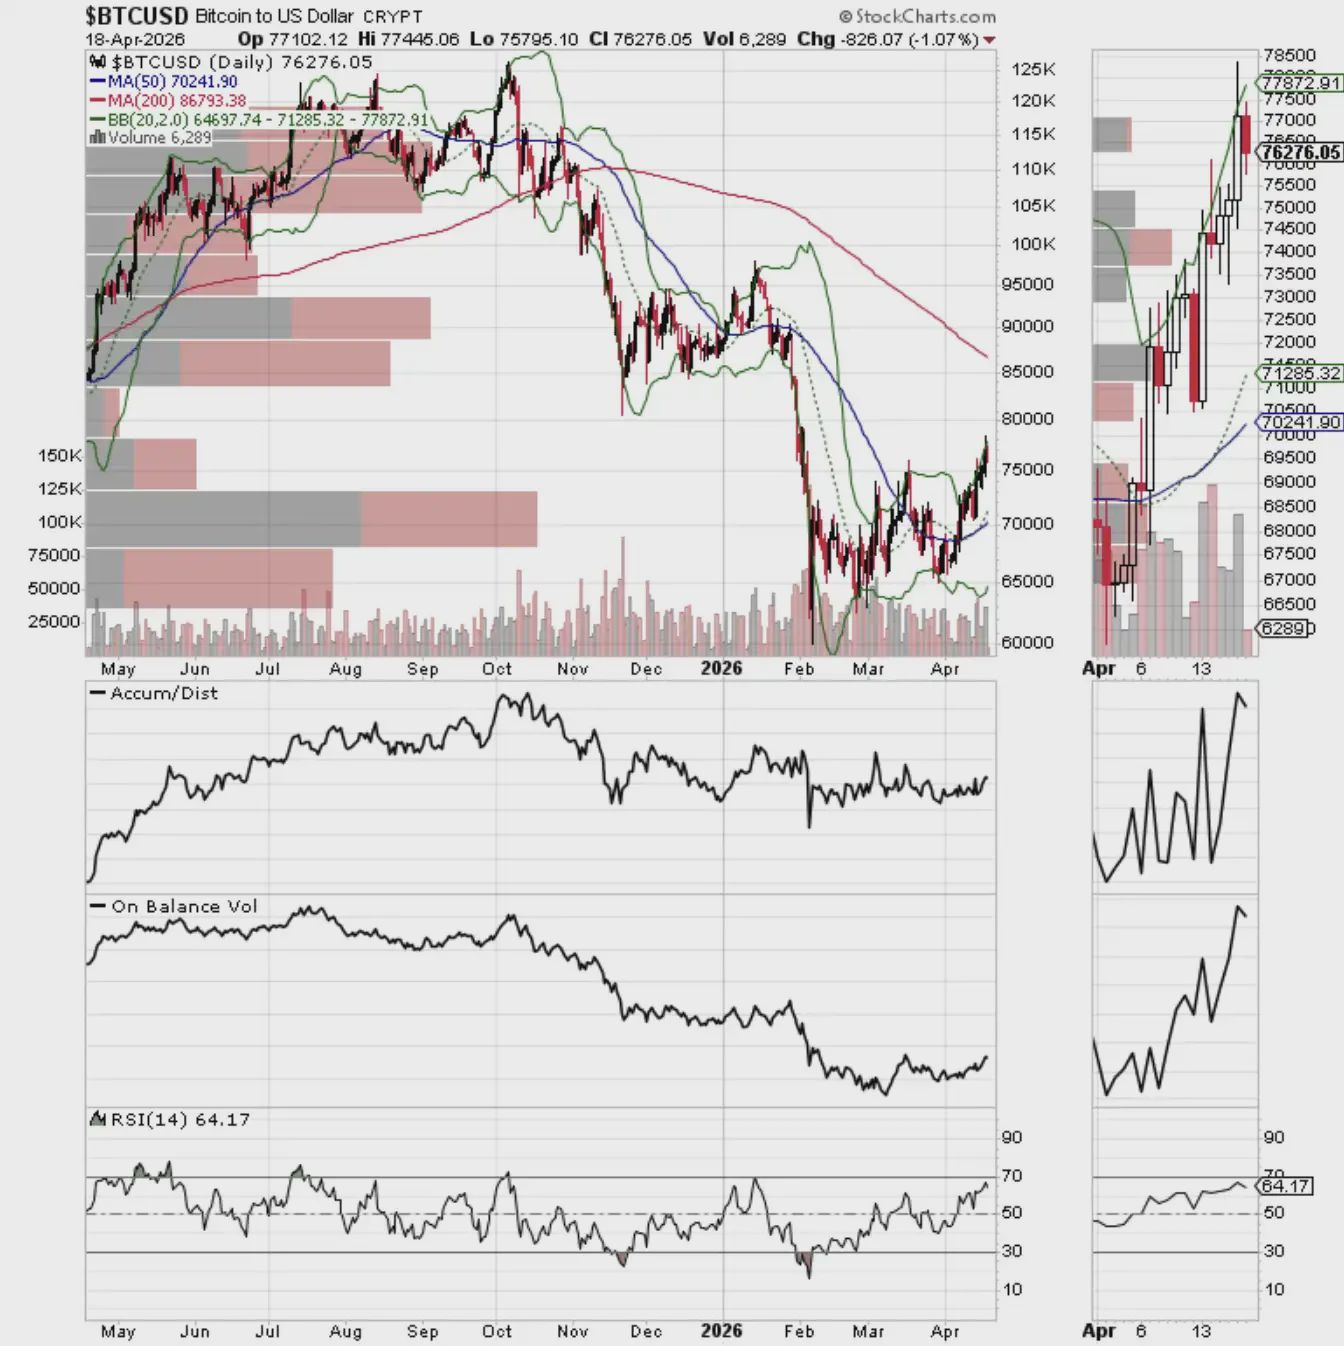
إن نطاق 70,000–75,000 دولار هو مستوى دعم حاسم.
ملخص المعنويات: تحول السوق فجأة إلى التفاؤل بشكل شامل
أغلق مؤشر CNN الخوف والجشع (CNN Fear & Greed Index, GFI) في 17 أبريل 2026 عند 68، وهو ضمن نطاق «الجشع».
بلغ مؤشر الخوف والجشع في أسواق العملات المشفرة لدى CoinMarketCap 59 صباح يوم السبت، وهو مستوى «محايد» لكن يميل للارتفاع نسبيًا.
نسبة Put/Call في بورصة خيارات شيكاغو (CBOE) هي 0.65، حيث بلغ P/C لخيارات المؤشر 0.82. حاليًا، معنويات سوق الخيارات عمومًا محايدة؛ لكن مع ارتفاع مشاعر أصحاب المراكز الشرائية بسرعة، فهي تميل تدريجيًا نحو منطقة أكثر سلبية.
مؤشر تقلبات CBOE Volatility Index (VIX) أغلق عند 17.48، وهو مستوى إيجابي نسبيًا. لكن على المدى القصير ما يزال من الممكن أن يرتفع مجددًا إلى ما فوق 20 (ويُنظر عادةً إليه كخط إنذار للمخاطر).
يجب الانتباه إلى أن VIX عادةً يرتفع عندما يشتري المتداولون بكثافة خيارات البيع (put). ارتفاع الطلب على خيارات البيع يدفع صناع السوق إلى التحوط عبر بيع عقود مؤشرات الأسهم، مما يضغط على السوق هبوطيًا.
وعلى العكس، عندما ينخفض VIX فهذا يعني أن الطلب على خيارات الشراء/البيع المتدنية (الخيارات put) يقل، فتتحول معنويات السوق إلى التفاؤل. وبعد ذلك غالبًا ما تظهر مشتريات إضافية من خيارات الشراء (call). وهذا يدفع صناع السوق إلى شراء عقود مؤشرات الأسهم للتحوط من المخاطر، ما يزيد احتمال ارتفاع سوق الأسهم.
مراقبة السيولة
1، أخبار جيدة: السيولة تتراخى
مؤشر الأوضاع المالية الوطنية National Financial Conditions Index (NFCI) الصادر عن مجلس الاحتياطي الفيدرالي، في أحدث قراءة بتاريخ 27 مارس 2026 (المنشور في 10 أبريل) بلغ -0.47، مقارنةً بـ -0.44 للأسبوع السابق، ما يشير إلى أن الأوضاع المالية في حالة تيسّر وأن السيولة تتحسن.
عادةً ما يُنظر إلى انخفاض مؤشر NFCI على أنه إشارة إيجابية، بينما كون المؤشر في نطاق سالب يعني أن سيولة السوق في وضع مريح نسبيًا.
2، تراجع عوائد السندات
تراجعت عوائد سندات الخزانة الأمريكية في الجزء المتأخر من هذا الأسبوع، لكن مع تطور الوضع الإيراني قد ترتفع مجددًا في المستقبل.
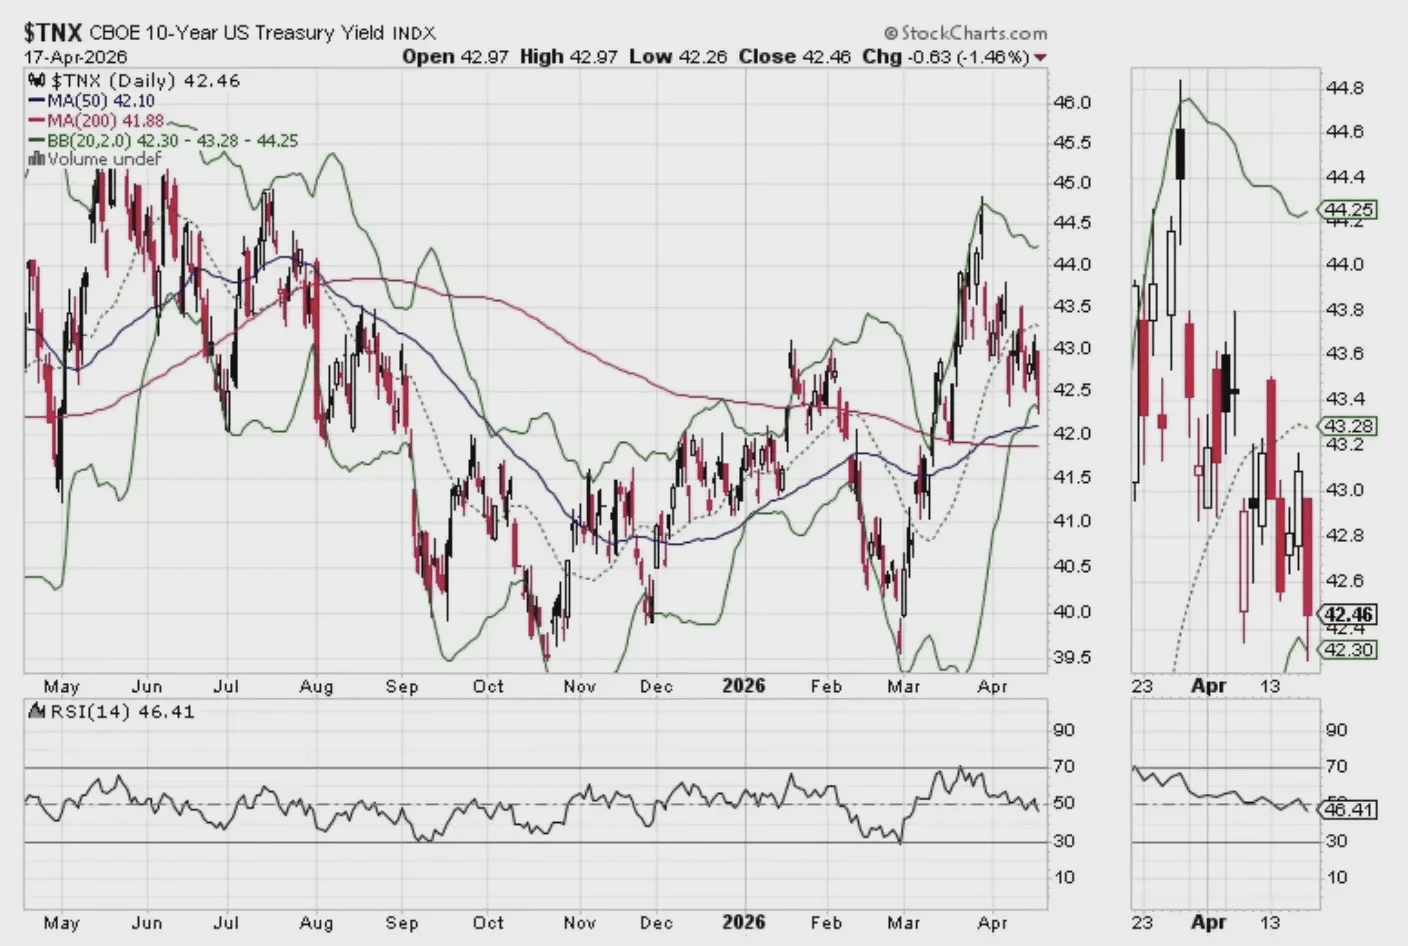
انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات (U.S. 10-Year Treasury Yield) هذا الأسبوع ليغلق دون 4.3%، كما كسر أيضًا متوسطه المتحرك لـ 20 يومًا. وإذا كسر كذلك متوسط 200 يوم، فسيُنظر إليه كإشارة إيجابية؛ أما إذا عاد إلى الارتفاع فوق 4.5%، فقد يدفع العائد للعودة إلى أعلى مستوى قريب من 4.6% الذي سجّل في مايو 2025.
3، NYAD وSPX وNDX تسجل جميعها قممًا جديدة في وقتٍ واحد
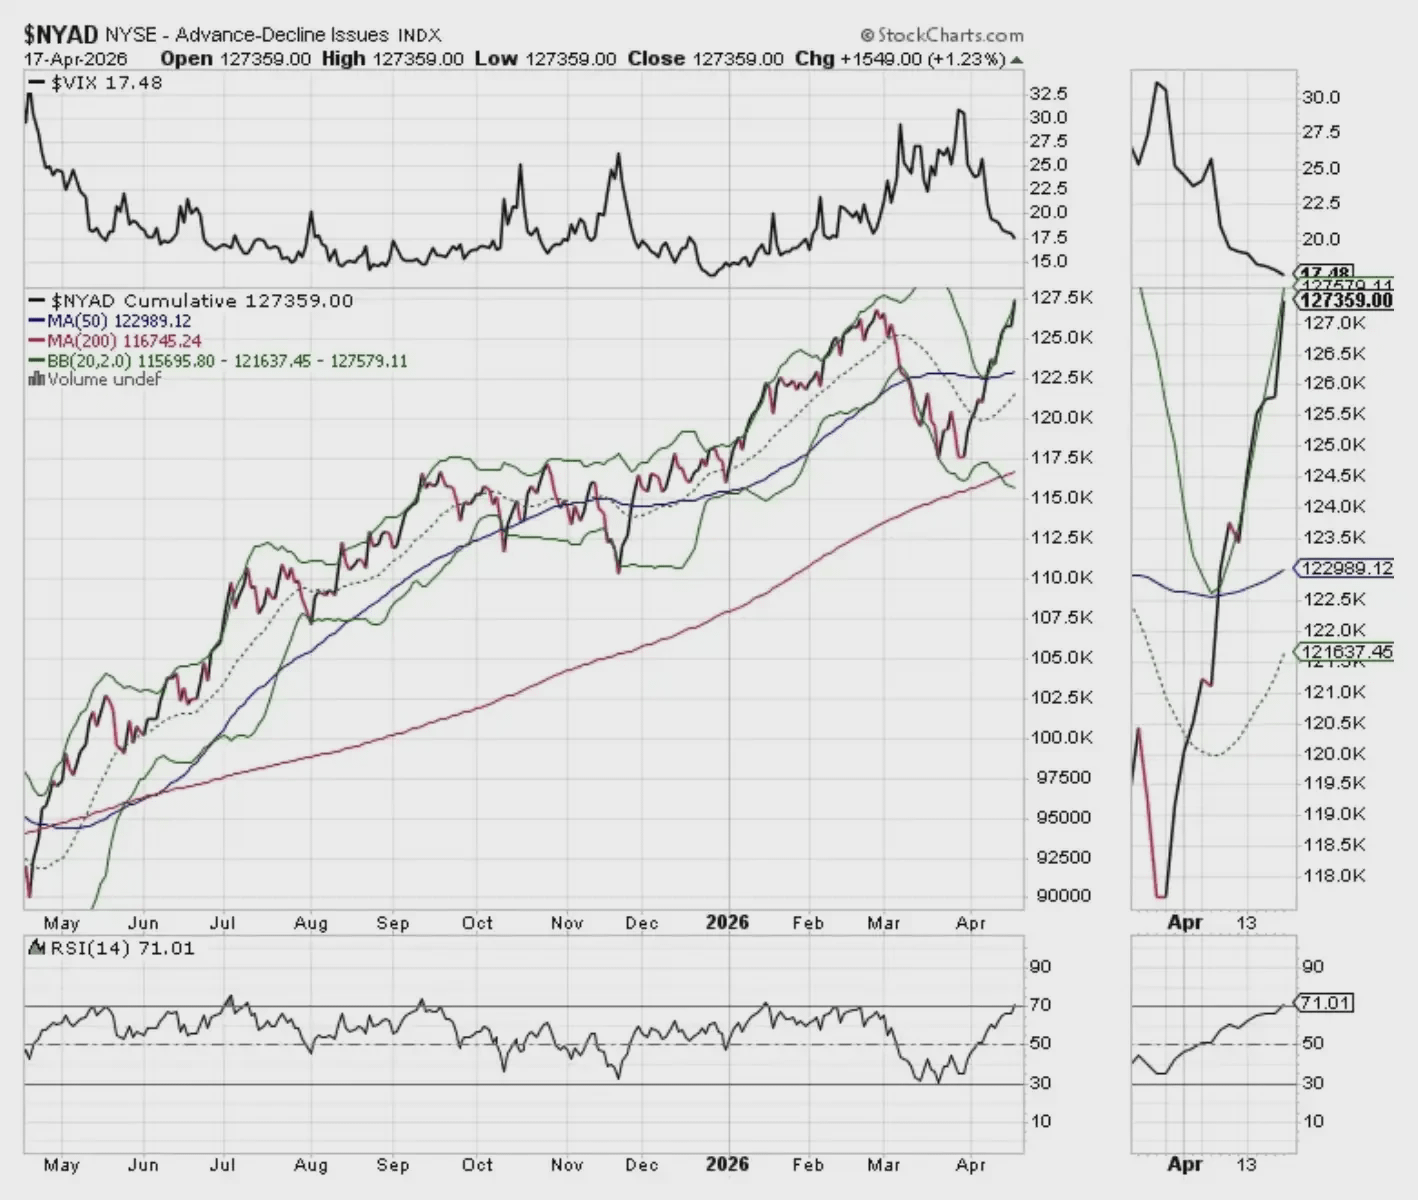
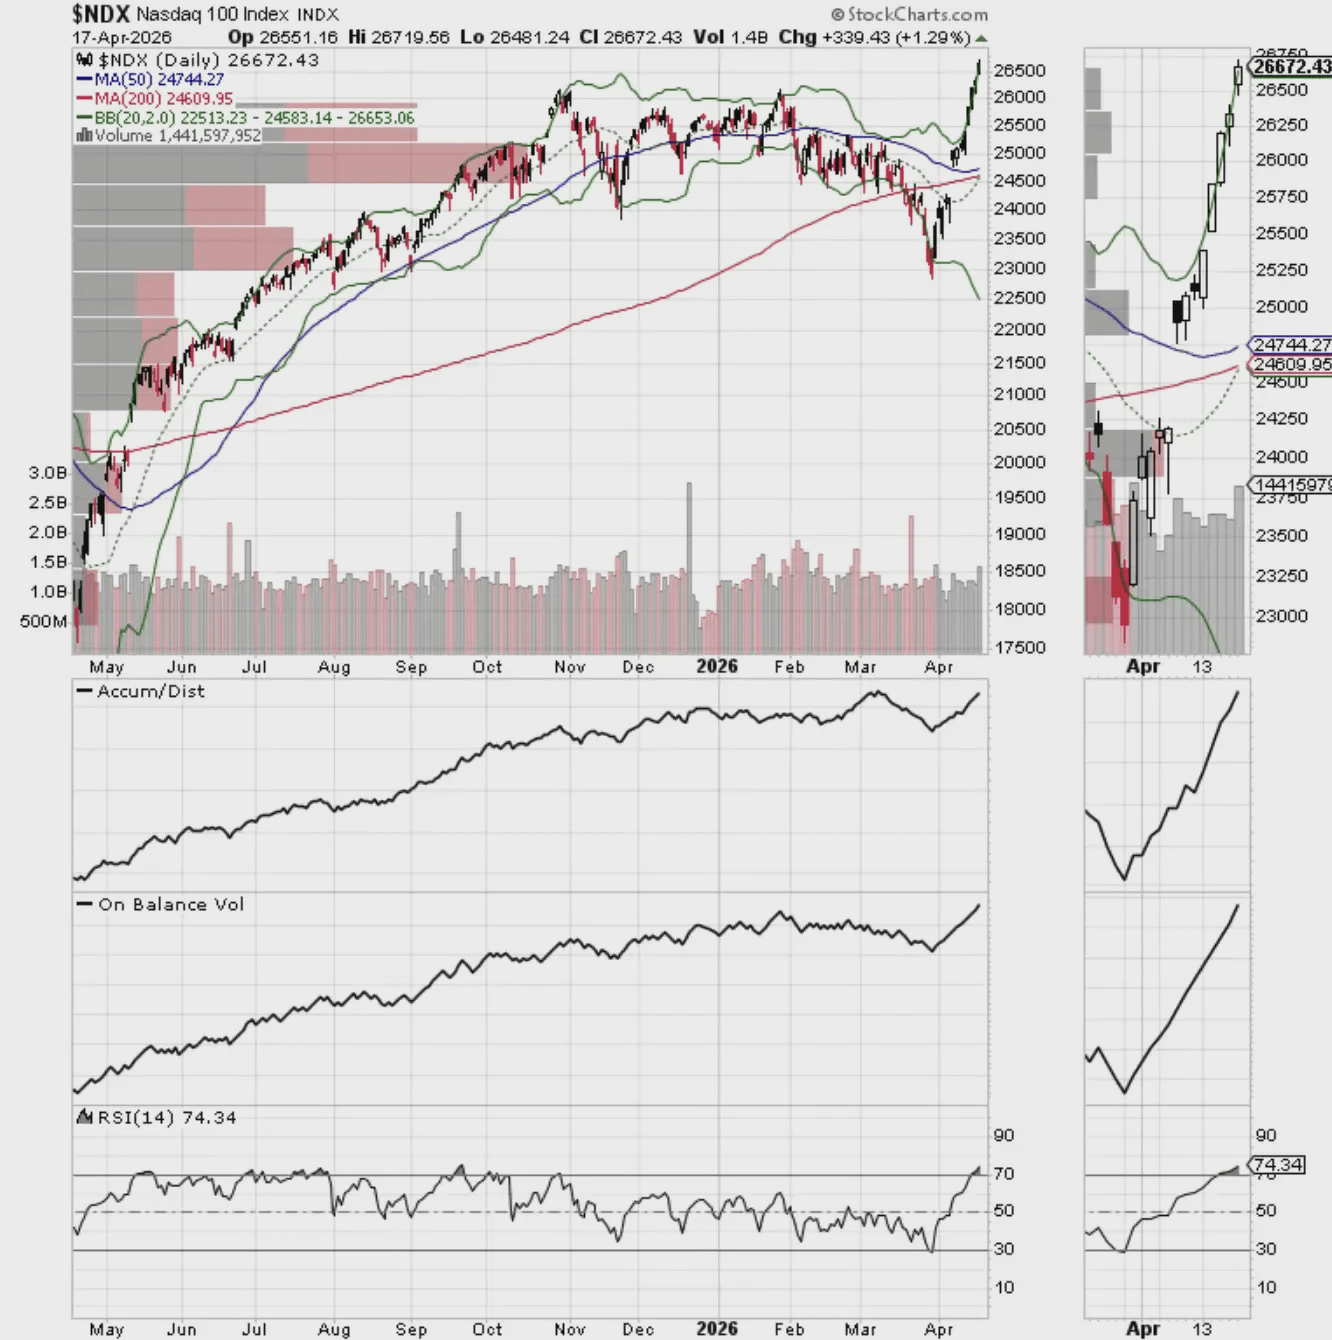
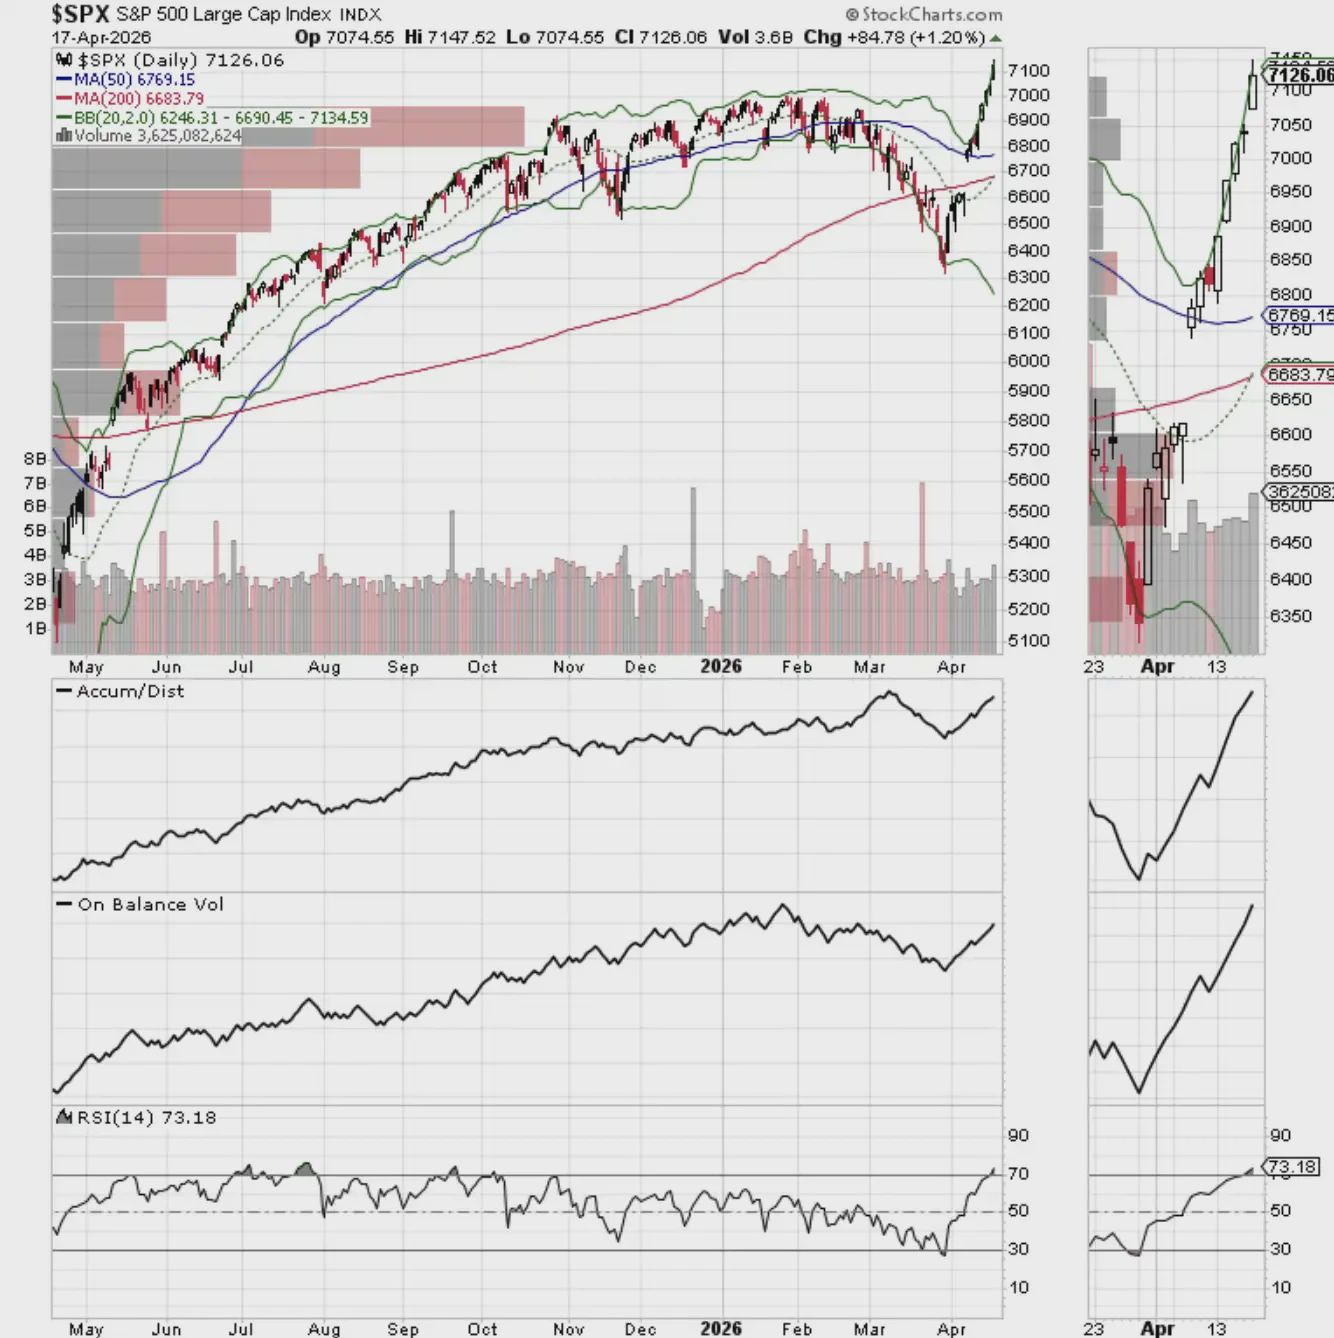
سجلت خطّة صعود/هبوط بورصة نيويورك (NYSE Advance-Decline Line) أعلى مستوى جديد، وبالتزامن مع مؤشر S&P 500 ومؤشر ناسداك-100 NASDAQ-100 اللذين حدّثا القمم. وهذا يشكل إشارة تأكيد.
تم التحقق من اتجاه الصعود الحالي—لكن لفترة مؤقتة فقط. بمجرد أن ينكسر تحت المتوسط المتحرك لـ 20 يومًا أو 50 يومًا، قد تتغير أوضاع السوق بسرعة.
سجل مؤشر NASDAQ-100 (ناسداك 100) أعلى مستوى جديد الأسبوع الماضي، وأصبح 26,000 نقطة حاليًا مستوى دعم قصير الأجل.
مؤشر S&P 500 (ستاندرد آند بورز 500) حقق أعلى مستوى جديد الأسبوع الماضي، وكسر حاجز 7000 نقطة. أصبحت 7000 نقطة حاليًا مستوى دعم قصير الأجل.
رابط النص الأصلي