

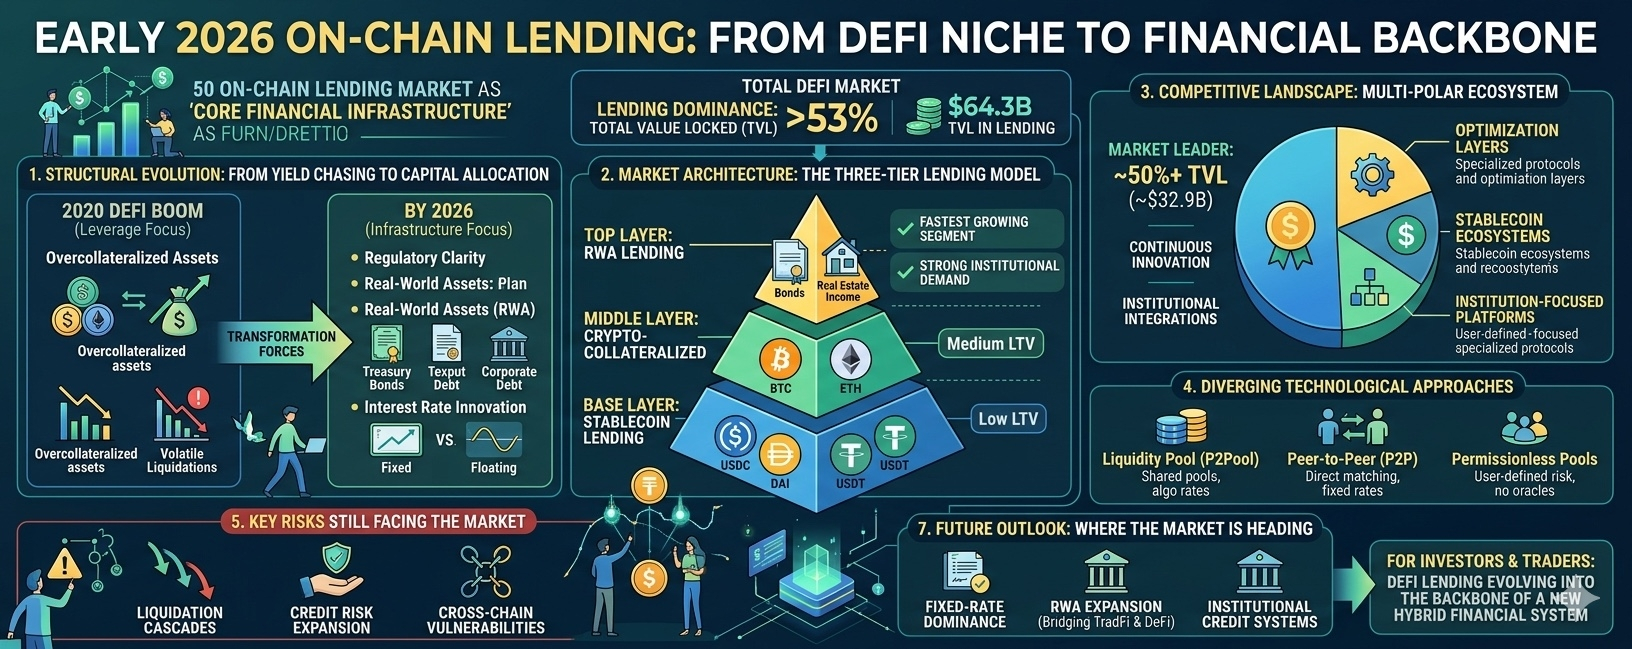
لقد انتقل قطاع الإقراض على السلسلة بشكل حاسم من نيتش DeFi المضاربة إلى أحد الركائز الأكثر أهمية في النظام المالي الرقمي. بحلول أوائل عام 2026، تتحكم بروتوكولات الإقراض في أكثر من 64.3 مليار دولار من القيمة الإجمالية المقفلة (TVL) - أكثر من 53% من النظام البيئي DeFi بالكامل - مما يبرز هيمنتها ونضجها.
هذه التطور ليس مجرد مسألة حجم. إنه يعكس تحولًا هيكليًا أعمق: من أدوات الرفع المالي عالية المخاطر في العملات المشفرة إلى بنية تحتية مالية من مستوى المؤسسات.
1. التطور الهيكلي: من الرفع إلى البنية التحتية
في مرحلته المبكرة خلال طفرة DeFi في 2020، كان إقراض السلسلة يخدم في المقام الأول المستخدمين الأصليين للتشفير الذين يبحثون عن الرافعة المالية. كان النموذج بسيطًا:
فرط ضمان الأصول
اقتراض عملات مستقرة
إعادة الاستثمار في استراتيجيات توليد العائد
رغم أن هذا النظام كان عالي الربحية في الأسواق الصاعدة، إلا أنه ثبت أنه هش أثناء فترات الهبوط. كشفت أحداث مثل الانهيارات في سوق 2022 عن:
سلاسل التصفية
مراكز برافعة مالية مفرطة
مخاطر عدوى منهجية
ماذا تغيّر؟
بحلول عام 2026، أعادت ثلاث قوى رئيسية تشكيل القطاع:
1. وضوح تنظيمي
الأطر في المناطق الرئيسية حسّنت مسارات الامتثال
اكتسب رأس المال المؤسسي الثقة للدخول إلى DeFi
2. صعود الأصول الواقعية (RWA)
دخلت إلى DeFi أصول مُرمّزة مثل سندات الخزانة والديون المؤسسية
تجاوزت RWAs الآن 18.5 مليار دولار في أسواق الإقراض
3. ابتكار أسعار الفائدة
الانتقال من أسعار عائمة بالكامل
ظهور نماذج بأسعار ثابتة ونماذج هجينة
مواءمة أفضل مع أنظمة التمويل التقليدية
يوضح هذا التحول الانتقال من “مطاردة العائد” → “تخصيص رأس المال”.
2. بنية السوق: نموذج الإقراض من ثلاث طبقات
يعمل نظام الإقراض الحديث عبر السلسلة بنظام هرمي مُهيكل:
■ الطبقة الأساسية: إقراض العملات المستقرة
الأصول: USDC وDAI وUSDT
LTV: ~80–90%
أدنى شريحة من حيث المخاطر
محرك السيولة الأساسي في DeFi
■ الطبقة الوسطى: إقراض بضمان تشفيري
الأصول: BTC وETH
LTV: ~50–70%
مخاطر تقلب أعلى
شائع لدى المتداولين والمراجحين
■ الطبقة العليا: إقراض RWA
الأصول: سندات خزانة وأقتراضات شركات ودخل عقاري
أسرع شريحة نموًا
طلب مؤسسي قوي
التركيز على الامتثال والاستقرار
يعكس هذا النظام متعدد الطبقات سوقًا ينضج، حيث تُصنَّف المخاطر وتُسعَّر بكفاءة أكبر.
3. المشهد التنافسي: عملاق واحد، وعديد من المتخصصين
أفضل ما يمكن وصف هيكل السوق بأنه:
“لاعب مهيمن واحد + عدة منافسين أقوياء.”
قائد السوق
تتحكم تقريبًا في 50%+ من إقراض TVL (~$32.9B)
تحافظ على الهيمنة عبر:
ابتكار مستمر
توسع عبر السلاسل
تكاملات مؤسسية
منافسون ناشئون
بدلًا من المنافسة المباشرة، بدأت البروتوكولات الأحدث في التخصص في:
طبقات تحسين لتحسين كفاءة رأس المال
نُظم عمل العملات المستقرة تستفيد من استراتيجيات توليد العائد
منصات موجهة للمؤسسات تقدم حلول إقراض متوافقة
يشير ذلك إلى نظام بيئي متعدد الأقطاب، وليس سوقًا يفوز فيه الجميع للجميع.
4. مناهج تقنية متباينة
يتفرع الابتكار في بروتوكولات الإقراض إلى ثلاث نماذج رئيسية:
■ نموذج بركة السيولة (P2Pool)
برك رأس مال مشتركة
أسعار فائدة مدفوعة بالخوارزميات
سيولة عالية وسهل الاستخدام
كفاءة رأس مال أقل
الأفضل لـ: المستخدمين عمومًا والسيولة على نطاق واسع
■ نموذج نظير-لنظير (P2P)
مطابقة مباشر بين المقرض والمقترض
أسعار وفترات ثابتة
عوائد أكثر قابلية للتنبؤ
سيولة محدودة
الأفضل لـ: احتياجات التمويل المُهيكل
■ برك غير مرخصة
لا وسطاء (oracles)، لا حوكمة
يحدد المستخدمون معلمات المخاطر
أقصى قدر من اللامركزية
مخاطر وتعقيد أعلى
الأفضل لـ: المستخدمين المتقدمين الباحثين عن استقلالية
5. المخاطر الرئيسية التي لا تزال تواجه السوق
على الرغم من نضجه، يحمل القطاع مخاطر جوهرية:
■ سلاسل التصفية
قد تؤدي الانخفاضات المفاجئة في الأسعار إلى:
تصفية جماعية
عدم استقرار على مستوى السوق
■ توسع مخاطر الائتمان
مع نمو الأصول المرمّزة (RWAs):
تدخل مخاطر التعثر إلى DeFi
تُصبح مخاطر خارج السلسلة (Off-chain) ذات صلة
■ ثغرات عبر السلاسل
تقدم الجسور:
مخاطر العقود الذكية
فرص استغلال
هذه المخاطر تعمل كـ “سقف بنيوي” للنمو غير المنضبط.
6. المؤسّسة: الاتجاه المُحدِّد
أهم تحول في 2026 هو مشاركة المؤسسات.
انقسام السلوك الإقليمي:
آسيا: استراتيجيات عالية المخاطر يقودها التجزئة
أوروبا/الولايات المتحدة: تركيز على الامتثال وتبنٍ مؤسسي
الجهات المؤسساتية تطلب:
حلول KYC & الحفظ
عمليات تدقيق شفافة
أدوات عائد مستقرة
هذا يعيد تشكيل الأمور بشكل جوهري:
ملفات المستخدمين
درجة تحمل المخاطر
تصميم المنتج
7. النظرة المستقبلية: إلى أين يتجه السوق
ستحدد ثلاث ساحات صراع رئيسية المرحلة المقبلة:
■ هيمنة الإقراض بسعر ثابت
التنبؤ بالنتائج سيجذب المؤسسات
تقليل التعرض للتقلبات
■ توسع RWA
إقراض مدعوم بالخزانة
عقارات حقيقية مُرمّزة & سندات
جسر بين التمويل التقليدي (TradFi) والتمويل اللامركزي (DeFi)
■ أنظمة الائتمان المؤسسي
تقييم ائتماني داخل السلسلة
إقراض قائم على السمعة
تقليل متطلبات الضمان
الخلاصة النهائية
سوق الإقراض داخل السلسلة لم يعد تجربة—بل صار يتحول إلى بنية تحتية مالية أساسية. ورغم استمرار لاعب مهيمن واحد في قيادة المشهد، فإن الابتكار عبر RWAs والإقراض بسعر ثابت والتكامل المؤسسي يُعيد بسرعة تشكيل المشهد التنافسي.
بالنسبة للمستثمرين والمتداولين، تكمن الفرصة الحقيقية ليس في الضجيج قصير الأجل، بل في فهم هذا التحول الأعمق:
يتطور إقراض DeFi ليصبح العمود الفقري لنظام مالي هجين جديد—حيث يلتقي التشفير مع التمويل التقليدي.