


المؤلف الأصلي: كلود، شينتشاو TechFlow
مقدمة: نسبة CAPE لمؤشر S&P 500 وصلت إلى 39، وهو أعلى مستوى منذ فقاعة الإنترنت عام 2000؛ تجاوز "مؤشر بافيت" 230% ليحقق أعلى مستوى تاريخي؛ تمثل أكبر عشرة مكونات أكثر من 35% من وزن المؤشر، مما يعكس أعلى تركيز في السوق الحديثة. تشير العديد من مؤشرات التقييم إلى إشارات ارتفاع الأسعار في نفس الوقت، لكن وول ستريت لديها انقسامات كبيرة في الحكم: أحد الأطراف يرى أن نمو أرباح الذكاء الاصطناعي يدعم العلاوة، بينما الطرف الآخر يرى أن هذا هو بالضبط الخصائص الكلاسيكية لقمة الفقاعة.
مؤشر S&P 500 في حالة نادرة: جميع مؤشرات التقييم الرئيسية تقريبًا تضيء باللون الأحمر في نفس الوقت.
تقترب CAPE (نسبة شيلر للسعر إلى الأرباح) من 40، وهو أعلى مستوى منذ فقاعة الإنترنت؛ و«مؤشر بيركشير/بيرفيت» (القيمة السوقية إلى الناتج المحلي الإجمالي) يتجاوز 230%، مسجّلًا رقمًا تاريخيًا جديدًا؛ كما تتجاوز حصة أكبر 10 أسهم مكوّنة من وزن المؤشر 35%، ما يجعل تركّز السوق في نطاق غير مسبوق في التاريخ المالي الحديث. وعلى مجتمع Reddit r/stocks، وصفت مشاركةٌ حال السوق الحالية بأنها «أشد حالة توسّع مبالغ فيه في التاريخ»، ما أثار أكثر من 2100 إعجاب وأكثر من 640 تعليقًا. وتجتمع نقطة النقاش حول سؤال محوري:
هل هذه إشارة إلى قمة سوق صاعدة، أم بداية «نموذج جديد» يقوده الذكاء الاصطناعي؟
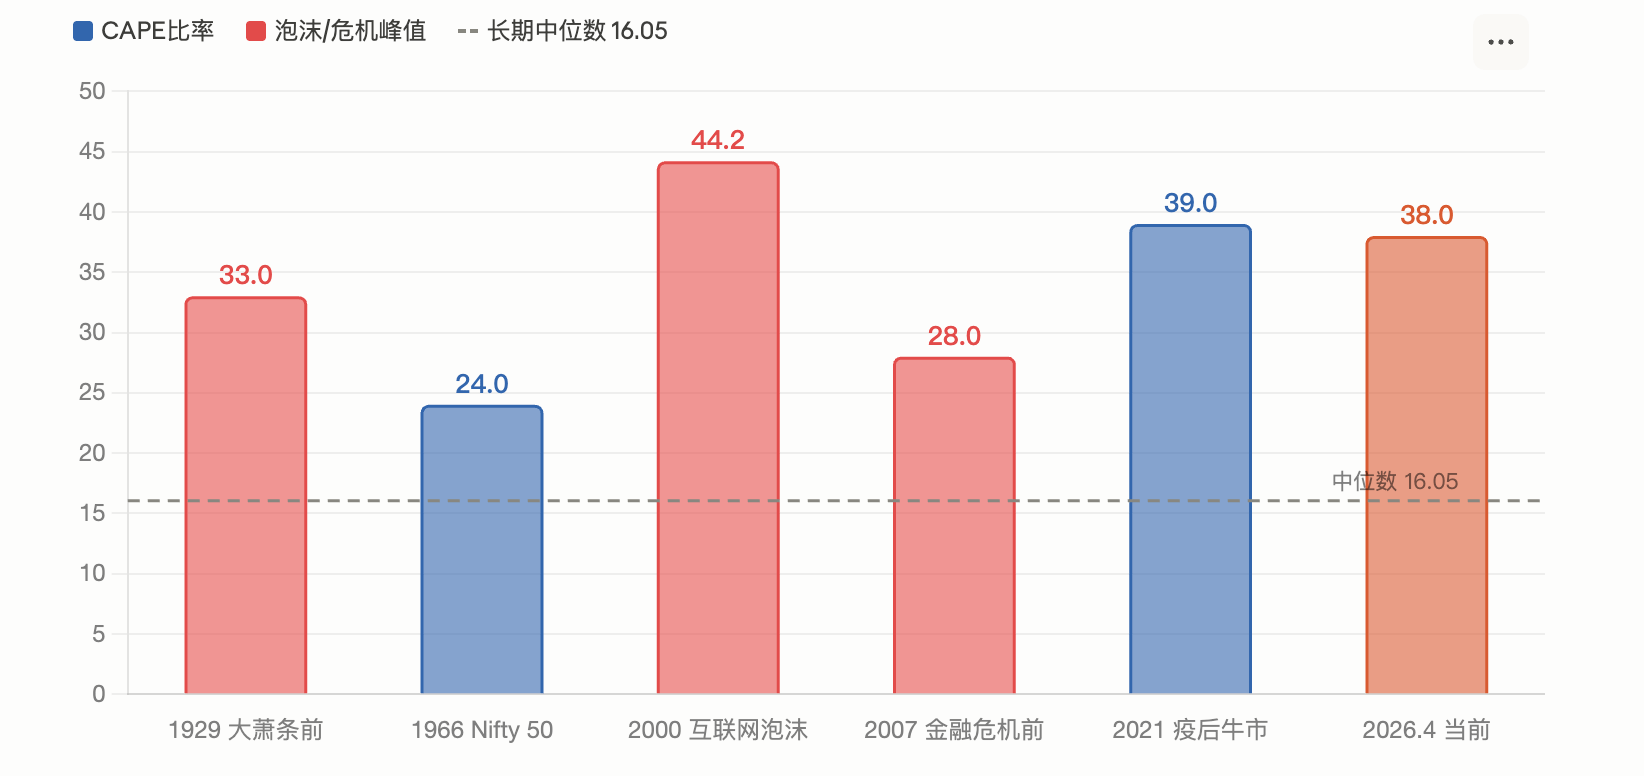
بلغت نسبة CAPE 39، وهي ثاني أعلى مستوى بعد قمة فقاعة الإنترنت في عام 2000
نسبة شيلر للسعر إلى الأرباح (CAPE) ابتكرها روبرت شيلر، الفائز بجائزة نوبل في الاقتصاد. وهي مؤشر للتقييم يُحسب بقسمة السعر على متوسط الأرباح المُعدلة وفق التضخم خلال السنوات العشر الماضية، بهدف تقليل تأثير التشويش الناتج عن الدورات الاقتصادية القصيرة الأجل.
وفقًا لتقرير من Motley Fool في مارس، وصلت نسبة CAPE في S&P 500 إلى 39.2 في فبراير. وبحسب بيانات GuruFocus الصادرة في 1 أبريل، كانت النسبة 38.66. كلا القراءتين موجودتان عند ثاني أعلى مستوى تاريخيًا، خلف قمة فقاعة الإنترنت في عام 2000 عند 44.2؛ أما الوسيط طويل الأجل فلا يتجاوز 16.05.
تاريخيًا، ظهر CAPE في مواقع مرتفعة مشابهة مرتين فقط: أواخر عشرينيات القرن الماضي (تلاها اندلاع الكساد الكبير) وعام 2000 (بعد انفجار فقاعة الإنترنت، هبط S&P 500 بنسبة 49% خلال سنتين ونصف). ووفقًا لنموذج أبحاث شيلر، فإن مستوى CAPE الحالي يقابل عائدًا سنويًا مستقبليًا لا يتجاوز تقريبًا 2%.
تشير تحليلات Motley Fool إلى أن شيلر نفسه عبّر عن قلقه عندما تتجاوز CAPE 25، واعتبر أن ما حدث منذ 1881 وحتى الآن في هذا المستوى لا يتجاوز ثلاث فترات فقط: 1929، و1999، وفترة ما حول 2007.
ومع ذلك، يعترف تقرير IndexBox بأن ارتفاع CAPE لا يعني تلقائيًا أن الانهيار بات وشيكًا؛ فبعد أن اخترق هذا المؤشر 30 في نهاية 2023، واصل السوق الصعود لأكثر من 40%.
«مؤشر بيركشير/بيرفيت» يتجاوز 230%، مسجلًا أعلى مستوى منذ نصف قرن
كان بيركشير قد وصف سابقًا في مقابلة لوسيلة (فورتشن) في 2001 أن نسبة القيمة السوقية إلى الناتج المحلي الإجمالي (القيمة السوقية/الناتج المحلي) هي «أفضل مؤشر فردي لقياس التقييم». في ذلك الوقت، نصح بأن نطاق 75%-90% يُعد منطقيًا، بينما يعني تجاوز 120% أن السوق مبالغ في تقييمه.
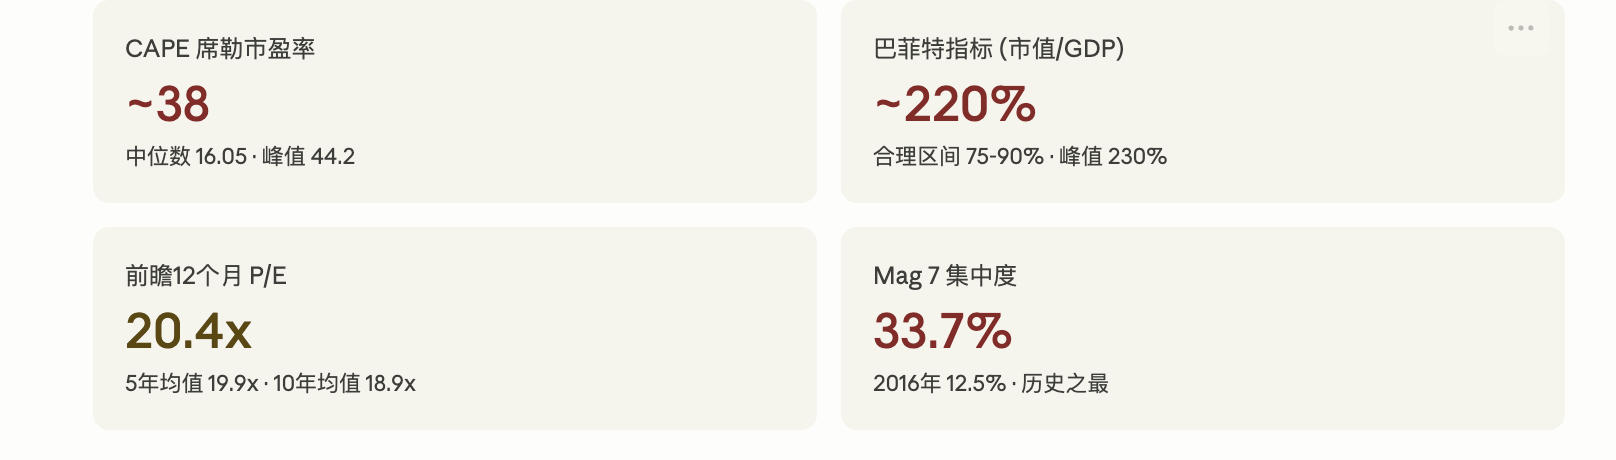
وفقًا لبيانات Advisor Perspectives، وحتى بداية 2026، وصلت هذه النسبة إلى 230.3% في وقت ما، وهو أعلى مستوى منذ بدء السجلات. وتفوق على خط الاتجاه بنحو 2.09 انحرافات معيارية، ما يجعله يُعرّف بأنه «مبالغ فيه بشكل خطير». وفي مارس، تراجعت القراءة الأحدث إلى 227.5%، لكنها ما تزال ثاني أعلى مستوى تاريخيًا. وعند حساب GuruFocus بناءً على هذا النِّسْب، يُقدَّر أن يكون متوسط العائد السنوي في سوق الأسهم الأمريكية خلال السنوات الثماني المقبلة حوالي -0.3%.
وفقًا لبيانات GuruFocus الصادرة في 14 أبريل، تبلغ هذه النسبة 219.5%. ويقول المنتقدون إن المؤشر لا يأخذ في الحسبان بشكل كافٍ تغيرين هيكليين: أولًا، ارتفعت هوامش أرباح الشركات الأمريكية بشكل كبير فوق خطها التاريخي الوسطي. وثانيًا، يأتي جزء متزايد من إيرادات الشركات الأمريكية الكبرى من الخارج (ما يدفع القيمة السوقية لكنه لا ينعكس في الناتج المحلي الإجمالي المحلي). لكن المؤيدين يرون أنه حتى بعد إزالة الاتجاه العام (de-trending)، لا يزال المستوى الحالي ضمن نطاق التطرف التاريخي.
بلغ تركّز السوق أعلى مستوياته في العصر الحديث؛ إذ تتجاوز نسبة «Mag 7» 30%
التقييم بُعد واحد فقط من المشكلة. كما أن المخاطر الهيكلية في السوق مقلقة أيضًا.
وفقًا لبيانات AhaSignals الصادرة في 13 أبريل، تبلغ حصة أكبر 10 أسهم مكوّنة لمؤشر S&P 500 من وزن المؤشر 35.59%، وحصة أفضل 5 أسهم 25.97%، بينما تمثل «السبعة الكبار» (Magnificent 7) نسبة 30.44%. وتبلغ قراءة مؤشر المخاطر الشامل للتركيز (ACRI) الذي قامت الجهة بإعداده 81/100، وهو في مستوى «حَرج». ووفقًا لبيانات Motley Fool في أبريل، ارتفعت حصة Mag 7 داخل S&P 500 من 12.5% في 2016 إلى 33.7% الحالية.
استشهد تقرير CNBC في ديسمبر 2025 بتحذير كبير مسؤولي الاستثمار في Kathmere Capital، Nick Ryder: إذ يرى أن المستثمرين ما زالوا مفرطين في التركّز على Mag 7، وينصح بتوزيع استثمارات كافٍ في أسهم النمو ضمن الولايات المتحدة الكبرى خارج Mag 7. وفي الوقت نفسه، اقترح Ed Yardeni رئيس Yardeni Research أن يقلل المستثمرون من وزن Mag 7 ويزيدوا من تخصيص «الـ 493 سهمًا الأخرى» (Impressive 493).
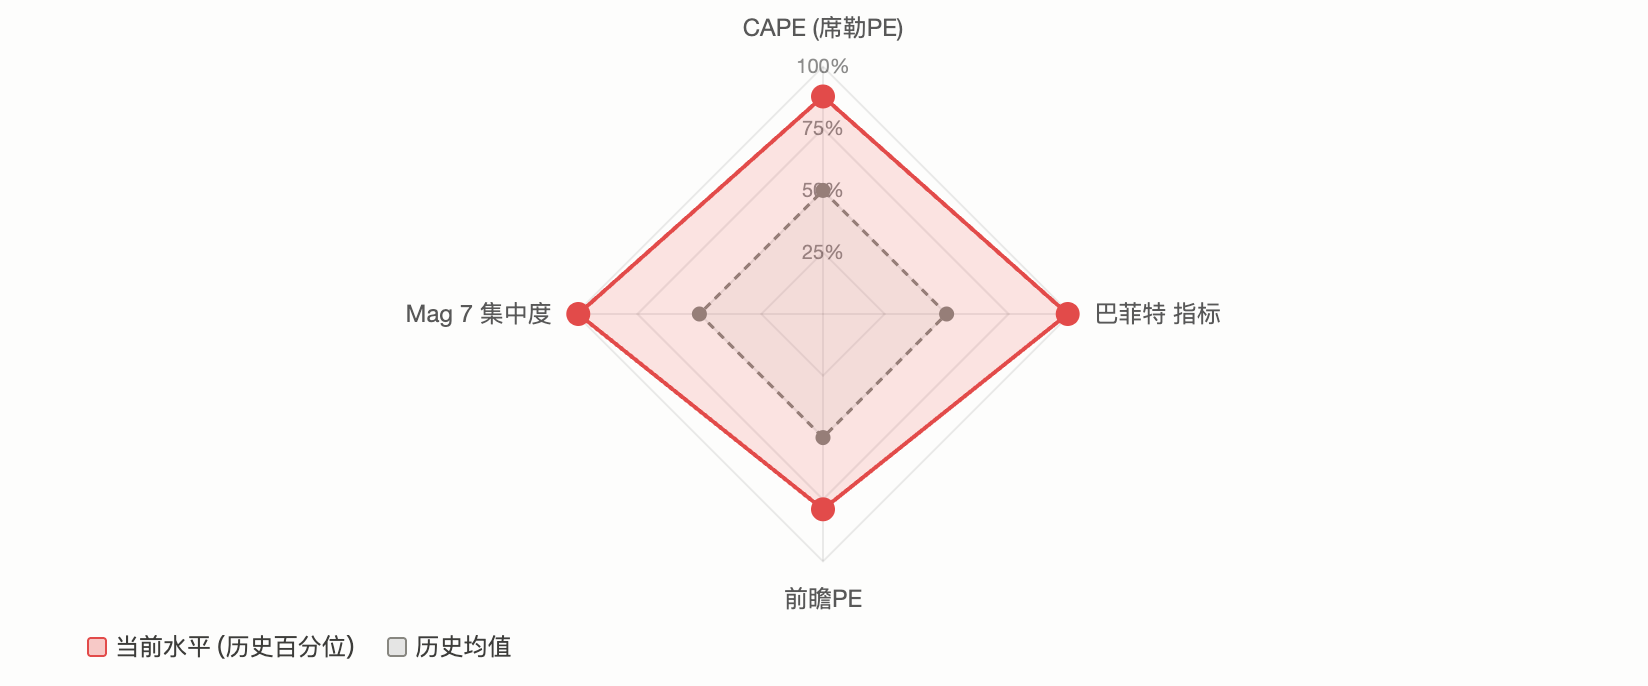
إن المخاطر الفعلية التي يسببها التركّز هي: عندما تقود حفنة صغيرة من الأسهم مسار المؤشر، فإن هبوطها قد يسحب السوق ككل بقوة غير متناسبة. وقد تحقق هذا الأمر بشكل مبدئي في الربع الأول من 2026. ووفقًا لما ذكرته 24/7 Wall St، انخفضت مايكروسوفت وأمازون وإنفيديا خلال العام بنحو 20% و9% و6% على التوالي، ما ضغط على مؤشر S&P 500 المرجّح بالقيمة السوقية لينخفض قرابة 4%، بينما عاد مؤشر S&P 500 المرجّح بالتساوي (RSP) في التوقيت نفسه إلى نطاق إيجابي بشكل طفيف.
مجموعتان تواجهان بعضهما بحدّة: «التاريخ يعيد نفسه» أم «هذه المرة ليست كما هي المعتادة»
إزاء هذه البيانات، شهدت تقديرات وول ستريت انقسامًا حادًا في الرأي.
المنطق الأساسي لدى فريق التوجه الهابط يتمثل في أن التقييم يميل إلى العودة إلى المتوسط. في دراسته الأحدث، صرّح جيريمي غرانثام، المؤسس المشارك لشركة GMO، بأنّه يصف السوق الحالي بأنه فقاعة كبيرة مدفوعة بالذكاء الاصطناعي. وأشار إلى أن الإيرادات الفعلية الناجمة عن استثمارات الذكاء الاصطناعي لا توازي حجم الإنفاق الرأسمالي؛ إذ تتوقع OpenAI أن تتكبّد خسائر تشغيلية في 2026 بنحو 17 مليار دولار، وأن تتوسع إلى 35 مليار دولار في 2027. وترى GMO أن الإشارات الكلاسيكية لقمّة الفقاعة (انهيار الأسهم المضارِية، وتفوّق حاد للأسهم الممتازة) لم تظهر بالكامل بعد، وهذا لا يعني أن الفقاعة غير موجودة، بل يعني فقط أنها لم تصل إلى القمة بعد.
كما تميل تحليلات IO Fund للدورة الاقتصادية إلى الحذر. ويشير تقرير الجهة إلى أن 2026 يقع في نافذة تقاطع بين دورة Gann الكبرى التي تمتد 60 عامًا ودورة الرئيس لمدة 4 سنوات؛ كما أن كل سهم من أسهم Mag 7 قد بلغ قمة له بين يوليو 2025 وفبراير 2026. وعندما حقق المؤشر أعلى قمة جديدة أخيرًا، كانت الأسهم الأساسية قد بدأت بالفعل في التراجع الهادئ؛ وهي «إشارة التحذير الكلاسيكية لنهاية السوق الصاعدة».
في المقابل، يشدد فريق التوجه الصعودي على أساسيات الأرباح. ووفقًا لبيانات FactSet في أبريل، فإن مضاعف الربح الآجل لـ 12 شهرًا لمؤشر S&P 500 يبلغ 20.4 مرة؛ ورغم أنه أعلى من متوسطه خلال 10 سنوات (18.9 مرة)، فإنه أقل من 22 مرة في نهاية 2025. ويتوقع المحللون أن تنمو أرباح S&P 500 خلال كامل 2026 بنسبة 17.6%، وإذا تحققت هذه التوقعات، يمكن - إلى حد ما - امتصاص التقييمات المرتفعة.
تقدير مدير الأبحاث الكليّة في Fidelity Jurrien Timmer يميل إلى قدر أكبر من الاعتدال: منذ اندلاع الصراع مع إيران، لا تتجاوز أكبر خسارة لمؤشر S&P 500 10%، وكانت هذه الهبطة تتكرر تاريخيًا بمعدل مرة كل عام تقريبًا. لا تزال توقعات الأرباح تنمو بمعدل سنوي 17%، ولم تتأثر بعد بشكل ملموس بالعناوين الجيوسياسية.
أشارت كذلك فرق إدارة الاستثمارات في Morgan Stanley ضمن توقعاتها لعام 2026 إلى أن معظم الأسواق الصاعدة تستمر 5 إلى 7 سنوات، وأن الأسواق الصاعدة في عامها الرابع غالبًا ما تسجل عوائد إيجابية في التاريخ. كما ارتفعت نسبة تخصيص الأسهم غير الأمريكية لدى الشركة إلى أعلى مستوى تاريخيًا.
أما BlackRock فقالت إن صعود أسهم التكنولوجيا في 2025 كان مدفوعًا أساسًا بنمو الأرباح وليس بتوسّع التقييمات؛ وإن التقييم الحالي، استنادًا إلى توقعات النمو، يبدو منطقيًا.
بتأثير الصدمات الجيوسياسية: حرب إيران ومخاطر ركود تضخمي (ستاغفليشن)
بعيدًا عن الجدل حول التقييم، يضيف الوضع الكلي مزيدًا من عدم اليقين.
دفعت مواجهة إيران أسعار النفط لتتجاوز 100 دولار للبرميل، وفي الوقت نفسه هبط مؤشر S&P 500 مؤقتًا تحت متوسطه المتحرك ل200 يوم في مارس. ووفقًا لما ورد في FinancialContent، أبقى اجتماع مجلس الاحتياطي الفيدرالي في مارس على سياسته «المحافظة/المشددة» دون تغيير، مع أن مخطط النقاط (الناتج عن التوقعات) بعد التحديث لا يتوقع خفض الفائدة سوى مرة واحدة خلال بقية 2026. وفي تقريره بتاريخ 17 مارس، وصف بنك UBS التقلبات الأخيرة بأنها «إعادة ضبط ضرورية لتقييم مرتفع»، وليس بداية لسوق هابطة، مع الحفاظ على سعر مستهدف بنهاية العام عند 7700 نقطة.
رفع Goldman Sachs احتمالات الركود خلال الـ 12 شهرًا المقبلة إلى نحو 30%. وهذا يتوافق مع التحذير الذي تبثه مؤشرات التقييم: إذا تزامن الركود الاقتصادي مع تقييمات مرتفعة، فإن S&P 500 يسجل تاريخيًا متوسط هبوطات بين القمم والقيعان بنسبة 32%. لكن إذا استمرت الأرباح في النمو (بتوقع إجماع FactSet عند 17%)، فإن التصحيح الكبير غالبًا ما يكون محدودًا نسبيًا من حيث الحجم تاريخيًا، ويحدث معه تعافٍ سريع.
بالنسبة للمستثمرين، اتضحت بالفعل التناقضات على مستوى الإشارات: مؤشرات التقييم الطويلة الأجل تومض تقريبًا باللون الأحمر في معظمها، لكن بيانات الأرباح للأجل القصير والمتوسط ما تزال قوية. وصل السوق إلى تقاطع بين مقولة «التقييم لا يبدو جيدًا» ومقولة «الأرباح تقول إن الأمور ممكنة». وما النتيجة؟ يعتمد ذلك على ما إذا كان إنفاق رأس المال في مجال الذكاء الاصطناعي سيتحوّل إلى أرباح مستمرة، وما إذا كانت الصدمات الجيوسياسية ستنتقل في النهاية إلى ركود.