


مرحبًا يا إخوتي، أنا B哥. في الحلقة السابقة تعلمنا عن "التحكيم في الرسوم"، واليوم سنتعلم عن شيء آخر، وهو "التحكيم في القروض الدورية"، هذه مهارة متقدمة أخرى، الاسم يوحي بأنها طريقة لجني المال، أليس كذلك؟ صحيح، ولكن إذا لم تكن متمرسًا فلا تستخدم كميات كبيرة، يجب أن تتقنها أولاً ثم تبدأ في استخدامها.
لقد استغرق كتابة هذه المقالة وقتًا طويلاً، وعدد الكلمات قليلاً، إذا كنت تستطيع إنهاء القراءة فأنت تتفوق على 95% من الناس، احتفظ بدفترك، ابدأ~
أولاً: ما هو التحكيم في القروض الدورية؟
التحكيم في القروض الدورية (المعروف أيضًا باسم "الإقراض المتكرر" أو "الرهن الدوري") هو أساساً استخدام قواعد منصات الإقراض DeFi "لزيادة العائدات باستخدام الرافعة المالية". الشرط الأساسي هو واحد فقط: يجب أن تكون عائدات تخزين الأصول (الفائدة + المكافآت من المنصة) أعلى من تكلفة اقتراض الأموال (الفائدة)، والتكرار يمكن أن يجعل رأس المال "يستغل" المزيد من الأصول، وبالتالي يكسب المزيد.
مثال بسيط: لنفترض أنك تودع 1000 دولار وتربح 1 دولار يوميًا، وتقترض 1000 دولار وتدفع 0.5 دولار يوميًا؛ عندها فإن “إيداع 1000 ثم اقتراض 800 وإعادة إيداعها” يشبه التحكم في أصول بقيمة 1800 باستخدام رأس مال 1000، وتصبح أرباحك الصافية اليومية (1800×0.1% - 800×0.05%) = 1.4 دولار، أي أكثر من الأصل بنسبة 40%.
هناك ثلاث قواعد رئيسية يجب تذكرها:
يجب أن يكون هناك ضمان زائد: لا يجوز أن يتجاوز القرض قيمة الضمان، فمثلًا إذا كان لديك أصل بضمان قيمته 120 دولارًا، فيمكنك اقتراض 100 دولار كحد أقصى (وغالبًا تشترط المنصة نسبة ضمان بين 120%-150%)؛
للرافعة حد أقصى: يحدده “نسبة القرض إلى القيمة (LTV)”، فمثلًا إذا كانت LTV=80%، فهذا يعني أن الضمان البالغ 100 دولار يمكنه كحد أقصى اقتراض 80 دولارًا، وبالتالي تكون الرافعة النظرية القصوى = 1÷(1-80%)=5 أضعاف؛
العائد يعتمد على “فارق العائد + المكافآت”: فالمنصات غالبًا ما توزّع رموزًا كحوافز (مثل Aave توزّع AAVE وVenus توزّع XVS)، وغالبًا ما تكون هذه هي جوهر الربح؛ فمثلًا: إيداع أصل يحقق 2% فائدة + 5% مكافأة رمزية، واقتراض أموال بتكلفة 3% فائدة، ليصبح الربح الصافي لكل 1 دولار حوالي 0.04 دولار يوميًا.
ثانيًا: مقارنة المنصات الرئيسية: أيها تختار في 2025؟
تختلف قواعد المنصات، كما تختلف العوائد والمخاطر أيضًا. اختيار المنصة المناسبة يوفر عليك الكثير من العناء؛ وهذه مقارنة لأربع منصات رئيسية في 2025 (البيانات حتى أكتوبر 2025):
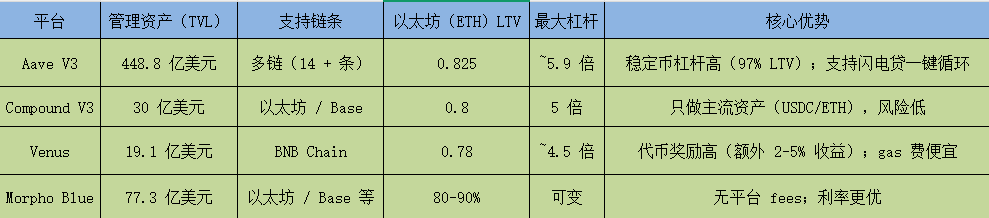
باختصار: المبتدئ الذي يريد الأمان يختار Aave/Compound، ومن يريد توفير رسوم الغاز وعوائد أعلى يختار Venus، أما من يفهم التفاصيل ويبحث عن المرونة فيختار Morpho Blue.
ثالثًا: التطبيق العملي: كيف تعمل على Aave في إيثريوم؟
فهم النظرية وحده لا يكفي، فكيف تتم العملية عمليًا؟ سنأخذ مثال “استخدام 1 ETH (بقيمة افتراضية 3000 دولار) على Aave V3 لرافعة 5 أضعاف” ونمر معك خطوة بخطوة:
التحضير:
محفظة واحدة (مثل MetaMask) تحتوي على 1 ETH ومقدار صغير من ETH لرسوم الغاز؛
أداة مراقبة واحدة (مثل DeFi Saver، ويمكنها تنبيهك تلقائيًا إلى المخاطر)
الخطوات التفصيلية (5 دورات متكررة)
الجولة 1: الإيداع الأولي + أول عملية اقتراض
عند إيداع 1 ETH في Aave، ستمنحك المنصة رمزًا اسمه “aETH” (يمثل إيداعك ويستمر في كسب الفائدة)؛
استخدم هذه الـ 1 ETH كضمان، ويمكنك اقتراض ما يصل إلى 3000×82.5%=2475 دولارًا، لكن عمليًا نقترض 2400 USDC (مع ترك هامش أمان لتجنب التصفية)؛
في هذه اللحظة: الضمان 1 ETH (3000 دولار أمريكي)، والقرض 2400 USDC، وعامل الصحة حوالي 1.25 (كلما كان أعلى كان أكثر أمانًا، وإذا نزل عن 1 تتم التصفية).
الجولة 2: تبديل العملات ثم الإيداع مرة أخرى لتضخيم الضمانات
بدّل 2400 USDC المقترضة في Uniswap (منصة تداول لامركزية) إلى ETH، وبعد خصم رسوم 0.3% ستحصل تقريبًا على 0.8 ETH؛
أعد إيداع هذه الـ 0.8 ETH في Aave، فيصبح إجمالي الضمان الآن 1.8 ETH (5400 دولار)، ويمكنك اقتراض حتى 5400×82.5%=4455 دولارًا، أي أكثر بـ 2000 دولار من حد الاقتراض السابق؛
ثم اقترض 1920 USDC أخرى (مع ترك نفس هامش الأمان).
الجولات 3-5: كرّر العملية حتى تقترب من الرافعة المستهدفة
الجولة 3: استبدال 1920 USDC إلى 0.64 ETH وإيداعها، ليصبح إجمالي الضمان 2.44 ETH، ثم اقتراض 1450 USDC؛
الجولة 4: استبدال 1450 USDC إلى 0.48 ETH وإيداعها، ليصبح إجمالي الضمان 2.92 ETH، ثم اقتراض 1100 USDC؛
الجولة 5: استبدال 1100 USDC إلى 0.37 ETH وإيداعها، ليصبح إجمالي الضمان 3.29 ETH.
النتيجة النهائية
إجمالي الضمانات: حوالي 5 ETH (15000 دولار أمريكي)؛
إجمالي الاقتراض: حوالي 12000 دولار (ما يعادل 4 ETH)؛
أموالك الخاصة (صافي الملكية): ما تزال 1 ETH (3000 دولار أمريكي)؛
الرافعة الفعلية: 5 أضعاف، عامل الصحة 1.1-1.2 (آمن لكن مع ضرورة الحذر).
المتابعة اللاحقة والخروج
راقب عامل الصحة يوميًا: إذا نزل عن 1.2 فأضف بعض الضمانات، أو سدد جزءًا من القرض
وعند الخروج: نفّذ العملية بعكس الترتيب “سداد القرض → سحب الضمان”، ويمكن أيضًا جعل Aave يفك الدورة بضغطة واحدة عبر القرض السريع
رابعًا: حساب العائد
النظر إلى الخطوات وحدها لا يكفي، بل يجب أن تعرف كم يمكنك أن تربح فعليًا. فيما يلي حالات ربح حقيقية لعام 2025، وتختلف العوائد كثيرًا حسب المنصة والأصول:
الحالة 1: دورة Aave ETH (رافعة 5 أضعاف)
رأس المال الأولي: 1 ETH (3000 دولار أمريكي)؛
قاعدة العائد: إيداع ETH يحقق 2% فائدة + 5% مكافأة AAVE (المجموع 7%)، بينما اقتراض USDC يكلّف 4% فائدة؛
العائد اليومي: (5 ETH×3000×7%÷365) - (12000×4%÷365)≈2.76 - 1.28=1.48 دولارًا؛
العائد السنوي: 1.48×365÷3000≈18%؛
المهم: مكافآت توكن AAVE تشكّل 70%، وهي المصدر الرئيسي للعائد.
الحالة 2: دورة Compound USDC (رافعة 4.6 أضعاف)
رأس المال الأولي: 1000 USDC (عملة مستقرة، لا يتغير سعرها)؛
قاعدة العائد: إيداع USDC يحقق 3.18% فائدة + 0.93% مكافأة COMP (المجموع 4.11%)، بينما اقتراض USDC يكلّف 2.39% فائدة؛
العائد السنوي: (4600×4.11%) - (3600×2.39%)≈189 - 86=103 دولارًا؛
العائد السنوي: 10.3%؛
الميزة: العملات المستقرة بلا تقلبات، ونادرًا ما يتم تصفيتها، لذا فهي مناسبة للمستثمرين المحافظين.
الحالة 3: دورة Venus BNB (رافعة 4 أضعاف)
رأس المال الأولي: 1 BNB (600 دولار أمريكي)؛
قاعدة العائد: إيداع BNB يحقق 4% فائدة + 6% مكافأة XVS (المجموع 10%)، بينما اقتراض USDC يكلّف 1.5% فائدة؛
العائد الشهري: حوالي 60 دولارًا أمريكيًا (تشكل مكافآت XVS نسبة 80%)؛
العائد السنوي: حوالي 22%؛
الميزة: رسوم الغاز في سلسلة BNB رخيصة جدًا (حوالي 1 دولار لكل معاملة)، لذا التكلفة منخفضة.
خامسًا: المخاطر
بعد الحديث عن العوائد، لنتحدث عن المخاطر المحتملة
1. مخاطر التصفية: أكثر فخٍّ شيوعًا يصفّر رأس المال
عندما ينخفض سعر الضمان إلى ما يقارب مبلغ الاقتراض، تقوم المنصة ببيع الضمان قسرًا لسداد الدين، وقد يؤدي ذلك إلى خسارة رأس المال. مثال: إذا هبط سعر ETH من 3000 دولار إلى 2400 دولار، فإن 5 عملات ETH قد تعادل تمامًا مبلغ القرض، وعندها تتم التصفية بالكامل.
استراتيجيات التخفيف:
على المبتدئين إبقاء الرافعة بين 2 و3 أضعاف، وعدم الاقتراب من 5 أضعاف أو أكثر.
حافظ على عامل صحة أكبر من 2، وابتعد عن خط التصفية 1.1.
استخدم USDC أو العملات المستقرة أولًا، فتنخفض احتمالية التصفية بنسبة 70%.
2. مخاطر العقود الذكية: ألغام خفية في الأصول
تعتمد منصات DeFi على تشغيل الشيفرة، وقد تستغل الثغرات في العقود الذكية من قبل المخترقين. في عام 2023، تعرضت Euler Finance للسرقة بمبلغ 200 مليون دولار بسبب ثغرة، وخسر المستخدمون أموالهم بالكامل.
استراتيجيات التخفيف:
اختر فقط منصات رائدة مثل Aave وCompound، التي خضعت لأكثر من 50 عملية تدقيق.
اشترِ تأمينًا عبر Nexus Mutual بنسبة 0.5%-2% من الأصول لتقليل مخاطر الخسارة.
استخدم Tenderly لمحاكاة المعاملة واكتشاف أي سلوك غير طبيعي مسبقًا.
3. مخاطر التكلفة: قد تلتهم الرسوم كل الأرباح
في أوقات الذروة على شبكة إيثريوم الرئيسية، قد تصل رسوم Gas للمعاملة الواحدة إلى 50-200 دولار، ومع 5 دورات ستحتاج إلى 250-1000 دولار. وإذا كان رأس المال 1000 دولار فقط، فقد تتجاوز الرسوم 50% من رأس المال، مما قد يجعل العملية غير مربحة.
استراتيجية خفض التكلفة:
باستخدام شبكات الطبقة الثانية مثل Arbitrum وBase، تكون الرسوم لكل عملية بين 1 و5 دولارات، ما يخفض التكلفة بنسبة 90%.
ابدأ فقط إذا كان رأس المال 1000 دولار أو أكثر، لتجنب ارتفاع نسبة الرسوم.
سادسًا: نصائح للمبتدئين
1: تجربة بمبلغ صغير: ابدأ من 1,000-2,000 دولار
2: اختيار العملات المستقرة: استخدام USDC في الدورات لتقليل مخاطر التصفية
3: استخدام الطبقة الثانية: خفض التكلفة عبر Arbitrum/Base
4: رافعة 2-3 أضعاف: ابدأ بحذر
5: المراقبة اليومية: التحقق من عامل الصحة وتغيرات الفائدة
استراتيجيات متقدمة
1: استراتيجية هجينة: الجمع بين تحكيم معدلات التمويل + القروض الدائرية
2: استخدام القرض السريع: إعداد/إلغاء الدورة بضغطة واحدة في Aave
3: روبوتات الأتمتة: مراقبة وإعادة توازن على مدار 24/7
4: تنويع عبر عدة بروتوكولات: لتقليل المخاطر الموضعية
أحسن استخدام الأدوات، فكما يقال: "شحذ السكين لا يعيق قطع الحطب"، و"من أراد إحسان العمل فليحسن أداة العمل". فيما يلي بعض الأدوات التي أراها مفيدة جدًا ومناسبة للمبتدئين:
DeBank/Zapper: عامل الصحة في الوقت الفعلي
DeFi Saver: إعادة موازنة تلقائية
CoinGlass: مراقبة معدلات التمويل
حسنًا، ما سبق هو في الأساس طريقة التحكيم عبر القروض المتكررة. قد يبدو النص طويلًا جدًا وربما لا يستطيع كثيرون إكماله، لكنه مفيد جدًا؛ وإذا وصلت إلى هنا فربما تكون قد سبقت 95% من الناس.
بمجرد أن تتعلم وتتقن هاتين الطريقتين في التحكيم، يمكن القول إنك أصبحت تقريبًا من اللاعبين المتقدمين في عالم الكريبتو؛ عندها لن تكون مجرد متداول مبتدئ، بل ستصبح كجندي خاص قادر على الاستجابة السريعة عند تغيّر اتجاه السوق، وأمام أي حدث “بجعة سوداء” مفاجئ ستتمكن بسرعة من اقتناص الفرص التي تجلبها الأزمة.
تحمّل عناء التعلم ولا تتحمّل عناء التصفية.
تابعني لتتعلم المزيد من المهارات الكريبتو المفيدة والمربحة.
انتهى.