
$BTC, $GOLD & $OIL تحليل — تقرير تأثير السوق الشامل
اللوحة الكبرى | @BridgeholeMacro | 5 أبريل 2026
تقرير استخباراتي حصري
ملخص تنفيذي
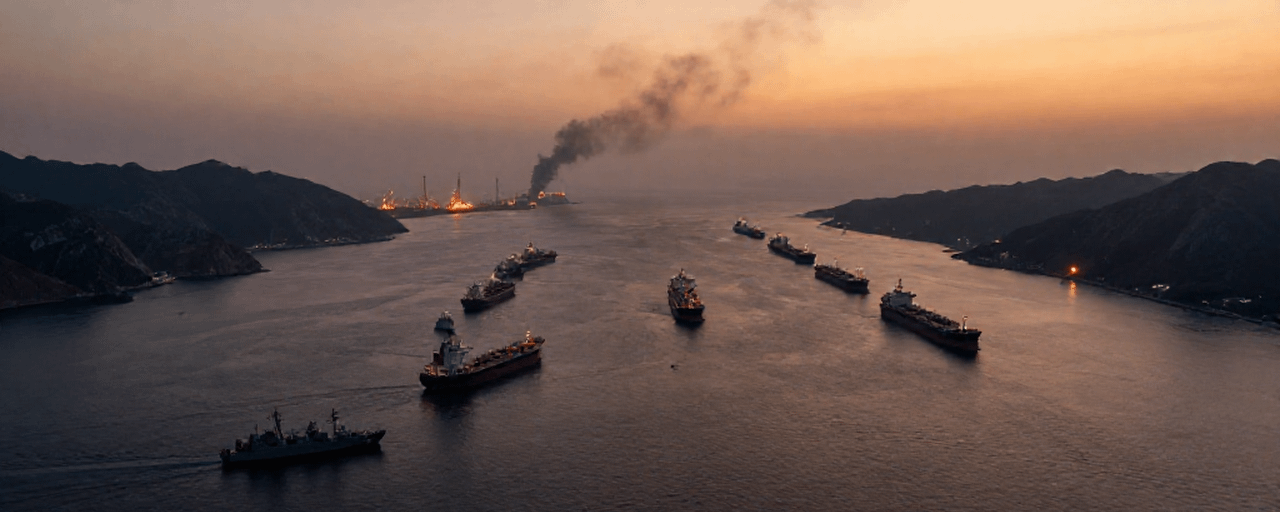
مضيق هرمز — ممر مائي بطول 21 ميلاً ينقل 20% من النفط العالمي و20% من الغاز الطبيعي المسال — تم إغلاقه فعليًا منذ 28 فبراير 2026. ما بدأ كحصار إيراني انتقامي بعد الضربة المشتركة بين الولايات المتحدة وإسرائيل أصبح أكبر اضطراب في إمدادات النفط في تاريخ السوق. تجاوزت أسعار خام برنت 110 دولارات. انخفض مؤشر S&P 500 بنسبة 4.35% في شهر. ارتفع مؤشر الدولار الأمريكي إلى ما فوق 100. وذهب — الملاذ الآمن التقليدي في أوقات الأزمات — قام بشيء لم يتوقعه تقريبًا أحد: انهار بنسبة 8% من ذروته في فبراير.
لماذا فشل الذهب؟ الإجابة هي الدولار. عندما يقفز النفط، تقفز توقعات التضخم، وتتبعها عوائد الخزانة، فيقوى الدولار — ما يزاحم الأصول غير الجاذبة للعائد مثل الذهب. يطلق هذا التقرير على ذلك «مفارقة هرمز»: الأزمة نفسها التي ينبغي أن تدفع الذهب للأعلى هي الآلية ذاتها التي تدفعه للأسفل.
الاستنتاج الأهم
مفارقة هرمز تؤثر على $OIL و$GOLD و$BTC عبر آلية انتقال واحدة: ارتفاع النفط → قفز العوائد → قوة الدولار → سحق الأصول غير الجاذبة للعائد.
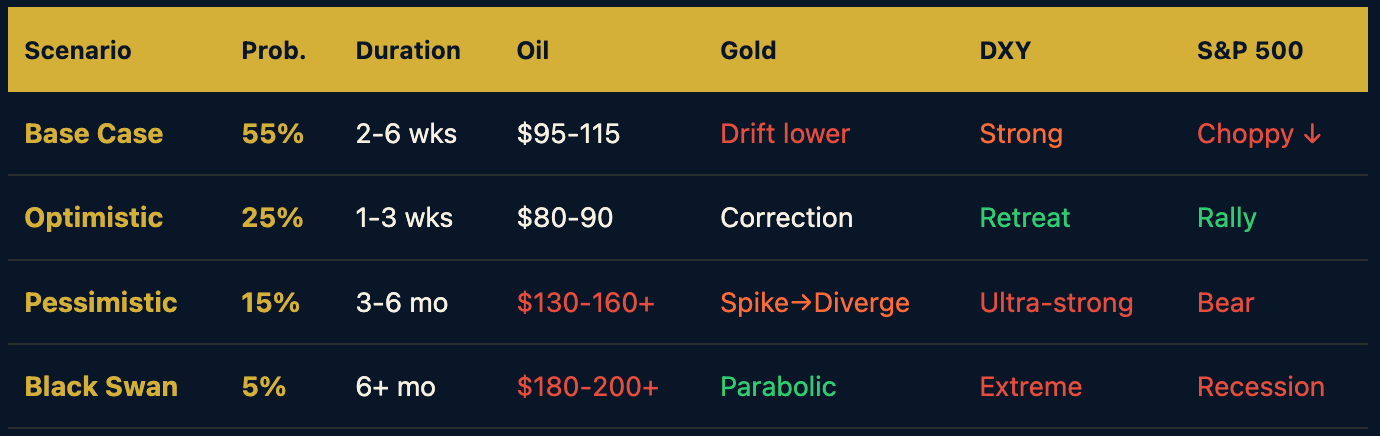
السيناريوهات الأربعة بنظرة سريعة
الفصل 1: خلفية الأزمة والجدول الزمني
ما مدى خطورة مضيق هرمز؟
مضيق هرمز ليس مجرد ممر شحن آخر. إنه أهم «عنق زجاجة» للطاقة في العالم. عند أضيق نقطة، تفصل مسافة 21 ميلًا فقط بين السواحل الإيرانية والعُمانية — والقناة الملاحية لناقلات النفط لا تتجاوز عرض 2 ميل. عبر هذا الخنق يتدفق تقريبًا 21 مليون برميل من النفط الخام يوميًا (قبل الأزمة)، إلى جانب 20% من تجارة الغاز المسال العالمية. أوقفه، ولن تُزعج السوق فقط — بل ستبتُر «طرفًا» من جسد الاقتصاد العالمي.
الأرقام الرئيسية:
21 مليون برميل/يوم — عبور النفط اليومي قبل الأزمة (تقدير Rapidan Energy)
5 ملايين برميل/يوم — سعة خط الأنابيب شرق-غرب في السعودية (Petroline) المتجهة إلى ينبع
1.5 مليون برميل/يوم — سعة خط تجاوز حبشان-الفيجيرة في الإمارات
$400,000+ — علاوة تأمين مخاطر الحرب لكل عبور VLCC (أعلى من حوالي $100,000 قبل الأزمة)
$8-14/برميل — علاوة المخاطر الجيوسياسية المقدّرة المضمّنة في أسعار النفط الحالية
10-14 يومًا — وقت إبحار إضافي عبر مسار بديل من رأس الرجاء الصالح
الجدول الزمني: من الضربة إلى الحصار
28 فبراير 2026 — القوات الأمريكية والإسرائيلية تُطلق ضربات جوية مشتركة على المنشآت النووية والعسكرية الإيرانية. ردّ إيران سريع ومدروس: يبدأ الحرس الثوري زرع الألغام البحرية في مضيق هرمز ونشر زوارق دوريات سريعة الهجوم لفرض حصار شحن.
1-3 مارس 2026 — تقفز أسعار النفط. يتجاوز خام برنت $100. الأسواق هلِعة. يغرّد ترامب أنه سيُ «ؤمّن ويحمي جميع ناقلات النفط والغاز الطبيعي المسال» — ما يثبت الأسعار مؤقتًا. ترتفع قيمة DXY بنسبة 1.07% إلى 99.42 مع فرار رؤوس الأموال العالمية إلى الدولار. يدخل S&P 500 منطقة التصحيح.
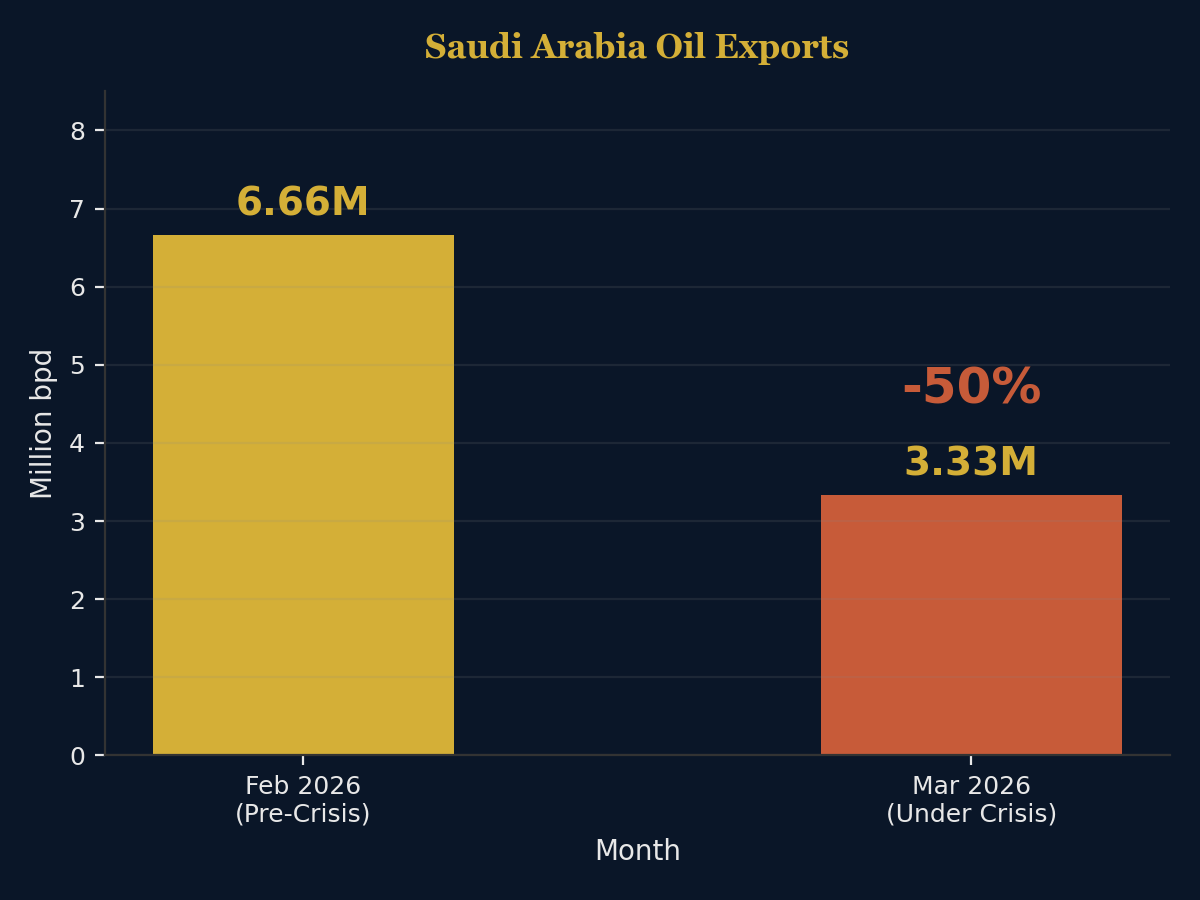
4-7 مارس 2026 — شركة أرامكو السعودية تُفعّل خط الشرق-الغرب (Petroline)، معيدًا توجيه الخام إلى ميناء البحر الأحمر في ينبع. سعة الخط: 5 ملايين برميل/يوم — لكن صادرات السعودية عبر هرمز قبل الأزمة بلغت تقريبًا 6.66 مليون برميل/يوم. الحساب لا يتطابق. الفجوة: حوالي 1.66 مليون برميل/يوم غير مُحتسب.
8-15 مارس 2026 — تتفجر أقساط التأمين. تقفز تكلفة تأمين مخاطر الحرب لعبور VLCC واحد لتتجاوز $400,000. يدخل المضيق «إغلاقًا افتراضيًا» — لا يتم إعلانه مغلقًا رسميًا، لكن يصير غير قابل للعبور اقتصاديًا.
16-31 مارس 2026 — خط الأنابيب السعودي يصل إلى 7 ملايين برميل/يوم (فورتشن، نقلاً عن مطّلعين). لكن هذه هي السعة القصوى في ظروف الطوارئ — وليست مستدامة على المدى الطويل. يهبط مؤشر PMI لقطاع الخدمات في S&P Global إلى 49.8 — أول انكماش في ثلاث سنوات. تبدأ «الدوامة الكبرى»: يتحول رأس المال من التكنولوجيا إلى الطاقة.
1-5 أبريل 2026 — الأسبوع 5. مجموعة الضربات لحاملة الطائرات USS George H.W. Bush تغادر نورفولك. إجمالي زيادة القوات الأمريكية: 10,000+ . يغرّد ترامب «السلام قريب!». تنفي إيران علنًا أي مفاوضات. يتذبذب برنت بين $108-112. يستقر الذهب حول $4,675 بعد انهياره من $5,296. يبقى DXY فوق 100.
الفصل 2: إعادة تمثيل تاريخية
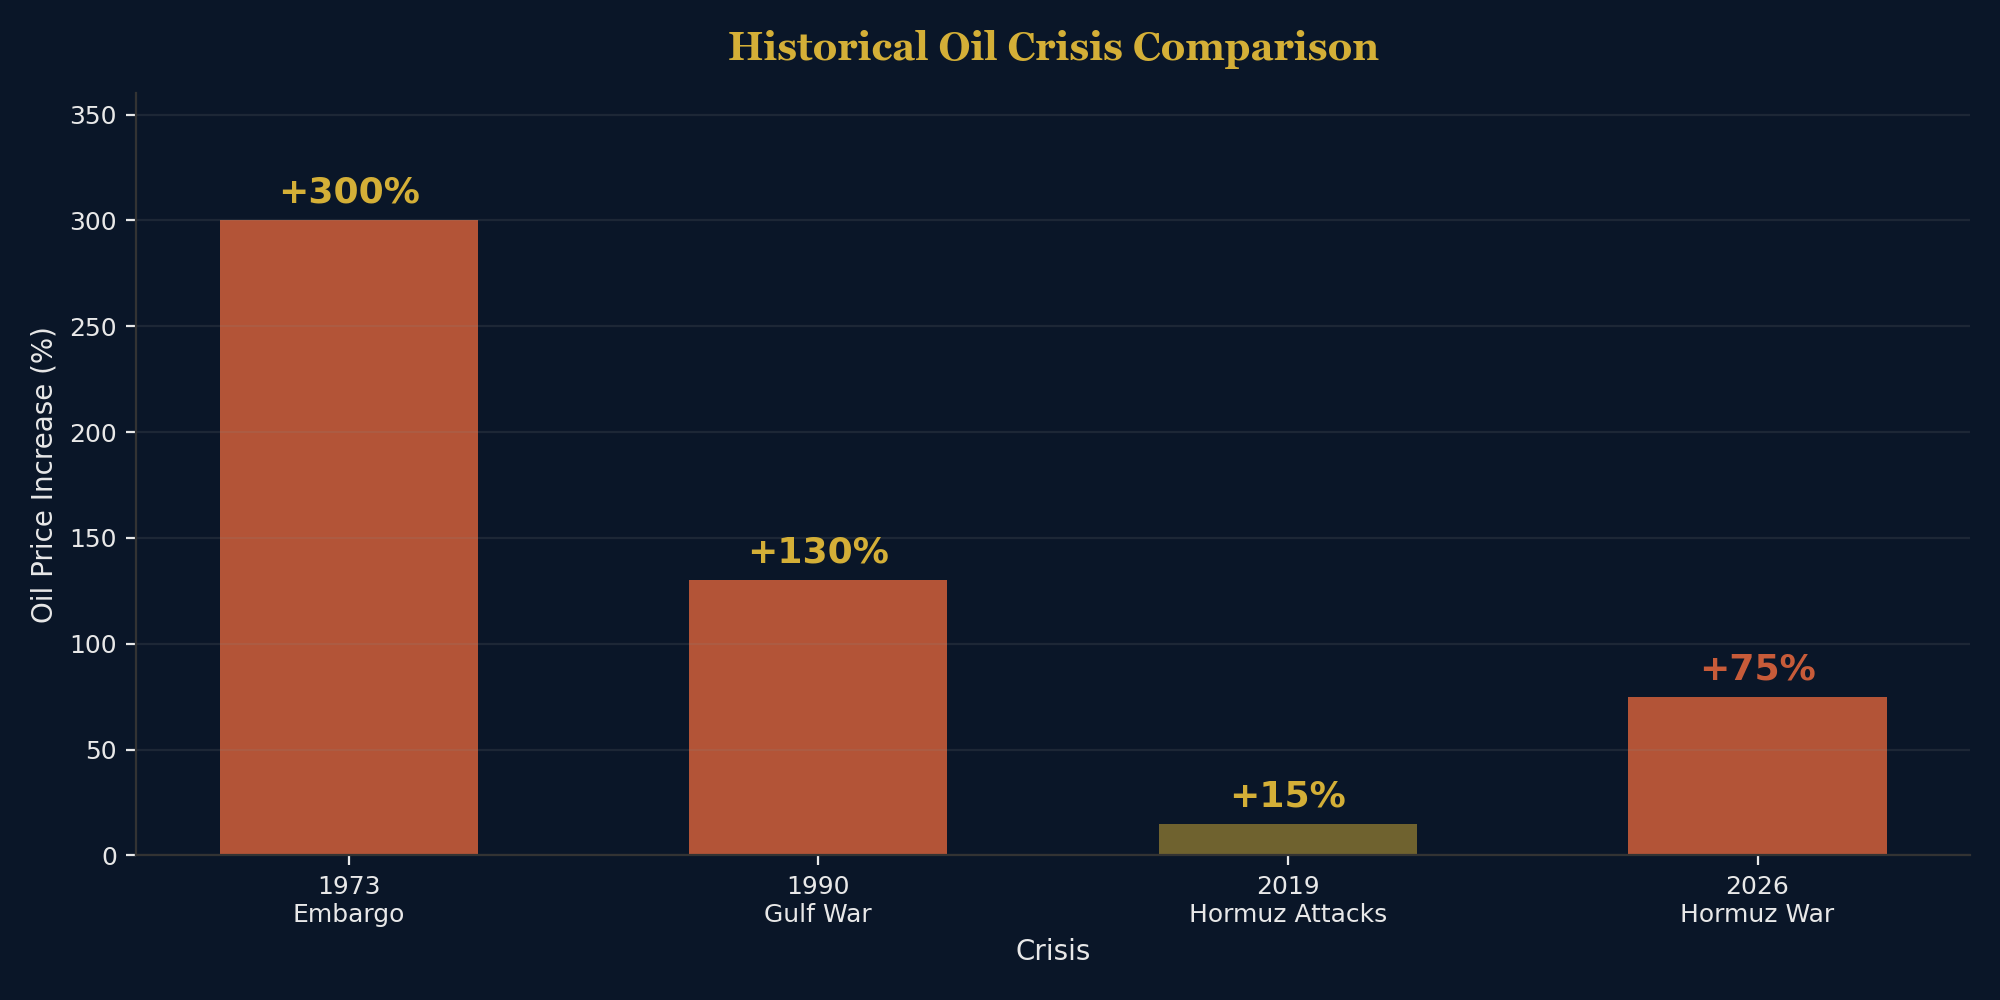
كل صدمة نفط مختلفة. لكن كل صدمة نفط لها قافية واحدة. فهم مكان صدمة 2026 ضمن النمط التاريخي هو أكثر تمرين تحليلي قيمة يمكنك القيام به الآن.
تجمع أزمة 2026 بين أسوأ عناصر صدمتين سابقتين:
من 1973: حجم التوريد. عندما فرض أعضاء أوبك العرب حظرًا على صادرات النفط في 1973، خفّضوا تقريبًا 4-5 ملايين برميل/يوم — نحو 7-8% من الطلب العالمي. إغلاق هرمز يعطل تقريبًا 20 مليون برميل/يوم — أي حوالي 20% من العرض العالمي. من حيث الأرقام المطلقة، هذا هو أكبر اضطراب في الإمداد في تاريخ سوق النفط المسجل.
من 2022: آلية انتقال التضخم. عندما غزت روسيا أوكرانيا، قفزت أسعار الطاقة، لكن الصدمة تم امتصاص جزء منها بواسطة اقتصاد عالمي كان ما زال مثقلًا بتحفيزات ما بعد الجائحة. في 2026، اقتصاد ما بعد الجائحة أكثر هشاشة. هبط مؤشر PMI للخدمات في S&P Global بالفعل إلى 49.8 (منطقة انكماش). البنوك المركزية لم تنتهِ تقريبًا من القتال ضد موجة التضخم الأخيرة. صدمة طاقة ثانية فوق ضغوط تضخمية قائمة هي ما تتسبب به كوابيس للبنوك المركزية.
لماذا لا تنجح الحلول العسكرية التقليدية: «مدن الصواريخ تحت الأرض» لدى إيران — مرافق شاسعة تحت الأرض تضم آلاف الصواريخ الباليستية — تجعل حلًا عسكريًا تقليديًا أكثر تعقيدًا بكثير. كما أن «أسطول الأشباح» من ناقلات غير مُعلّمة وشبكات تهريب يتحكم فيها الوكلاء يعني أن تعطيل المضيق ممكن دون أن يظهر تشغيل سفن بحرية إيرانية واحدة بشكل واضح. يمكنك تدمير كاسحات الألغام. لا يمكنك تدمير الفكرة.
الفصل 3: التحليل الكامل للسيناريوهات
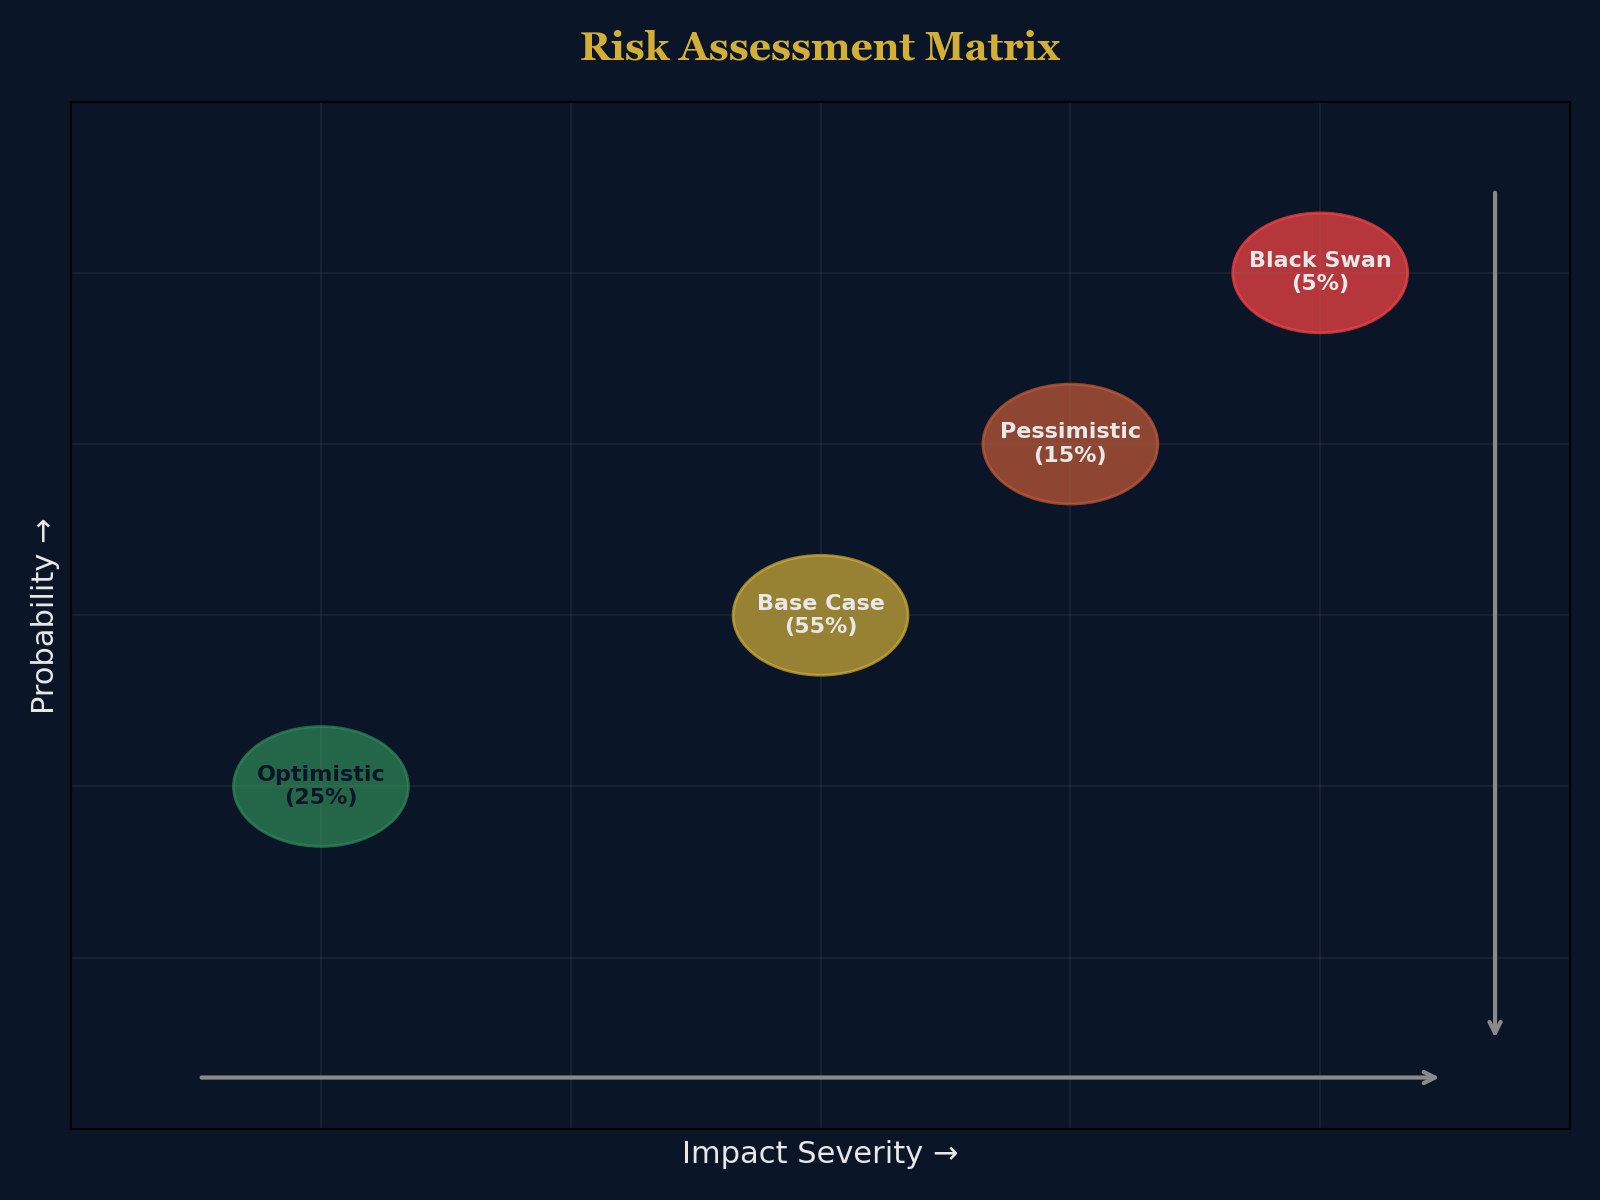
هذا هو جوهر التقرير. كل سيناريو مُوزن بالاحتمالات، ومحدود بالزمن، ومحدد بالأصول. ليست هذه تخمينات — بل استنتاجات مبنية على سوابق تاريخية، وتموضع عسكري حالي، وبنية السوق.
السيناريو 1: الحالة الأساسية — «تهدئة فوضوية» (55%)
بحلول أواخر أبريل، يبلغ تضخمُ التمركز العسكري الأمريكي درجةً حرجة. تُنشئ مجموعتا ضربات بحرية لحاملات الطائرات، مع 10,000+ جندي، ضغطًا كافيًا لإبرام صفقة جزئية. يُعاد فتح المضيق «تقنيًا» — عبر «ممر إنساني» أو ترتيبات «إزالة ألغام مرحلية» تُقدَّم على أنها اختراق دبلوماسي.
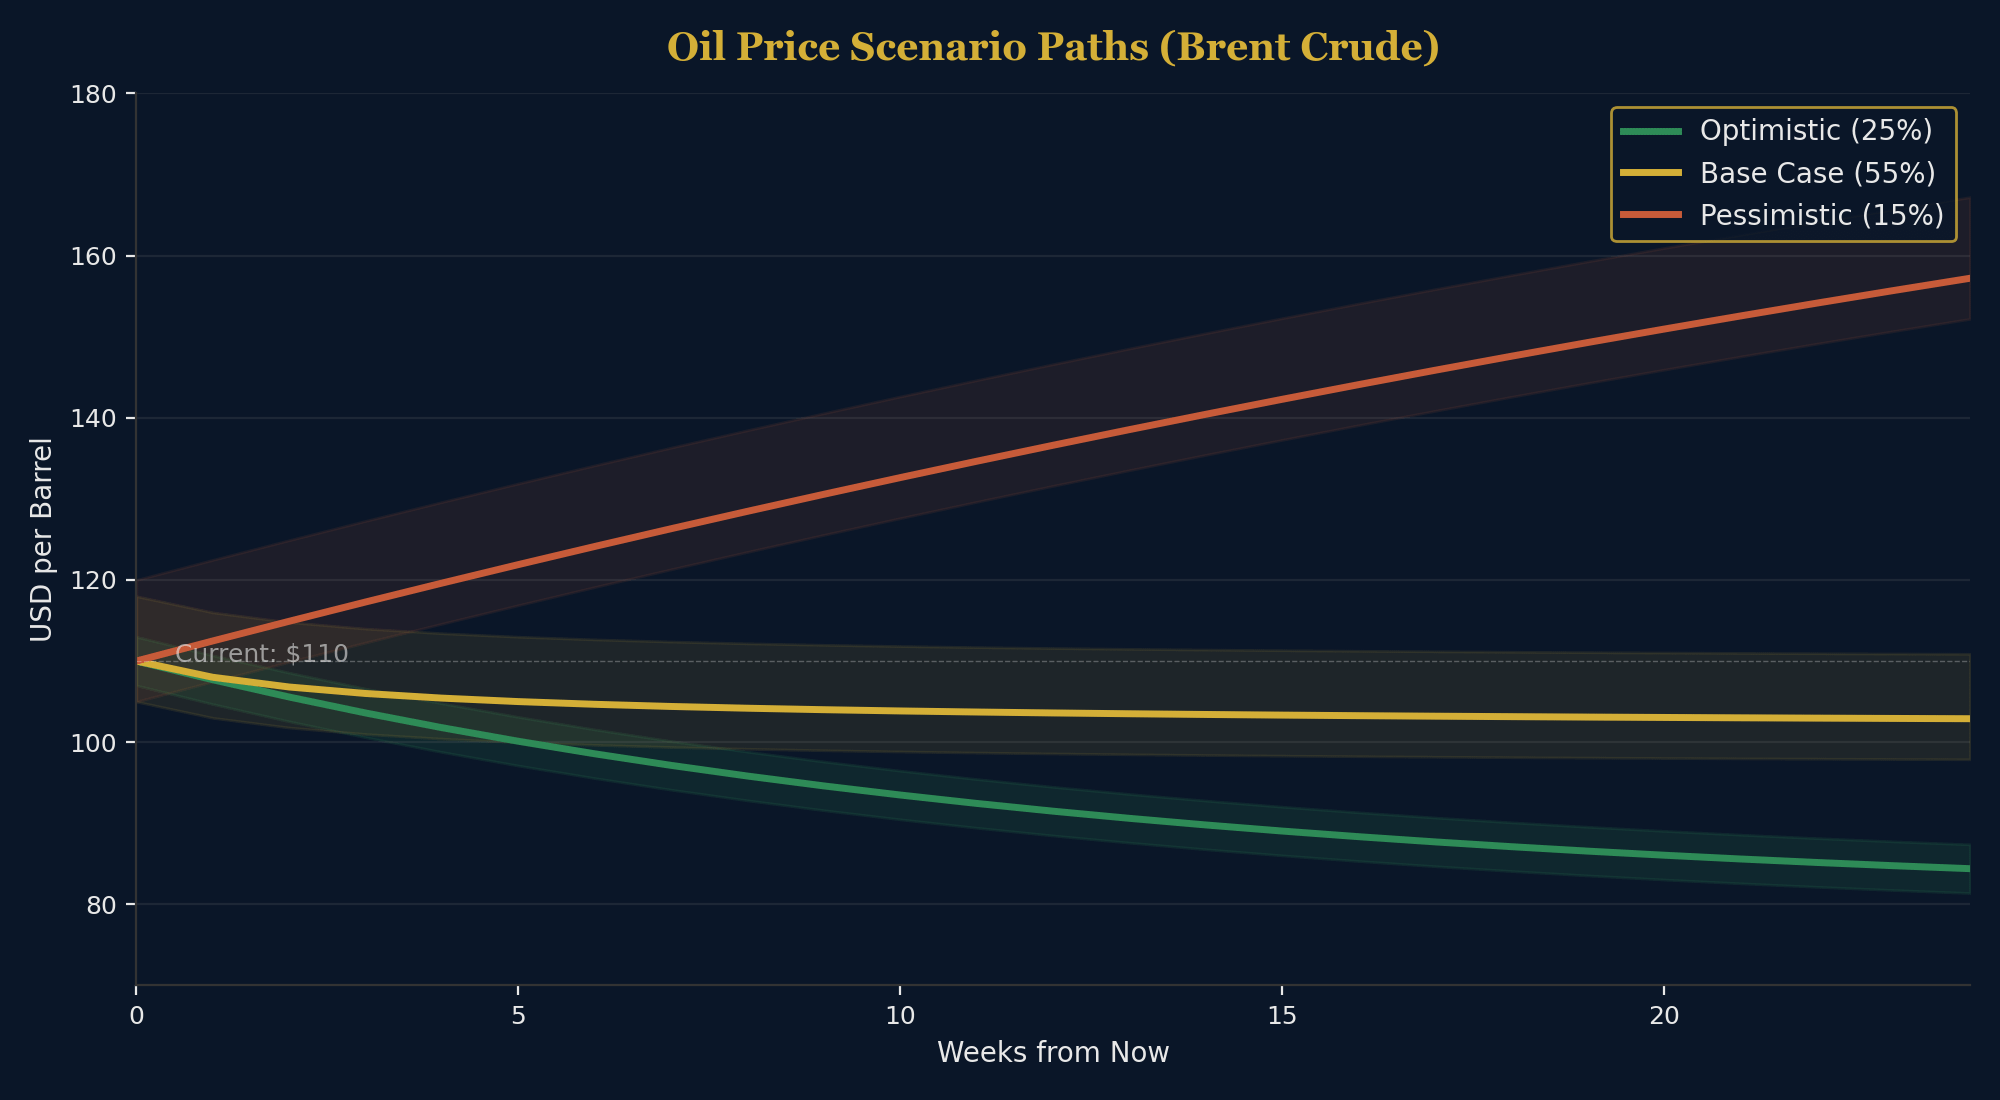
ينخفض النفط من $110 باتجاه $95-100، ثم يستقر ضمن نطاق $95-115
يواصل الذهب الانجراف للأسفل مع استمرار قوة الدولار
يظل DXY قويًا فوق 100 بينما تستمر عملية تدوير رؤوس الأموال
يمهد S&P 500 لموجة انتعاش، ثم تتلاشى
مؤشر التحول الأساسي: يعود عدد العبور اليومي عبر هرمز فوق 5 سفن/يوم.
السيناريو 2: متفائل — «احتفال النصر لترامب» (25%)
حملة الضغط التي يقودها ترامب تعمل أفضل من المتوقع. يتضمن وقف شامل لإطلاق النار إعادة فتح مرحلية للمضيق. ينهار النفط. ترتفع الأسواق.
ينهار النفط من $110 باتجاه $80-90 خلال أيام
ينخفض الذهب أكثر — وقد يختبر $4,300
ينسحب DXY من 100+ باتجاه 97-98
يرتفع S&P 500 بنسبة 5-8% مع عودة «الرغبة في المخاطرة»
السيناريو 3: متشائم — «الصيف الطويل الحار» (15%)
ترفض إيران، عبر الحرس الثوري، التفاوض ذي المعنى. يظل المضيق مغلقًا بعد 60 يومًا. تشن الولايات المتحدة عمليات برية. تُفعّل إيران قوات الوكلاء عبر المنطقة. ينحدر الخليج إلى صراع أوسع.
يقفز النفط فوق $130، ويختبر نطاق $150-160
يُحدث الذهب قفزة أولية، ثم ينهار مجددًا بشكل متناقض مع استمرار تقوية الدولار
يخترق DXY 105-107
يدخل S&P 500 سوقًا هابطة (-20% من القمة)
السيناريو 4: البجعة السوداء — «سلسلة اختناقات متعددة» (5%)
تستهدف إيران في الوقت نفسه نقاط اختناق إضافية — قناة السويس، أو مضيق باب المندب، أو بنية تحتية حاسمة للأنابيب. تُعطَّل مسارات إمداد متعددة في آن واحد. يفقد سوق النفط العالمي فعليًا 35-40% من إمداداته.
يقفز النفط إلى ما بعد $180، وقد يلامس $200
يقفز الذهب فوق $5,500 بينما يبحث النظام المالي بأكمله عن أي مخزن للقيمة
يَنهار S&P 500 بنسبة 30-40%؛ تدخل الأسهم العالمية في سوق هابطة متزامنة
الفصل 4: مسارات تأثير الأصول الأربعة
النفط: فجوة العرض التي لا يمكن لأحد ملؤها
الحساب قاسٍ. قبل الأزمة، حوّل مضيق هرمز تقريبًا 21 مليون برميل/يوم. طرق بديلة ربما تستطيع التعامل مع 7-8 ملايين برميل/يوم فقط. الفجوة: 13-14 مليون برميل/يوم من العرض العالمي خارج الخدمة فعليًا. يمكن للنفط الصخري الأمريكي إضافة ربما 500,000-1 مليون برميل/يوم خلال 6 أشهر — جزء صغير من العجز.
مع تعطل 13-14 مليون برميل/يوم خارج الخدمة، يبقى $OIL أوضح صفقة هيكلية في الأسواق العالمية.
الذهب: شرح مفارقة هرمز
ارتفع الذهب في البداية من $5,296 إلى $5,423 في يوم إغلاق هرمز — انعكاس ملاذ آمن كما في الكتب. ثم انعكس بعنف، لينخفض أكثر من 8% من ذروة فبراير ليستقر حول $4,675 بحلول أوائل أبريل.
آلية الأمر:
يقفز النفط → تقفز توقعات التضخم → ترتفع عوائد الخزانة
ارتفاع العوائد → يشتد الدولار (DXY فوق 100)
دولار قوي + عوائد أعلى → يُسحق الذهب (أصل بلا عائد)
تُصدر نداءات الهامش على صفقات الذهب بالرافعة → يتسارع البيع القسري
الاستنتاج الأهم
للتعرض للذهب الرقمي، $PAXG يتتبع الأصل الفعلي بشكل أقرب من $BTC في هذا النظام.
الدولار: المحرك المزدوج للبترودولار والملاذ الآمن
لقد تجاوز DXY 100 — مدفوعًا بآليتين تعززان بعضهما. أولاً، «تأثير البترودولار»: عندما تكون أسعار النفط مرتفعة ومقومة بالدولار، تزيد الحاجة العالمية إلى الدولار. ثانيًا، «تأثير الملاذ الآمن»: تتدفق الأموال إلى أعمق وأسيع الأسواق سيولة — سندات الخزانة الأمريكية.
الأسهم: الدوران الكبير
انخفض مؤشر S&P 500 بنسبة 4.35% خلال أربعة أسابيع — ليس كارثيًا، لكنه مضلّل. أسهم الطاقة قفزت (XLE مرتفع 15-20% منذ أواخر فبراير). أسهم التقنية ضُربت بشدة (XLK/QQQ هابط 8-12%).
قائمة سيناريوهات للقطاعات: طَوِّل الطاقة (XLE)، والدفاع (ITA). قَصِّ قطاع السلع الاستهلاكية التقديرية (XLY)، ونمو التقنية (QQQ). راقب المالية (XLF). حيادي تجاه الرعاية الصحية (XLV).
العملات المشفرة: الأصل الخامس — المفارقة نفسها، ألم أكبر
آلية انتقال «مفارقة هرمز» — ارتفاع النفط → قفز العوائد → تقوى الدولار → سحق الأصول غير الجاذبة للعائد — تنطبق على العملات المشفرة بقوة أكبر حتى مما تنطبق على الذهب. لا يمتلك البيتكوين تاريخًا نقديًا يمتد 5,000 عام، ولا وضع احتياطي لدى البنوك المركزية، ولا سعر أرضي صناعي. هي، هيكليًا، أكثر فئة أصول تعرضًا على وجه الأرض لنفس الديناميكية الكلية التي أطلقتها أزمة هرمز.
حركة السعر: خلال أول 48 ساعة بعد إغلاق المضيق، ارتفع BTC بنسبة 12% بينما اشتعلت «تويتر/تويتر كريبتو» بخيوط «البيتكوين هو الذهب الجديد». ثم انطلقت آلة «مفارقة هرمز». عندما قفزت عوائد الخزانة وتجاوز DXY 100، انهار البيتكوين 19% من قمته المحلية — متخلفًا حتى عن تراجع الذهب.
لماذا هبطت العملات المشفرة بقسوة أكبر من الذهب:
رافعة مالية أعلى في المتوسط — يعمل متداولو البيتكوين في البورصات المركزية برافعة مالية أكبر بكثير من حاملي صناديق الذهب ETF، ما يعني أن نداءات الهامش تتسلسل بسرعة أكبر
حيازة مؤسسية أضعف — لدى الذهب احتياطيات بنوك مركزية كقاعدة هيكلية؛ لدى الكريبتو رأس مال مغامر وزخم بيع تجزئة، وكلاهما يفر أولاً
لا سجلّ ملاذ آمن — الذهب نجَا 5,000 عام من الكوارث البشرية؛ بينما البيتكوين نجَت بالضبط من صفر حروب جيوسياسية حقيقية
شرخ DeFi: تداول $USDT لفترة وجيزة عند $0.98 عندما أُغلق المضيق. ليست أزمة — بل «شرخ ضغط» ظاهر في الوقت الفعلي. البروتوكولات في DeFi المدعومة بضمانات ثقيلة من الخزانة (Treasury) شهدت انخفاض TVL بنسبة 15-20%. المفارقة كثيفة: صناعة بُنيت على وعد «بنوك دون بنوك» اكتشفت أن استقرارها الكامل يعتمد على نظام الدولار المركزي نفسه الذي صُممت للهروب منه.
الاستنتاج الأهم
إنفصال سعر $USDT عن ربطه ليصل إلى $0.98 يثبت أن $BTC والتمويل اللامركزي (DeFi) ليسا بمعزلٍ عن نظام الدولار.
العملات المشفرة عبر السيناريوهات الأربعة
الحالة الأساسية: يستعيد BTC جزءًا من تعافيه، لكنه يبقى دون قمم ما قبل الأزمة. قوة الدولار تُبقي سقفًا على سوق العملات المشفرة.
متفائل: موجة تعافٍ بعد الهدوء. يعيد BTC الاستيلاء على $90K+. تُبعث رواية «الذهب الرقمي» من جديد رغم أن الاختبار فشل للتو.
متشائم: قوة الدولار المستمرة تسحق العملات المشفرة. يختبر BTC $60K. تتوالى عمليات التصفية. تواجه بروتوكولات DeFi المدعومة بضمانات هشة أسئلة حول الملاءة.
بجعة سوداء: ذعر أولي ثم انهيار كارثي. يواجه النظام البيئي للعملات المشفرة كله لحظة داروينية.
الفصل 5: أطر التجارة وإدارة المخاطر
الإطار 1: اتباع الاتجاه — «اركب موجة الطاقة»
الدخول: شراء عقود آجلة لبرنت (Long) أو صناديق ETF USO/USL عند التراجعات نحو دعوم $98-102
وقف الخسارة: $93 (أدنى من دعم محوري — يلغي الحالة الأساسية)
الهدف 1: $110 (فوري) | الهدف 2: $120 (إذا تسارع السيناريو المتشائم)
حجم المركز: الحد الأقصى 2-3% من المحفظة
الإطار 2: عودة إلى المتوسط — «تجاهل/تخفيف تطرف الدولار»
الدخول: مركز Short على UUP (صندوق ETF للـدولار الصاعد) أو شراء EUR/USD إذا بلغ DXY 102-103
وقف الخسارة: DXY عند 105
الهدف: تراجع DXY إلى 99-100
المدة: 4-8 أسابيع
الإطار 3: التحوّط — «حماية المحفظة الأساسية»
شراء عقود VIX (خارج السعر/OTM، مدة 2-3 أشهر): 0.5-1% من المحفظة
شراء خيارات البيع (Puts) على QQQ
الحفاظ على تخصيص نقدي بنسبة 10-15%
فكّر بشراء GLD إذا انخفض الذهب دون $4,400
فكّر بـ $PAXG للتعرّض للذهب الرقمي إلى جانب GLD للذهب الفعلي
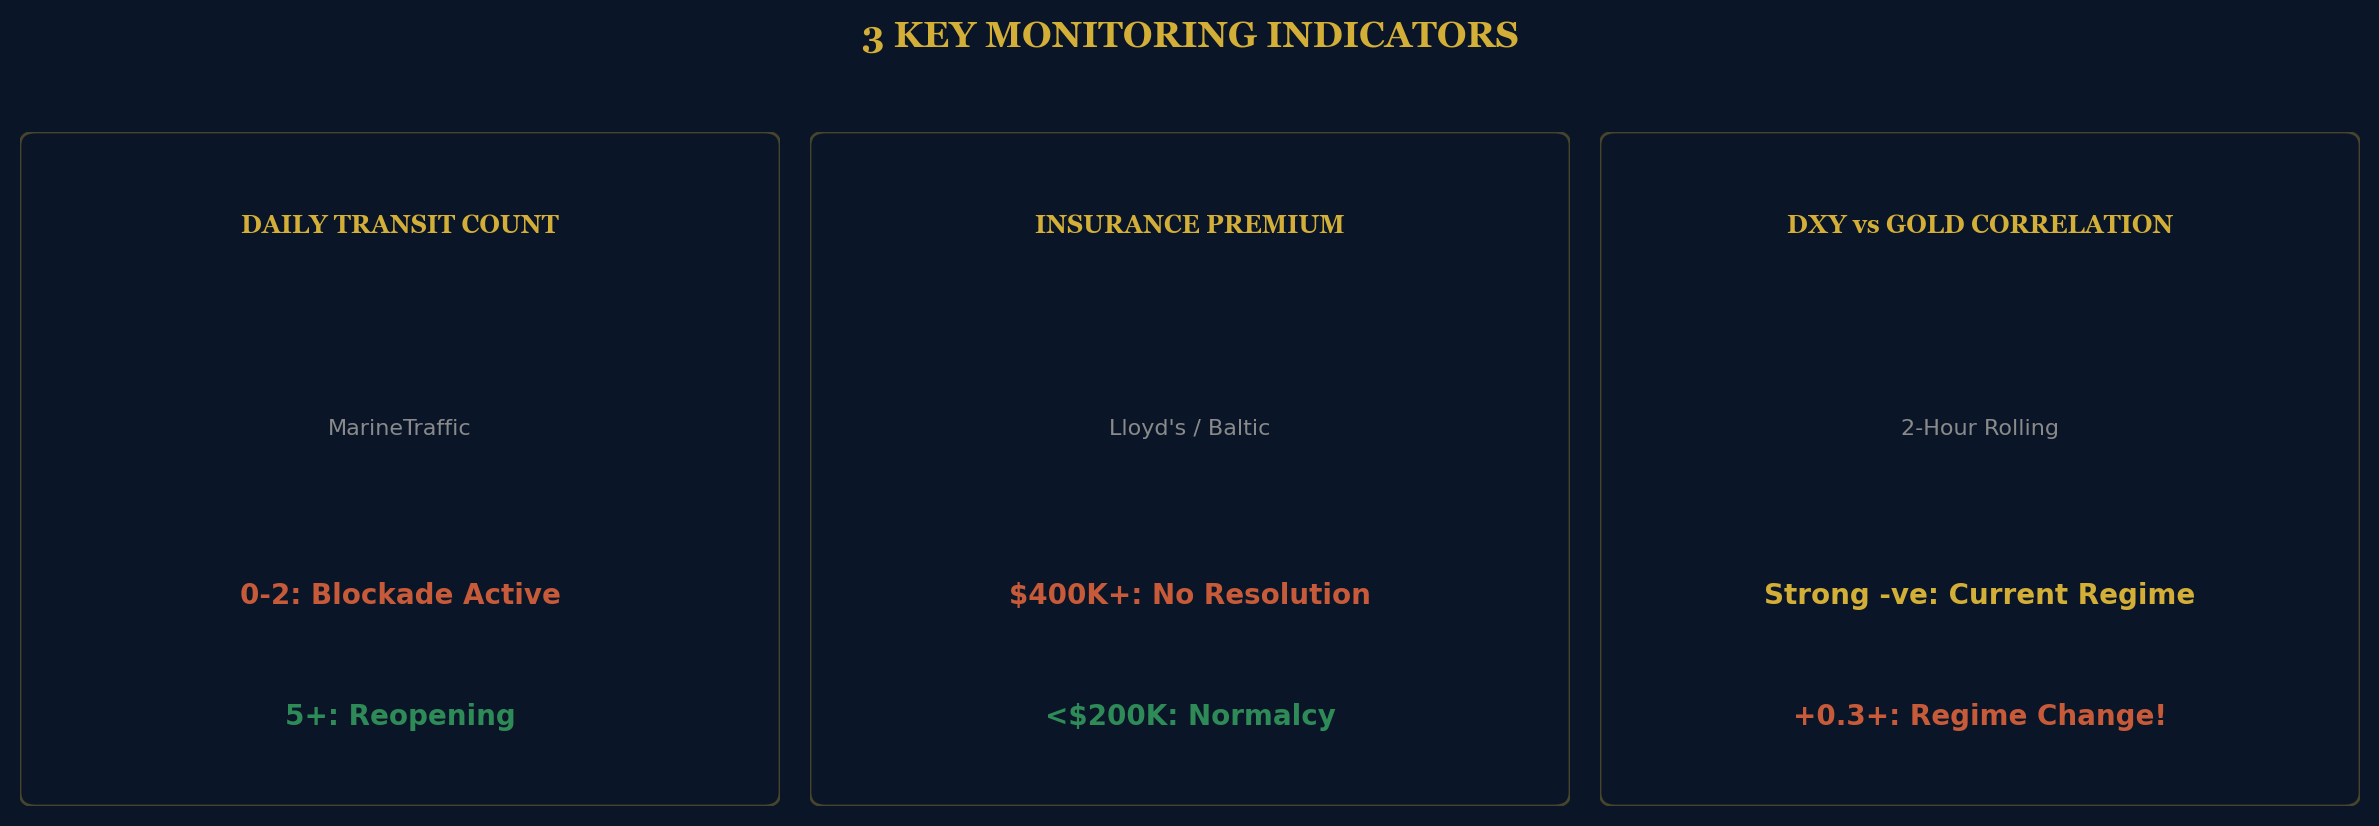
مؤشرات المراقبة الثلاثة الأساسية
1. عدد عبور المضيق يوميًا (MarineTraffic)
0-2 سفن/يوم → حصار كامل → السيناريو 3 أو 4
3-5 سفن/يوم → تخفيف إغلاق شبه فعلي → الحالة الأساسية
5+ سفن/يوم → إعادة فتح ذات معنى → السيناريو 1 أو 2
2. علاوة تأمين مخاطر الحرب (Lloyd's / Baltic Exchange)
$400,000+ → اقتصادات الحصار ما زالت قائمة
$200,000-400,000 → الأسواق تُسعّر تهدئةً جزئية
أقل من $200,000 → عودة إلى «الطبيعية»
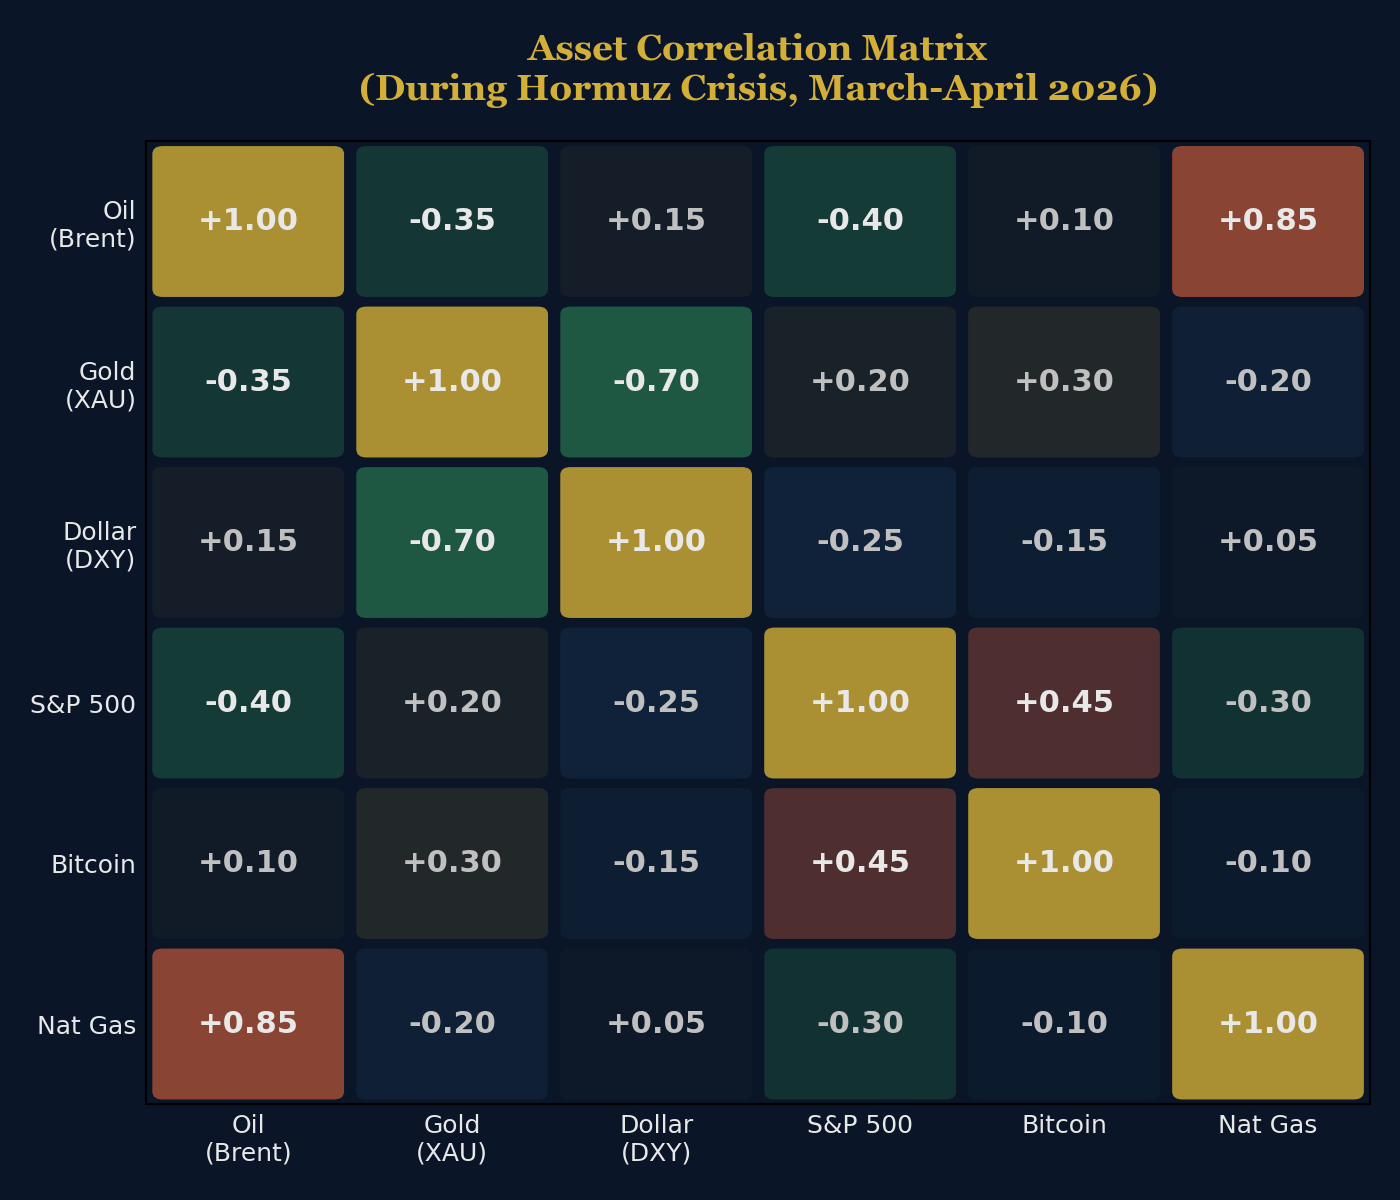
3. الارتباط بين DXY والذهب خلال ساعتين
سالب قوي (-0.7 إلى -1.0) → النظام الحالي — الدولار يُسحق الذهب
تضعف (-0.3 إلى -0.7) → منطقة انتقال
محايد أو إيجابي (+0.3+) → تغيّر النظام — يعيد الذهب تأكيد كونه ملاذًا آمنًا
الخاتمة
مضيق هرمز ليس حدثًا. إنه مفتاح — يبدّل الاقتصاد العالمي من سردية تعافٍ بعد الجائحة إلى واقع تُهيمن عليه ركود/تضخم (stagflation) حيث تصبح أمن الطاقة وهيمنة الدولار ومحاذاة الجغرافيا السياسية هي المحركات الأساسية لكل فئة أصول.
سواء أعاد المضيق فتح أبوابه الأسبوع المقبل أو ظل مغلقًا طوال الصيف، الضرر الهيكلي قد حدث بالفعل. أُعيد توجيه سلاسل الإمداد. وأُعيد ضبط تكاليف التأمين لتصبح أعلى. وقد تذكّر العالم أن ممرًا مائيًا واحدًا عرضه 2 ميل عند نقطة اختناقه القابلة للملاحة يمكنه أن يجعل الاقتصاد العالمي كله رهينة.
بالنسبة للرسوم البيانية التفاعلية الكاملة والنشرة المتخصصة المتعمقة،
اطّلع على الرابط في سيرتي الذاتية (Bio).
thegrandboard.substack.comThe GrandBoard — "العالم رقعة شطرنج. نُفسّر كل نقلة."
X @BridgeholeMacro | thegrandboard.substack.com