



1) ملخص تنفيذي
Aave $AAVE هو المشروع الرائد للإقراض في DeFi، حيث يعمل على أسواق لامركزية يقوم المستخدمون بتوريد الأصول لكسب العائد ويصل المقترضون إلى قروض مفرطة الضمان. يدير المشروع معايير المخاطر مباشرة من خلال الحوكمة، مما يقدم نهجًا مثبتًا في الإقراض اللامركزي مع أكثر من خمس سنوات من التاريخ التشغيلي.
منذ إطلاقه في عام 2020، قام Aave بالتطوير نحو كفاءة رأس المال الأكبر، تقسيم المخاطر، والتوسع عبر سلاسل متعددة عبر ثلاثة إصدارات رئيسية. تم إطلاق V4، وهو إعادة تصميم معيارية تقدم بنية تحتية مركزية وهامشية، على Ethereum في أواخر مارس 2026 مع حدود إقراض وتوريد محافظة، مما يسمح للمشروع بالتوسع بطريقة مسيطر عليها جنبًا إلى جنب مع نشر V3 الحالي.
يمثل مارس عودة للتوازن بعد تقلبات فبراير الناجمة عن التصحيح. استمر TVL والقروض النشطة في الانخفاض لكن بوتيرة أكثر اعتدالاً بشكل ملحوظ، ولا يزال كلا المؤشرين أعلى بكثير من مستويات العام السابق. انخفضت الرسوم والإيراد بشكل أشد في المصطلحات الرئيسية، لكن ذلك ناتج بالدرجة الأولى عن غياب دخل التصفية وSVR لمرة واحدة في فبراير، وليس عن تدهور في نشاط توليد الفائدة الأساسي. نمت القيمة السوقية لـ GHO للشهر الثالث على التوالي، متجاوزة 500 مليون دولار لأول مرة.
أنهى المشروع مارس بإجمالي أكثر من 42 مليار دولار من الودائع عبر 14 عملية نشر على سلاسل مختلفة، حيث شكلت Ethereum أكثر من 80% من رأس المال. استقرّت الحصة السوقية تقريباً عند 60% من إجمالي نشاط إقراض DeFi، مع امتلاك Aave قروضاً نشطة أكثر من جميع المنافسين الآخرين الذين تم تتبعهم مجتمعين.
🔑 المقاييس الرئيسية (مارس 2026)
القيمة الإجمالية المقفلة: 42.34 مليار دولار (-5.79% شهرياً، +45.45% سنوياً)
القروض النشطة: 16.55 مليار دولار (-6.96% شهرياً، +47.32% سنوياً)
الرسوم: 43.94 مليون دولار (-40.57% شهرياً، +9.01% سنوياً)
الإيراد: 6.64 مليون دولار (-50.45% شهرياً، +7.79% سنوياً)
المستخدمون النشطون شهرياً: 114.4 ألف (-26.03% شهرياً، +2.10% سنوياً)
الحصة السوقية: 59.79% (-2.95 نقطة مئوية شهرياً، +0.63 نقطة مئوية سنوياً)
تستبعد المقاييس عمليات نشر Aave غير التي لم تتم تتبعها بعد بواسطة Token Terminal، بما في ذلك Mantle وMegaETH.
📌 أبرز النقاط (مارس 2026)
تم إطلاق Aave V4 وAave Pro على Ethereum
بدأ تشغيل Whop Treasury
"تم نشر ARFC الخاص بـ \"Aave Will Win\"
تم عقد أول بث مباشر ربع سنوي
👥 تعليق فريق Aave Labs
"تم تحديد شهر مارس بإطلاق Aave V4 وAave Pro على Ethereum. يقدم V4 بنية معمارية وحدوية (modular) حيث تتصل استراتيجيات الاقتراض ('spokes') بمسابح سيولة مشتركة ('hubs')، ما يجعل من الممكن توسيع Aave إلى فئات أصول جديدة دون تجزئة السيولة. يشمل الإعداد الأولي ثلاث hubs: Prime لاستراتيجيات الضمان المحافظ من نوع الضمانات فقط، وCore للإقراض التقليدي، وPlus للمراكز الرافعة المتقدمة. Aave Pro، واجهة V4 الرائدة، يعمل الآن وهو مُعد للمستخدمين المتقدمين في DeFi مع تحكم كامل في تبديلات الضمان، وإدارة الديون، واستراتيجيات الرافعة. يظل V3 يعمل بالكامل دون أي ترحيل إجباري.",
يعمل Aave على التقدم نحو سوقين متميزين في آنٍ واحد. فمن ناحية التجزئة، تم تصميم تطبيق Aave كمنتج توفير استهلاكي يتنافس مباشرة مع عروض التكنولوجيا المالية التقليدية: حسابات توفير بسعر فائدة ثابت، وتحويلات بنكية فورية، واسترداد عبر القياسات الحيوية، وتجربة مستخدم تكون فيها بنية البلوكشين الأساسية غير مرئية. يوجد اليوم قرابة 40 مليون مستخدم في DeFi وأكثر من 4 مليارات مستخدم في مجال التكنولوجيا المالية. يستهدف تطبيق Aave الفئة الأخيرة. ومن ناحية المؤسسات، يوفر Aave Horizon أسواق إقراض مُصرّح بها للأصول الواقعية المُمثّلة كرموز (tokenized real-world assets)، ويضع Aave كـسوق repo على السلسلة (onchain) لمديري الأصول والصناديق والجهات المُصدرة الذين يحتاجون إلى سيولة على مدار الساعة مقابل ضمانات منظمة. أما البنية المعمارية وحدوية لـ V4 فهي ما يربط بين هذين السوقين: نفس hubs السيولة تخدم استراتيجيات الاقتراض لكلٍ من المستهلكين والمؤسسات.
تسارعت عملية التوزيع عبر تكاملات التكنولوجيا المالية في مارس. جلب تكامل Whop Treasury عائداً مدعوماً بـ Aave إلى منصة تجارة تضم أكثر من 21 مليون مستخدم، معظمهم لم يتعاملوا مع DeFi مباشرة من قبل. كما وسّع Privy Earn وDeFi Earn لدى Kraken الوصول عبر بنية محافظ الويب وقنوات التبادل. تجاوز Aave 1 تريليون دولار في إجمالي حجم القروض التراكمي خلال الربع الأول، ومعالجة أكثر من 500 مليون دولار في عمليات التصفية خلال أسبوع واحد في تراجع فبراير دون اضطراب على مستوى البروتوكول. وصل عرض GHO إلى مستوى قياسي جديد في مارس. ووصل نشر Mantle/Bybit إلى 1.25 مليار دولار في الودائع خلال 18 يوماً من الإطلاق، رغم أن ذلك لم ينعكس بعد في بيانات Token Terminal.
تقترح ARFC "Aave Will Win" المنشورة في 27 مارس توجيه كامل إيراد طبقة التطبيقات من Aave Pro وAave App وAave Kit إلى الـDAO، مما يُرسّخ نموذجاً يتدفق فيه كل منتج يولد إيراداً مرة أخرى إلى حاملي AAVE. يتضمن خارطة طريق V4 لبقية عام 2026 استراتيجيات اقتراض إضافية، مع التركيز على حالات الاستخدام المؤسسية، كما ورد خلال البث المباشر في الربع الأول 2026. يُتوقع صدور الإصدار الكامل لتطبيق Aave (iOS وAndroid) في الربع الثاني، مع حسابات توفير اليورو وبطاقة Aave Earn في النصف الثاني. ويُخطط لـ Aave Horizon للانتقال إلى بنية V4 في الربع الرابع.
2) القيمة الإجمالية المقفلة
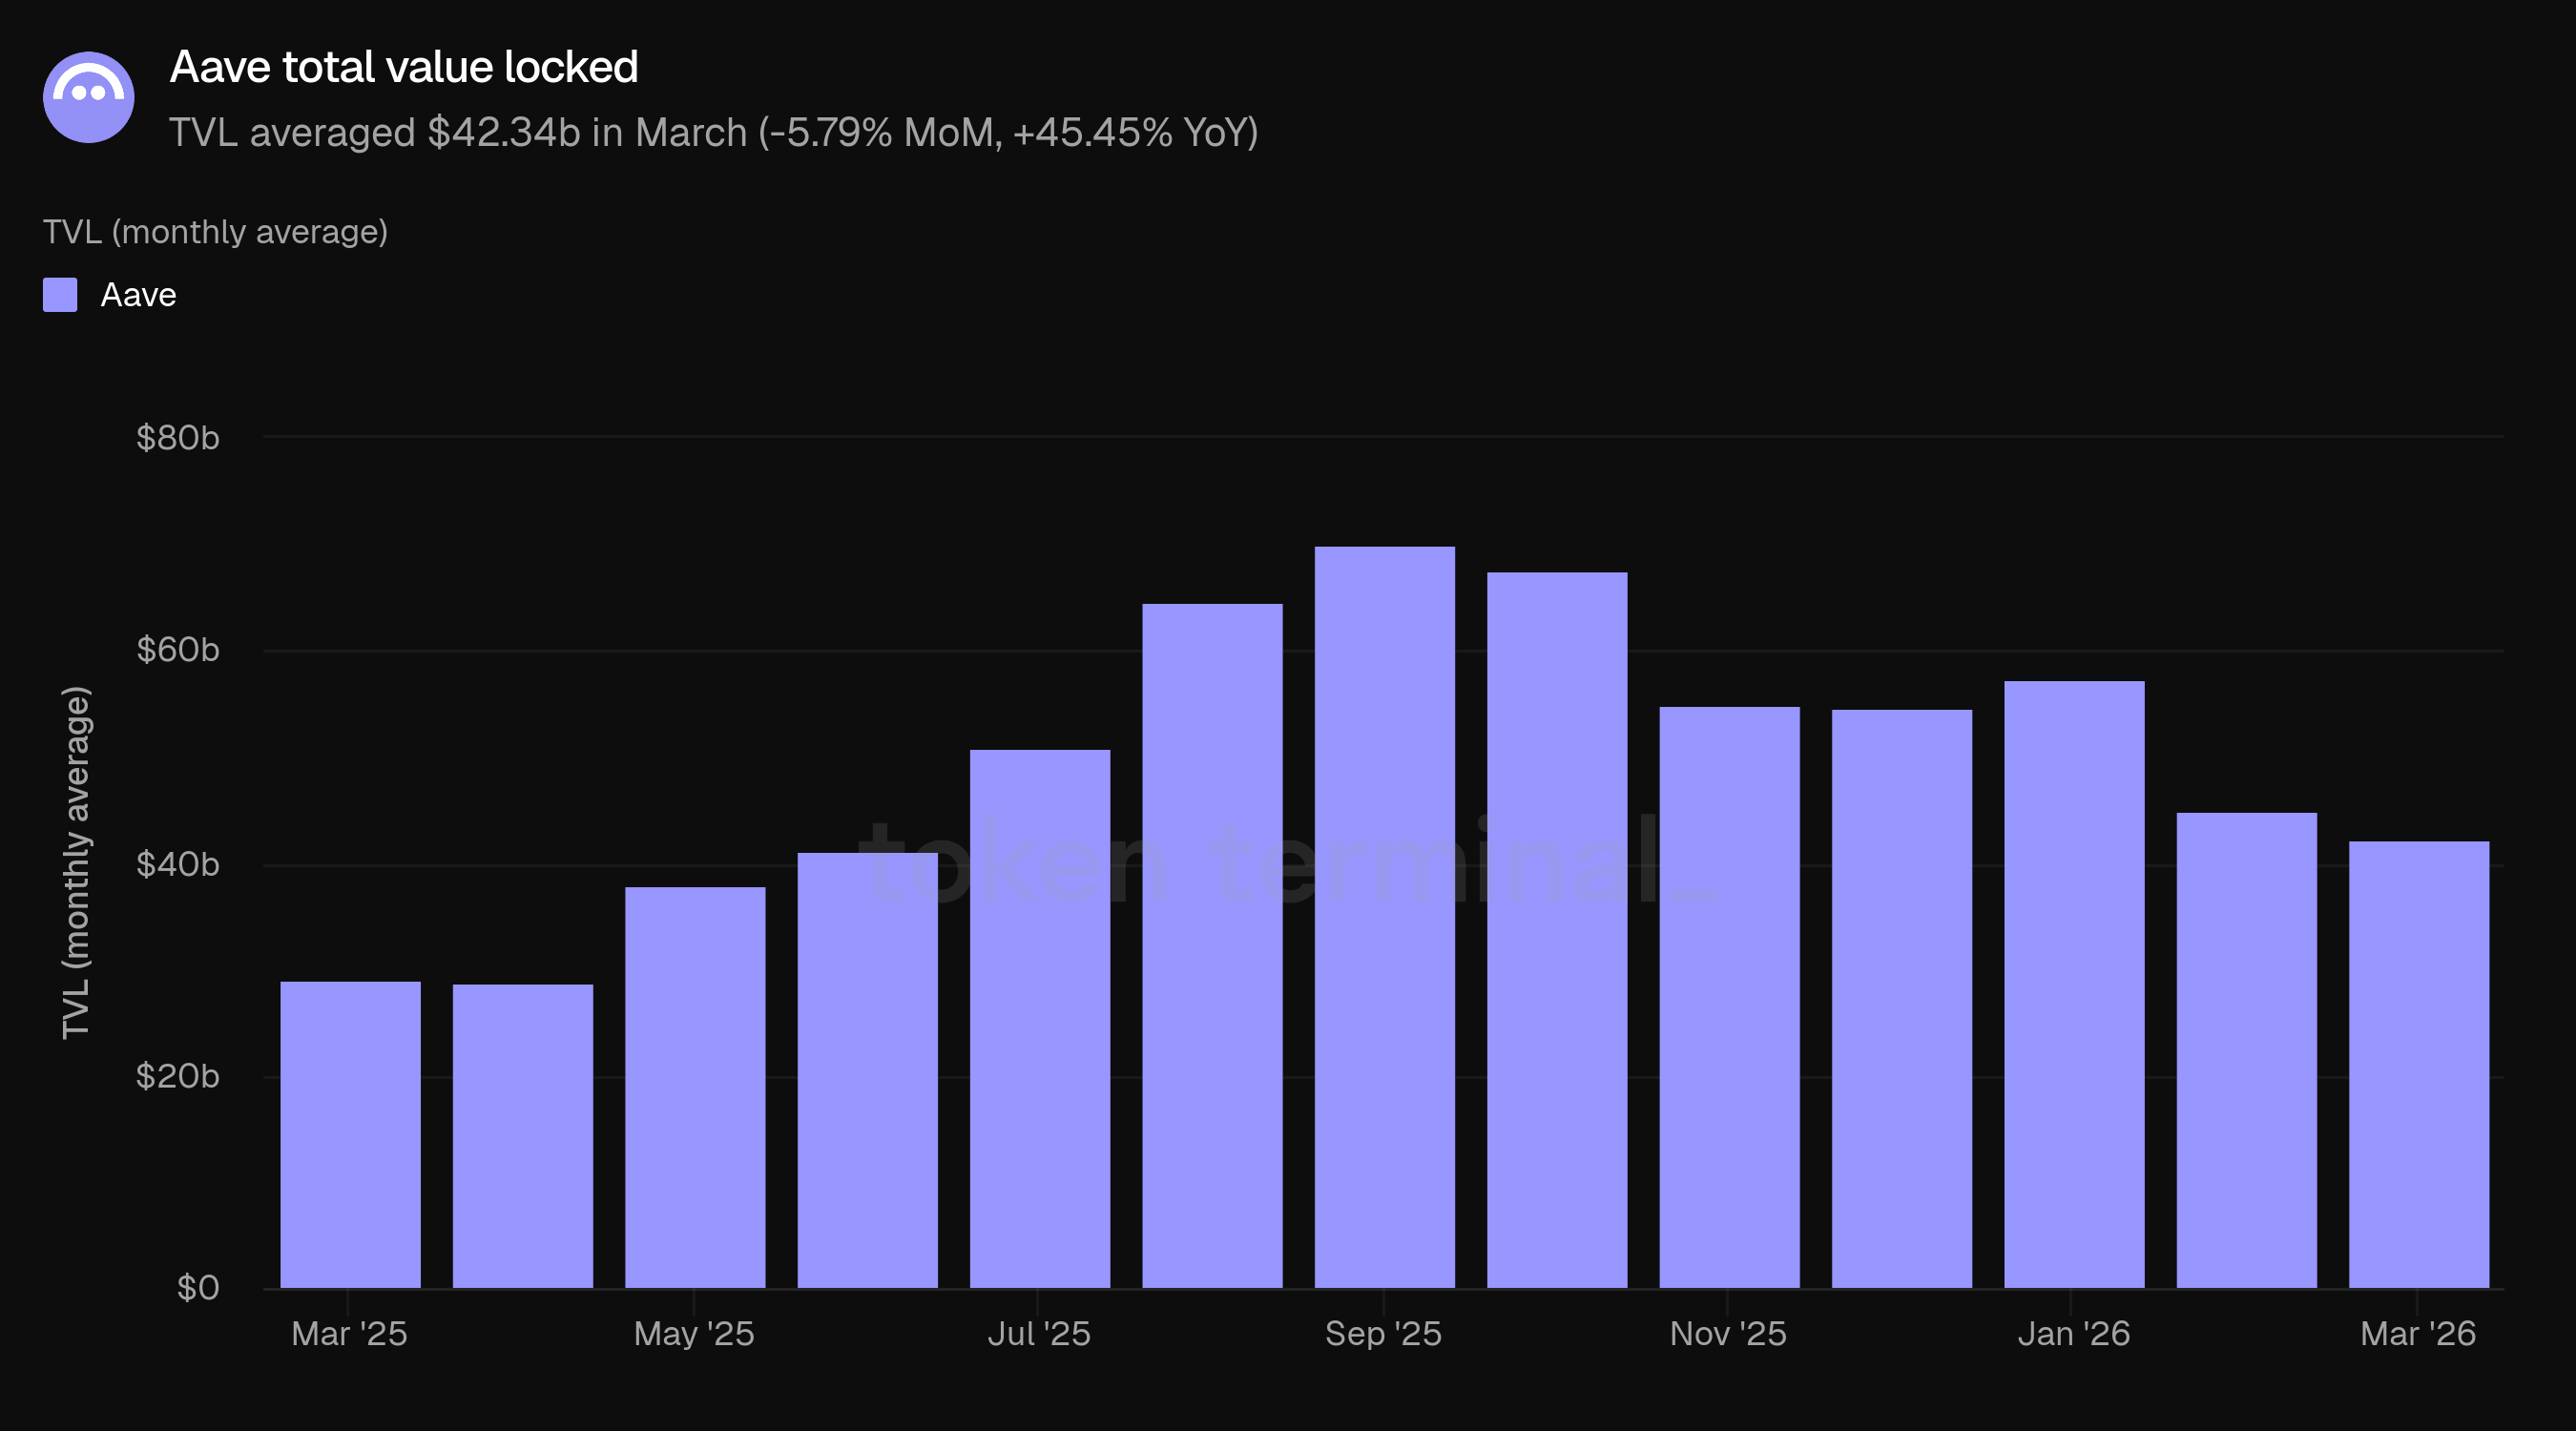
تقيس القيمة الإجمالية المقفلة (TVL) إجمالي القيمة بالدولار الأمريكي للضمان المودع في Aave وللقروض القائمة. بلغ متوسط TVL في مارس 42.34 مليار دولار، بانخفاض 5.79% عن فبراير (44.94 مليار دولار) لكنه بزيادة 45.45% عن مارس 2025 (29.11 مليار دولار).
تَباطأ معدل التراجع بشكل ملحوظ مقارنة بفبراير، الذي شهد انخفاضاً بنسبة 21.58% مدفوعاً بتصحيح السوق في بداية الشهر. يعكس انخفاض مارس البالغ 5.79% استمرار أثر انخفاض أسعار الأصول وليس موجة جديدة من تدفقات الخروج. شهد الشهر TVL أكثر استقراراً نسبياً يومياً، على عكس السحوبات الحادة داخل الشهر في فبراير.
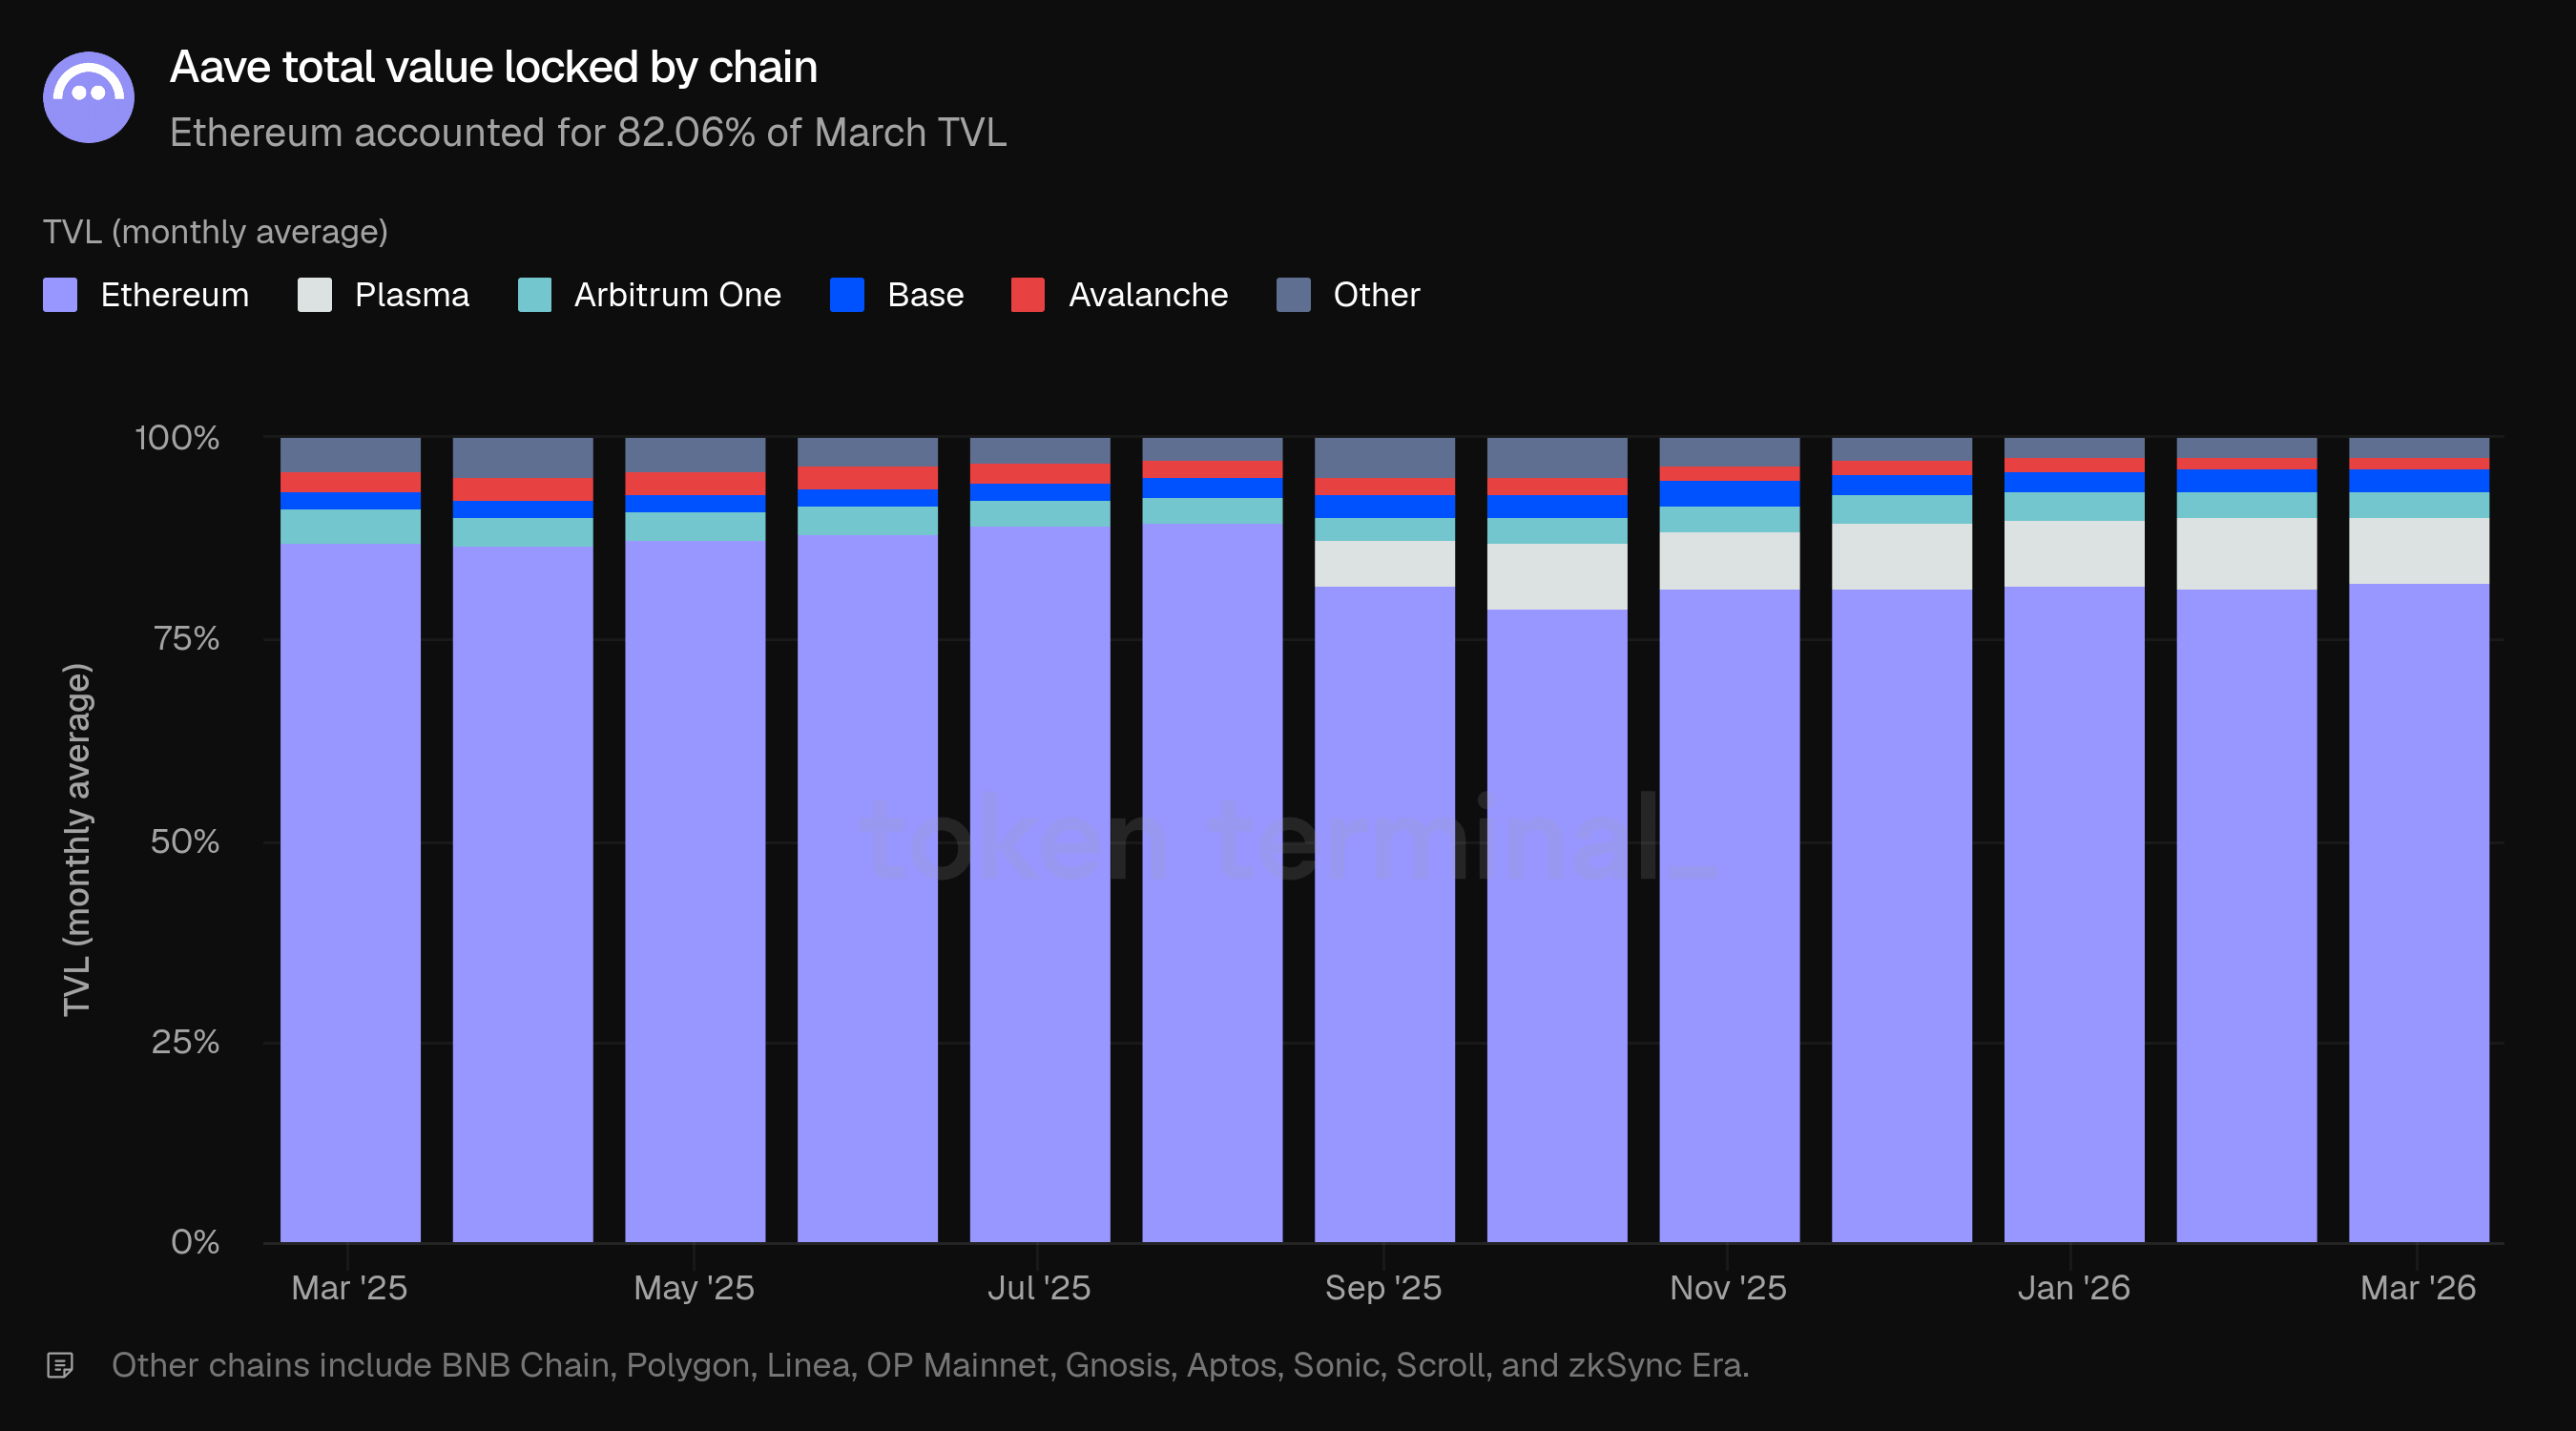
شكلت Ethereum 82.06% من TVL في مارس، مرتفعة قليلاً من 81.48% في فبراير. امتلكت Plasma ثاني أكبر حصة عند 8.45%، نزولاً من 9.05%، تلتها Arbitrum One بنسبة 2.99%، ثم Base 2.94%، وAvalanche 1.54%، وباقي السلاسل 2.01%.
مقارنةً بمارس 2025، تنوع توزيع السلاسل. انخفضت حصة Ethereum من 87.30% إلى 82.06%، مع امتصاص الفارق عبر نشرات Plasma وBase وباقي النشر. يعكس ذلك استراتيجية Aave متعددة السلاسل، لكن تبقى Ethereum مركز الثقل الرئيسي لرأس المال.
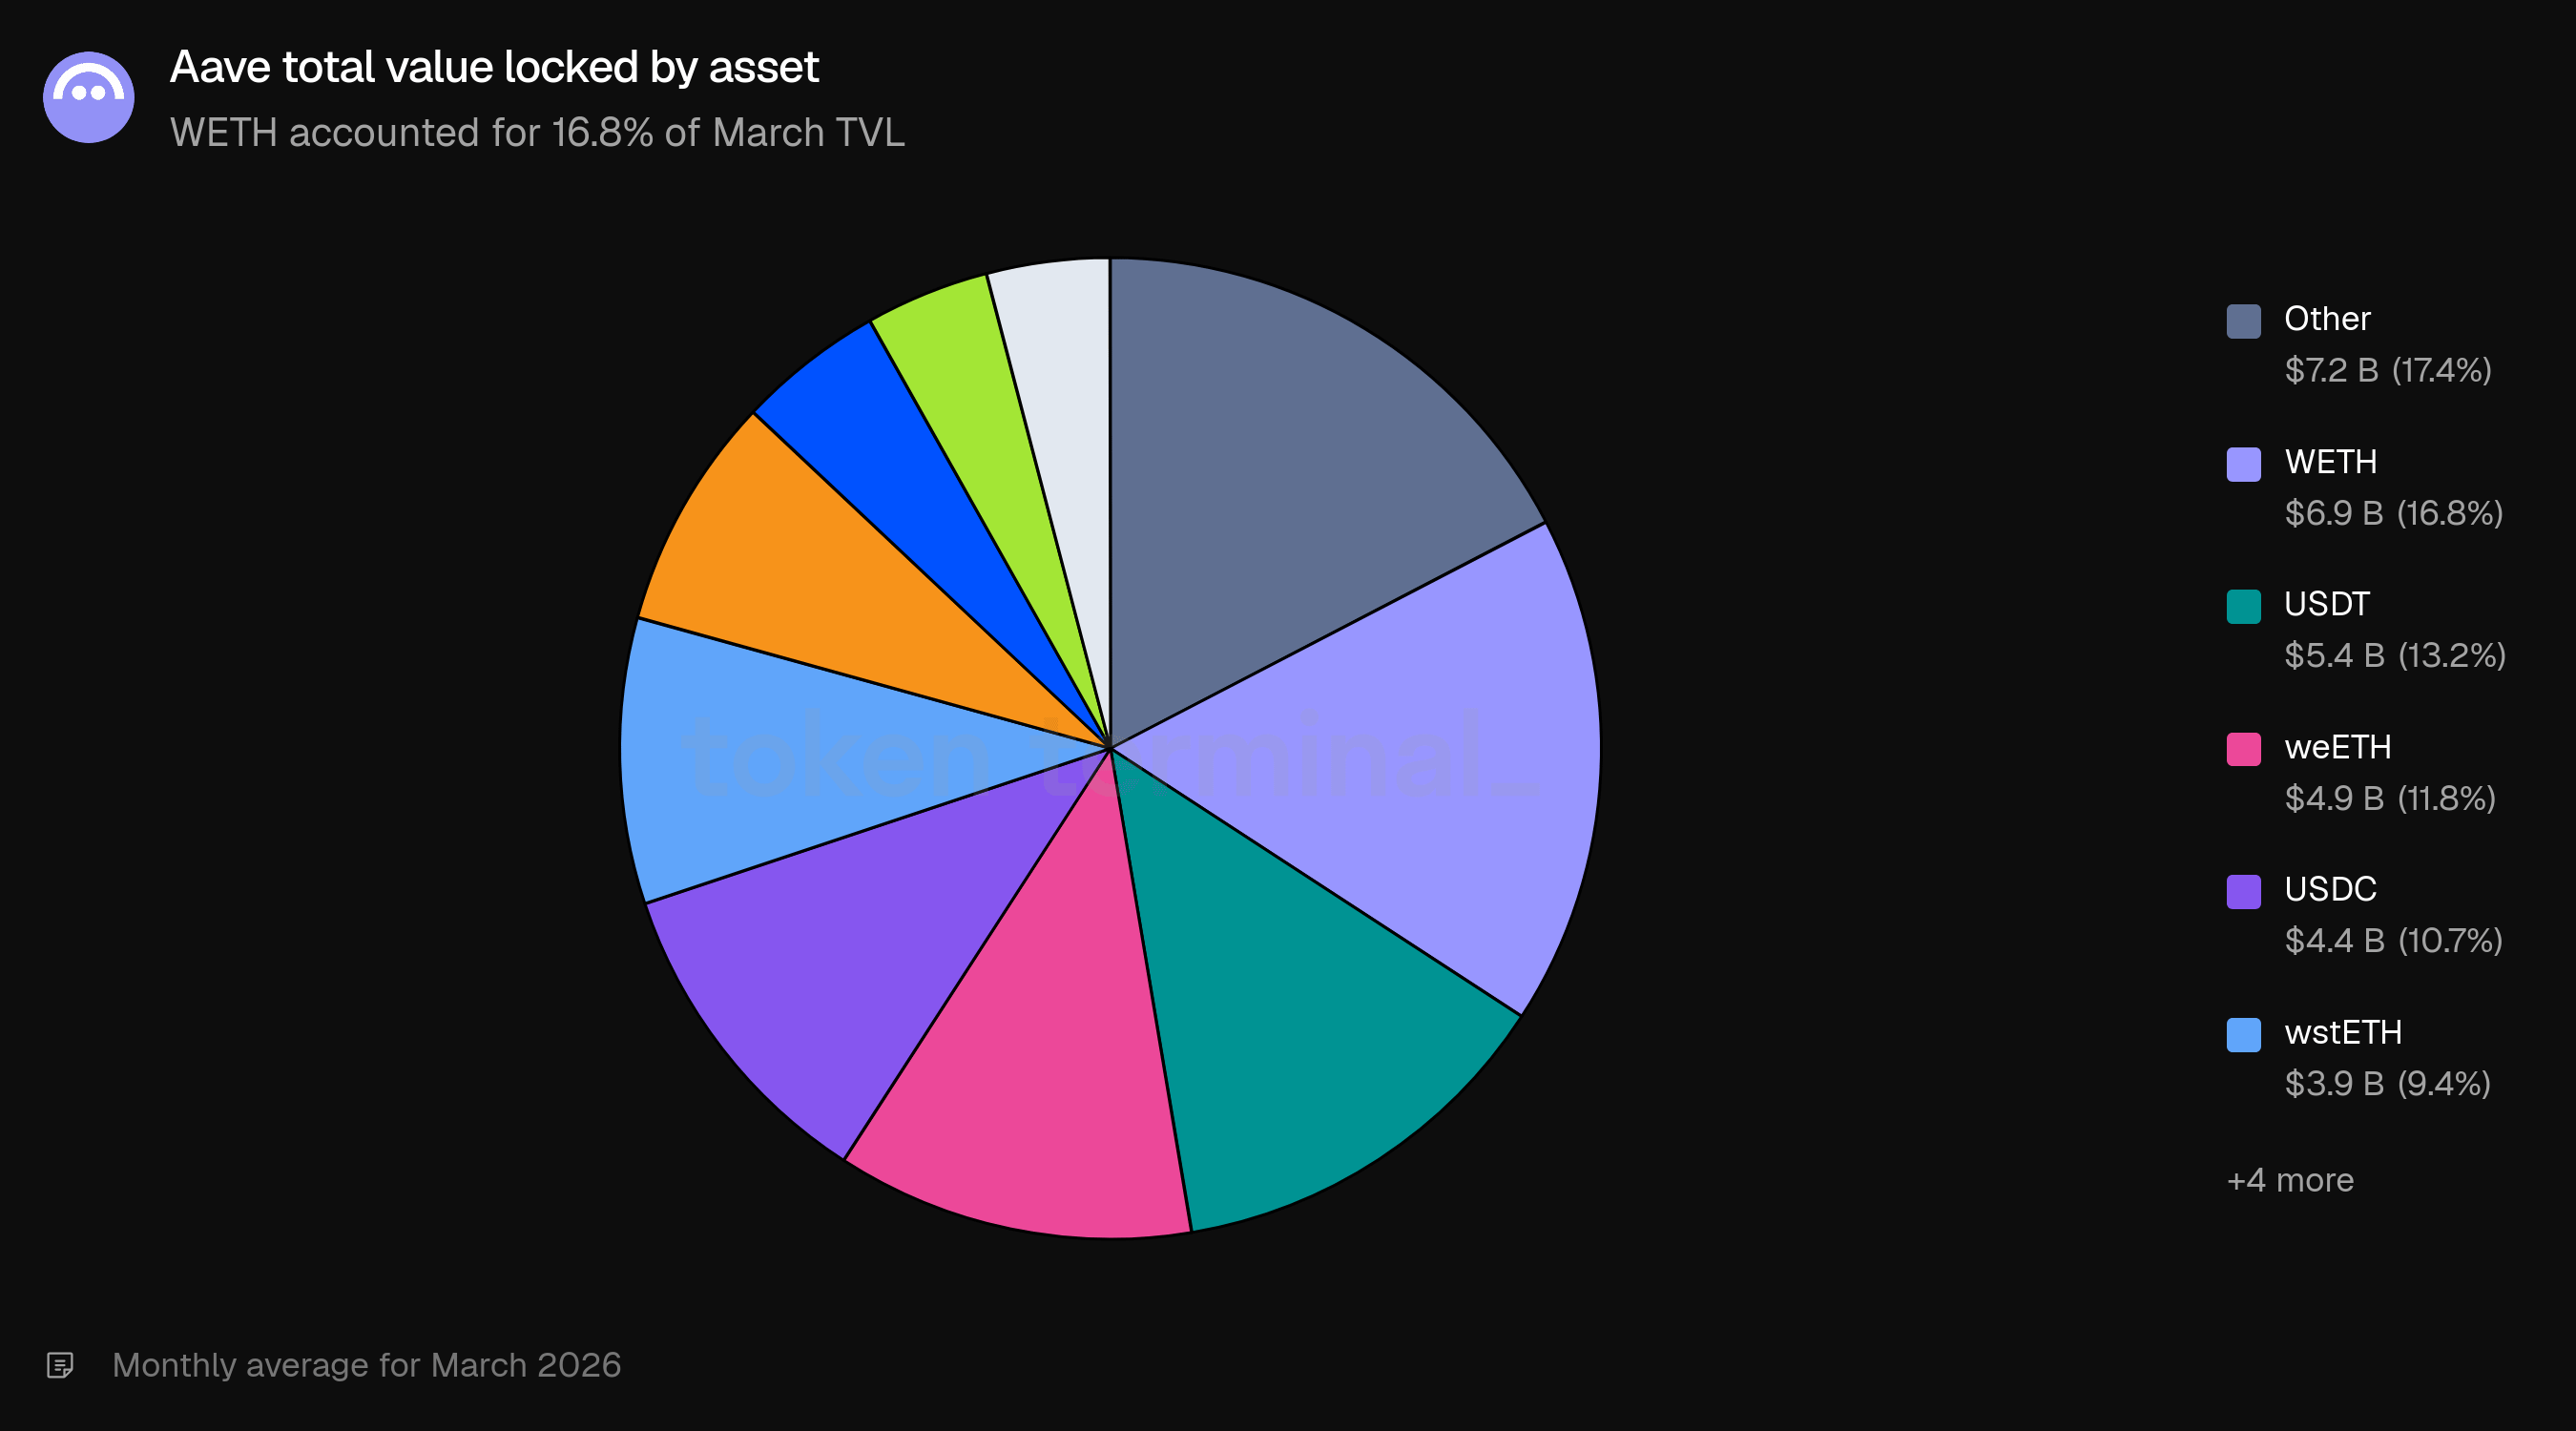
كان تركيب الأصول متنوعاً، حيث تصدر WETH بنسبة 16.8%، تلاه USDT (13.2%)، ثم weETH (11.8%)، وUSDC (10.7%)، وwstETH. شكلت بدائل Wrapped BTC (WBTC وcbBTC) مجتمعة حوالي 12.0%. شكلت العملات المستقرة بما في ذلك USDT وUSDC وUSDT0 وUSDe مجتمعة أكثر من 33% من TVL، ما يعكس الدور المزدوج لـ Aave كمكان للتعرض عبر الرافعة وكـسوق لعائد العملات المستقرة.
3) القروض النشطة
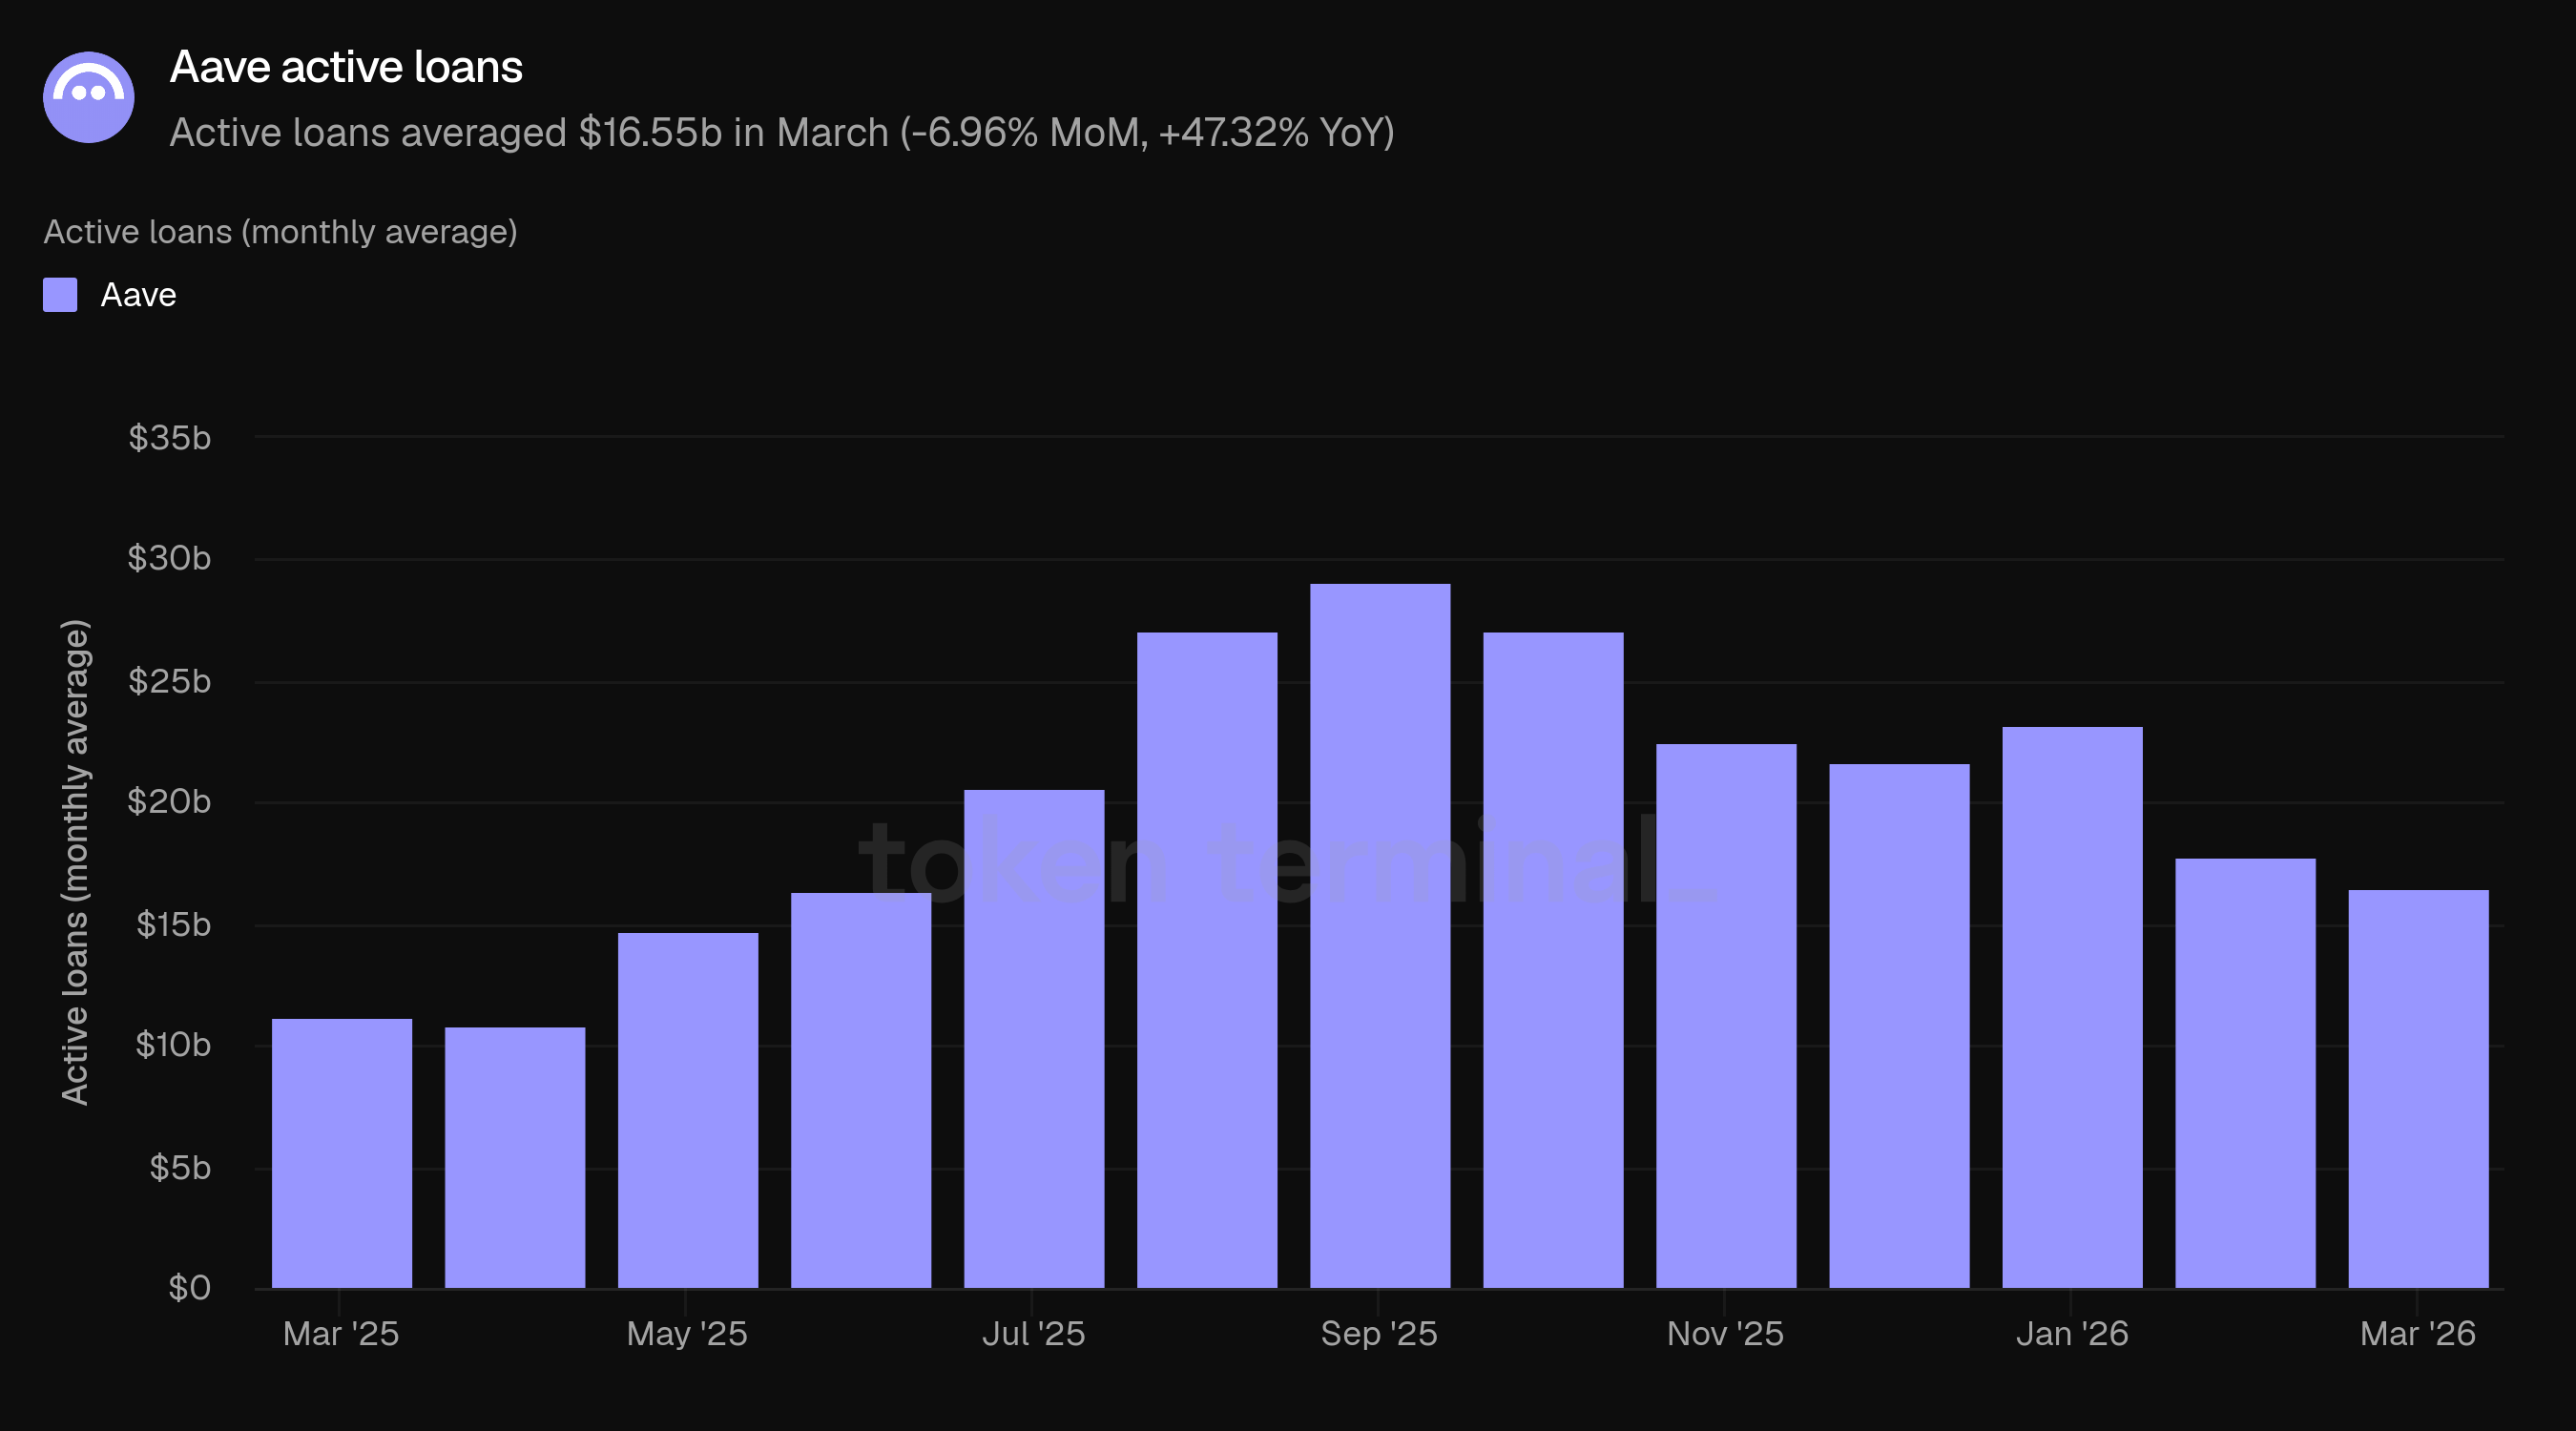
تقيس القروض النشطة إجمالي القيمة بالدولار الأمريكي للديون القائمة عبر جميع أسواق إقراض Aave. بلغ متوسط القروض النشطة في مارس 16.55 مليار دولار، بانخفاض 6.96% عن فبراير (17.79 مليار دولار) لكنه بزيادة 47.32% عن مارس 2025 (11.24 مليار دولار).
انخفضت القروض النشطة بدرجة طفيفة أكثر من انخفاض TVL (-6.96% مقابل -5.79%). كانت نسبة الاستخدام (القروض النشطة كنسبة من TVL) حوالي 39.1% في مارس مقارنة بـ 39.6% في فبراير، وهو تحول هامشي يشير إلى أن سوق الإقراض ظل نشطاً رغم انخفاض الأرصدة المطلقة.
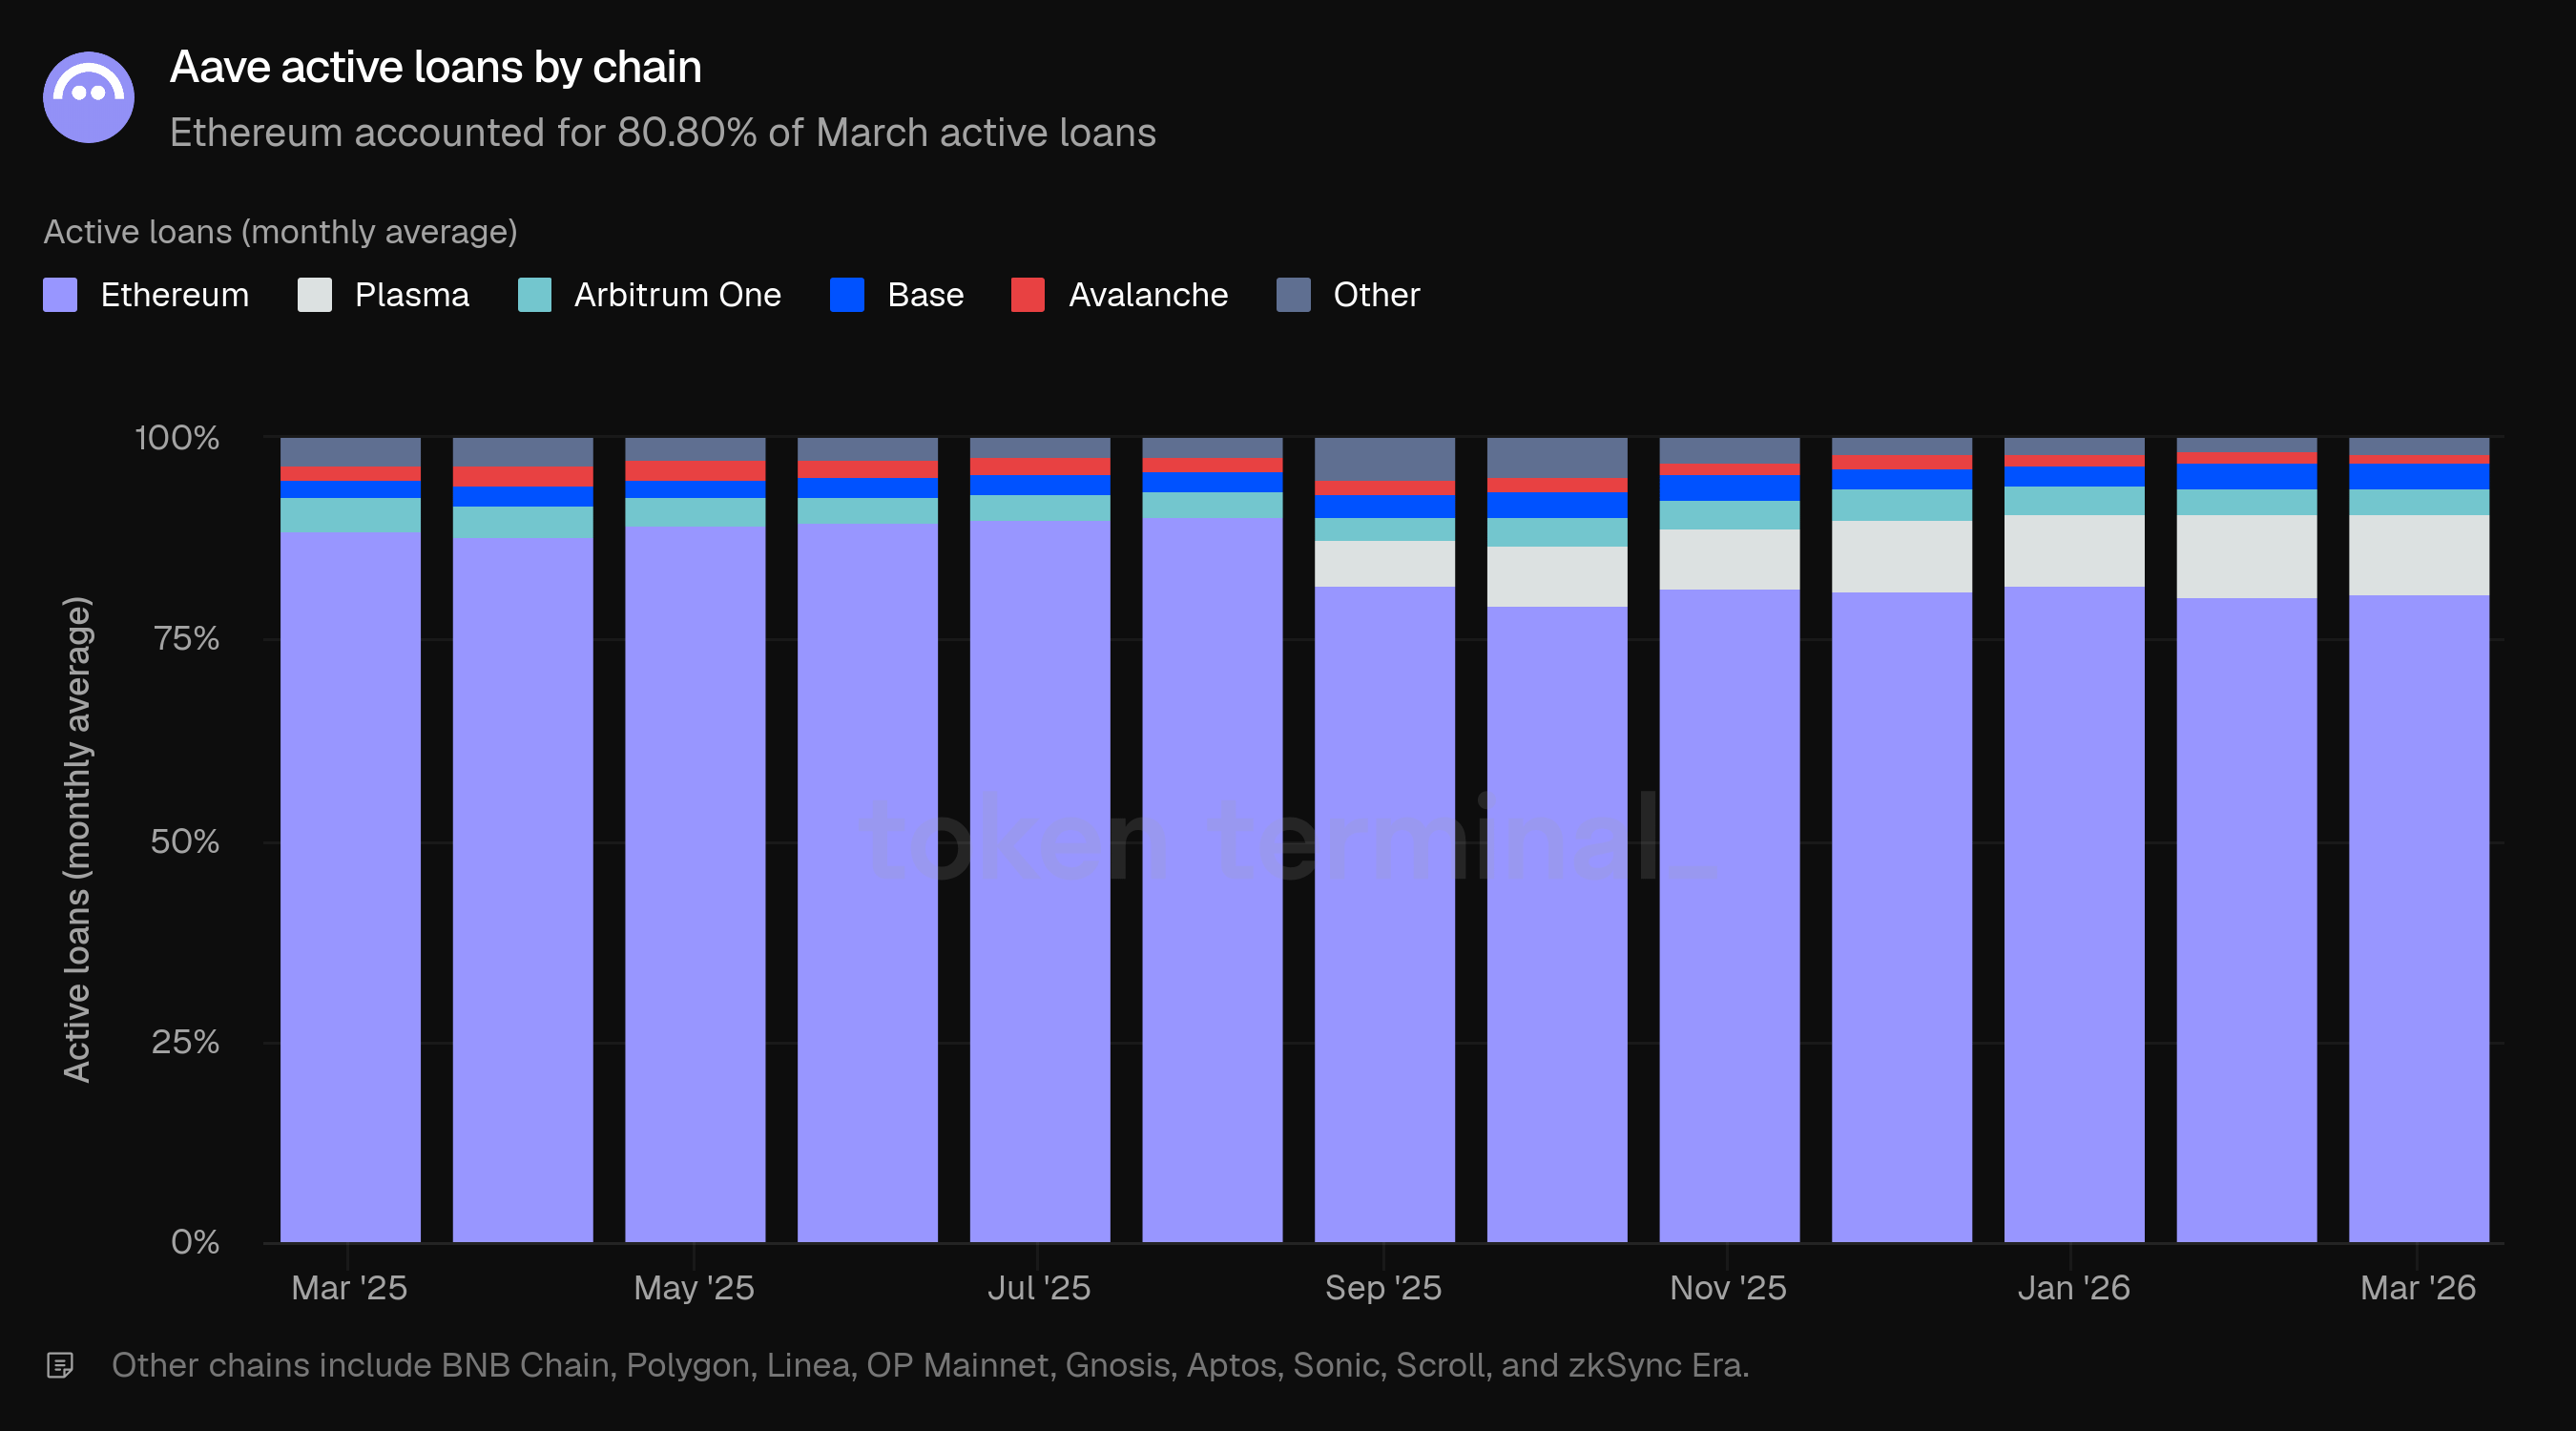
عكست التوزيعات على مستوى السلسلة بشكل وثيق TVL. شكلت Ethereum 80.80% من القروض النشطة في مارس، بينما كانت Plasma 9.98%، وBase 3.12%، وArbitrum One 3.11%، وAvalanche 1.38%، وباقي السلاسل 1.62%. انخفضت حصة Plasma من القروض النشطة قليلاً من 10.28% في فبراير، بينما حافظت Ethereum على استقرارها.
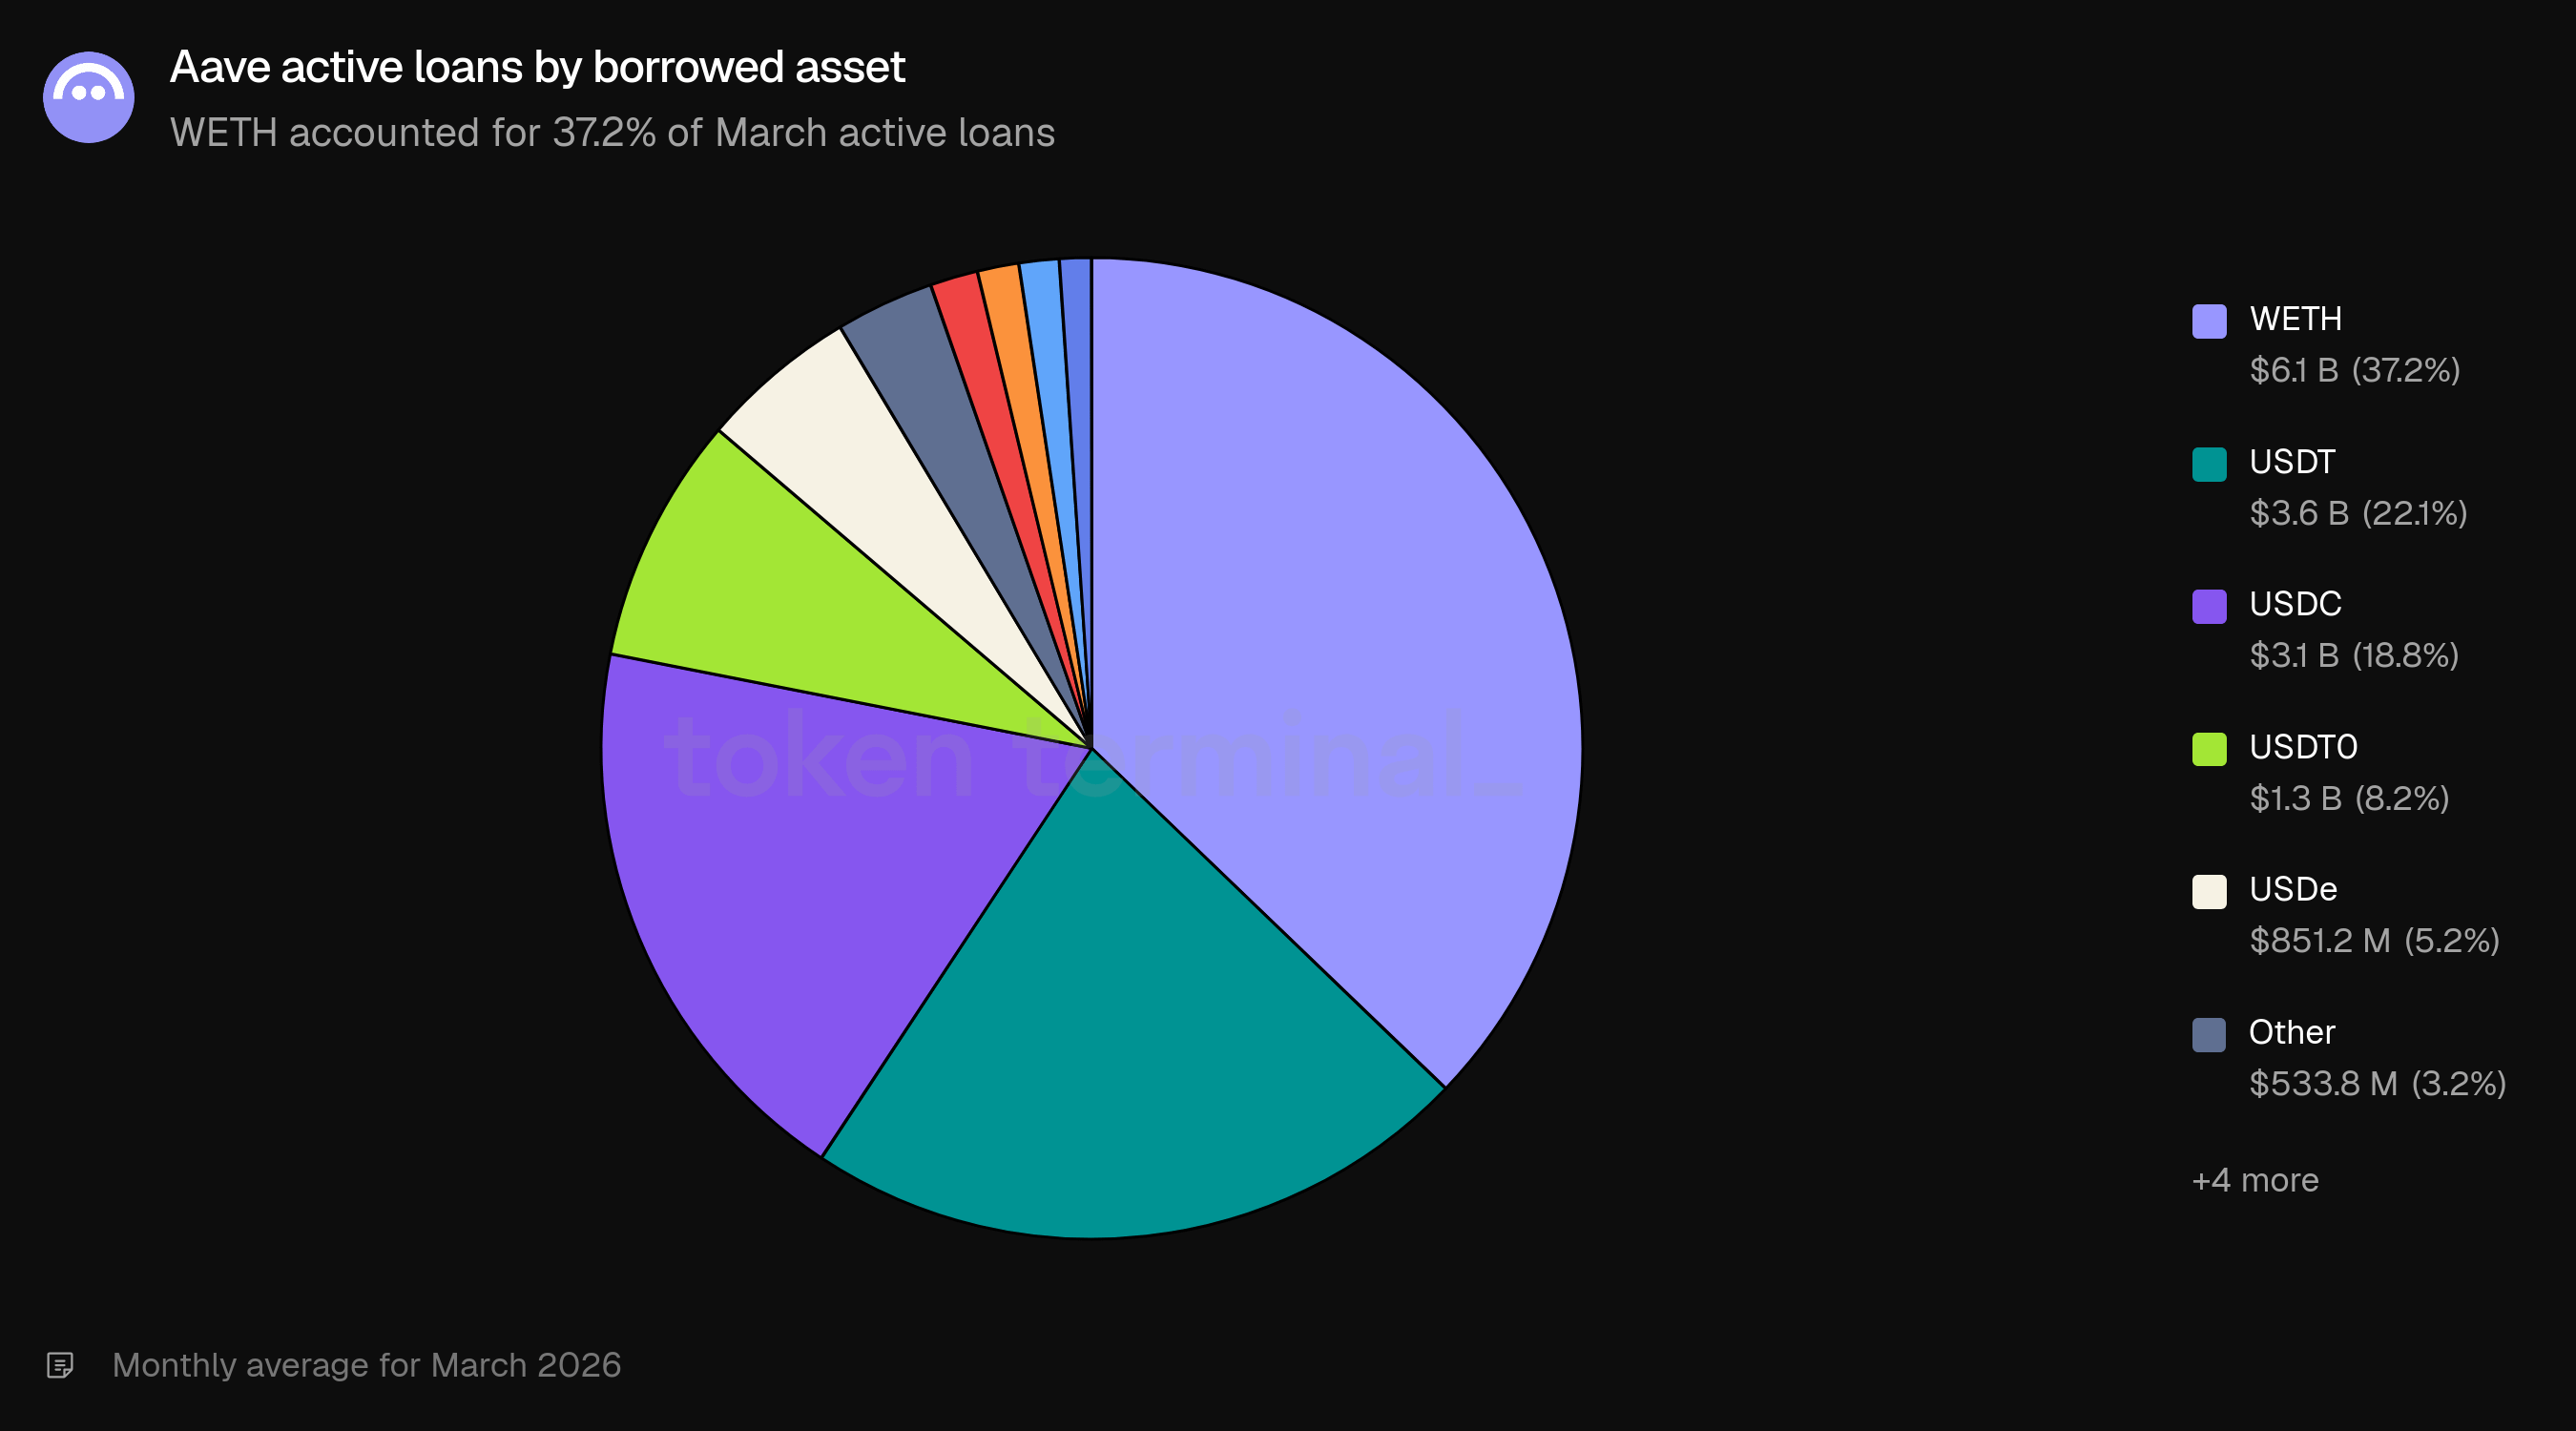
ظلت عمليات الاقتراض مركزة في عدد محدود من الأصول. تصدر WETH بـ 37.2% من القروض النشطة، تلاه USDT (22.1%)، وUSDC (18.8%)، وUSDT0 (8.2%)، وUSDe (5.2%). شكلت أعلى ثلاثة أصول مقترضة 78.1% من جميع القروض القائمة. ظهرت GHO بنسبة 1.1% من القروض النشطة، ما يعكس قيام المقترضين بإنشاء العملة المستقرة الأصلية في Aave مقابل ضماناتهم. ظل تركيب الاقتراض مستقراً إلى حد كبير مقارنة بفبراير، مع زيادة حصة WETH بشكل طفيف من 36.4%.
4) الرسوم
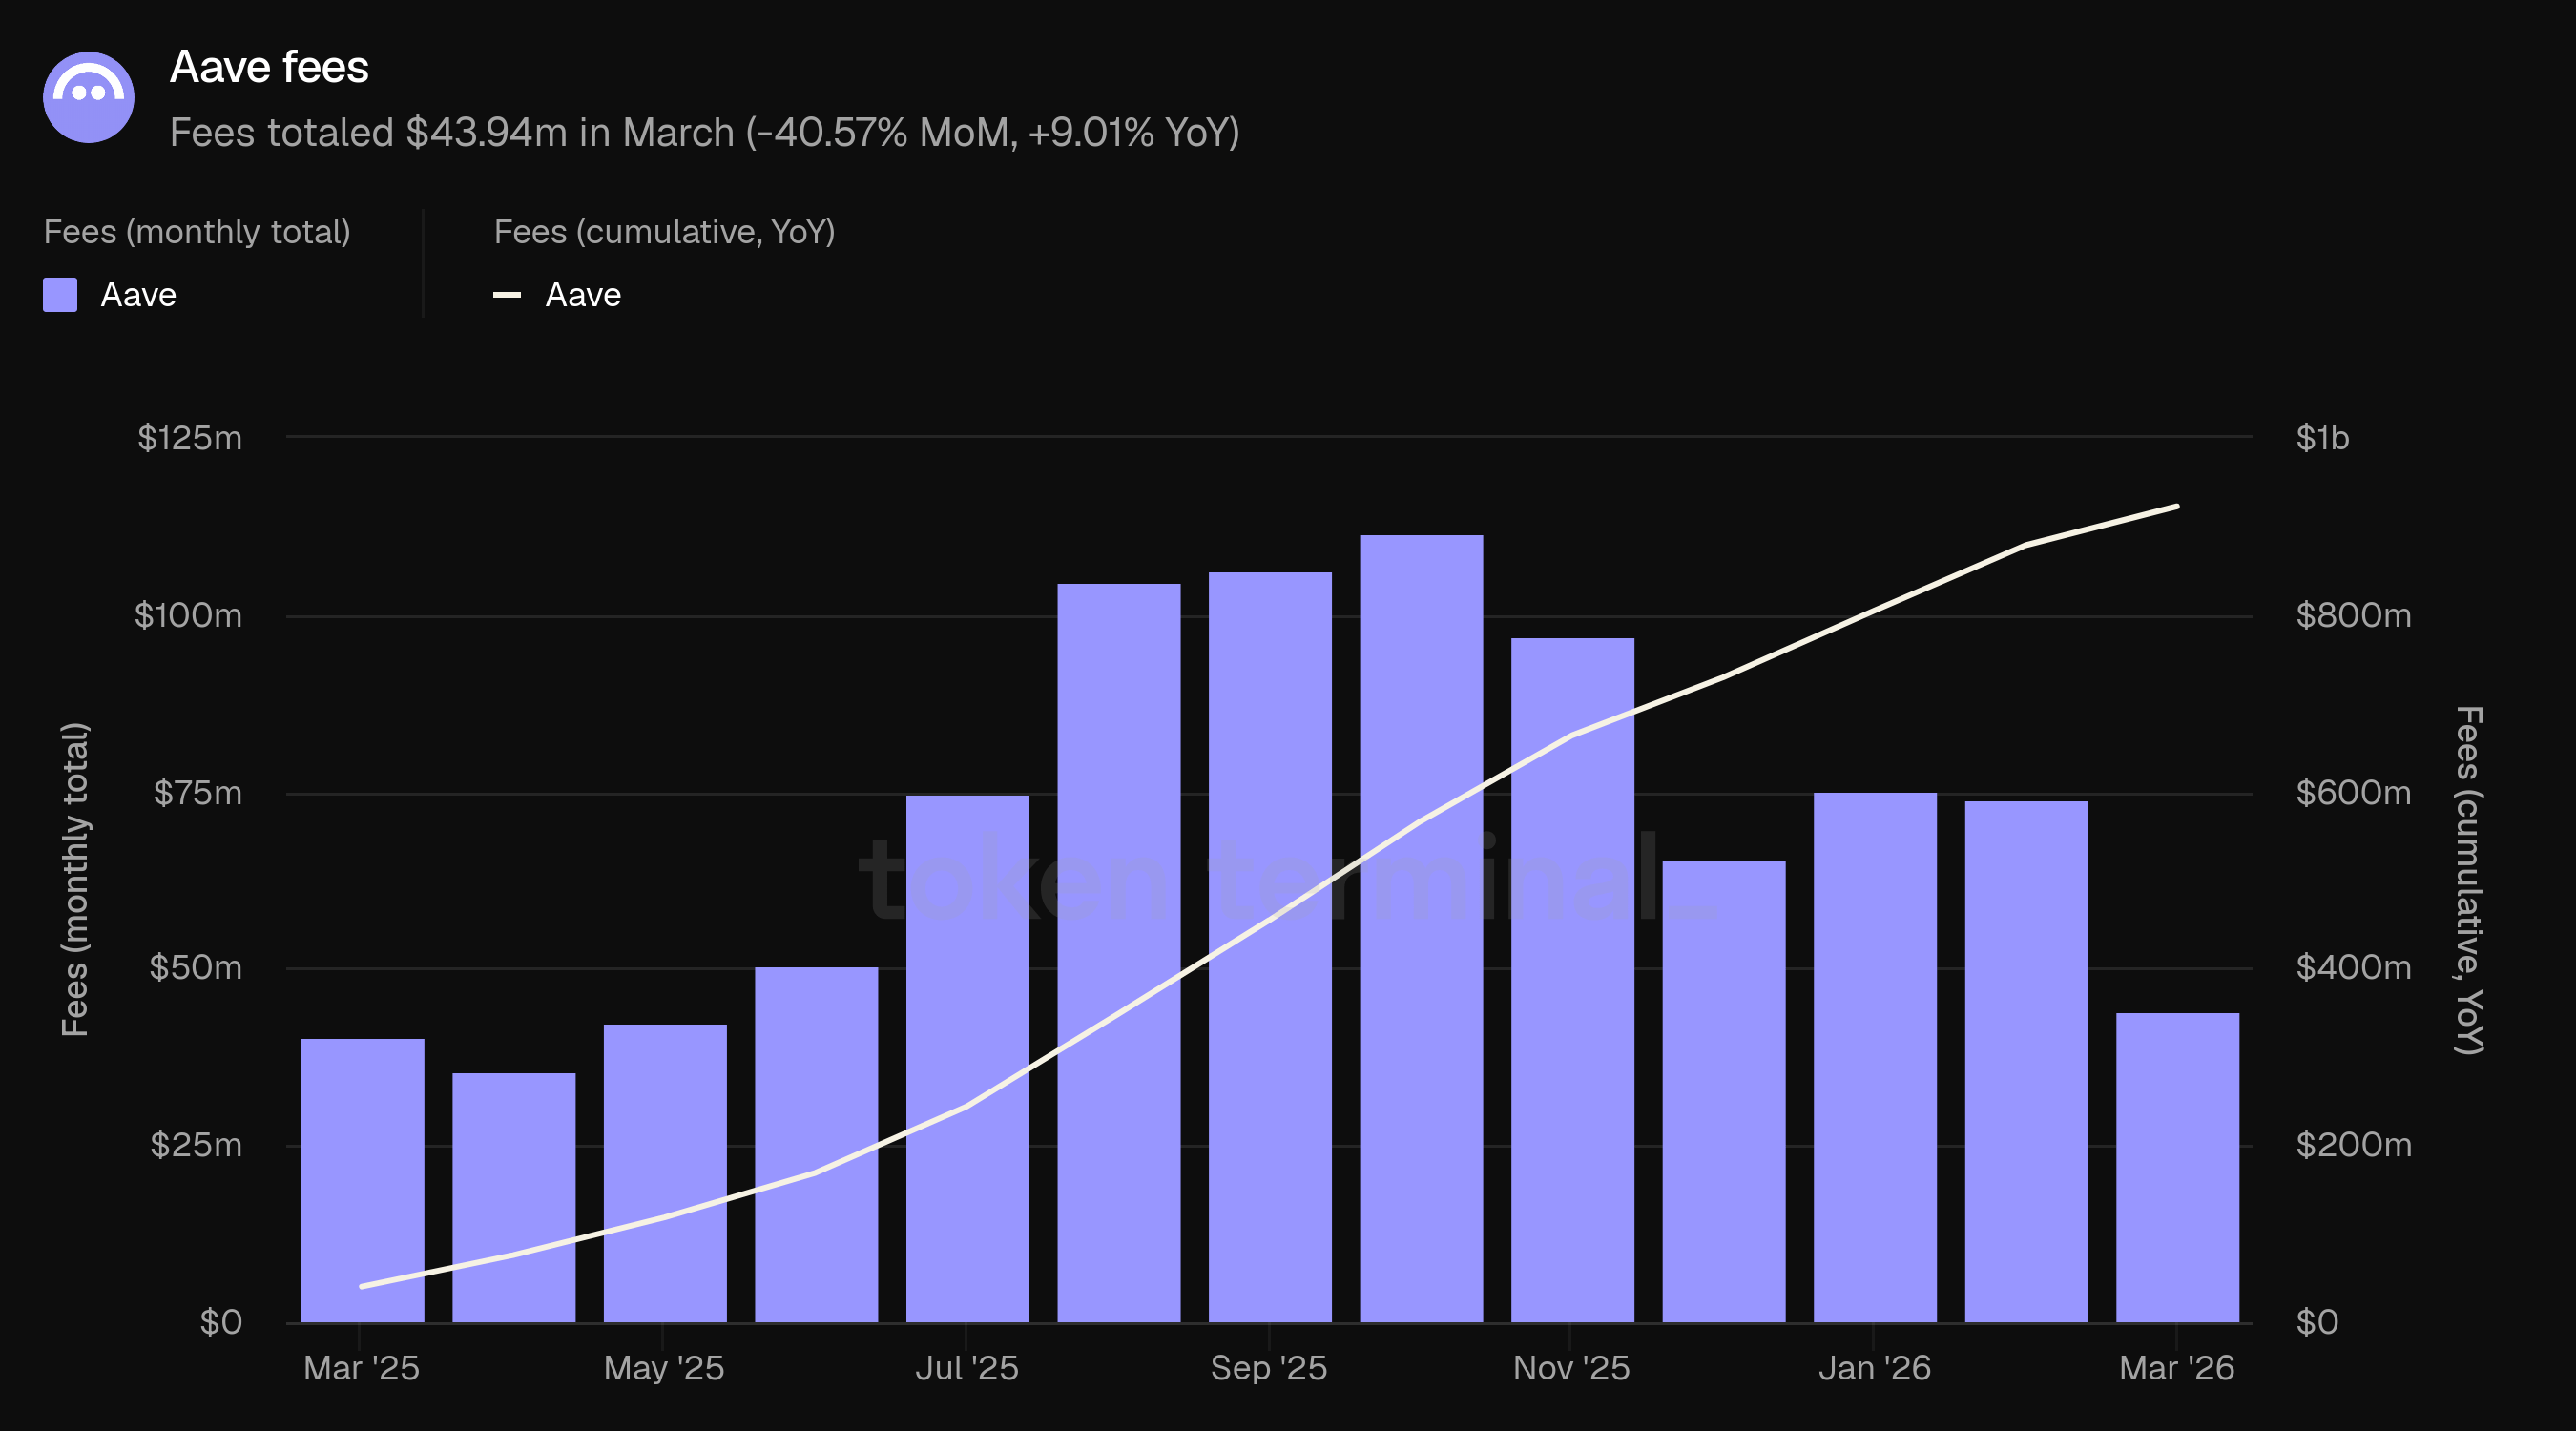
تقيس الرسوم إجمالي القيمة بالدولار الأمريكي للرسوم المدفوعة من المستخدمين عبر جميع أسواق إقراض Aave، مُجمعة عبر ستة أنواع من الدخل: الفائدة، والتصفية، وSVR، والقرض السريع، والخزانة، ووحدة استقرار GHO (انظر التعريفات). بلغ مجموع رسوم مارس 43.94 مليون دولار، بانخفاض 40.57% عن رسوم فبراير البالغة 73.94 مليون دولار، لكنه بزيادة 9.01% عن مارس 2025 (40.31 مليون دولار). بلغ إجمالي الرسوم المتراكمة من مارس 2025 إلى مارس 2026 922.57 مليون دولار.
يُفسّر الانخفاض الرئيسي البالغ 41% بشكل أساسي التغير في تركيب الدخل. تضمن إجمالي رسوم فبراير 18.6 مليون دولار من رسوم التصفية (25.1%) و4.6 مليون دولار من رسوم SVR (6.2%)، معاً ساهمت بـ 23.1 مليون دولار في الدخل المرتبط بتصحيح السوق. في مارس، عاد تركيب الدخل إلى طبيعته: شكلت الفائدة 95.3% من الرسوم، بينما بلغت التصفية 3.2% وSVR 0.5%.
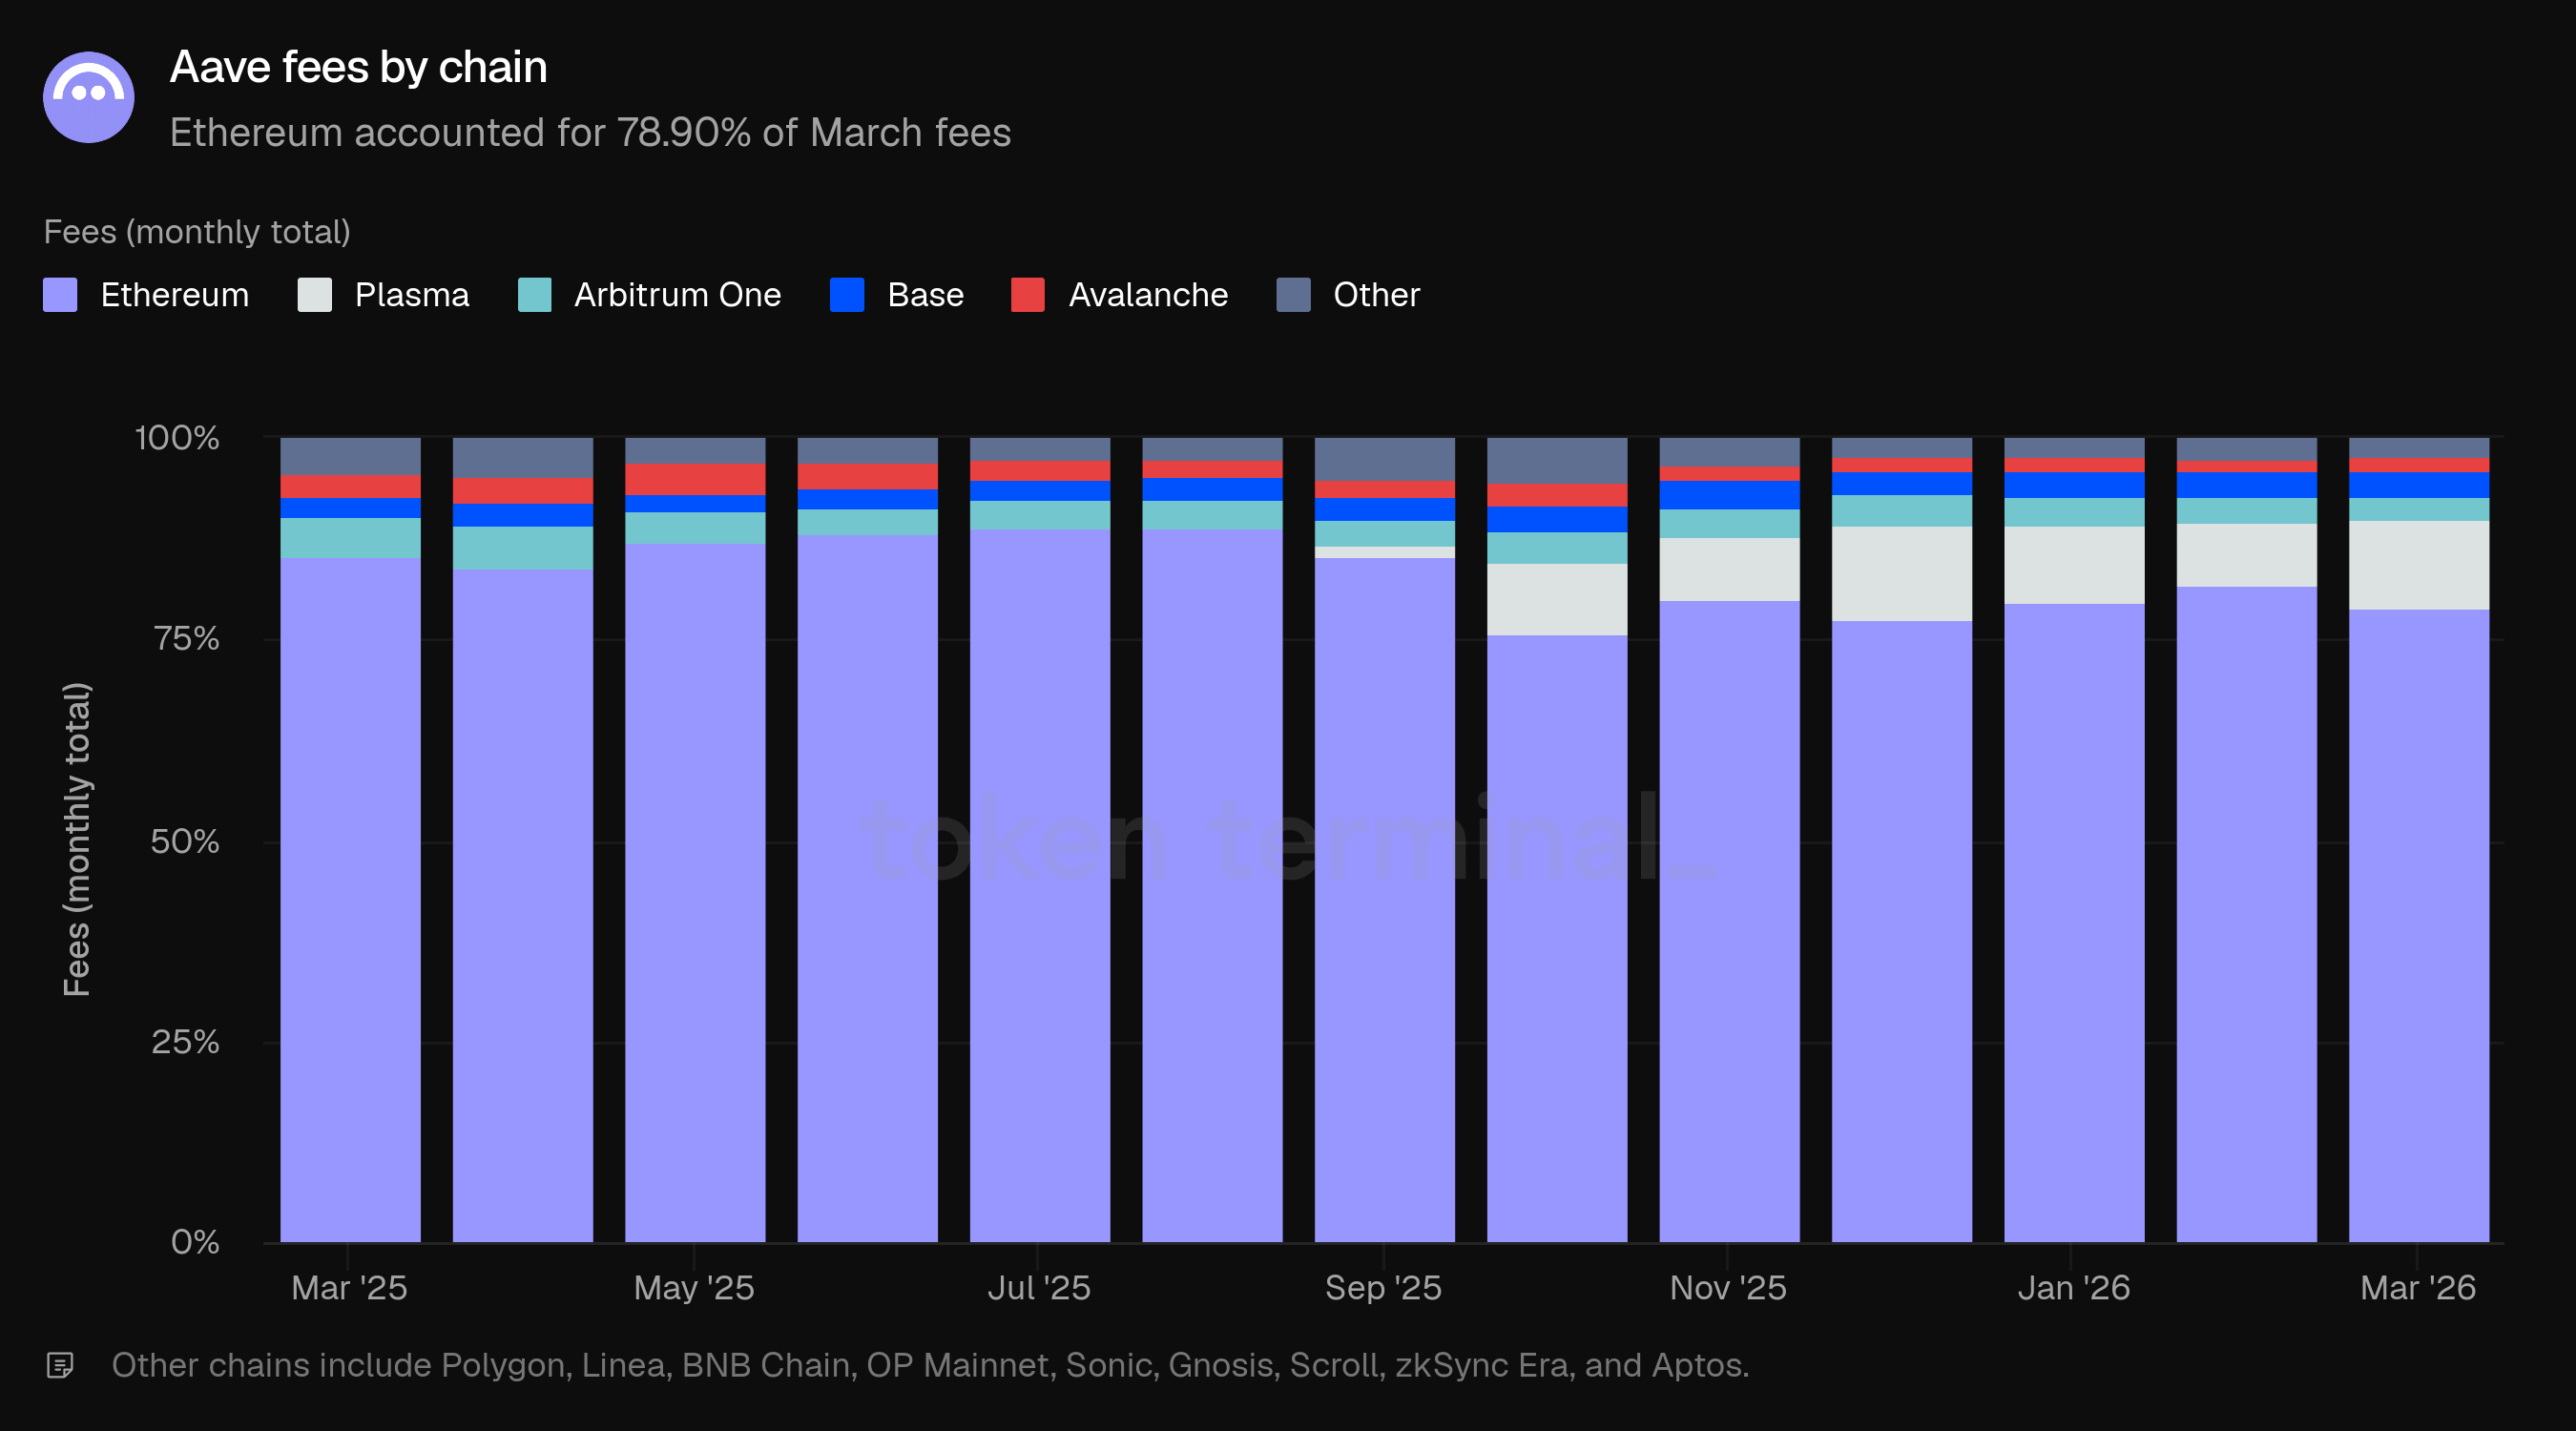
ساهمت Ethereum بنسبة 78.90% من رسوم مارس، بانخفاض من 81.95% في فبراير. كان نشاط التصفية وSVR في فبراير مركّزاً على Ethereum حيث توجد أكبر المراكز. ومع تراجع مصادر الدخل هذه في مارس، اقتربت حصة رسوم Ethereum من حصة TVL الخاصة بها (82.06%).
ارتفعت حصة رسوم Plasma من 7.66% في فبراير إلى 11.00% في مارس، رغم أن حصتها من TVL انخفضت في نفس الفترة (من 9.05% إلى 8.45%). يشير هذا التباين إلى نشاط اقتراض أعلى أو معدلات استخدام أعلى في نشر Plasma. أكملت Base (3.49%) وArbitrum One (2.86%) وAvalanche (1.51%) أكبر المساهمين في الترتيب.
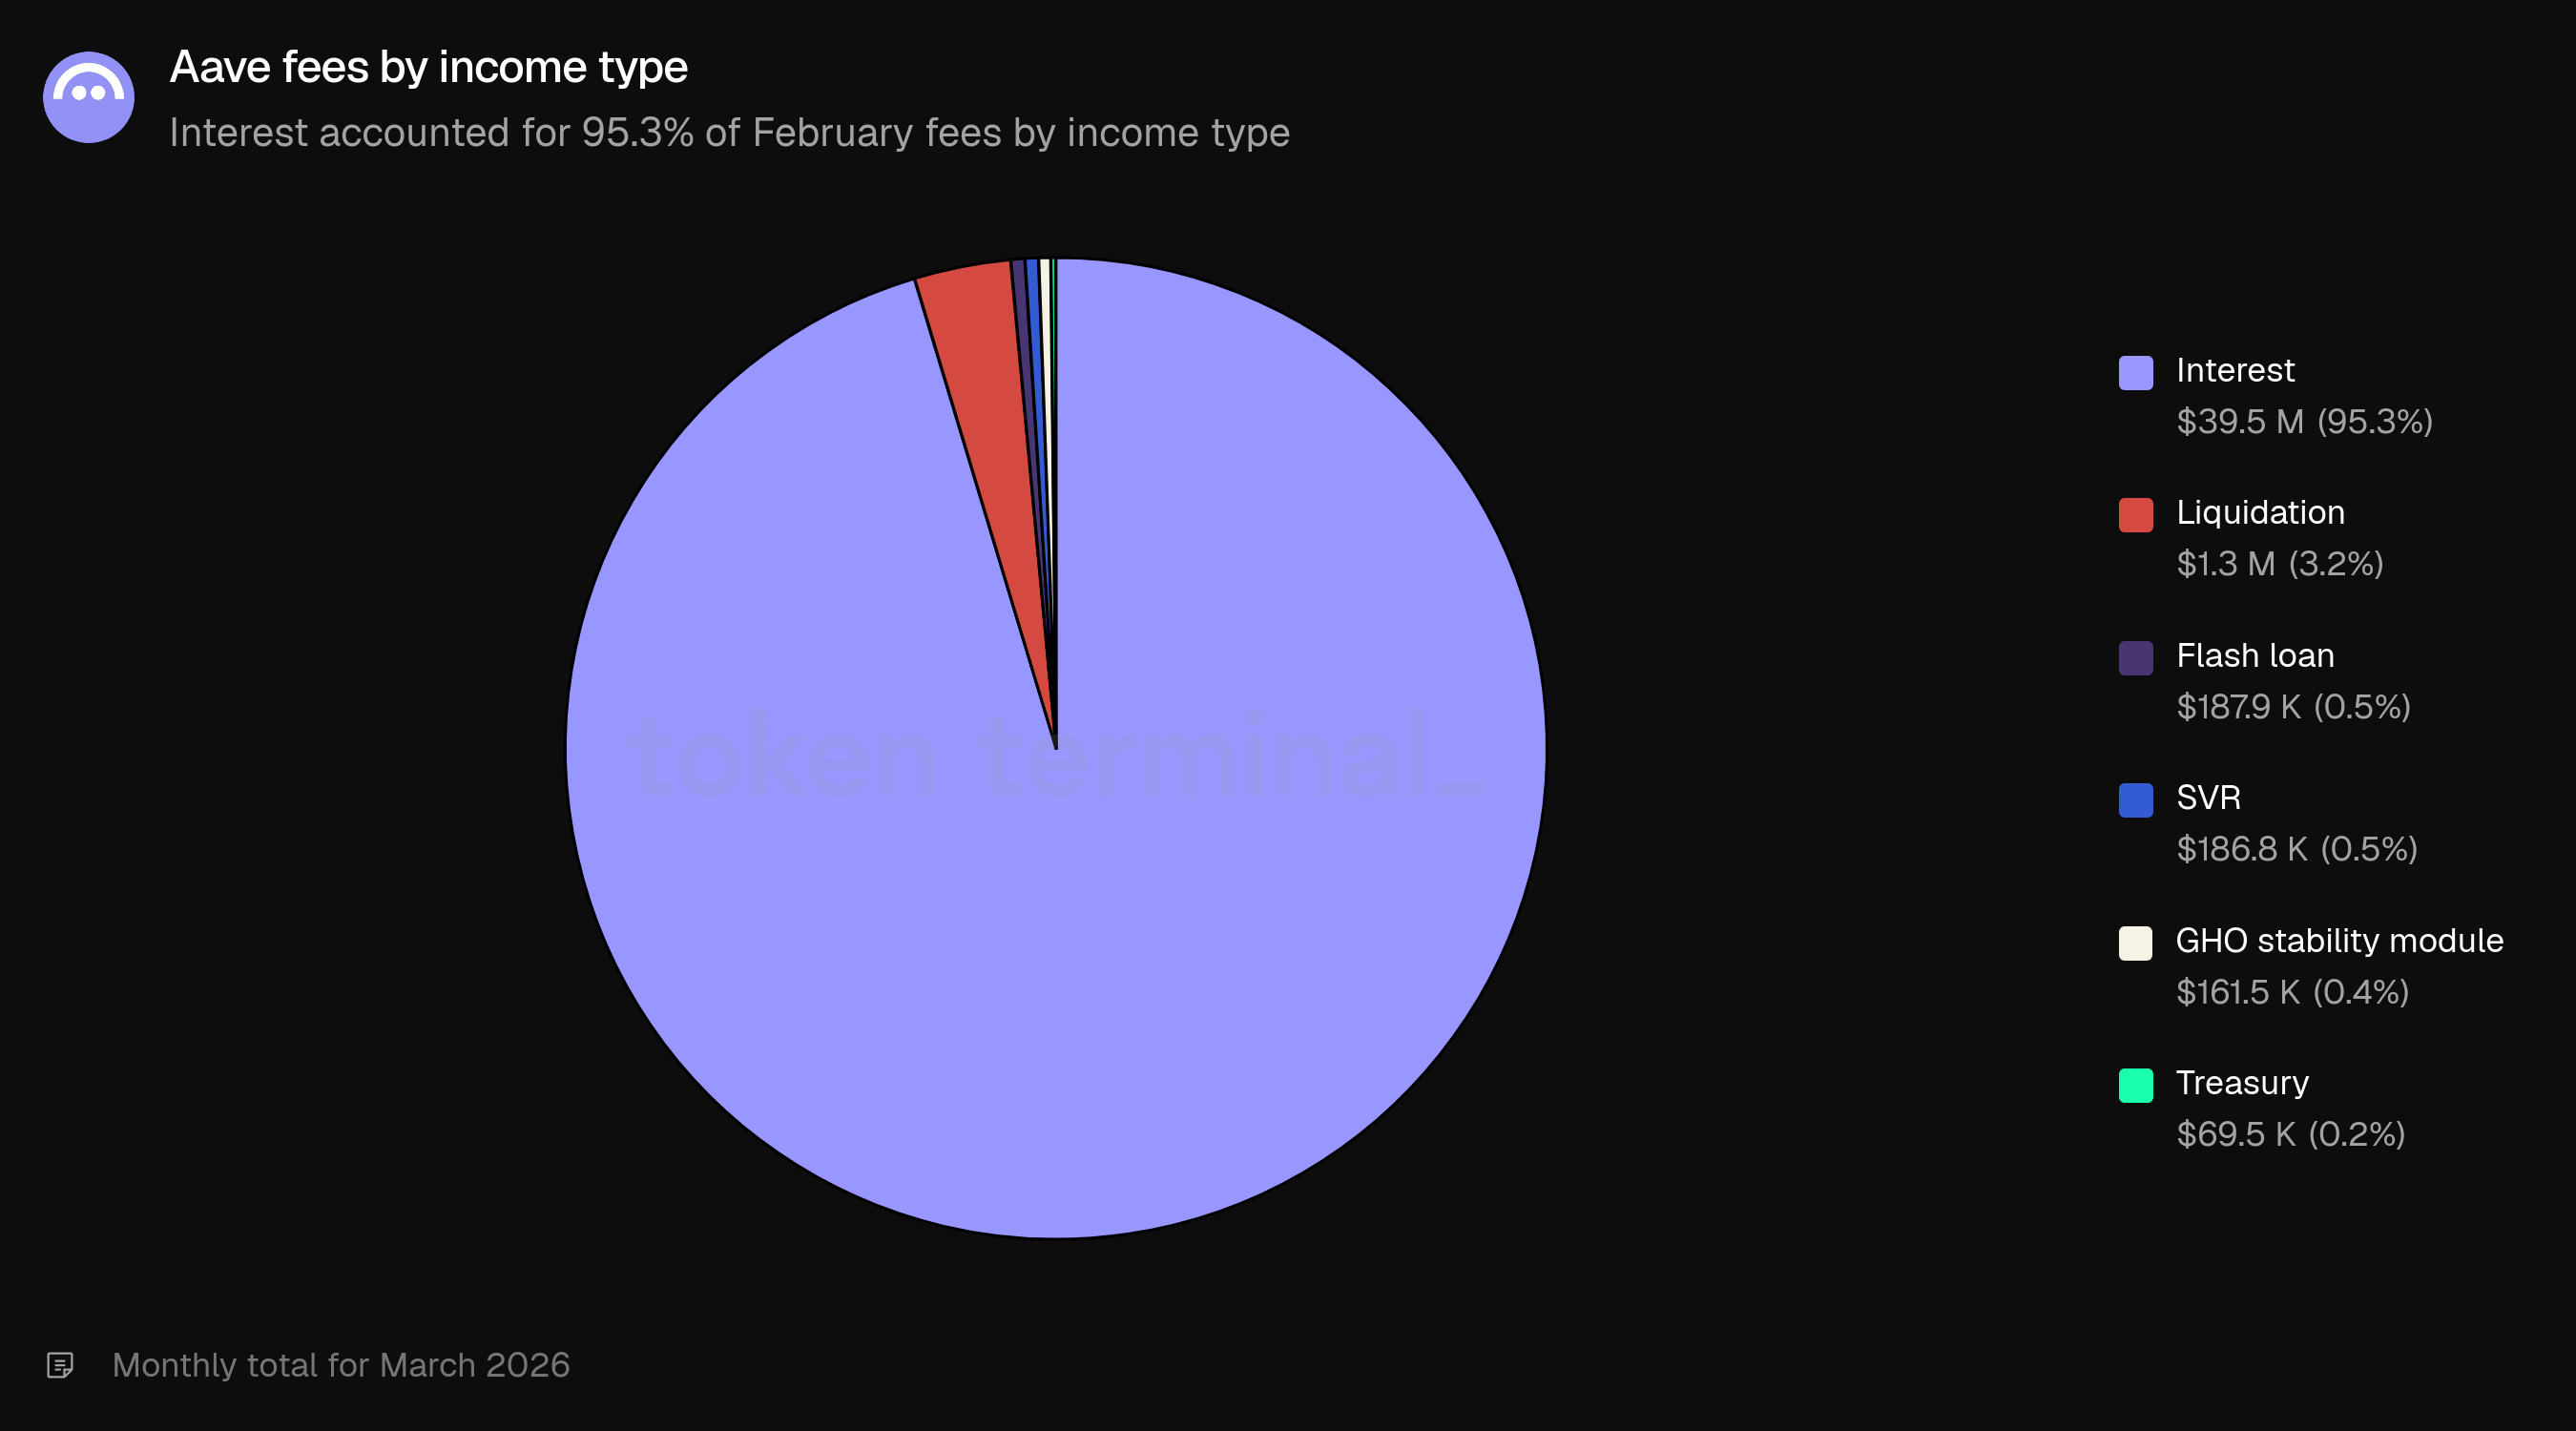
حسب نوع الدخل، سيطرت الفائدة بنسبة 95.3% (39.5 مليون دولار)، تليها التصفية بنسبة 3.2% (1.3 مليون دولار)، والقرض السريع بنسبة 0.5% (187.9 ألف دولار)، وSVR بنسبة 0.5% (186.8 ألف دولار)، ووحدة استقرار GHO بنسبة 0.4% (161.5 ألف دولار)، والخزانة بنسبة 0.2% (69.5 ألف دولار). تمثل التحول من تقسيم فبراير (68.0% فائدة / 25.1% تصفية / 6.2% SVR) إلى تقسيم مارس (95.3% فائدة) بتطبيع كامل لتركيبة الرسوم بعد تصحيح السوق.
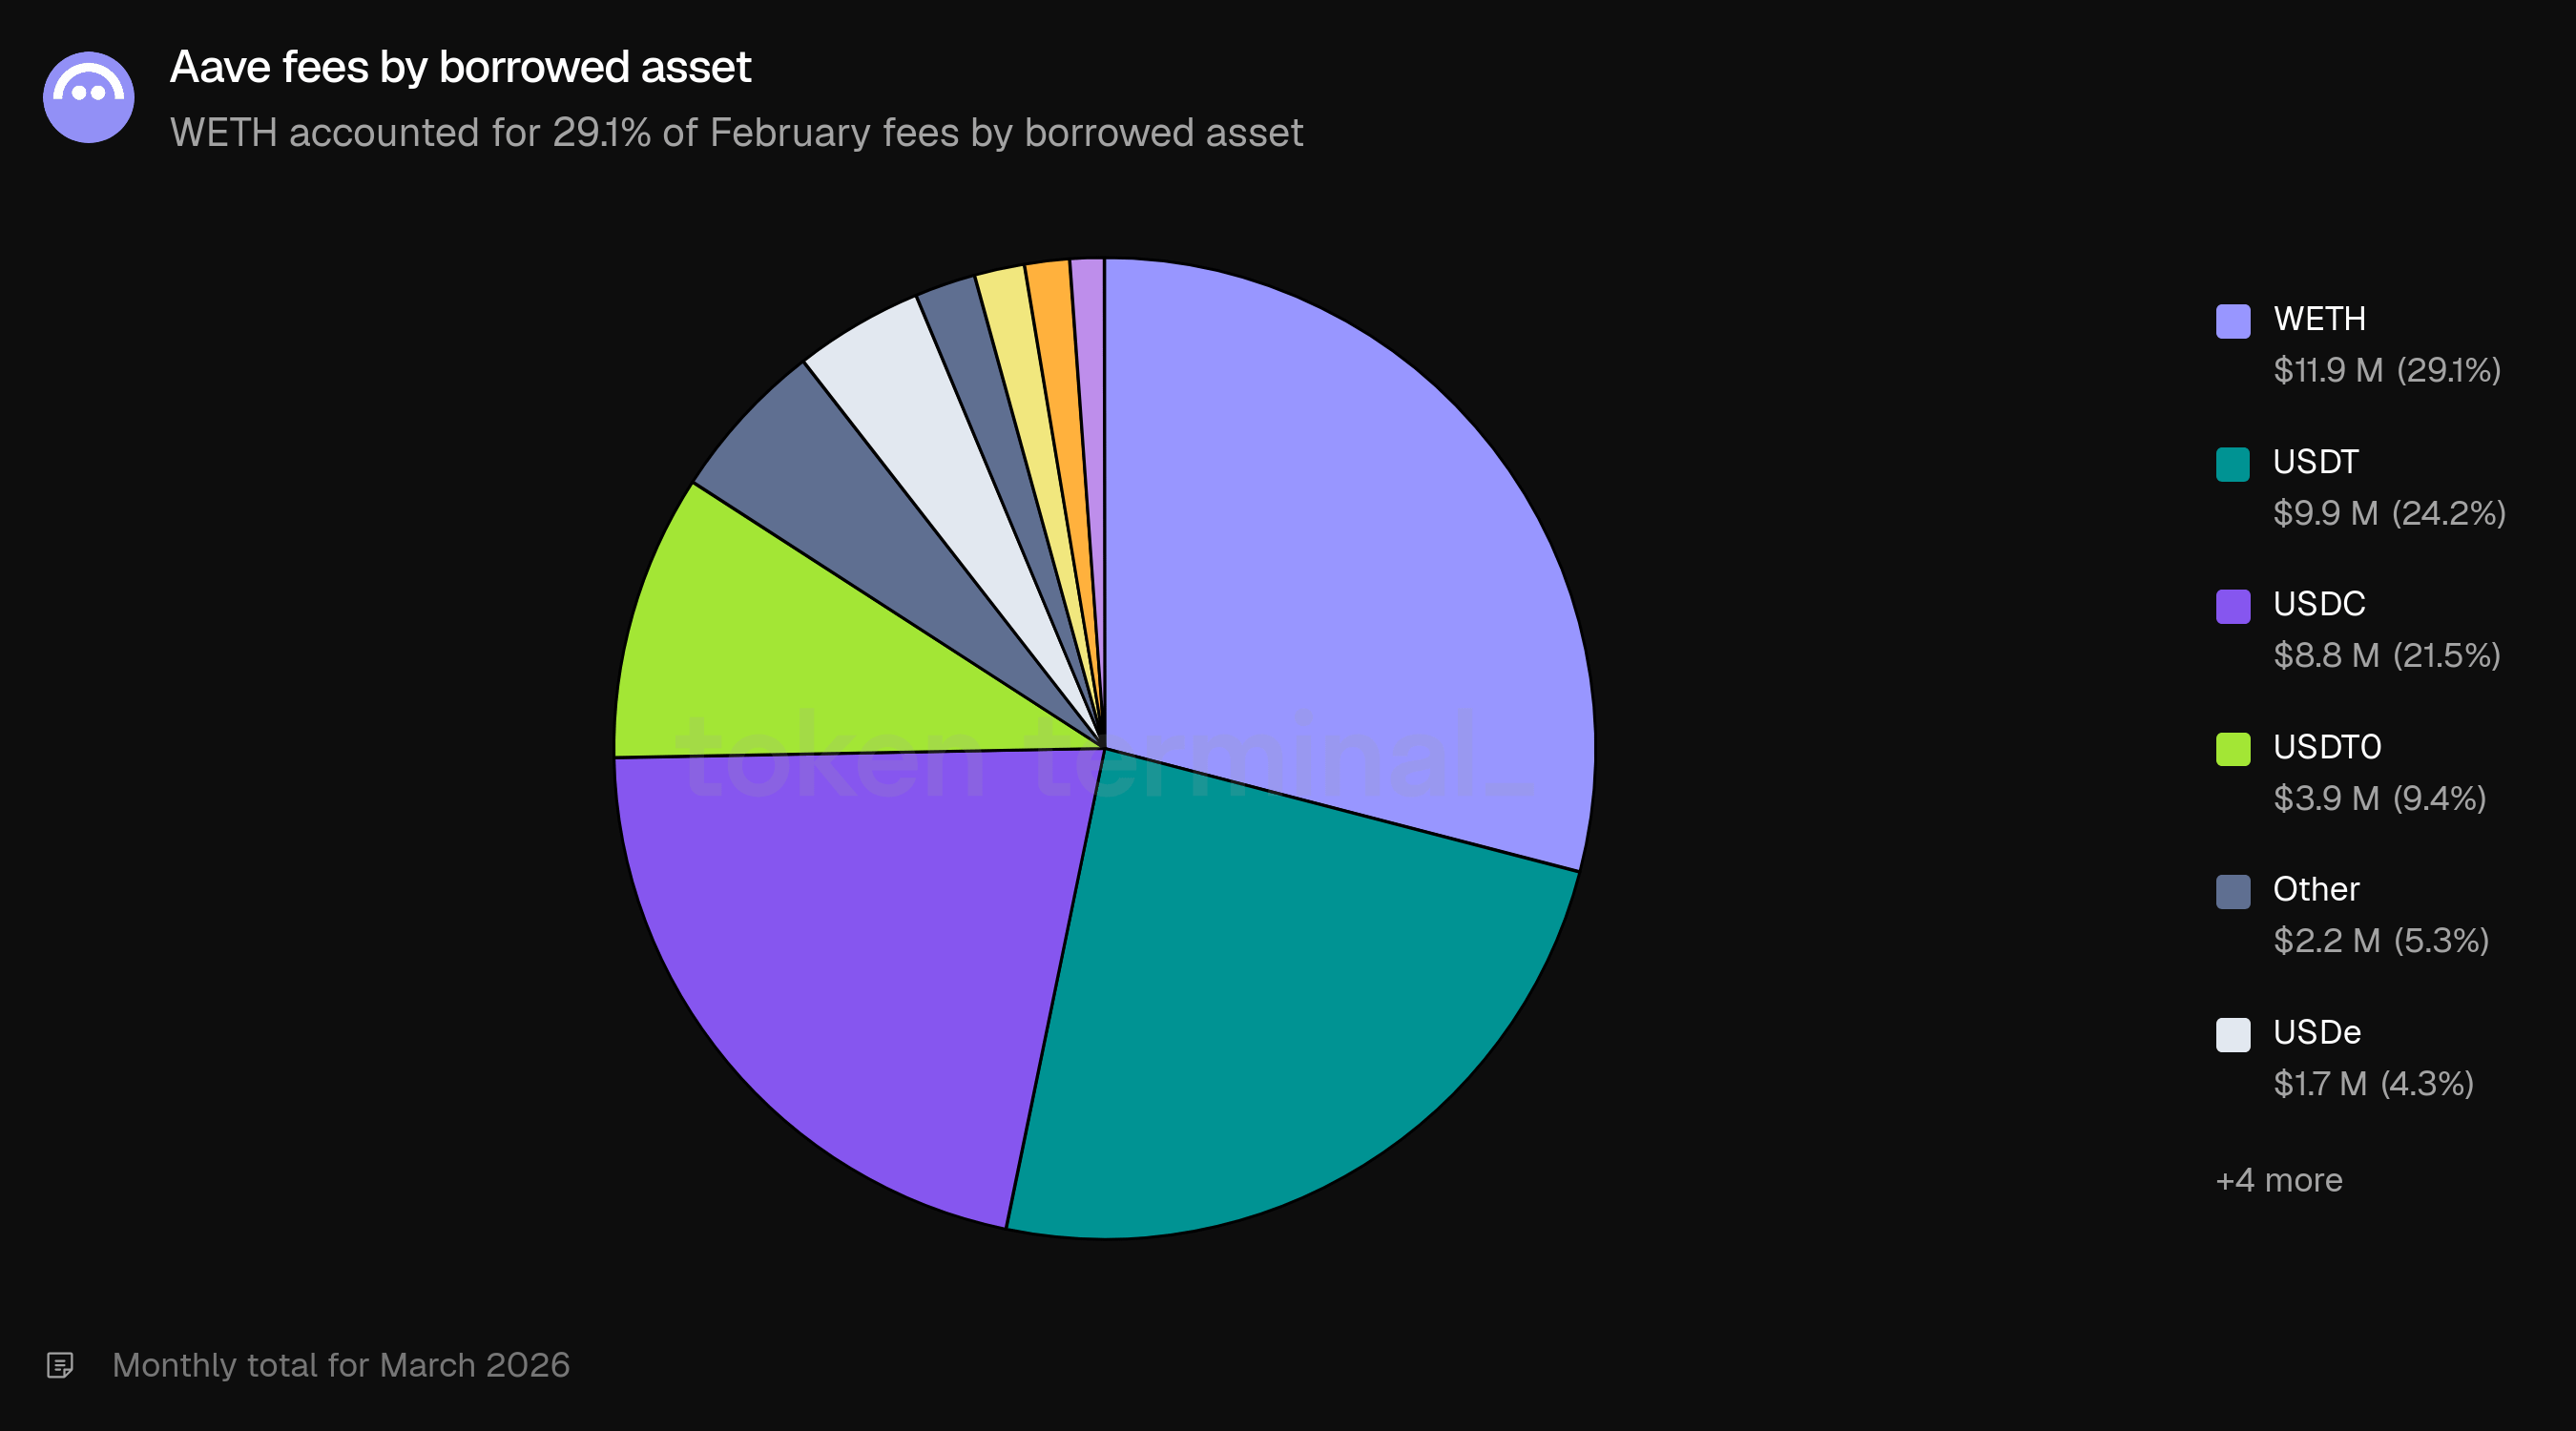
حسب الأصل المقترض، شكل WETH 29.1% من الرسوم، تلاه USDT (24.2%)، ثم USDC (21.5%)، وUSDT0 (9.4%)، وأصول أخرى (5.3%). أسهم الاقتراض عبر العملات المستقرة (USDT وUSDC وUSDT0) مجتمعة في 55.1% من الرسوم.
5) الإيراد
يقيس الإيراد إجمالي القيمة بالدولار الأمريكي للرسوم التي يحتفظ بها Aave DAO. بلغ إيراد مارس 6.64 مليون دولار، بانخفاض 50.45% عن 13.40 مليون دولار في فبراير، لكنه بزيادة 7.79% عن 6.16 مليون دولار في مارس 2025. وصل إجمالي الإيرادات من مارس 2025 إلى مارس 2026 إلى 141.79 مليون دولار.
كان انخفاض الإيراد أشد من انخفاض الرسوم (-50.45% مقابل -40.57%) لأن أنواع الدخل التي دفعت إيراد فبراير المرتفع حملت معدلات تحصيل مرتفعة بشكل غير متناسب. انخفضت SVR، التي شكلت 34.3% من إيراد فبراير (4.6 مليون دولار)، إلى 3.0% في مارس (186.8 ألف دولار). انخفضت إيرادات التصفية من 13.9% (1.9 مليون دولار) إلى 2.2% (137.1 ألف دولار). معاً، ساهمت هاتان المصدران بـ 6.5 مليون دولار في فبراير و324 ألف دولار في مارس. انخفضت إيرادات الفائدة من حوالي 6.8 مليون دولار إلى 5.7 مليون دولار (-16.6%).
بلغ معدل التحصيل الإجمالي (الإيراد كنسبة من الرسوم) 15.11% في مارس، مقابل 18.12% في فبراير. يُفسَّر الانخفاض بتحول التركيبة: عكس معدل التحصيل المرتفع في فبراير طبيعة الدخل المرتفع الهامش من التصفية وSVR. وكان معدل التحصيل لجزء الفائدة فقط حوالي 14.3% في مارس مقارنة بـ 13.5% في فبراير.
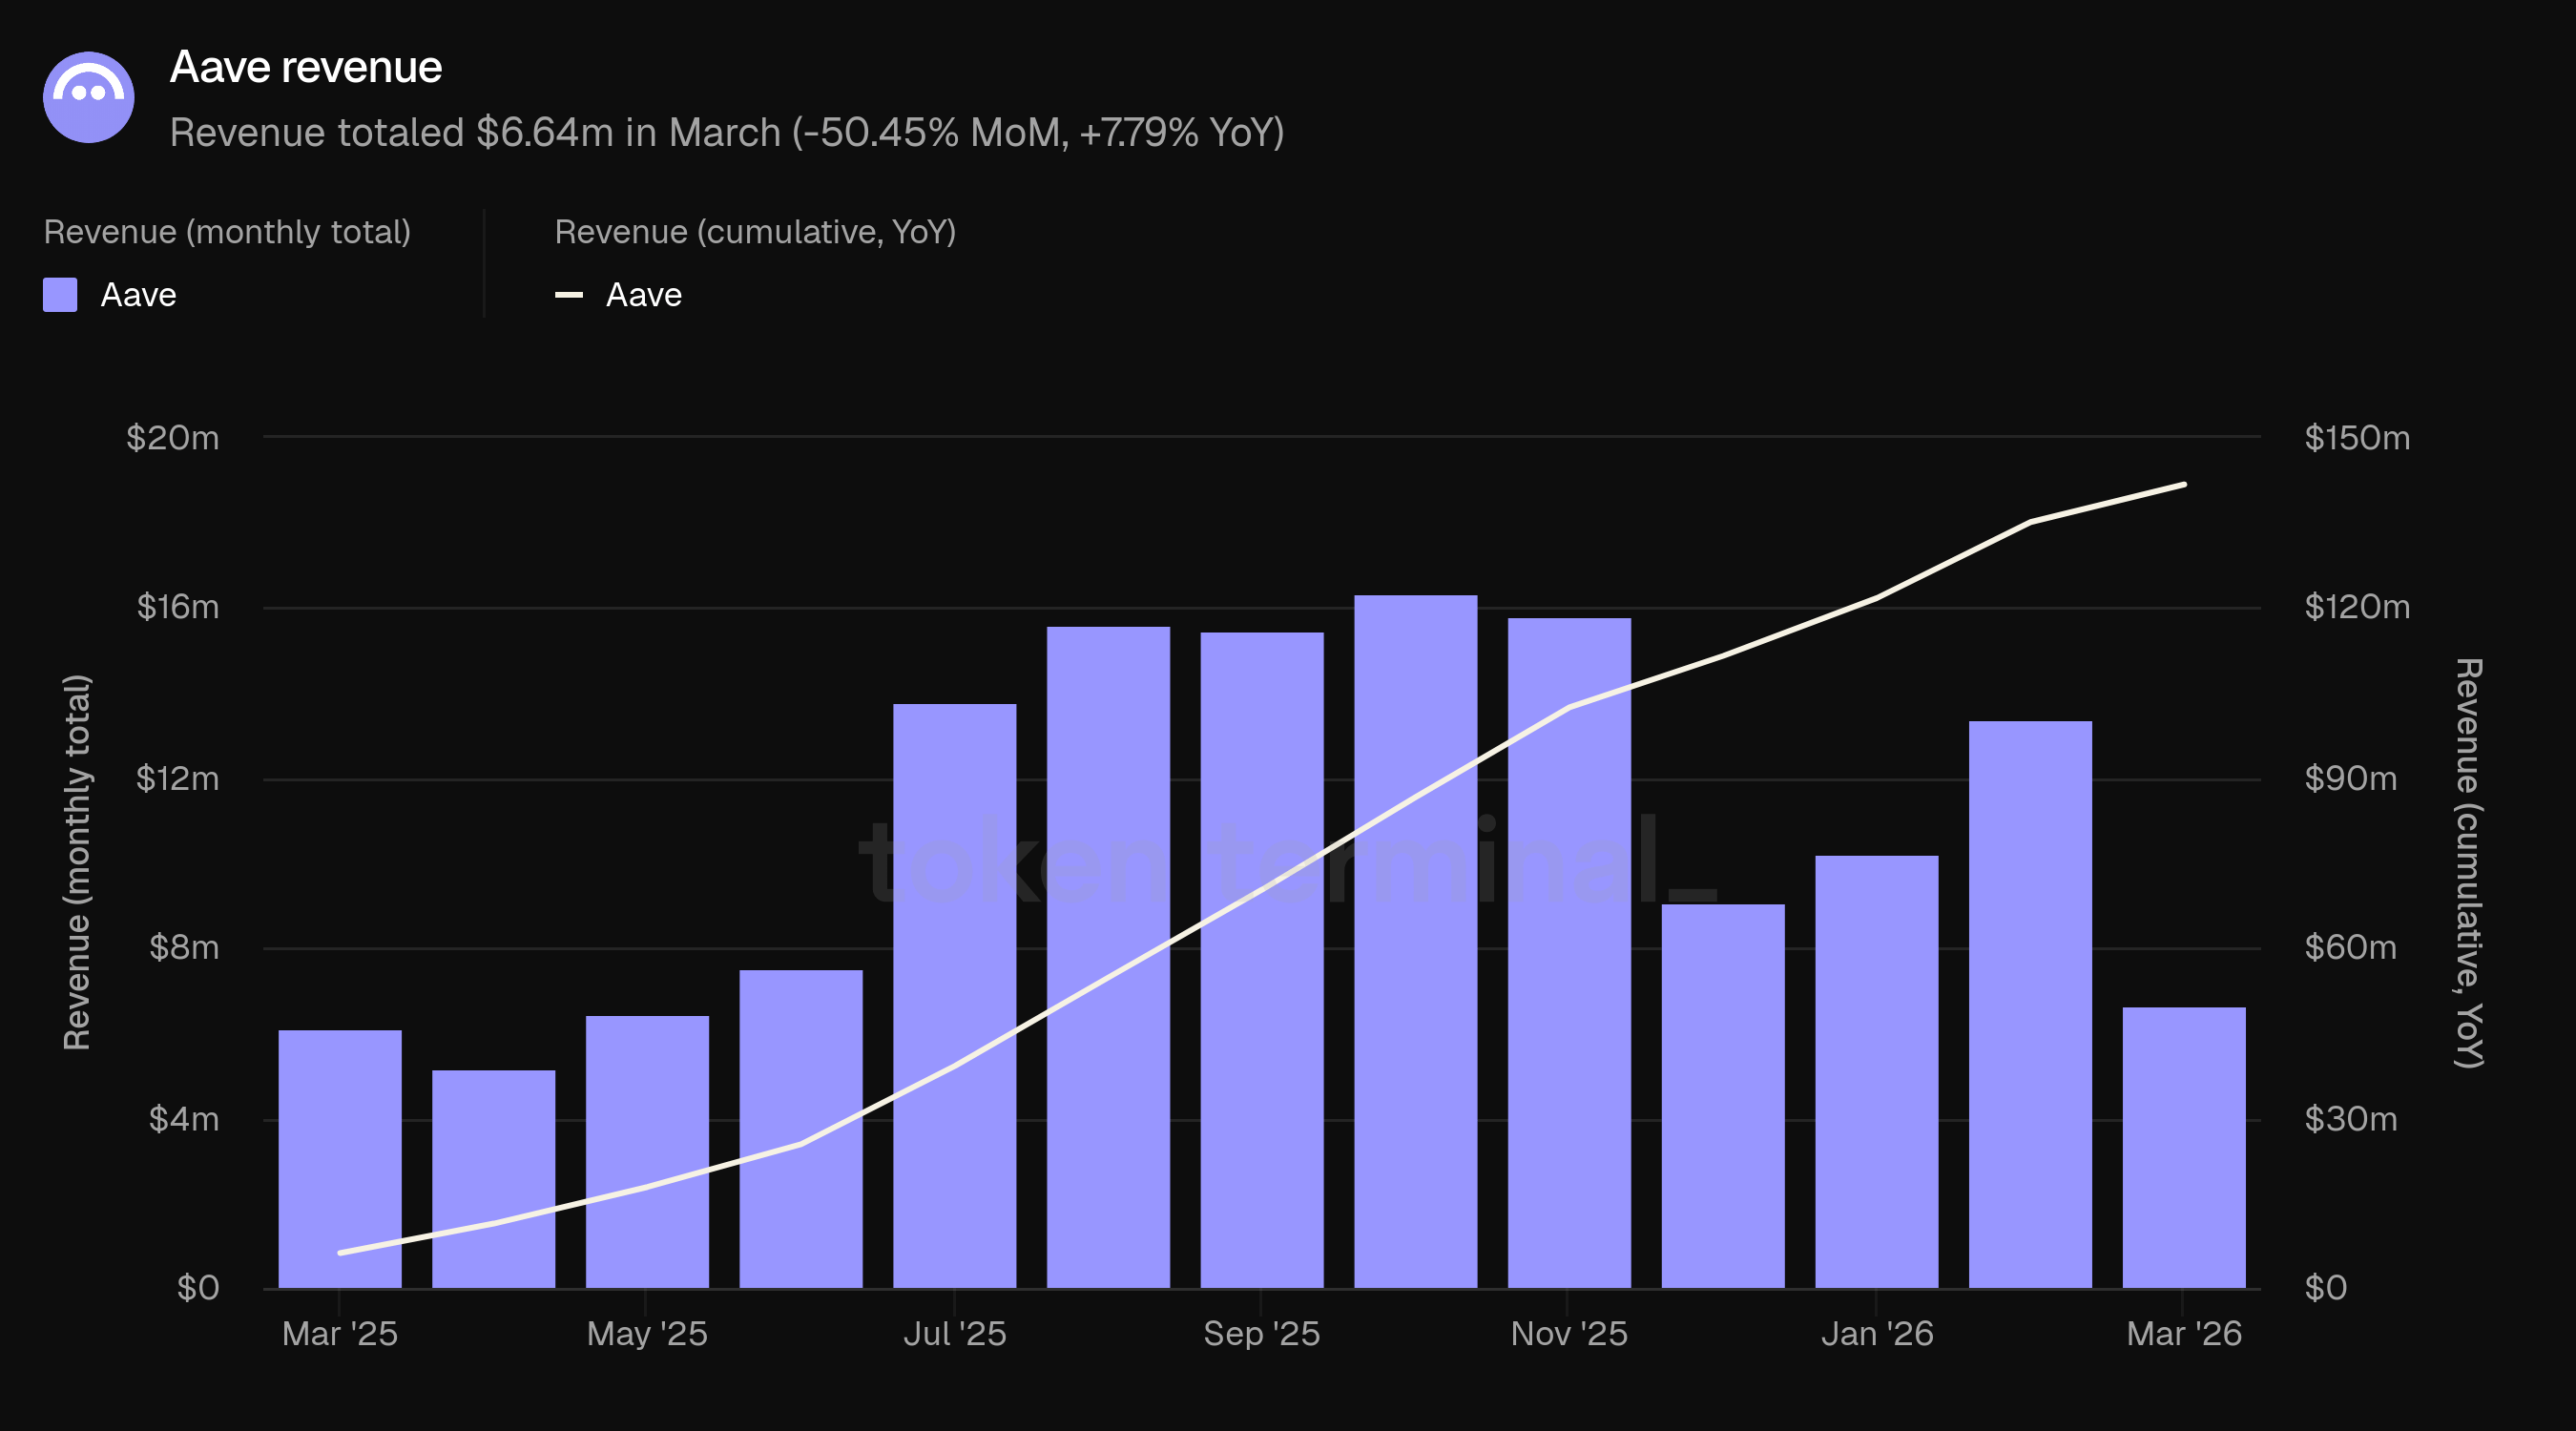
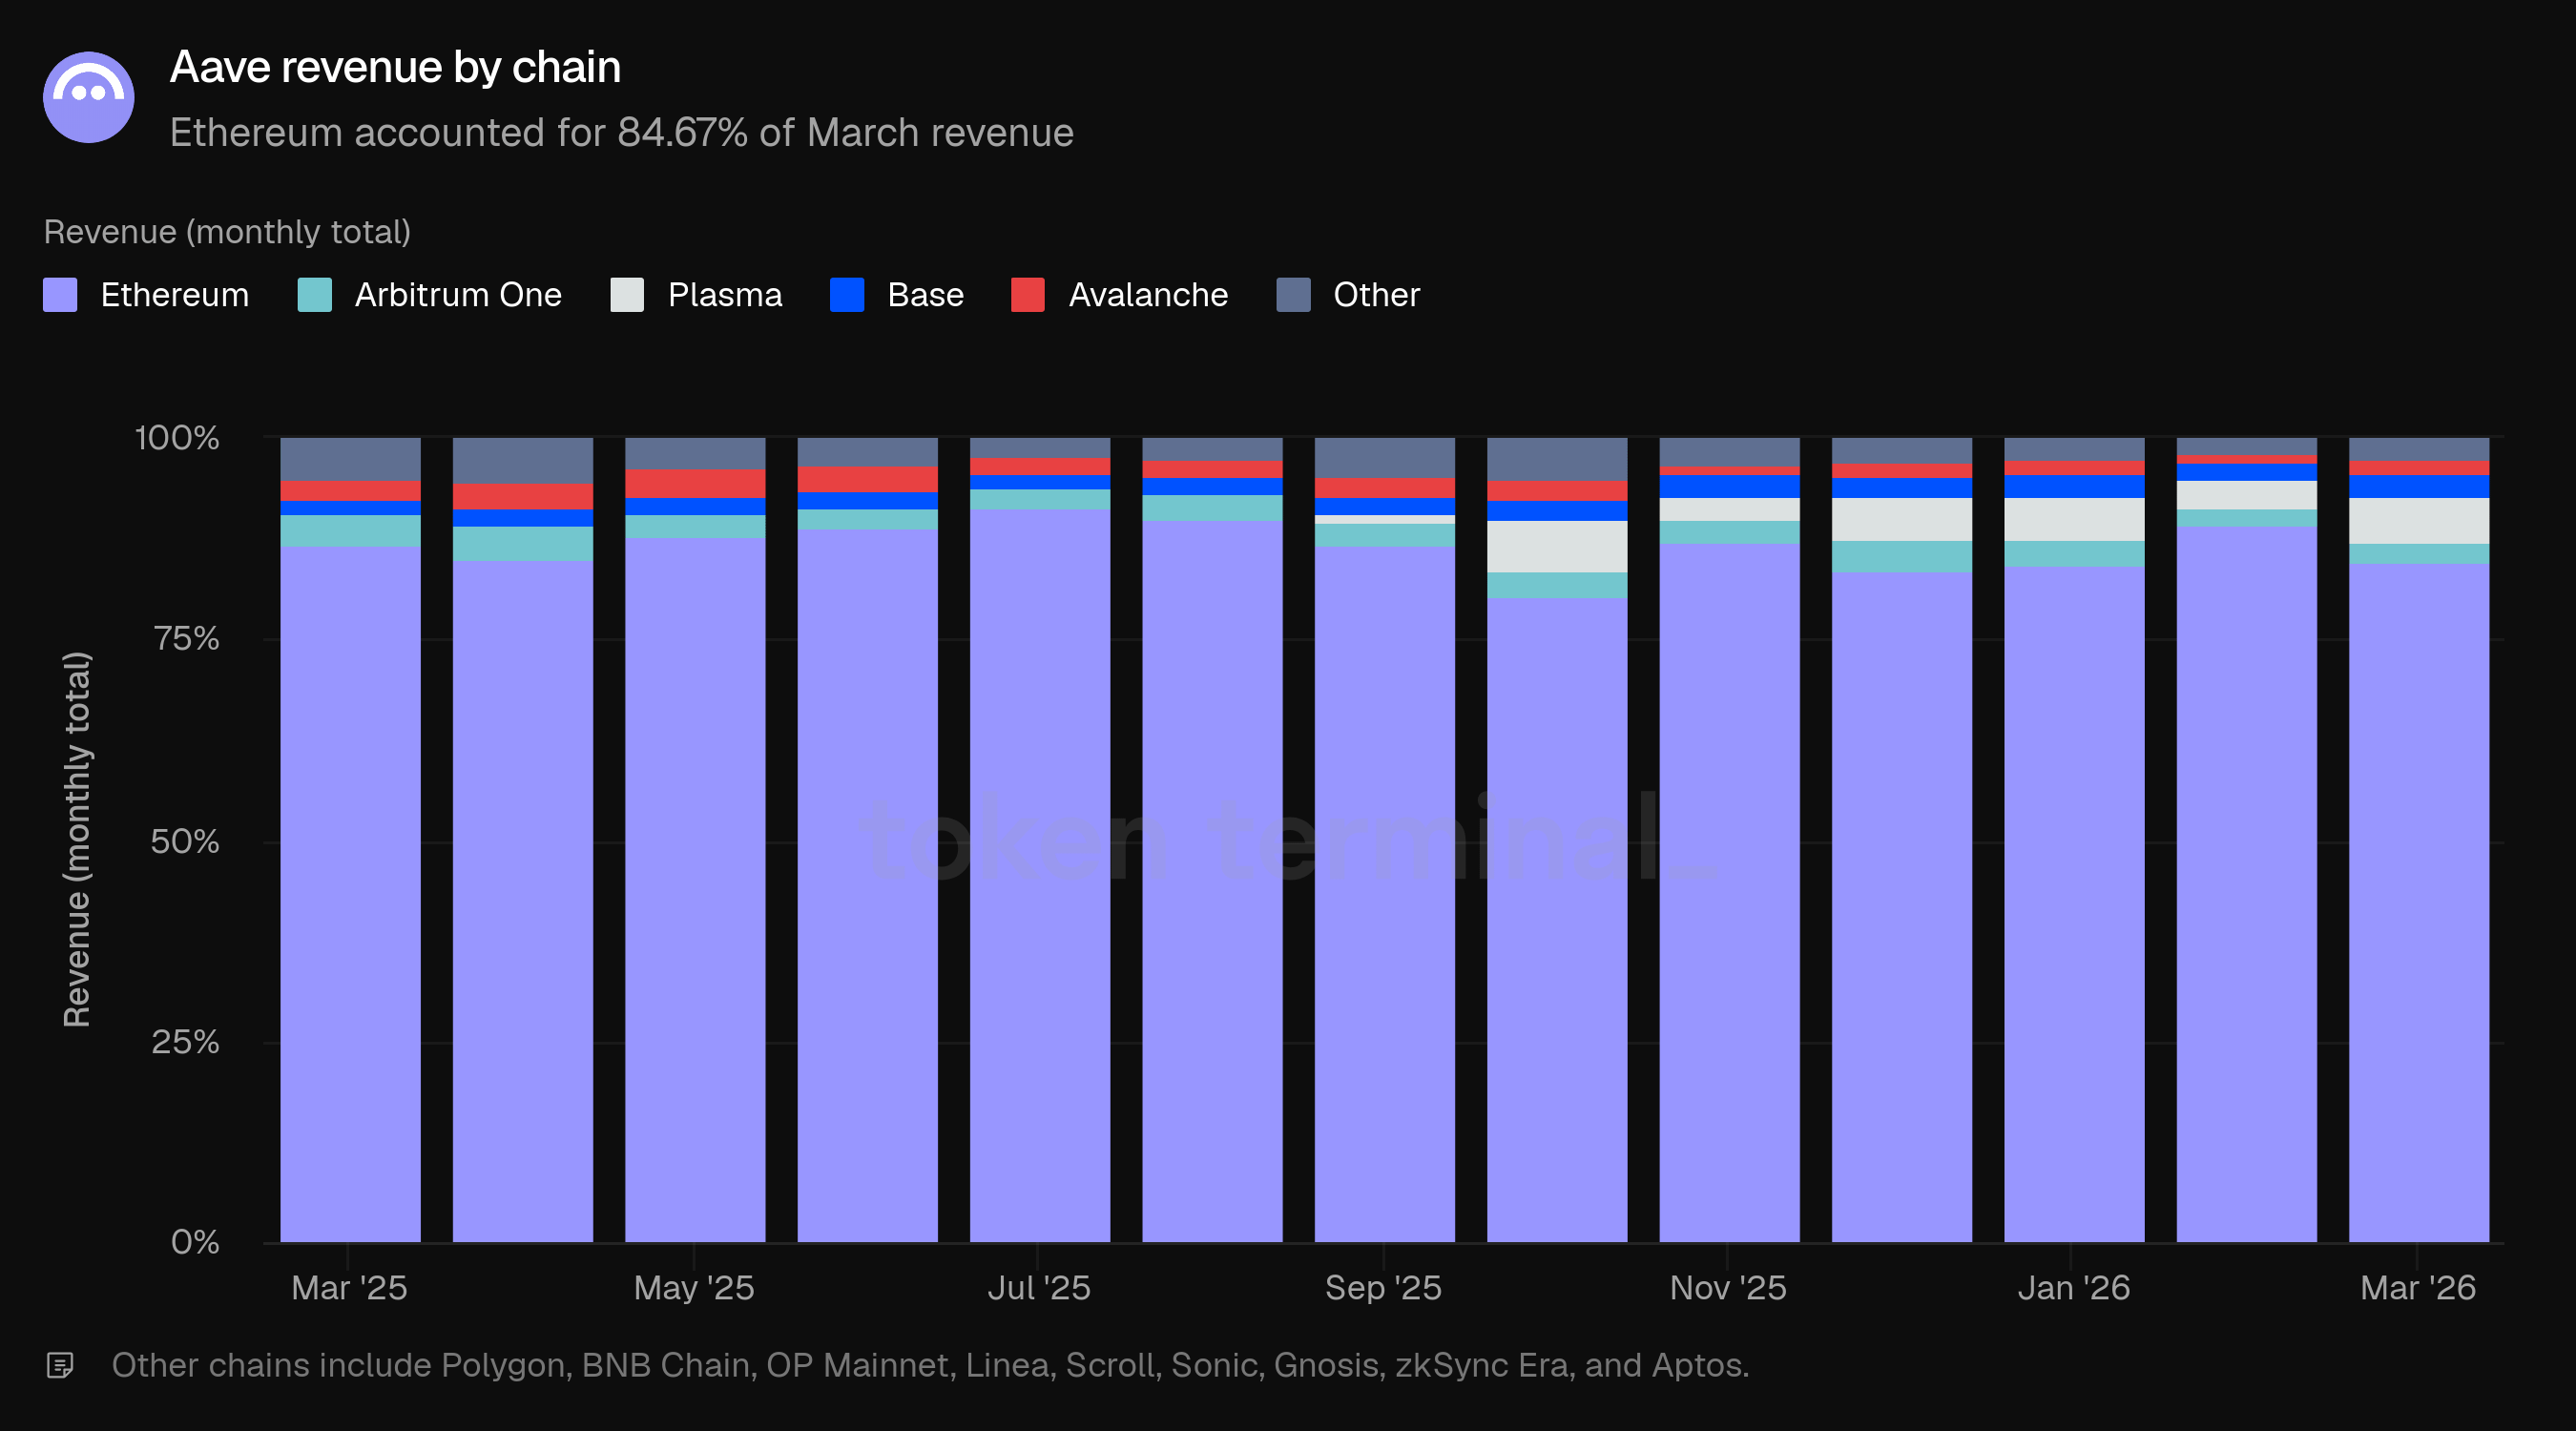
شكلت Ethereum 84.67% من إيراد مارس، بانخفاض من 89.33% في فبراير. أدى نشاط التصفية وSVR المرتكز على Ethereum في فبراير إلى تضخيم حصة الإيرادات. ومع تراجع هذه المصادر، تحرك توزيع الإيراد باتجاه توزيع الرسوم. ارتفعت حصة Plasma من 3.49% إلى 5.73%، تليها Base (2.77%)، وArbitrum One (2.63%)، وAvalanche (1.60%)، وباقي السلاسل (2.60%).
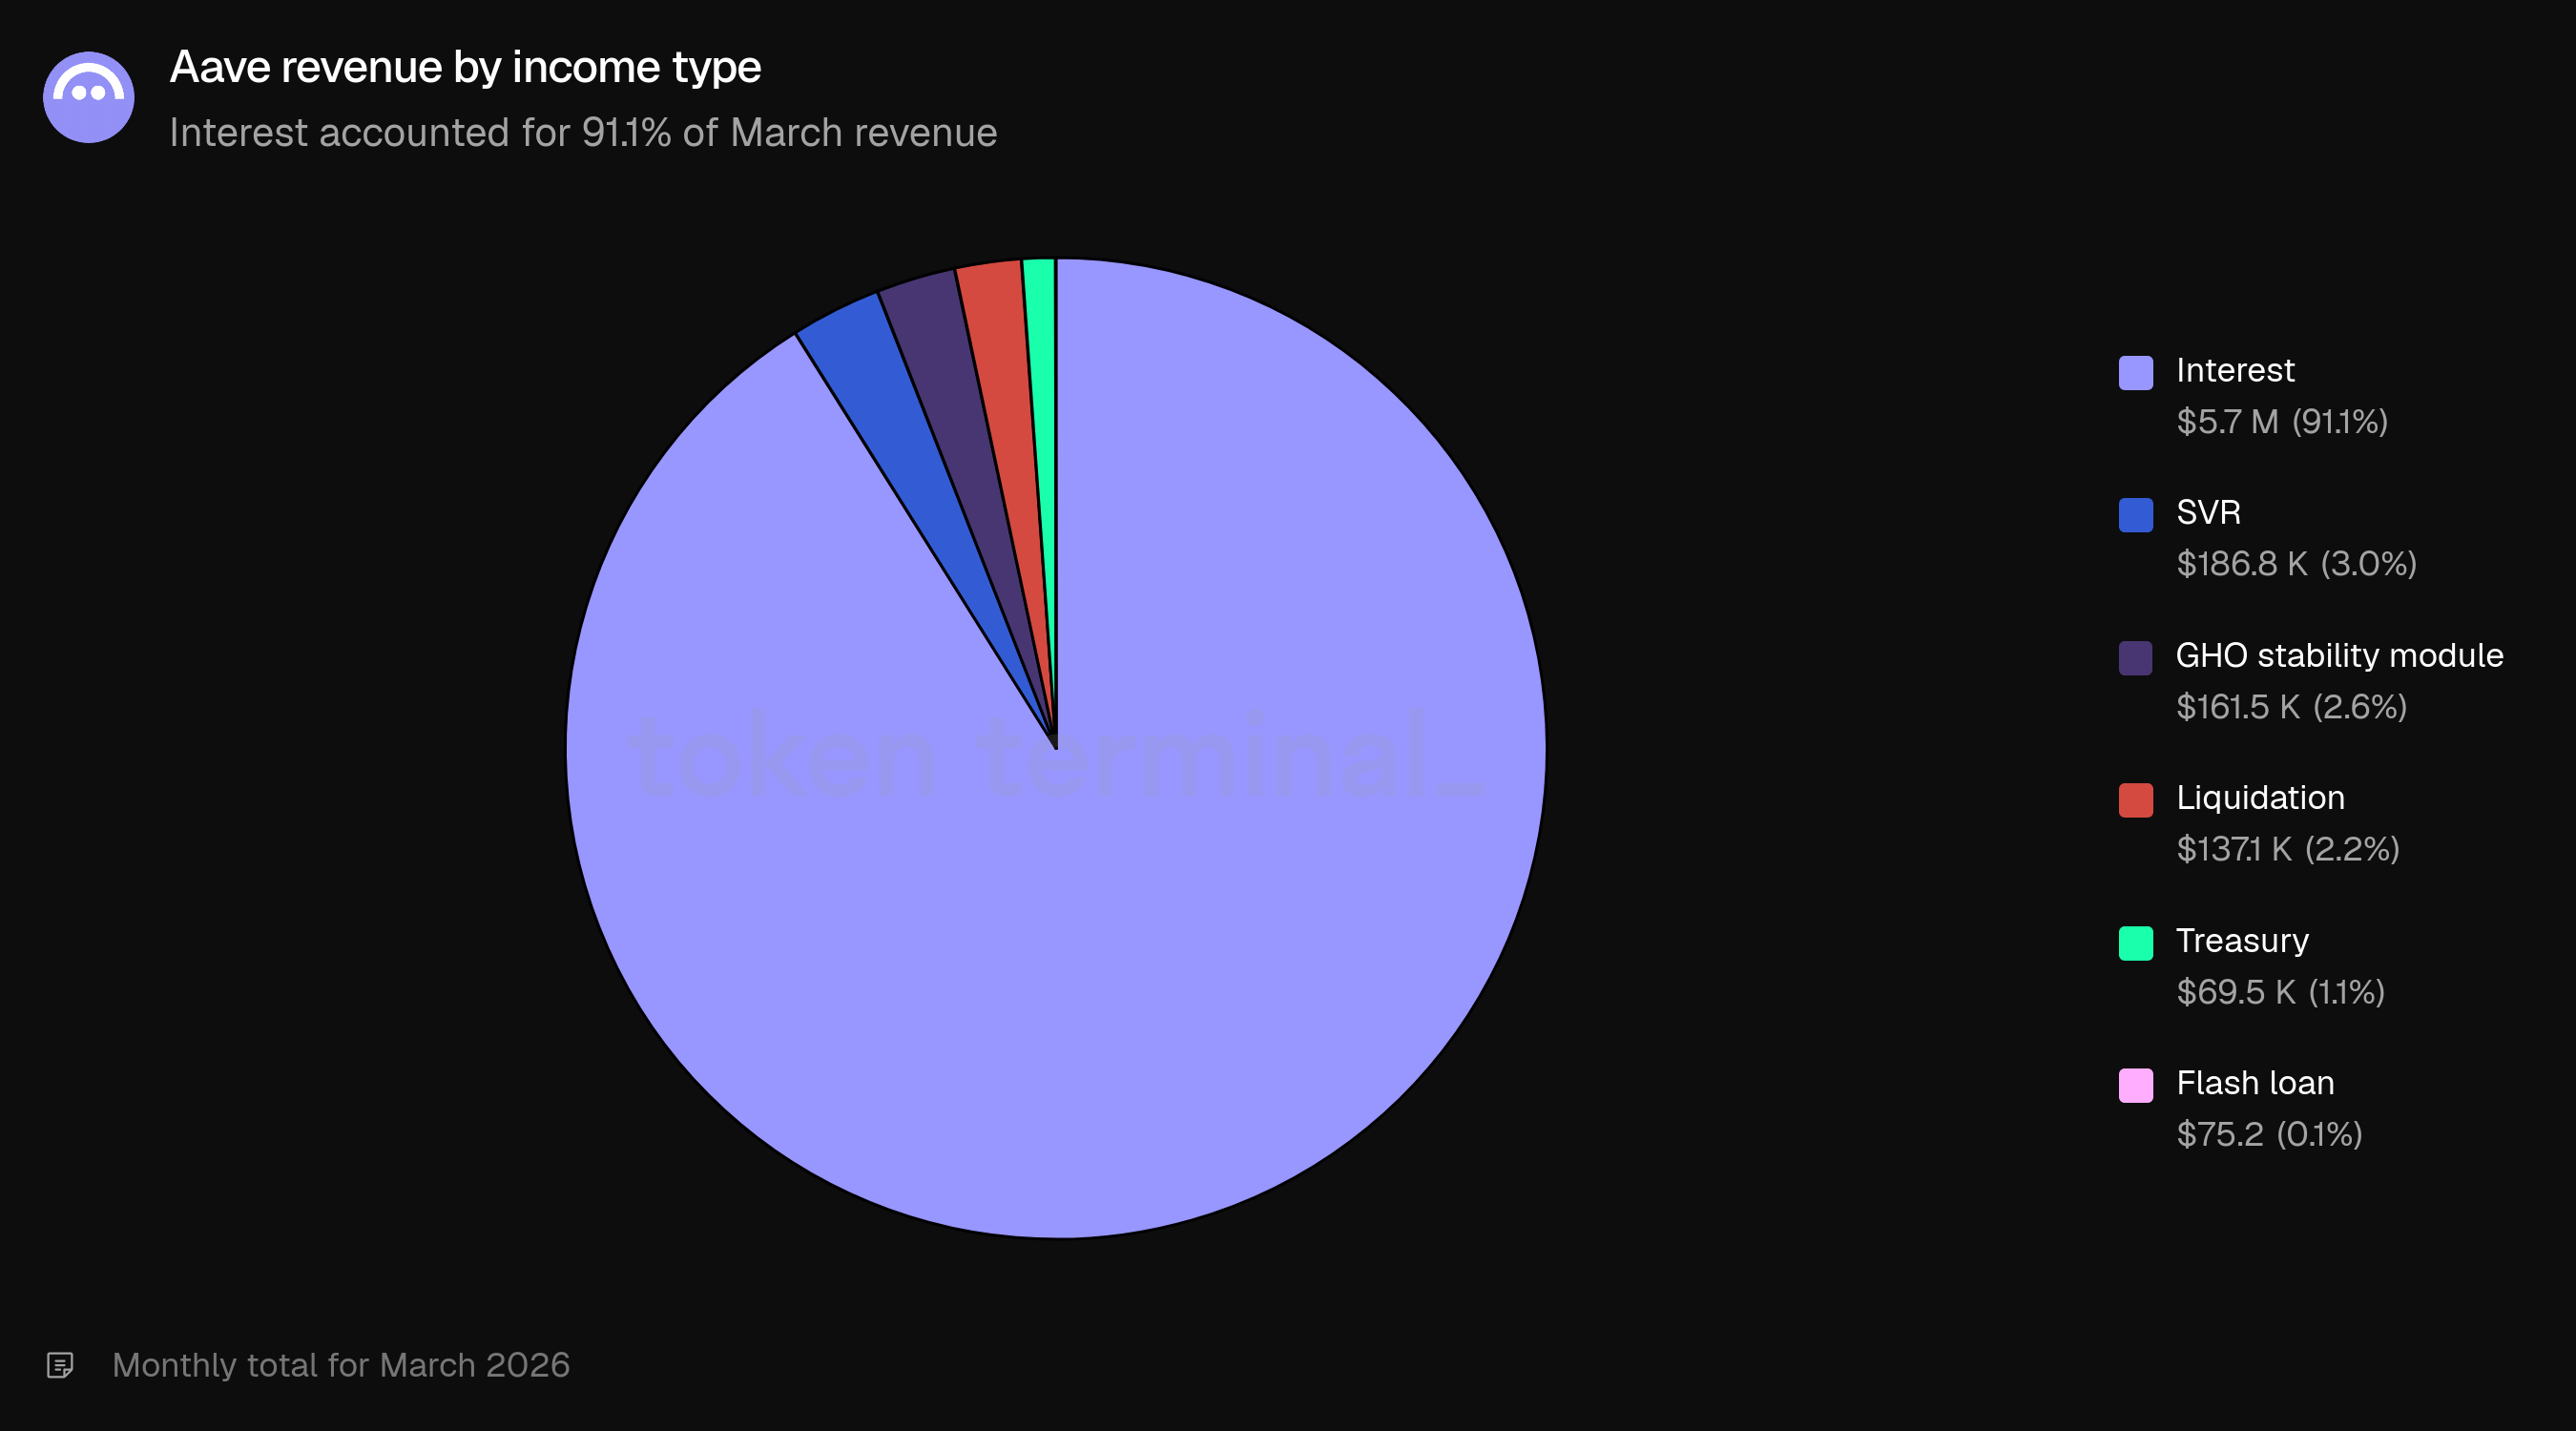
حسب نوع الدخل، سيطرت الفائدة بنسبة 91.1% من إيراد مارس (5.7 مليون دولار)، تليها SVR بنسبة 3.0% (186.8 ألف دولار)، ووحدة استقرار GHO بنسبة 2.6% (161.5 ألف دولار)، والتصفية بنسبة 2.2% (137.1 ألف دولار)، والخزانة بنسبة 1.1% (69.5 ألف دولار)، والقرض السريع بنسبة 0.1% (75.2 ألف دولار). عاد تركيب الدخل إلى ملف تهيمن عليه إيرادات الفائدة، على النقيض من فبراير حيث جاء قرابة نصف الإيراد من مصادر مرتبطة بالتصفية.
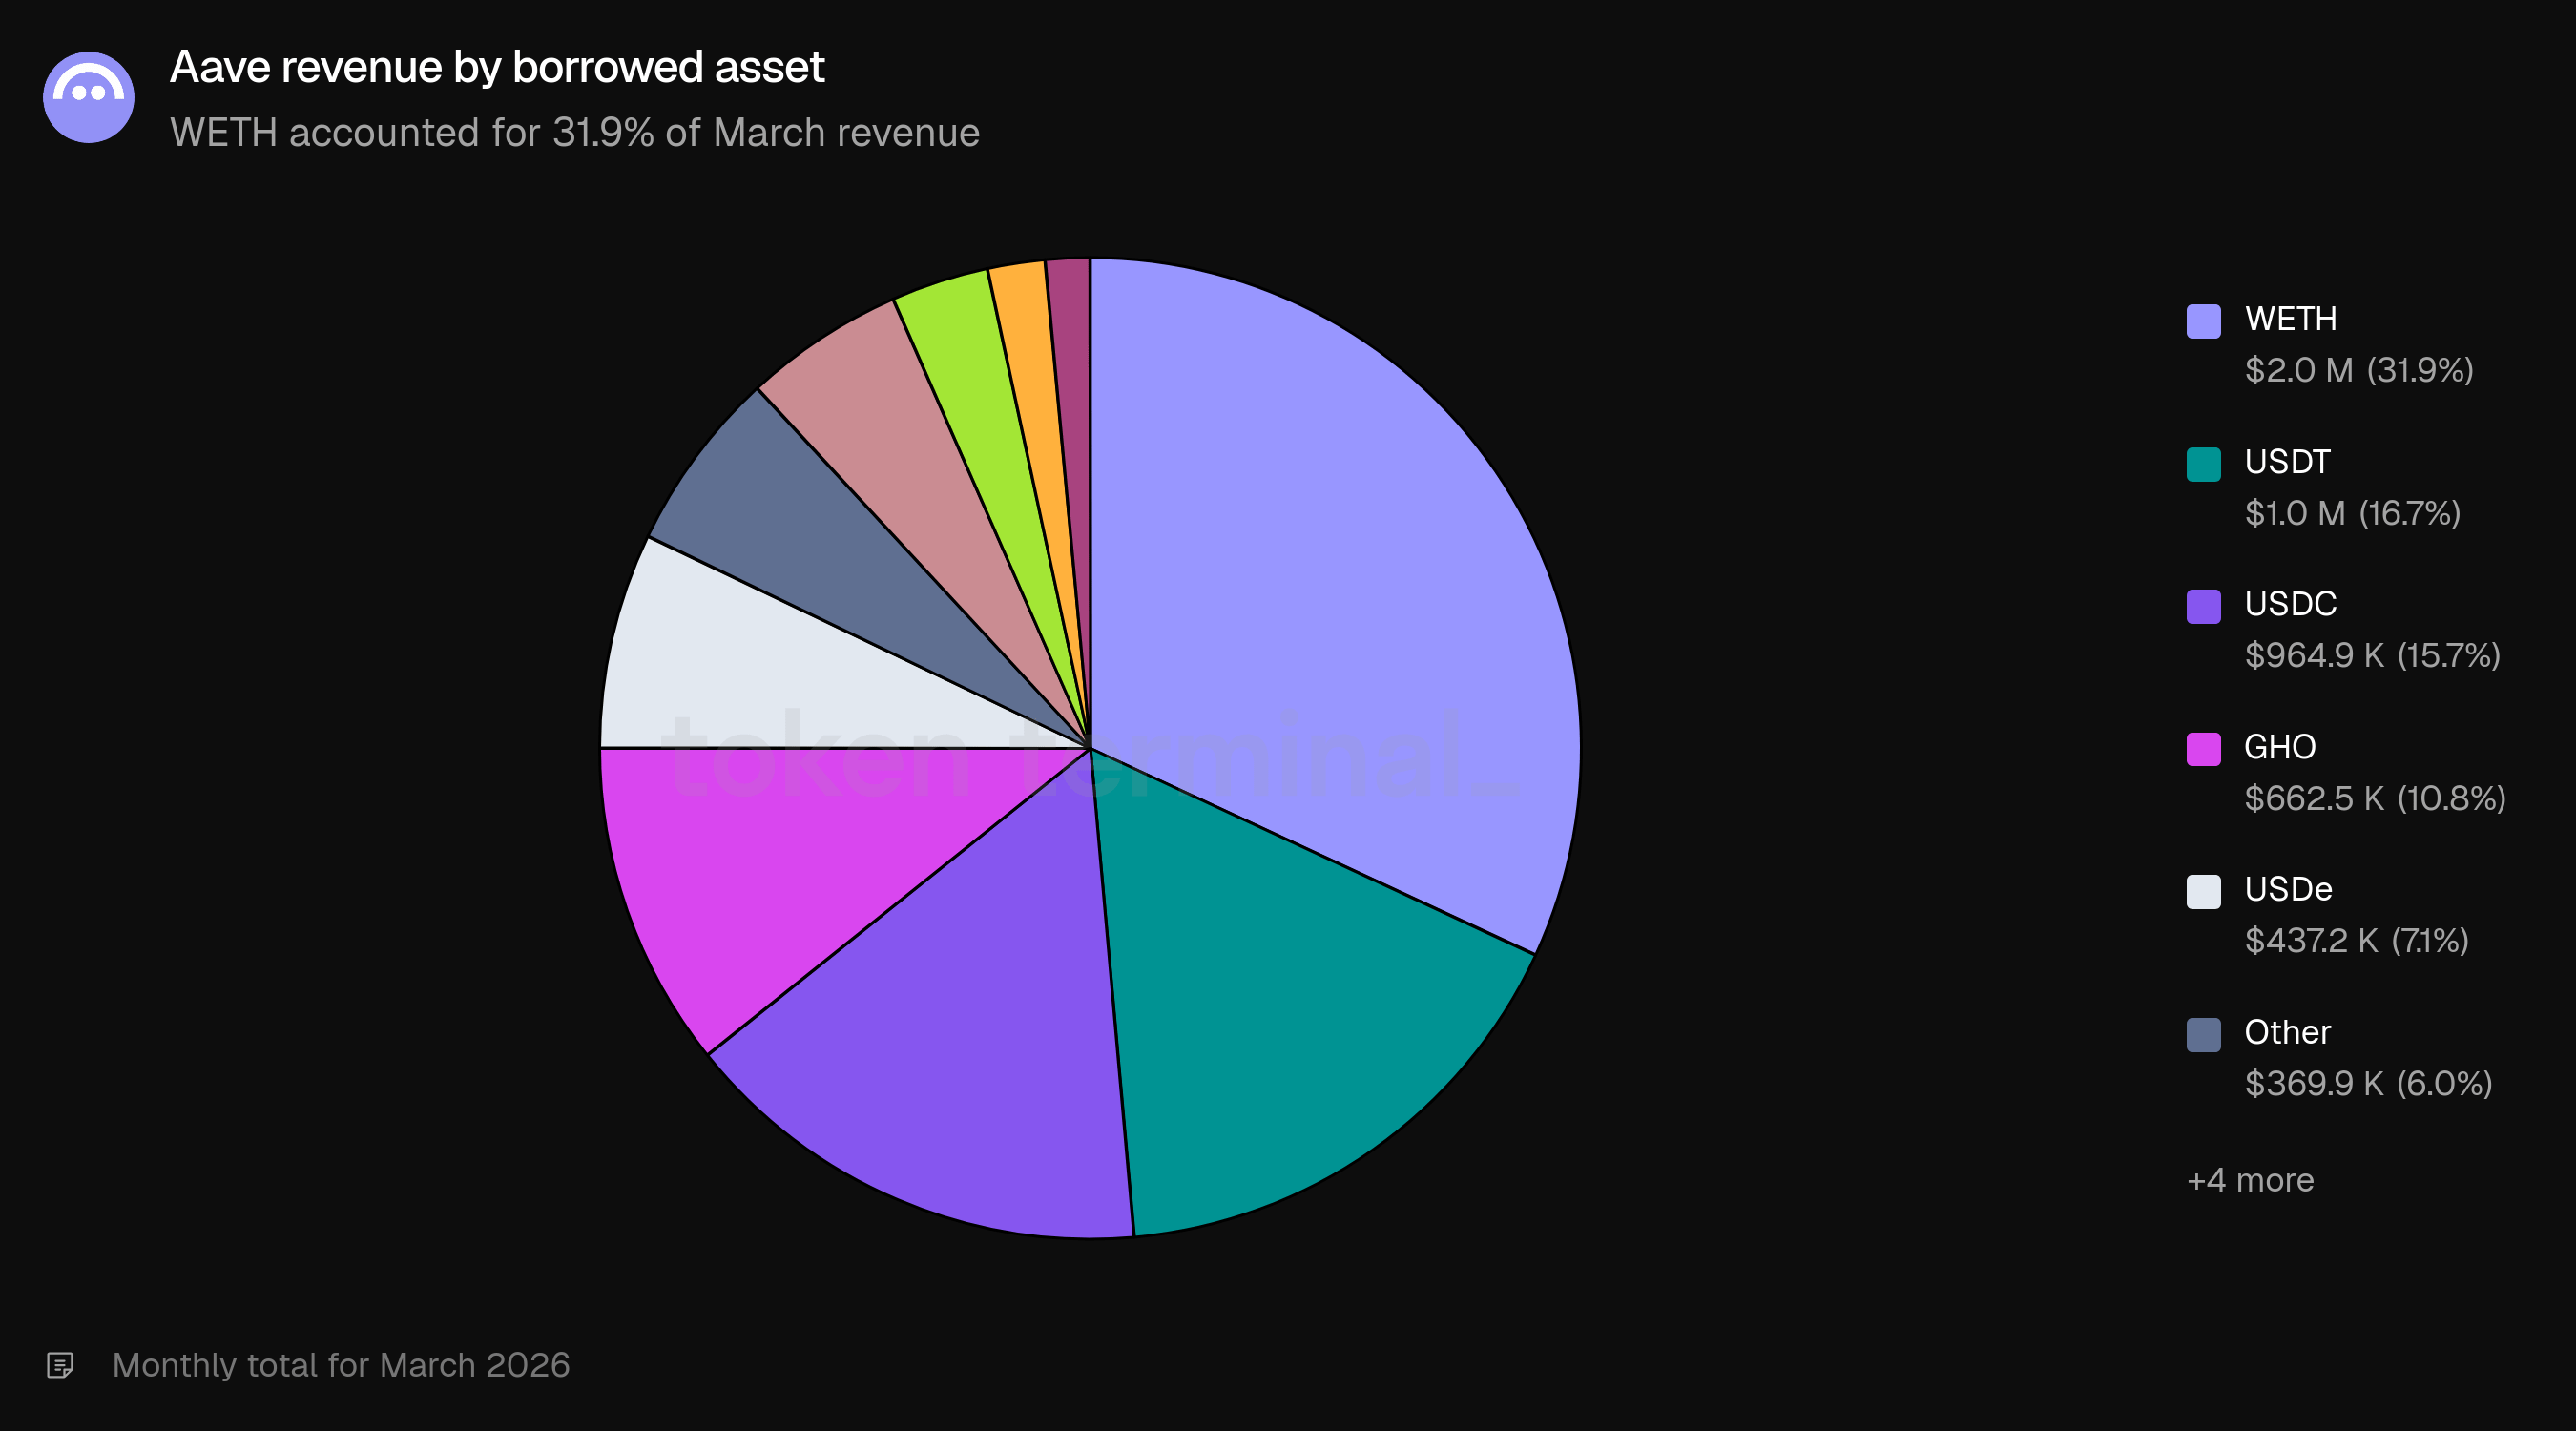
حسب الأصل المقترض، شكل WETH 31.9% من الإيراد (2.0 مليون دولار)، تلاه USDT (16.7%، 1.0 مليون دولار)، ثم USDC (15.7%، 964.9 ألف دولار)، وGHO (10.8%، 662.5 ألف دولار)، وUSDe (7.1%، 437.2 ألف دولار). تعتبر حصة GHO البالغة 10.8% من الإيراد لافتة نظراً لدورها الأصغر في سوق الإقراض بشكل عام، وهو ما يعكس دور GHO كعملة مستقرة أصلية لدى Aave.
6) المستخدمون النشطون شهرياً
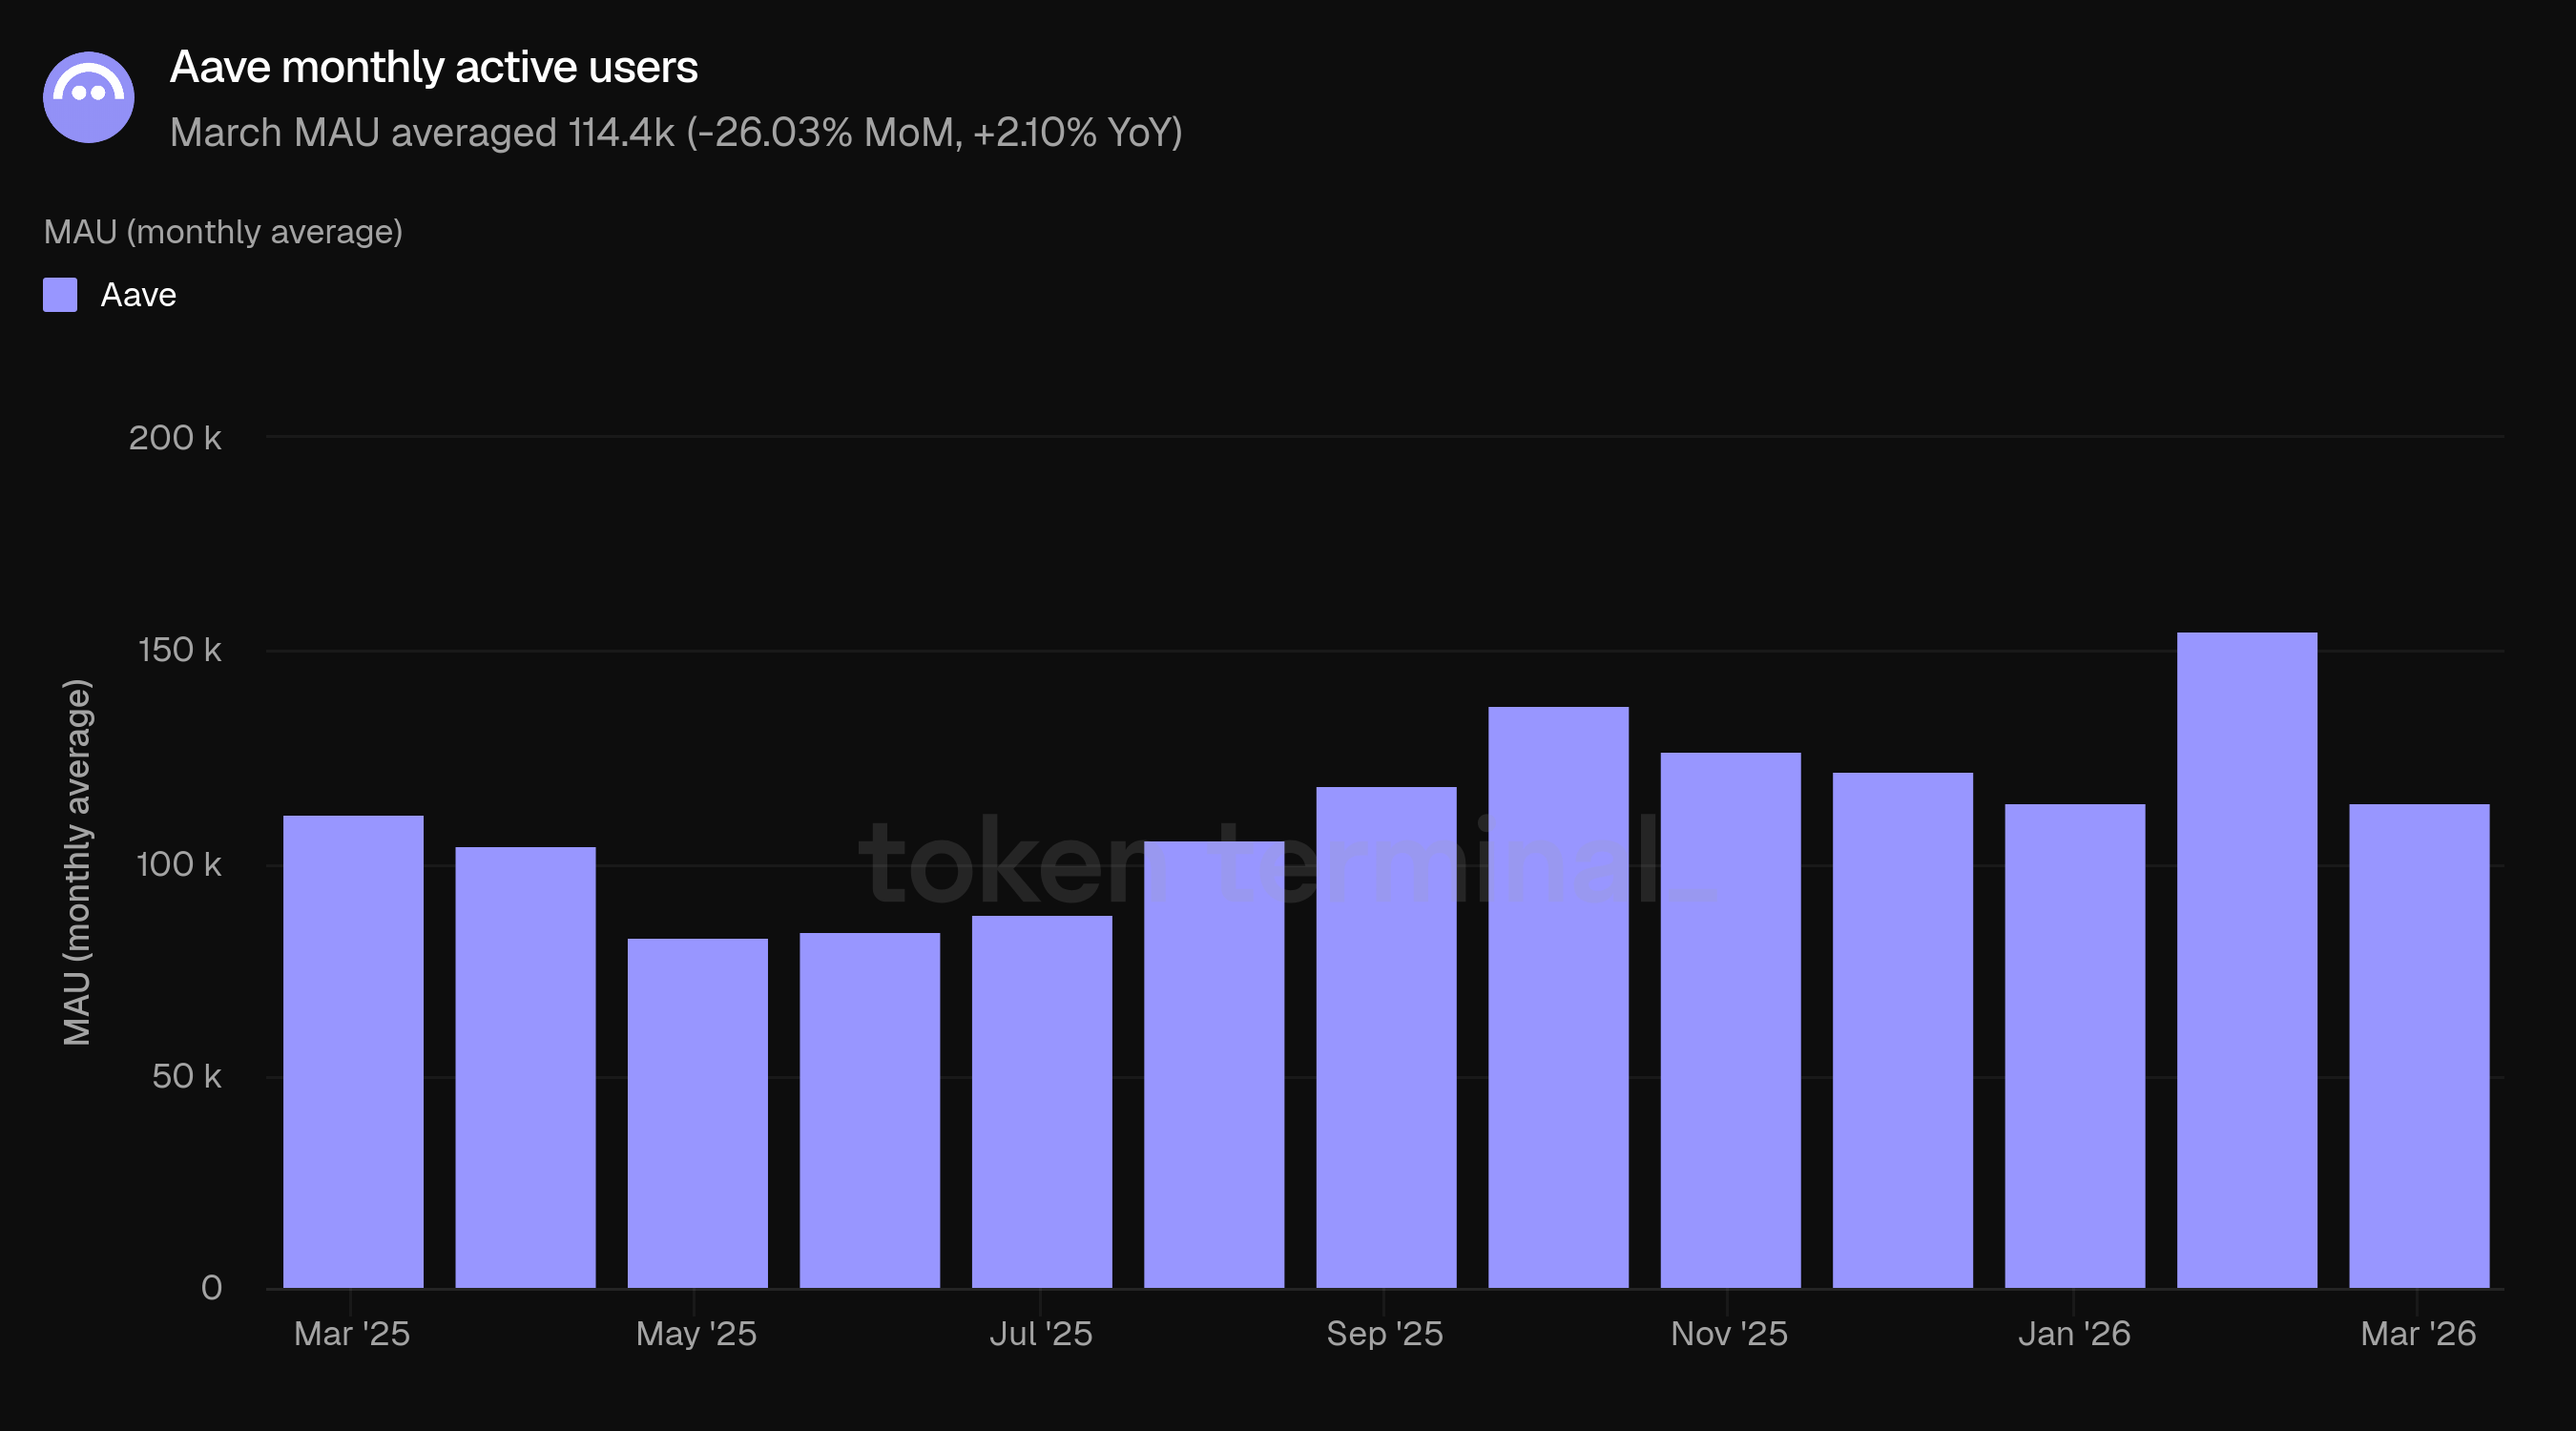
يقيس المستخدمون النشطون شهرياً (MAU) عدد عناوين المحافظ الفريدة التي تفاعلت مع Aave خلال فترة متحركة مدتها 30 يوماً. بلغ متوسط MAU في مارس 114.4 ألف، بانخفاض 26.03% عن 154.6 ألف في فبراير لكنه بزيادة 2.10% عن 112.0 ألف في مارس 2025.
تزامد ارتفاع MAU في فبراير مع تصحيح السوق، والذي يجذب عادةً نشاطاً onchain أعلى من المستخدمين. يأتي مارس بـ 114.4 ألف وهو قريب بشكل عام من مستويات العام السابق (112.0 ألف). تشير المقارنة على أساس سنوي (+2.10%) إلى قاعدة مستخدمين مستقرة، بما يتسق مع سوق أكبر بكثير من ناحية رأس المال (+45.45% TVL سنوياً) لكن ليس أكبر بشكل متناسب في عدد المشاركين الفريدين.
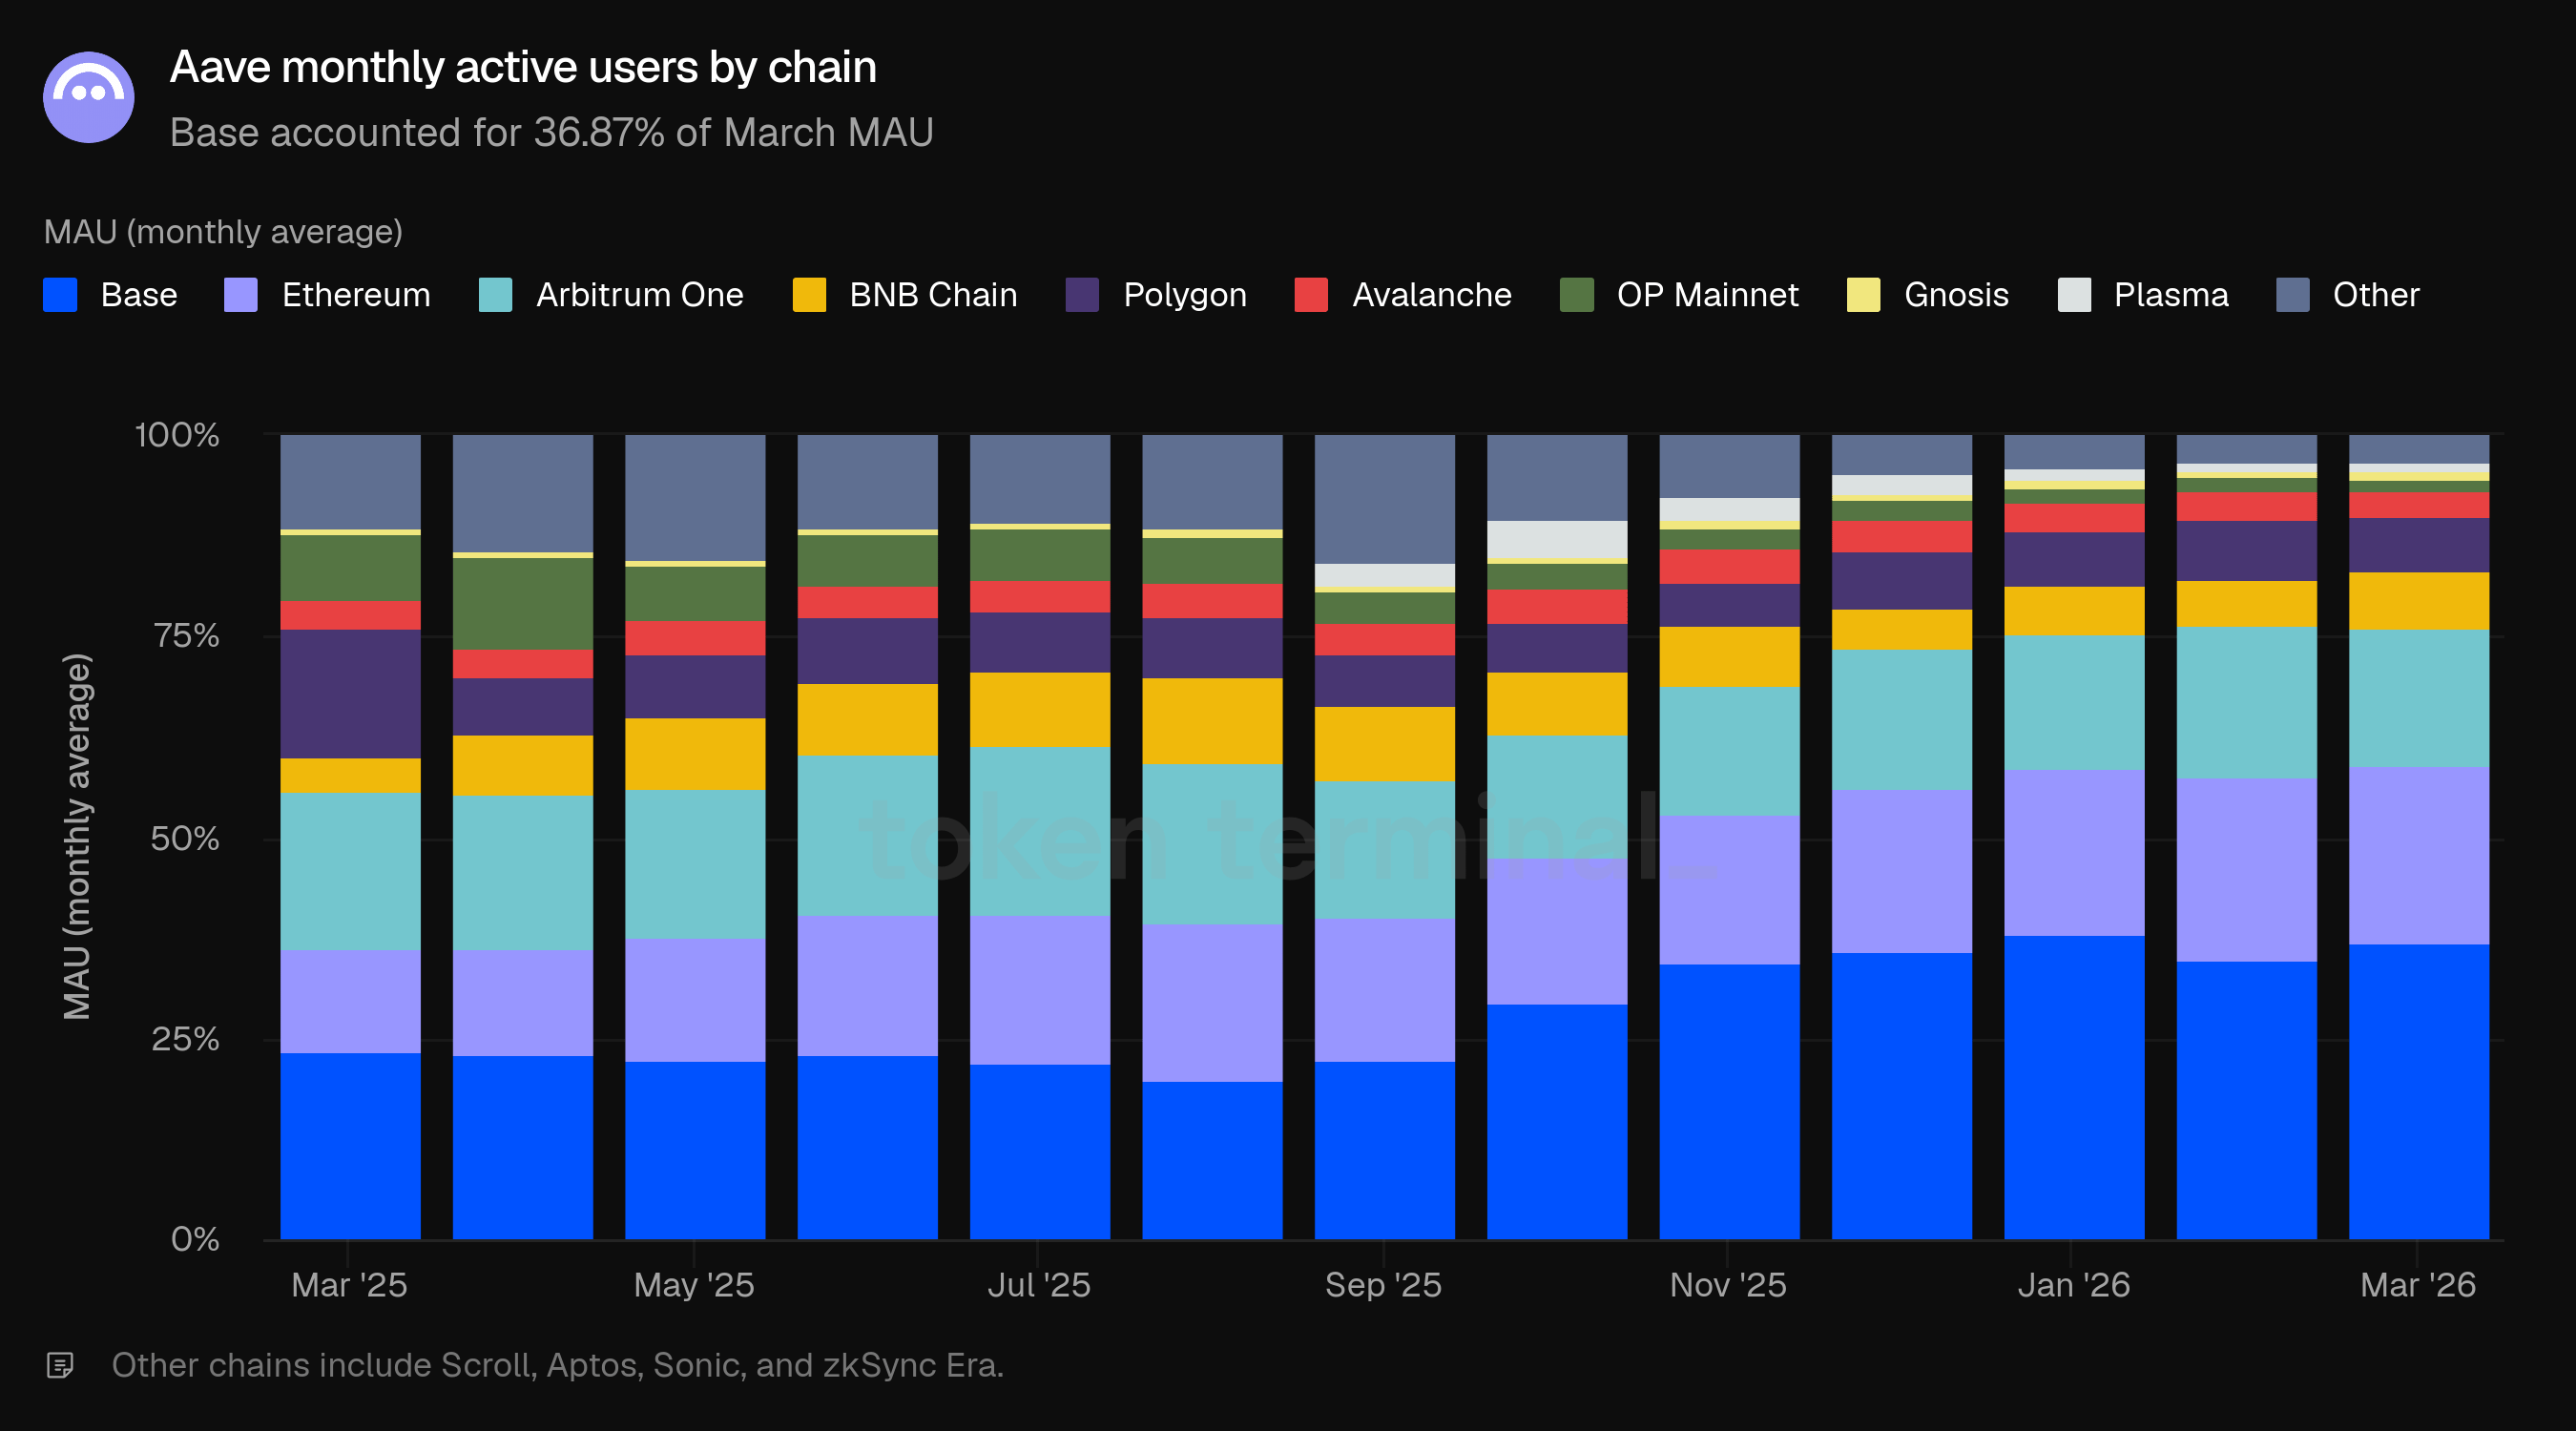
واصل نشاط المستخدمين الانحراف بشكل كبير نحو عمليات النشر متعددة السلاسل. تصدرت Base بنسبة 36.87% من MAU، ارتفاعاً من 34.80% في فبراير و23.48% قبل عام. وجاءت Ethereum في المرتبة الثانية بنسبة 22.31%، تليها Arbitrum One (17.13%)، وPolygon (7.09%)، وBNB Chain (6.80%)، وAvalanche (3.04%)، وOP Mainnet (1.57%)، وGnosis (1.11%)، وPlasma (1.05%).
ظل التباين بين توزيع رأس المال وتوزيع المستخدمين صارخاً: احتلت Ethereum 82.06% من TVL لكنها لم تتجاوز 22.31% من MAU، بينما احتلت Base 2.94% من TVL لكنها بلغت 36.87% من MAU. تولّد Ethereum قيمة اقتصادية غير متناسبة لكل مستخدم، بينما تمثل عمليات النشر متعددة السلاسل غالبية العناوين الفريدة.
7) الحصة السوقية
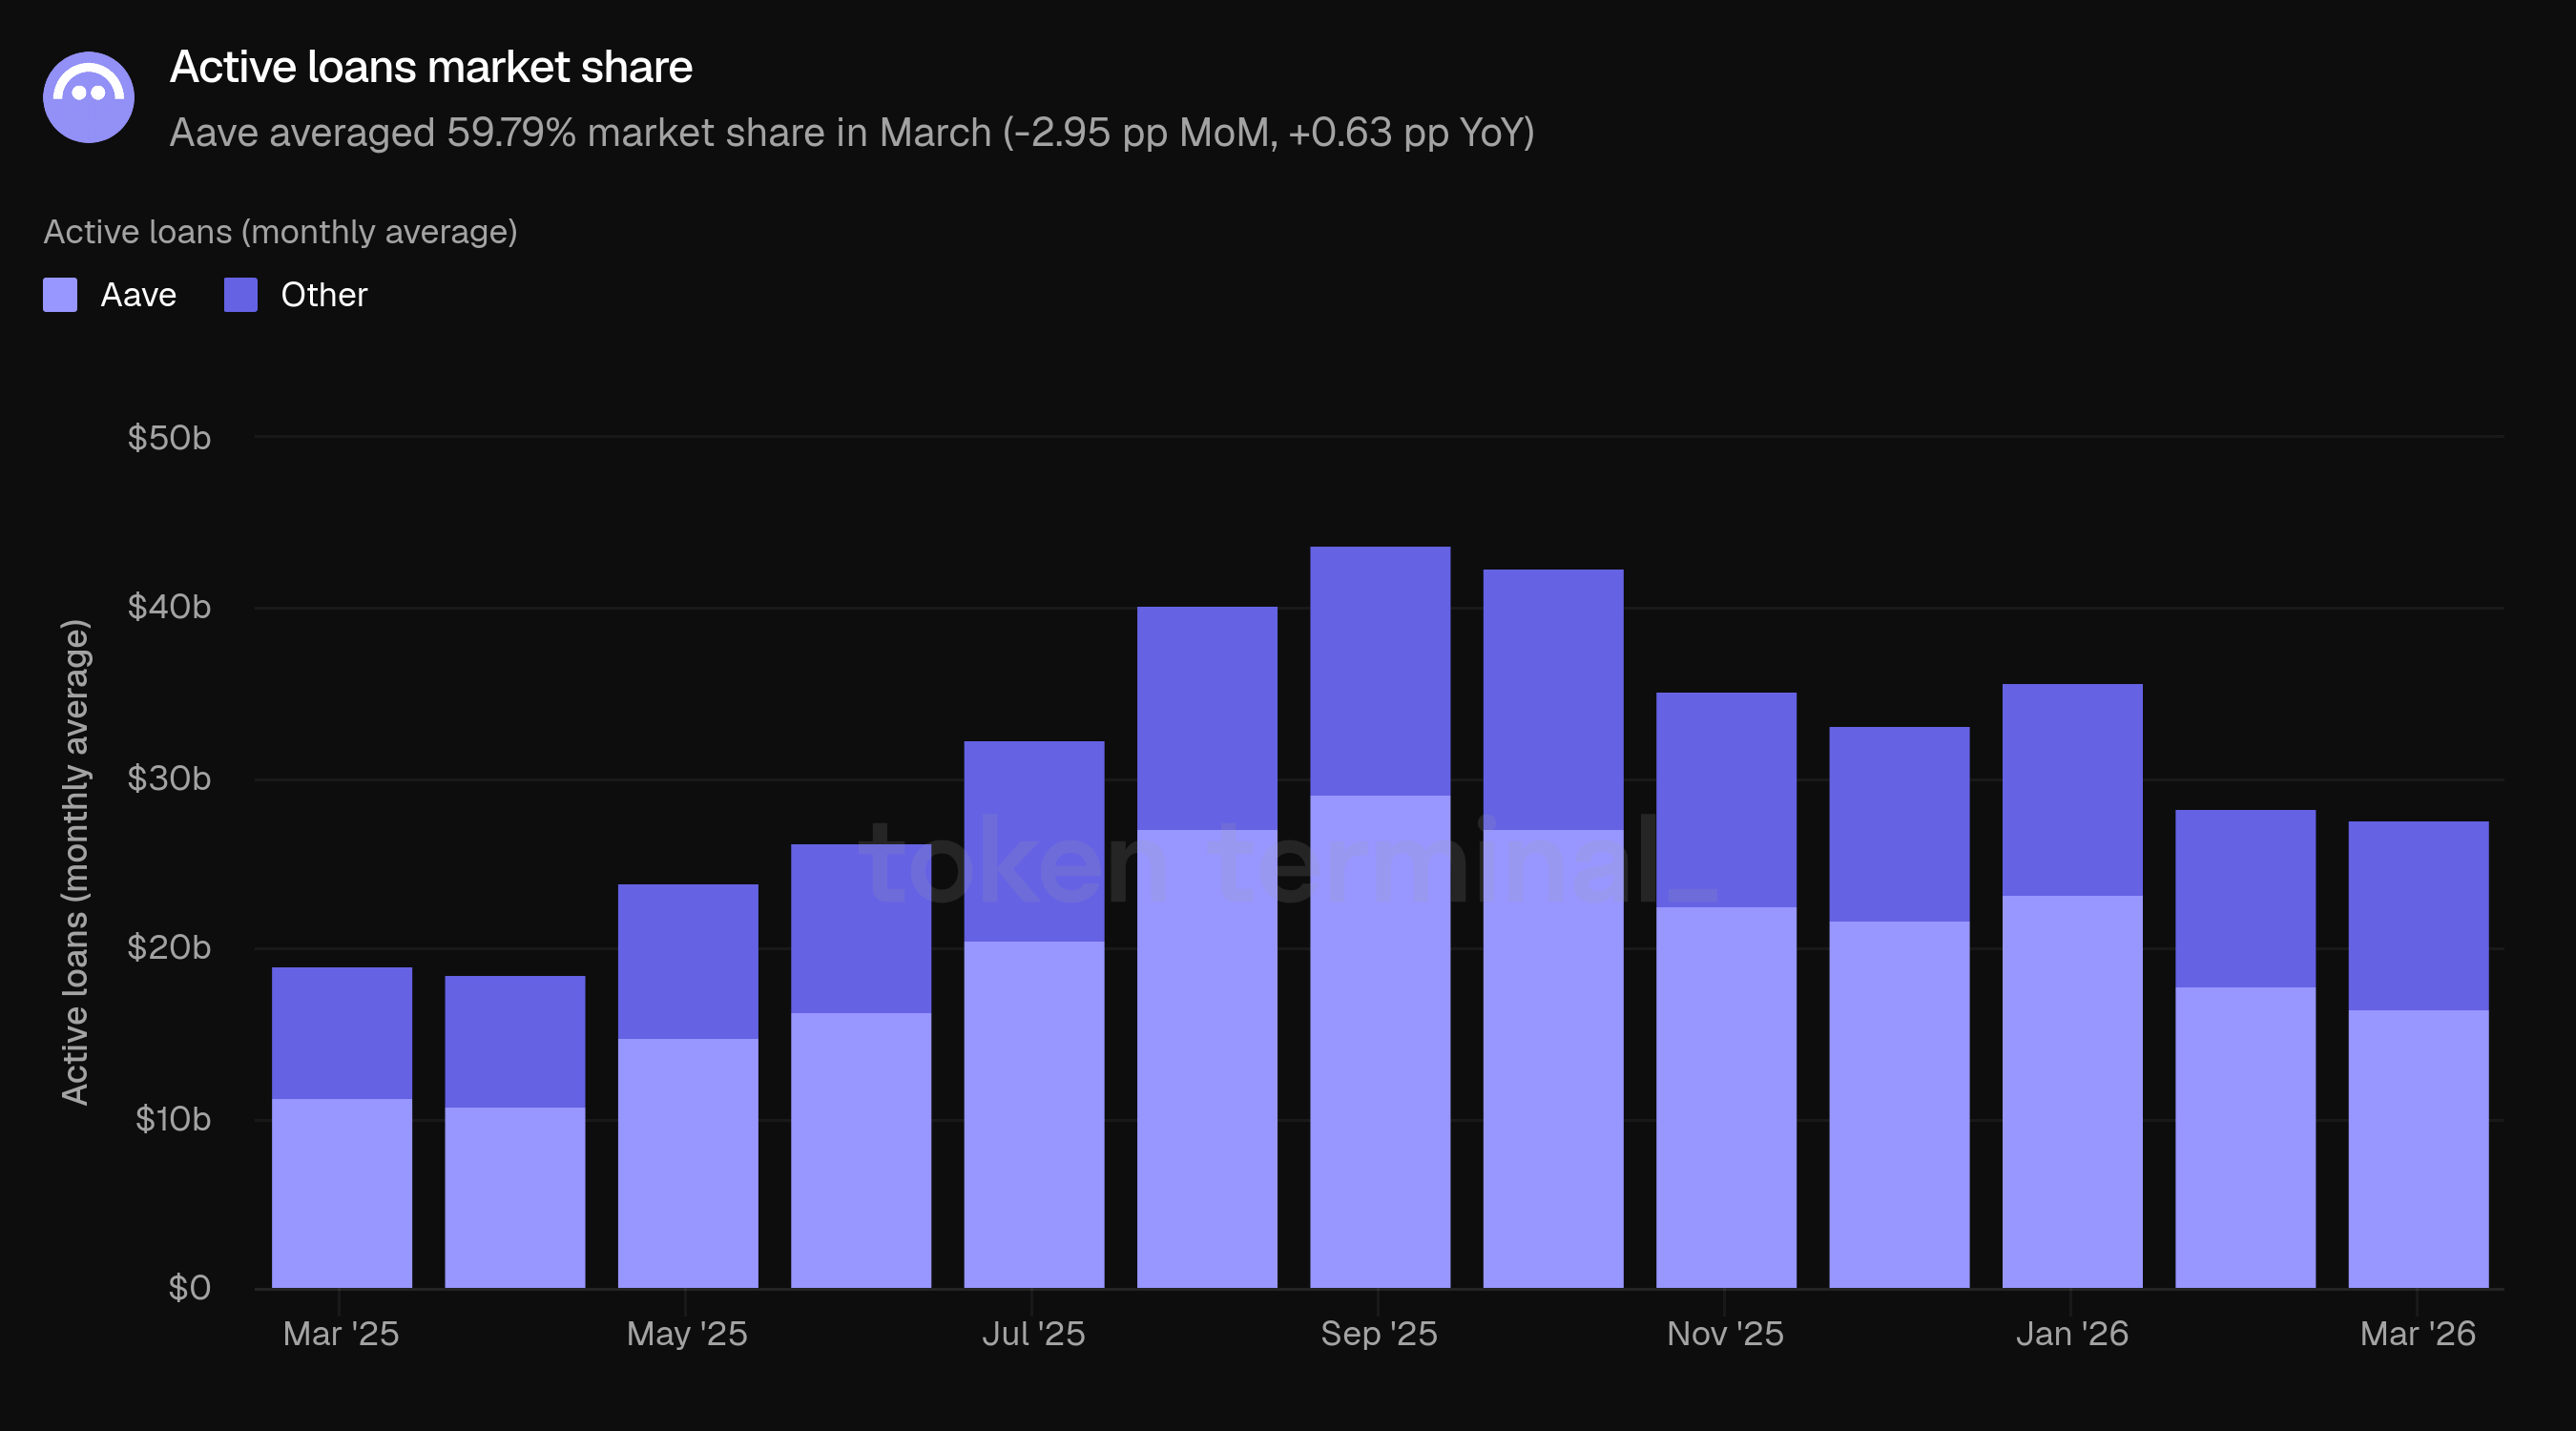
تقيس الحصة السوقية حصة Aave من القروض النشطة مقارنةً بمشاريع الإقراض الأخرى، بما في ذلك Morpho وFluid وKamino وSpark وMaple Finance وSilo Finance وEuler وCompound. بلغ متوسط الحصة السوقية لـ Aave في مارس 59.79%، بانخفاض 2.95 نقطة مئوية عن فبراير وارتفاع 0.63 نقطة مئوية عن مارس 2025.
انكمش السوق القابل للتحديد إجمالاً بشكل طفيف، من 28.36 مليار دولار إلى 27.68 مليار دولار، مع استمرار خفض الرافعة عبر قطاع الإقراض.
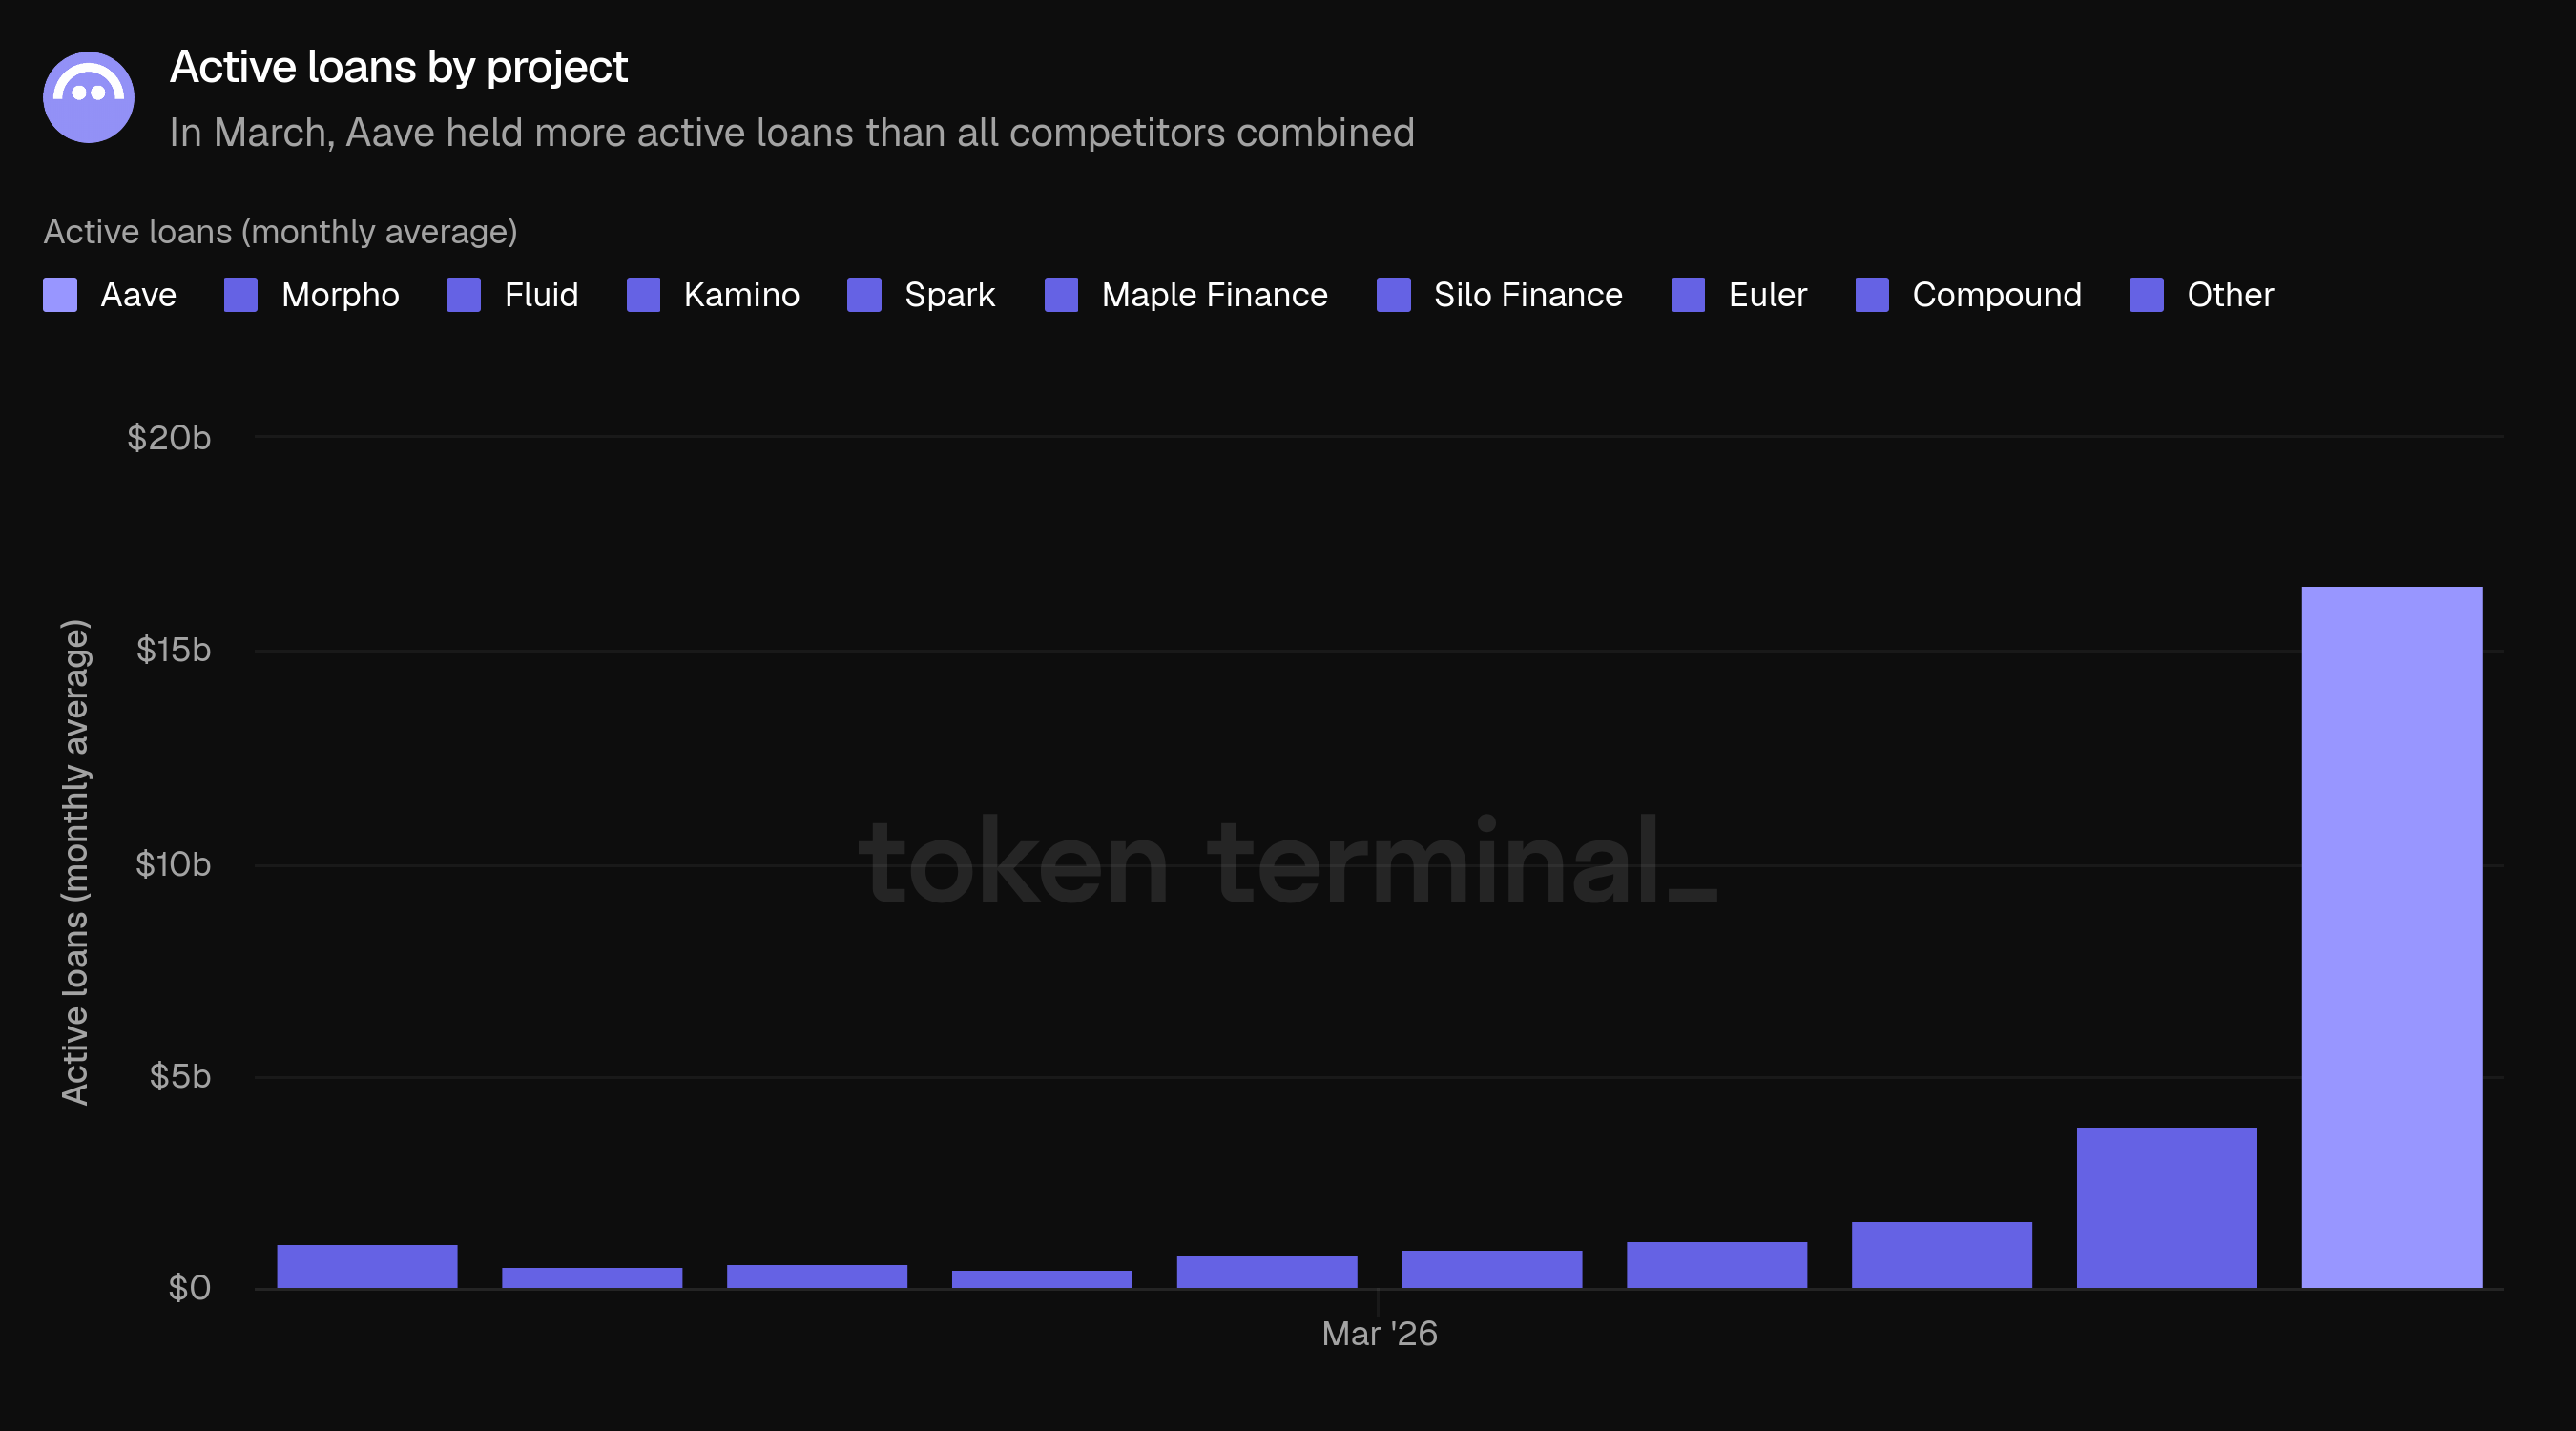
مع 16.55 مليار دولار من القروض النشطة مقابل إجمالي سوق قدره 27.68 مليار دولار، امتلك Aave قروضاً نشطة أكثر من جميع المنافسين الآخرين الذين تم تتبعهم مجتمعين. كان أقرب منافس Morpho عند 3.83 مليار دولار (13.8%)، تلاه Fluid عند 1.62 مليار دولار (5.9%)، Kamino عند 1.17 مليار دولار (4.2%)، Spark عند 973.4 مليون دولار (3.5%)، Maple Finance عند 817.4 مليون دولار (3.0%)، Euler عند 637.0 مليون دولار (2.3%)، Compound عند 547.9 مليون دولار (2.0%)، وSilo Finance عند 462.6 مليون دولار (1.7%).
8) القيمة السوقية لـ GHO & حجم التحويل
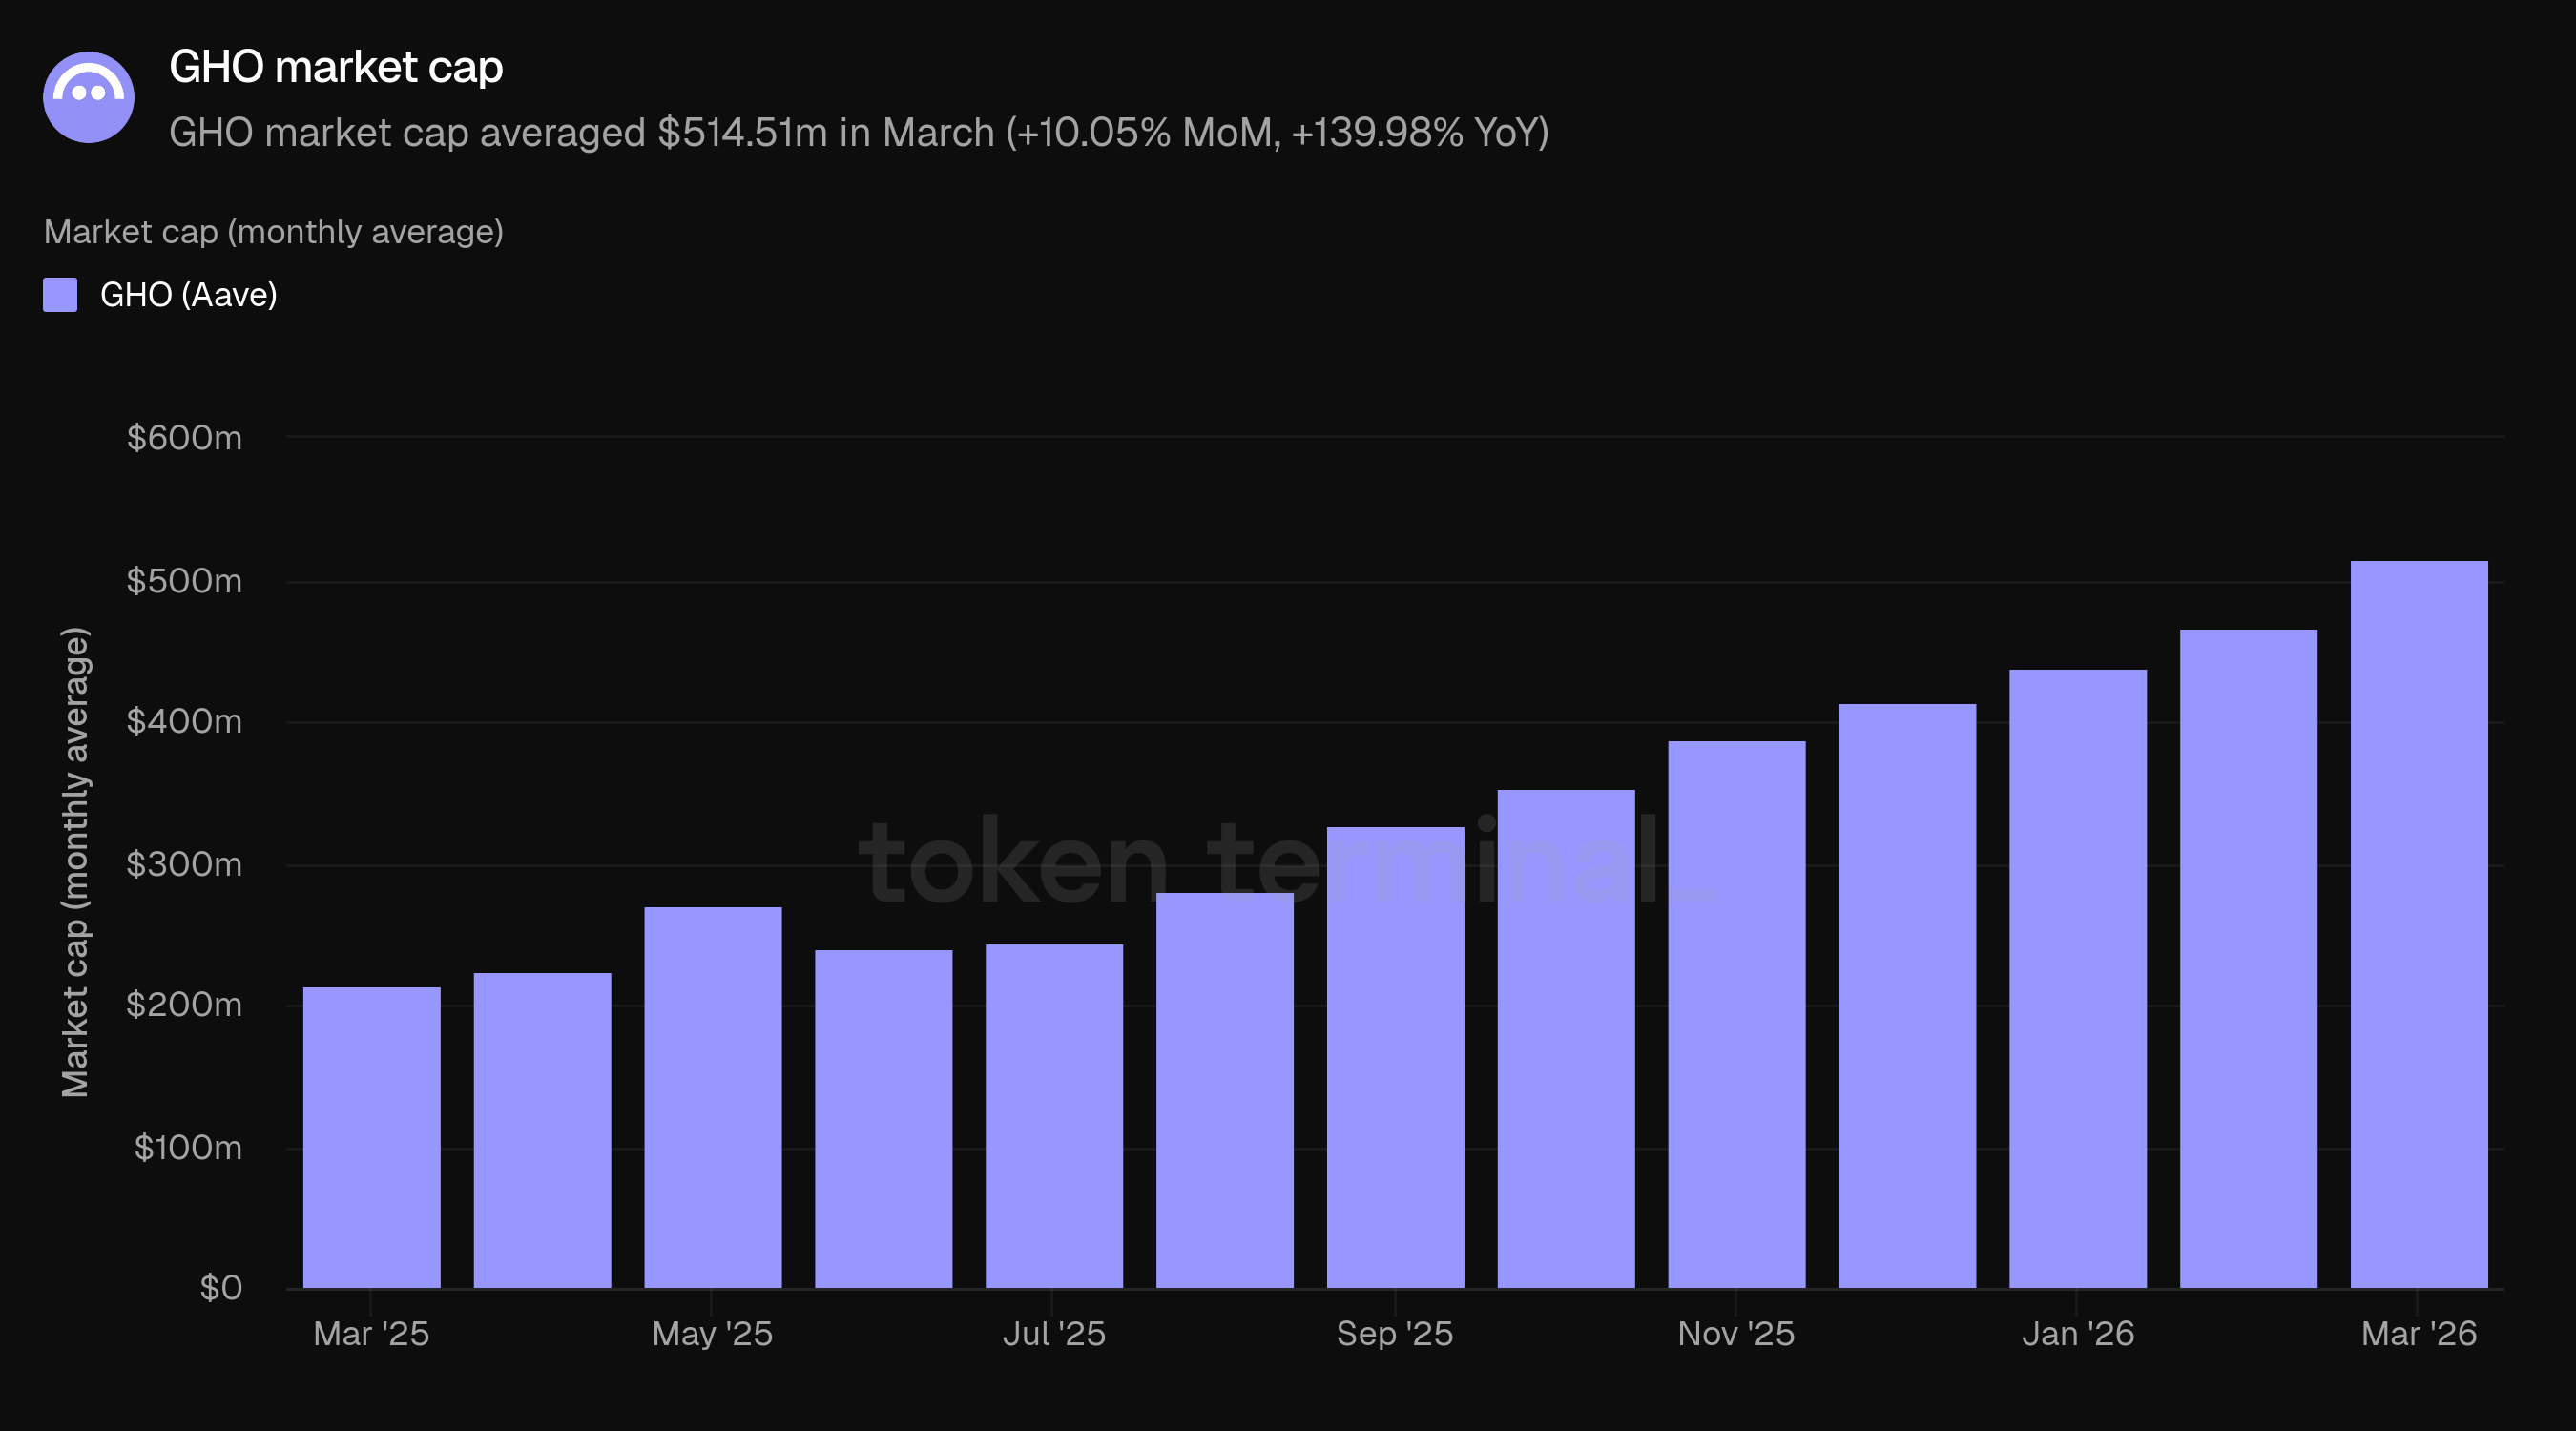
تقيس القيمة السوقية لـ GHO القيمة السوقية المتداولة لـ GHO، العملة المستقرة اللامركزية الأصلية في Aave. يتم سك GHO من قبل المقترضين باستخدام ضمانات Aave الخاصة بهم، لذلك تعكس القيمة السوقية للـGHO كلًا من طلب استخدام العملة المستقرة واعتماد أسواق إقراض Aave. بلغ متوسط القيمة السوقية لـ GHO في مارس 514.51 مليون دولار، بزيادة 10.05% عن فبراير (467.53 مليون دولار) وبزيادة 139.98% عن مارس 2025 (214.40 مليون دولار). تجاوزت GHO عتبة 500 مليون دولار لأول مرة خلال مارس.
نمت GHO في كلٍ من فبراير ومارس بينما انخفضت أو تطبعت مؤشرات TVL والاقتراض النشط والرسوم والإيراد. شكلت GHO 10.65% من إيراد مارس عبر وحدة استقرار GHO وفائدة على الاقتراضات المضمونة بـ GHO، ما يجعلها مساهماً مهماً ومتنامياً في دخل الـDAO.
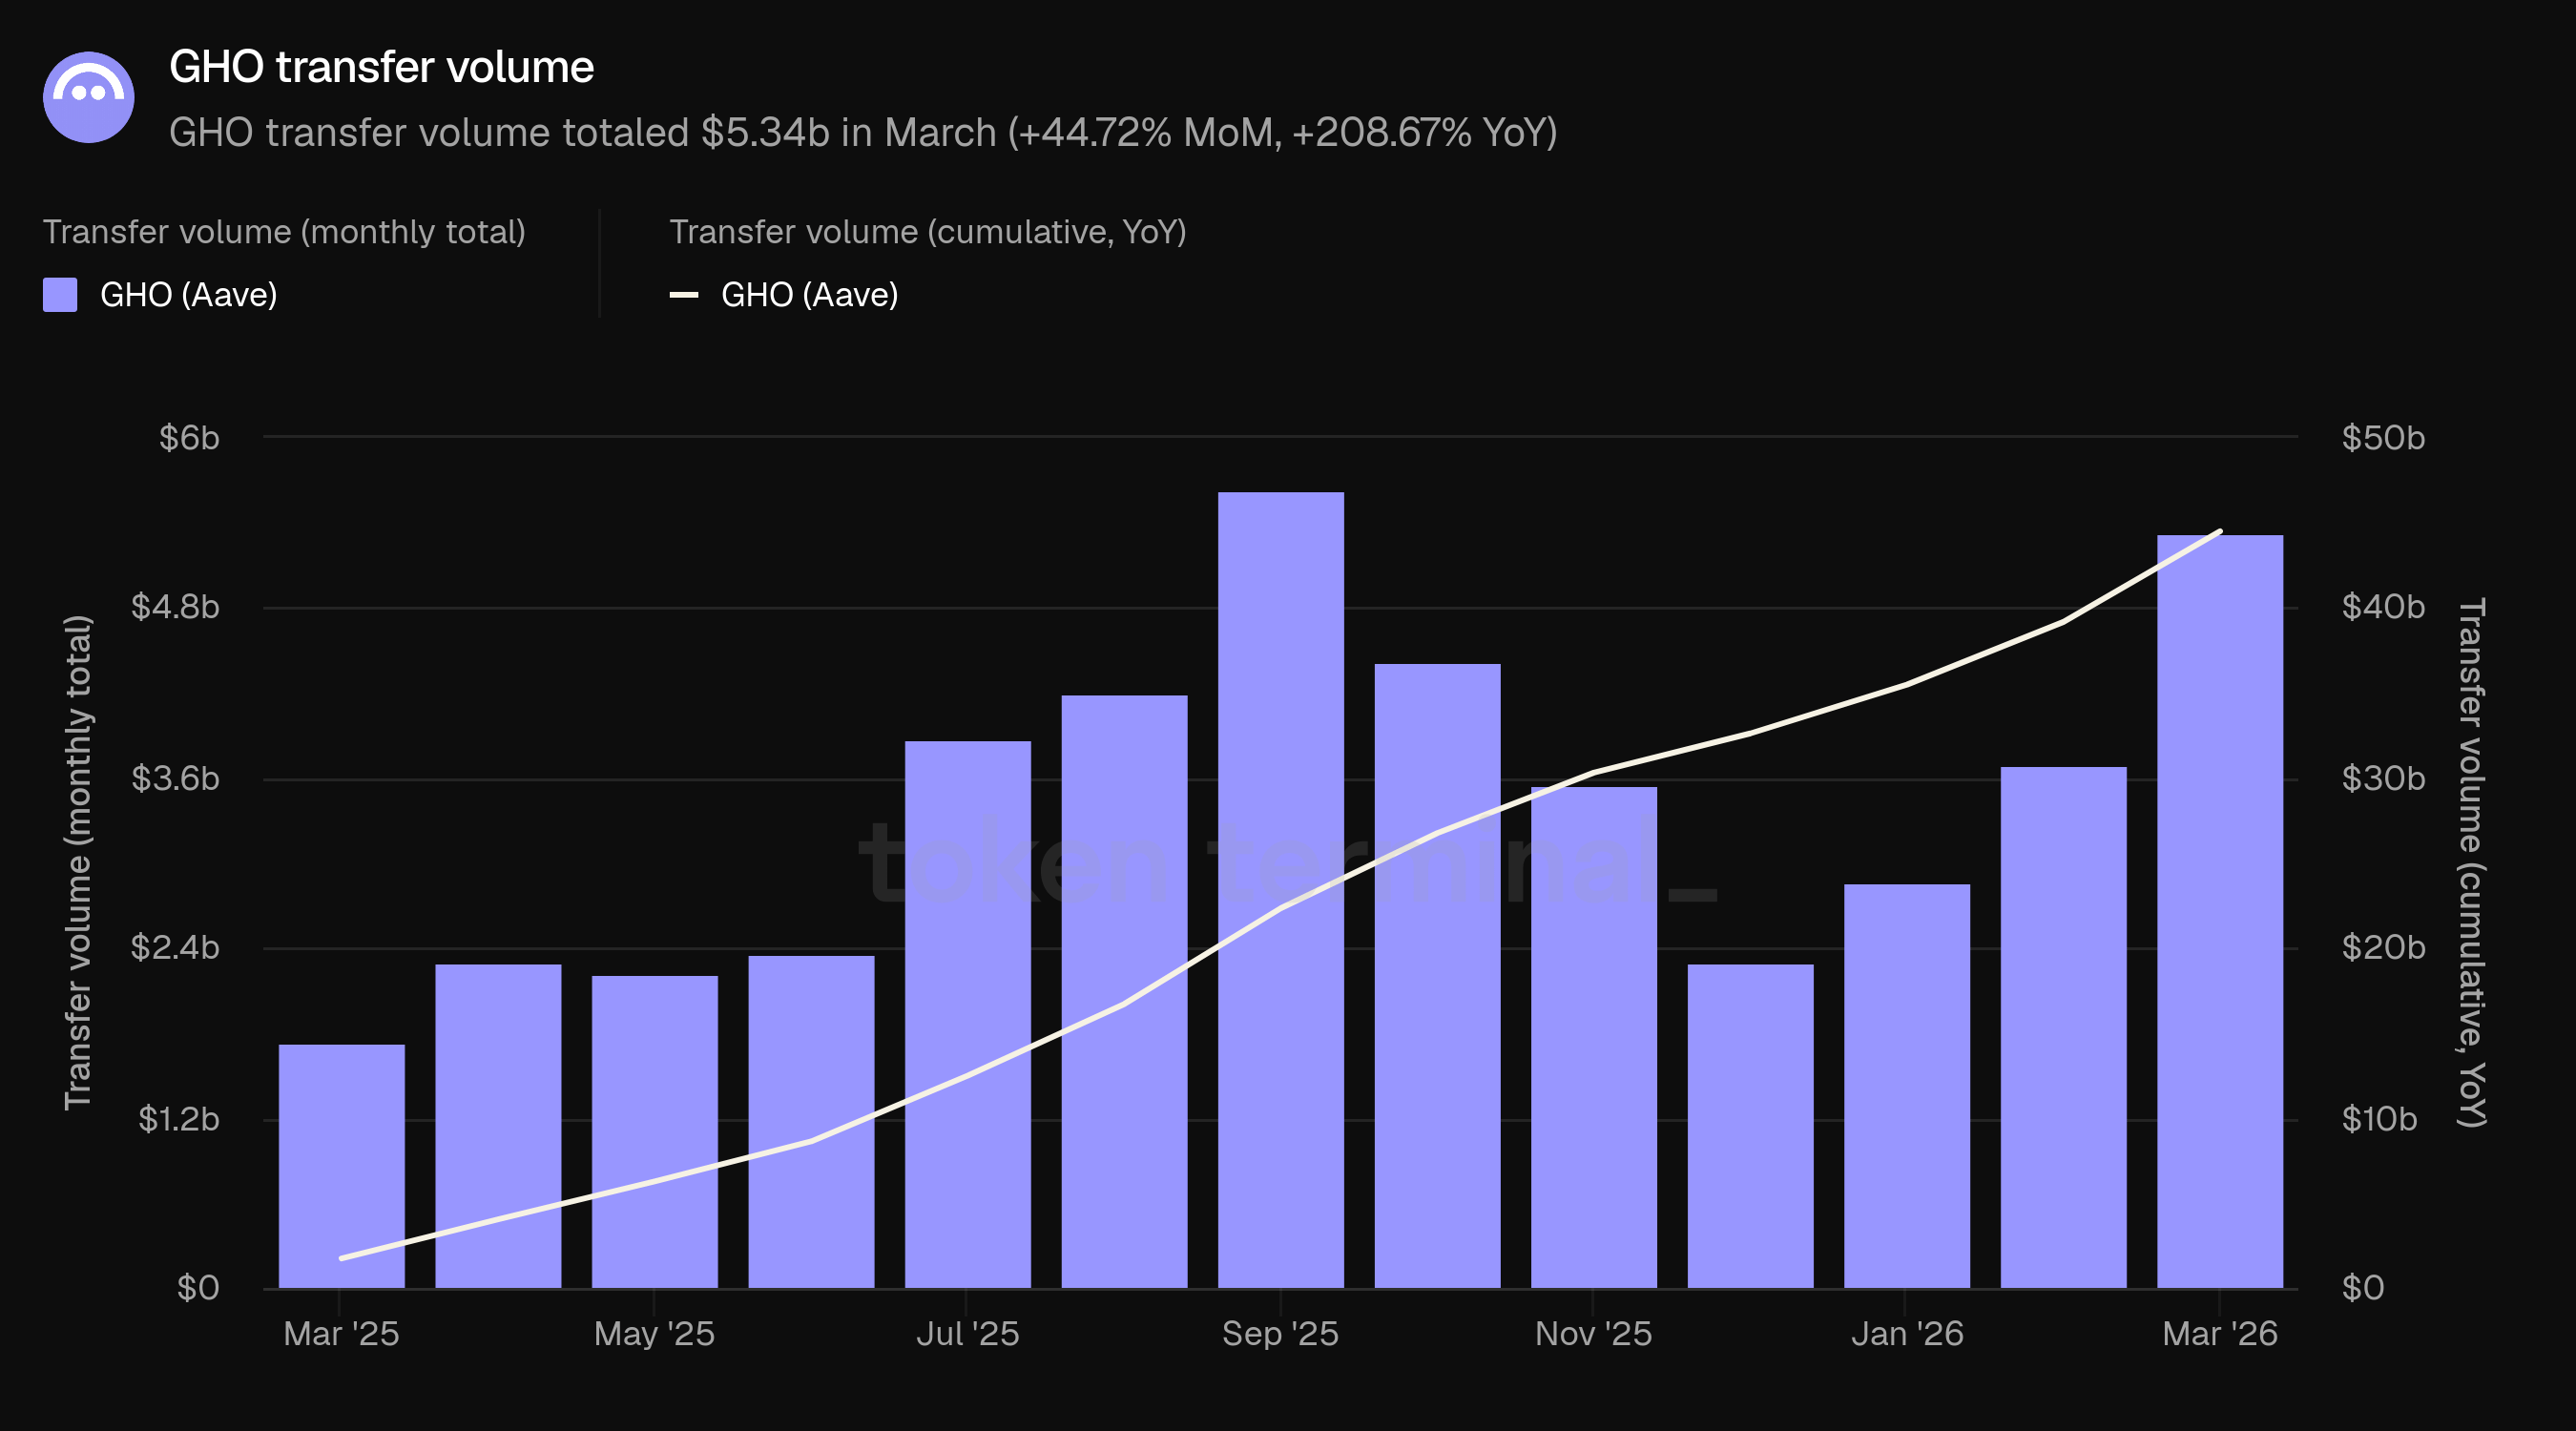
يقيس حجم تحويل GHO إجمالي القيمة بالدولار الأمريكي لـ GHO المحوّل onchain خلال فترة زمنية محددة. بلغ حجم التحويل في مارس 5.34 مليار دولار، بزيادة قدرها 44.72% مقارنة بـ 3.69 مليار دولار في فبراير، وبزيادة قدرها 208.67% مقارنة بـ 1.73 مليار دولار في مارس 2025. كان مارس هو ثاني أعلى شهر على الإطلاق، وهو يقترب من ذروة سبتمبر 2025 عند 5.63 مليار دولار. انخفض حجم التحويل خلال أواخر 2025 بالتزامن مع نشاط السوق الأوسع، لكنه عاد للارتفاع بقوة في الربع الأول 2026، حيث تضاعف حجم مارس أكثر من الضعف سنوياً حتى مع نمو القيمة السوقية لـ GHO بوتيرة أبطأ. يشير التباين بين نمو حجم التحويل (+208.67% سنوياً) ونمو القيمة السوقية (+139.98% سنوياً) إلى زيادة السرعة: يتم تداول كل وحدة من GHO بشكل أكثر تكراراً.
9) Aave Horizon
Aave Horizon هو سوق إقراض مُصرّح به للأصول الواقعية المُمثلة كرموز، تم إطلاقه في أغسطس 2025. ينشر المقترضون المؤسسيون أوراقاً مالية مُرمّزة كتوكنات كضمان ويقترضون عملات مستقرة. ينقسم جانب الإمداد: يمكن لأي شخص إيداع عملات مستقرة لكسب عائد (بدون إذن)، بينما تكون أصول الضمان مُصرّحاً بها، ويتم إدخالها عبر مُصدري التوكننة الذين يتولون إجراءات KYC وAML للمشاركين المؤسسيين. يؤدي Horizon وظيفة مميزة استراتيجياً كجسر بين سيولة DeFi بدون إذن ورأس المال المؤسسي المُنظم.
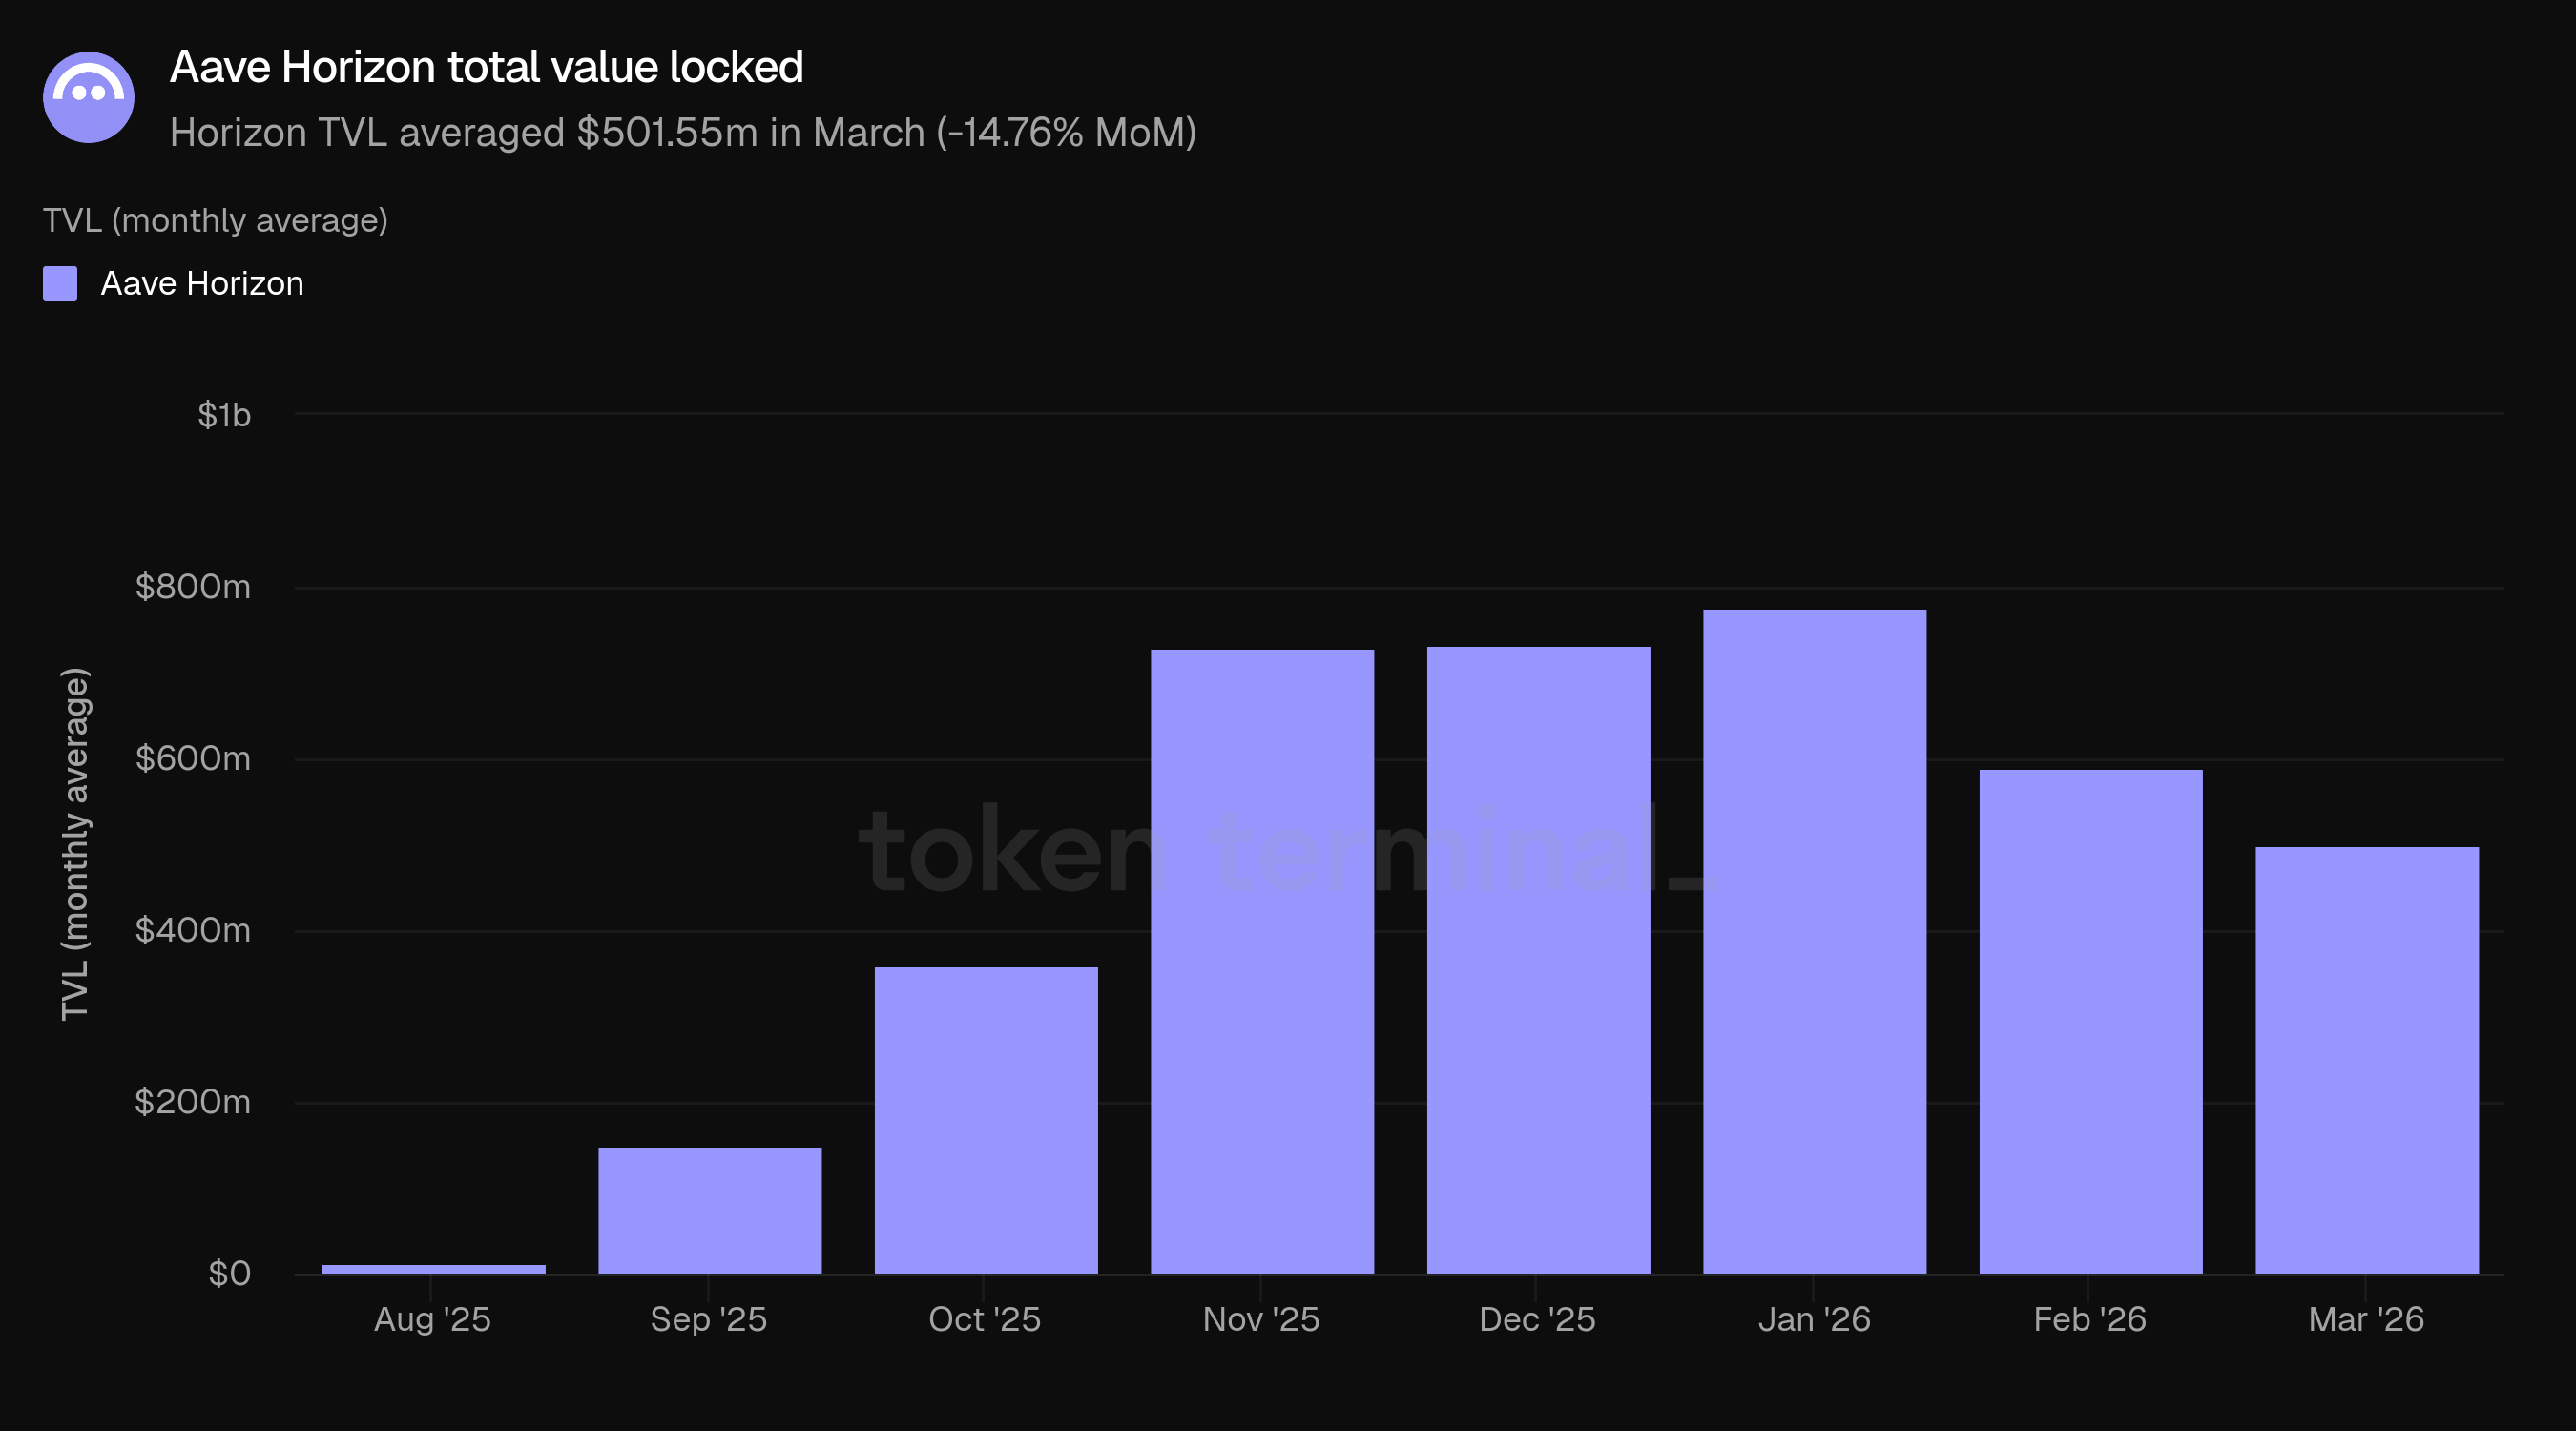
تقيس إجمالي القيمة المقفلة لـ Horizon إجمالي القيمة بالدولار الأمريكي للضمان المودع في Aave Horizon وللّقروض القائمة. بلغ متوسط TVL الخاص بـ Horizon في مارس 501.55 مليون دولار، بانخفاض 14.76% عن فبراير (588.40 مليون دولار). بلغ TVL في Horizon ذروته عند 775.95 مليون دولار في يناير 2026 وتراجع خلال الشهرين الماضيين. نما Horizon بسرعة من إطلاقه في أغسطس 2025 (14.30 مليون دولار) حتى يناير، وكانت هذه المسار متزامنة مع التوسع الأوسع في نشاط الأصول المرمّزة على السلسلة.
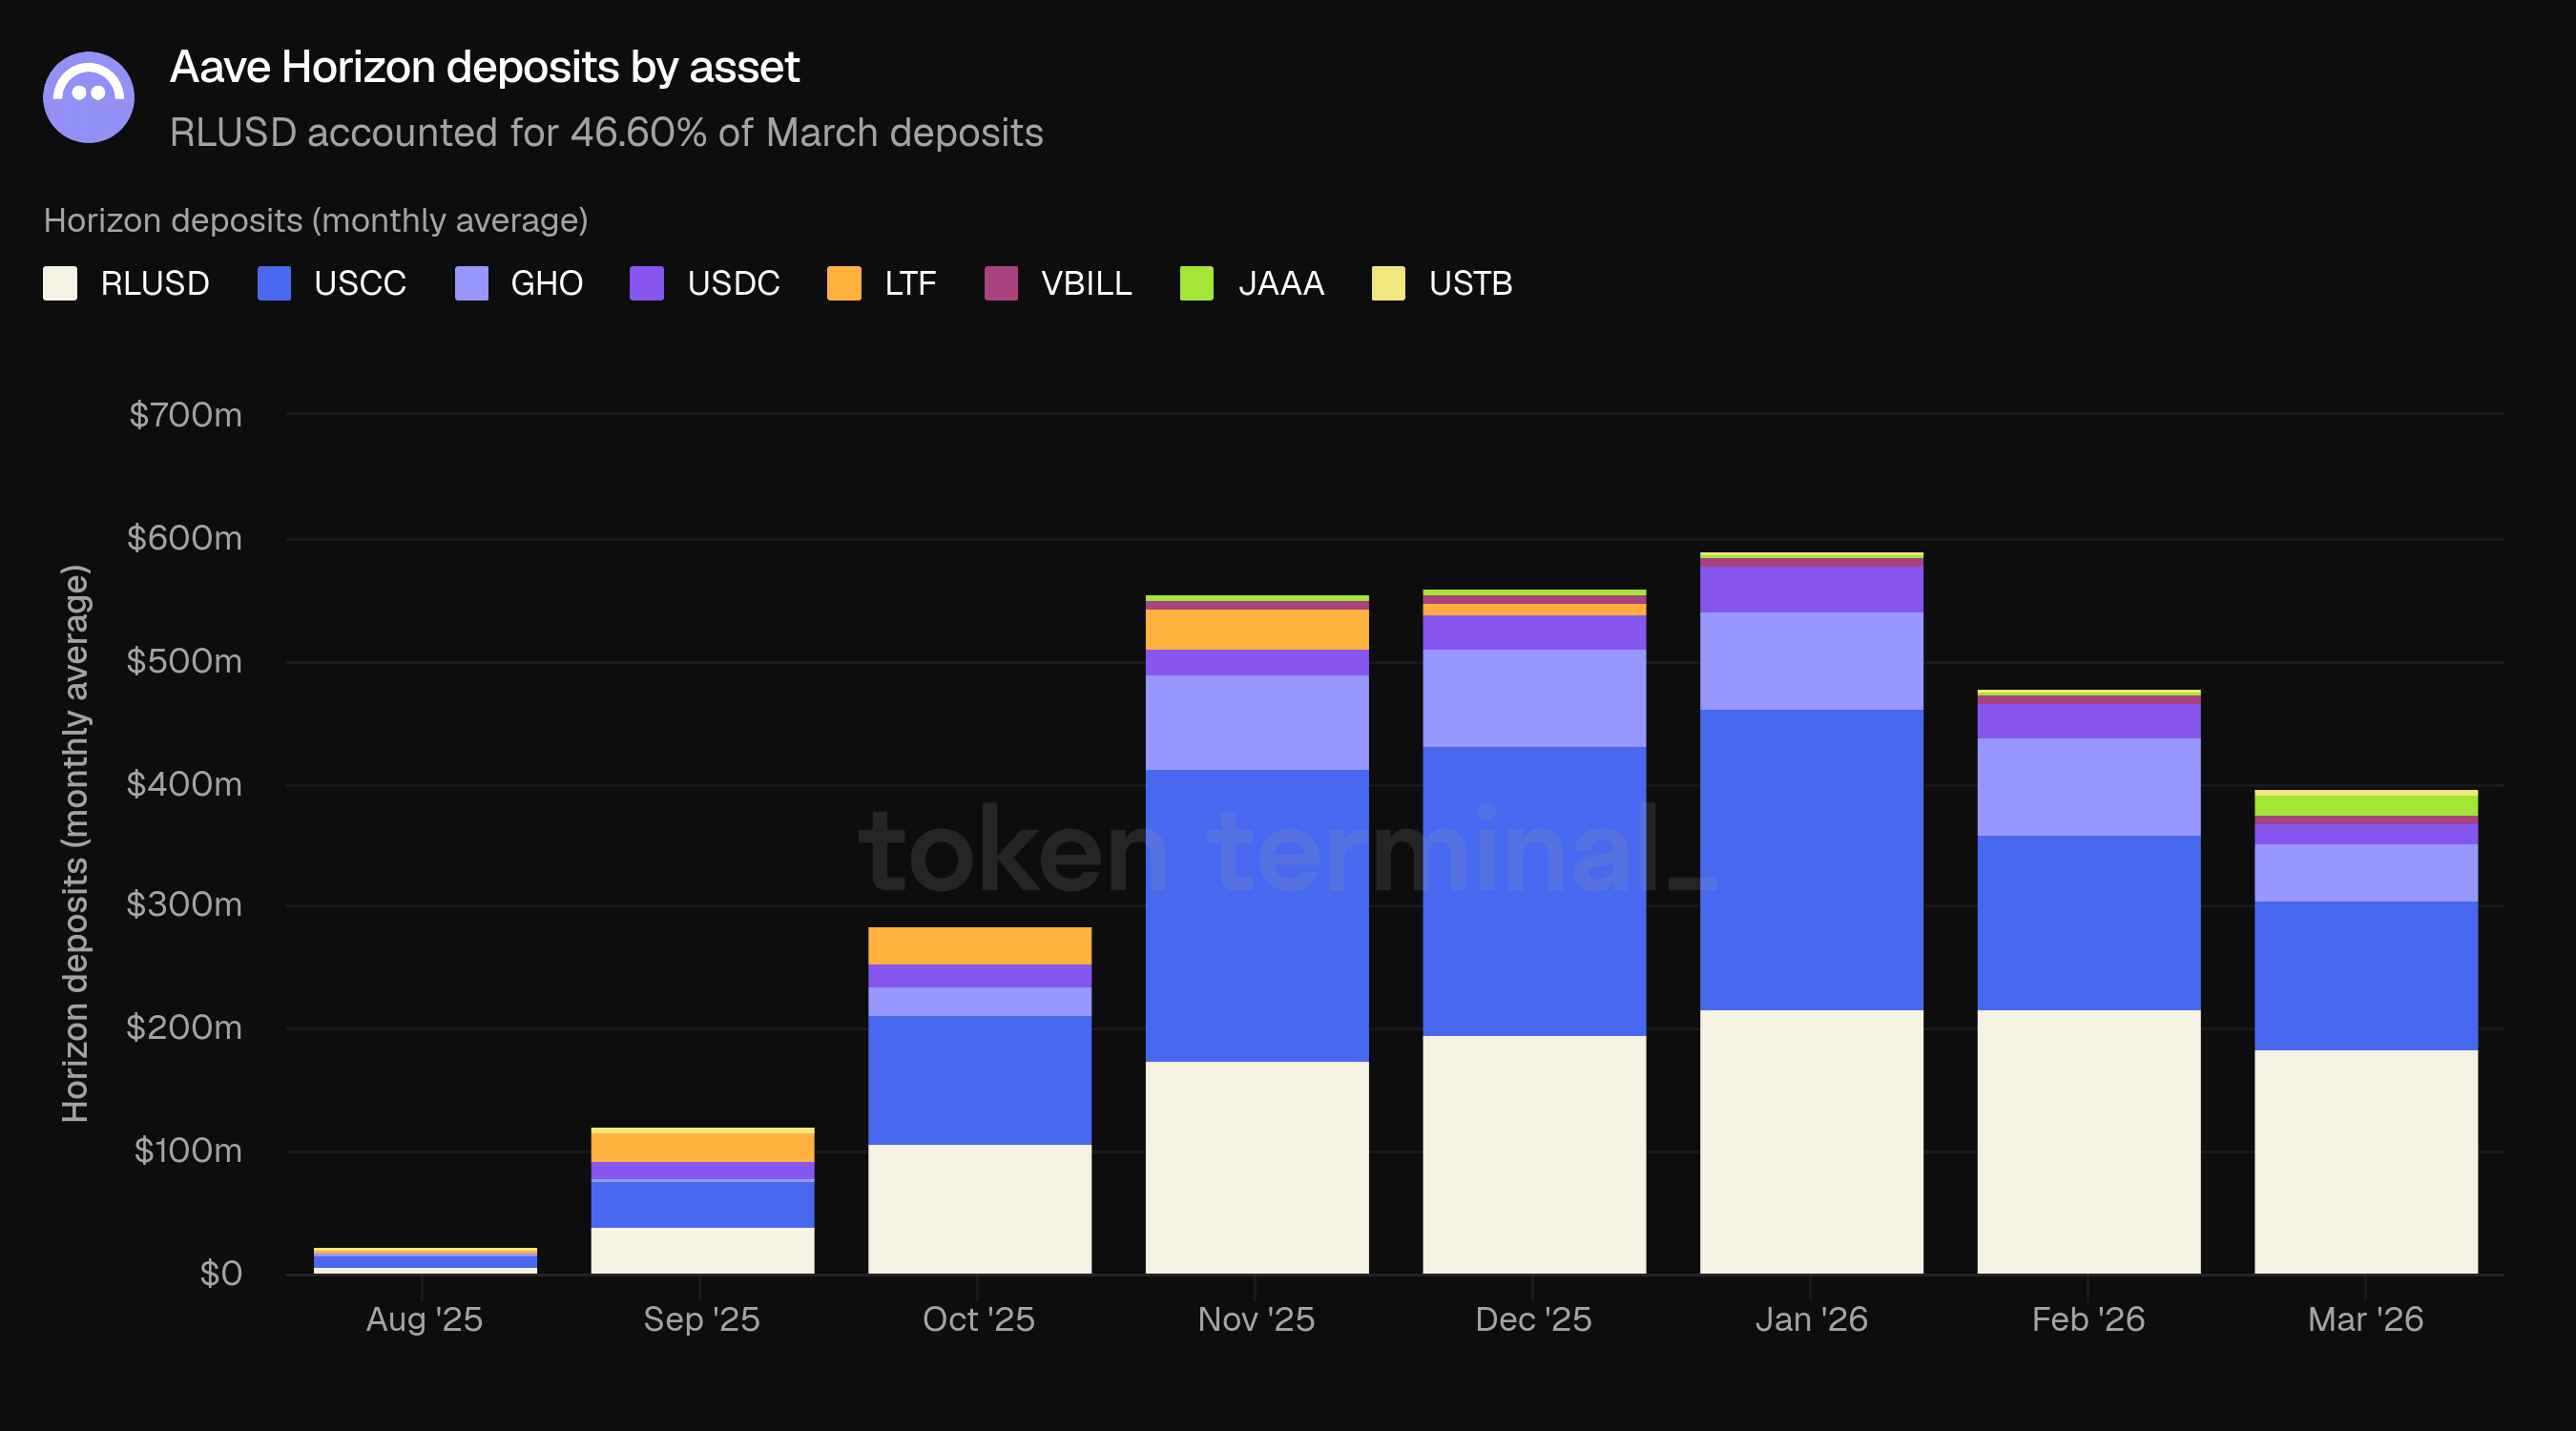
تقيس ودائع Horizon إجمالي القيمة بالدولار الأمريكي للأصول المُوردة إلى أسواق Horizon. بلغ متوسط الودائع في مارس 395.50 مليون دولار، بانخفاض 17.13% عن فبراير (477.24 مليون دولار). تتكون الودائع من نوعين: إمداد عملات مستقرة بدون إذن (RLUSD وGHO وUSDC) وضمان RWA مُصرّح به تُودعه جهات استثمار مؤسسية عبر مُصدري التوكننة (USCC وJAAA وVBILL).
كانت RLUSD أكبر أصل إيداع بـ 184.30 مليون دولار (46.60%)، تليها USCC بـ 120.95 مليون دولار (30.58%)، ثم GHO بـ 46.37 مليون دولار (11.72%)، وJAAA بـ 17.82 مليون دولار (4.51%)، وUSDC بـ 16.66 مليون دولار (4.21%)، وVBILL بـ 6.25 مليون دولار (1.58%). شكلت العملات المستقرة مجتمعة 62.54% من الودائع (247.33 مليون دولار)، بينما شكل ضمان RWA المُصرّح به 37.47% (148.18 مليون دولار). كانت USCC أكبر أصل من أصول RWA المصرّح بها. كان انخفاض الودائع واسع النطاق، حيث انخفض كل من عرض العملات المستقرة وضمانات RWA: انخفضت RLUSD من 216.25 مليون دولار إلى 184.30 مليون دولار (-14.78%)، وUSCC من 143.75 مليون دولار إلى 120.95 مليون دولار (-15.86%)، وGHO من 79.59 مليون دولار إلى 46.37 مليون دولار (-41.74%).
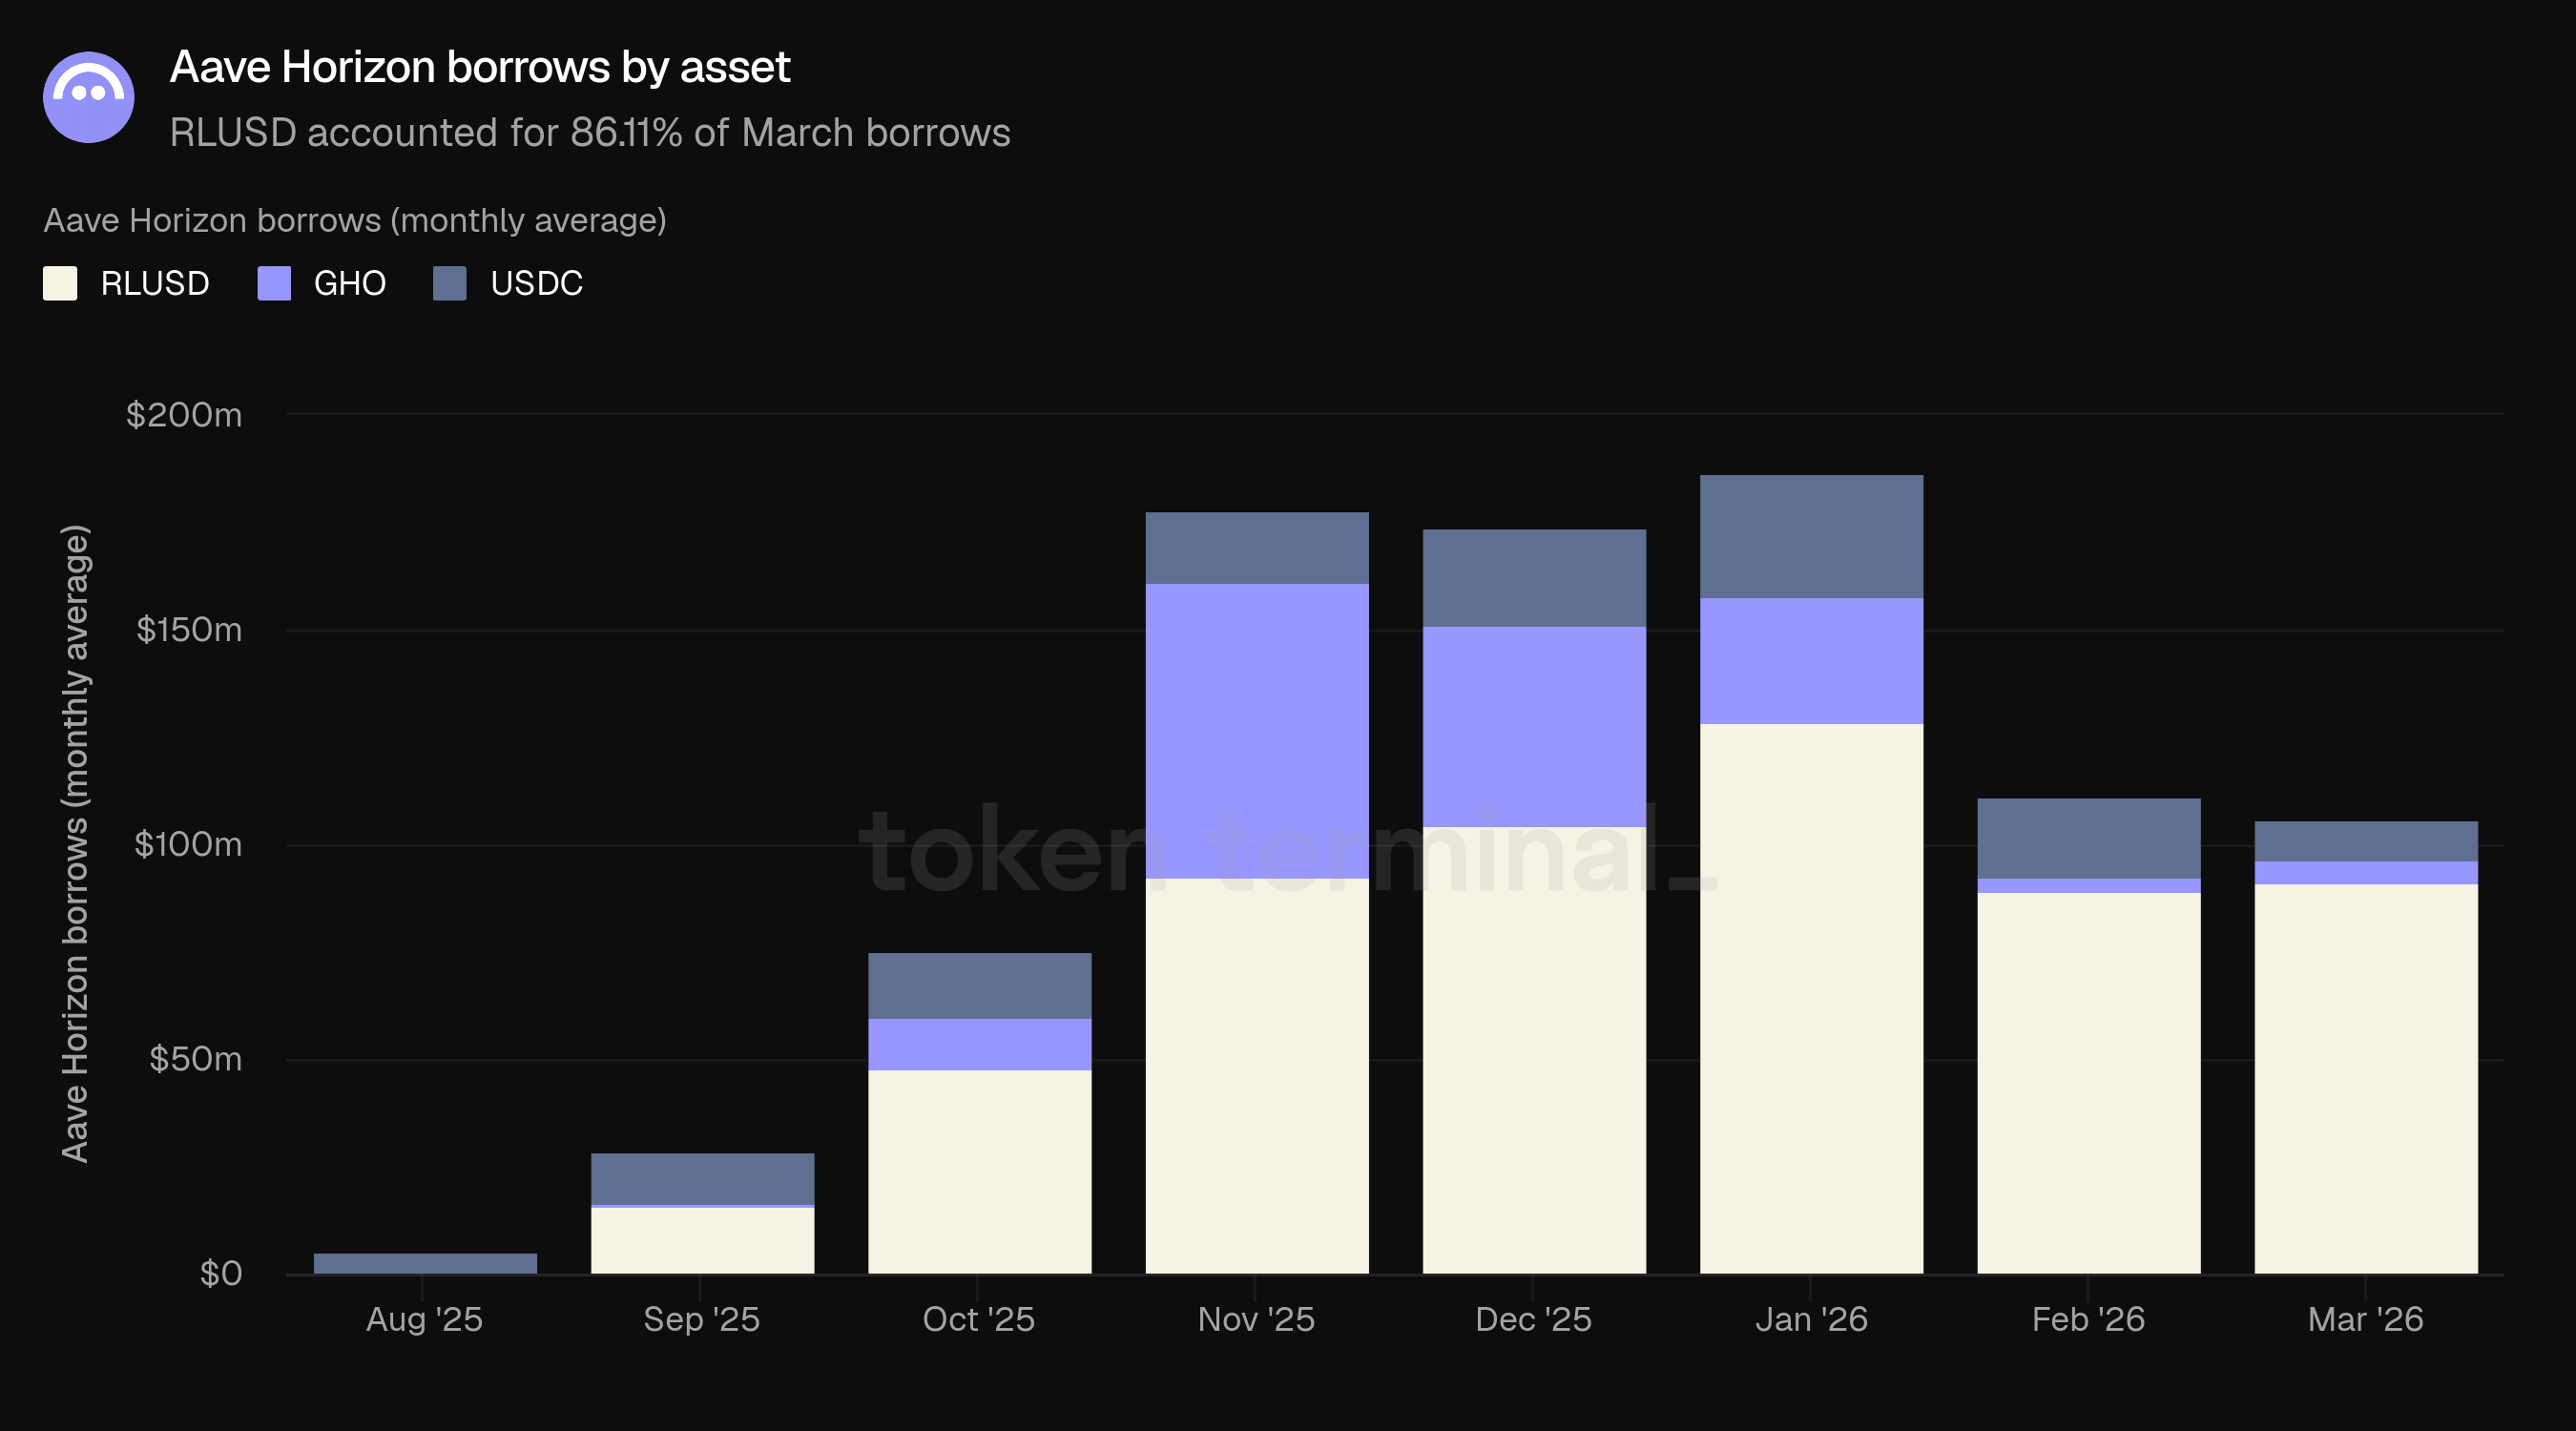
تقيس قروض Horizon إجمالي القيمة بالدولار الأمريكي للـعملات المستقرة المقترضة مقابل الضمان في أسواق Horizon. بلغ متوسط القروض في مارس 106.05 مليون دولار، بانخفاض 4.60% عن فبراير (111.15 مليون دولار). تتوفر ثلاث عملات مستقرة للإقراض: RLUSD (91.43 مليون دولار، 86.22%)، وUSDC (9.56 مليون دولار، 9.01%)، وGHO (5.06 مليون دولار، 4.77%). بلغت القروض ذروتها عند 186.64 مليون دولار في يناير 2026.
انخفضت عمليات الاقتراض بدرجة أقل بكثير من الودائع (-4.60% مقابل -17.72%)، ما يشير إلى أن طلب الاقتراض في Horizon ظل قائماً حتى مع تقلص جانب الإمداد. ارتفع الاستخدام (الاقتراض كنسبة من TVL) من 18.89% في فبراير إلى 21.14% في مارس.
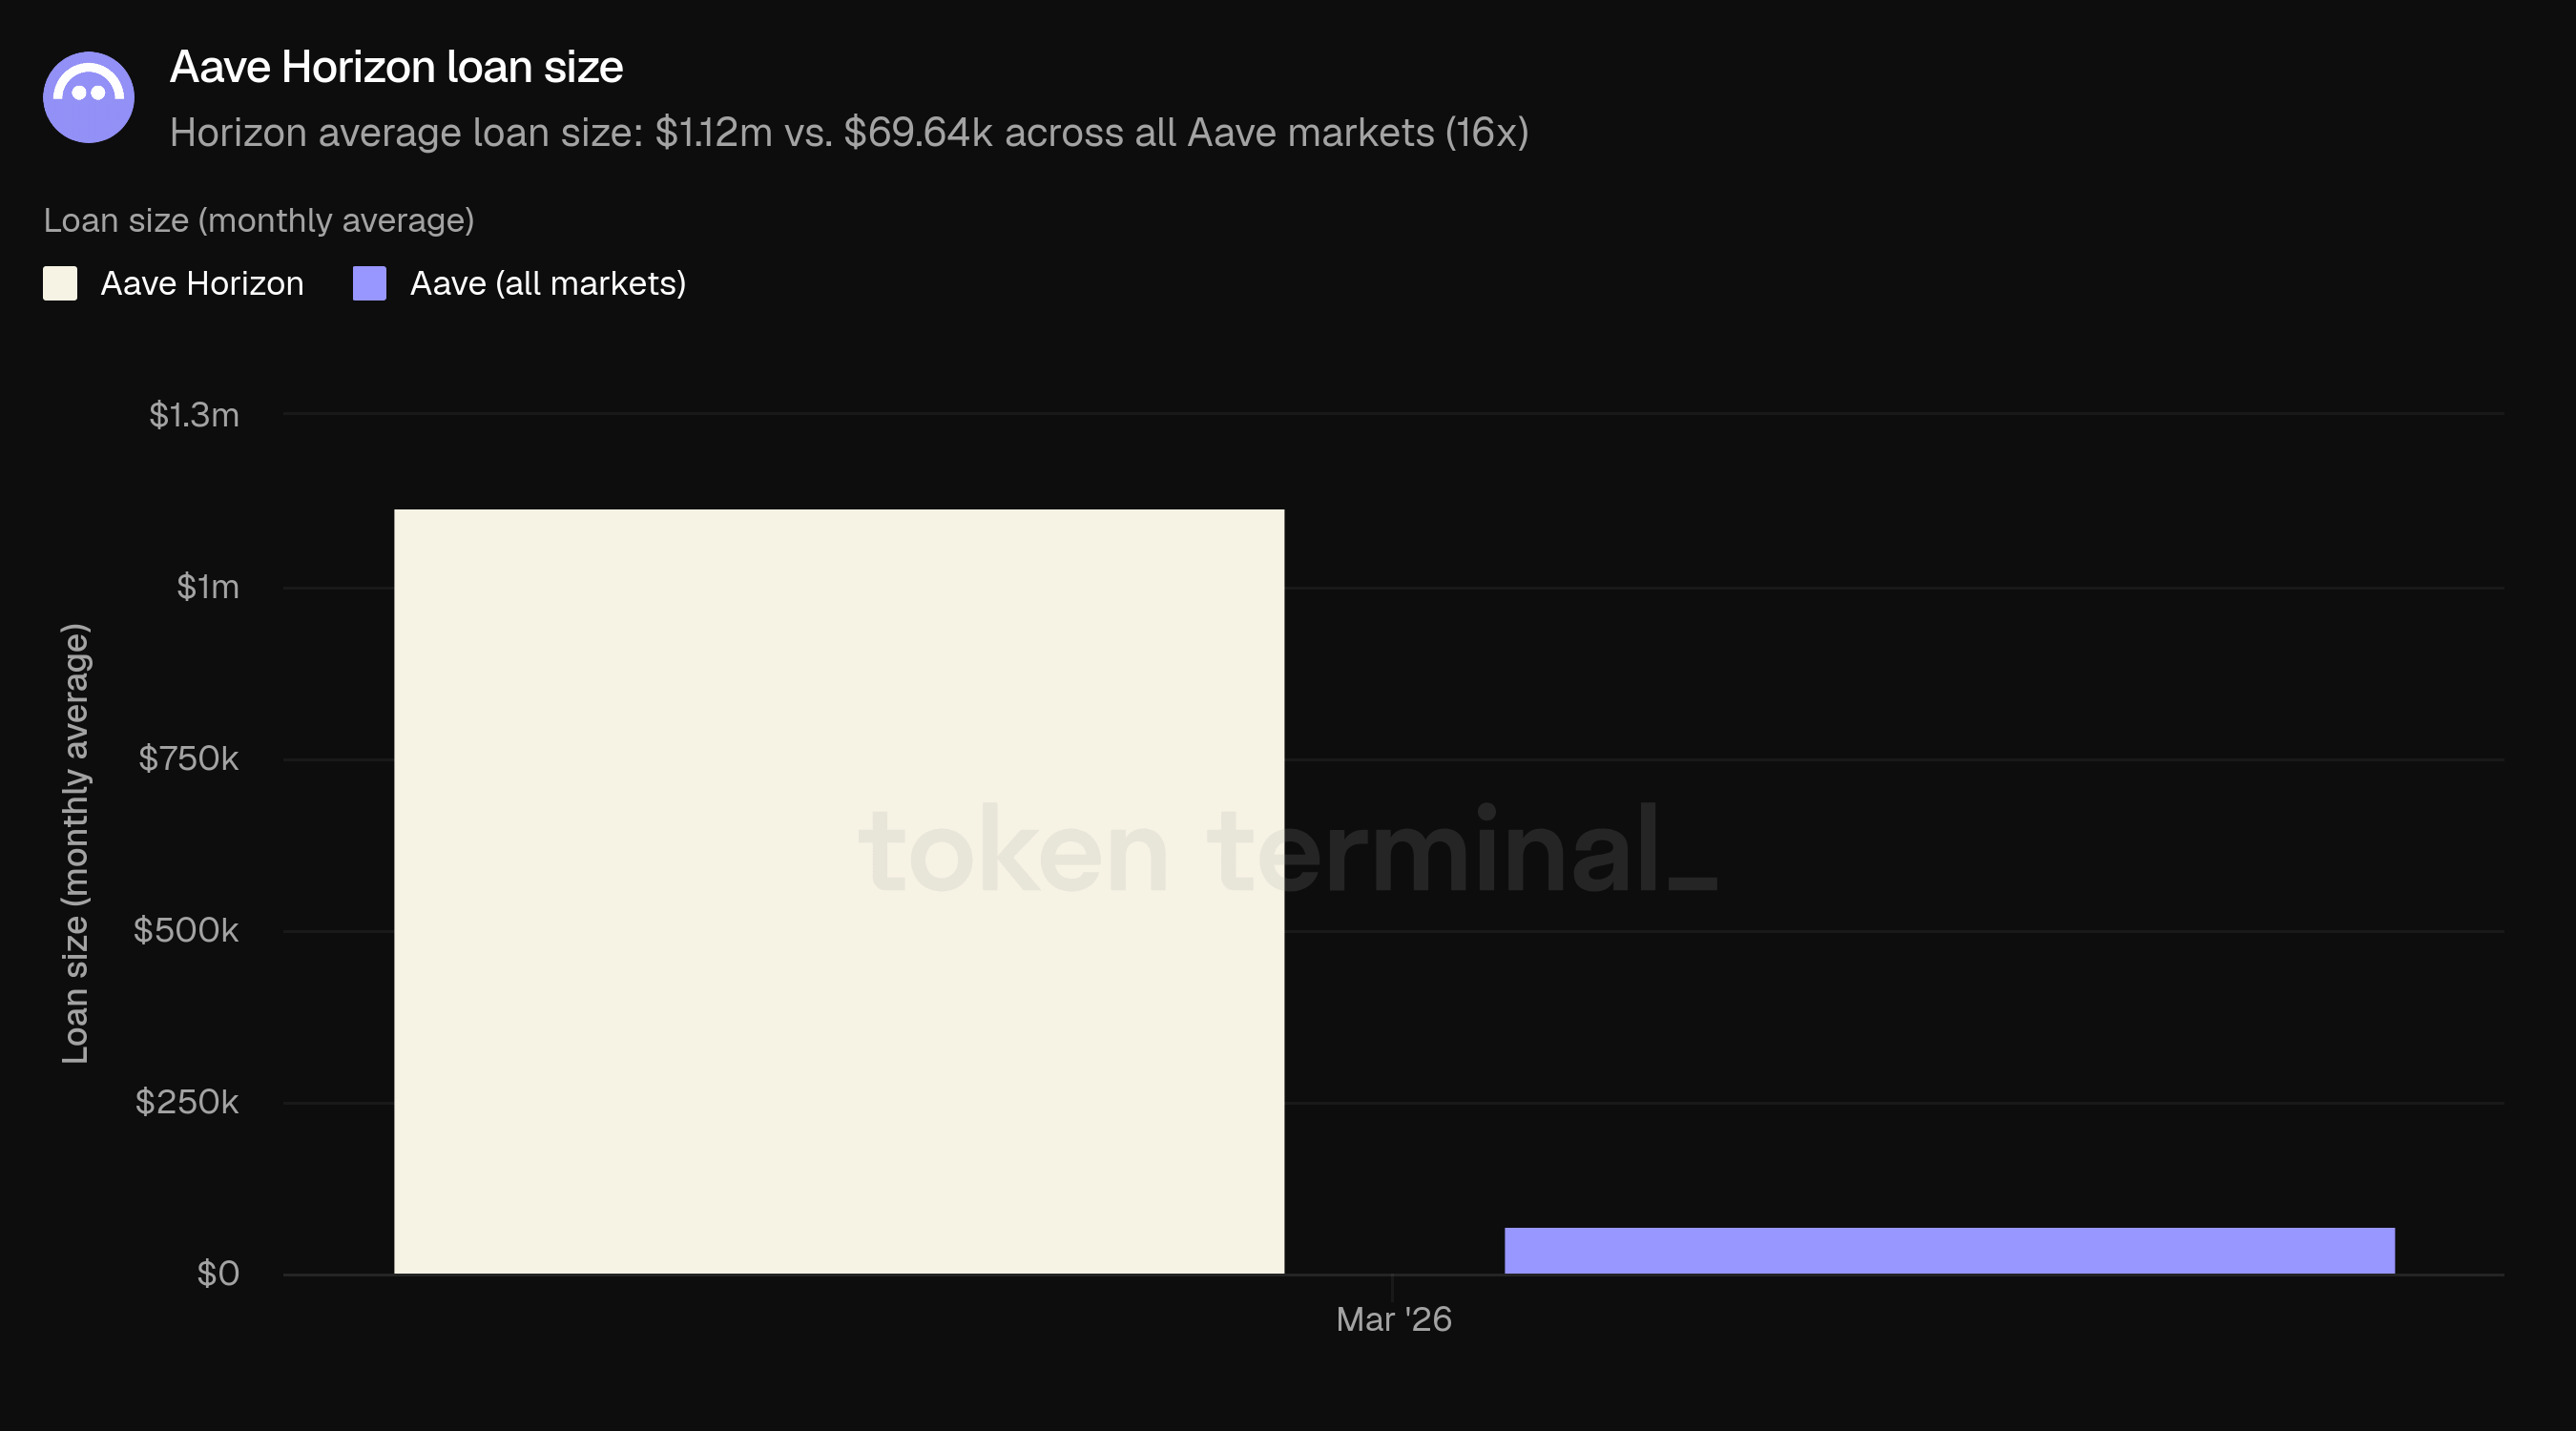
حجم القرض يقيس متوسط القيمة بالدولار الأمريكي للديون القائمة لكل مقترض. في مارس، بلغ متوسط قرض Horizon 1.118 مليون دولار، مقارنة بـ 69.641 ألف دولار عبر جميع أسواق Aave، بفارق 16x. وهذا يتوافق مع دور Horizon كمكان لاقتراض على نطاق مؤسسي مقابل ضمان مُصرّح به، مقابل نشاط التجزئة وDeFi الأصلي الذي يميز أسواق الإقراض الأساسية.
10) النظرة المستقبلية
ترتكز خارطة طريق Aave القريبة على بناء V4 وتوسيع طبقة تطبيقاتها. تم إطلاق V4 على Ethereum في 30 مارس مع استراتيجية اقتراض افتراضية تدعم ضمانات ERC-20؛ ومن المخطط وضع استراتيجيات إضافية تستهدف حالات استخدام مؤسسية خلال بقية عام 2026، كما ورد خلال البث المباشر للربع الأول. ومن المتوقع أن يصل تطبيق Aave، الموجود حالياً في قائمة انتظار iOS، إلى الإصدار الكامل على iOS وAndroid في الربع الثاني، ليقدم حسابات توفير بسعر فائدة ثابت وتحويلات بنكية فورية لجمهور المستهلكين. كما يُتوقع أن يتم إطلاق Aave Kit، حزمة SDK B2B التي تشغّل تكاملات مثل Whop Treasury وKraken DeFi Earn، بالكامل في الربع الثاني بالتزامن مع بنية جديدة للأقبية (vaults).
من ناحية المؤسسات، من المخطط أن ينتقل Aave Horizon إلى بنية V4 في الربع الرابع 2026، ما سيُمكن من دعم مجموعة أوسع من أنواع الضمان المُرمّزة كتوكنات. ومن المتوقع أن ينتقل اقتراح "Aave Will Win"—وهو حالياً في مرحلة ARFC—إلى تصويت حوكمة في الربع الثاني. وإذا تمت الموافقة، فسيتم توجيه كامل إيراد طبقة التطبيقات إلى خزانة الـDAO، لتوسيع قاعدة الإيرادات إلى ما وراء رسوم البروتوكول لأول مرة.
11) التعريفات
المنتجات:
Aave V1: النسخة الأصلية من Aave، تم إطلاقها في يناير 2020.
Aave V2: النسخة الرئيسية الثانية، تم إطلاقها في ديسمبر 2020.
Aave V3: النسخة الرئيسية الحالية، تم إطلاقها في مارس 2022، وتمكن من نشر متعدد السلاسل وميزات مثل e-mode لتحسين كفاءة رأس المال.
Aave V4: تم إطلاقه على Ethereum في أواخر مارس 2026. يقدم بنية hub-and-spoke حيث تتصل مسابح السيولة المشتركة (hubs) باستراتيجيات الاقتراض وحدوية (spokes).
Aave Horizon: سوق إقراض مُصرّح به للأصول الواقعية المُمثلة كرموز، تم إطلاقه في أغسطس 2025. عرض العملات المستقرة بدون إذن؛ تتم إدارة إدخال الضمان من خلال مُصدري التوكننة.
Aave Kit: حزمة SDK وAPI موحدة تُمكّن الشركات وfintech والشركات المزودة للمحافظ من دمج أسواق إقراض Aave داخل منتجاتها.
Aave Pro: واجهة الويب للتفاعل مع V4 وGHO، مصممة للمستخدمين المتقدمين في DeFi. تم إطلاقها بالتزامن مع V4 في أواخر مارس 2026.
GHO: العملة المستقرة اللامركزية الأصلية في Aave، تم إطلاقها في 2023. يقوم المقترضون بإنشاء GHO باستخدام ضمانات Aave الخاصة بهم.
المقاييس:
القيمة الإجمالية المقفلة: تقيس إجمالي القيمة بالدولار الأمريكي للضمان المودع في Aave وللقروض القائمة.
القروض النشطة: تقيس إجمالي القيمة بالدولار الأمريكي للديون القائمة عبر جميع أسواق إقراض Aave.
القيمة السوقية لـ GHO: تقيس القيمة السوقية المتداولة لـ GHO، العملة المستقرة اللامركزية الأصلية في Aave.
حجم تحويل GHO: يقيس إجمالي القيمة بالدولار الأمريكي لـ GHO المحوّل onchain خلال فترة زمنية محددة.
الرسوم: تقيس إجمالي القيمة بالدولار الأمريكي للرسوم المدفوعة من المستخدمين عبر جميع أسواق إقراض Aave، مُجمعة عبر جميع أنواع الدخل (انظر أدناه).
الإيراد: تقيس إجمالي القيمة بالدولار الأمريكي للرسوم التي يحتفظ بها Aave DAO، مُجمعة عبر جميع أنواع الدخل (انظر أدناه).
المستخدمون النشطون شهرياً: يقيس عدد عناوين المحافظ الفريدة التي تفاعلت مع Aave خلال فترة متحركة مدتها 30 يوماً.
الحصة السوقية: تقيس حصة Aave من القروض النشطة مقارنةً بمشاريع الإقراض الأخرى.
حجم القرض: يقيس متوسط القيمة بالدولار الأمريكي للديون القائمة لكل مقترض.
أنواع الدخل:
الفائدة: الرسوم التي يدفعها المقترضون على القروض القائمة. ويتدفق جزء من الفائدة إلى خزانة DAO كإيراد.
التصفية: الرسوم التي تُجمع عندما يتم تصفية المراكز غير المغطاة بما يكفي.
SVR: استرداد الإيراد من MEV المرتبط بالأوراكل أثناء عمليات التصفية عبر Chainlink SVR.
قرض سريع: الرسوم المفروضة على قروض غير مضمونة تُقترض وتُسدد خلال معاملة واحدة.
الخزانة: رسوم أنشطة إدارة خزانة Aave DAO.
وحدة استقرار GHO: الرسوم المفروضة على عمليات المبادلة بين GHO وباقي العملات المستقرة عبر وحدة استقرار GHO.
12) حول هذا التقرير
يُنشر هذا التقرير شهرياً ويُنتَج بالاستفادة من بنية بيانات onchain الشاملة من Token Terminal. تُستمد جميع المقاييس مباشرة من بيانات البلوكشين. يمكن عرض الرسوم البيانية ومجموعات البيانات المشار إليها في هذا التقرير على لوحة معلومات تقرير Aave مارس 2026 في Token Terminal.