

🔔 تابعني على تويتر -> @p_vlad
ما هي أهم جزء في رحلة كل شخص نحو الاستقرار المالي والاستقلال؟ كفاءة رأس المال.
أموالك ليست تعمل حقًا من أجلك حتى تكسب دخلًا سلبيًا.
هنا يأتي دور العملات المستقرة التي تولد العائد.
على مدى سنوات، تم التعامل مع العملات المستقرة مثل "نقد التشفير". يقوم الناس بتخزينها على البورصات، ويستخدمونها لأزواج التداول، أو يحتفظون بها على السلسلة في انتظار الفرص. ولكن في عام 2025، انفجرت خيارات استخدام العملات المستقرة. من المنتجات الأكثر تحفظًا، التي تشبه تقريبًا الخزانة، إلى الألعاب المضاربة عالية الأوكتان، هناك الآن طيف كامل من استراتيجيات العائد.
في هذا المقال، سأستعرض 10 طرق يمكنك من خلالها كسب العائد على عملاتك المستقرة. بعض الخيارات آمنة بما يكفي لرأس مال حذر، وبعضها للـ degens الباحثين عن عوائد ثلاثية الأرقام. معًا، تعطينا صورة عن مدى تطور أسواق عائد العملات المستقرة.
احفظ هذا، لأن المشهد يتغير بسرعة وستحتاج إلى نقطة مرجعية.
1) إيداعات CeFi: الدخول السهل
لنبدأ بما هو واضح. ستأخذ البورصات المركزية مثل Binance وOKX وBybit وCoinbase بسعادة عملاتك المستقرة وتدفع لك فائدة.
العرض بسيط: أودِع USDC أو USDT، اضغط «earn»، وراقب الرصيد يرتفع خطوة بخطوة. كما أن المعدلات تبدو مغرية أيضًا؛ ففي الوقت الحالي تكون غالبًا بين 6–14% APY.
لكن من أين يأتي هذا المال فعليًا؟ خلف الكواليس، يتم إقراض عملاتك المستقرة لتجار الهامش وصناع السوق. أحيانًا تُموِّل منتجات مُهيكلة لعملاء مؤسسيين. أنت عمليًا تُسهم في دعم الطلب على الرافعة على الجانب الآخر من السوق.
المقايضة واضحة: أنت تُسلم المخاطر إلى البورصة نفسها. إذا تم إيقاف عمليات السحب، إذا تدخل المنظمون، أو إذا أساءت البورصة إدارة الأموال، فستكون عالقًا. وهذه ليست مجرد مخاوف نظرية؛ فالتاريخ أظهر لنا ما يحدث عندما تسوء مخاطر CeFi.
فكر في FTX، التي جمدت مليارات من أموال العملاء عندما انهارت في 2022. أو Celsius وBlockFi، اللتين أوقفتا السحوبات ثم أعلنتا إفلاسًا بعد أن ارتدت الرهانات الخطِرة. وحتى Voyager انهار عندما تخلف مقترضوه عن السداد، تاركًا المودعين بلا أموال.
ومع ذلك، تبقى إيداعات CeFi الخطوة الأولى لعدد كبير من الناس. فهي سهلة وسائلة ومريحة. فقط تذكّر القاعدة الذهبية: لا تُجمّد أموالك لأشهر فقط لانتزاع نسبة إضافية بالمئة.
2) الإقراض على السلسلة: العمود الفقري لـ DeFi
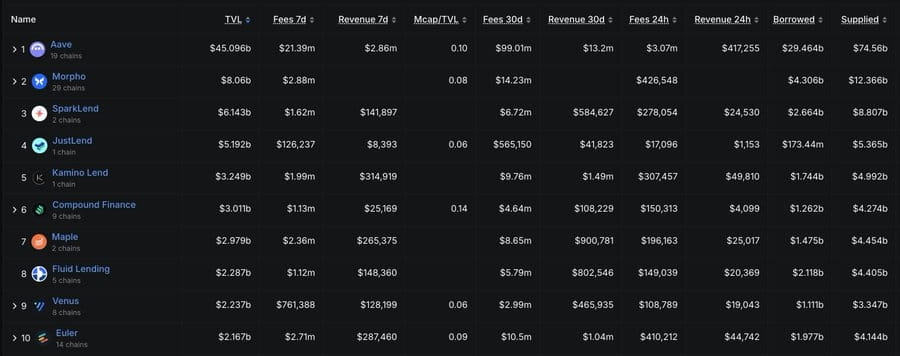
عندما تدخل إلى DeFi «بالشكل الصحيح»، تكون أسواق الإقراض هي العمود الفقري. Aave وCompound وMorpho وVenus وRadiant—كلها تعمل على المبدأ نفسه.
تزوِّد USDC أو USDT أو DAI إلى مجمّع. يأتي المقترضون مع ضمانات، غالبًا ETH أو BTC، ويدفعون مقابل اقتراض عملاتك المستقرة. يقود الاستخدام معدلات الفائدة: كلما زادت الحاجة، ارتفع العائد.
بالنسبة للمورّدين، يترجم ذلك إلى 5–12% APY، اعتمادًا على السوق. الأمر بسيط وواضح نسبيًا وسهل السيولة.
لكن إقراض DeFi ليس بلا مخاطر. يمكن استغلال العقود الذكية. ويمكن التلاعب بfeeds الخاصة بالأوراكل، ما يؤدي إلى سلاسل من التصفية. وعندما ينخفض الضمان (depegs)—مثل stETH في 2022 أو عملات أصغر تكسر الربط—قد ينتهي الأمر بالمقرضين بحمل ديون سيئة.
قد يذهب المستخدمون المتقدمون إلى أبعد من ذلك: يجعلون عملاتهم المستقرة «حلقة». يودعون 1,000 دولار، يقترضون 800 دولار مقابلها، ثم يعيدون الإيداع… ويكررون. على الورق، يرتفع APY بشكل كبير. لكن على أرض الواقع، تزداد مخاطر التصفية مع كل دورة.
بالنسبة لكثيرين، أسواق الإقراض هي أول خيار عائد «جدي» بعد CeFi. هي موثوقة، لكن تتطلب يقظة.
3) توفير السيولة: آلة الرسوم
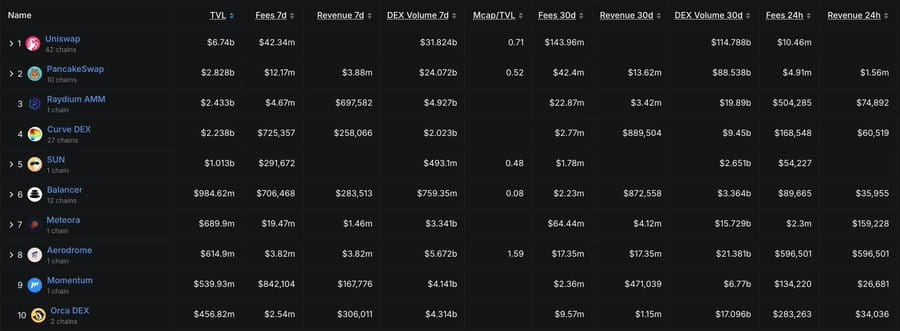
مجمّعات السيولة على DEXs مثل Curve وUniswap وBalancer وMaverick أو Meteora تفتح بُعدًا آخر لعائد العملات المستقرة.
هنا أنت لست تُقرِض للمقترضين؛ أنت تزوِّد سيولة للمتداولين. في كل مرة يقوم أحدهم بتبديل USDC إلى USDT، أو DAI إلى USDC، تكسب جزءًا من رسوم التداول.
في مجمّعات مستقر/مستقر، يتم تقليل الخسارة غير الدائمة، لكن لا تختفي تمامًا. إذا انفصلت إحدى العملات عن ربطها، فإن مركز مجمّعك سيتلقى الضربة.
عادةً تتراوح العوائد بين 5–15% APY، لكن هذا الرقم يخفي تعقيدًا. في المجمعات ذات الحجم العضوي المرتفع، تدعم الرسوم العائد. وفي غيرها، يتم تضخيمه عبر حوافز رمزية: CRV وBAL وMAV… تفضل. هذه الانبعاثات لا تدوم إلى الأبد.
مع نماذج السيولة المركزة مثل Uniswap v3، تعتمد العوائد على مدى كفاءتك في إدارة نطاق سعرِك: إذا كان واسعًا جدًا تكسب قليلًا، وإذا كان ضيقًا جدًا تخاطر بالخروج من النطاق.
بالنسبة لمن يهتم ببيانات مباشرة، يمكن تتبع عوائد مجمّعات Uniswap v3 الحالية عبر أدوات تحليل مثل DefiLlama Pools المجانية، أو revert.finance. تجمع هذه الخدمات APRs فورية عبر أهم الأزواج وتساعد على تصور الأداء حسب النطاق.
بالنسبة لـ LPs المخضرمين، هذه لعبة مربحة. أما بالنسبة لمعظم المستخدمين العاديين، فهي تتطلب إدارة نشطة أكثر مما يتوقعون.
4) مجمّعات العائد: الأتمتة لِلكَسول
إذا بدا الإقراض وLPing كثيفًا يدويًا جدًا، فإن مجمّعات العائد مثل Yearn وBeefy وIdle وConvex تعد بأتمتة العملية.
فكرتهم: أودِع مرة واحدة، ودعِنا نتولى الاستراتيجية. سنطارد الحوافز، ونُعيد استثمار الرسوم، ونُحسّن المكافآت.
عندما تكون الأسواق ساخنة، وصلت خزائن المجمّعين إلى 10–25% APY، خصوصًا حيث تكون رشاوى الحوكمة وانبعاثات الرموز قوية.
لكن تذكّر: مع الأتمتة تأتي مخاطر مركبة. أنت معرض للمجمّع نفسه، بالإضافة إلى كل بروتوكول داخلي يتعامل معه. إذا فشل شيء ما في أي مكان على طول السلسلة، سيتأثر الصندوق.
ومع ذلك، بالنسبة لكثيرين، فهي أسهل طريقة لتوظيف العملات المستقرة دون مراقبة يومية للمراكز.
5) الأصول في العالم الحقيقي: جلب عائد TradFi على السلسلة
أكبر تحول بنيوي خلال العامين الماضيين هو صعود RWAs.
رموز مثل Ondo USDY و sDAI الخاصة بـ MakerDAO وMaple وClearpool وSecuritize / BlackRock BUIDL؛ تربط العملات المستقرة بسندات الخزانة الأمريكية والائتمان المؤسسي وصناديق بمستوى مؤسسي.
داخل هذا المجال، الوافد الأحدث هو USDai / sUSDai، المطوّر من Permian Labs. USDai هو توكن مرتبط بالدولار، وعند رهنه يصبح sUSDai، والذي يكسب عائدًا من قروض مدعومة بضمانات مقدمة من عتاد GPU وبنية تحتية للذكاء الاصطناعي. هذا النموذج اكتسب زخمًا بالفعل، مع أكثر من 100 مليون دولار في TVL ودعم من مستثمرين كبار.
عوائد العملات المستقرة المبنية على RWA متواضعة، عادةً حوالي 5% APY، لكنها على عكس حوافز الرموز تأتي من تدفقات نقدية حقيقية، ما يجعلها أكثر استدامة.
الجانب السلبي: تتطلب العديد من هذه المنتجات KYC، وأحيانًا حتى صفة مُعتمدة، كما أنها تُغمِّش الخط الفاصل بين DeFi وTradFi. هي أقل «DeFi-native» وأكثر جسرًا.
ومع ذلك، تُعد RWAs الطريقة التي تُؤسِّس بها عوائد العملات المستقرة داخل المؤسسات، والطريقة التي تمكّن بها العملات المستقرة من الاستفادة من نشاط اقتصادي حقيقي بدلًا من انبعاثات مضاربة.
6) زراعة معدل التمويل: ركوب أسواق البيربِتشوال
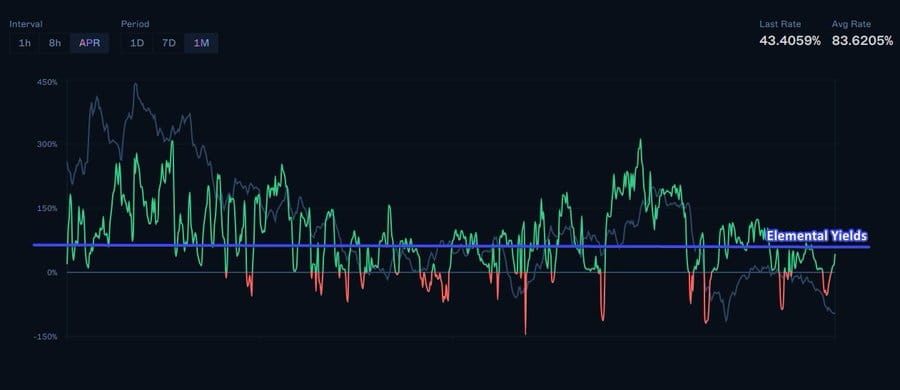
تسيطر العقود الدائمة على تداول العملات المشفرة، وهي تأتي مع مدفوعات تمويل. تسمح منصات مثل Binance Futures وdYdX وGMX وHyperliquid لك بكسب (أو دفع) المال حسب ميل السوق. في الأسواق الصاعدة، يدفع المشترون/الLongs للبائعين/Shorts بشكل كبير، وإذا تحوّطت بشكل صحيح، يمكنك جمع 10–40% APY فقط من التمويل. لمزيد من التعمق في كيفية عمل التمويل فعليًا، راجع هذا الخيط.
للتوضيح، فكر في مثال سابق: عندما تم احتساب معدل تمويل Aster على Bybit كل 4 ساعات (6 فترات تمويل في اليوم)، فإن معدلًا قدره 0.151% × 6 = 0.906% يوميًا كان سيتحول إلى APR قدره 0.906% × 365 ≈ 330.7% APR.
مشاريع مثل Boros تبني الآن طرقًا مُهيكلة لالتقاط هذه الفرصة، مما يتيح للمستخدمين كسب عائد من تمويل البيربِتشوال دون إدارة نشطة. بدلًا من التحوط يدويًا للمراكز، يقوم Boros بأتمتة العملية، موازنًا ديناميكيًا بين التعرض للlong والتعرض للshort لاستخراج عائد ثابت من فروقات معدل التمويل.
ومع ذلك، من المهم أن تتذكر أن التمويل متقلب، وأن المعدلات تتقلب بسرعة، وأن مخاطر التصفية موجودة دائمًا، وهذا ليس عائدًا سلبيًا. حتى مع الأتمتة، يظل استراتيجية مُعتمدة على الرافعة ومرتبطة بالسوق. بالنسبة للبعض، هنا تكمن الأموال الحقيقية. وبالنسبة لآخرين، إنها توتر يفضلون تجنبه.
7) استراتيجيات محايدة للدلتا: منطقة الكوانت
مرتبطة ارتباطًا وثيقًا هي تجارة cash-and-carry: شراء فوري طويل، وبيع آجل قصير، لالتقاط فرق الأساس (basis spread).
عندما تتداول العقود الآجلة فوق السعر الفوري، فإن تثبيت الفرق يمكن أن يولّد 5–30% سنويًا مُعادلًا. يمكنك تنفيذ هذه الاستراتيجية على أي بورصة توفر عقودًا فورية وعقود بيربِتشوال لنفس الأصل؛ المبدأ عالمي.
المكسب: عند تنفيذها بشكل صحيح، تكون محايدة للسوق. الجانب السلبي: الرسوم وتكاليف الاقتراض وأخطاء التنفيذ يمكن أن تُنهِك الأرباح بسرعة.
زراعة العائد المحايدة لدلتا أقل عن مطاردة العائد، وأكثر عن دقة تشغيلية.
8) بِنْدل، إيثينا و العائد الاصطناعي
حافة العائد في العملات المستقرة هي المكان الذي تعيد فيه البروتوكولات تغليف العملات المستقرة نفسها.
Pendle
أحدثت ابتكارًا في فصل العائد إلى أصل (principal) ورموز عائد (yield tokens). يمكنك شراء PTs بعوائد ثابتة—حوالي 12% APY اليوم—أو المضاربة على YTs لعوائد متغيرة مُرفوعة بالرافعة.
Ethena
أنشأت USDe، وهي عملة مستقرة اصطناعية تُزرع فيها أسواق بيربِتشوال في الخلفية. في الظروف الجيدة، تدفع 10–30%، لكن ليست «مكافئة للنقد». هي مستقرة بقدر استقرار الاستراتيجية التي تحتها.
بالإضافة إلى الأسماء الرائجة، ما تزال بروتوكولات أخرى تُجرب نماذج إقراض مدعومة بعملات مستقرة تعيد التفكير في إدارة المخاطر نفسها.
يقوم Silo Finance بتشكيل أسواقه كـ «صوامع» معزولة، حيث يمتلك كل أصل حوض الإقراض الخاص به مقترنًا بأصل جسر (مثل ETH أو عملة مستقرة). هذا التصميم يمنع العدوى: إذا انهار أصل واحد، لا يسحب النظام كله معه. إنه رد مباشر على مشكلة مخاطر الحوض المشترك التي سببت فشلًا متسلسلًا في بروتوكولات قديمة. على سبيل المثال، عندما تسرب استغلال BadgerDAO في 2021 عبر مجمّعات Curve المشتركة، أو عندما أدت تعثرات Iron Bank في 2022 إلى تعريض المقرضين عبر أصول متعددة. في الحالتين، كان نقص العزل يعني أن فشل سوق واحد تسبب بأثرٍ يمتد عبر النظام بالكامل.
تتبع Fraxlend نهجًا مشابهًا مع إقراض غير مُقيَّد بين المقترضين. يمكن لأي شخص إنشاء سوق بين زوجين من رموز ERC-20، ولكل زوج إعداداته المستقلة مثل نسب القرض إلى القيمة، ونماذج معدل الفائدة، وآليات التصفية. يحصل المودعون على fTokens التي تتراكم الفائدة تلقائيًا، بينما يحافظ الهيكل المعياري على فصل المخاطر.
تُظهر كلتا هاتين النمذجتين إلى أين يتجه القطاع: بدلًا من حوض واحد ضخم من الأصول، يصبح الإقراض معياريًا وقابلًا للتخصيص وأكثر أمانًا بالتصميم. كما يفتح فرصًا جديدة لنشر العملات المستقرة عبر أسواق متخصصة لن تكون مؤهلة لقوائم تقليدية على نمط Aave.
ليست هذه للأشخاص ضعيفي القلوب؛ الآليات معقدة، والسيولة أرق، ومخاطر إعداد أسواق غير مُهيأة بشكل صحيح حقيقية. لكنها تمثل الطبقة التالية من الابتكار في عائد العملات المستقرة، حيث تتم إعادة تصميم الأمان وكفاءة رأس المال من الصفر تقريبًا.
9) الإسقاطات الجوية: طبقة المكافأة السلبية
الإسقاطات الجوية مختلفة عن زراعة النقاط وحدها. بدلًا من ركن الأموال فقط لملاحقة المضاعفات، تحصل عليها أثناء تنفيذ استراتيجيات أخرى أيضًا. وفِّر سيولة، أودِع في خزائن، أو راهن في بروتوكولات—وبالإضافة إلى العائد الأساسي، قد تحصل على مؤهل لدفعة رمزية.
يجعل ذلك الإسقاطات الجوية أقل كونها استراتيجية مستقلة وأكثر «طبقة مكافأة» تركب فوق مراكزك الحالية. أنت لا تلتزم برأس مال إضافي للمزرعة؛ أنت ببساطة تُكافأ لأنك مستخدم نشط.
بعض أمثلة موجودة الآن:
cap: قد تكون LPs على Pendle مؤهلة لمضاعفات CAP، ما يجعل زراعة العائد المنتظمة تتحول أيضًا إلى فرصة إسقاط جوي طويلة الأمد + 13,4% APR.
Theo: الإيداع عبر شركاء مثل Liminal، أو توفير السيولة في مجمّعات PRJX لا يولِّد فقط عائدًا أساسيًا، بل يضعك أيضًا في المسار للحصول على مكافآت Theo المحتملة.
Liminal: معروف بتجربة خزائن مُهيكلة، ويمكن للإيداع هنا أن يفتح تعرضًا لتوزيع رمزه بمجرد إطلاقه.
Ethereal: تم اعتبار إيداع أصول مثل eUSDe ضمن نظامهم طريقة للتموضع للحصول على إسقاط جوي محتمل مرتبط بـ ENA، وسيُطرح mainnet قريبًا.
المكسب واضح: الإسقاطات الجوية تتكدّس فوق أي APR أنت تكسبه بالفعل. الجانب السلبي: لا شيء مضمون، وقد تغيّر البروتوكولات خطط توزيعها، وتظل المكافآت تخمينية حتى تصل إلى محفظتك فعليًا.
ومع ذلك، تجاهل عمليات الإسقاط الجوي يعني ترك إمكانيات مجانية على الطاولة. إذا كنت بالفعل تُزرع العائد، فلم لا تُزرع الرموز المستقبلية أيضًا على طول الطريق.
10) العملات المستقرة الحاملة للعائد أصلاً: دولارات تكسب بالعُرف
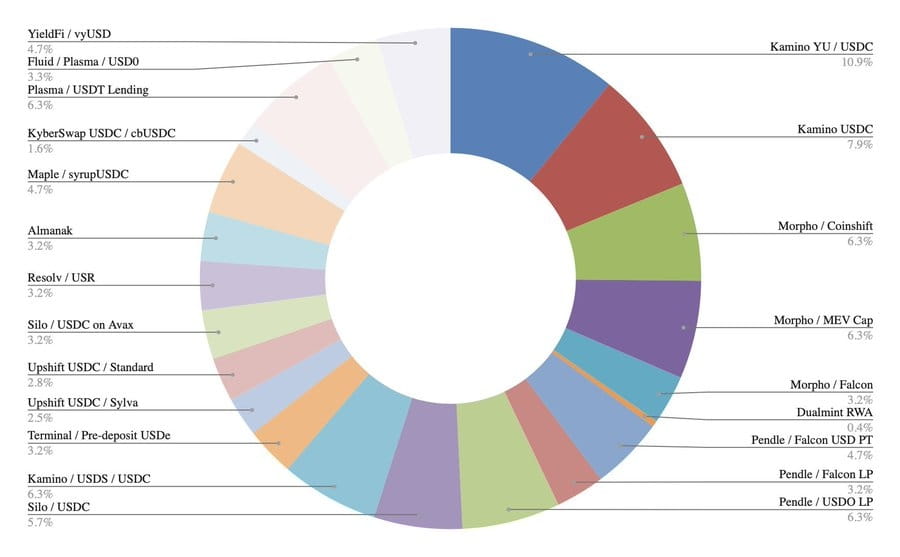
وأخيرًا، تُضمِّن بعض العملات المستقرة العائد مباشرةً.
sDAI
تُحوِّل إيرادات الخزينة من DSR الخاصة بـ Maker. يجرب كلٌّ من FRAX وcrvUSD وGHO وLybra eUSD آليات تجعل العملات المستقرة منتِجة تلقائيًا بالافتراض.
تدفع موجة جديدة من المشاريع هذه الفكرة إلى أبعد من ذلك. يمكن رَهن USDf من Falcon في sUSDf، ما يحوّله إلى نسخة تحمل عائدًا مدعومة باستراتيجيات البروتوكول الداخلية. على Solana، تأخذ Solayer مسارًا مختلفًا مع sUSD: فهو مدعوم مباشرةً بسندات الخزانة الأمريكية، وبالتالي فإن العائد الذي تكسبه يتدفق ببساطة من فائدة أذون الخزانة. يهدف كلا النهجين إلى النتيجة نفسها—عملة مستقرة لا تجلس خاملة، بل تعمل لحاملها.
تُظهر هذه الرموز كيف قد تبدو الأجيال القادمة من العملات المستقرة: دولارات قابلة للبرمجة حيث يكون العائد مدمجًا في التصميم نفسه.
التحدي هو استقرار الربط والحوكمة. عندما تفشل الآليات، تختفي العوائد ويتقلب الربط. لكن إذا نجحت، فإنها تغير الطريقة التي نفكر بها في المال داخل العملات المشفرة.
خاتمة
بدأت العملات المستقرة كشيء ليس أكثر من نقدٍ مُشفّر. ملاذ آمن في سوق متقلب.
اليوم، أصبحت بوابة لِعشرات استراتيجيات العائد المختلفة. بعضها يعكس TradFi (مثل سندات الخزانة على السلسلة). والبعض الآخر فريد من نوعه في DeFi (مثل تقسيمات Pendle أو تمويل البيربِتشوال).
النطاق واسع:
نواة آمنة: RWAs و sDAI و Aave/Compound
مخاطر متوسطة: Curve LPs و Pendle PTs و Yearn/Beefy
مخاطر عالية: Ethena و صفقات التمويل و نقاط الزراعة
الاستنتاج الأهم: العائد ليس مجانيًا. إنه فقط المخاطرة المُسعّرة داخل الأرقام.
وبمجرد أن ترى العملات المستقرة ليس كدولارات ثابتة، بل كمنصات عائد قابلة للبرمجة، يبدو أن DeFi بأكملها تتحول إلى ماكينة لكفاءة رأس المال.