


مقدمة
حصلت Polymarket على MLB (واحد من الأربعة دوري الكبرى، البيسبول)، وارتفعت قيمة Kalshi إلى 220 مليار دولار، وقد أكمل سوق التنبؤ مرتين من 'إعادة التسمية' خلال يومين. حدثت واحدة في النظام الرسمي للتعاون في الرياضة المحترفة الأمريكية، والأخرى في إعادة تسعير سقف المسار في سوق رأس المال.
في السابق، حصلت Polymarket على التعاون الرسمي مع MLS و UFC. كما أن NHL قد أقامت علاقة تعاون مع Polymarket و Kalshi. يتم اجتياح الأربعة دوري الكبرى (Big Four) بواسطة سوق التنبؤ، بينما يتم ربط وسائل الإعلام وواجهات المنصات بسرعة لتشكيل شبكة، ويتجه سوق التنبؤ نحو أحداث يومية أكثر تكرارًا، وأكثر شعبية، وأسهل للفهم.
فوق الأضواء، تتبادل تنانين خارقة على طرفيْ المعركة إطلاق النار على حق تعريف المسار وعلى الاستحواذ على ذهن المستخدم.
خارج الأضواء، فإن تفتت مجتمع السكان الأصليين للبلوكتشين والاختراق المعياري بواسطة الوسطاء التقليديين (Broker) يحاصران من الجناح بهدوء. في عالم البلوكشين الأصلي، يتم التوسع عبر الـ airdrops والنقاط والتشغيل المجتمعي؛ وفي المسار الآخر بدأ الدخول إلى قنوات السماسرة التقليديين والـ broker عبر أساليب الربط (integration) والـ white label والتوزيع، بهدف اختراق شريحة أوسع من المتداولين المتاحين في السوق.
أولًا: الطليعة في السوق—كيف يعرّف Polymarket وKalshi prediction market
سوق التنبؤ ليس نوعًا جديدًا ينبت من فراغ. إن هيكله العظمي الأساسي يحمل أصلاً ملامح خيار ثنائي لعقد حدث: يحدث أم لا يحدث؛ هو/بنعم أم لا/بلا. ما يغيّر مصيره بالفعل ليس البنية نفسها، بل طريقة التعبير.
دفعت Kalshi هذه الآلية إلى إطار event contracts المنظم في الولايات المتحدة، بينما قامت Polymarket بترجمتها إلى لغة أكثر ملاءمة لانتشار الإنترنت—تحويل "التسعير الثنائي لنتائج المستقبل" إلى prediction market يمكن للجميع فهمه والدخول إليه بسهولة. أعطت الأولى الغلاف المؤسسي، وأعطت الثانية نسيج حركة المرور؛ ومنذ تلك اللحظة، بدأ الشيء الذي كان يميل أكثر إلى هندسة مالية يمتلك قدرة سردية تستهدف الجمهور.
في هذه المنافسة على "حق تسعير الحقيقة"، تقوم Polymarket وKalshi بدور كاسري الجليد/المحركين للكسر. عبر مجموعة دقيقة من "الضربات المركبة"، نصبتا رايتهما مباشرة في فراغ الإدراك لدى الجمهور السائد.
1. تحوّل الأحداث الساخنة إلى أفضل أداة لتثقيف المستخدمين
المكان الذي يظهر فيه ذكاء أسواق التنبؤ الحقيقي ليس في أنها اخترعت فكرة "توقع المستقبل"، بل في أنها ضغطت الحكم المعقد في أقصر مسار للمشاركة: حدث واحد، سعر واحد، نتيجة واحدة.
بالنسبة للمستخدم العادي، ليست الأمور الاقتصادية الكلية، ولا لعبة المساومات التنظيمية، ولا آليات المشتقات سهلة؛ لكن عبارة "من سيفوز في الانتخابات" و"من يفوز بالـ Grammy" و"هل ستُنفذ سياسة ما" لا تتطلب تقريبًا أي تكلفة تعلم. لذلك تصبح الأحداث الساخنة تلقائيًا أفضل معلم لـ prediction market. قد لا يفهم المستخدم بنية المنتج أولًا، لكنه سيجري أول نقرة وأول مشاركة وأول استخدام للسعر لفهم المستقبل داخل أحداث عامة مألوفة. لطالما حافظت Polymarket على إبراز مواضيع عالية الانتشار مثل Politics وSports وPop Culture وTech وAI، ما يدل بذاته على أنها ليست صدفة، بل تصميم منتج واعٍ: أولًا اجعله مفهومًا، ثم اجعله قابلاً للمشاركة.
قدمًا الانتخابات الأميركية أول سردية عظيمة حقيقية لـ prediction market؛ وادخلته الـ Grammys وOscars إلى سيناريوهات الاستهلاك الترفيهي؛ بينما أبطال الموسم/الفرق الفائزة والأحداث الاجتماعية الكبيرة نقلته من قراءة الأخبار إلى المشاركة العاطفية. على السطح، المستخدمون يتاجرون في النتيجة؛ لكن في الحقيقة يتعلمون طريقة جديدة لمعالجة المعلومات: لم يعودوا يكتفون بمشاهدة الأحداث، بل يحولون الحكم مباشرة إلى سعر. بعد هذه المرحلة، لا يحتاج prediction market إلى شرح أولاً، بل يتم استخدامه بالفعل.
2. كبرى البطولات، وسائل الإعلام السائدة، وشراكات رسمية
إن ظهور أسماء مثل MLB وNHL وCNN وPrizePicks على خريطة prediction market يعني شيئًا أكثر أهمية: بدأ هذا المسار إدخاله في سيناريوهات محتوى وتوزيع مألوفة لدى الجماهير.
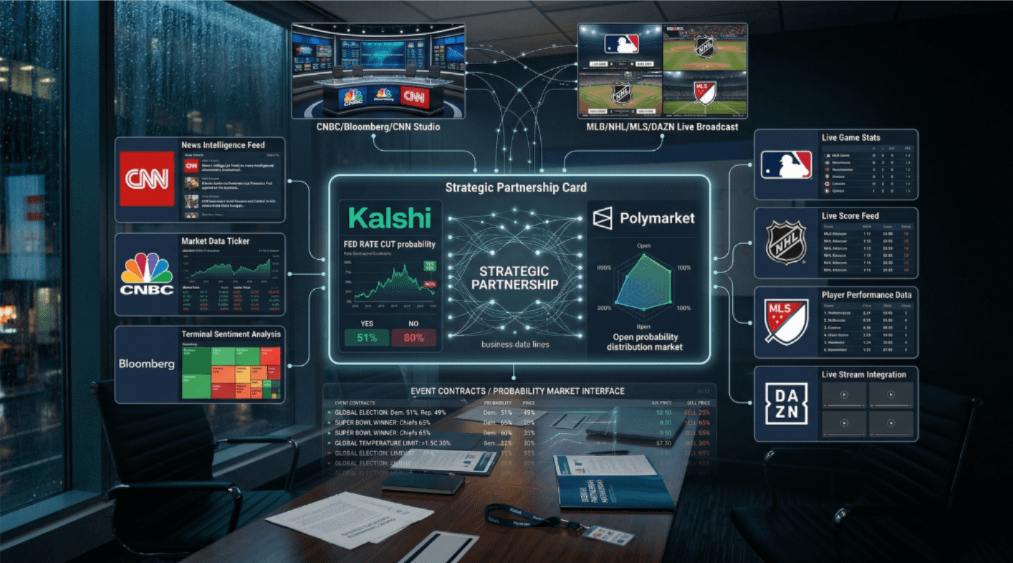
إذا كانت الأحداث الساخنة تنجز جولة التثقيف الأولى، فإن البطولات الكبرى ووسائل الإعلام السائدة والشراكات الرسمية تنجزان الجولة الثانية من "إضفاء الشرعية/الاسم". أدت الشراكات طويلة الأمد بين MLB وPolymarket إلى أن يدخل prediction market لأول مرة بوضوح ضمن منظومة الشراكات الرسمية لدوري رياضي احترافي رفيع المستوى في الولايات المتحدة؛ بينما يوضح ارتباط NHL في الوقت نفسه مع Kalshi وPolymarket أن الرياضة السائدة بدأت تقبل prediction market كفئة شراكة جديدة. أما التعاون بين Kalshi وCNN، وكذلك دخول PrizePicks، فقد دفعا prediction market إلى مستوى واجهات الإعلام والتوزيع عبر منصات ناضجة.
إن معنى هذه الشراكات لا يتمثل أبدًا في "إضافة بعض الشعارات" فقط. الأهم أنها تحوّل prediction market من شيء يحتاج إلى البحث عنه وفهمه بنشاط، إلى شيء يمكن أن يظهر في المسارات اليومية لمشجعي الرياضة، ومستخدمي الأخبار، ومستخدمي منصات الترفيه. توفر اتحادات المباريات المشاعر والوتيرة، وتوفر وسائل الإعلام السائدة سلطة التفسير والمصداقية، وتوفر واجهات المنصة الوصول والتحويل. وعندما تتراكب الثلاثة معًا، يصبح prediction market بالفعل لديه الغلاف المناسب لعامة الناس.
3. اختلاف تموضع Polymarket وKalshi
تقريب الكاميرا للخلف يوضح أيضًا أن Polymarket وKalshi لا يسيران في المسار نفسه.
Polymarket أقرب إلى منظِّم للمواضيع العالمية والانتباه. يمكن تحويل الرياضة والترفيه والسياسة والجغرافيا السياسية والتدفقات الخارجية على السلسلة—تقريبًا كلها—إلى مواضيع قابلة للتداول بسرعة. ليس بارعًا في تعليم المستخدمين تدريجيًا، بل في وضع prediction market مباشرة داخل الأحداث الساخنة التي يناقشها المستخدمون بالفعل ويشاهدونها بالفعل وينشرونها بالفعل. شراكات مثل MLB وMLS وUFC تضخم هذا النوع من القدرة: إنه يحتل بوابة استهلاك الأحداث لدى الجماهير، ويحتل قمة حركة المرور ضمن السياق العالمي.
أما Kalshi فتميل أكثر إلى دفع مسار المؤسسات والواجهات ومسارات الامتثال. لقد عملت طويلًا حول إطار التنظيم الأميركي، ولا تعمل إلا في السوق الأميركي، كما أنها تركز أكثر على هوية event contracts الخاضعة للتنظيم، وعلى الشراكات الإعلامية والوصول عبر منصات رئيسية. ما تحاول الحصول عليه ليس فقط "أن يراها المزيد من الناس"، بل "أن تعترف بها المزيد من المؤسسات السائدة". إذا كانت Polymarket مسؤولة عن جعل prediction market ساخنًا، فإن Kalshi مسؤولة عن جعله شرعيًا/يحمل اسمًا. واحدة تبسط السياق في السوق العالمي، والأخرى تفتح الطريق داخل منظومة القواعد.
على مستوى آخر، فإن الطرفين يتنازعان ليس على حجم المعاملات فحسب، بل على: عندما يسمع المستخدم كلمة "prediction market"، من الذي يقفز إلى ذهنه أولاً؟ وبقدر ما يبدو الأمر كذلك، فهذا لم يعد منافسة منصات بقدر ما هو منافسة على "الوعي داخل المسار".
مقارنةً بمشاريع التنبؤ الأخرى، فإن ريادة Polymarket وKalshi ليست فقط ريادة على مستوى الحجم؛ بل هي ريادة في من يملك حق تعريف سوق التنبؤ، وفي فتح مسارات الامتثال، وفي تعليم المستخدمين، وفي الاستحواذ على الذهن. إن ما جعل prediction market ينتقل من فكرة داخل دائرة صغيرة إلى سياق يفهمه عامة الناس، إنما هو الجولة الأولى من تشكيل السوق التي اكتمل فيها ذلك عبر هاتين المسارين معًا.
ثانيًا: مسار بلوكتشين يرسم حدودًا كالخريطة: Opinion وPredict.fun والتوسع المدفوع بالـ airdrops
يمثل Polymarket وKalshi المسار الأول، حيث يتم التنافس على "من يحدد ما هو prediction market". أما المسار الثاني الذي يدفعه اللاعبون الأصليون على السلسلة، فلن يتنازع على حق التعريف؛ بل سيتنازع على الوتيرة/النشاط والإحساس بالمشاركة وسرعة انتشار المجتمع.
تندر أن تقوم بشراء بوابة رسمية، ولا تتعجل دخول الإعلام السائد ونظام التحالفات؛ والأكثر دراية لديها هو طريقة توسع أخرى تم التحقق منها مسبقًا في عالم التشفير: نقاط، airdrops، دعوات، مهام، تفجير مجتمعي، وإدارة التوقعات.
مع أن prediction market على السلسلة يُسمى كذلك سوق تنبؤ من حيث الشكل، فإن منطق نموه الداخلي أقرب إلى منتج تشفير نمطي: اجعل المجتمع حارًا أولًا، ثم أنشئ السيولة، وأخيرًا اجعل فعل المشاركة جزءًا من السرد.
1. لا تشتري بوابة رسمية، بل قم بتشغيل/تداول على السلسلة
أكبر اختلاف بين prediction market على السلسلة والمسار الأول هو ليس في الموضوعات، بل في طريقة النمو. فالأول يعتمد على التشغيل/العمليات، والثاني يعتمد على المعرفة/الإدراك.
في عالم السلسلة، لا يأتي كثير من المستخدمين فقط من أجل "التنبؤ بالأحداث"، بل للمشاركة في بروتوكول مبكر قد توجد له حقوق إضافية لاحقًا. لذلك، ستتم إعادة تغليف سلوكيات التداول، وتكرار الاستخدام، والرسوم، والتفاعل المجتمعي، على شكل نقاط ومراتب ومواسم أو حقوق استثمارية محتملة. بعد استحواذ Predict.fun على Probable، فإن أول ما تم التأكيد عليه لم يكن الاستحواذ بحد ذاته، بل كيفية انتقال المستخدمين، وتحويل النقاط، وكيف تُحسب السلوكيات التاريخية إلى علاقة حقوق جديدة. لهذه المسار، لا تكون النقطة الأساسية أبدًا فقط "صناعة السوق"، بل تصميم فكرة "الاستمرار في البقاء داخل النظام البيئي" كـ سلوك يمكن حَفزه.
لذلك، فإن محرك النمو الأول لـ prediction market على السلسلة غالبًا ليس سيناريو ذي سلطة، بل تصميم التشغيل. المستخدم يصبح مجتمعًا أولًا، والمجتمع يصبح سيولة، وأخيرًا تصبح السيولة طاقة/زخمًا للمنتج—وهذا هو مسار التوسع الأكثر نموذجية لديه.
2. مشروع نموذجي
Opinion وPredict.fun هما نموذجين الأكثر تمثيلًا لهذه الطريق. كلاهما متجذر على BNB Chain، وكلاهما يستفيد من التدفق الخارج عن نظام Binance البيئي. إنهما لا يجذبان المستخدمين العاديين أولًا، بل تجذبان فئة crypto الأصلية التي تفهم أفضل لغة الحوافز على السلسلة، والتوقعات للبروتوكول، وهوية المجتمع.
بالنسبة لهؤلاء المستخدمين، فإن المشاركة في prediction market ليست فقط من أجل الحكم على حدث بعينه، بل للمشاركة في بروتوكول مبكر قد يحمل تخيلات لعوائد إضافية. بعد استحواذ Predict.fun على Probable، كان التأكيد كذلك على انتقال المستخدمين واستمرارية الحقوق، وليس على المعنى الرأسمالي للمشروع نفسه. وهذا يوضح الكثير: إن ما يستولي عليه prediction market على السلسلة ليس فقط حرارة الأحداث، بل كذلك علاقات المجتمع اللاحقة ومساحة التوقعات.
يُصعب على prediction market على السلسلة الهروب من الحلقة التي تواجهها كثير من مشاريع البلوك تشين الحالية: جذب الناس بالتوقعات قبل الإطلاق، والحفاظ على السيولة بعد الإطلاق؛ وبمجرد تحقق التوقعات، تنهار الحرارة بدلًا من أن تستمر.
المشكلة الأساسية التي تواجهها Opinion هي نفسها: هل يستطيع البروتوكول توليد دخل حقيقي؟ هل للرمز استخدامات وتمكين واضح؟ وكيف يتم الحفاظ على القيمة السوقية وسخونة المشاركة بعد الإدراج؟ وما الذي سيكمل المرحلة الثانية بعد انتهاء توقعات المرحلة الأولى؟ كثير من المشاريع لديها سرديات نمو قوية قبل الإدراج، لكن بمجرد أن تصبح الرموز قابلة للتطبيق فعليًا، ينتقل المستخدمون بسرعة من "المشاركة في البروتوكول" إلى "تحقيق الأرباح"؛ ثم تظهر لاحقًا انخفاض المشاركة، وتراجع أحجام التداول، وفتور حرارة المجتمع. أكبر خطر في prediction market على السلسلة ليس أن أحدًا لن يأتي، بل أن مجيئه يكون سريعًا جدًا، ومغادرته سريعة أيضًا.
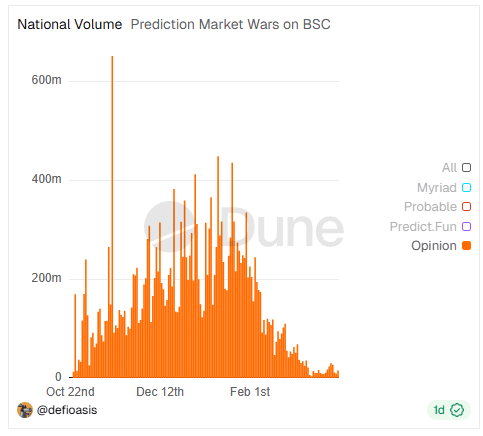
وبالمقارنة مع Polymarket وKalshi، فإن ميزة هذا المسار تكمن في أنه خفيف وسريع وحُر: قيود المواضيع أقل، وتكرار تطوير المنتج أسرع، وانتشار المجتمع أقوى، كما أنه أسهل في جذب مستخدمي crypto الذين يرغبون في جني أرباح البدايات. يمكن لـ Predict.fun خلال وقت قصير تحقيق حجم تداول تراكمي يتجاوز 1.5 مليار دولار، والتوسع السريع عبر الاستحواذ على Probable يوضح بالفعل كفاءة هذا المسار في تحريك مجتمع المستخدمين الأصليين.
نقصه واضح أيضًا: مجموعة المستخدمين أضيق، وأكثر اعتمادًا على مستخدمي المحافظ وعادات السلسلة؛ الحلقة التجارية/المغلقة أضعف، وغالبًا ما تسبق سخونة الاهتمام الإيرادات، كما أن السرد يأتي أحيانًا قبل المنتج. والأهم أن هذا المسار صعب أن يتوسع تلقائيًا إلى سيناريوهات التمويل السائدة. الواجهة الأمامية تتنافس على "من يمكنه تمثيل prediction market"، بينما المشاريع على السلسلة ما زالت في الغالب تثبت "هل يمكن أن يصبح prediction market مشروعًا ناجحًا على السلسلة".
ثالثًا: تحت الأضواء—السماسرة التقليديون وbroker ومقدمو البنية التحتية يدخـلون prediction market
عندما لا يزال السوق يناقش أي حدث ساخن هو الأكثر ارتفاعًا في الاحتمالات، وما إذا كان مشروع على السلسلة سيطلق airdrop، يكون prediction market قد بدأ بالفعل بالتوسع بهدوء عبر قنوات الوسطاء التقليديين. وراء ذلك دوافع "دفاعية" تجارية: كلما اشتدت قوة الأحداث الساخنة والطلب على التداول قصير الدورة، لا ترغب شركات السمسرة بمنح انتباه المستخدمين هذه إلى منصات مستقلة؛ وهناك أيضًا دافع للبحث عن خط نمو ثانٍ: إدخال فئة منتج جديدة ذات وتيرة عالية وقرارات خفيفة وطابع حديث قوي إلى الحسابات والدفع ونظام التداول التي لديهم أصلًا وتستوعبها.
قد لا تكون هذه الطريق دائمًا تحت الأضواء، لكنها قد تكون أقرب طريق إلى التعميم الحقيقي.
1. Robinhood يثبت أن السماسرة السائدين قادرون على احتضان prediction market
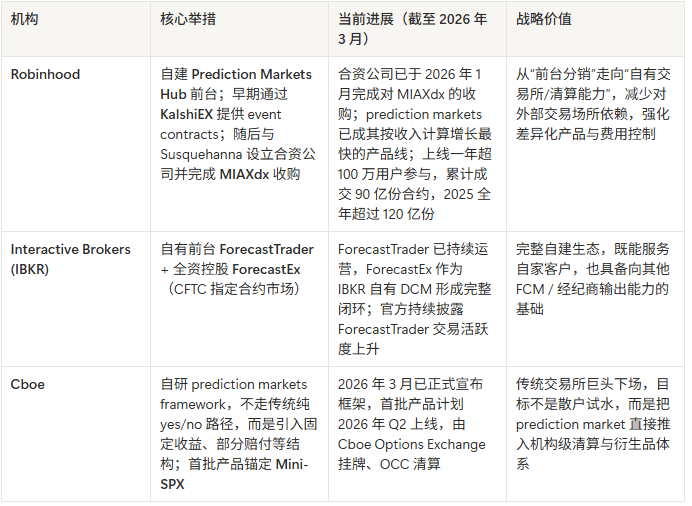
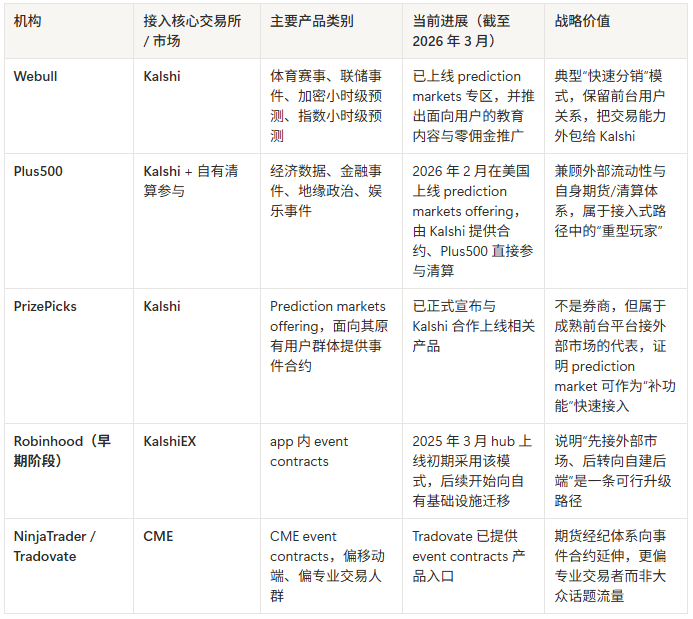
في مارس 2025، أطلقت Robinhood داخل التطبيق hub مخصص لـ prediction markets. في البداية، تم توفير event contracts عبر Robinhood Derivatives بالتعاون مع KalshiEX؛ ثم بعدها أقامت أيضًا شركة مشروع مشترك مع Susquehanna، واشترت MIAXdx، لتواصل التوسع باتجاه البورصات وطبقة المقاصة. تم تجهيز نظام الحسابات ونظام الدفع، وكذلك قاعدة المستخدمين النشطين شهريًا ومداخل التوزيع؛ وما تم فعله هو وضع prediction market داخل نظام سمسار تجزئة ناضج.
كشفت Robinhood رسميًا أن prediction markets أصبحت أسرع خط منتجات لديها نموًا من حيث الإيرادات؛ خلال سنة واحدة من الإطلاق، شارك أكثر من مليون مستخدم من Robinhood، وبإجمالي تداول بلغ 9 مليارات عقد. وبحلول عام 2025 بالكامل، توسع هذا الرقم أكثر ليصل إلى أكثر من 12 مليار event contracts.
بدون شعارات مجتمعية متشددة أو حملات تسويق مكلفة، أنجزت—من خلال تحويل المخزون وتعمق القنوات—بهدوء عملية الاستيلاء على مدة تداول المستخدمين.
2. ثلاث طرق للوصول
إن كان الإدخال عبر السماسرة التقليديين وشركات الوساطة ومقدمي البنية التحتية، فالمسارات ليست نفسها، لكن الاتجاه واضح: يوجد من يقوم بالتحويل بواجهته الأمامية، ومن يتصل بالسوق الخارجي مباشرة، ومن يبيع مجموعة البنية التحتية كاملة.
أ. بناء واجهة أمامية + تكامل عمودي لبنية تحتية متخصصة
هذه المؤسسات لا تكتفي بإدارة بوابة حركة المرور فقط، بل تريد أيضًا التحكم في الواجهة الأمامية والبورصة والمقاصة والعلامة التجارية بيدها. ما تريده ليس "مجرد ربط الاتصال أولًا"، بل السيطرة طويلة الأمد على حق تعريف المنتج، وبنية الرسوم، وقدرات الـ backend.
ب. الوصول إلى الأسواق الخارجية + توزيع الواجهة الأمامية
هذا هو حاليًا أكثر المسارات شيوعًا وكفاءة: اترك الواجهة الأمامية بيدك، واسمح للسوق وبعض قدرات الـ backend التي تمت الموافقة عليها بإنجاز ذلك لدى بورصات خارجية. الإطلاق سريع، وتكلفة الامتثال منخفضة، ومساحة التجربة واسعة؛ وهو مناسب للمنصات التي تريد إدخال prediction market بسرعة ضمن خطوط منتجاتها الحالية.
ج. نشر بنية تحتية للـ White Label / Broker-Tech
هذه الطبقة لا تنازع المستخدمين النهائيين مباشرة، بل تعمل كـ "بيع مجارف": تجهيز البورصة، والمقاصة، ومكونات الامتثال، وقوالب الواجهة الأمامية أولًا، ثم تسليمها للوسطاء ليقوموا بلصق علاماتهم التجارية وإطلاقها. إنهم لا يبيعون سوقًا بعينه، بل يبيعون فكرة: "إطلاق prediction market خلال أيام إلى أسابيع" نفسها.
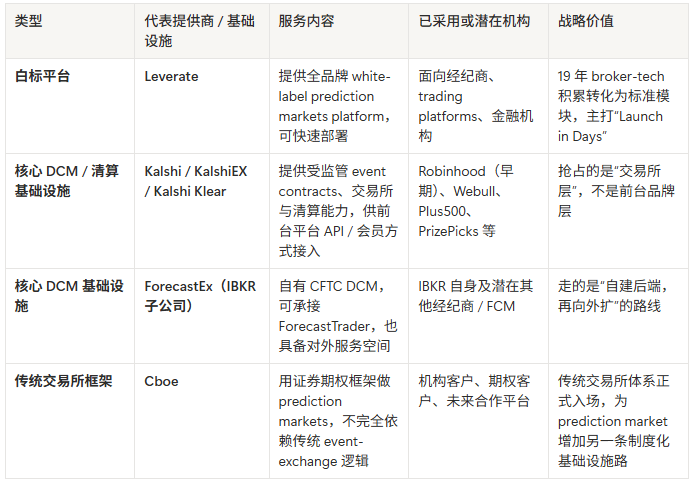
الواجهة الأمامية حين تقوم بالتحويل بنفسها فهي تنافس على المستخدمين؛ وحين تقبل الارتباط بسوق خارجي فهي تكمل الوظائف؛ وحين تبيع البنية التحتية فهي تبيع القدرة. ثلاثة مسارات مختلفة، لكن تشير جميعها إلى نتيجة واحدة: prediction market يجري تحويله إلى وحدات، وتحويله إلى منتج، وتحويله إلى قنوات.
3. تحت الأضواء: وسيط Forex النهائي الذي تم تجاهله—"بركة المستخدمين النهائية"
إذا كانت Polymarket قد أثبتت الإمكان السردي لسوق التنبؤ، فإن قنوات وسطاء العملات الأجنبية وCFD (عقود الفروقات) على مستوى العالم تمسك بمفتاح "انفجار السيولة".
أظهرت دراسة أخذ عينات من بنك التسويات الدولية (BIS) في أبريل 2025 أن متوسط قيمة التداول اليومي في سوق الفوركس العالمي ارتفع إلى 9.6 تريليون دولار؛ وفي الوقت نفسه، تشير تقارير الصناعة للربع الرابع من 2025 الصادرة عن Finance Magnates إلى أن عدد الحسابات النشطة في عقود CFD عالميًا بلغ 678.7 مليون. وهذه الفئة من الناس لديها سمات واضحة أصلًا: **عادات تداول عالية التواتر، وحساسية أعلى للأحداث المحركة، وألفة أكبر مع التقلبات، ولا تحتاج تقريبًا إلى تعليم من الصفر.** بالنسبة إلى prediction market، هذه ليست سوقًا غريبة تحتاج إلى إعادة حرث، بل بركة مستخدمين ناضجة تمتلك الحسابات والأموال ولغة التداول وعادات التشغيل.
تقدير حجم الصفقات المحتمل
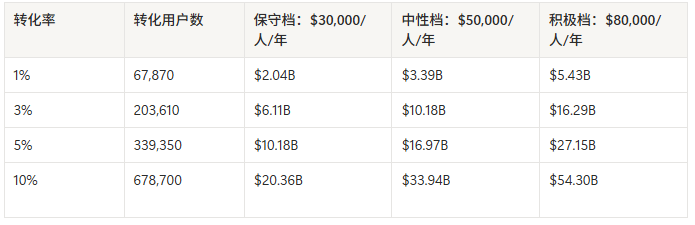
الحد السنوي الاسمي المحتمل للتداول = عدد الحسابات النشطة القابلة للتحويل × معدل التحويل × متوسط التداول الاسمي السنوي لكل مستخدم محوَّل
انظر العوامل التالية:
لا تستخدم مباشرة متوسط حجم التداول اليومي العالمي في الفوركس. متوسط التداول اليومي في سوق الفوركس العالمي لعام 2025 هو 9.6 تريليون دولار، ويتضمن ذلك مراكز اسمية كثيرة لأغراض التحوط لدى المؤسسات، وتدوير السواب، وتضخيم الرافعة—ولا يناسب ذلك الربط المباشر مع prediction market.
بناءً على عدد حسابات التجزئة القابلة للوصول كمقياس أساسي. في الربع الرابع من 2025، بلغ عدد حسابات CFD النشطة عالميًا حوالي 6.787 ملايين؛ وهذا التعريف أقرب إلى مخزون المستخدمين الذي يمكن للـ broker التقليدي استيعابه فعلاً.
ضع في الحسبان اختلاف هيكلة المنتج. تداول الفوركس/CFD يعتمد على الرافعة ومنحنيات أسعار مستمرة، بينما prediction market عبارة عن عقود منخفضة الرافعة ونتائج متقطعة؛ لذا تختلف طريقة تكوين وتواتر التداول والمبالغ الاسمية، وبالتالي يلزم خصم/تخفيض شدة المستخدمين الأصليين لـ prediction market.
الرجوع إلى تحقق المنصات السائدة. لقد تم تداول أكثر من 12 مليار event contracts عبر Robinhood خلال عام 2025 بالكامل، ما يشير إلى أن الواجهة الأمامية السائدة قادرة على احتضان prediction market؛ لكن شدة نشاط منصتها أعلى من قنوات الـ broker العادية، لذا لا ينبغي النقل المباشر.
بناءً على ذلك، نفترض:
عدد الحسابات النشطة القابلة للتحويل: 6.787 مليون
معدل التحويل: 1%، 3%، 5%، 10%
متوسط القيمة الاسمية للتداول السنوي لكل مستخدم محوَّل:
الشريحة المحافظة: 30 ألف دولار
الشريحة المتعادلة: 50 ألف دولار
الشريحة الإيجابية: 80 ألف دولار
معدل التحويل
عدد المستخدمين المحولين
الشريحة المحافظة: 30,000 دولار/شخص/سنة
الشريحة المتعادلة: 50,000 دولار/شخص/سنة
الشريحة النشطة: 80,000 دولار/شخص/سنة
رابعًا: من أبناء الطقس إلى مكعبات التحوط—سوق التنبؤ يتشكل إلى نوع جديد من الكائنات
بعد الوصول إلى هذه المرحلة، أصبحت ملامح prediction market واضحة بالفعل:
في الواجهة الأمامية هناك منافسة بين Polymarket وKalshi على حق تعريف المسار؛ وفي المنتصف، تستخدم بروتوكولات على السلسلة airdrops ونقاط وتشغيلًا مجتمعيًا لتضخيم الإحساس بالمشاركة؛ أما في الخلفية، فالبورصات والـ broker ومقدمو البنية التحتية يفككونه إلى قدرات يمكن دمجها ونشرها وتوزيعها. يبدو الأمر كأنه ثلاث طرق، لكن في النهاية، فإنها تدفع شيئًا واحدًا مشتركًا: prediction market يتشكل من مسار متخصص إلى نوع جديد من الحاويات المالية أقرب لزمن الإنترنت.
تقع أسواق التنبؤ بطبيعتها عند تقاطع التمويل والمحتوى وشبكات الانتشار.
ولذلك، فهو لا يشبه المنتجات المالية التقليدية التي تخدم فقط المتداولين المحترفين، ولا يشبه استهلاك المحتوى الذي يقتصر على التسلية والمراقبة؛ بل بدأ ينمو شكلٌ فريدٌ من نوعه: يمكن أن يدخل إلى سيناريوهات تداول جادة، وفي الوقت نفسه يندمج في تدفق حركة الأحداث الجماهيرية؛ يمكن أن يستوعب البحث والحكم، ويمكن أيضًا أن يستوعب المشاركة العاطفية. ومنذ البداية، كان هذا المسار محكومًا عليه ألا يعيش في سياق واحد فقط.
1. العامة من "أبناء الطقس" و"مقرر الرياضة"
prediction market ينمو وهو يصوغ خطابه الخاص.
ليس مجرد بنية تداول مجردة، بل منتج يترسخ فوق المواضيع وحركة المرور والمشاعر. مسار المشاركة قصير، وطريقة التعبير خفيفة، ومهيأ طبيعيًا للدخول إلى سيناريوهات عالية الانتشار مثل الرياضة والترفيه والانتخابات والاقتصاد الكلي؛ كما يولد تلقائيًا لغة شبكية تخص هذا المسار.
"أبناء الطقس" و"مقرر الرياضة" ليست مجرد مزاح، بل إشارة: prediction market يحول الحكم إلى شيء ملموس، ويجعل المشاركة أخف، ويجعل النقاش أقرب للإنترنت. إنه لا يتنبأ بالمستقبل فقط، بل يعيد كتابة الحدث ذاته إلى تعبير عام يمكن تداوله ونشره ومشاهدته.
2. البروتوكول هو "مصنع العملات": ليس منصة فحسب، بل أيضًا جهة إصدار للرمز
وهذا هو اختلافه الجوهري عن كثير من المشاريع التقليدية على السلسلة.
لا تزال منطق نمو أغلب مشاريع البلوك تشين يدور حول "المنصة والرمز والتوزيع": فهي إما تعمل كوسيط/مُطابق، أو تعمل كصانع سرديات، وفي النهاية تعمل أيضًا كجهة إصدار للرمز ومدير للحفاظ على القيمة السوقية. لا يكفي أن تحتفظ المنصة بالمستخدمين، بل يجب أن تواصل صناعة التوقعات، وتمديد القصة، والحفاظ على سخونة الاهتمام—كأنها "مصنع عملات" لا يتوقف عن العمل.
يمكن بالطبع إدخال prediction market ضمن هذا الإطار، لكن قوته الحقيقية لا تكمن في إمكانية تغليفه بطبقة token أخرى؛ بل لأنه في جوهره يشبه منتجًا ماليًا مستقلًا. إنه لا يتداول مجرد مشاعر عامة، ولا يكتفي بتدفق حركة البروتوكول، بل يتداول "الحكم" نفسه. طالما أن حدود السؤال واضحة بما يكفي، وقواعد التسوية محددة بما يكفي، ونتائج الربح والخسارة قابلة للتحقق بما يكفي، فإنه يمتلك بطبيعته القدرة على الاقتراب من الأدوات المالية.
3. جمالية ثنائية: مكعبات ليغو للتحوط من المخاطر
جمالية الطبقة السفلية في prediction market تأتي من وضوحٍ شديد الانضغاط:
هل سيحدث؟ ومن سيفوز؟ وما هي نسبة الاحتمال؟ وما هو السعر؟
تم نقل صياغات كانت تميل إلى هندسة مالية ومصطلحات احترافية، إلى لغة يمكن لمستخدمين الإنترنت التقاطها بسرعة. النتيجة يمكن تسويتها، والعائد يمكن توقعه، والخسارة يمكن تأكيدها—هذا النوع الحاسم من هيكل الربح والخسارة يجعله مناسبًا طبيعيًا للمشاركة الصغيرة وقصيرة الدورة والمحفزة بالأحداث، ومناسبًا أيضًا للتعبير عن المخاطر.
الأهم من ذلك أنه لا يناسب فقط المراهنة على نقاط منفردة. فبين أحداث مختلفة، واتجاهات مختلفة، وآجال مختلفة، يمكن أصلاً تركيبها وتجميعها كما لو كانت مجموعة "مكعبات ليغو" للتعبير عن تفضيل المخاطر. الرياضة والاقتصاد الكلي يمكنهما التحوط من المشاعر، والطقس والسلع الكُبرى يمكنهما التحوط من السيناريو؛ والسياسة وتوقعات السوق يمكن أن تعكس بعضها البعض. ربما ليست بعدُ أكثر أدوات التحوط نضجًا، لكنها أظهرت بالفعل ملامح شكل تجميعي.
4. نمو للأعلى مع توافق للأسفل
الجزء الأكثر خصوصية في prediction market هو أنه يمتلك تقريبًا مسارين مختلفين للنمو في الوقت نفسه.
إلى الأعلى، فهو أداة بحث، وتعبير عن المخاطر، وتكوين تحوط، وتجارة معلوماتية جديدة. بالنسبة للمستخدمين المحترفين، فإنه يقصر مسار "بحث—حكم—تعبير"، ويضغط الرأي مباشرة في السعر.
من الأسفل، يمكن أن يكون أيضًا استهلاكًا ترفيهيًا، ومشاركة صغيرة، وتجربة خفيفة قريبة من طابع اليانصيب. بالنسبة للمستخدم العادي، لا يحتاج إلى عتبات معقدة، ولا يتطلب معرفة مالية كاملة؛ قد تكون مجرد مشاركة منخفضة التكلفة، وتصويتًا على نتيجة حدث ساخن، وتحويل المشاهدة إلى فعل رهان.
يمكنه أن يستوعب أحكامًا جادة، ويمكنه أن يستوعب مشاعر الجمهور؛ يمكنه الاقتراب من التمويل، ويمكنه أيضًا النزول نحو المحتوى. هذا التوافق من الأعلى إلى الأسفل هو قوة توسعِه الأكبر تحديدًا.
5. آخر باب ضيق: السيولة والحدود والتنظيم
لكنها لم تعبر بعد آخر بابٍ ضيق.
الباب الأول هو السيولة. خارج الأسواق الأكثر سخونة، ما زالت كثير من الأحداث ذات الذيل الطويل غير عميقة؛ وحين تكون دفتر الأوامر هشًا يصبح سعر التداول عرضة للتشويه بسهولة.
الباب الثاني هو حدود التسوية. جمال prediction market يكمن في "وضوح النتيجة"؛ لكن الواقع في العالم الحقيقي أكثر تعقيدًا بكثير مما يوحي به العنوان. المناطق الرمادية ومساحات التفسير وحدود الزمان والمكان لا تختفي تلقائيًا.
الباب الثالث هو التنظيم. كلما اقترب من التمويل السائد، كلما أصبح من الصعب الاعتماد طويل الأمد على السرديات الغامضة؛ وكلما حاول الوصول إلى عامة الناس، كلما اضطر إلى إعادة تقييم النظام والامتثال.
وبالتالي لم يعد كما كان من قبل—فقط مسار صغير تحت مظلة البلوك تشين.