

ملخص: من النموذج، القوة الحاسوبية إلى السحابة والأمان، قد يؤثر OpenClaw على منطق الفوائد في الأسهم الأمريكية.
المؤلف: Viee I Biteye فريق المحتوى
في نوفمبر 2025، قام مطور مستقل نمساوي يُدعى بيتر شتاينبرغر بتقديم مشروع بهدوء على GitHub - Clawdbot (الذي تم تغيير اسمه إلى OpenClaw)
في ذلك الوقت، لم يهتم أحد، وكل شيء خرج عن السيطرة في نهاية يناير 2026.
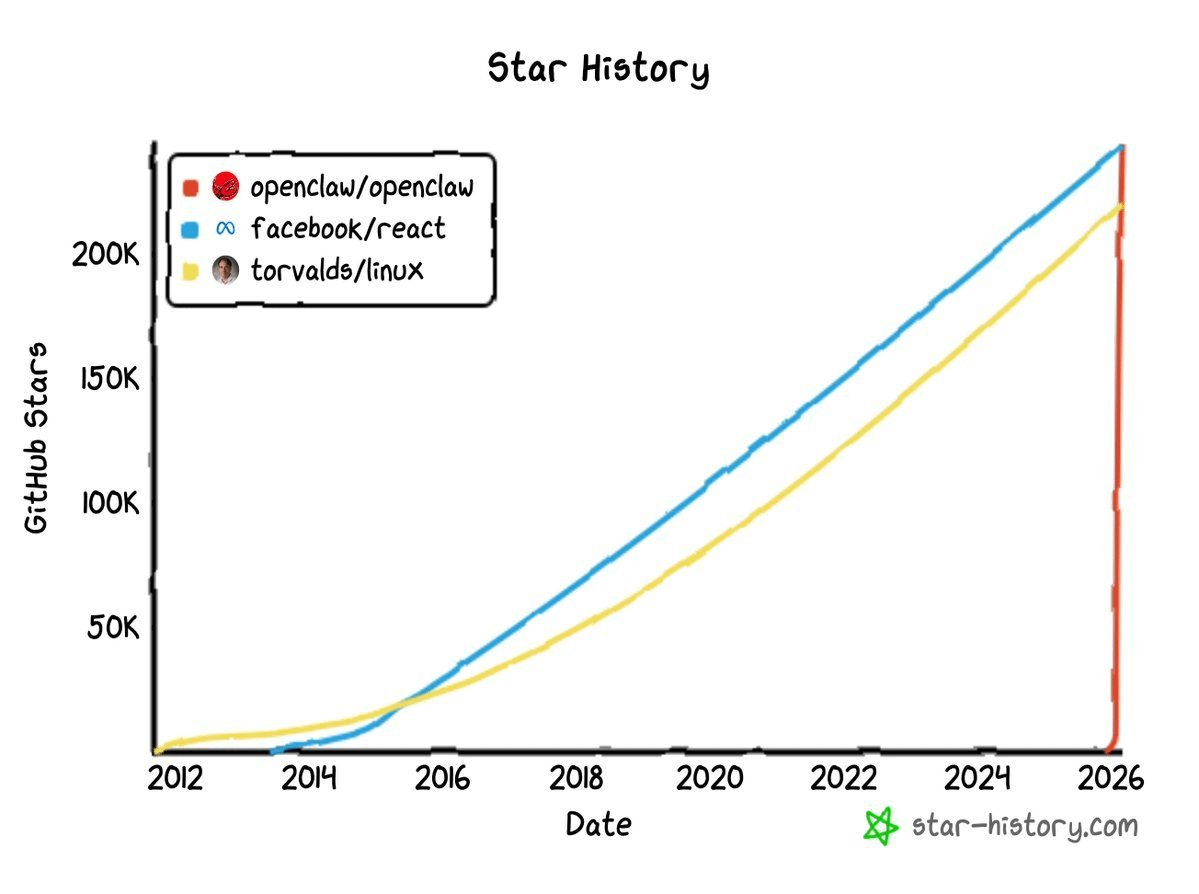
بين 29 و30 يناير، حصل المشروع على عشرات الآلاف من نجوم GitHub في فترة زمنية قصيرة للغاية، وتجاوز بسرعة 100,000. اعتبارًا من 3 مارس، تضخم هذا الرقم إلى ما يقرب من 250,000، متصدرًا قائمة النجوم، متجاوزًا Linux. كمرجع، تحتاج المشاريع المفتوحة الشهيرة مثل React (واحد من أكثر أطر تطوير الواجهة الأمامية شعبية في العالم) وLinux (نواة نظام التشغيل التي تدعم تشغيل خوادم الإنترنت) غالبًا إلى أكثر من عشر سنوات لتراكم حوالي 200,000 نجم، بينما كانت منحنى OpenClaw تقريبًا خطًا عموديًا.
كانت تسمية OpenClaw في البداية Clawdbot على سبيل التشابه الصوتي مع Claude. في 27 يناير، أرسلت Anthropic خطابًا من محامٍ طالبًا تغيير الاسم. ثم تجول المشروع بين Moltbot، وفي النهاية استقر على OpenClaw. لكن تبديل الاسم لم يبطئ انتشاره إطلاقًا، بل أنتج مزيدًا من النقاشات. في 16 فبراير، أعلن Sam Altman انضمام Steinberger إلى OpenAI، وسيتم تسليم OpenClaw إلى مؤسسة مستقلة غير ربحية تدعمها OpenAI。
من مشروع لمطوّر مستقل إلى قطعة في لوحة الشطرنج الاستراتيجية لكبار شركات التقنية—لم تستغرق هذه السرطان الصغيرة الجمبري سوى أقل من ثلاثة أشهر。
مدى حماس OpenClaw داخل عالم التكنولوجيا واضح للجميع. فإلى أين وصلت الآن؟ يحاول هذا المقال، من منظور سوق رأس المال، أن يربط سلسلة القطاعات المستفيدة خلف الازدهار المفاجئ لـ OpenClaw، وأيضًا الشركات الأمريكية التي قد يتم إعادة تقييمها。
أولًا: ما هو OpenClaw؟ ولماذا يؤثر على أسهم الولايات المتحدة؟
لنبدأ من الجوهر. OpenClaw ليس مجرد روبوت دردشة آخر. بل هو إطار عمل مفتوح المصدر لـ AI Agent。
ما الفرق؟ يتلقى روبوت الدردشة أسئلتك ثم يرد بنص. أما OpenClaw فيستقبل تعليماتك ثم ينفذها. يمكنه التحكم في المتصفح، وتنفيذ الكود، واستدعاء واجهات API، وإدارة نظام الملفات، والاتصال بأكثر من 12 منصة رسائل。
يمكن تلخيص الفروق بينهما في نمط التشغيل في جدول واحد:
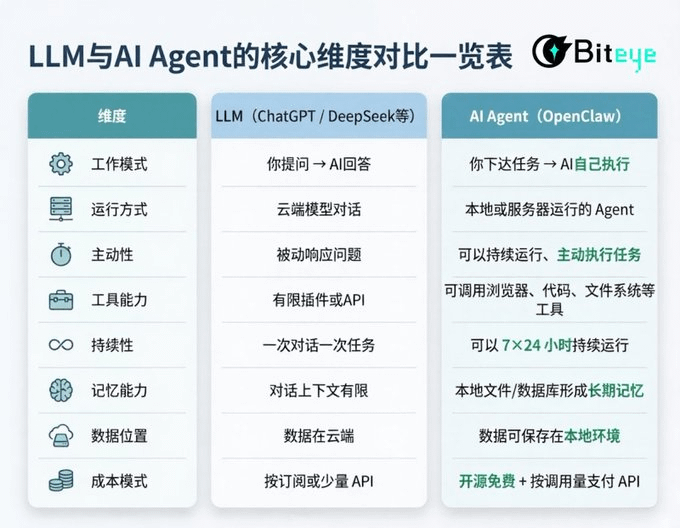
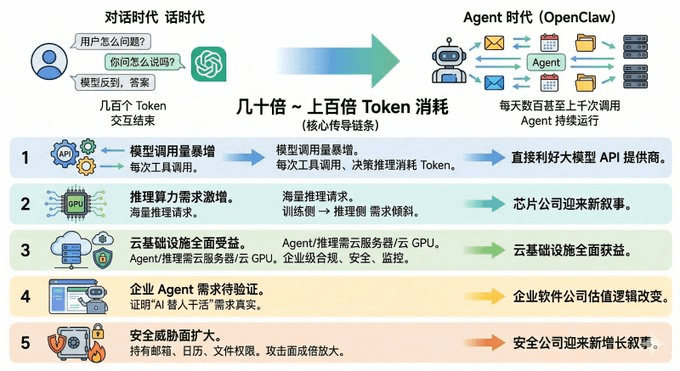
باختصار، وبعبارة أبسط: إنه تطور من روبوتات الدردشة إلى “موظف رقمي” حقيقي. وهذا يعني أيضًا أن النموذج التجاري للذكاء الاصطناعي يتغير جذريًا. في عصر المحادثة، يطرح المستخدم سؤالًا على نموذج كبير، فيعيد النموذج إجابة، ويستهلك ذلك مئات الـtoken، ثم تنتهي التفاعلات. لكن في عصر الـAgent، قد يقوم OpenClaw بإطلاق استدعاءات للـmodel مئات وحتى آلاف المرات يوميًا. وقد يصل استهلاك الـtoken الناتج عن مستخدم Agent واحد إلى عشرات بل وحتى مئات المرات مقارنة بمستخدم دردشة تقليدي。
هذا مضاعف الاستهلاك هو سلسلة النقل الأساسية التي تجعل OpenClaw يؤثر على أسهم الولايات المتحدة:
الطبقة الأولى: ارتفاع استثنائي في حجم استدعاءات النماذج. في كل مرة يقوم الـAgent باستدعاء أداة، أو في كل مرة يقوم باستدلال قرار، فإنه يستهلك token، وهو ما يفيد مباشرة مزودي API للنماذج الكبيرة。
الطبقة الثانية: ارتفاع هائل في الطلب على قدرة الاستدلال. يعني الاستدعاء الهائل للـAgents طَلَبًا هائلًا للاستدلال. منطق طلب GPU يتحول من “جانب التدريب” إلى “جانب الاستدلال”، وتدخل شركات الرقاقات في رواية جديدة。
الطبقة الثالثة: البنية التحتية السحابية تستفيد بالكامل. يحتاج الـAgent إلى خوادم سحابية للتشغيل، ويحتاج الاستدلال على النماذج إلى وحدات GPU على السحابة للحساب. كما أن الـAgent على مستوى المؤسسات يحتاج أكثر إلى بنية سحابية متوافقة وآمنة وقابلة للمراقبة。
الطبقة الرابعة: طلب Agents على مستوى الشركات يحتاج إلى التحقق. يثبت OpenClaw—بأسلوب مفتوح المصدر—أن “الذكاء الاصطناعي يعمل بدلًا عنك” الطلب حقيقي، وهو يحول قدرات الـAgent إلى تجارة شركات البرمجيات، وقد يتغير منطق التقييم.
خامسًا: تتوسع جبهة التهديدات الأمنية. عندما يحتفظ الـAgent لفترة طويلة بصلاحيات البريد الإلكتروني والتقويم ونظام الملفات، يتضاعف سطح الهجوم. عندها تحصل شركات الأمن على سردية نمو جديدة。
فيما يلي، سنمشي على طول هذه السلسلة ونحلل كل ورقة مالية أمريكية مستفيدة على حدة。
ثانيًا: قاتل الـToken—العجلة الفائقة لمقدمي خدمات النماذج الكبيرة
إذا أصبح الـAgent النمط السائد للتفاعل مع الذكاء الاصطناعي، فستظهر إيرادات API الخاصة بمورّدي النماذج الكبيرة نموًا أُسّيًا。
لكن حاليًا، أكبر موردَي نموذجين للـAgent—OpenAI وAnthropic—لم يُطرح أي منهما للاكتتاب بعد. لذلك، على مستوى سوق رأس المال، ترتبط هذه المنطقية بشكل مباشر بأوراق MSFT وGOOGL المدرجة。
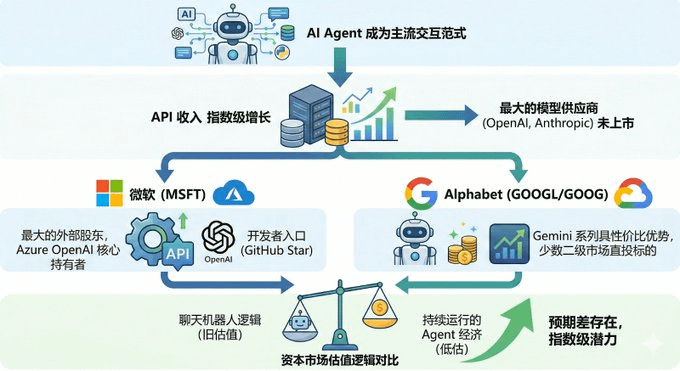
أولًا: باعتبار Microsoft أكبر مساهم خارجي في OpenAI، فإن كل طلب API عبر Azure OpenAI Service لاستدعاء GPT-4o أو o1—في جوهره—يساهم بإيراد لأعمال Microsoft السحابية. انضم مؤسس OpenClaw إلى OpenAI ونُقل المشروع إلى مؤسسة يدعمها OpenAI، ما يعني أن منظومة OpenClaw في المستقبل—على الأرجح—سترتبط بشكل وثيق أكثر بنماذج OpenAI. وإذا وضع OpenClaw مستقبلًا في قائمة توصيات النموذج الافتراضية OpenAI في المرتبة الأولى، فستكون Microsoft كأنها تحصل دون أن تدري على بوابة مطورين يمتلكون 240 ألف نجمة على GitHub 📷
في المقابل، Alphabet هي مستفيدة بعدة أبعاد أخرى أيضًا، أي الشركة المدرجة التي تعود إليها Google (رمز السهم GOOGL / GOOG). سلسلة Gemini هي أحد النماذج الرئيسية التي يدعمها OpenClaw، وGemini 2.0 Flash يتميز بكفاءة استدلال تنافسية جدًا من حيث التكلفة. الأهم من ذلك: من بين عدة شركات كبيرة مصنِّعة للنماذج، تعد Alphabet من القلة التي يمكنها الاستثمار في مزودي نماذج الذكاء الاصطناعي مباشرة عبر سوق ثانوي.
الأكثر لفتًا للاهتمام هو أن السوق—بحسب ما يبدو—لم يُسعّر بعد بشكل كافٍ منطق استهلاك الـAPI الذي يقوده الـAgent. فمنذ فبراير، لم تشهد GOOGL ارتفاعًا ملحوظًا بسبب OpenClaw، بينما مرّت MSFT بتراجع في التقييم. وبعبارة أخرى، لا تزال فجوة التوقعات موجودة: ما زال سوق رأس المال يقيّم شركات النماذج بمنطق “روبوت الدردشة”، بدلًا من اقتصاد الـAgent الذي يعمل باستمرار。
ثالثًا: الاستدلال لا يكفي أبدًا—الرواية الجديدة لشركات الرقاقات
إذا كان استهلاك الـToken هو وقود عصر الـAgent، فإن GPU هي المحرك الذي يشغّل هذه الآلة، وما يزال المستفيد المباشر هو شركات GPU مثل NVIDIA وAMD。
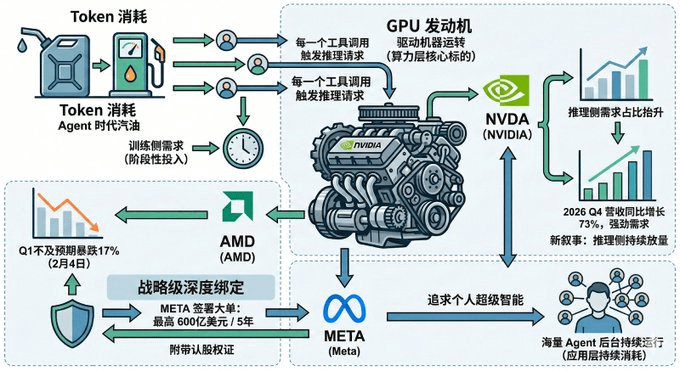
خلال السنوات الثلاث الماضية، بُني منطق تقييم شركات الرقائق بشكل أساسي على جانب التدريب. فقد تنافست الشركات على شراء GPU لتدريب نماذج أساس أكبر فأكبر. لكن التدريب يشبه الاستثمار على مراحل، بينما الاستدلال هو استهلاك مستمر. فعلى سبيل المثال، في كل مرة يقوم كل Agent باستدعاء أداة، فإنه يُشغّل باستمرار طلبات استدلال جديدة. وعندما ينتقل الـAgent من المختبر إلى مستخدمين بمستوى الملايين، يُتوقع أن يرتفع بشكل كبير حجم الطلب على جانب الاستدلال。
هذا يفسر أيضًا الرواية الجديدة لدى NVIDIA. إذا تباطأت الصفقات الكبيرة على جانب التدريب من حيث الهامش، فبماذا يمكن الحفاظ على الطلب على GPU؟ جواب الـAgent هو زيادة مستمرة على جانب الاستدلال. تُظهر أحدث نتائج NVIDIA أن إيرادات الربع الرابع من 2026 سجلت نموًا بنسبة 73% على أساس سنوي، ولا يزال جانب الطلب قويًا. إن صعود نموذج عصر الـAgent يوفر تفسيرًا أكثر استدامة لهذا الاندفاع.
لنلقِ نظرة على AMD أيضًا. ففي 4 فبراير، تراجعت AMD بنسبة 17% بسبب عدم تحقيق نتائج الربع الأول للتوقعات. انتشرت حالة الذعر في السوق. لكن بعد 20 يومًا فقط، أعلنت Meta أنها ستوقّع مع AMD اتفاقية توريد رقائق للذكاء الاصطناعي بقيمة قصوى 60 مليار دولار (لمدة 5 سنوات)، مع ترتيبات خيارات أسهم حتى 160 مليون سهم بنحو 10%. وكان ذلك أشبه بربط عميق على مستوى استراتيجي。
لماذا يحتاج Meta إلى كل هذه القدرة على الاستدلال؟ لأنها تسعى وراء ما يُسمى بالذكاء الفائق الشخصي، ولتحقيق هذه الرؤية لا غنى عن تشغيل عدد هائل من الـAgents في الخلفية بشكل مستمر. لا يثبت OpenClaw مجرد اتجاه منتج واحد، بل يثبت منطق الطلب الكامل وراء احتياج الـAgent إلى قدر كبير من الحوسبة。
لذلك، أولًا ينقل نمو الطلب على الاستدلال الناتج عن الـAgent إلى طبقة الحوسبة، وأبرز رموزها NVDA وAMD. وفي الشركات التي تواصل استهلاك الحوسبة في التطبيقات، قد تصبح META أيضًا دافعًا مهمًا للطلب。
رابعًا: الحامل الحقيقي لتوسع الـAgent—الحوسبة السحابية
لقد قلنا إن GPU هي محرك عصر الـAgent، أما منصات الحوسبة السحابية فهي البنية التحتية التي تُشغّل هذه الـAgents على المدى الطويل. ومن منظور سوق رأس المال، فإن رموز هذه السلسلة الأساسية هي منصات السحابة الثلاث الكبرى AMZN وMSFT وGOOGL. وعلى مستوى أسبق، في طبقة البنية التحتية لمراكز البيانات، قد تستفيد EQIX وDLR بشكل غير مباشر أيضًا。
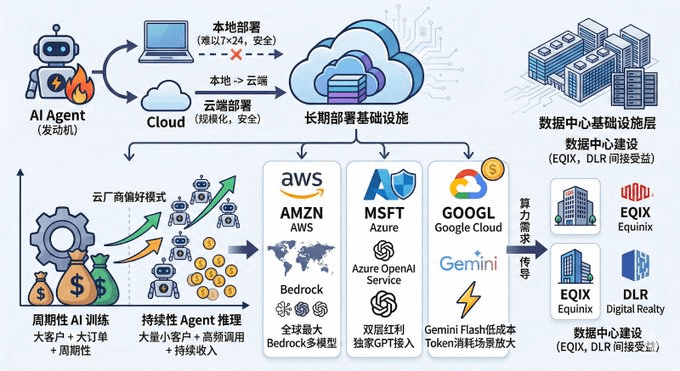
على الرغم من أن OpenClaw يروّج للنشر المحلي، فإن الواقع مختلف بسبب مشكلات الأذونات الأمنية: لن يقوم معظم المستخدمين بتشغيل Agent للذكاء الاصطناعي على أجهزة اللابتوب الخاصة بهم 7×24 ساعة. سواء بالنسبة للأفراد أو الشركات، فإن النهاية على نطاق واسع غالبًا ستكون نشرًا على السحابة. كما أطلقت Alibaba Cloud وTencent Cloud بالفعل في السوق الصينية خدمات نشر بنقرة واحدة، ما يؤكد من جانب آخر حقيقة الطلب。
إضافة إلى ذلك، هناك تفصيل يمكن إغفاله بسهولة: قيمة الـAgent للـسحابة لا تكمن فقط في القدرة الحاسوبية، بل في حركة الاستدلال الممتدة طويلة الذيل (long-tail traffic). لأن أوامر تدريب الذكاء الاصطناعي هي “عملاء كبار + طلبات كبيرة + دورية”، بينما استدلال الـAgent هو “عدد كبير من العملاء الصغار + استدعاءات عالية التواتر + دخل مستمر”. هذا يجعل نموذج أعمال السحابة أكثر تفضيلًا لدى مزودي السحابة。
على مستوى السوق العالمية، تتمتع شركات السحابة الثلاث الكبرى بمزايا فريدة. AWS—بوصفها أكبر منصة سحابية عالميًا—تدعم عدة نماذج API عبر منصة Bedrock، وهي بيئة نشر مألوفة للمطورين. أما Azure فتستفيد من طبقتين: طبقة نماذج API وطبقة البنية التحتية السحابية، وتتضاعف قدرات الوصول الحصري إلى GPT عبر Azure OpenAI Service أكثر في سيناريوهات الـAgent. وتميّز Google Cloud يكمن في هيكل التكلفة. على سبيل المثال، سعر الاستدلال لنماذج مثل Gemini Flash أقل بكثير من كثير من النماذج الرائدة. وفي سيناريوهات التشغيل الطويل للـAgent واستهلاك الـtoken بشكل مستمر، سيتضخم فرق السعر بسرعة。
نقطة منطقية أخرى يمكن متابعتها هي أنه إذا جرى تشغيل الـAgent على نطاق واسع، فسيصل طلب السعة الحاسوبية لدى مزودي السحابة في النهاية إلى بناء مراكز البيانات، وقد تستفيد Equinix وDigital Realty بشكل غير مباشر أيضًا。
خامسًا: منطق Agents لدى الشركات يحتاج إلى التحقق، أخبار إيجابية لشركات الذكاء الاصطناعي الأصلية
يثبت حماس OpenClaw وجود اتجاه: يرغب الناس في أن يقوم الذكاء الاصطناعي بأعمالهم بدلًا من مجرد الدردشة معهم. لكن بالنسبة لمسار البرمجيات المؤسسية التقليدية، ترى السوق في ذلك مقدمة “SaaSpocalypse” (نهاية SaaS)。
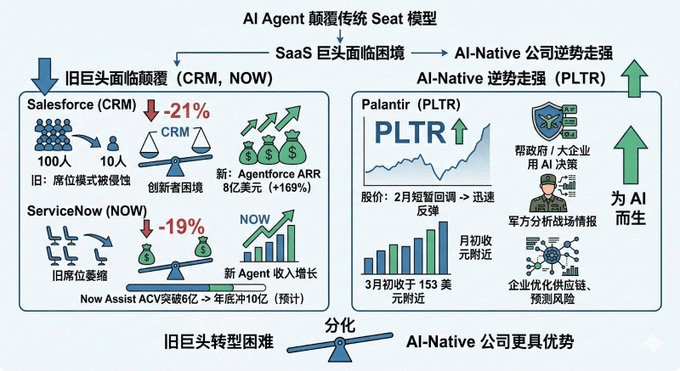
مع بداية عام 2026، واجهت شركات SaaS الكبرى ضغطًا جماعيًا: تراجعت Salesforce منذ بداية العام حتى الآن بنسبة 21%، وتراجعت ServiceNow بنسبة 19%. الجذر الحقيقي للخوف يأتي من صراع بنيوي بين Agent والبرمجيات. في السابق، كان علينا توجيه الأنظمة كي تعمل عبر واجهة برامج. أما الآن، فيمكن للـAgent استدعاء النظام مباشرة لتنفيذ المهمة، ويجري سحب حضور البرمجيات نفسه. وتنتج عن هذا التغير مشكلتان أساسيتان。
أولًا، لا يقتصر تأثير الذكاء الاصطناعي على نموذج “التسعير لكل فرد” فقط، بل يمتد إلى سلسلة القيمة الكاملة للبرمجيات. على سبيل المثال، انخفض سهم Adobe من أعلى مستوى 699.54 دولارًا إلى 264.04 دولارًا، أي بتراجع يصل إلى 62%. وسقطت شركة برامج التعليم Chegg من 115.21 دولارًا إلى 0.44 دولارًا تقريبًا، حتى كادت أن تنعدم. كما هبطت Intuit—عملاق برامج الضرائب والمحاسبة—أيضًا بنسبة 16% خلال أسبوع واحد في يناير 2026. ما يخشاه السوق ليس أن يتم قلب نمط تسعير واحد فقط، بل أن أدوات الذكاء الاصطناعي التوليدي (مثل Anthropic وغيرها) تُؤتمت تلقائيًا سير العمل الأساسي للشركات، مما يقلّل الاعتماد على وظائف البرمجيات التقليدية، وبالتالي يضغط بشكل دائم على الإمكانات الإيرادية لمنصات SaaS بأكملها。
ثانيًا: كلما أصبح الـAgent أقوى، صارت نماذج الأعمال التقليدية أضعف. خذ ServiceNow كمثال: تقوم مايكروسوفت بتآكل قدرتها التسعيرية عبر استراتيجية “Agent 365” وتبطئ عملية جذب العملاء الجدد. يكفي سيناريو بسيط لإثارة قلق المستثمرين: إذا كان بإمكان Agent واحد إنجاز عمل 100 موظف سابقًا، فهل ما زالت الشركة بحاجة لشراء 100 مقعد برمجي؟ إن شهرة OpenClaw تنتج—من حيث الجوهر—تسريعًا لتحقيق هذا المنطق.
بالطبع، لم تجلس عدة شركات عملاقة مكتوفة الأيدي. حقق Salesforce AgentForce 800 مليون دولار من ARR مع نمو بنسبة 169%، بينما تجاوز ServiceNow قيمة العقود السنوية لـ Now Assist 600 مليون دولار، وتوقعت أن تصل إلى 1 مليار بنهاية العام. لكن رقص الفيل ليس سهلًا أبدًا؛ فقد وقعوا في “مأزق المبتكرين”: تنمو إيرادات الـAgent الجديد، بينما تتقلص إيرادات المقاعد القديمة، والنتيجة بين المسارين لا تزال غير واضحة. وبالنسبة لـ CRM و NOW، تتمثل المسألة الجوهرية في: هل يمكن للزيادة التي يحققها Agent أن تعوض الفجوة في نموذج المقاعد؟ السوق أعطى الجواب عبر تصويت “بالأقدام”。
وفي الوقت نفسه، قدّمت شركة Palantir قصة مختلفة تمامًا. هذه الشركة تركز على مساعدة الحكومات والشركات الكبيرة على استخدام الذكاء الاصطناعي لاتخاذ قرارات حاسمة: تستخدمه القوات العسكرية لتحليل معلومات ساحات القتال، وتستخدمه الشركات لتحسين سلاسل الإمداد والتنبؤ بالمخاطر، وتُدمج الذكاء الاصطناعي في أكثر سيناريوهات الأعمال تعقيدًا وحساسية. بعد تراجع قصير في فبراير، ارتد PLTR بسرعة، واستقر قرب 153 دولارًا في بداية مارس。
بينما يتم حفر حفرة في قطاع SaaS بسبب ما يُسمى “نهاية SaaS”، يتجه Palantir نحو القوة عكس الاتجاه. قد تعني هذه التفرقة أن الفائزين في عصر الـAgent قد لا يكونون أسرع الشركات القديمة في التحول، بل شركات وُلدت أصلًا للذكاء الاصطناعي。
سادسًا: منفعة خفية لشركات الأمن
هذه واحدة من أكثر الإشارات التي تم التقليل من قيمتها حاليًا في السوق。
تخيّل أنك تُعِدّ OpenClaw لإرسال بريد إلكتروني، وجدولًا تقويميًا، وSlack، وGoogle Drive، وGitHub—فهو يحتاج إلى هذه المفاتيح ليقوم بعملك. لكن ماذا لو تم اختراق هذا الـAgent؟ ناقشت مجموعة OpenClaw المجتمعية مخاطر أمنية ذات صلة مرارًا، مثل تسرب بيانات الاعتماد، وسوء استخدام الصلاحيات، وحتى سرقة البيانات。
وهذا بالضبط هو سبب أن شركات الأمن تبدأ في احتلال مواقعها مبكرًا. في صناعة الأمن الحالية، تعد CrowdStrike (CRWD) وPalo Alto Networks (PANW) شركتين من أبرز الشركات في القدرة。
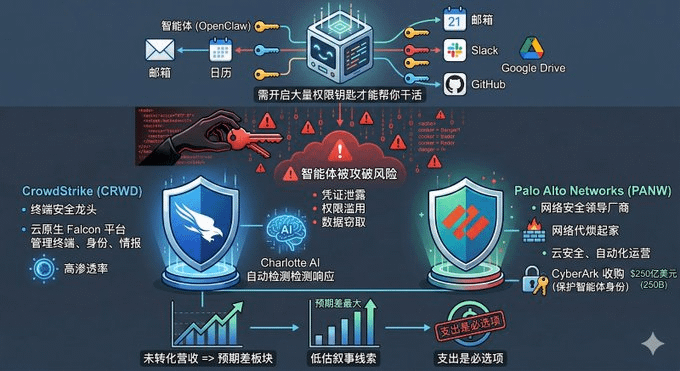
يُنظر إلى CrowdStrike على أنها الرائد في أمن نقاط النهاية. يتيح نظام Falcon الخاص بها إدارة موحّدة لنقاط النهاية والهوية واستخبارات التهديد عبر بنية سحابية أصلية، مع اختراق مرتفع جدًا في الشركات الكبرى حول العالم. في السنوات الأخيرة، واصلت الشركة إدخال الذكاء الاصطناعي في عمليات الأمن، مثل Charlotte AI، التي يمكنها إنجاز كشف التهديدات والاستجابة لها تلقائيًا。
تعد Palo Alto Networks الشركة الرائدة عالميًا في قطاع أمن الشبكات. بدأت من جدار الحماية من الجيل التالي، ثم وسعت نطاقها تدريجيًا إلى أمن السحابة وأمن الهوية والأمن الآلي لإدارة عمليات الأمن. وفي عام 2025 اشترت CyberArk مقابل 25 مليار دولار لحماية أمن هوية الوكلاء (intelligent agents).
في الوقت الذي يحظى فيه OpenClaw للتو بشعبية كبيرة، لم تتحول قضايا الأمن بعد إلى نمو كبير في الإيرادات. لكن هذا يعني في المقابل أن شركات الأمن قد تكون أكبر قطاع يحتوي على “فجوة توقعات” داخل سردية الـAgent. والأمر أكثر: الإنفاق على الأمن خيار إلزامي。
سابعًا: الخلاصة—على المدى القصير راقبوا المشاعر، وعلى المتوسط راقبوا الاستدلال، وعلى الطويل راقبوا النظام البيئي
لنعد إلى السؤال الأصلي: ما هي الأسهم الأمريكية التي يحرّكها OpenClaw فعليًا؟ يمكننا الاستدلال من خلال خطوط زمنية مختلفة。
حاليًا (خلال الشهر الأخير تقريبًا)، ومن ناحية أداء السهم، فإن نبضة OpenClaw المباشرة على الأسهم الفردية محدودة نسبيًا. لم تُظهر GOOGL وMSFT منذ فبراير تقلبات غير اعتيادية مدفوعة بسردية الـAgent. الحدث الوحيد الواضح الذي تحرك السوق جاء من AMD: دفعة شراء لرقائق بمقياس تريليون من جانب Meta دفعت سهمها للارتفاع بشكل حاد خلال يوم واحد. إجمالًا، قد تكون أسهم قطاع الذكاء الاصطناعي تمر بمعايرة تقييم، وأن الحماس الذي حققه OpenClaw لم يتحول بعد إلى محفزات فورية في أسعار الأسهم。
على المدى القصير (3 أشهر)، قد يستمر السوق في هضم ضغط فقّاعة تقييمات الذكاء الاصطناعي، لكن الصدمة المعرفية التي يجلبها OpenClaw قد تغيّر مرساة تصور المشترين لمسار الـAgent. إن هذه التغيّرات على مستوى الإدراك لن تنعكس فورًا في سعر السهم، وربما تعيد تشكيل نماذج توقعات المحللين。
على المدى المتوسط (6-12 شهرًا)، يتمثل المحفز الرئيسي في ما إذا كانت متطلبات قدرة الاستدلال للـAgent ستُثبت في التقارير المالية. إذا تمكن OpenClaw، ومعه حلول Kimi Claw وMaxClaw لاحقًا، وخطط الـAgent على مستوى المؤسسات، من إحداث نمو ملحوظ في استدعاءات الـAPI وقَدر من زيادات استهلاك موارد السحابة يمكن رصده، فقد تُؤكد الرواية المتعلقة بطرف الاستدلال لدى NVDA وAMD، وكذلك لدى شركات السحابة الثلاث الكبرى。
على المدى الطويل (1-3 سنوات)، فإن الفائزين الحقيقيين هم الشركات التي تحتل “نقاط التموضع” داخل نظام Agent البيئي، مثل CrowdStrike وPalo Alto Networks—بناء معايير في مجال أمن الـAgent。
نحتاج أيضًا أن نعرف أن OpenClaw قد لا يكون المنتج النهائي. لديه ثغرات أمنية، وتكلفة token مرتفعة، ونموذج أعمال غير مؤكد. لكن على الأقل حقق أمرًا محوريًا: أن العالم بأسره رأى بنفسه إمكانية وجود AI Agents. هذه ليست مجرد دورة تحديث منتج، بل تحول نموذجي عميق。
وبمجرد حدوث التحول النموذجي، لن يتوقف الأمر. علينا فقط أن نجهز أنفسنا جيدًا لننتظر اليوم الذي سيأتي。