
Sober期权工作室 × Derive.XYZ إنتاج مشترك
كتبه محلل Sober期权工作室 جينا @Jenna_w5
أولاً، المشهد الكلي: برميل بارود الشرق الأوسط وإعادة تسعير الأصول العالمية
مع دخولنا الربع الأول من عام 2026، شهدت الأسواق المالية العالمية صدمة جيوسياسية ذات دلالة رمزية. على عكس الصراعات المتفرقة في السنوات الماضية، فإن المواجهة العسكرية المباشرة بين الولايات المتحدة وإسرائيل وإيران لا تمس فقط شريان الطاقة العالمي - مضيق هرمز، بل أثارت أيضًا زعزعة شديدة في الهيكلية العليا للسلطة في إيران على المستوى السياسي. لقد انتشرت تأثيرات هذا الحدث بسرعة من الجانب العسكري إلى النظام المالي، لتصبح واحدة من أهم المتغيرات غير المؤكدة في تسعير الأصول العالمية الحالية.
1.1 اندلاع صراع إيران/أمريكا: ضربة دقيقة أم بداية حرب طويلة؟
اندلع فتيل هذه الجولة من النزاع في 28 فبراير. في ذلك اليوم، شنّت الولايات المتحدة وإسرائيل ضربة مشتركة استهدفت عدة أهداف عسكرية داخل إيران، وكان الهدف الأساسي يُعتقد أنه يتمثل في إضعاف القدرات الاستراتيجية لخطة إيران النووية وقدرات الحرس الثوري. تصاعدت الحادثة بسرعة—في 1 مارس توفي المرشد الأعلى الإيراني خامنئي في الهجوم، ما أدى مباشرةً إلى فراغ في البنية السياسية للسلطة في إيران.
ومن زاوية جيوسياسية، فهذا يُعد أحد أكثر الأحداث السياسية تدميرًا في منطقة الشرق الأوسط خلال العقود القليلة الماضية. خامنئي لا يقتصر على كونه أعلى مرجعية دينية في إيران، بل هو أيضًا مُثبّت أساسي لاستقرار البنية السياسية لقوة الدولة. وفاته تعني أن مسألة الخلافة السياسية في إيران ستصبح متغيرًا حاسمًا في الأشهر المقبلة وربما لعدة سنوات.
أدى تطور الأوضاع لاحقًا إلى زيادة عدم اليقين في السوق.
في 2 مارس، هدد مستشار في الحرس الثوري الإيراني بشكل علني بإغلاق مضيق هرمز. وباعتباره أحد أهم ممرات نقل الطاقة في العالم، فإن نحو 20% من شحنات النفط الخام المنقول بحراً عالميًا تمر عبر هذا المضيق. يكفي هذا التصريح وحده لإطلاق تذبذبات شديدة في سوق الطاقة.
في 4 مارس، دخلت الأوضاع مرحلة أصبحت الأسواق المالية في غاية الانتباه لها. فقد توقفت حركة الشحن التجاري عبر مضيق هرمز تقريبًا؛ وفي ذلك اليوم مرّت فقط 8 سفن، بينما في الظروف الطبيعية يمر عبر المضيق نحو 138 ناقلة يوميًا، فانخفض حجم الشحن بنسبة 94%. وفي الوقت نفسه، كانت 329 ناقلة عالقة في منطقة الخليج، ووصلت فجوة التأمين إلى 3520 مليار دولار.
وفي هذا السياق، قفز سعر النفط العالمي بسرعة، ما أدخل الأسواق الرأسمالية العالمية في نمط “تسعير الحرب” النموذجي.
أول ما شهد رد فعل حاد كان أسواق الأسهم في منطقة آسيا والمحيط الهادئ. هبط المؤشر الكوري الشامل KOSPI بنسبة 12% في يوم واحد، مُسجلًا أكبر هبوط في تاريخه؛ وتراجعت اليابان في مؤشر نِكّاي 225 بنسبة 3.7%؛ كما شهدت الأسواق المحلية في الشرق الأوسط موجة بيع مكثفة. وكانت الاقتصادات التي تعتمد على الطاقة بدرجة أعلى هي الأكثر تضررًا.
ومع ذلك، ظهر في هذا الوقت أيضًا حدث رمزي للغاية: إذ بعد حالة خوف قصيرة، استقر سوق العملات المشفرة بسرعة.
ظهر على البيتكوين هبوط سريع في المراحل الأولى لانفجار الأخبار، لكن مع إعادة تقييم السوق لمسار الحرب، أكمل سعر BTC انعكاسًا على شكل V بسرعة، وتجاوز مرة أخرى 74 ألف دولار في 5 مارس.
تكشف هذه الحركة غير المعتادة عن تغير محوري في نظام تسعير الأصول عالميًا حاليًا: في بعض الأحداث القصوى، يصبح سوق العملات المشفرة أسرع سوق في إتمام اكتشاف السعر.
1.2 ثلاث مسارات للحرب: ما الذي يسعّره السوق فعلًا؟
الانقسام الجوهري في السوق الحالي ليس في مدى خطورة الصراع، بل في مدة استمرار الصراع.
بناءً على تقييمات مجتمعة من بلومبرغ وJPMorgan والجهات الاستخباراتية الأمريكية، يمكن تقسيم المسار المحتمل للأوضاع في المستقبل إلى ثلاث مسارات بشكل تقريبي.
السيناريو الأول: انحسار الصراع بسرعة (لا تزال هناك احتمالية)
إذا ظلت عملية الانتقام الإيرانية متحفظة، واستعادت حركة الشحن بسرعة في مضيق هرمز، فقد يفسّر السوق الهجوم العسكري الحالي على أنه “ضربة تكتيكية”.
لا تعد الأمثلة المماثلة في التاريخ نادرة. فعلى سبيل المثال، بعد أن قتلت الولايات المتحدة في 2020 القائد الإيراني سليماني، ارتفع النفط والذهب لفترة قصيرة، لكن الأسواق الأسهم العالمية عادت بسرعة إلى الاستقرار خلال أيام قليلة.
في ظل هذا السيناريو:
ارتفع سعر النفط الخام على المدى القصير ثم تراجع
انخفاض علاوة التحوط من الذهب
عودة تفضيل المخاطرة في الأسواق العالمية للأسهم
قد يعود منطق البيتكوين إلى منطق تحريك السيولة
كما ستعود السردية في السوق إلى مواضيع ماكرو مثل سياسة بنك الاحتياطي الفيدرالي وأرباح الشركات ودورات صناعة الذكاء الاصطناعي وغيرها.
السيناريو الثاني: إطالة أمد الصراع (الحالة التي يبدأ فيها السوق حاليًا بتسعيرها تدريجيًا)
إذا شنت إيران حربًا متعددة الجبهات في مناطق مثل لبنان وسوريا والعراق عبر تسليح بالوكالة، وفي الوقت نفسه واصلت تهديد منشآت الطاقة، فستدخل المواجهة إلى نمط “حرب استنزاف” نموذجي في الشرق الأوسط.
يتمثل أثر هذا السيناريو على الأسواق المالية بشكل أكثر بُنية: ارتفاع مركز سعر النفط الخام المتوسط في المستقبل، وارتفاع توقعات التضخم عالميًا، وضغط تقييم أصول المخاطر، وزيادة علاوة المخاطر الجيوسياسية.
تجدر الإشارة إلى أن هذه البيئة ليست بالمعنى التقليدي “bull market” لأصول المخاطر، لكن السردية طويلة الأجل الخاصة بالبيتكوين قد تكتسب قوة تعزيزية.
السبب هو التضخم.
إن استمرار ارتفاع أسعار الطاقة سيعزز بشكل كبير لزوجة/ثبات التضخم عالميًا، ما يعني أن البنوك المركزية في الدول قد تضطر إلى الحفاظ على سياسات أسعار الفائدة المرتفعة لفترة أطول.
في ظل هذه البيئة، يواجه سوق الأسهم “ضربة دافيس المزدوجة” النموذجية: تضغط الفائدة على تقييم الأصول إلى الأسفل، بينما يضغط ارتفاع تكلفة الطاقة على أرباح الشركات إلى الأسفل.
لكن منطق سردية البيتكوين يسير في الاتجاه المعاكس تمامًا.
يحدّ سقف الإمداد الثابت للبيتكوين (21 مليونًا) من تأثيره في بيئة التضخم على المدى الطويل، ما يجعل بعض المؤسسات تدريجيًا تعتبره “ذهبًا رقميًا”. وعندما تتعرّض مصداقية العملة الورقية (الائتمان) لصدمة جيوسياسية، غالبًا ما يُعاد تسعير هذه الخاصية بواسطة السوق.
السيناريو الثالث: صدمة ركود مع تضخم (مخاطر الطرف الذيل)
إذا استمر ارتفاع أسعار النفط بشكل جنوني، وفي الوقت نفسه بدأ نمو الاقتصاد العالمي يبطئ، فسيواجه السوق توليفة تاريخية صعبة للغاية—ركود مع تضخم (Stagflation).
في مثل هذه الحالة قد يؤدي ذلك إلى ارتفاع التضخم، وانخفاض نمو الاقتصاد، والحفاظ على الفائدة عند مستويات مرتفعة، ما يفضي في النهاية إلى ضغط كبير على تقييمات سوق الأسهم.
تكون هذه البيئة الماكرو مدمرة للأصول التقليدية، لأن تقريبًا جميع فئات الأصول ستتأثر في الوقت نفسه.
لكن بالنسبة للأصول اللامركزية، فقد تصبح هذه البيئة في المقابل “تحققًا سرديًا”.
تاريخيًا، في كل مرة يزيد فيها عدم اليقين في نظام العملات الورقية، يُعاد إدراج البيتكوين ضمن نقاش الأصول التي تُستخدم للتحوط على المستوى الماكرو.
1.3 لماذا لم ينهَر سوق العملات المشفرة هذه المرة؟
في صراعات جيوسياسية سابقة، غالبًا ما يُنظر إلى سوق العملات المشفرة على أنه أصل عالي المخاطر، وكان عادةً يشهد موجات بيع عنيفة في المراحل الأولى من الأزمة. لكن في هذه المرة، بدا أداء البيتكوين استثنائيًا من حيث الصمود.
وراء ذلك ثلاثة أسباب رئيسية على الأقل.
أولًا، ميزة وقت التداول. عندما يندلع القتال في عطلة نهاية الأسبوع، يكون سوق العملات المشفرة هو السوق العالمي الوحيد الذي يستمر في التداول. يستطيع المستثمرون التعبير عن وجهة نظرهم في الوقت المناسب، بينما الأسواق المالية التقليدية يتعين عليها الانتظار حتى افتتاح يوم الاثنين. وهذا يعني أن سوق العملات المشفرة سبق أن أنجز اكتشاف السعر.
ثانيًا، اختلاف دورات التقييم. شهدت الأسواق العالمية للأسهم ارتفاعًا مستمرًا خلال 2025؛ وكانت المؤشرات الثلاثة الكبرى في الولايات المتحدة ونيكّاي 225 قرب قممها التاريخية، ما يعني تركّزًا كبيرًا للأرباح المحققة (profit-taking) في أماكن محددة. أما سوق العملات المشفرة فبعد أكتوبر 2025 خضع بالفعل لعدة موجات هبوط عميقة، وانخفض مستوى الرافعة المالية بشكل ملحوظ. وعندما يظهر “البجعة السوداء”، فمن الطبيعي أن يختلف رد فعل سوق عالي التقييم مع سوق تم تفكيك/تقليل الرافعة.
ثالثًا، تغيّر هيكل التمويل. في السنوات القليلة الماضية، أدت إطلاق صناديق بيتكوين الفورية المتداولة في الولايات المتحدة إلى إدخال قدر كبير من السيولة المؤسسية إلى السوق. عادةً ما يمتلك المستثمرون المؤسسيون فترات استثمار أطول وآليات أكثر صرامة لإدارة المخاطر، ما يقلل إلى حد ما من التقلبات النظامية في السوق. تُظهر بيانات Glassnode أن التغير في الصافي لحاملي بيتكوين على المدى الطويل (Long-term Holders) يميل إلى الاستقرار، كما انخفض ضغط البيع بشكل واضح. وبعبارة أخرى، تم “تصفية” الضعفاء (weak hands) في السوق بكثافة ضمن تعديلات العام الماضي.
1.4 المسار الرئيسي الآخر في 2026: توجد “بجعات سوداء” سياسات لا تزال قيد الإعداد
إضافة إلى وضع الشرق الأوسط، تخفي البيئة الماكرو في 2026 عدة “بجعات سوداء” محتملة للسياسات.
أولًا، عدم اليقين في السياسات التجارية.
في 20 فبراير، قررت المحكمة العليا الأمريكية أن فرض حكومة ترامب تعريفة جمركية واسعة النطاق بناءً على (International Emergency Economic Powers Act (IEEPA)) يفتقر إلى تفويض قانوني واضح. ويعني هذا القرار أن مسار تنفيذ التعريفات عبر قانون الصلاحيات الاقتصادية الطارئة أصبح عمليًا مسدودًا بالنسبة للحكومة الأمريكية.
ومع ذلك، بعد يوم واحد فقط، اتخذ ترامب بسرعة خطة بديلة.
أعلن أنه سيُفرض، اعتمادًا على المادة 122 من (Trade Act of 1974)، رسومًا جمركية بنسبة 10% على جميع السلع المستوردة، ثم قام لاحقًا برفع نسبة الرسوم إلى 15%.
وهذا يعني أن نظام التجارة العالمي قد يدخل دورة احتكاك جديدة.
المتغير الثاني هو الانتخابات النصفية في الولايات المتحدة.
مع اقتراب انتخابات منتصف الولاية لعام 2026، بدأت وول ستريت تناقش ما يُسمّى صفقة “Big MAC” (Big Midterms Are Coming).
من أجل كسب دعم الناخبين، كثّرت حكومة ترامب مؤخرًا إصدار بيانات سياسات عبر وسائل التواصل الاجتماعي، بما في ذلك:
تطلب من البنوك وضع سقف لأسعار فائدة بطاقات الائتمان عند 10%
تطلب من شركات الصناعات العسكرية إيقاف توزيع الأرباح وتوسيع الطاقة الإنتاجية
استمرار الانتقاد العلني لاستقلال مجلس الاحتياطي الفيدرالي
هذه الإشارات السياسية أثّرت بالفعل بشكل ملموس في الأسواق المالية. ظهرت عمليات تراجع واضحة في أسهم البنوك، كما ضُغطت أسهم مقاولي الصناعات العسكرية أيضًا.
ومن منظور استثماري، يعني هذا أن البيئة الماكرو في 2026 ستكون مليئة بضجيج السياسات.
بشكل عام، من المرجح أن يكون عام 2026 عامًا يتكرر فيه حدوث “البجعات السوداء” بشكل متكرر.
إن تداخل الصراع الجيوسياسي، وتعثر/احتكاكات التجارة، والدورات السياسية داخل الولايات المتحدة يجعل متوسط تقلبات السوق يرتفع بشكل واضح.
في ظل هذه البيئة، فإن أهم شيء للمستثمرين ليس التنبؤ بحدث واحد، بل تسعير عدم اليقين نفسه.
بالنسبة لسوق العملات المشفرة، قد تكون هذه الأمور مخاطرة وقد تكون أيضًا فرصة.
في دورة ماكرو يستمر فيها التقلب في الارتفاع، قد يكون الاحتفاظ بنقد كافٍ، واستخدام استراتيجيات الخيارات لخلق تدفقات نقدية، ثم وضع أوامر تدريجية على السِعر الفوري في الأحداث القصوى—ربما تكون طريقة استثمار أكثر قيمة مقابل المال في 2026.
ثانيًا، تحليل عميق لبيانات سوق خيارات BTC وETH
من خلال مراقبة بيانات التقلب التي توفرها Amberdata وDerive.XYZ، تكون منطق التسعير في سوق التقلبات هذا الأسبوع واضحًا ويُسجل كامل الرحلة بدءًا من اندلاع نار الحرب في الشرق الأوسط وحتى توقعات تسعير استمرارها على المدى الطويل. مقارنةً بالبيع الذعري الذي حدث الأسبوع الماضي، دخل السوق هذا الأسبوع مرحلة من “تذبذب عند المستويات المرتفعة” والمراهنة على “تطبيع التقلب المرتفع”.
ATM IV & Skew: ارتفاع مستمر في ATM، وعودة الانحراف تشير إلى “مواجهة من الاتجاهين”
يمثل Delta 25 Skew (25RR، أي 25 Delta Call IV ناقص 25 Delta Put IV) تفضيل السوق لاتجاه الارتفاع/الهبوط. ويعكس ATM Change التغير الأخير في التقلب الضمني (IV) لخيارات القيمة المتعادلة (At-The-Money). ومن ناحية ATM Change (تغير تقلبات خيارات At-The-Money)، يظهر أن التقلب الضمني (IV) عبر مختلف آجال الاستحقاق لكل من BTC وETH يتجه إلى الارتفاع بشكل واضح.
قفزة في ATM: وخصوصًا في اتجاه تقلب ATM قصير الأجل، حيث كانت الوتيرة شديدة جدًا؛ وهذا يعكس مباشرة التسعير المتطرف من السوق لتدهور إضافي لأوضاع إيران/الولايات المتحدة في منتصف/بداية منتصف مارس. يقوم المستثمرون بشراء “تأمين” أو المراهنة على التقلب دون حساب التكلفة، ما يبقي IV مرتفعًا.
تصحيح 25RR (الانحراف/التحيز - skew): يُلاحظ أنه رغم خطورة الوضع، فإن أداء التغير في 25RR (25RR Change) هذا الأسبوع كان أكثر مرونة من الأسبوع الماضي، ولم تتعمق منطقة القيم السالبة أكثر. وهذا يعني أن السوق تجاوز مرحلة “الحرص فقط على النجاة” (شراء Put) في البداية؛ ومع الارتداد السريع لسعر BTC، بدأ المستثمرون التحوط للتذبذب من الاتجاهين عبر شراء Call أو بناء استراتيجيات سترادل (Straddle). إن تثبيت هذا الانحراف عمليًا هو توافق تسعير بأن ما يحدث هو “تذبذب أثناء الحرب” وليس “انهيار أحادي الاتجاه”.
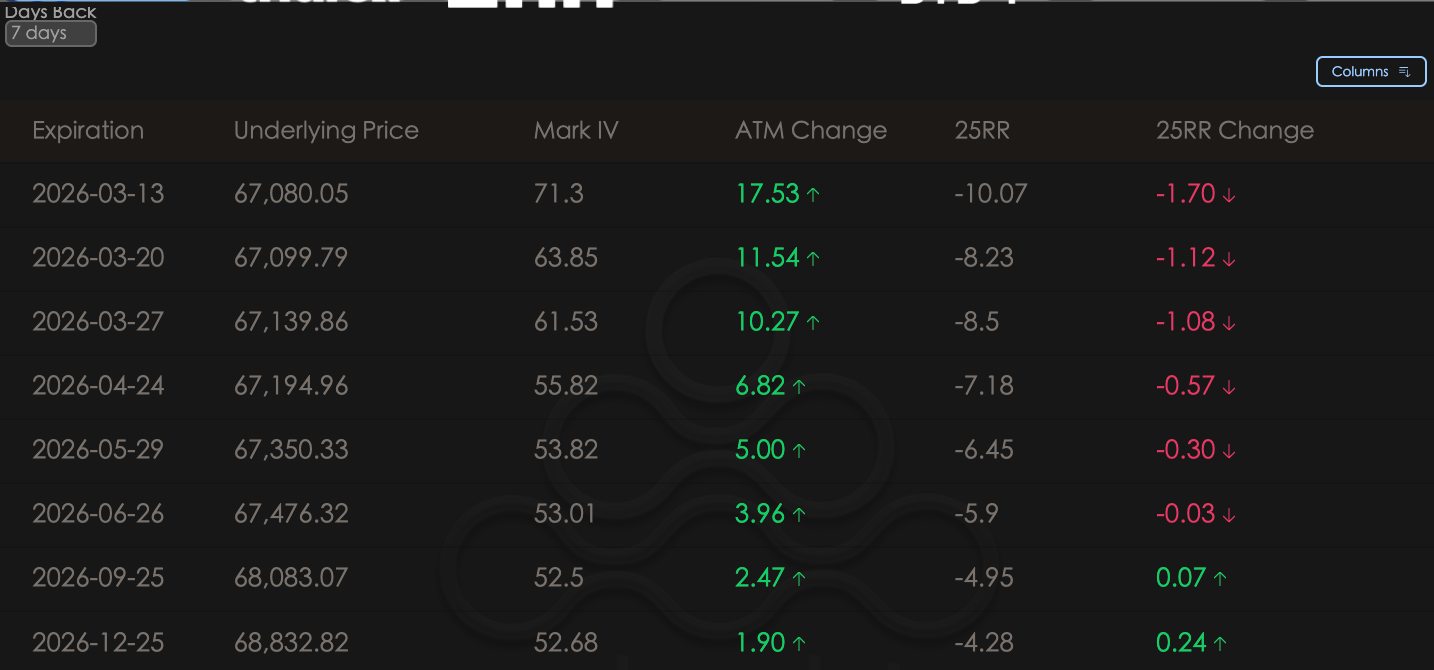
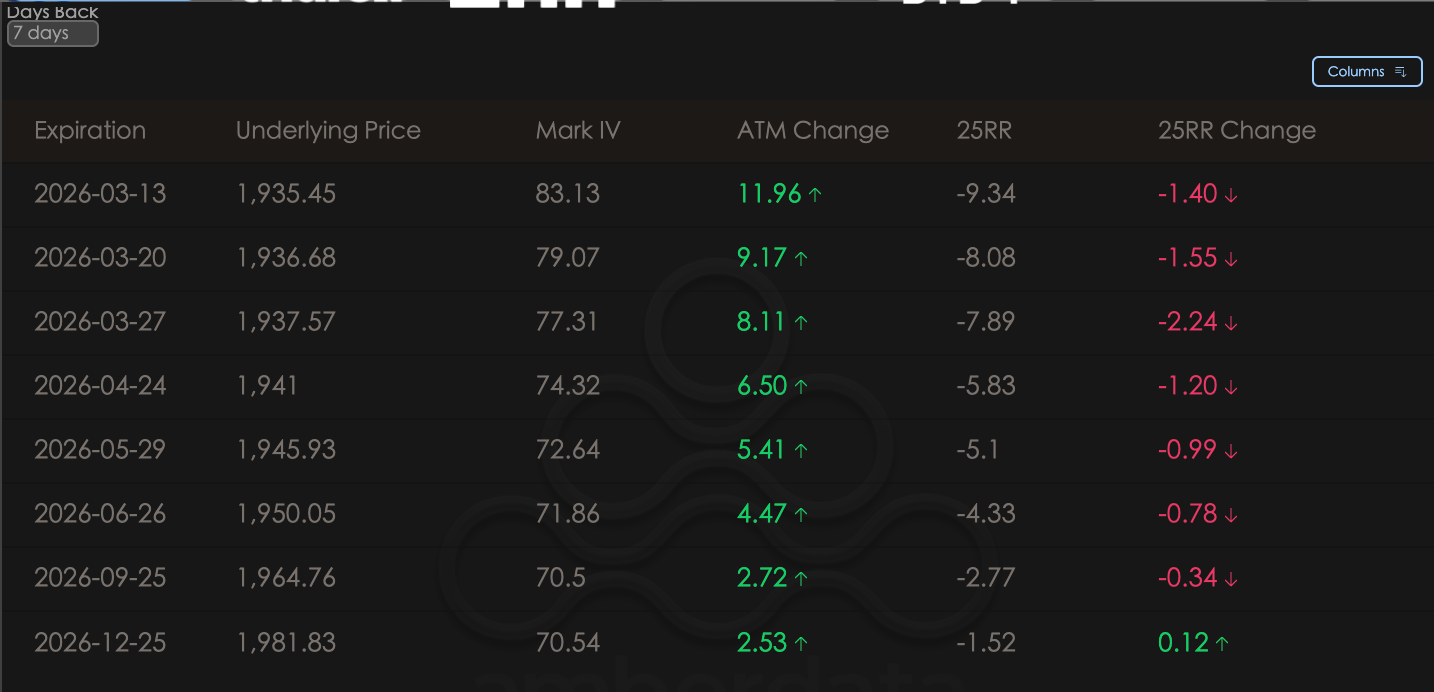
BTC وETH
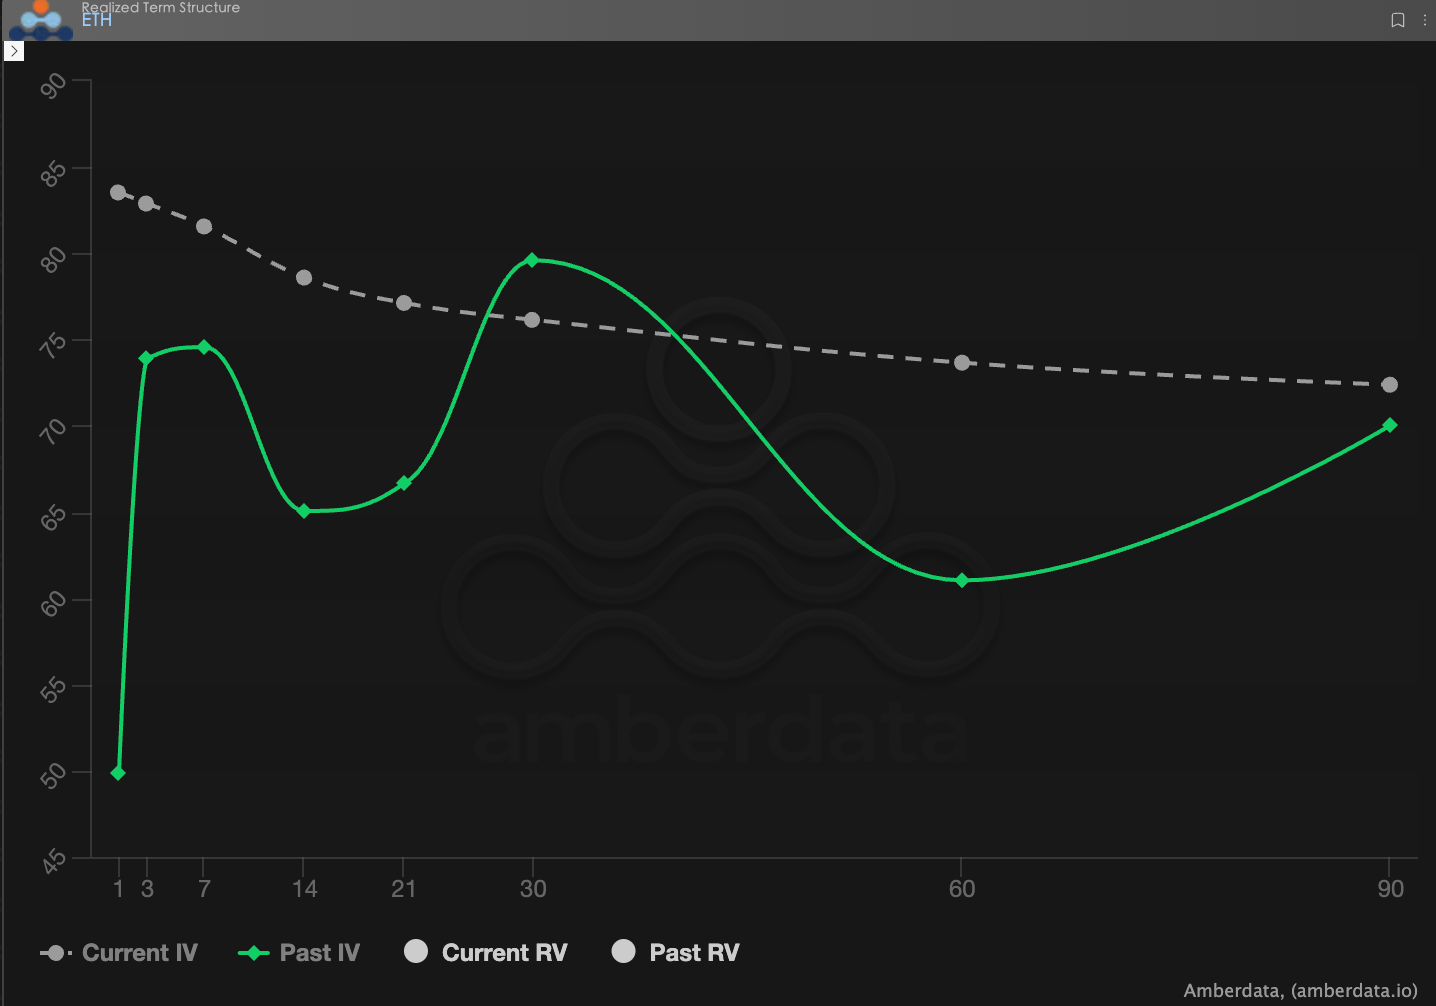
هيكل المدة (Term Structure): شكل يستمر فيه الانعكاس (倒挂)
يُظهر هيكل المدة (Term Structure) توزيع التقلب الضمني (Implied Volatility - IV) لآجال استحقاق مختلفة.
شكل Backwardation (تفاوت عكسي): تعرض منحنى التقلب الضمني الحالي (Current IV) (الخط الرمادي المتقطع) نمطًا واضحًا يتمثل في “قرب أعلى وبعيد أقل” من حيث الانعكاس. ترتفع IV في المدى القصير بشكل حاد لتتجه مباشرة إلى نطاق 70-80، وهو في سوق الخيارات علامة نمطية على علاوة مخاطر مفاجئة.
مقارنة بنيوية: لقد شهدت IV عبر جميع آجال الاستحقاق انتقالًا واضحًا إلى الأعلى. وهذا يعني أن السوق لا يقلق فقط من تصاعد أحداث جيوسياسية مفاجئة في الأيام الثلاثة القريبة، بل يمنح أيضًا وزنًا أعلى في التسعير لـ “تطويل أمد الحرب” خلال 30-60 يومًا قادمة. إن هذا التحول من نبضة قصيرة الأجل إلى رفع على طول المنحنى يؤكد ما ذكرناه في الجزء الماكرو حول أن “تعثر/مأزق الشرق الأوسط” قد يتحول إلى خلفية طويلة في النصف الأول من 2026 لأسواق رأس المال.
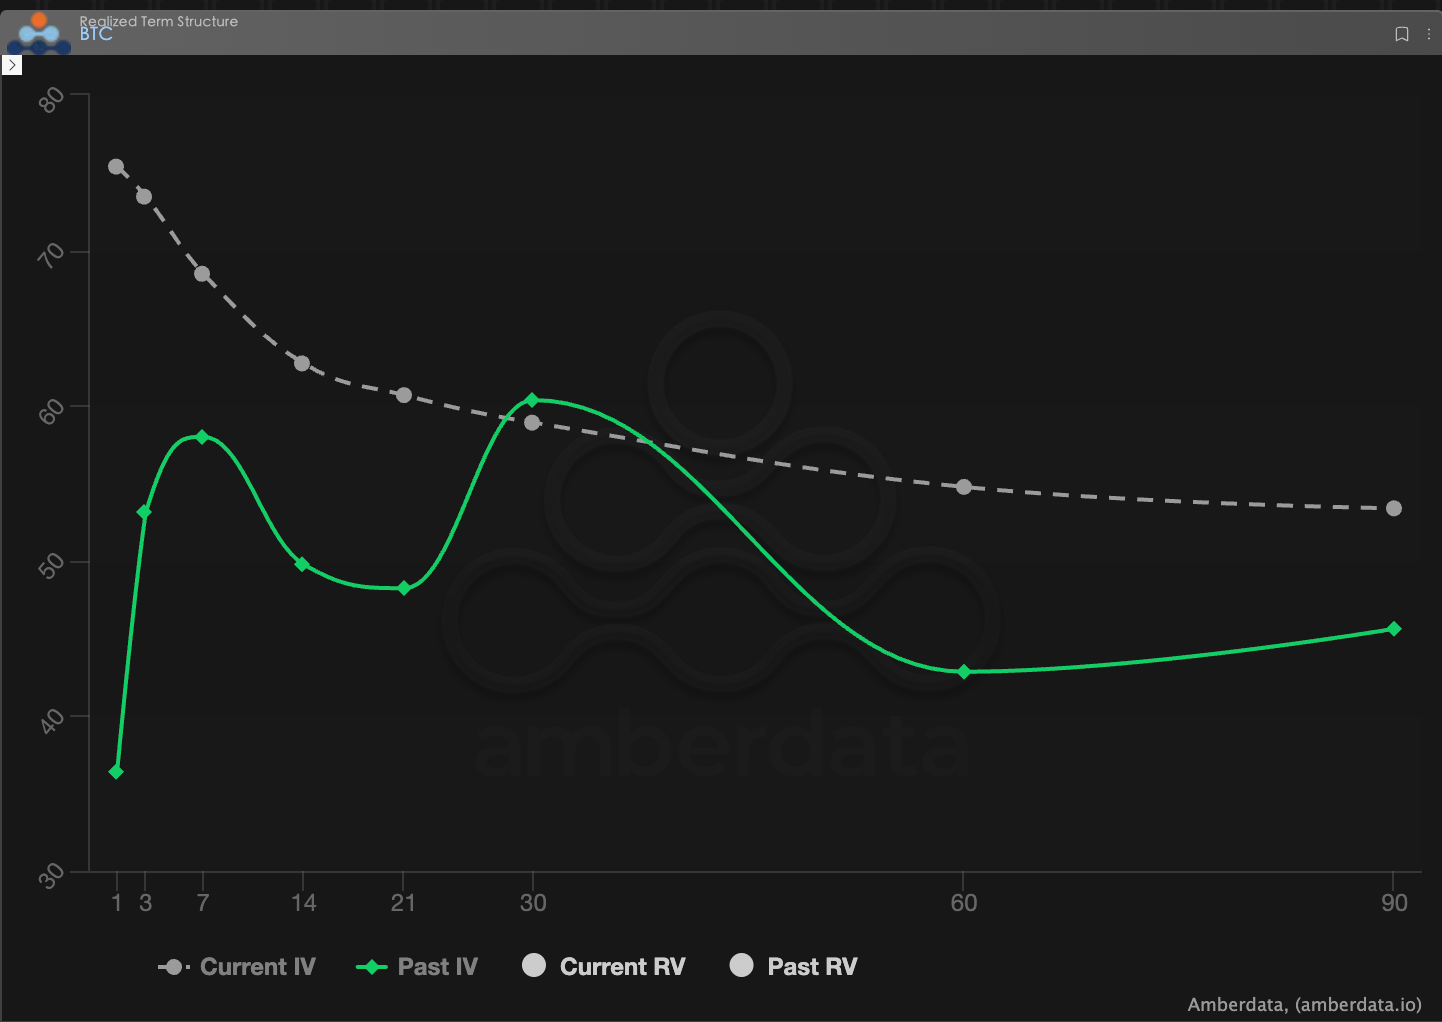
BTC
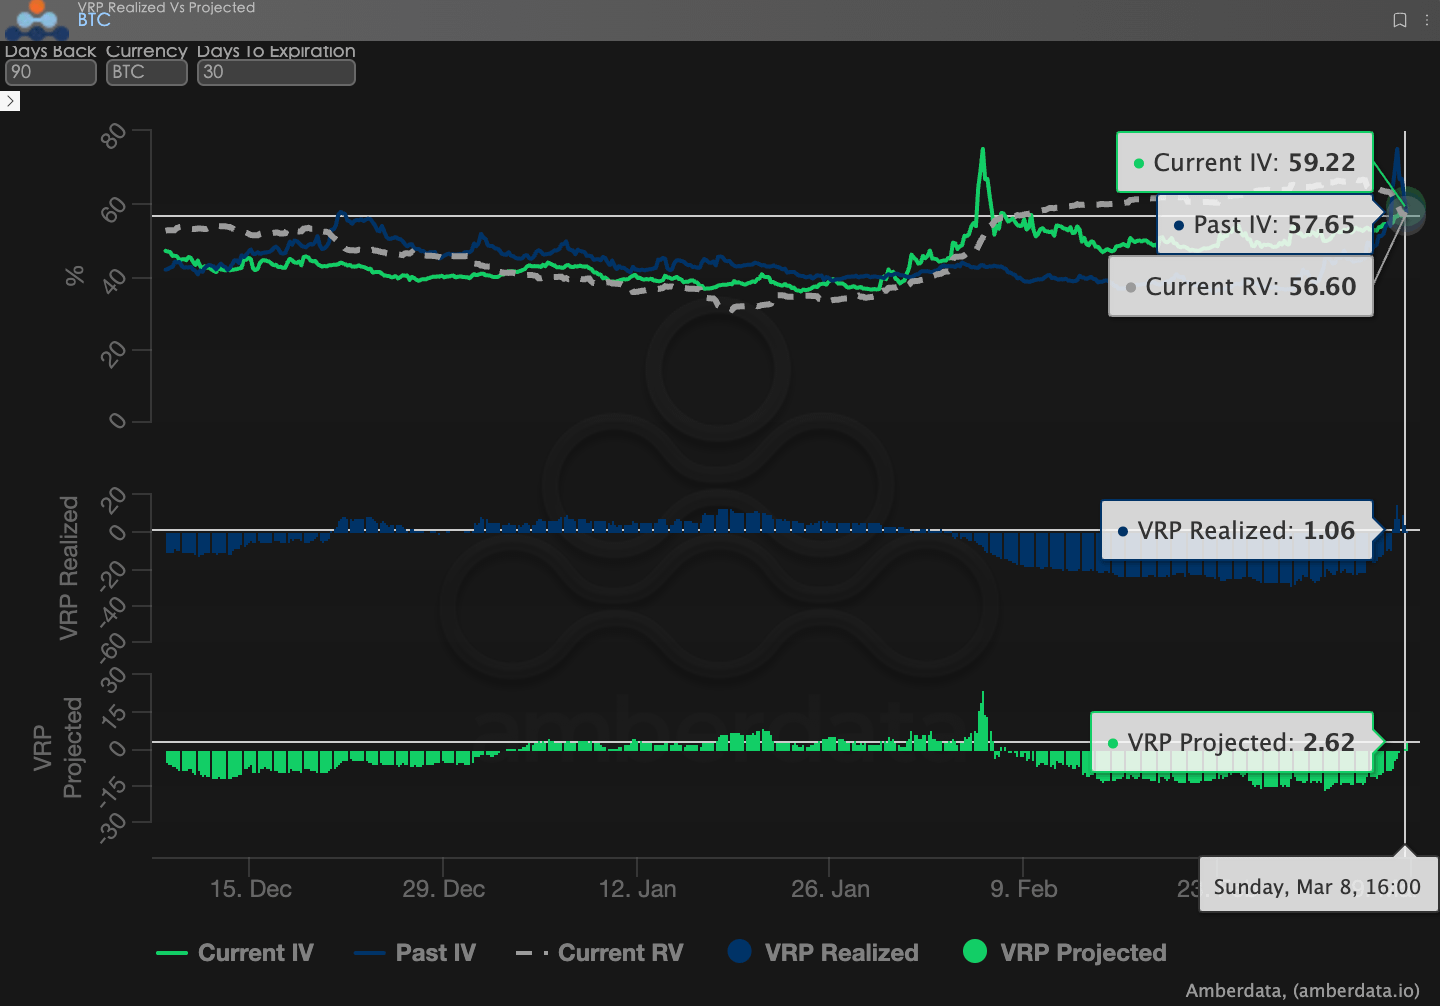
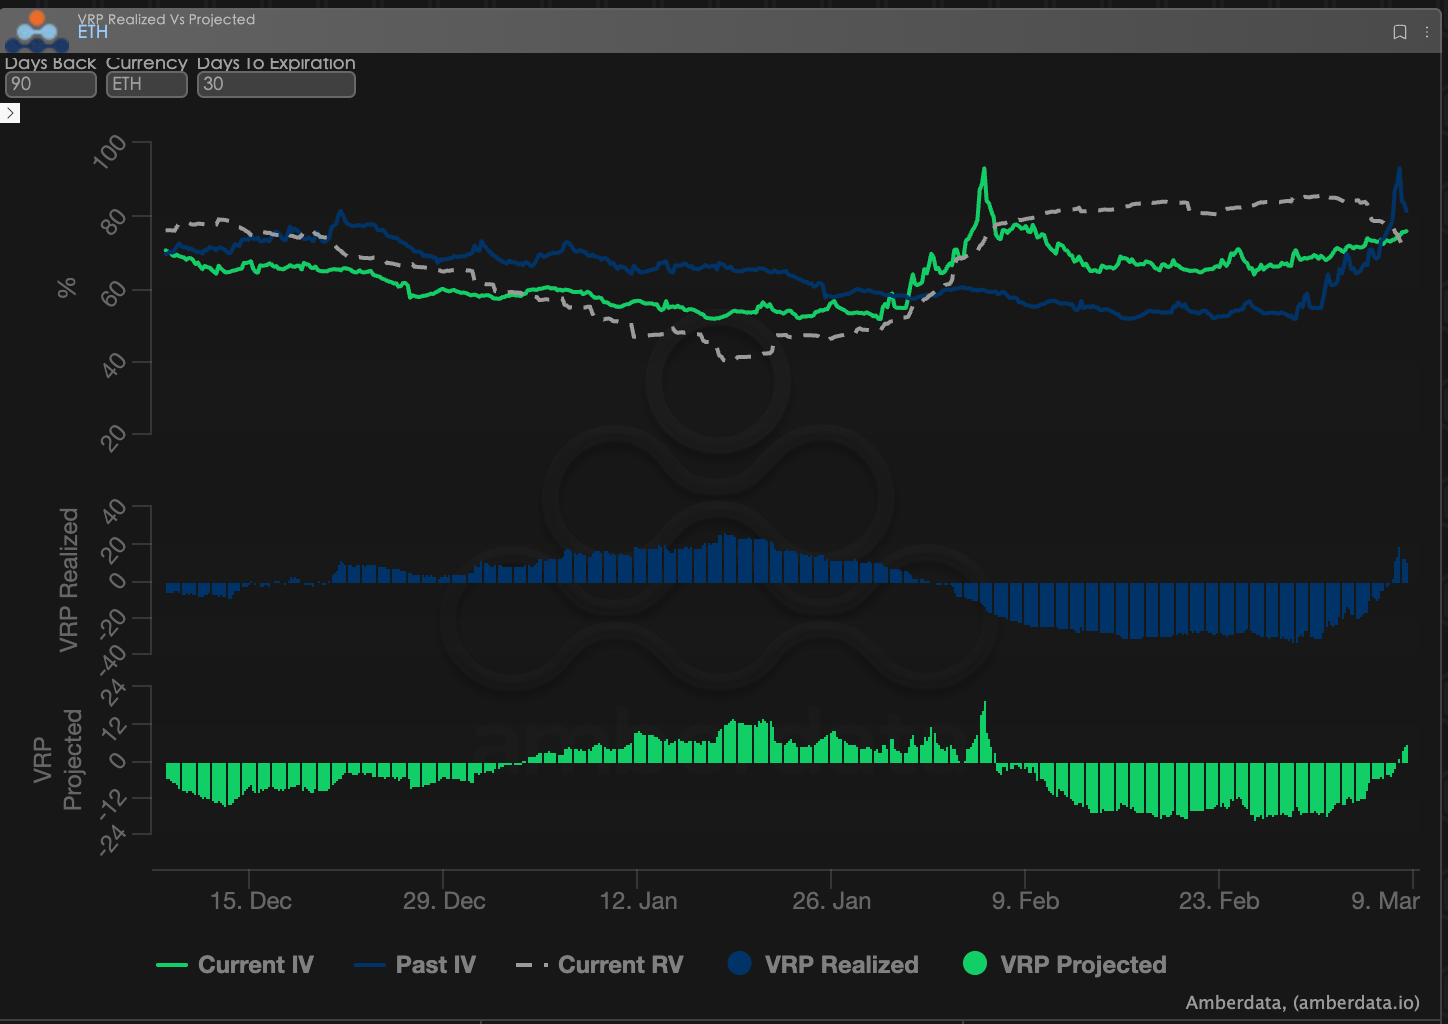
علاوة مخاطر التقلب (VRP): العودة من “جحيم البائعين” إلى المتوسط
VRP (علاوة مخاطر التقلب = التقلب الضمني IV - التقلب المحقق RV) هو مؤشر مهم لقياس ما إذا كان تسعير الخيارات منطقيًا.
ألم البائعين والعودة إلى المتوسط: في الأسبوع الماضي اندلعت حرب إيران/أمريكا فجأة، ليؤدي ذلك إلى انفجار Realized Volatility (RV) فورًا. وبسبب تأخر تسعير السوق، بقي VRP Realized لفترة عند مستويات متطرفة قرابة -20. وهذا يعني أن التقلب الفعلي كان أعلى بكثير من أسعار الخيارات؛ لم يَعُد الأمر يتعلق فقط بعدم حصول البائعين على علاوة، بل تعرضوا لضربة مزدوجة قاسية في Delta وVega.
ظهور العلاوة مجددًا: هذا الأسبوع، ومع مطاردة IV بقوة وتجاوزه RV، عاد VRP إلى القيمة الموجبة أخيرًا وأصبح أعلى قليلًا من 0. وفي ظل توتر جيوسياسي شديد بهذا الشكل، يواصل سوق العملات المشفرة التفوق في IV على RV؛ ما يعني أن المشترين مستعدون لدفع علاوة مرتفعة جدًا سعياً لتحقيق أرباح محتملة ضخمة. وبالنسبة للبائعين الذين يتحملون المخاطر بدرجة أعلى، يوفّر عودة VRP الحالية مساحة تحكيم/مراجحة معينة، لكن بما أن VRP Projected (العلاوة المتوقعة) ما زالت منخفضة نسبيًا، فإن سلوك “تحصيل الإيجار” هذا يجب أن يُرافق بتحوط صارم من المخاطر.
بيانات الخيارات: “العين الثالثة” لدى المتداولين وصلاحية التسعير متعددة الأبعاد
في بيئة 2026 الماكرو المعقدة، غالبًا ما يكون مجرد مسار السعر (Spot Price) متأخرًا، بينما بيانات الخيارات هي “العين الثالثة” لدى المتداولين؛ ما يتيح رؤية الحدود الدفاعية الحقيقية لرأس المال عبر المظاهر.
بالنسبة لأنماط التداول المختلفة، يجب أن تختلف أبعاد البيانات التي يُلاحظها المرء بشكل واضح:
متداولو المدى القصير/داخل اليوم (Gamma Scalpers): يجب التركيز على توزيع التعرض لـ Gamma (GEX) لآجال 1-3 أيام (dte). فعلى سبيل المثال خلال تقلبات تغيير إدارة مجلس الاحتياطي الفيدرالي في 30 يناير، شكّل سعر ممارسة GEX بشكل متركز دعماً وضغطًا “فعليًا” قويًا، ويمكن أن يساعد الأموال قصيرة الأجل على الانسحاب بدقة قبل جفاف السيولة.
متداولو الاتجاه/الموجة (Swing Traders): يجب التركيز على 25 Delta Skew وVRP Projected. فعندما يكون Skew مستمرًا عند قيم سالبة منخفضة جدًا بينما يبقى VRP مرتفعًا، غالبًا ما يشير ذلك إلى ذعر زائد في السوق، وهو إشارة نموذجية لـ “شراء قاع عكسي”.
المؤسسات/التحوطون أصحاب الأجل الطويل (Hedgers): يلزم اختراق هيكل المدة (Term Structure) لمراقبة التغير في Vega للمدى البعيد (far-end). من خلال مقارنة الانحراف بين Current IV ومتوسط 90 يومًا، يمكن تحديد ما إذا كانت “التأمين” باهظة الثمن حاليًا؛ ثم اتخاذ قرار إما بشراء Put مباشرة أو بناء استراتيجية مركبة أكثر تعقيدًا.
توفر بيانات الخيارات بُعدين: “الاحتمالية” و“التكلفة”. ولمساعدة المستثمرين على التقاط هذه الفرص غير المتماثلة بشكل أفضل، تقدم استوديو/شركة Sober للخيارات خدمة 【تقرير متابعة لبيانات الخيارات مُخصص】، لتقديم تصور عميق بناءً على مراكزكم المحددة وتفضيلاتكم للمخاطر. نرحب بالرسائل الخاصة للاستفسار.
ثالثًا، توصية لاستراتيجيات الخيارات: Bear Put Spread (فرق بيع هبوطي) — درع عالي “قيمة مقابل السعر” لتثبيت مخاطر الطرف الذيل
بالنظر إلى البيئة التي يكون فيها التقلب الضمني الحالي (IV) مرتفعًا في نبضة حادة، حيث يكون الانحدار قصير الأجل (Short-end Backwardation) شديدًا للغاية؛ فإن الاكتفاء بشراء Long Put (شراء خيار الشراء للأدنى/البيع) سيعرّض المشتري لتكلفة علاوة باهظة، فضلًا عن خسارة عالية جدًا في ثيتا (قيمة الوقت).
ولكي نتحوط من المخاطر النظامية القصوى التي قد تثيرها الجيوسياسة دون “الجلوس جانبًا عن طاولة التداول”، نوصي ببناء استراتيجية Bear Put Spread (فرق بيع في اتجاه هبوطي). لا تتيح هذه الاستراتيجية فقط الاستفادة من بيع جزء من العلاوة في بيئة التقلب المرتفع، بل تقلّل أيضًا من مقدار الخسارة عندما يعود التقلب إلى متوسطه.
بناء الاستراتيجية (كمثال على BTC 30-45 DTE):
شراء خيار الشراء للأدنى (Long Put): اختر درجة OTM (خارج نطاق السعر/虚值) بمستوى أقل (يُستحسن أن تكون دلتا قرب -0.35).
بيع خيارات الشراء للأدنى (Short Put): اختر عقدًا عميقًا خارج نطاق السعر (Deep OTM) كالساق (يُستحسن أن تكون دلتا قرب -0.15).
المزايا الجوهرية لاستراتيجية Bear Put Spread:
خفض واضح لتكلفة التحوط: في بيئة يتصاعد فيها IV بقوة، يمكن أن تعوض العلاوة المحصلة من بيع عقود خارج نطاق السعر (deep out-of-the-money) بشكل كبير تكلفة شراء خيارات الحماية، ما يحسن التكاليف/قيمة الاستراتيجية الإجمالية.
دفاع دقيق ضد المخاطر القصوى: تحدد هذه الاستراتيجية “منطقة دفاع” واضحة لك. إذا استمرت حالة الجمود وأدى ذلك إلى هبوط تدريجي في السوق، أو إذا اندلعت مرة أخرى عملية عسكرية مفاجئة سببت موجة على شكل شلال، فإن الاستراتيجية توفر أقصى قدر من الحماية ضمن النطاق المحدد مسبقًا.
التصدي لخسارة ثيتا السلبية: تعوض الثيتا الإيجابية الناتجة عن مركز البائع جزءًا من تدفق خسارة قيمة الوقت لدى المشتري، ما يمنحك صبرًا أطول في الاحتفاظ خلال مراهنة تذبذبية دون وضوح.
رابعًا، إخلاء مسؤولية
تمت كتابة هذا التقرير استنادًا إلى بيانات السوق المتاحة علنًا ونماذج نظرية للخيارات، بهدف تزويد المستثمرين بمعلومات السوق ومنظور تحليل احترافي. جميع المحتويات لأغراض مرجعية وتبادل المعلومات فقط، ولا تشكل أي شكل من أشكال نصائح الاستثمار. إن تداول العملات الرقمية والخيارات يتميز بتقلبات عالية ومخاطر، وقد يؤدي إلى خسارة رأس المال بالكامل. قبل اتخاذ أي استراتيجية تداول، يجب على المستثمرين فهم خصائص منتجات الخيارات وسمات المخاطر وقدرتهم على تحمل المخاطر بشكل كامل، ومن الضروري استشارة مستشار مالي محترف. لا يتحمل محللو هذا التقرير المسؤولية عن أي خسائر مباشرة أو غير مباشرة ناتجة عن استخدام محتوى هذا التقرير. الأداء السابق للسوق لا يُعد مؤشراً على النتائج المستقبلية؛ اتخذ قراراتك بعقلانية.
إنتاج مشترك: Sober لاستشارات/عمل استوديو الخيارات × Derive.XYZ