

سوق التشفير يتراجع، لماذا تحقق السندات الأمريكية المرمزة ارتفاعاً جديداً بقيمة 4.2 مليار دولار على الرغم من الاتجاه المعاكس؟ وراء هذا السؤال يكمن اتجاه: الأموال لم تغادر، بل انتقلت من الأصول المتقلبة إلى "الدولار الرقمي" ذي العائد.
تتحول العملات المستقرة من أدوات التسوية إلى أصول ذات عائد، حيث لم يعد الاحتفاظ بـUSDT وUSDC يعني أن الأموال عاطلة، بل يمكن كسب الفائدة كما هو الحال في البنوك، وغالباً ما تكون العوائد أعلى.
كيف تتحول العملات المستقرة من أدوات التسوية إلى أصول ذات عائد؟
مأزق النقد التقليدي: الاحتفاظ يعني خسارة
في معظم الاقتصاديات، يعني الاحتفاظ بالنقد تحمل تكلفة الفرصة البديلة وتأثير التضخم.
تتراوح معدلات الفائدة السنوية على حسابات الادخار تحت الطلب في كبرى البنوك الأمريكية عمومًا بين 1% و3%. وحتى في حسابات الادخار عالية العائد لدى بعض البنوك، تتراوح الفائدة غالبًا بين 4.3% و4.5%. أما معدلات الفائدة على الودائع في الصين وأوروبا واليابان وغيرها، فتظل لفترات طويلة قريبة من معدلات التضخم أو أدنى منها. والنتيجة هي أن الأموال المودعة في البنوك تفقد قوتها الشرائية تدريجيًا.
إضافة إلى ذلك، غالبًا ما تفرض منتجات إدارة الثروات المصرفية وصناديق سوق المال وصناديق السندات قصيرة الأجل حدًا أدنى للاشتراك وقيودًا على الاسترداد. وتُسترد معظم صناديق سوق المال التقليدية بنظام T+1، كما تفرض بعض المنتجات التي تتيح الاسترداد بنظام T+0 (في اليوم نفسه) حدودًا يومية، مثل 10,000 يوان. لذلك، لا تتوفر خيارات كثيرة للعوائد أمام أصحاب المبالغ الصغيرة أو من يحتاجون إلى سيولة فورية.
في ظل هذه البيئة، ترسخت فكرة مفادها أن النقد للإنفاق لا للادخار. ويُنظر إلى الاحتفاظ بالنقد على أنه حالة انتقالية من «انتظار الاستهلاك»، لا أصلًا قابلًا للنمو. وقد أتاح ظهور العملات المستقرة تغيير هذا الوضع.
ثورة الاستثمار: إعادة القيمة إلى النقد
غيّرت العملات المستقرة هذه المعادلة: فالاحتفاظ بها يدرّ عائدًا، وغالبًا ما يتجاوز عائدها ما تقدمه البنوك.
يمكن لحاملي عملات مستقرة مثل USDT وUSDC تحقيق عوائد عبر بروتوكولات التمويل اللامركزي (DeFi) ومنتجات الأصول الواقعية (RWA). وتفوق عوائدها السنوية عمومًا عوائد الحسابات المصرفية التقليدية تحت الطلب، وقد تعادل عوائد صناديق سوق المال وصناديق السندات قصيرة الأجل أو تتجاوزها في بعض الحالات. وهكذا تطورت العملات المستقرة من مجرد وسيط للتداول إلى أصول مُدرّة للعائد.
من وسيط للتداول إلى أصل مُدرّ للعائد
كان الاستخدام الأساسي للعملات المستقرة في البداية هو التسعير والدفع. ففي منصات التداول، تُسعَّر أكثر من 90% من أزواج التداول بالعملات المستقرة. أما في مجال التسوية، فقد بلغ حجم معاملات العملات المستقرة على السلسلة 33.5 تريليون دولار في عام 2025، متجاوزًا الحجم الإجمالي لـVisa وMastercard. لكن العملات المستقرة باتت تؤدي، إلى جانب وظيفة التسوية، دورًا في حفظ القيمة والاستثمار.
تأتي العوائد من ثلاثة مصادر: فوائد الإقراض في التمويل اللامركزي (DeFi)، وعوائد تعدين السيولة، وتوزيعات الفوائد من منتجات الأصول الواقعية (RWA). يودع المستخدمون العملات المستقرة، وتتولى العقود الذكية تنفيذ الاستراتيجيات تلقائيًا، من دون الحاجة إلى عمليات متكررة.
إن هذا الشكل من «النقود القابلة للبرمجة» يجعل مجرد الاحتفاظ بالعملات المستقرة شكلًا من أشكال الاستثمار. لنرَ أولًا كيف تحقق العملات المستقرة المُدرّة للعائد ذلك.
صعود العملات المستقرة المُدرّة للعائد
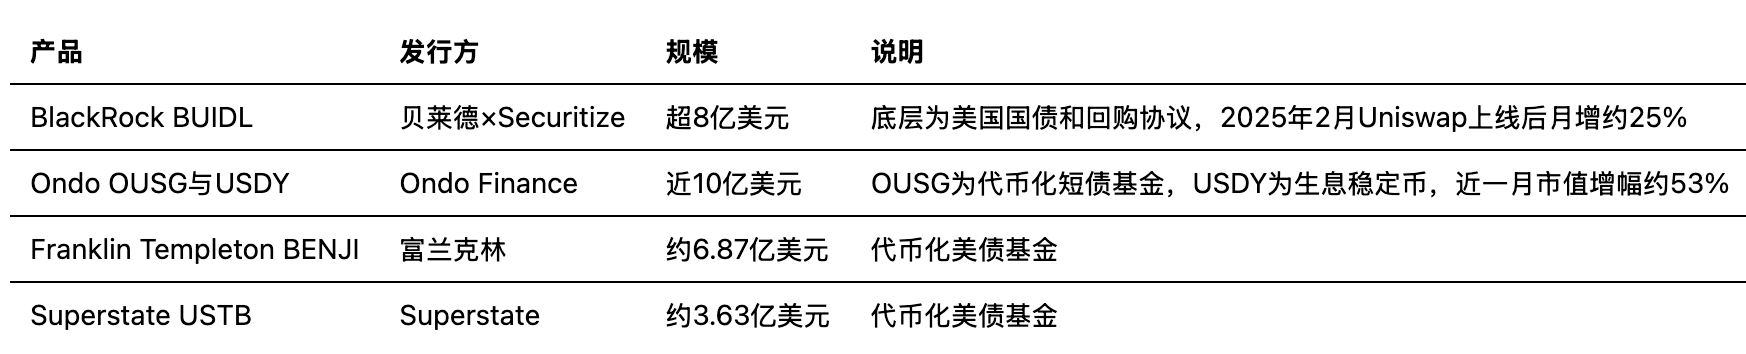
يُعد USDY (US Dollar Yield) من Ondo Finance مثالًا نموذجيًا على العملات المستقرة المُدرّة للعائد، إذ تتكون أصوله الأساسية من سندات الخزانة الأمريكية قصيرة الأجل، أو صناديق المؤشرات المتداولة للسندات قصيرة الأجل، أو الودائع المصرفية تحت الطلب. ووفقًا للمعلومات المنشورة، يتراوح العائد السنوي لـUSDY بين نحو 4.5% و5.3%، ويتراكم العائد يوميًا بمجرد الاحتفاظ به.
إن USYC، المنتج الناتج عن تعاون Circle وHashnote، وBUIDL، الصادر بالشراكة بين BlackRock وSecuritize، يهدفان في جوهرهما أيضًا إلى نقل عوائد سندات الخزانة خارج السلسلة إلى الرموز على السلسلة. وفي عام 2025، تجاوز الحجم الإجمالي للعملات المستقرة المُدرّة للعائد ومنتجات سندات الخزانة المُرمّزة 20 مليار دولار.
يشهد السوق تحولًا من «العملات المستقرة عديمة العائد» إلى نموذج «الفائدة الآمنة». ويشير Bryan Choe، رئيس الأبحاث في rwa.xyz، إلى أن سندات الخزانة المُرمّزة نمت بوتيرة أسرع من العملات المستقرة خلال فترات تراجع سوق العملات المشفرة، ما يعكس أن المستثمرين لا يغادرون السوق، بل يبحثون على السلسلة عن أصول أكثر أمانًا وتدرّ عائدًا. ويتوافق ذلك مع منطق «التحوط من المخاطر» في الأسواق التقليدية، حيث تنتقل الأموال من الأسهم إلى سندات الخزانة.
إلى جانب عوائد الأصول الواقعية (RWA) خارج السلسلة، توفر التمويلات اللامركزية (DeFi) على السلسلة أيضًا قنوات مستقرة للعائد. أي إن عملاتك المستقرة لا تدرّ عائدًا وهي محتفظ بها فحسب، بل يمكنها أيضًا تحقيق عوائد على السلسلة.
منظومة التمويل اللامركزي (DeFi): من أين يأتي العائد السنوي البالغ 6% والاسترداد الفوري T+0؟
يُعد العائد السنوي البالغ 6% والاسترداد الفوري T+0 من أبرز مزايا العملات المستقرة مقارنة بصناديق سوق المال. وتُنشأ عوائد العملات المستقرة وتُوزَّع أساسًا عبر بروتوكولات التمويل اللامركزي (DeFi).
بروتوكولات الإقراض: دخل ثابت من الفوائد
تتيح بروتوكولات الإقراض مثل Aave وCompound للمستخدمين إيداع العملات المستقرة والحصول على فوائد. ويقترض المقترضون العملات المستقرة بضمان أصول مشفرة تفوق قيمة القرض، ويدفعون فوائد يتقاسم المودعون إيراداتها.
وفقًا لإحصاءات منصات مثل TokenDataView، بلغ متوسط سعر الفائدة المتغير على USDC في Aave نحو 6.2% APY في عام 2025، مقابل نحو 5.8% APY في Compound. وبعد احتساب مكافآت رموز البروتوكول، يمكن أن يصل صافي العائد السنوي إلى 6%–9% أو أكثر.
بالمقارنة مع معدلات الفائدة على الادخار في البنوك التقليدية، التي تتراوح بين 1% و4.5%، يتمتع الإقراض عبر التمويل اللامركزي (DeFi) بميزة واضحة من حيث العائد. وتعتمد إدارة المخاطر على الضمانات الزائدة: إذ يتعين على المقترض تقديم ضمانات تتجاوز قيمتها مبلغ القرض، وتُفعَّل آلية التصفية تلقائيًا عندما تنخفض نسبة الضمان إلى ما دون المستوى المطلوب، حمايةً لأصل المودعين. وهذا هو الأساس الآلي الذي يتيح للإقراض عبر التمويل اللامركزي العمل من دون تقييم ائتماني تقليدي.
تعدين السيولة: عوائد منخفضة التقلب في مجمعات العملات المستقرة
في منصات التداول اللامركزية مثل Curve، يمكن لموفري السيولة في أزواج العملات المستقرة (مثل USDT/USDC/DAI) الحصول على حصة من رسوم التداول ومكافآت البروتوكول. وبما أن أسعار العملات المستقرة مرتبطة بنسبة 1:1، فإن فروق الأسعار ضئيلة للغاية، لذا تكاد تكون «الخسارة غير الدائمة» (الخسارة المحتملة الناتجة عن انحراف الأسعار) في مجمعات السيولة هذه مهملة، وتكون العوائد قابلة للتوقع نسبيًا.
يتغير العائد السنوي لمجمعات العملات المستقرة بحسب نشاط السوق، ويتراوح عمومًا بين 5% و15%.
يأتي العائد من مصدرين: رسوم المتداولين، ورموز الحوافز التي يوزعها البروتوكول (مثل CRV).
مجمّعات العوائد: البحث تلقائيًا عن أفضل الاستراتيجيات
توزع مجمّعات العوائد مثل Yearn Finance الأموال تلقائيًا على بروتوكولات مثل Aave وCompound وCurve، بحثًا عن الاستراتيجية ذات أعلى عائد في الوقت الراهن، مع إتاحة الإيداع والسحب بنقرة واحدة. فلا يحتاج المستخدمون إلى دراسة كل بروتوكول على حدة أو نقل الأموال يدويًا، ويمكنهم بذلك الحصول على عوائد من العملات المستقرة قريبة من أفضل العوائد المتاحة في السوق.
تقلل هذه المنتجات عتبة المشاركة، لكنها تنطوي أيضًا على مخاطر البروتوكولات والعقود الذكية.
يظل اختيار المشاريع الراسخة والمدققة جيدًا شرطًا أساسيًا للمشاركة في استثمار التمويل اللامركزي (DeFi).
المنطق الأساسي لآلية العائد
سواء أكان العائد من الإقراض أم توفير السيولة أم التجميع، فإن مصدر عوائد العملات المستقرة في نهاية المطاف هو: الفوائد التي يدفعها المقترضون، والرسوم التي يدفعها المتداولون، والحوافز التي توزعها البروتوكولات لجذب السيولة. وتُوزَّع هذه القيمة تلقائيًا عبر العقود الذكية، لتشكّل «سوقًا نقدية» على السلسلة.
ببساطة، تودع العملات المستقرة، وتتولى العقود الذكية على السلسلة تحقيق الفوائد لك، دون الحاجة تقريبًا إلى أي إجراء منك.
الأصول الواقعية (RWA): نقل عوائد سندات الخزانة الأمريكية إلى السلسلة وإتاحتها للجميع
إلى جانب عوائد التمويلات اللامركزية على السلسلة، هناك مسار آخر: نقل الأصول الحقيقية، مثل سندات الخزانة الأمريكية، إلى السلسلة. وتُدخِل الأصول الواقعية (RWA، الأصول في العالم الحقيقي) عوائد الأصول التقليدية إلى البلوك تشين.
بعبارة أخرى، إلى جانب «تحقيق فارق العائد» على السلسلة، يمكن لعملاتك المستقرة أيضًا شراء عوائد سندات الخزانة الأمريكية خارج السلسلة. وجوهر الأصول الواقعية (RWA) هو نقل فوائد الأصول التقليدية، مثل سندات الخزانة الأمريكية والأوراق التجارية، إلى السلسلة وتوزيعها على حاملي الرموز.
ما الأصول الواقعية (RWA)؟
تشير الأصول الواقعية (RWA) إلى ترميز الأصول المالية التقليدية، بما يتيح تداولها والاحتفاظ بها وتحقيق العوائد منها على البلوك تشين. وتشمل الأصول النموذجية سندات الخزانة الأمريكية، والأوراق التجارية للشركات، وحقوق العوائد العقارية، والسلع وغيرها.
بعد ترميز هذه الأصول، يمكن تحويلها على السلسلة على مدار الساعة طوال أيام الأسبوع، وتقسيمها إلى وحدات أصغر، كما يمكن استخدامها مع بروتوكولات التمويل اللامركزي (DeFi).
بالنسبة إلى حاملي العملات المستقرة، توفر الأصول الواقعية (RWA) مسارًا آخر لتحقيق العوائد: الاحتفاظ برموز مرتبطة بأصول تقليدية مثل سندات الخزانة الأمريكية، والحصول على عوائد فوائد قريبة من عوائد الأصول خارج السلسلة.
سندات الخزانة الأمريكية المُرمّزة: ساحة المعركة الرئيسية الحالية للأصول الواقعية (RWA)
تتمتع سندات الخزانة الأمريكية بتصنيف ائتماني مرتفع وسيولة جيدة، لذا فهي أكثر فئات الأصول الواقعية نضجًا. ووفقًا لبيانات rwa.xyz، تجاوزت القيمة السوقية الإجمالية لسندات الخزانة الأمريكية المُرمّزة 4.2 مليارات دولار في مارس 2025، مسجلةً مستوى قياسيًا.
عندما يشهد سوق العملات المشفرة تراجعًا، تنتقل الأموال من الأصول المتقلبة إلى سندات الخزانة الأمريكية المُرمّزة، فينشأ على السلسلة سلوك «التحوط من المخاطر».
تُظهر مقارنة Bryan Choe أن نمو العملات المستقرة يتجاوز نمو سندات الخزانة المُرمّزة في الأسواق الصاعدة، بينما يتجاوز نمو سندات الخزانة المُرمّزة نمو العملات المستقرة في الأسواق الهابطة، ما يؤكد اتجاه المستثمرين إلى تدوير الأصول على السلسلة.
مسار الأصول الواقعية (RWA) لإضافة العائد إلى العملات المستقرة
يمكن لمُصدري العملات المستقرة استثمار جزء من احتياطياتهم في سندات الخزانة الأمريكية والأوراق التجارية وغيرها من الأصول الواقعية (RWA)، ثم توزيع العوائد على حاملي العملات المستقرة. فعلى سبيل المثال، قد يحقق المُصدر عائدًا سنويًا بنحو 4%–5% من حيازاته من سندات الخزانة الأمريكية، ثم يمرر جزءًا من هذه العوائد إلى حاملي الرموز عبر آليات مصممة لذلك، لترتقي العملة المستقرة من «دولار رقمي» إلى «دولار مُدرّ للعائد».
تربط منتجات مثل Ondo USDY وCircle USYC عوائد سندات الخزانة بالاحتفاظ بالعملات المستقرة، لتوفر للمستخدمين تجربة تدرّ عائدًا سنويًا بنسبة 6% مع استرداد T+0 (إمكانية الاسترداد في اليوم نفسه). تُسترد معظم صناديق سوق المال التقليدية بنظام T+1، كما تفرض بعض المنتجات التي تتيح الاسترداد بنظام T+0 حدودًا على المبالغ. أما العملات المستقرة المُدرّة للعائد على السلسلة، فتتيح التحويل والتداول فورًا، ما يمنحها ميزة من حيث السيولة.
ببساطة، أنت لا تشتري صندوقًا تقليديًا، بل «نقدًا مُدرًّا للعائد» على السلسلة، يمكنك استخدامه أو سحبه متى شئت.
حجم سوق الأصول الواقعية (RWA) وتوقعاته
يفيد تقرير معهد بينانس للأبحاث بأن حجم سوق الأصول الواقعية (RWA) في النصف الأول من عام 2025 نما بأكثر من 260% مقارنة ببداية العام، مرتفعًا من نحو 8.6 مليارات دولار إلى ما يقارب 30 مليار دولار. ويتوقع سيتي بنك أن يصل حجم سوق الأصول الواقعية (RWA) إلى ما بين 2 و16 تريليون دولار بحلول عام 2030. كما يسرّع دخول المؤسسات التقليدية مثل BlackRock وGoldman Sachs وBlackstone من وتيرة ترميز الأصول وتعزيز الامتثال.
ببساطة، يجري نقل الأصول خارج السلسلة إلى السلسلة على نطاق واسع، وأصبح بإمكان عامة الناس أيضًا شراء عوائد سندات الخزانة الأمريكية باستخدام العملات المستقرة.
إن الجمع بين التمويل اللامركزي (DeFi) والأصول الواقعية (RWA)، إلى جانب العملات المستقرة نفسها، يشكّل منظومة متكاملة للدولار على السلسلة.
منظومة الاقتصاد الرقمي للدولار: لقد بدأ «القلب الثاني» للدولار بالخفقان
أدى الجمع بين العملات المستقرة والتمويل اللامركزي (DeFi) والأصول الواقعية (RWA) إلى تشكيل منظومة للدولار على السلسلة يمكن المشاركة فيها من دون الحاجة إلى حساب مصرفي تقليدي.
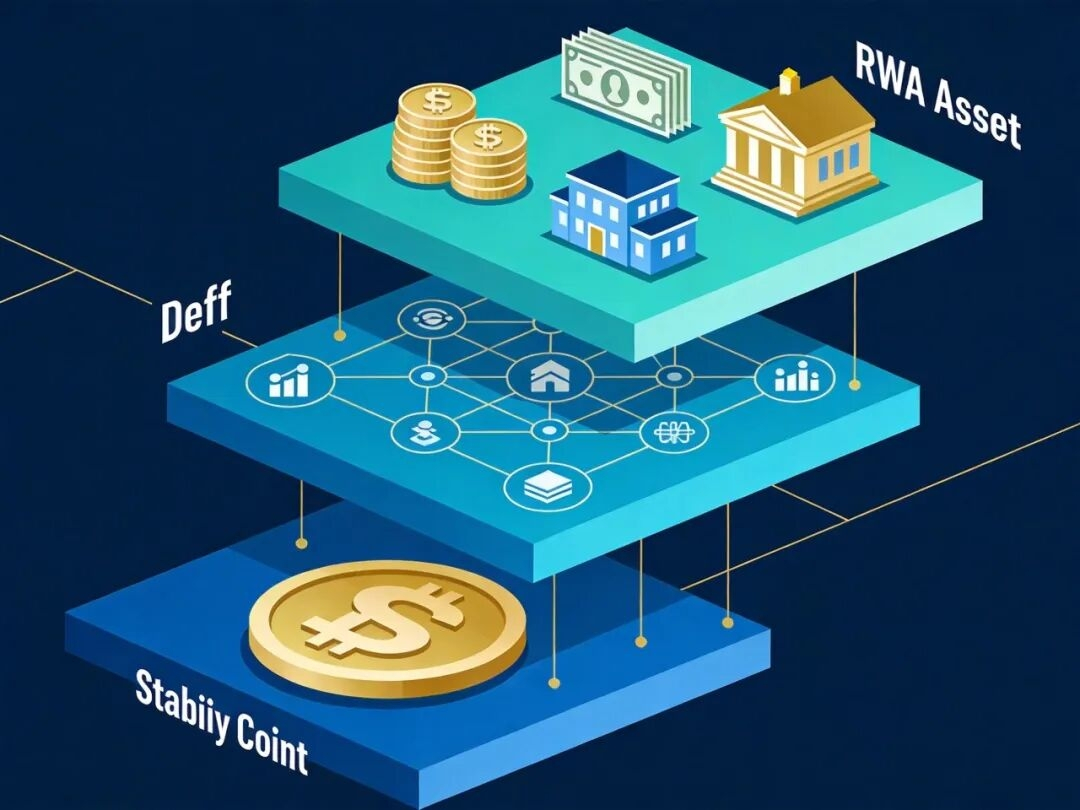
بنية من ثلاث طبقات
العملات المستقرة: طبقة النقد الأساسي. توفر USDT وUSDC وغيرها وحدات لتسعير الدولار وتسويته على السلسلة.
التمويل اللامركزي (DeFi): طبقة الخدمات المالية. توفر بروتوكولات الإقراض والتداول والتجميع وغيرها العوائد والسيولة.
الأصول الواقعية (RWA): طبقة عوائد الأصول. تتيح إدخال الأصول التقليدية المُدرّة للعائد، مثل سندات الخزانة الأمريكية والأوراق التجارية، إلى السلسلة.
ويشكّل تضافر هذه العناصر الثلاثة «منظومة الاقتصاد الرقمي للدولار» التي يمكن المشاركة فيها من دون الحاجة إلى حساب مصرفي تقليدي. يستطيع المستخدمون الإيداع والسحب وتحقيق العوائد وإجراء المدفوعات عبر المحفظة، من دون فتح حساب حضوري أو التقيد بساعات العمل، ومن دون قيود جغرافية نظريًا.
نظامان يعملان بالتوازي
هذا النظام لا يحل محل البنوك التقليدية، بل يعمل بالتوازي معها. يظل النظام المصرفي التقليدي الركيزة الأولى للائتمان الدولاري، ويتولى وظائف أساسية مثل الودائع والقروض والتسوية. أما العملات المستقرة وشبكات التمويل اللامركزي (DeFi)، فتشكّل «القلب الثاني»: إذ توفر، خارج النظام التقليدي، قناة أخرى لتداول الدولار وتنميته.
يعتمد كلاهما على الائتمان الدولاري. فقيمة العملات المستقرة تظل مرتبطة بالدولار في نهاية المطاف، كما تأتي عوائد الأصول الواقعية (RWA) من سندات الخزانة والسندات المقومة بالدولار. لذلك، فإن منظومة الاقتصاد الرقمي للدولار امتداد لرقمنة الدولار وربطه بالشبكات، وليست نظامًا مستقلًا منفصلًا عنه.
أهمية استثمار العملات المستقرة
إن ثورة الاستثمار التي أتاحتها العملات المستقرة هي في جوهرها تحديث لمفهومنا عن المال. فلم يعد يُنظر تلقائيًا إلى النقد على أنه حالة انتقالية «عديمة العائد، في انتظار إنفاقه»، بل أصبح أصلًا يمكنه المشاركة في تحقيق العوائد والنمو. وقد بدأ هذا التحول على السلسلة، ويتسارع مع اتساع سوق الأصول الواقعية (RWA) ووضوح الأطر التنظيمية.
الخاتمة
تعيد العملات المستقرة القيمة إلى «النقد». فمن خلال بروتوكولات التمويل اللامركزي (DeFi) ومنتجات الأصول الواقعية (RWA)، يمكن للاحتفاظ بالعملات المستقرة أن يحقق عوائد تفوق عوائد الودائع المصرفية التقليدية، مع الحفاظ على القدرة على الدفع والتحويل.
لم تعد العملات المستقرة مجرد أدوات للدفع، بل أصبحت حسابات مالية مُدرّة للعائد وقابلة للبرمجة وعابرة للحدود. وهذا ليس تكرارًا للتمويل التقليدي، بل بنية جديدة نشأت بفعل خيارات السوق والتطور التقني. ومنظومة الاقتصاد الرقمي للدولار، التي تشترك في تشكيلها العملات المستقرة والتمويل اللامركزي (DeFi) والأصول الواقعية (RWA)، آخذة في أن تصبح قطبًا لا يُستهان به ضمن منظومة الدولار، وقد تغدو في المستقبل خيارًا جديدًا لإدارة مدخرات الأفراد.
في المستقبل، قد تضم محفظتك أيضًا عملة مستقرة مُدرّة للعائد، يمكنك الإيداع فيها والسحب منها متى شئت. هل ستجربها؟